Punti Chiave
- Il Baupost Group di Seth Klarman ha aperto una nuova posizione in Honeywell Aerospace nel terzo trimestre: 1,13 milioni di azioni, per un valore di $175 milioni al 30 settembre.
- Il titolo è sceso del 45% rispetto al suo massimo degli ultimi 52 settimane perché le carenze di fornitura hanno limitato le consegne della società di recente scissione.
- Honeywell Aerospace scambia a circa 20 volte gli utili forward, al di sotto della sua media dalla scissione, e gli analisti si aspettano che i suoi utili crescano ogni anno fino al 2028.
- I numeri supportano l'acquisto di Klarman, a patto che le forniture si normalizzino nel 2027 come previsto dal management.
Seth Klarman è uno degli investitori value più noti, e il suo ultimo filing mostra che ha acquistato una società scissa che ha perso quasi la metà del suo valore dal massimo. Il 13F del Baupost Group per il trimestre chiuso il 30 settembre, depositato il 13 novembre, mostra una nuova posizione in Honeywell Aerospace (HONA): 1,13 milioni di azioni, per un valore di $175 milioni alla fine del trimestre.
Baupost gestisce $25 miliardi in totale, e il suo 13F detiene $5,05 miliardi di azioni statunitensi distribuite su 21 posizioni. La nuova partecipazione rappresenta il 3,5% delle sue azioni 13F, la sua dodicesima posizione per dimensione. Il titolo è salito del 5% rispetto al suo prezzo del 30 settembre, anche se il filing non indica quando nel trimestre Baupost abbia acquistato o a quale prezzo.
TIKR monitora 17 analisti su Honeywell Aerospace. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Honeywell Aerospace, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Honeywell Aerospace
I problemi di fornitura hanno affondato la società scissa
Honeywell Aerospace ha completato la sua scissione da Honeywell il 29 giugno, e i problemi sono emersi nel suo primo rapporto. Con i risultati del secondo trimestre, ha rivisto le sue previsioni per le vendite annuali e l'EBIT rettificato. Il CEO Jim Currier ha dichiarato che "è prudente allineare le nostre previsioni alle capacità dimostrate dalla nostra catena di fornitura alla fine del secondo trimestre."
Il terzo trimestre è sembrato migliore. Le vendite sono aumentate del 2% organicamente a $4,6 miliardi, il management ha alzato le sue previsioni per l'EPS rettificato annuale e il consiglio ha dichiarato un primo dividendo trimestrale di $0,40 per azione. Il titolo è comunque sceso dell'11% dopo il rapporto poiché i vincoli di fornitura persistevano.
Il CFO Josh Jepsen ha dichiarato durante la conference call che la forte domanda interna per la difesa "sta intensificando i vincoli di fornitura in questo mercato finale e sta rinviando le vendite internazionali accretive, che sono diminuite nel trimestre." I clienti vogliono più di quanto Honeywell Aerospace possa produrre al momento.
I numeri supportano Klarman?
Gli analisti si aspettano che gli utili salgano ogni anno fino al 2028:
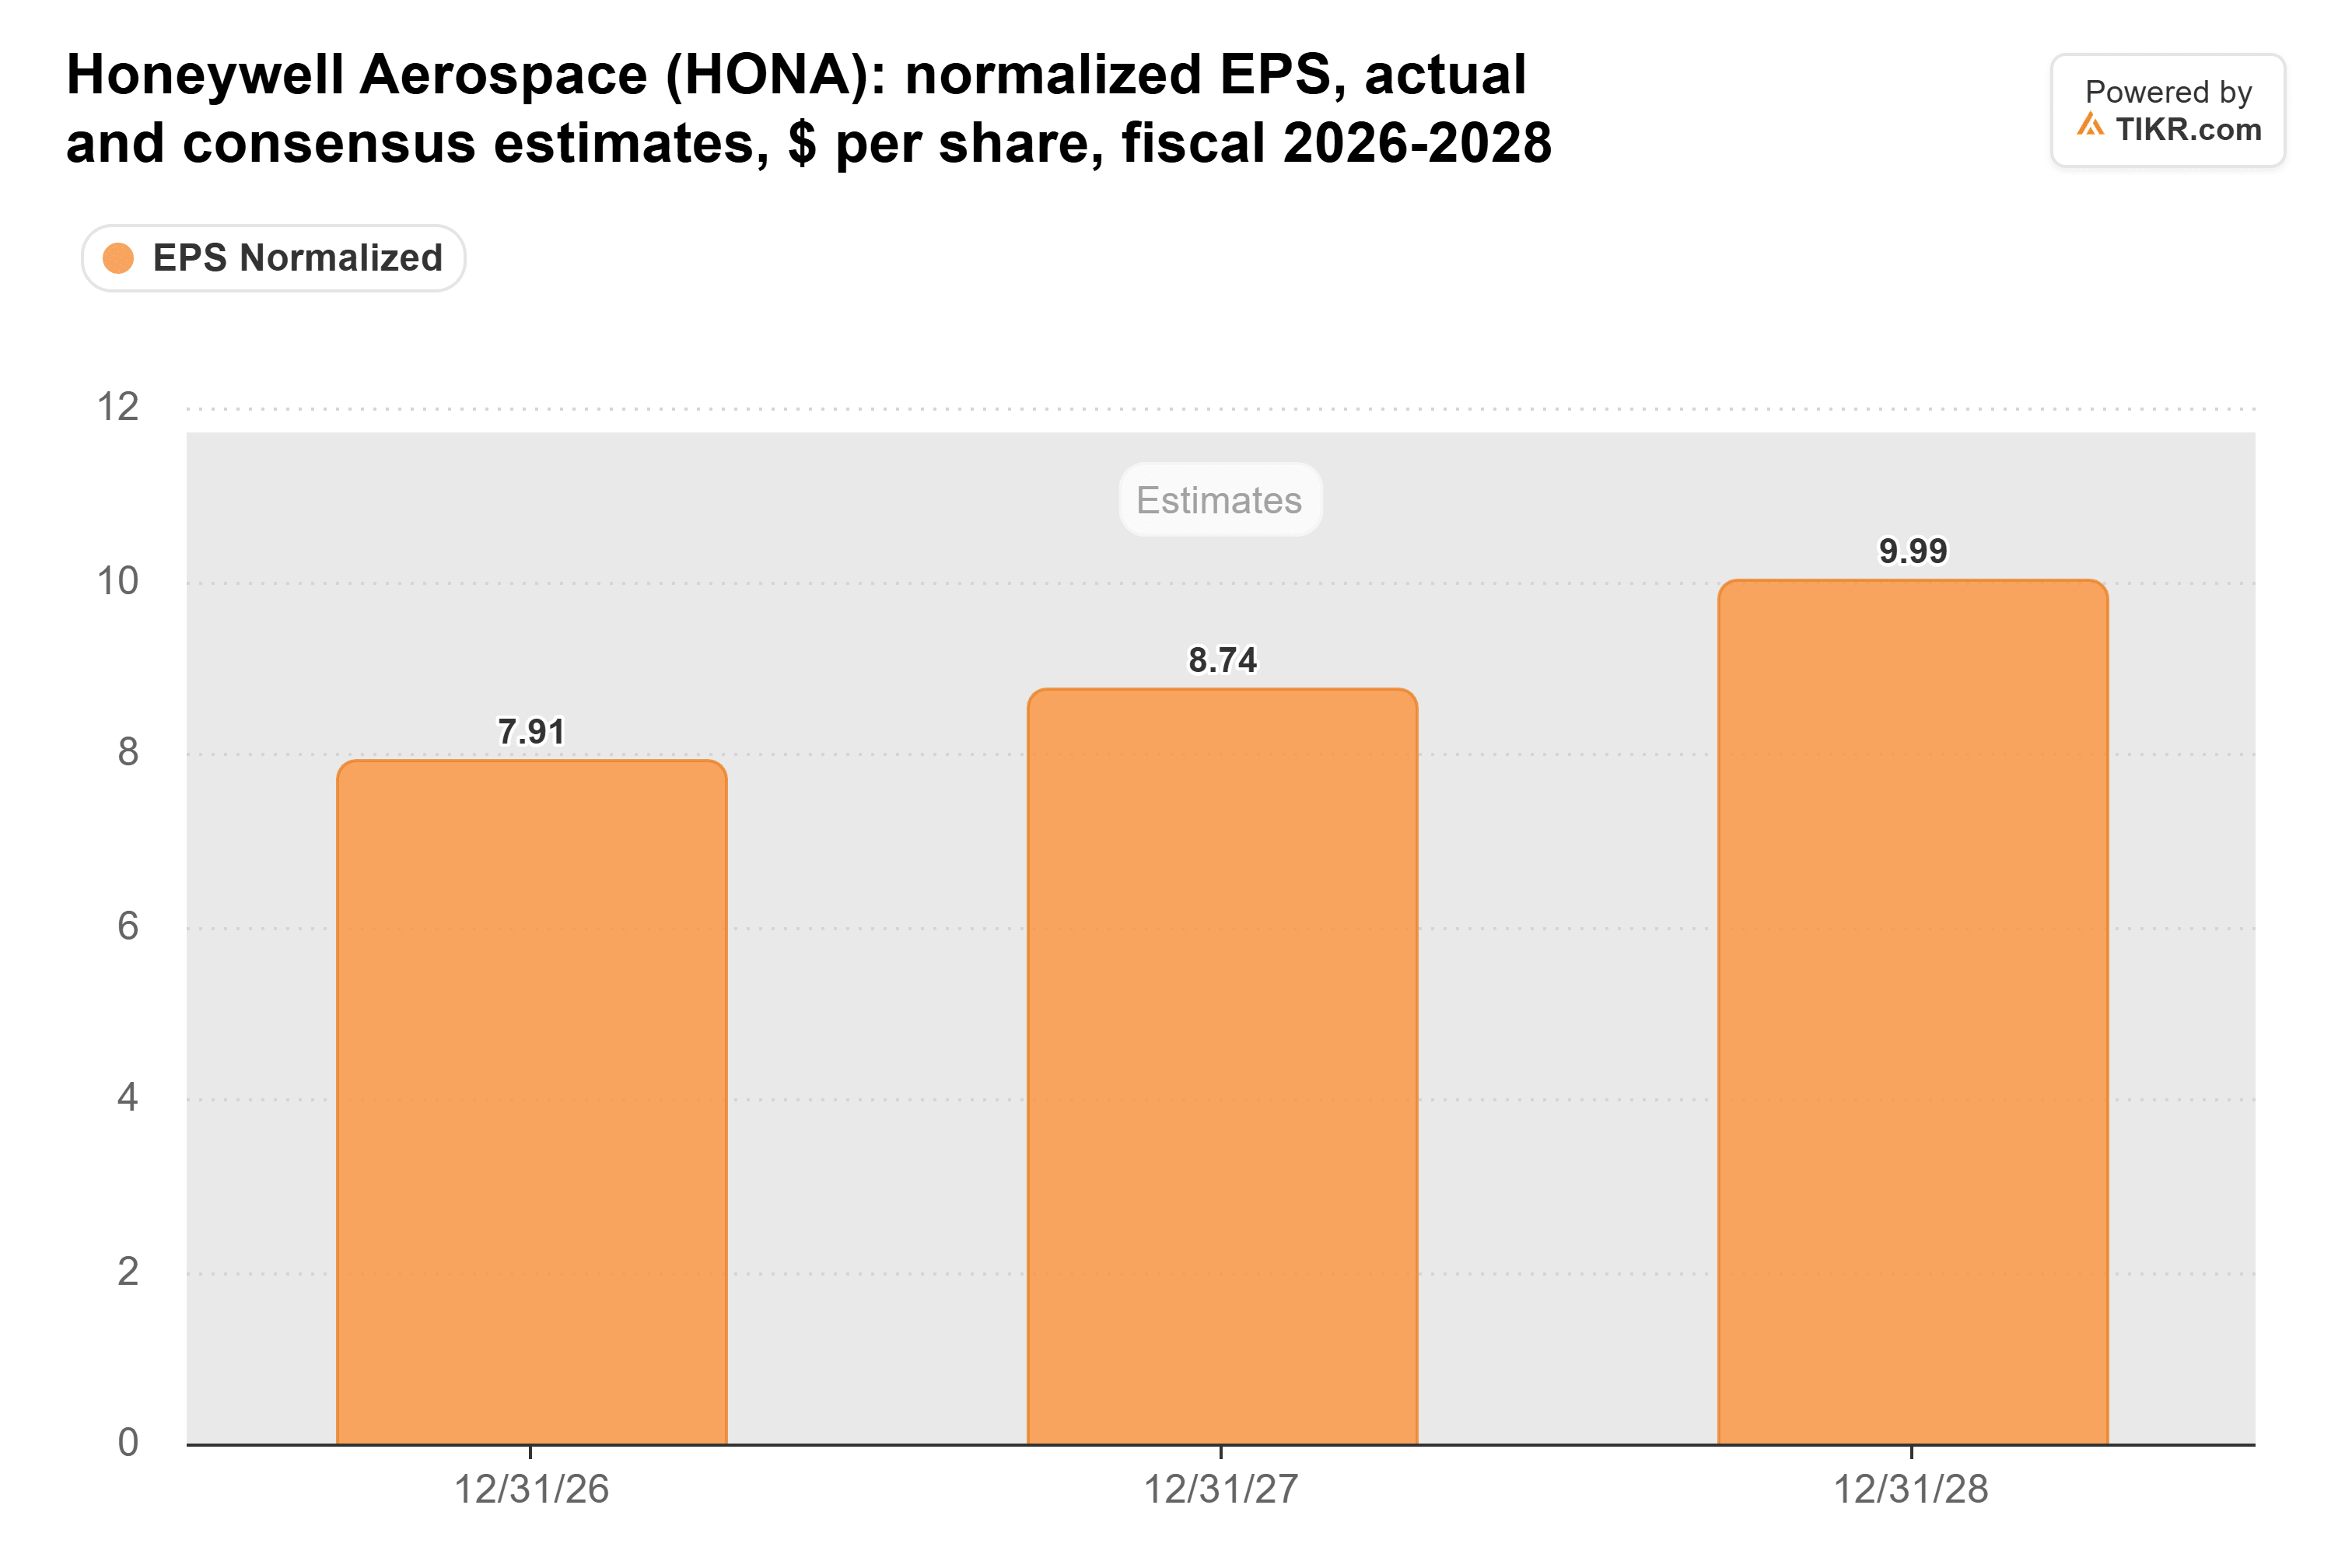
Sono $7,91 per azione quest'anno, $8,74 nel 2027 e $9,99 nel 2028, che rappresenta una crescita a due cifre in ciascuno dei prossimi due anni. Anche con i problemi di fornitura, la piazza vede un'azienda in crescita.
Il titolo non sconta gran parte di questa crescita. Honeywell Aerospace scambia a 20 volte gli utili forward, leggermente al di sotto della sua media di 21x da quando è quotata:
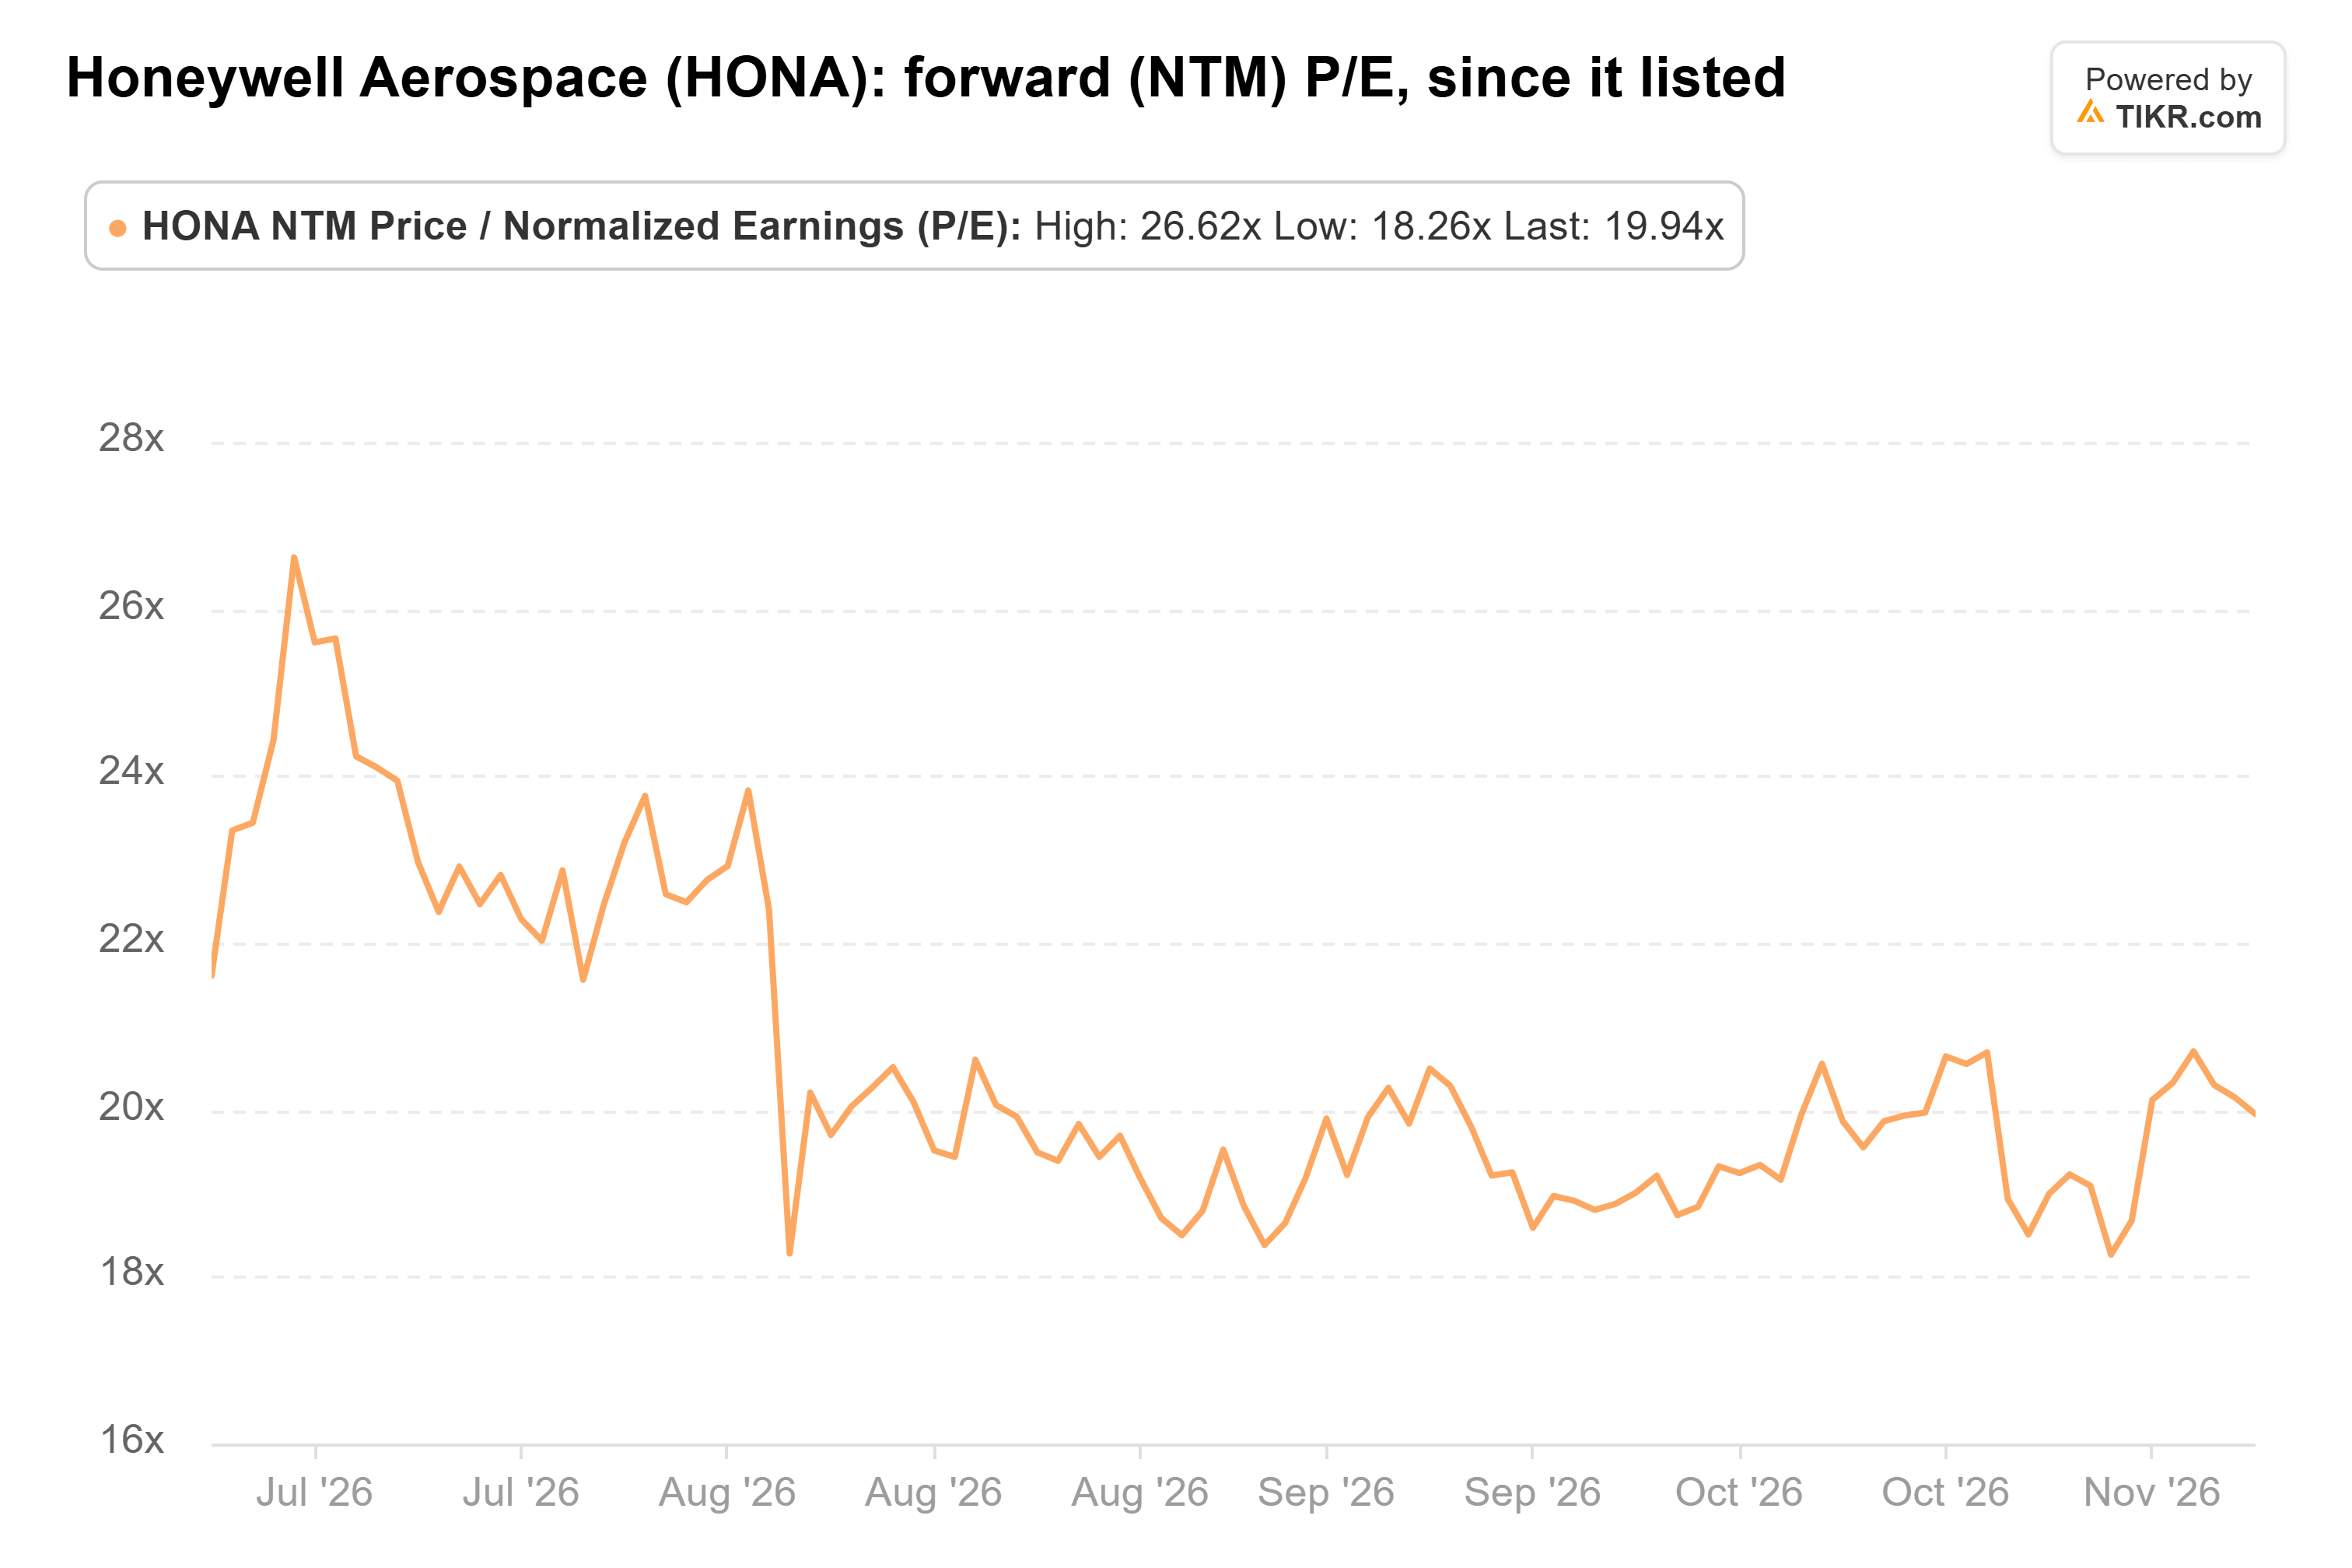
Ha raggiunto un picco di 27x all'inizio di luglio e un minimo di 18x il 5 novembre. Cinque mesi sono una storia breve, ma il trend è chiaro: gli investitori hanno svalutato il titolo molto più velocemente di quanto gli analisti abbiano tagliato le loro stime sugli utili.
Anche gli analisti hanno abbassato drasticamente i loro price target dalla scissione. Il target di consenso è sceso da $300 al momento della quotazione a $193:
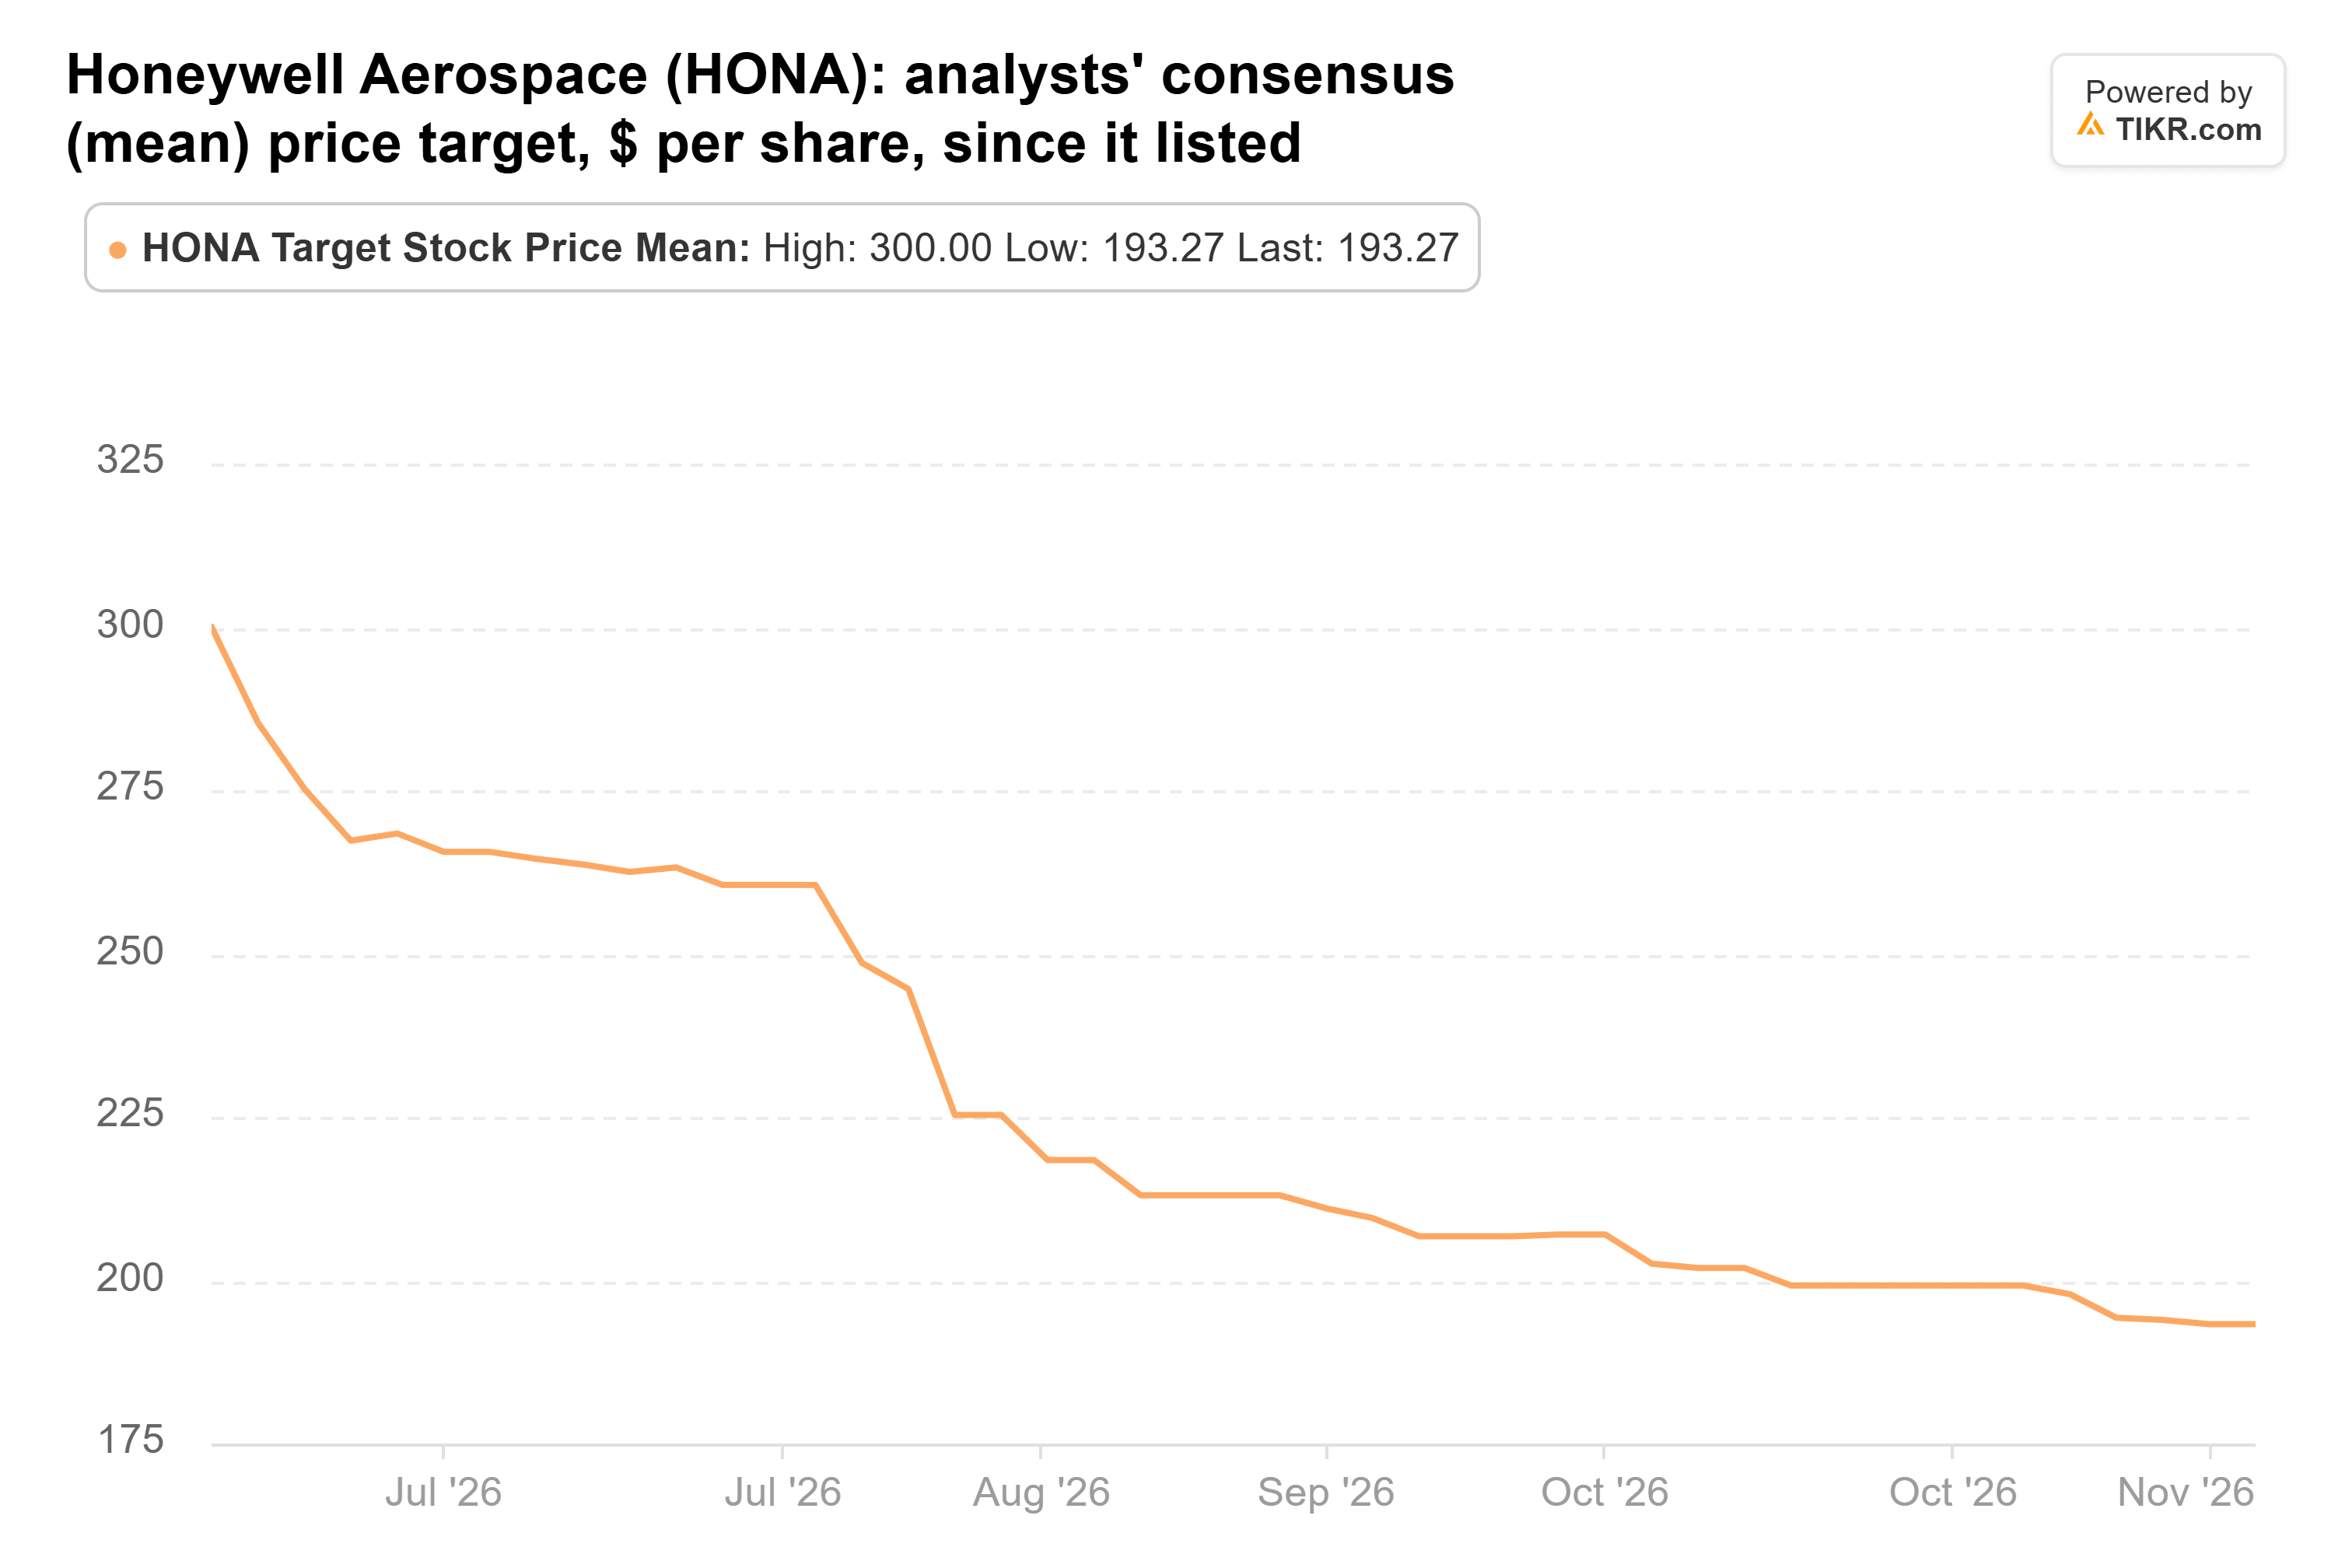
Questa media di $193, da 17 analisti, è del 18% superiore all'ultima chiusura di $163,36. Anche il target più basso, $170, è superiore al prezzo del titolo, e il più alto è $261. Le aspettative ora sono molto più modeste di quanto non fossero a giugno. Questo dà a Honeywell Aerospace un obiettivo più facile da superare.
La fornitura decide questa scommessa
Il rischio è semplice: se i fornitori non recuperano, le stime degli utili in quel primo grafico scenderanno, e un multiplo economico non sembrerà più così economico. Il management ha dichiarato durante la call che un secondo fornitore di cuscinetti sta aumentando la produzione e che un altro fornitore dovrebbe aggiungere capacità nel secondo trimestre del 2027. Questo è il lasso di tempo a cui attenersi.
In sintesi: i numeri supportano Klarman. Un'azienda il cui problema è un eccesso di domanda, che scambia al di sotto del proprio multiplo medio con utili attesi in crescita e il target di ogni analista superiore al prezzo, è uno scenario che vale la pena possedere. Al 3,5% delle azioni 13F di Baupost, è una scommessa reale senza essere avventata.
Naturalmente, la soluzione alle forniture è ancora un piano. Il rapporto del quarto trimestre, previsto per l'inizio del prossimo anno, dovrebbe mostrare se la produzione sta davvero recuperando. Il prossimo 13F di Baupost, previsto per metà febbraio, mostrerà se Klarman ha aumentato la partecipazione.
Quindi, quanto vale realmente il titolo Honeywell Aerospace?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Honeywell Aerospace. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Honeywell Aerospace gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!