Punti Chiave
- Snowflake è scesa del 12% nell'ultima settimana mentre il mercato vendeva i titoli AI, senza che la società stessa avesse notizie negative.
- Matthew Hedberg di RBC ha inserito Snowflake tra le poche società software che vede con una reale accelerazione AI, insieme a Cloudflare e CrowdStrike.
- UBS e BofA hanno tagliato i loro target price ma hanno mantenuto le raccomandazioni Buy, mentre Oppenheimer e Morgan Stanley si aspettano un superamento delle previsioni sui ricavi prodotti quando Snowflake pubblica i risultati il 2 dicembre.
- Il titolo è diventato più economico mentre le stime sugli utili sono salite, quindi sembra un'opportunità di acquisto prima della pubblicazione dei risultati, purché il margine lordo sui prodotti si mantenga al 74%.
Snowflake (SNOW) è scesa del 12% nell'ultima settimana, e la società non ha comunicato nulla che possa averlo causato. L'intero mercato AI ha venduto, guidato dai produttori di chip, e il Nasdaq 100 è sceso del 10%. L'IPO di Anthropic è stata valutata più alta del previsto, ma non ha invertito la tendenza giovedì.
È stata una settimana difficile per un titolo che un analista aveva appena inserito nella fascia alta dell'AI. Il 17 novembre, l'analista software di RBC Capital Markets Matthew Hedberg ha parlato con Dan Nathan sul podcast RiskReversal dei titoli software e delle preoccupazioni del mercato sull'AI. Ha detto di aver "visto una chiara leadership AI da cinque o sei nomi che seguo dove c'è una reale accelerazione." Snowflake era nella sua lista, insieme a Datadog (DDOG), Cloudflare (NET), CrowdStrike (CRWD) e Palo Alto.
TIKR monitora 51 analisti su Snowflake. Quanti dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi le raccomandazioni degli analisti su Snowflake
Nessuno l'ha declassata
Le uniche notizie su Snowflake questa settimana sono arrivate dagli analisti, e tutti hanno mantenuto le loro raccomandazioni Buy. UBS ha tagliato il suo target a $450 da $500 il 18 novembre. BofA ha tagliato il suo target a $400 da $470 il 20 novembre, dicendo che le tendenze della domanda rimanevano forti. Sempre il 18 novembre, Oppenheimer e Morgan Stanley hanno detto che Snowflake dovrebbe superare le sue previsioni sui ricavi prodotti per il terzo trimestre fiscale.
Gli investitori sono nervosi a causa di Datadog, che fattura anch'essa in base all'utilizzo. I suoi ricavi del terzo trimestre sono cresciuti del 35% a $1,20 miliardi. Poi ha fornito una previsione per il quarto trimestre di $1,19 miliardi a $1,20 miliardi, circa piatta rispetto al terzo trimestre, dopo che il suo cliente più grande, un'azienda AI, ha ridotto il suo utilizzo. Anche il titolo di Datadog è sceso del 15% nell'ultima settimana. Ma si trattava di un cliente, e nessun singolo cliente di Snowflake rappresenta nemmeno il 10% dei ricavi.
Cosa deve mostrare il 2 dicembre
Snowflake pubblica i risultati dopo la chiusura del 2 dicembre. Ha fornito una previsione per ricavi prodotti di $1,588 miliardi a $1,593 miliardi, in aumento del 37% al 38%. Nell'ultimo trimestre, i ricavi prodotti sono aumentati del 37% a $1,49 miliardi, e la crescita ha accelerato per il terzo trimestre consecutivo. La retention netta dei ricavi si è mantenuta al 126%. Gli analisti si aspettano che la crescita rallenti dopo quest'anno:
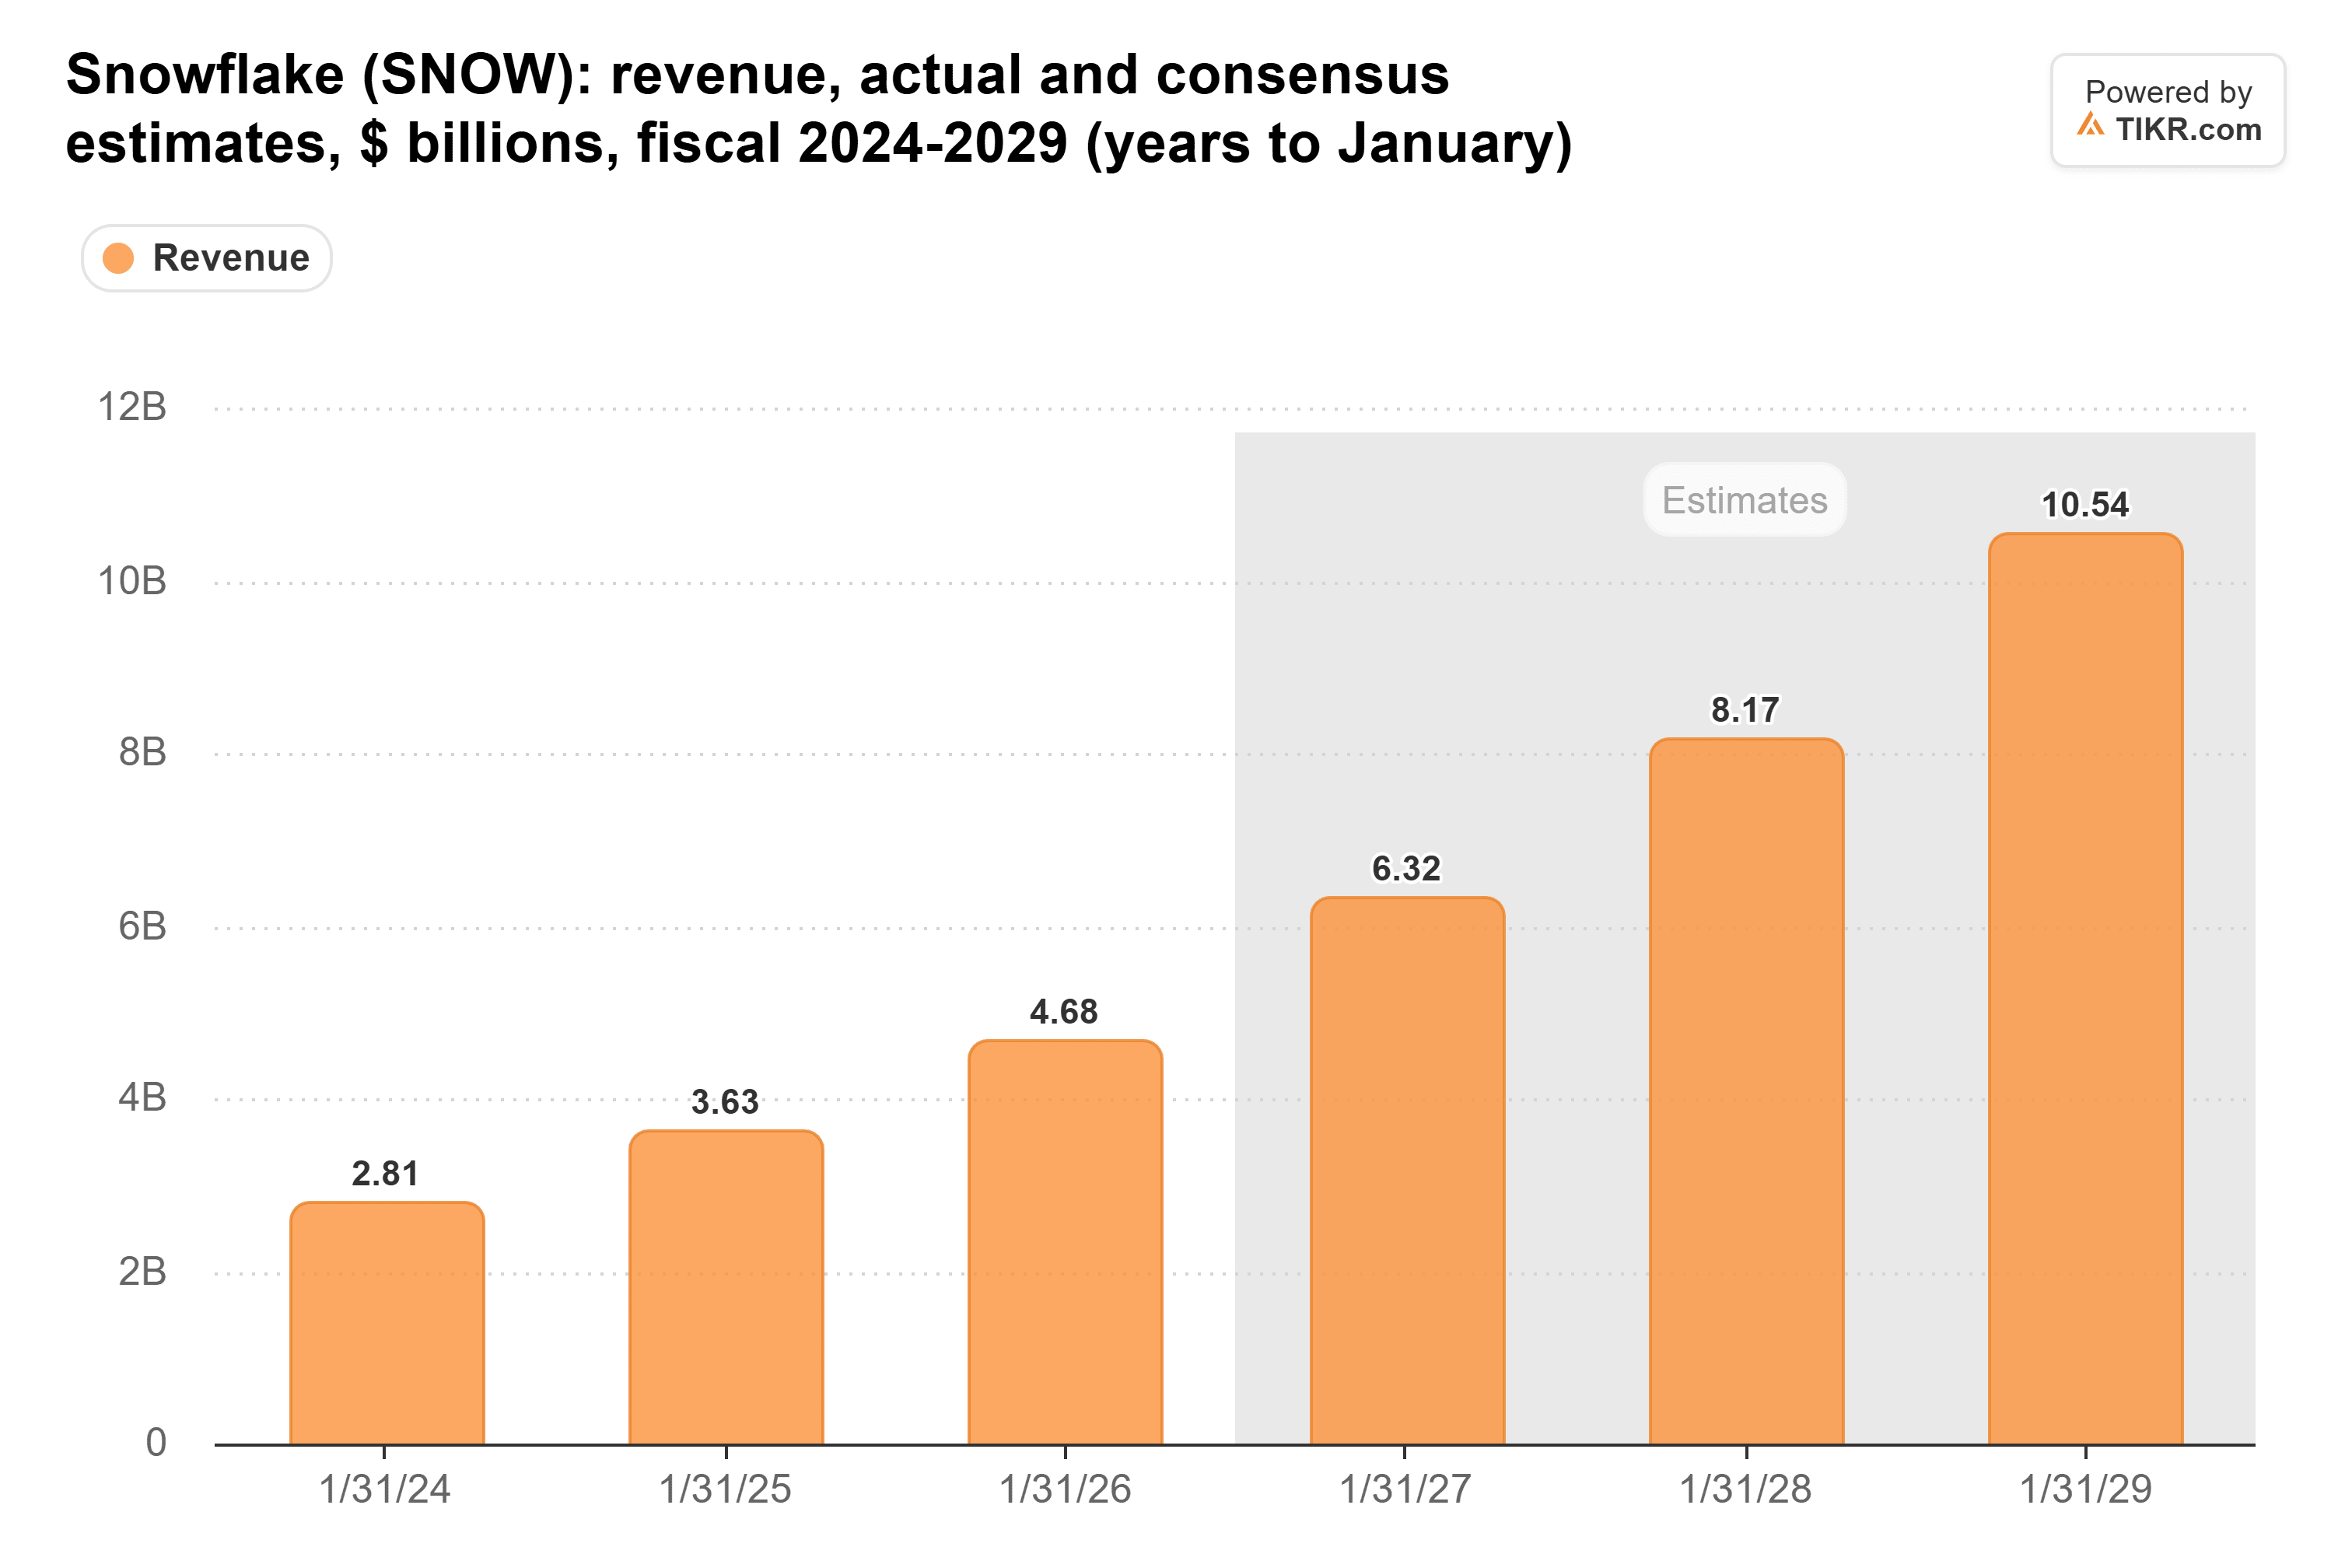
Gli analisti si aspettano $6,32 miliardi di ricavi per l'anno che termina a gennaio 2027, in aumento del 35%, poi una crescita del 29% in ciascuno dei due anni successivi. Niente nelle note degli analisti di questa settimana suggerisce che questi numeri scenderanno.
CrowdStrike pubblica i risultati il 1° dicembre, quindi fornisce la prima lettura sulla lista di Hedberg. Nell'ultimo trimestre, il suo nuovo ARR netto è balzato del 51% a un record di $332,8 milioni. Cloudflare, anch'essa nella sua lista, mostra quanto può costare una rapida crescita AI. I suoi ricavi del terzo trimestre sono aumentati del 39%, la crescita più rapida da quasi quattro anni, ma il suo margine lordo GAAP è sceso al 71,2% dal 74,0%.
Snowflake ha lo stesso rischio. Il suo margine lordo non-GAAP sui prodotti è sceso al 74,7% nell'ultimo trimestre dal 76,4% di un anno prima. Il management ha anche tagliato la sua previsione annuale per quel margine al 74% dal 75% poiché una parte maggiore del business proviene da carichi di lavoro AI.
Il calo arriva con uno sconto
Snowflake è stata scambiata a circa 101x gli utili forward prima del calo di venerdì. È sceso da 115x quando Evercore ISI ha alzato il suo target una settimana prima, e ben al di sotto della sua media triennale di 165x. Negli ultimi 90 giorni, gli analisti hanno alzato la loro stima EPS normalizzata per l'anno che termina a gennaio 2027 a $2,23 da $1,94, e per l'anno successivo a $3,06 da $2,70.
In sintesi: comprerei questo calo prima del 2 dicembre. Il titolo è diventato più economico mentre le stime sono salite, e nulla è cambiato nella società.
Il rapporto deve mostrare tre cose. I ricavi prodotti dovrebbero essere superiori al massimo della previsione di $1,593 miliardi. Il margine lordo sui prodotti dovrebbe essere del 74% o superiore. E la previsione per il quarto trimestre dovrebbe superare i circa $1,65 miliardi che implica l'outlook annuale. Se il margine scende sotto il 74%, il calo di questa settimana potrebbe non essere l'ultimo.
Quindi, quanto vale realmente il titolo Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!