Punti Chiave
- Alfred F. Kelly, Jr., direttore di Prologis ed ex CEO di Visa, ha acquistato azioni Prologis per $587,350 il 18 novembre a una media di $124,97 per azione.
- Il titolo è circa il 18% al di sotto del massimo di chiusura di luglio poiché i tassi d'interesse più alti pesano sui valori immobiliari, nonostante i risultati del terzo trimestre si siano mantenuti solidi.
- Anche EastGroup Properties ha registrato un terzo trimestre forte, il che suggerisce che non è la domanda di magazzini a frenare Prologis.
- Prologis scambia a circa 24x l'AFFO forward, al di sotto della sua media quinquennale di 27x, e il prezzo target medio degli analisti è ben al di sopra del prezzo attuale.
Alfred F. Kelly, Jr. si è unito al consiglio di amministrazione di Prologis (PLD) a giugno, dopo aver guidato Visa come CEO e poi come presidente esecutivo. Il 18 novembre, ha acquistato 4.700 azioni Prologis a una media ponderata di $124,97, per un totale di $587,350, secondo il modulo Form 4 depositato il giorno successivo.
Ha acquistato un titolo che il 19 novembre chiudeva circa il 18% al di sotto del suo massimo di chiusura del 16 luglio di $150,06. E il mercato degli affitti non sembra essere la ragione. Marshall Loeb, CEO del collega proprietario di magazzini EastGroup Properties (EGP), ha dichiarato a ottobre che gli affitti "sono stati molto più stabili di quanto i titoli dei giornali lascerebbero intendere".
La colpa è del mercato obbligazionario
Nel terzo trimestre, Prologis ha concordato di fondersi con il proprietario britannico di magazzini SEGRO. Gli azionisti di SEGRO hanno approvato l'accordo il 28 settembre e Prologis ha venduto $2,4 miliardi di nuove azioni per contribuire al pagamento. Si aspetta che l'operazione si chiuda nella prima metà del 2027. Poi i tassi sono schizzati. Nella conference call del 15 ottobre, il CEO di Prologis Dan Letter ha dichiarato: "Pensiamo che il recente movimento dei tassi rallenterà l'attività di transazione e potrebbe esercitare una certa pressione sui valori".
L'attività si è mantenuta solida. Il core FFO del terzo trimestre è salito a $1,60 per azione da $1,49 di un anno prima e l'occupazione ha chiuso il trimestre al 95,6%. Il trimestre di EastGroup è apparso molto simile: l'occupazione media è salita al 96,1% dal 95,7% e il NOI delle proprietà esistenti è cresciuto del 7,1% su base monetaria. Eppure il titolo di EastGroup è salito di circa il 10% nell'ultimo anno, mentre quello di Prologis non si è mosso.
TIKR monitora 17 analisti su Prologis. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Prologis, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Prologis
Un grande passo per un nuovo direttore
Prima di questo acquisto, Kelly deteneva direttamente 278 azioni Prologis, con altre 286 detenute dal coniuge. La sua partecipazione diretta è ora di 4.978 azioni, circa 18 volte tanto, per un valore di circa $622.000 al prezzo pagato. Sono soldi veri da parte di qualcuno che è nel consiglio da meno di cinque mesi.
I numeri lo supportano?
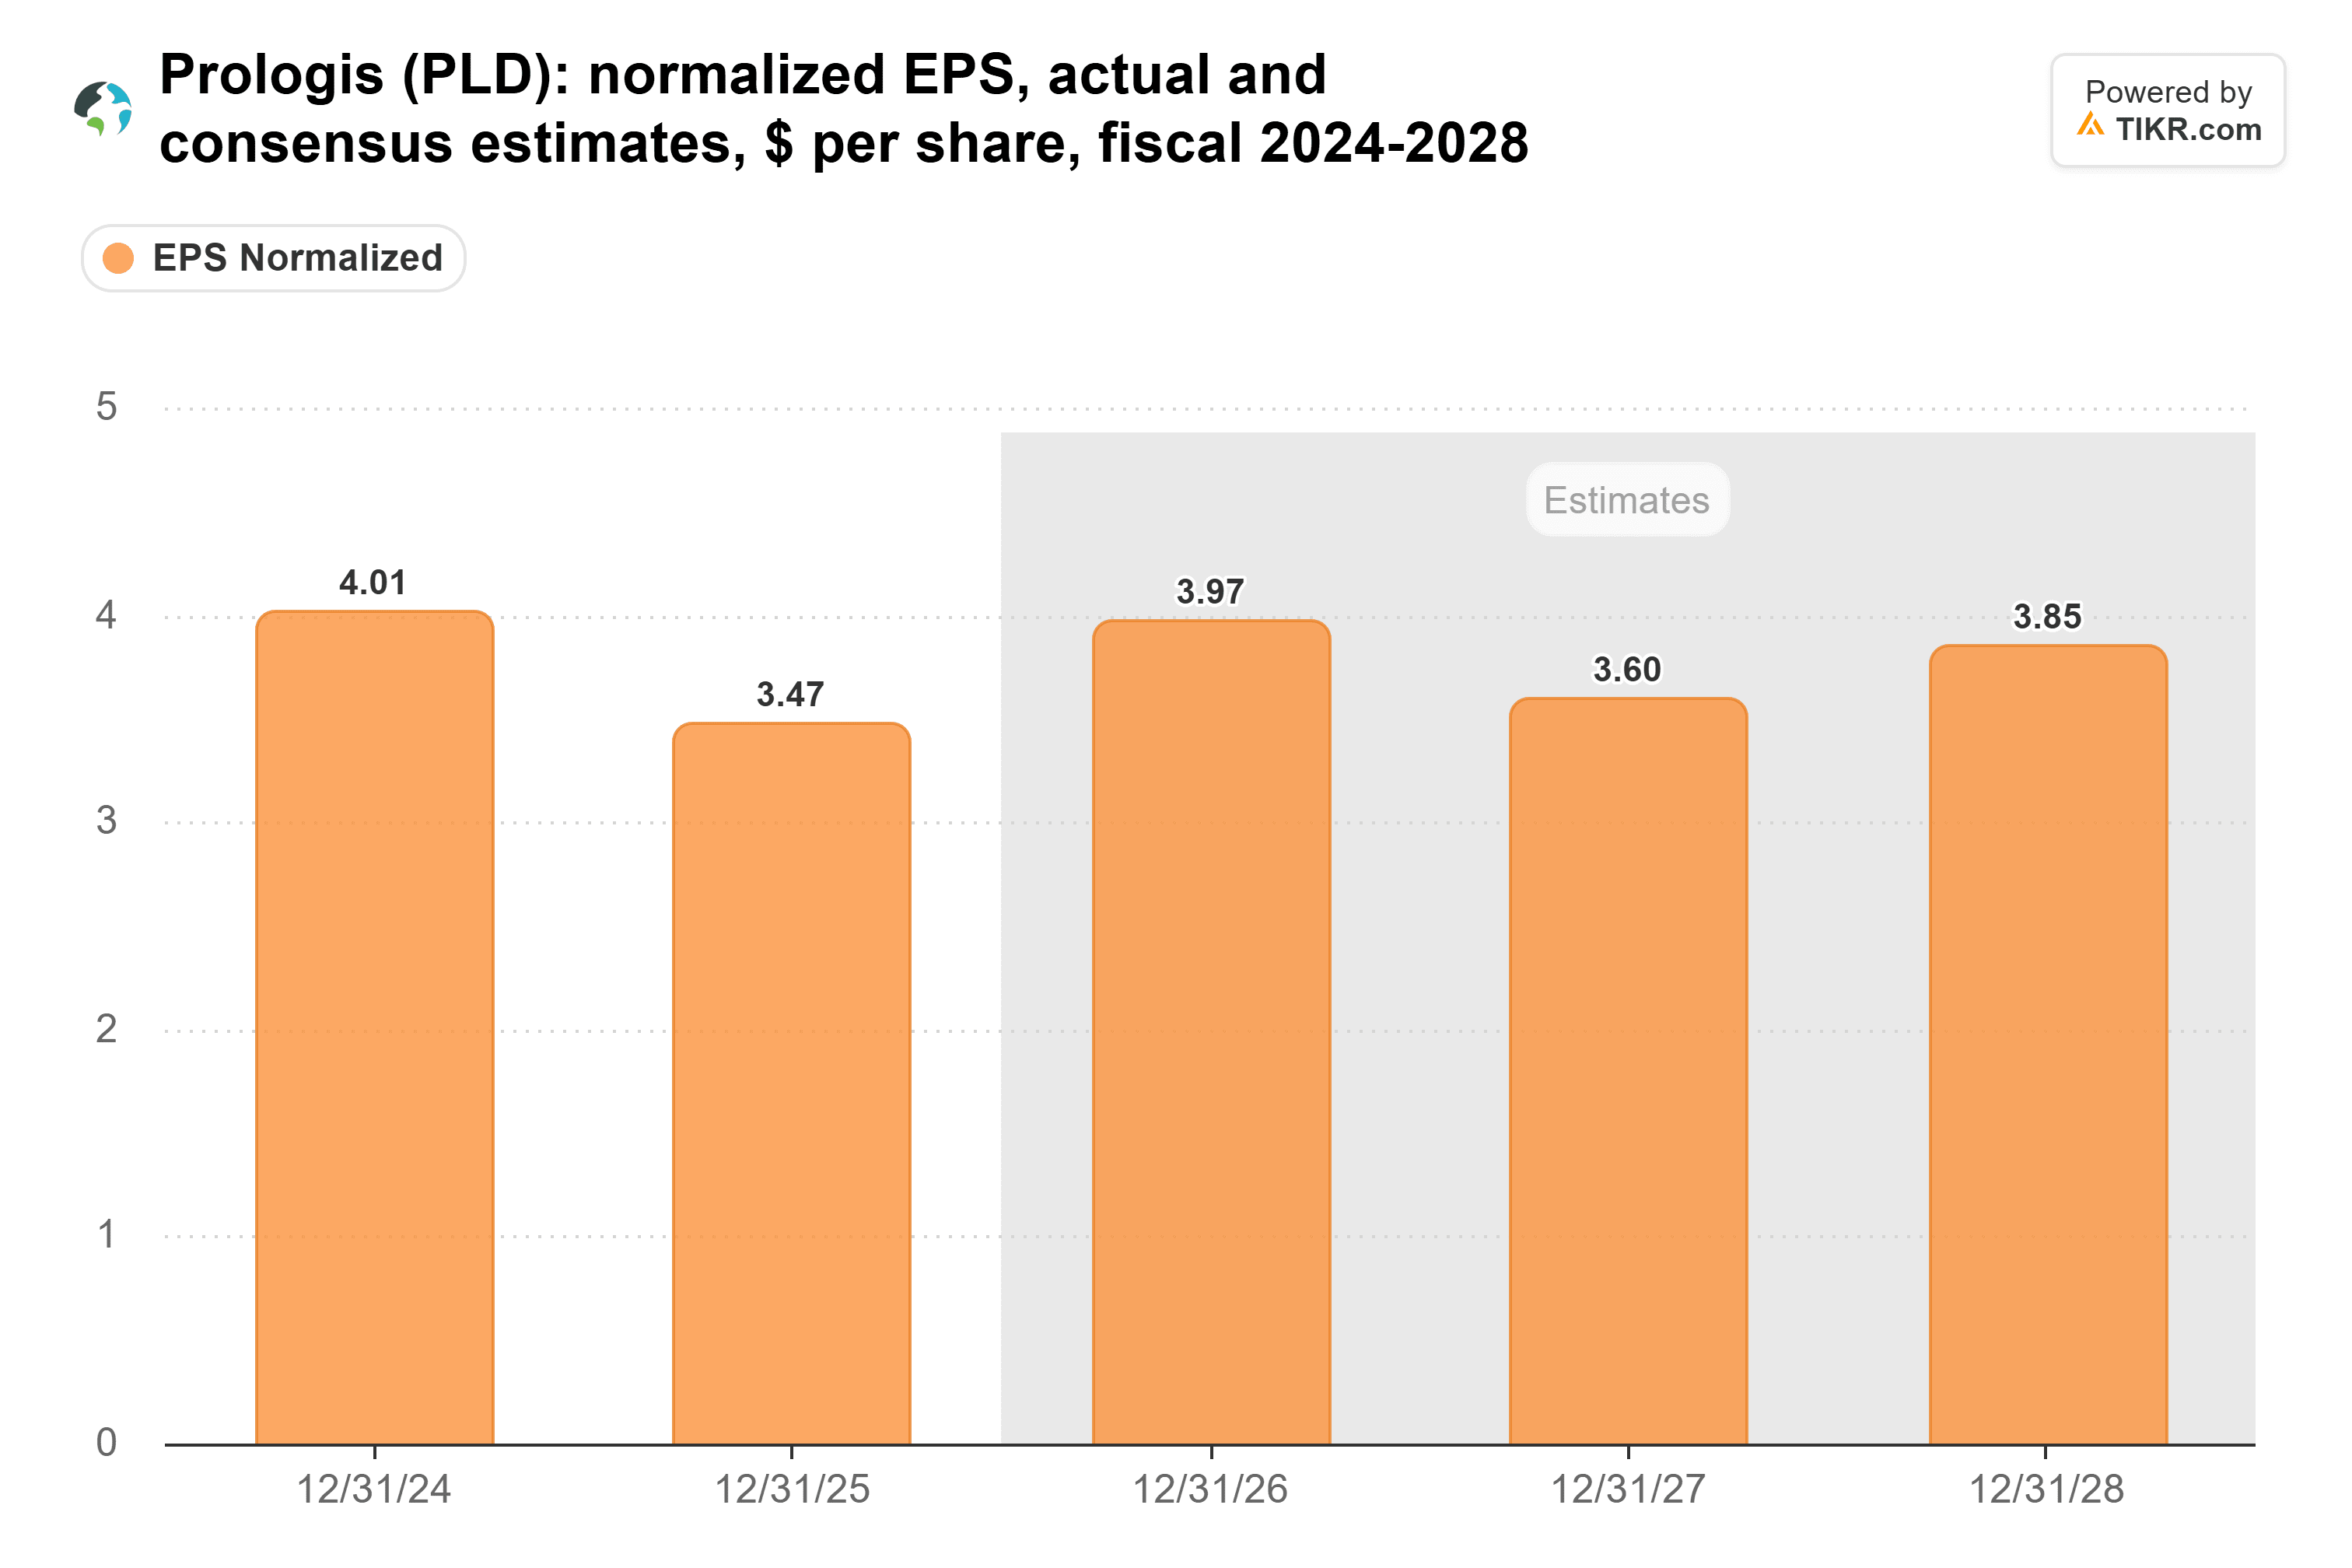
I pochi analisti che prevedono l'EPS normalizzato hanno alzato le loro stime. Il consenso per il 2026 è salito a $3,96 da $3,26 tre mesi fa, e quello per il 2027 a $3,60 da $3,40.
Per una REIT, però, è il core FFO la cifra che conta. A ottobre, Prologis ha ristretto le sue previsioni di core FFO per il 2026 a $6,25-$6,29 per azione, da $6,22-$6,30, pur avendo ridotto le prospettive di utile netto a $4,05-$4,15 da $4,40-4,55.
Kelly ha anche pagato un multiplo inferiore alla media. A $124,97, Prologis scambia a circa 24x l'AFFO che gli analisti si aspettano nei prossimi 12 mesi, al di sotto della sua media quinquennale di 27x.
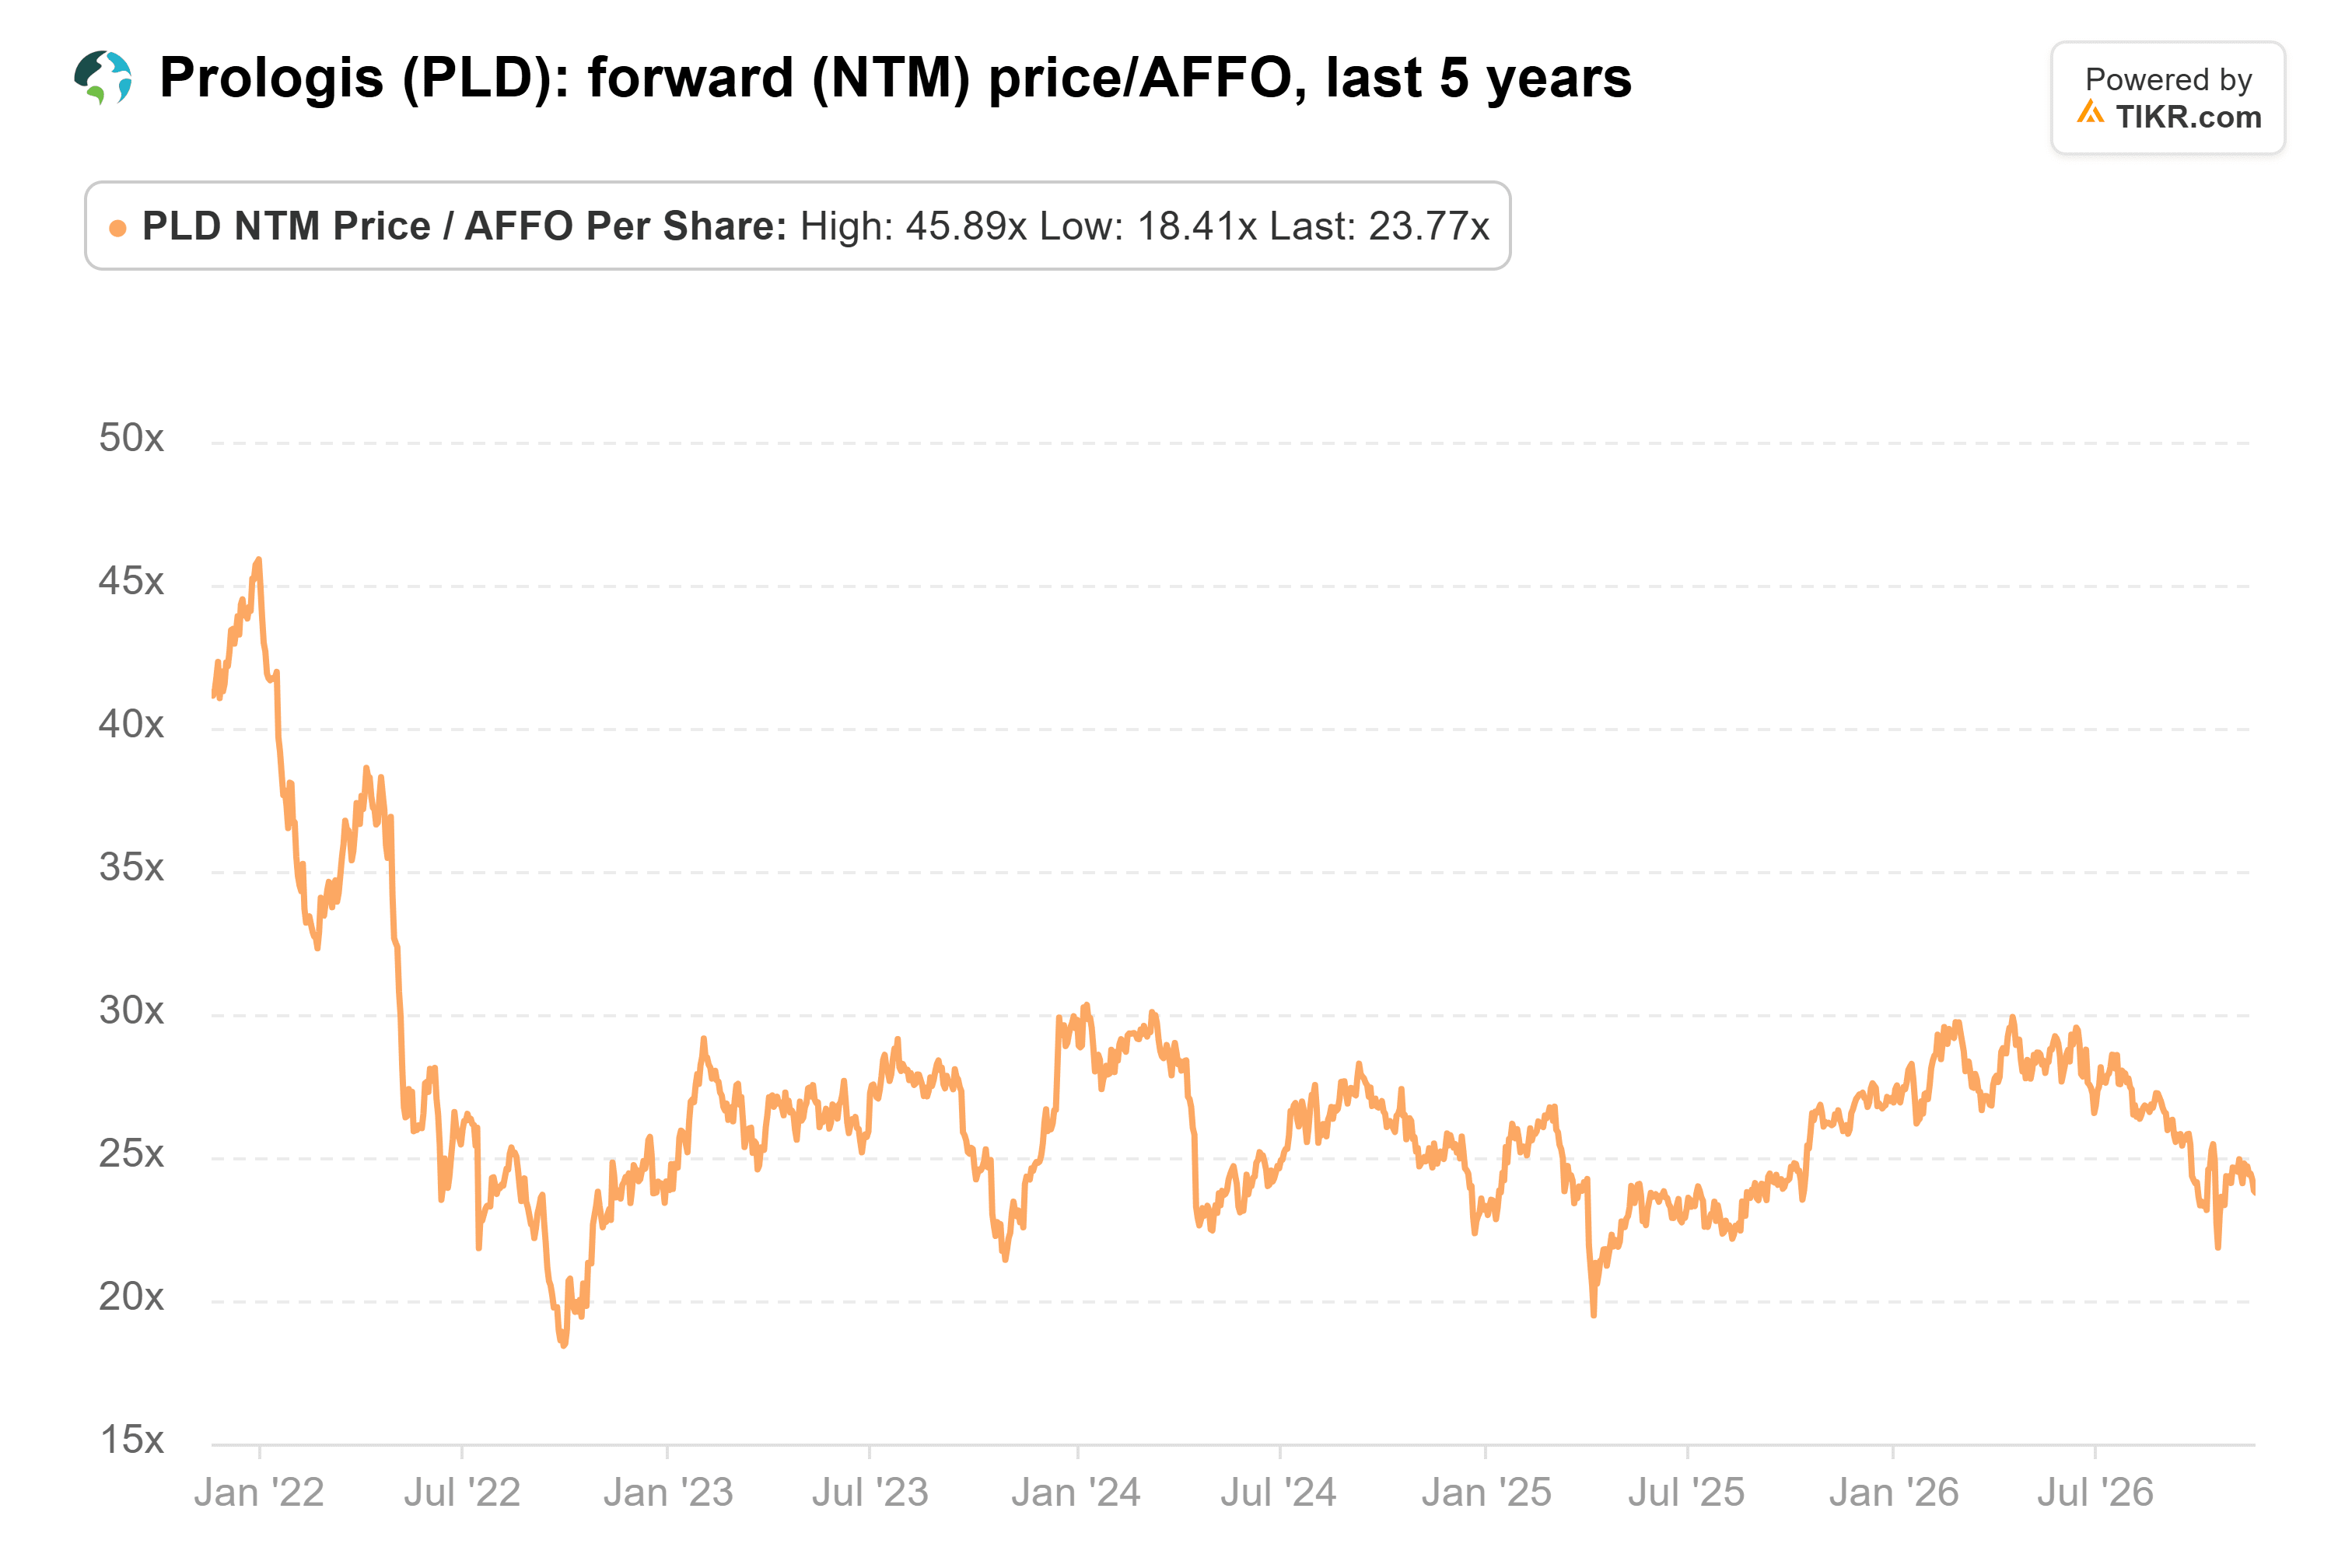
È arrivato a essere economico fino a 18x nel settembre 2022, quindi c'è spazio per scendere se i tassi continuano a salire.
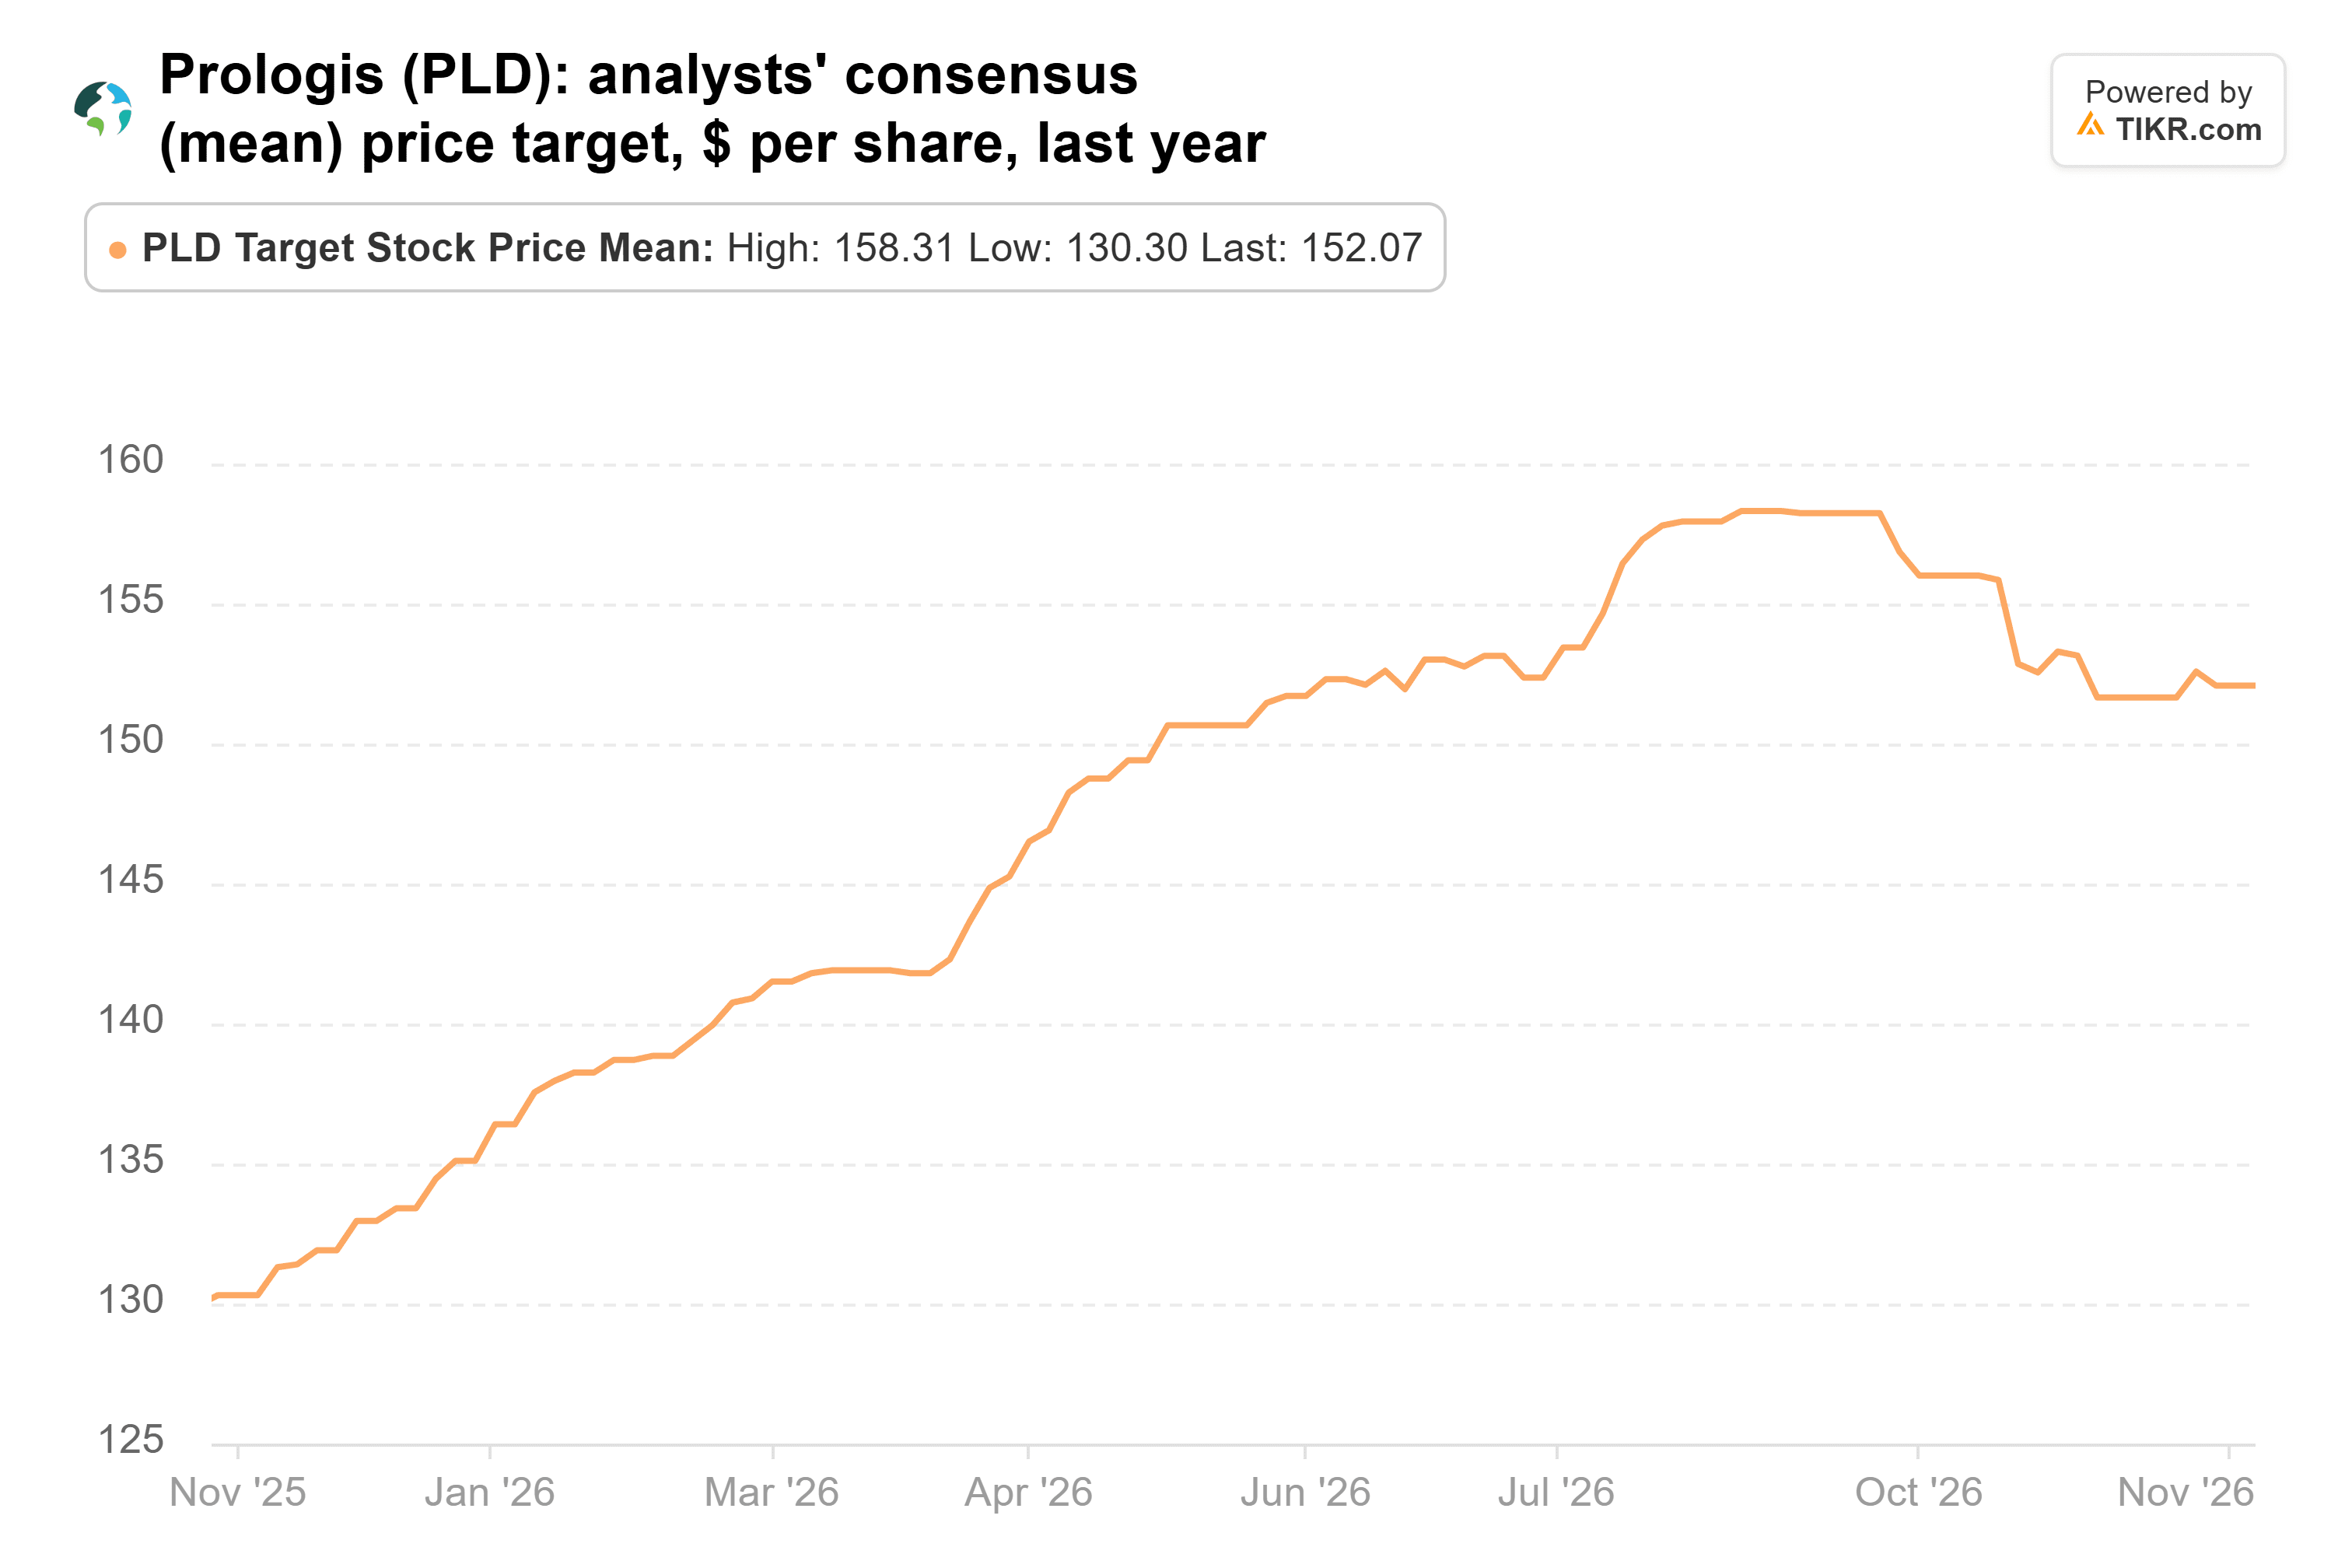
Il prezzo target medio è di $152, circa il 23% al di sopra della chiusura del 19 novembre di $123,36, e anche il target più basso, $136, è al di sopra. Truist ha tagliato il suo target a $141 da $162 alla fine di ottobre ma ha mantenuto il rating Compra. Raymond James ha aggiornato il titolo a Outperform da Market Perform con un target di $163 il 21 ottobre.
Cosa deve andare per il verso giusto
I dati danno un certo supporto al suo acquisto. L'attività è in crescita, il titolo scambia al di sotto del suo multiplo abituale e ogni target degli analisti si trova al di sopra del prezzo. Il rischio è che i tassi continuino a salire e spingano ulteriormente al ribasso i valori immobiliari. Circa il 95% del debito di Prologis è a tasso fisso, però, con una scadenza media residua di circa otto anni.
Tuttavia, un acquisto da parte di un direttore è un segnale, e il caso si basa sull'attività. La prossima prova arriverà con i risultati del quarto trimestre a gennaio. Osserva se la variazione del canone al rinnovo si mantiene vicina al 38% del terzo trimestre e cosa Prologis prevede per il core FFO del 2027.
Quindi, quanto vale realmente il titolo Prologis?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Prologis. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!