Punti Chiave
- Il 20 novembre, Bank of America ha tagliato il suo prezzo obiettivo su Snowflake a $400 da $470, mantenendo la raccomandazione Buy, lasciando un potenziale rialzo del 56%.
- Datadog ha fornito previsioni per il quarto trimestre sostanzialmente invariate, mentre MongoDB pubblica i risultati il 1° dicembre, il giorno prima di Snowflake.
- Sugli utili consensuali per l'anno che termina a gennaio 2029, $400 rappresentano un multiplo di 92x, inferiore ai 106x a cui Snowflake scambia attualmente.
- L'obiettivo sembra raggiungibile, ma quegli utili rettificati escludono la remunerazione in azioni, quindi la diluizione è il rischio da monitorare.
Snowflake (SNOW) è sceso del 33% rispetto al massimo di settembre, e Bank of America scommette ancora su un rimbalzo in vista della pubblicazione dei risultati del 2 dicembre. Il 20 novembre, l'analista Koji Ikeda ha mantenuto la sua raccomandazione Buy ma ha tagliato il suo obiettivo a $400 da $470, comunque superiore del 56% rispetto al prezzo delle azioni.
La chiamata arriva tra due rapporti di società comparabili. Datadog (DDOG), che fattura anch'essa in base al consumo, ha fornito il 4 novembre previsioni per il quarto trimestre sostanzialmente invariate, mentre MongoDB (MDB), una rivale per gli stessi budget di dati per l'IA, pubblica i risultati il 1° dicembre.
Nessuna cattiva notizia da Snowflake stessa
L'ultimo rapporto di Snowflake, del 2 settembre, ha mostrato una crescita dei ricavi da prodotto che accelera per il terzo trimestre consecutivo, al 37%, e ha alzato le previsioni per l'intero anno a una crescita del 36%. Il punto debole è stato il backlog: gli obblighi di prestazione residui sono scesi a $9,00 miliardi al 31 luglio da $9,77 miliardi di gennaio.
Poi, il 4 novembre, Datadog ha fatto crescere i ricavi del terzo trimestre del 35% a $1,20 miliardi, ma ha previsto per il quarto trimestre ricavi tra $1,19 e $1,20 miliardi, dopo che il suo cliente più grande ha ridotto il consumo. La base clienti di Snowflake appare diversa: il CEO Sridhar Ramaswamy ha dichiarato durante la conference call del secondo trimestre che le aziende native dell'IA "continuano a rappresentare una piccola parte del nostro flusso di ricavi complessivo".
BofA ha tagliato, ma resta comunque acquirente
Il taglio di BofA segue quello di UBS a $450 da $500 del 18 novembre, sebbene UBS abbia affermato che i controlli su partner e clienti indicano una sana adozione di CoCo, l'agente di IA di Snowflake per gli sviluppatori. Evercore ISI è andata nella direzione opposta il 12 novembre, alzando il suo obiettivo a $430 da $360. Ciò lascia l'obiettivo di BofA dell'8% inferiore al consenso di $433.
TIKR monitora 51 analisti su Snowflake. Quanti dicono "Buy"?
Vedi la suddivisione completa delle raccomandazioni Buy, Hold e Sell su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi le raccomandazioni degli analisti su Snowflake
Il target di $400 è realistico?
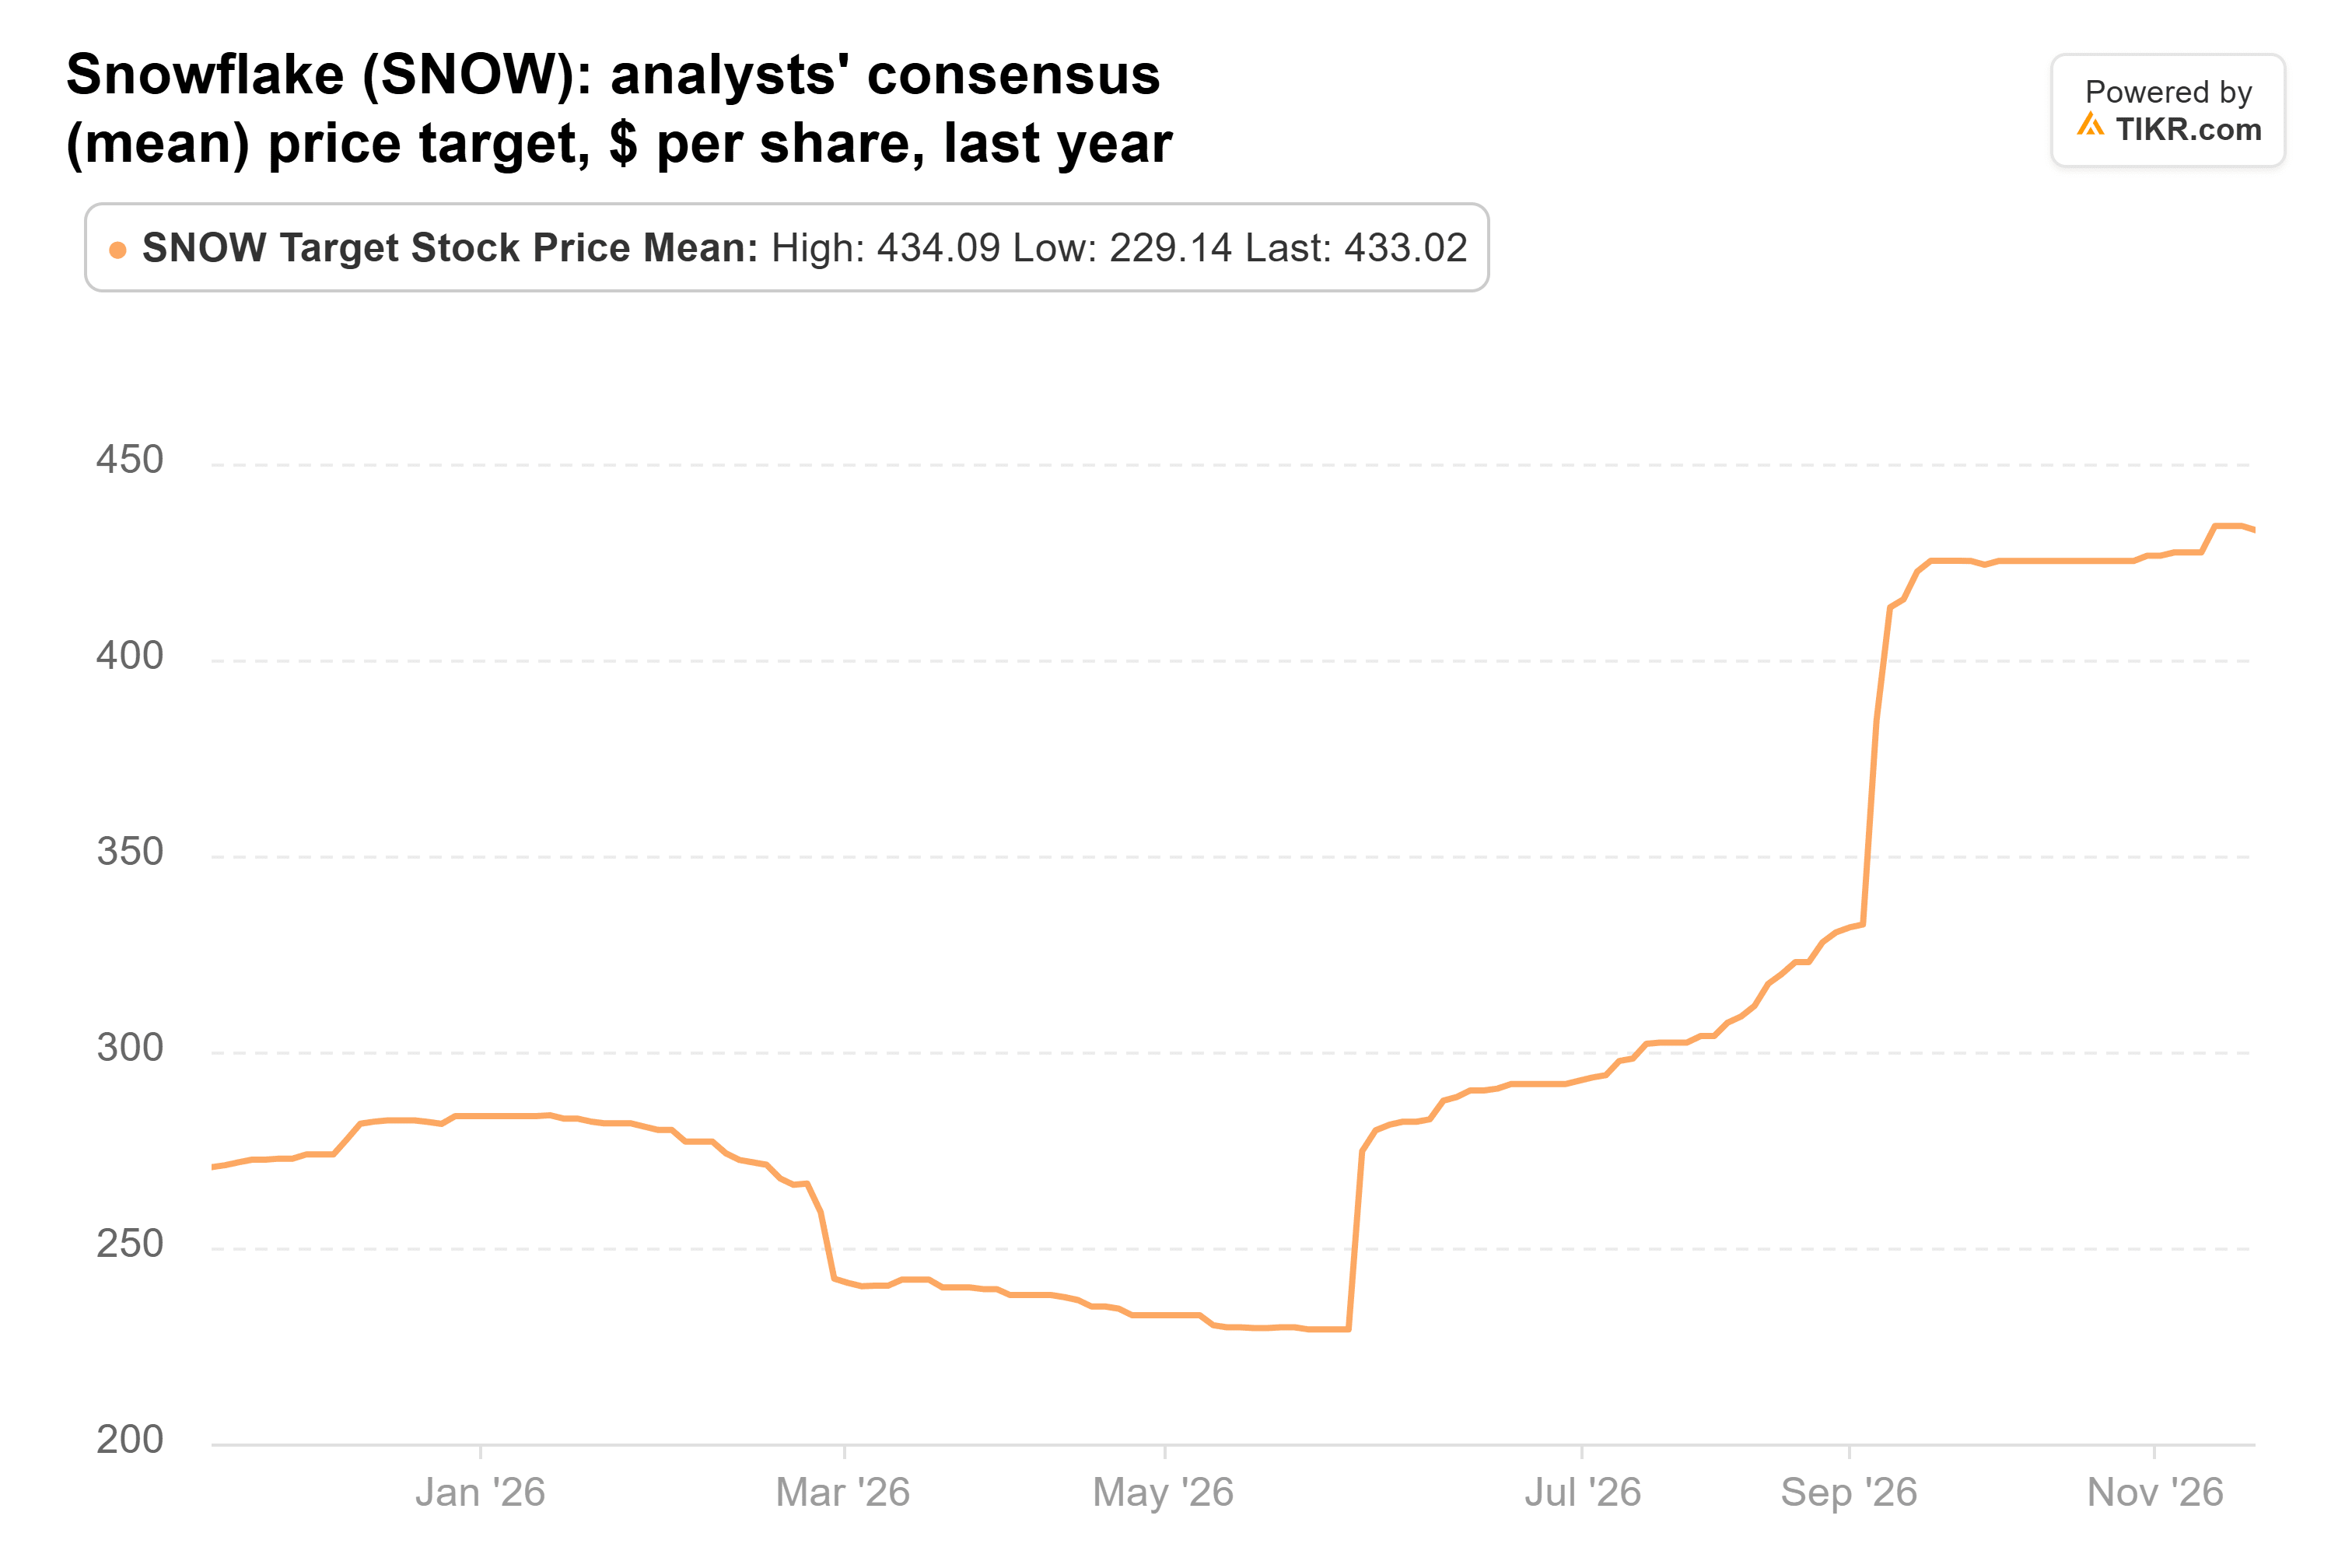
L'obiettivo medio di Wall Street è salito da $271 di un anno fa a $433, e anche l'obiettivo più basso, $280, si colloca sopra il prezzo delle azioni di $257.
L'EPS rettificato consensuale per l'anno che termina a gennaio 2027 è di $2,23, in aumento rispetto a $1,94 di tre mesi fa, e gli analisti prevedono che raggiunga $4,33 nell'anno che termina a gennaio 2029:
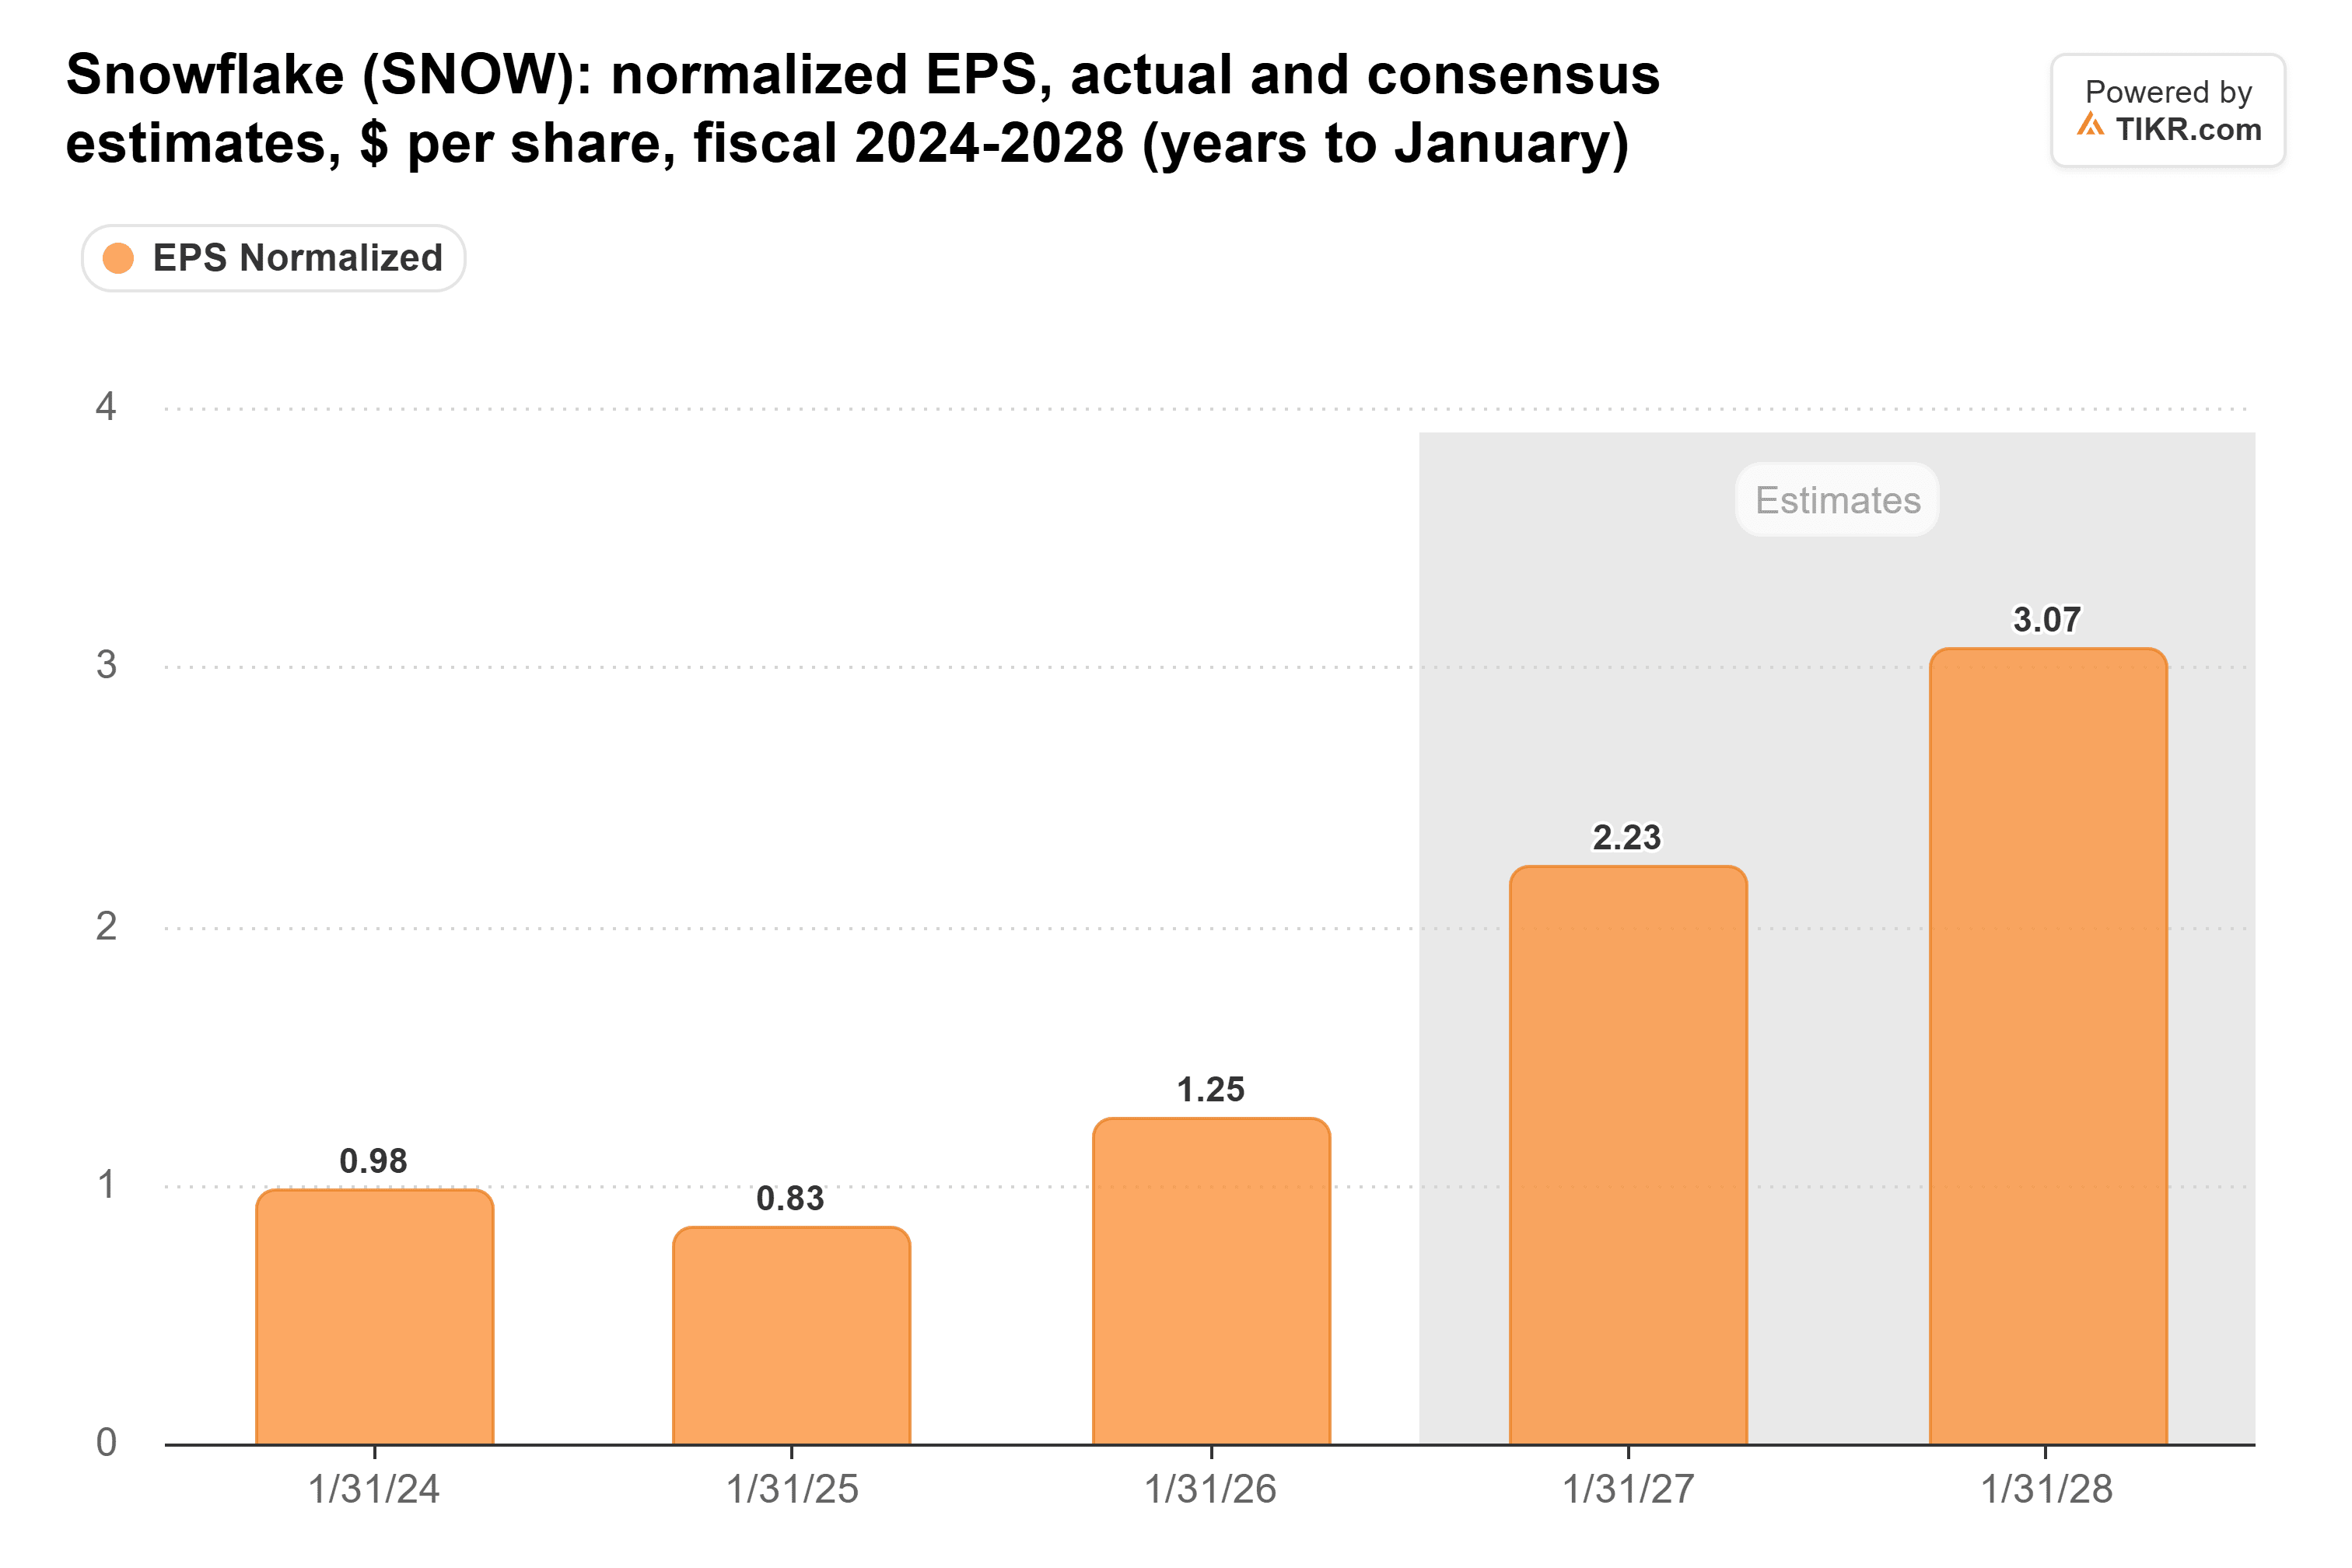
BofA non ha pubblicato i suoi calcoli, ma secondo i miei, $400 rappresentano un multiplo di 92x su quei $4,33, inferiore ai 106x a cui l'azione ha chiuso il 19 novembre e alla sua media triennale di 165x. Quindi l'obiettivo richiede che gli utili crescano del 71%, lasciando spazio affinché il multiplo si riduca del 13%.
La remunerazione in azioni è il punto critico
Quegli utili rettificati escludono la remunerazione in azioni, che rappresentava il 34% dei ricavi nell'anno terminato a gennaio 2026. Le azioni diluite sono salite a 349,26 milioni nel secondo trimestre da 335,22 milioni di un anno prima, e l'EPS GAAP consensuale rimane negativo fino all'esercizio 2029. La direzione si pone come obiettivo una remunerazione in azioni pari al 27% dei ricavi in questo esercizio fiscale e un profitto GAAP nel quarto trimestre dell'esercizio 2028.
Quindi l'obiettivo di $400 di BofA è raggiungibile secondo le stesse stime di Wall Street, e io mi allineerei alla chiamata. Ciò che monitorerei è quanto di quella crescita raggiunge effettivamente ogni azione. MongoDB, che ha fatto crescere i ricavi del trimestre di luglio del 30% a $771,8 milioni, pubblica i risultati per prima. Poi Snowflake ha bisogno di ricavi da prodotto superiori alla sua previsione di $1.588-1.593 milioni e di un backlog superiore a $9,00 miliardi, con la remunerazione in azioni che si avvicina a quel 27%.
Quindi, qual è il valore reale dell'azione Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime consensuali di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!