Punti Chiave
- Scott Galloway ha affermato che NVIDIA ha "probabilmente il vantaggio competitivo più ampio di qualsiasi azienda nell'IA" dopo le dimissioni di Jensen Huang da CEO.
- Questo vantaggio competitivo è il prodotto stesso di NVIDIA, e un margine lordo del 75,0% nel trimestre di luglio 2026 mostra che gli acquirenti sono ancora disposti a pagare un prezzo elevato per esso.
- Gli analisti si aspettano ricavi per 689 miliardi di dollari nell'anno che termina a gennaio 2028, sebbene i chip di Alphabet e Amazon stiano iniziando a raggiungere acquirenti esterni.
- Il titolo scambia a 14 volte gli utili futuri, il livello più basso degli ultimi cinque anni, e le previsioni sui margini del 17 novembre rappresentano la prossima prova.
NVIDIA (NVDA) pubblicherà i risultati il 17 novembre, il suo primo rapporto trimestrale senza Jensen Huang. Il co-fondatore si è dimesso da CEO il 12 novembre, quattro giorni dopo che il consiglio di amministrazione ha aperto un'indagine su segnalazioni secondo cui sarebbe stato oggetto di un'operazione di intelligence straniera, e quel giorno il titolo ha chiuso in calo del 4,34% a $166,19.
Wall Street non l'ha presa bene. Il 13 novembre, HSBC ha declassato il titolo a Hold e ha tagliato il suo target price a $170 da $365, affermando che l'incertezza durerà "finché non sarà delineato un piano di successione permanente".
Scott Galloway la vede diversamente. Su Pivot, il professore della NYU Stern ha affermato che lo scenario ribassista "è che scopriranno che il 20% delle vendite di chip andava ad attori malevoli".
Poi ha aggiunto: "Probabilmente non è così. E questa azienda ha probabilmente il vantaggio competitivo più ampio di qualsiasi azienda nell'IA".
I numeri lo confermano. Il vantaggio competitivo è il prodotto stesso, e gli acquirenti non hanno ancora trovato un'alternativa migliore.
Esaurito fino al 2027
Partiamo dalla domanda. Ryan Vlastelica, reporter azionario di Bloomberg, ha dichiarato su Bloomberg Tech che quasi tutti gli analisti e gli investitori con cui aveva parlato vedono i fondamentali di NVIDIA come intatti. "È praticamente esaurita fino al 2027", ha detto.
Le stime degli analisti mostrano quanto potenziale di crescita racchiude quel portafoglio ordini:
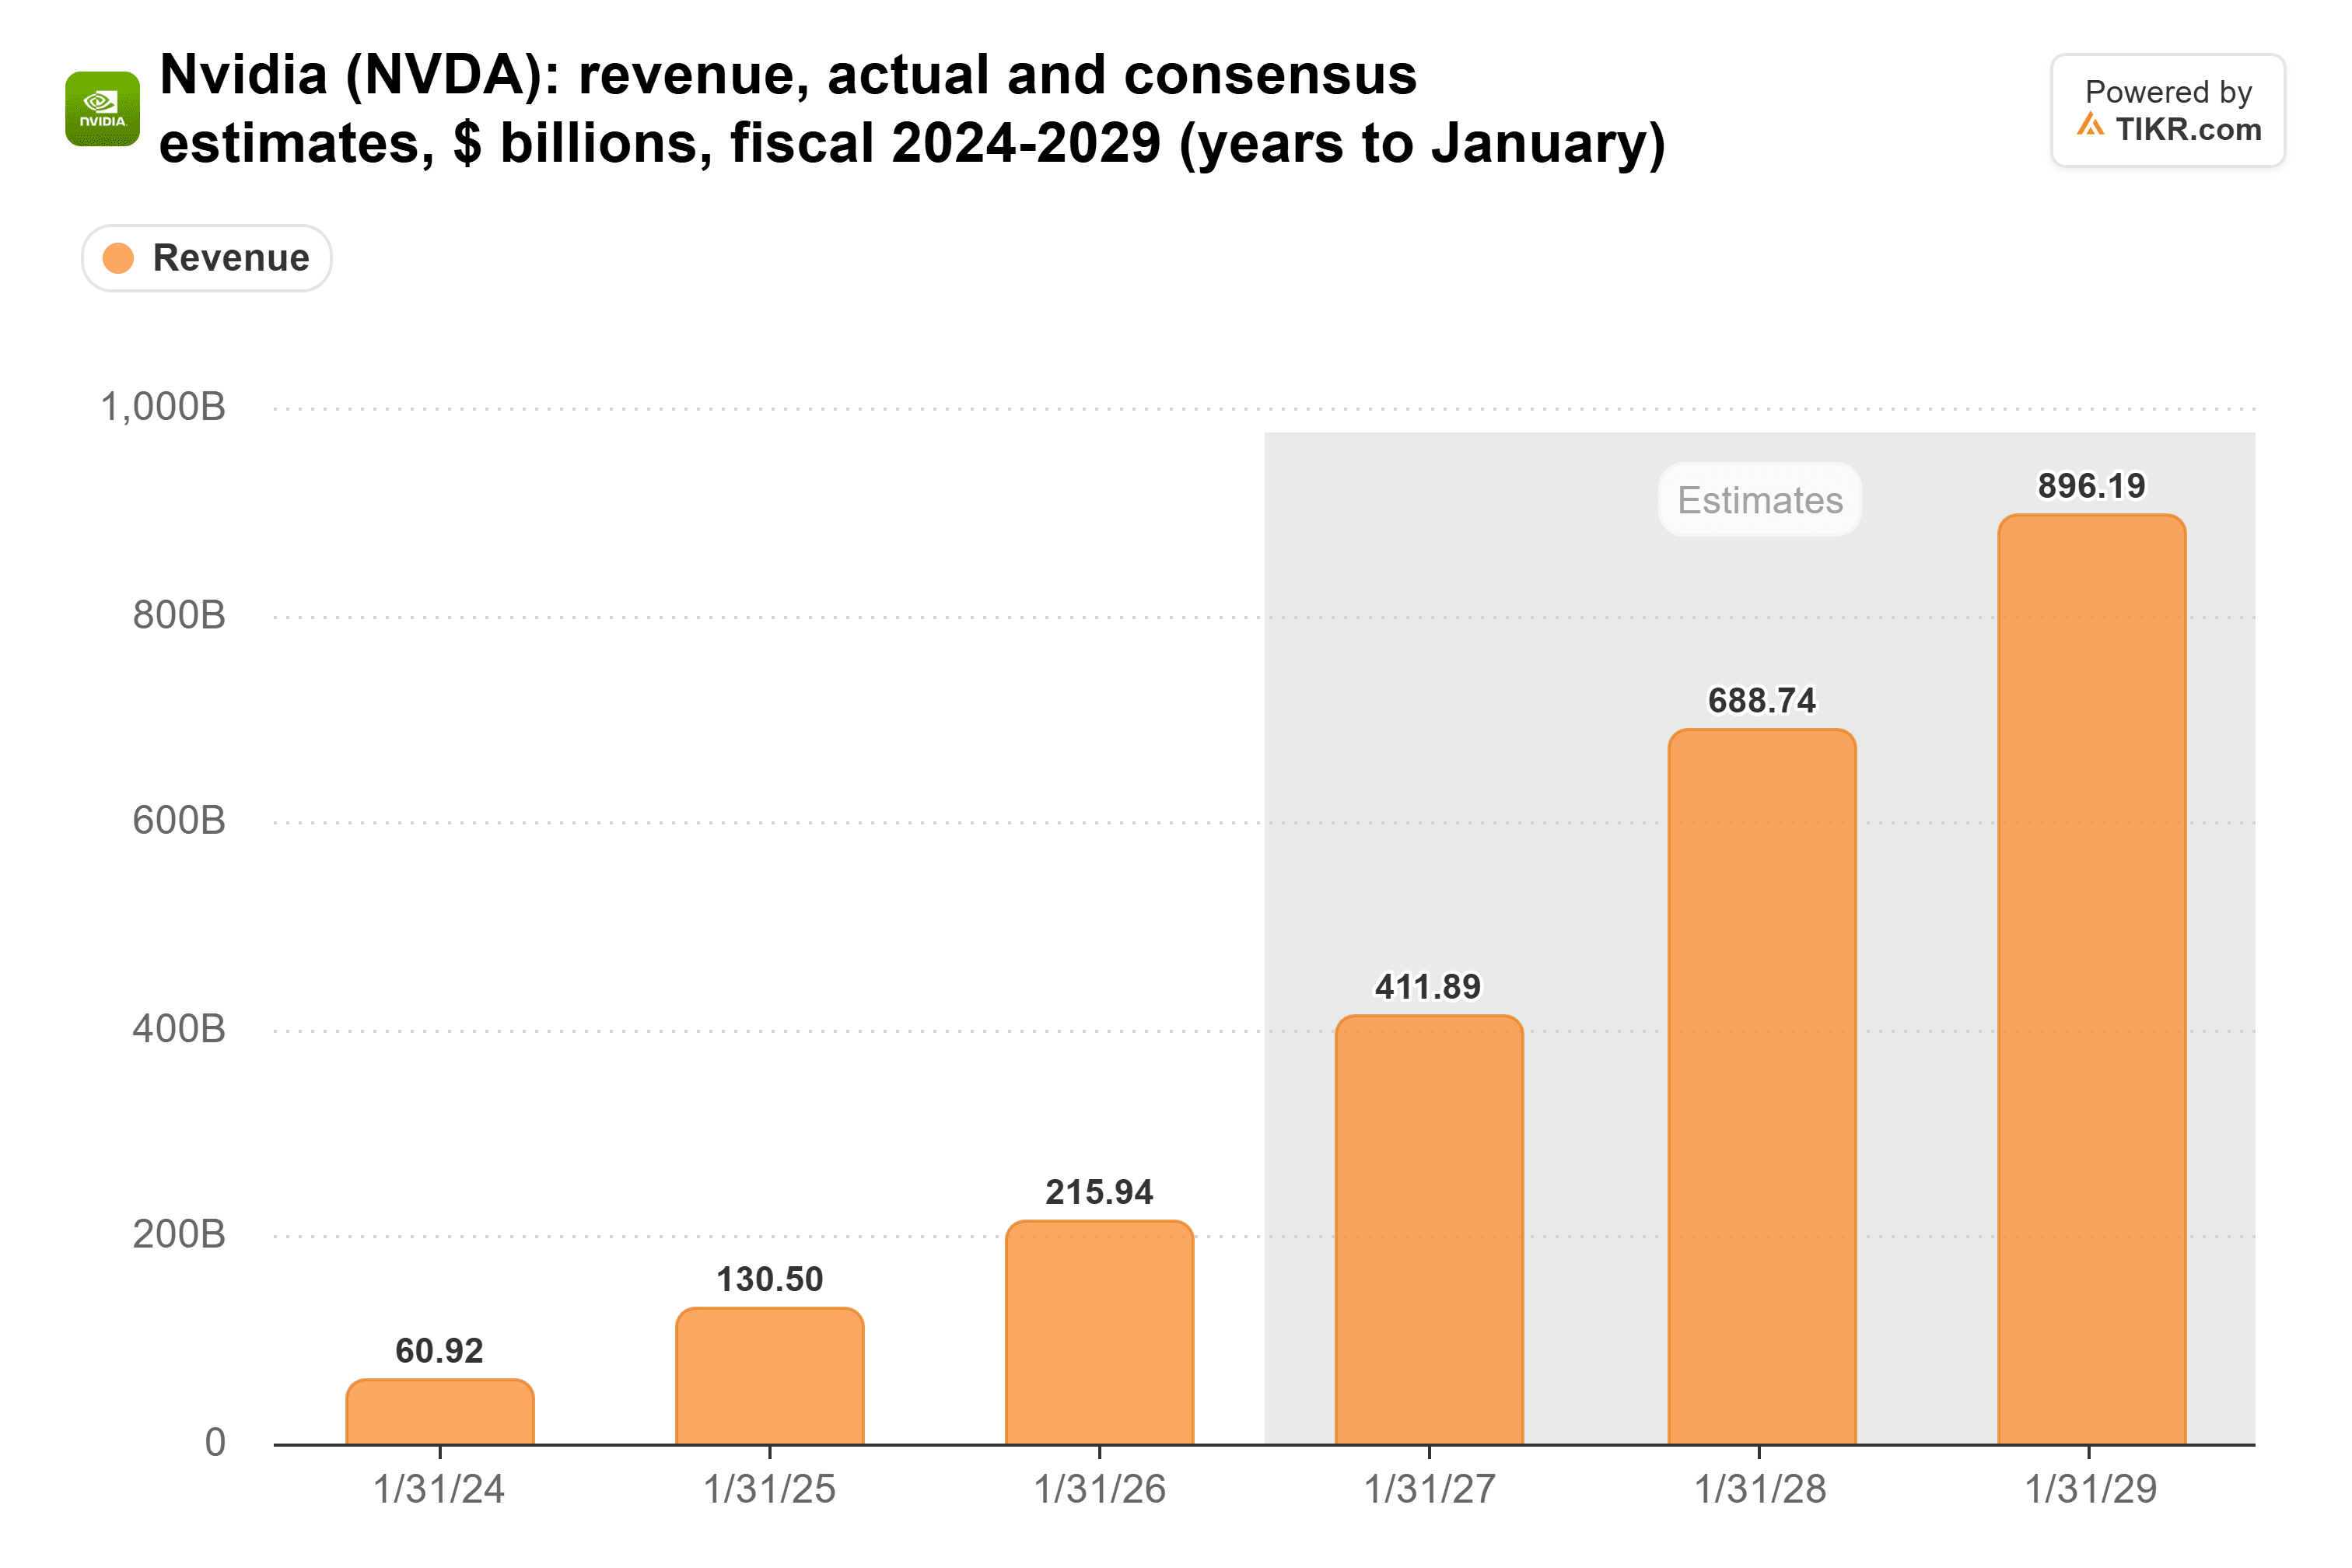
I ricavi sono stati di 216 miliardi di dollari nell'anno terminato a gennaio 2026. Il consenso prevede 412 miliardi di dollari per l'anno che termina a gennaio 2027, e poi 689 miliardi di dollari per l'anno successivo, che copre gran parte del calendario 2027. Ad agosto, il management ha fornito previsioni di una crescita di circa il 70% per quell'anno e ha affermato che il limite è dato da quanto i suoi fornitori possono produrre. Un nuovo CEO non annulla ordini già effettuati.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Nvidia
Gli acquirenti pagano ancora un prezzo elevato
Il potere di fissazione dei prezzi è il segno più chiaro di un vantaggio competitivo, e il margine lordo di NVIDIA è rimasto negli anni '70 per tre esercizi consecutivi:
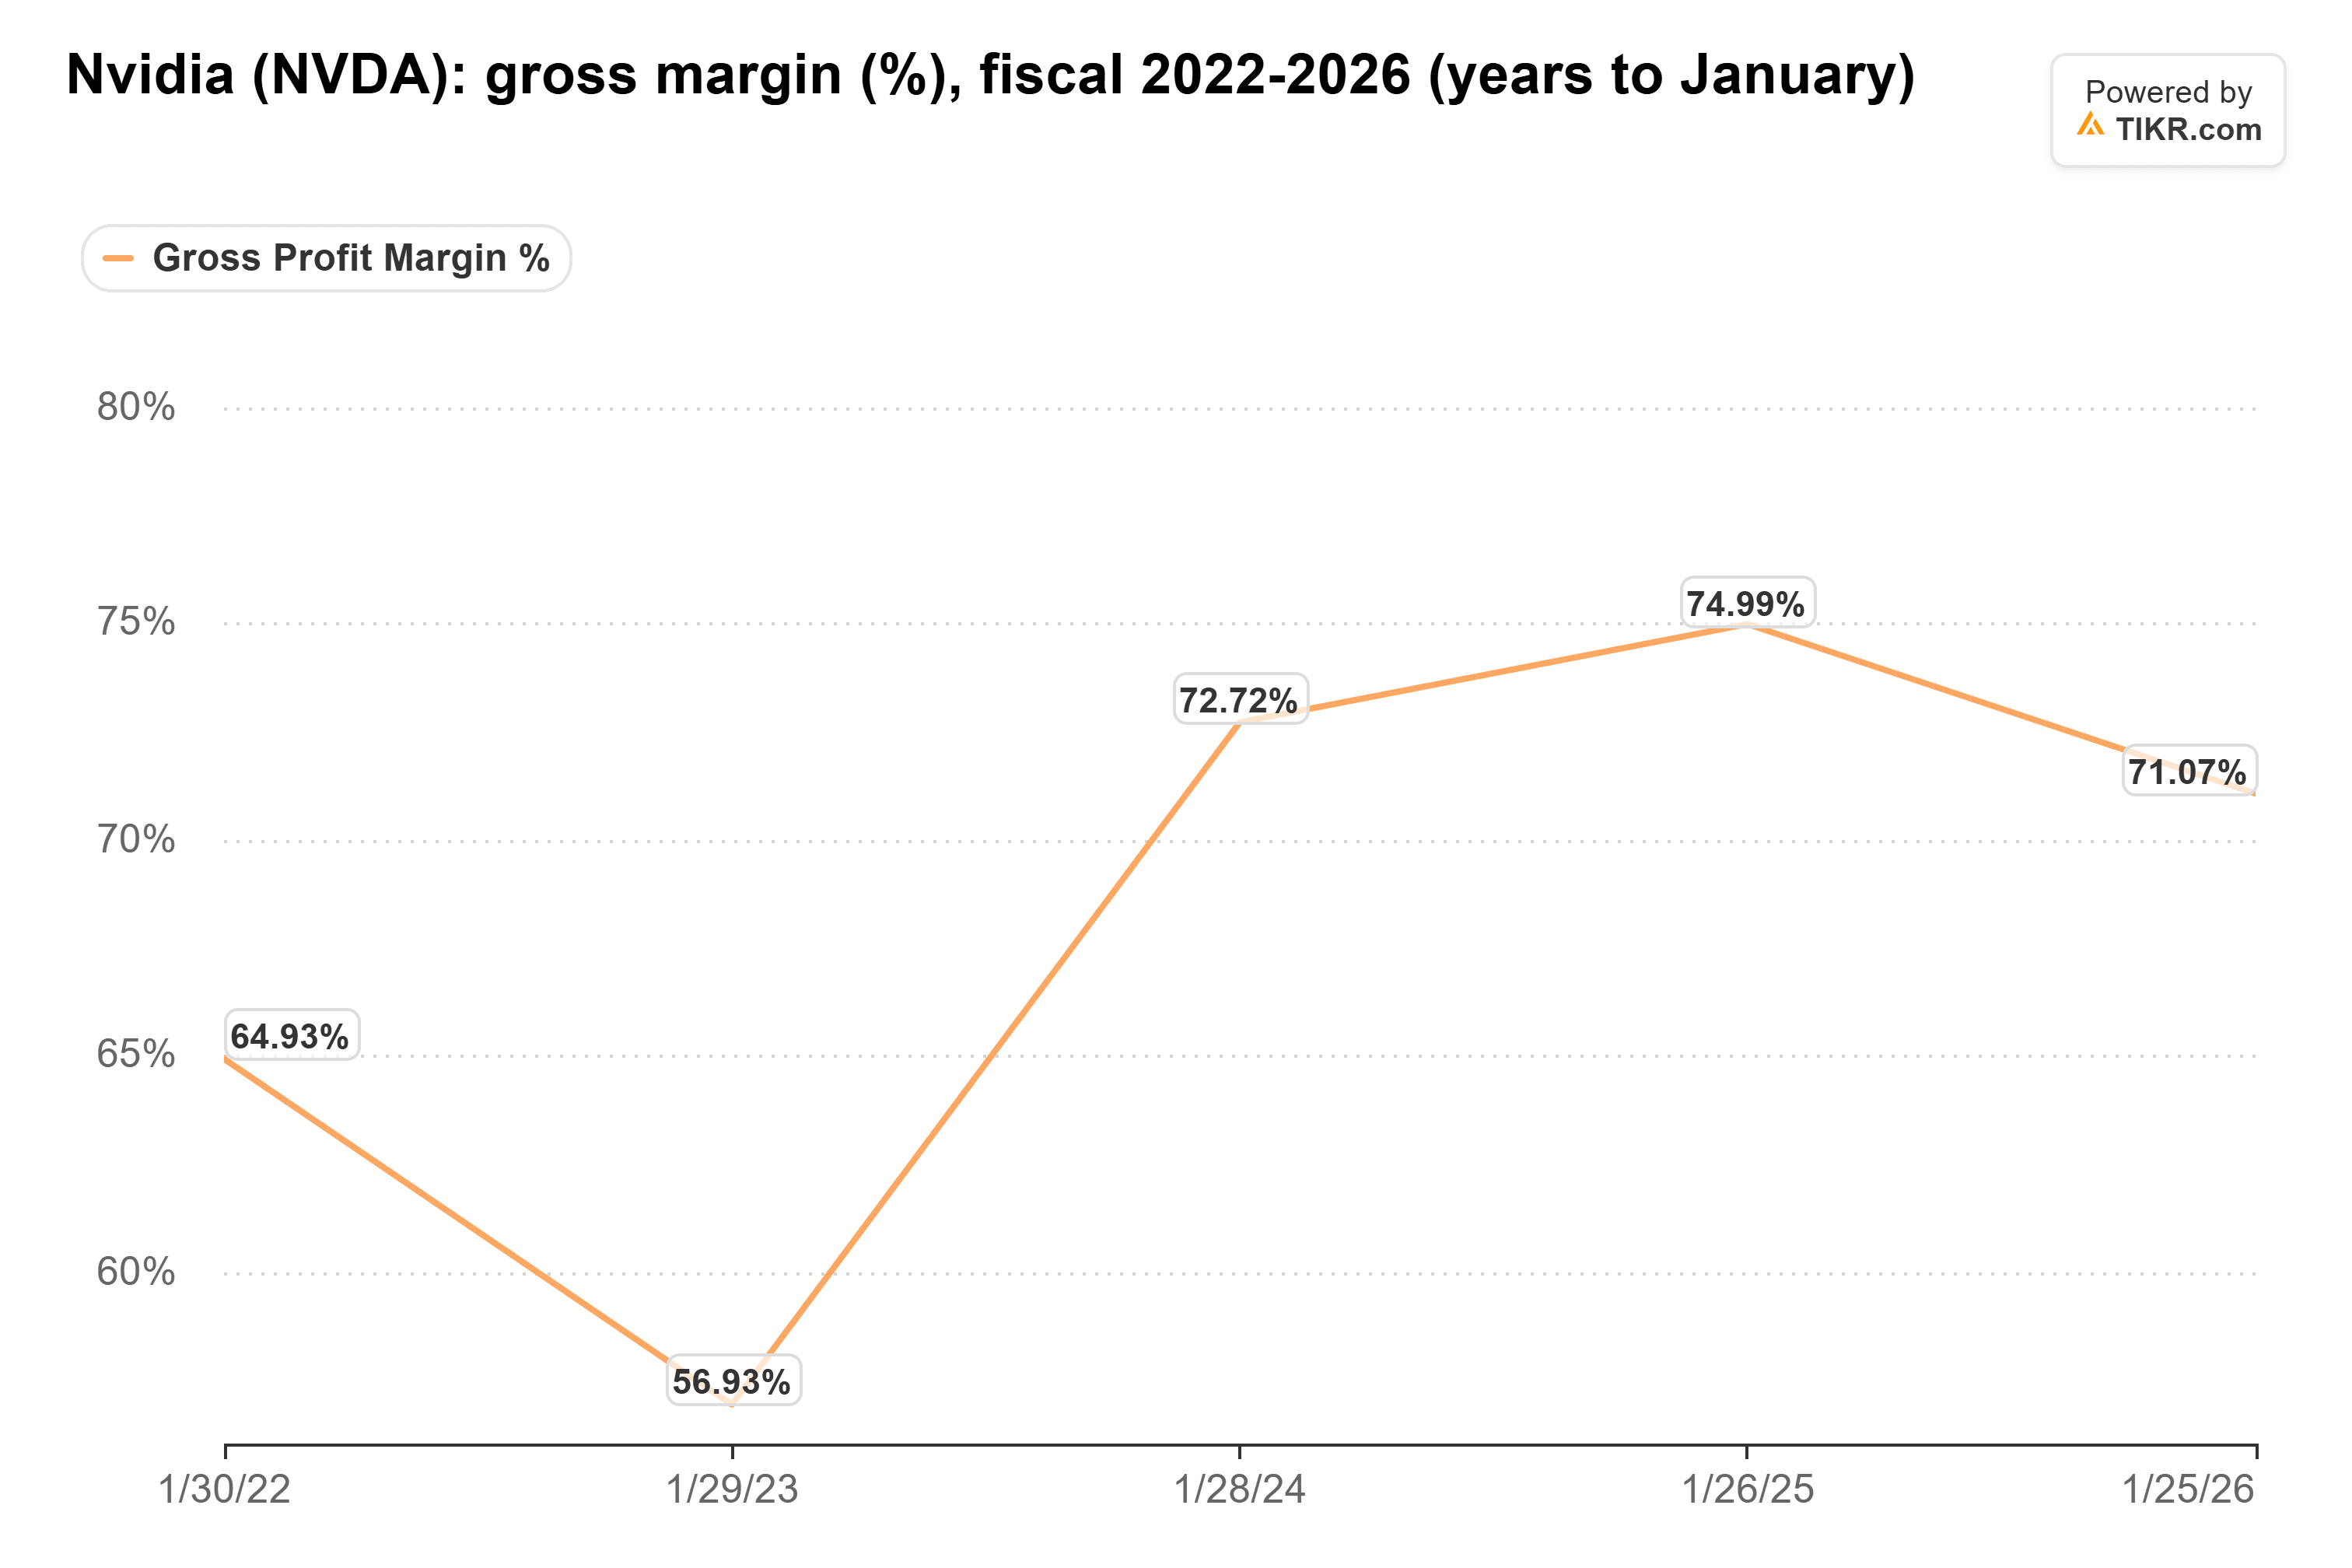
L'unico vero calo si è verificato nell'ultima fase di rallentamento, quando i ricavi si sono fermati: il margine lordo è sceso al 56,9% nell'anno terminato a gennaio 2023. La flessione al 71,1% nell'anno terminato a gennaio 2026 includeva un addebito di 4,5 miliardi di dollari legato al suo chip H20 per la Cina, e il margine lordo è tornato al 75,0% nel trimestre di luglio 2026.
Il management si aspetta effettivamente che tocchi il minimo tra il 71% e il 72% nel trimestre di gennaio 2027 man mano che i prezzi della memoria salgono. Ma ha già applicato aumenti di prezzo che entreranno in vigore all'inizio del 2027, che si aspetta riporteranno il margine al 72%-73% nell'anno che termina a gennaio 2028. Un'azienda che può trasferire un picco dei costi ai propri clienti ha qualcosa che non possono ottenere altrove.
Malcolm Ethridge, managing partner di Capital Area Planning Group, l'ha espresso chiaramente su Halftime Report di CNBC: "Non credo che ci sia alcun prodotto sul mercato che chiunque lavori seriamente nel campo dell'IA direbbe essere un prodotto migliore del cluster Vera, come Rubin".
Alphabet e Amazon stanno puntando ai margini
La vera minaccia sono i chip propri degli hyperscaler, che ora sono diretti ad acquirenti esterni. Morgan Stanley stima che le vendite dirette di sistemi TPU di Alphabet raggiungeranno gli 84 miliardi di dollari nel 2027, rispetto a circa 8 miliardi di dollari nel 2026. Quei TPU vengono venduti a prezzi ben al di sotto di quelli di NVIDIA, il che, secondo Bloomberg Intelligence, potrebbe essere un fattore importante. Amazon prevede di iniziare a vendere Trainium al di fuori di AWS alla fine del 2027.
Entrambi potrebbero esercitare pressioni sui prezzi di NVIDIA, ma la sua stessa fornitura è già prenotata fino al 2027. AWS sta ancora distribuendo altri 2 milioni di GPU NVIDIA nel 2027 e nel 2028. E Ethridge ha detto che cambierebbe idea solo quando un concorrente potrà "stare alla pari con il modo in cui NVIDIA costruisce", cosa che non si aspetta di sentire nei prossimi tre mesi.
Valutato come se il vantaggio competitivo fosse già svanito
In vista del 17 novembre, il P/E forward di NVIDIA si trova al suo punto più basso degli ultimi cinque anni:
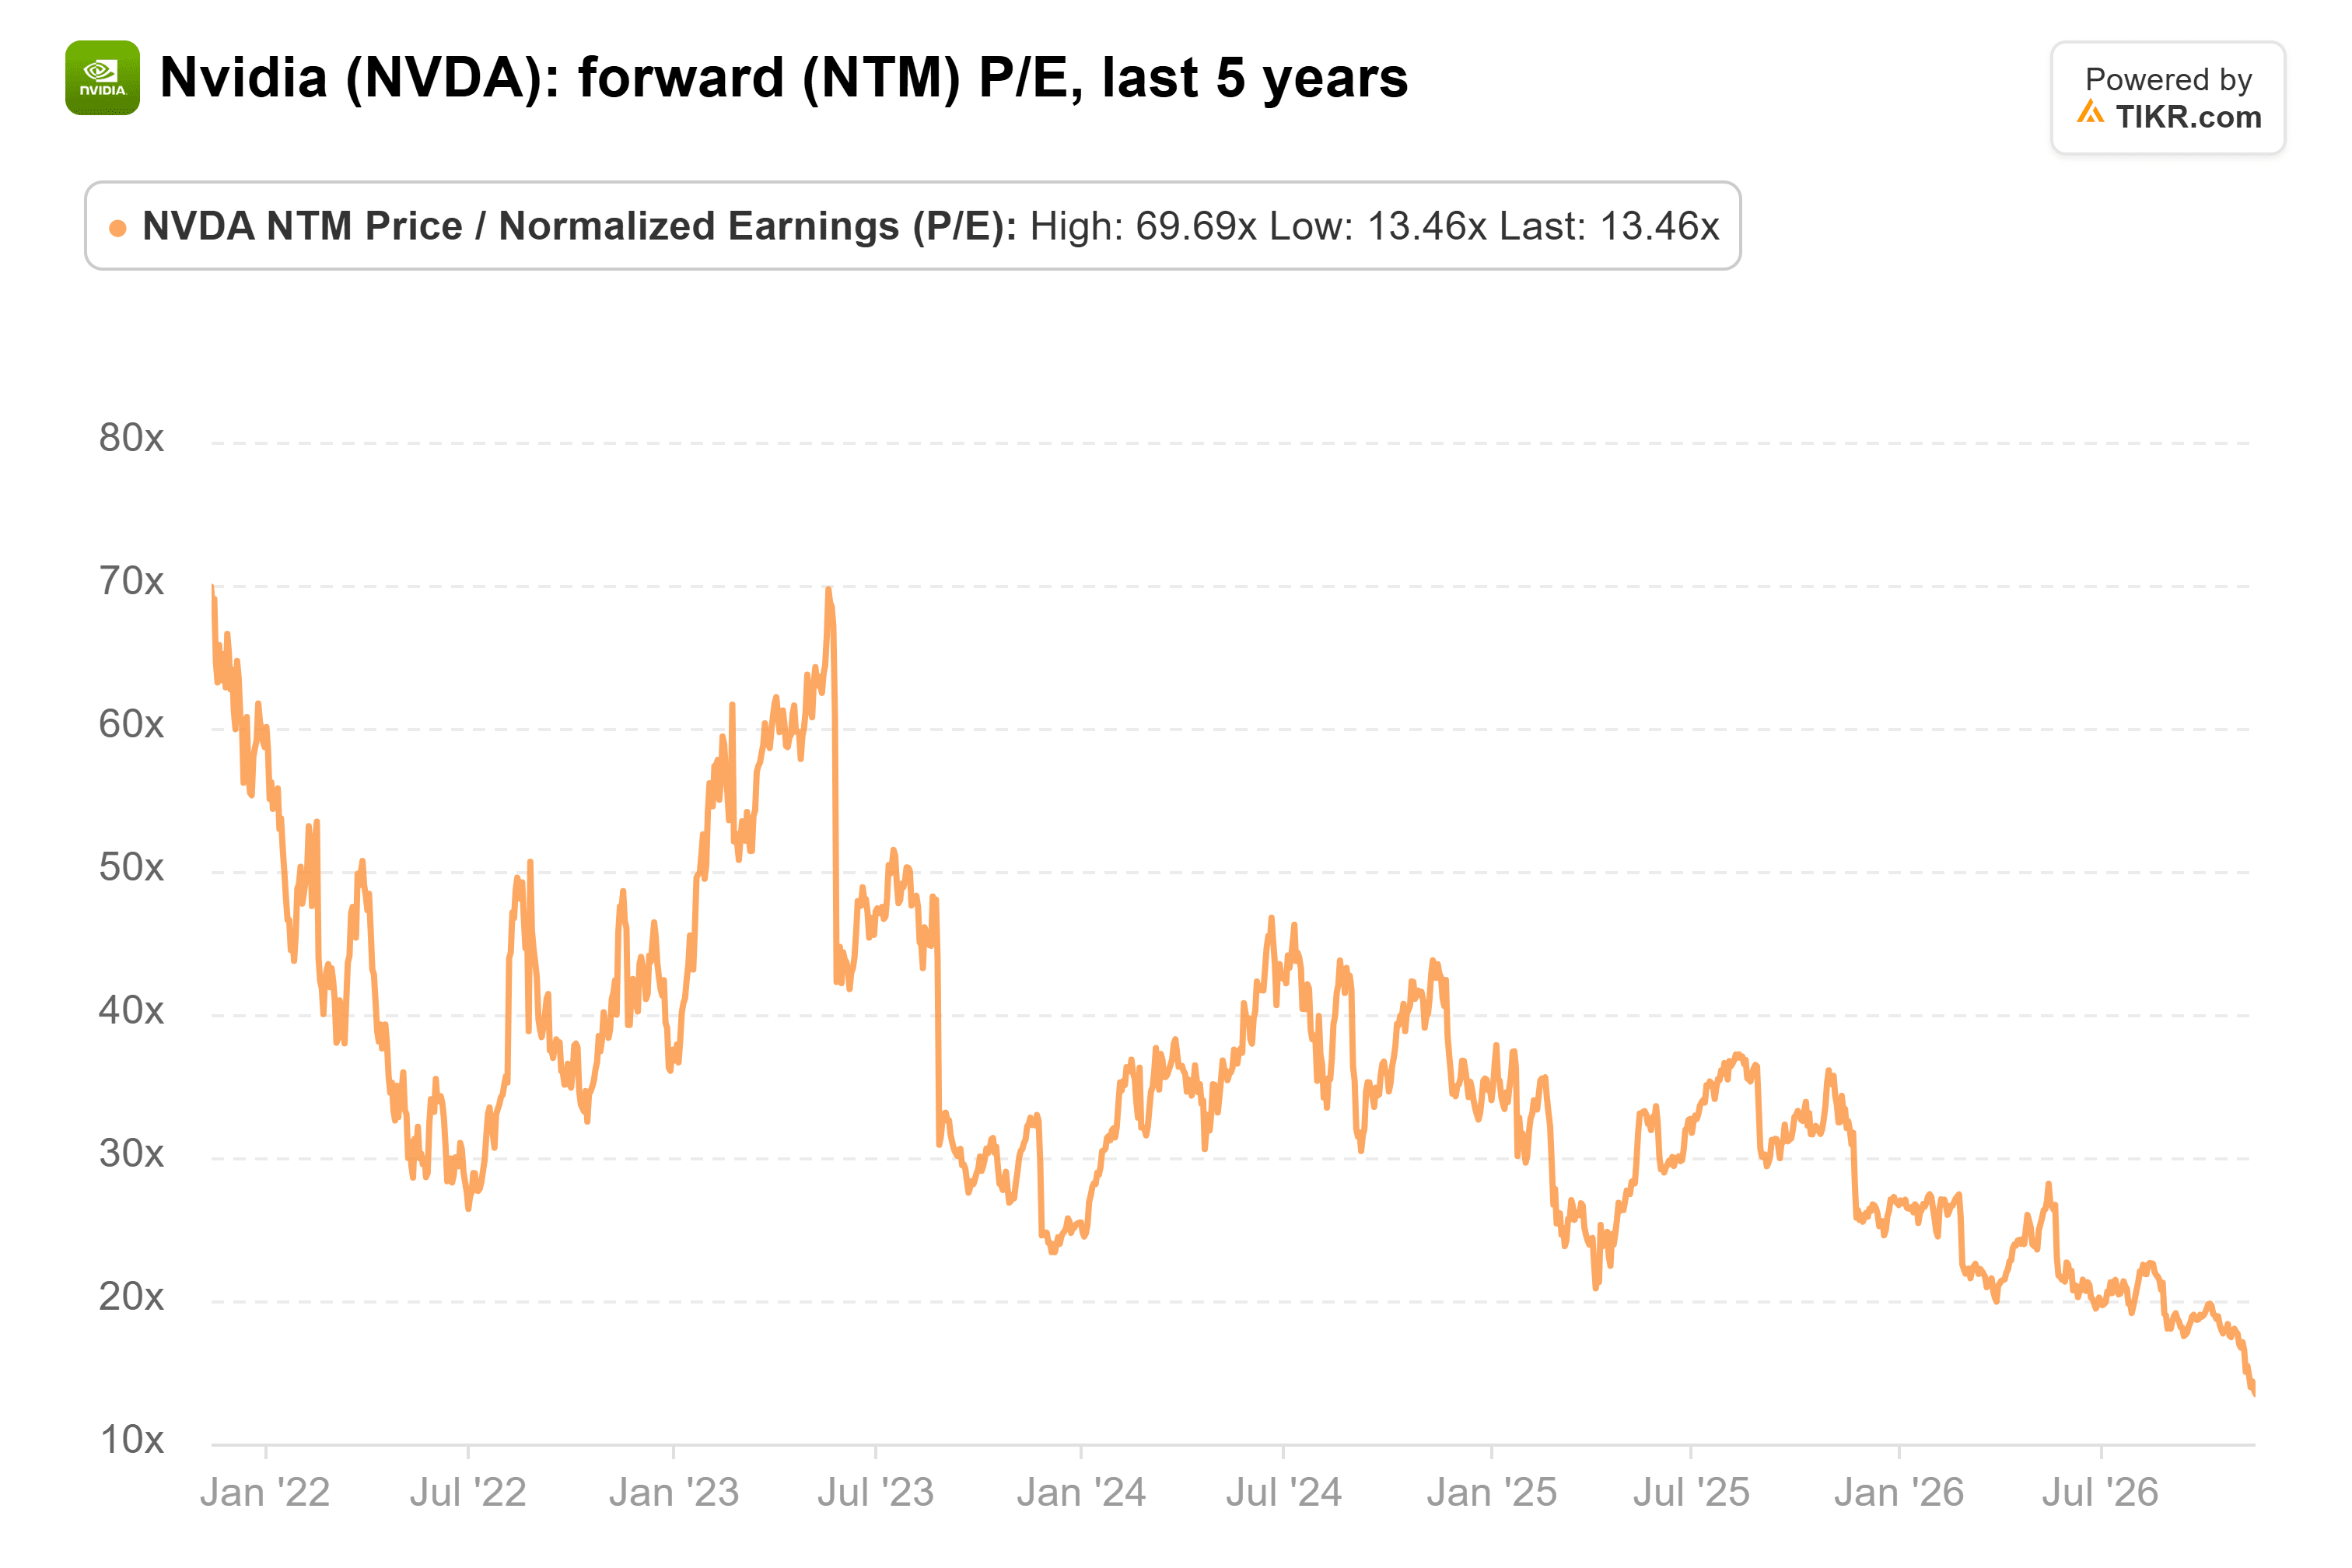
Sono 14x, contro una media quinquennale di 36x e un picco vicino a 70x nel maggio 2023.
L'interpretazione di Galloway regge. Un 2027 esaurito, margini lordi negli anni '70 e, secondo Ethridge, nessun prodotto migliore di Vera Rubin, tutto sommato costituiscono probabilmente il vantaggio competitivo più ampio nell'IA, e nulla di tutto ciò è uscito dalla porta con Huang. A 14x, gli investitori pagano come se quel vantaggio competitivo si stesse già riducendo, e i dati finora non lo dimostrano.
Naturalmente, la prima prova arriva rapidamente. Se le previsioni del management del 17 novembre per il margine lordo del trimestre di gennaio risulteranno inferiori a quel minimo del 71%, significa che i costi della memoria stanno superando gli aumenti di prezzo di NVIDIA, e il vantaggio competitivo è più stretto di quanto suggerisca Galloway.
Quindi, quanto vale realmente il titolo NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!