Punti Chiave
- Microsoft ha brevemente superato NVIDIA in valore di mercato il 10 novembre, ed entrambe si sono chiuse il 13 novembre intorno ai 3.900 miliardi di dollari.
- Il veterano della pubblicità Joe Marchese afferma che Microsoft è l'unica tra Alphabet, Meta, Amazon e Microsoft a non essere altamente dipendente dalla pubblicità. È una posizione più sicura mentre l'IA cambia il funzionamento della ricerca.
- La pubblicità su ricerca ha generato per Microsoft 15,2 miliardi di dollari nell'anno fiscale 2026, meno del 5% dei suoi ricavi.
- Microsoft scambia a 25x gli utili forward, circa 4 punti sopra Alphabet ma al di sotto della sua media triennale. Quel premio sembra meritato.
Microsoft (MSFT) ha brevemente superato NVIDIA in valore di mercato il 10 novembre, e le due si sono chiuse il 13 novembre a circa 35 miliardi di dollari di distanza, entrambe intorno ai 3.900 miliardi di dollari. Il calo di NVIDIA ha fatto gran parte del lavoro. Ma Joe Marchese ha un motivo per apprezzare la posizione di Microsoft che non ha nulla a che fare con i data center.
Marchese è co-fondatore e general partner di Human Ventures. Prima di questo, ha fondato l'azienda ad-tech true[X] e gestito i ricavi pubblicitari di Fox Networks Group. Nell'episodio del 13 novembre del RiskReversal Pod, ha analizzato Alphabet (GOOG), Meta Platforms (META), Amazon (AMZN) e Microsoft, e ha detto:
"Tra Google, Meta, Amazon, Microsoft, di questi quattro, Microsoft è l'unica che non è altamente dipendente dalla pubblicità per il prodotto."
Alla domanda se, in quanto esperto di pubblicità, questo gli piacesse di più, ha risposto "è una posizione migliore in cui trovarsi, in un mondo in cui non sappiamo quale sarà il modello pubblicitario."
Provenendo da qualcuno che ha costruito una carriera nella pubblicità, è un'ammissione piuttosto significativa.
TIKR monitora 58 analisti su Microsoft. Quanti dicono "Buy"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Microsoft, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Microsoft
La pubblicità di Microsoft è una fetta minuscola del business
Microsoft vende effettivamente pubblicità. La pubblicità su ricerca ha generato 15,2 miliardi di dollari nell'anno fiscale 2026 (l'anno terminato a giugno 2026), in aumento del 9% rispetto all'anno precedente. Ma questo è meno del 5% dei 331,8 miliardi di dollari di ricavi di Microsoft. Anche la linea più ampia Ricerca e pubblicità che Microsoft ha iniziato a riportare in questo anno fiscale, che aggiunge la pubblicità di LinkedIn e gli abbonamenti Premium, ha raggiunto 6,55 miliardi di dollari nel trimestre di settembre, circa il 7% dei ricavi. La maggior parte del resto proviene da aziende che pagano per posto per Microsoft 365, pagano per Azure man mano che lo utilizzano e acquistano licenze software. Microsoft aveva anche 677 miliardi di dollari di ricavi contrattualizzati ancora da riconoscere alla fine di settembre, secondo il suo rapporto del primo trimestre fiscale.
Gli analisti si aspettano che l'EPS normalizzato aumenti da 17,28 dollari nell'anno fiscale 2026 a 24,20 dollari nell'anno fiscale 2028, circa il 40% in più:
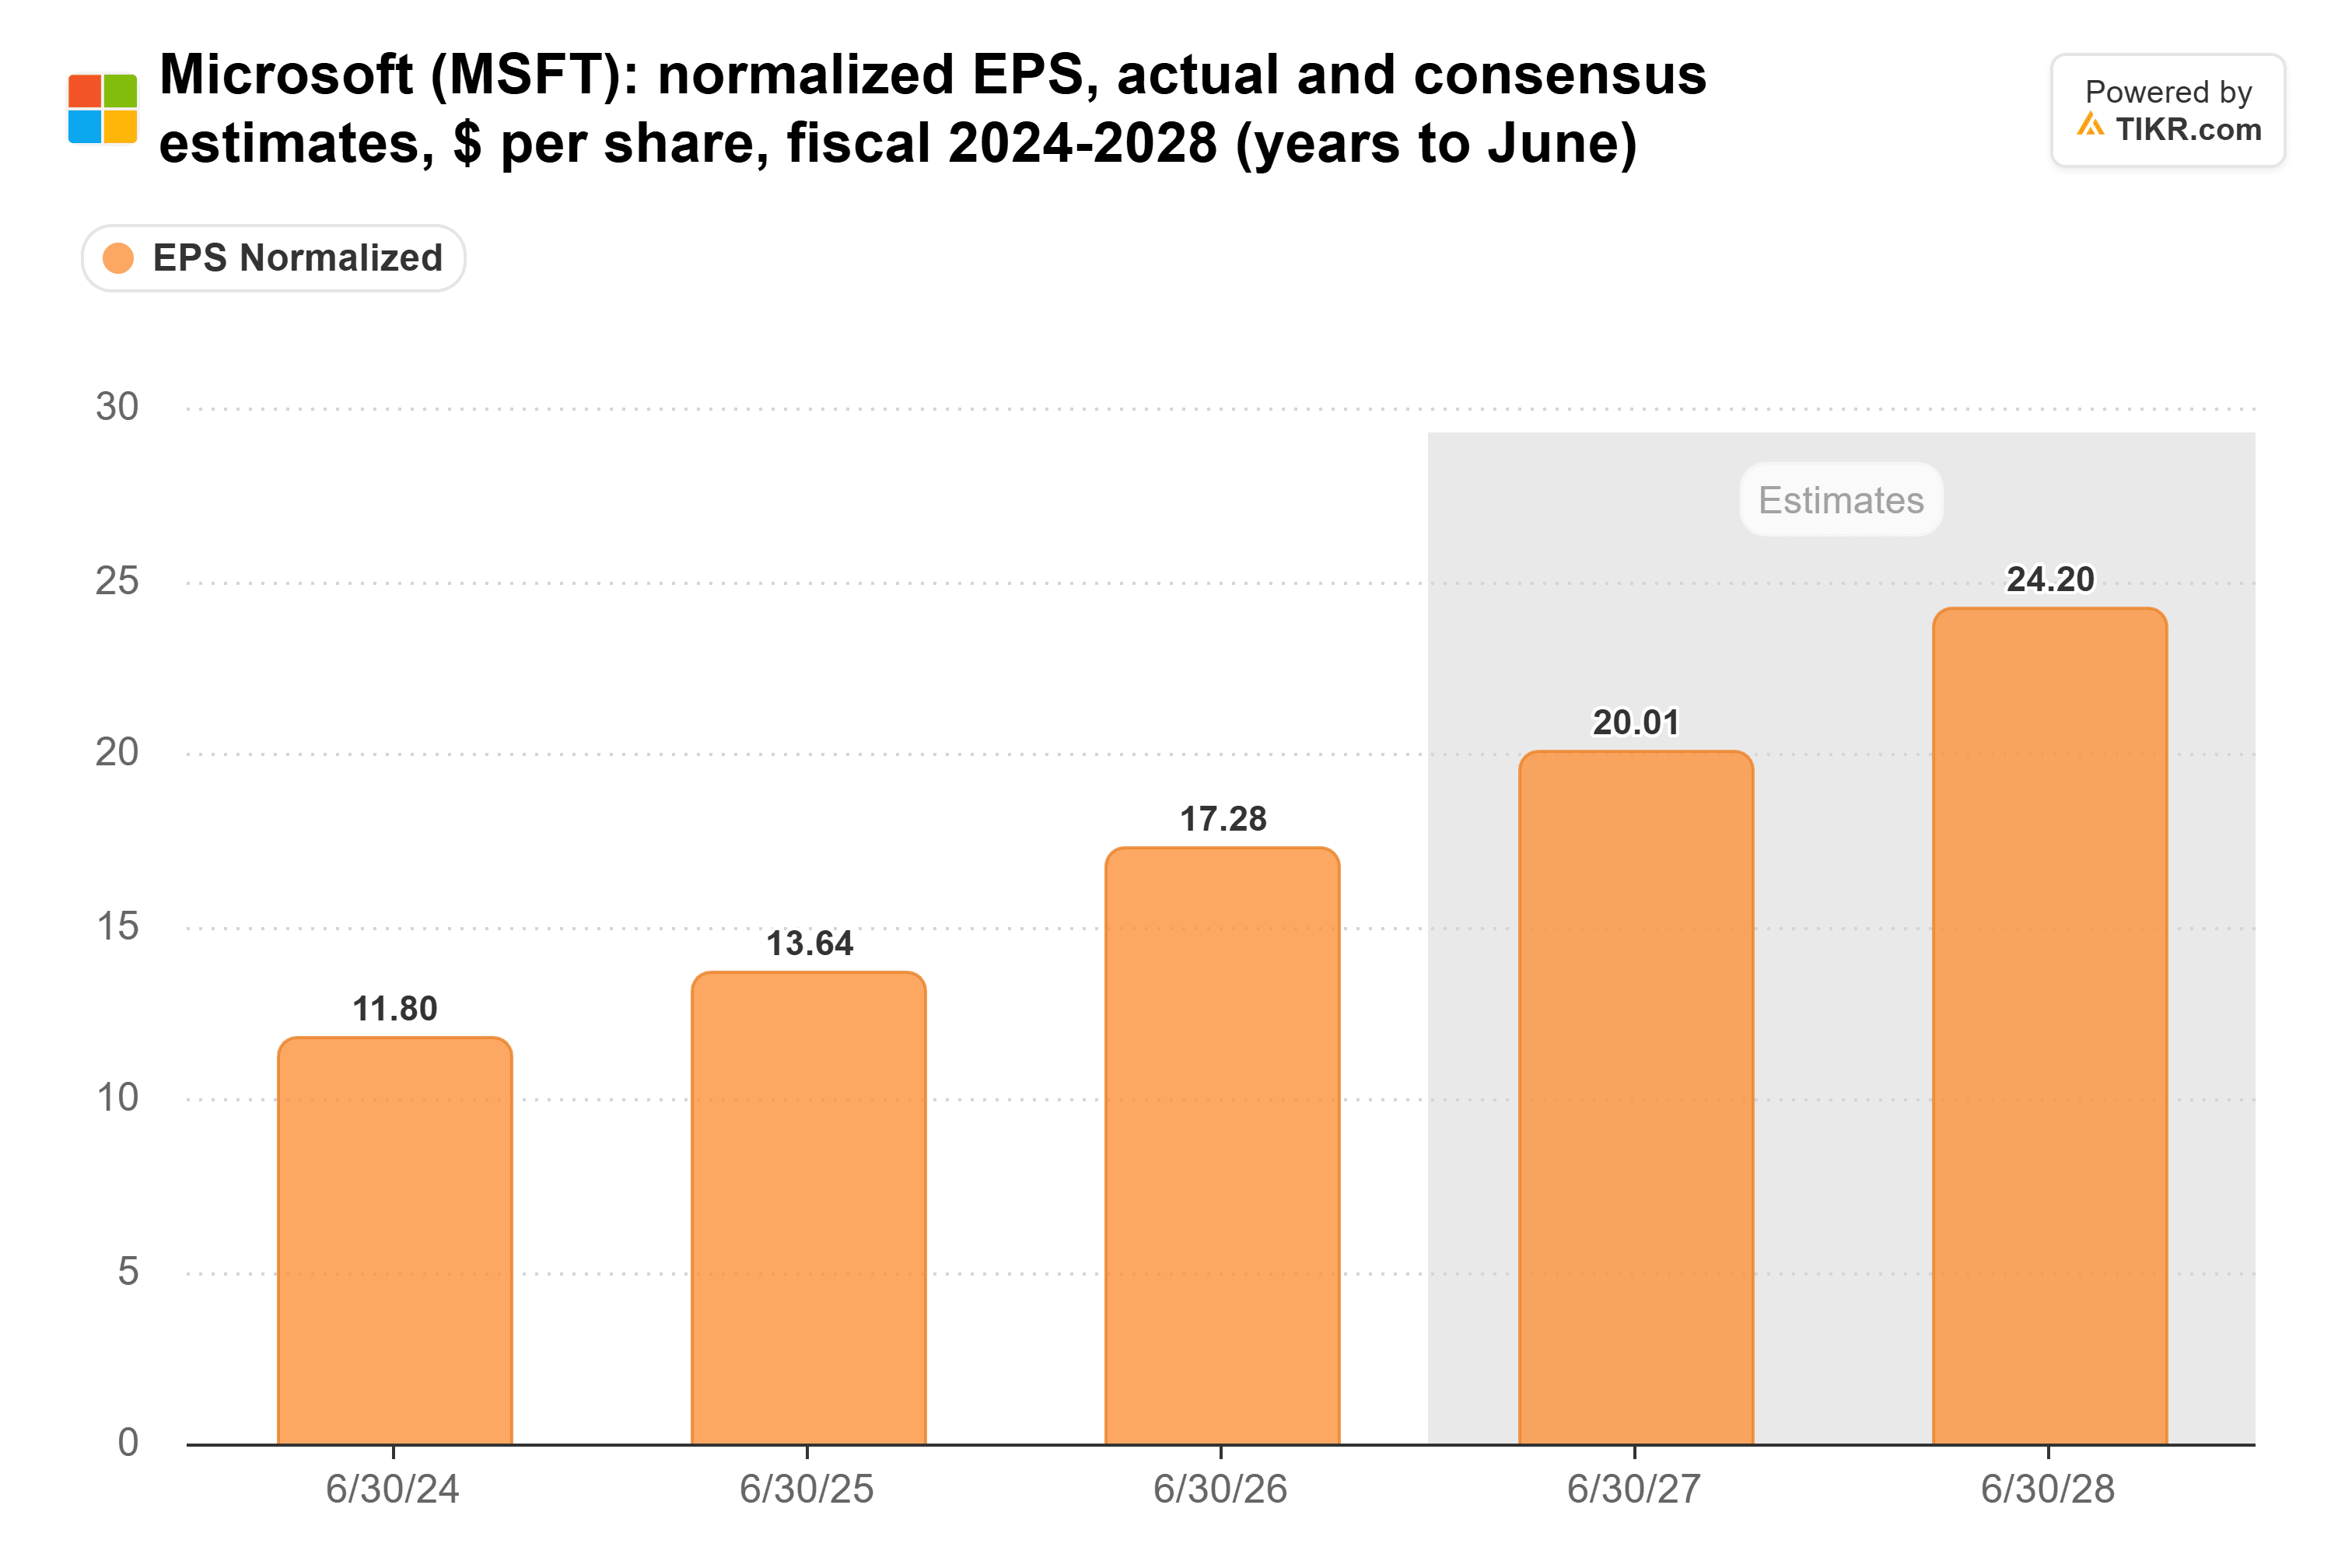
Gli analisti hanno alzato le stime di entrambi gli anni dalla fine di ottobre, e nulla nella battaglia della ricerca AI finora dà loro motivo di tagliarle.
Gli investitori stanno pagando per la differenza
Il P/E forward di Microsoft è salito a 25x, rispetto a un minimo triennale di 19x alla fine di giugno:
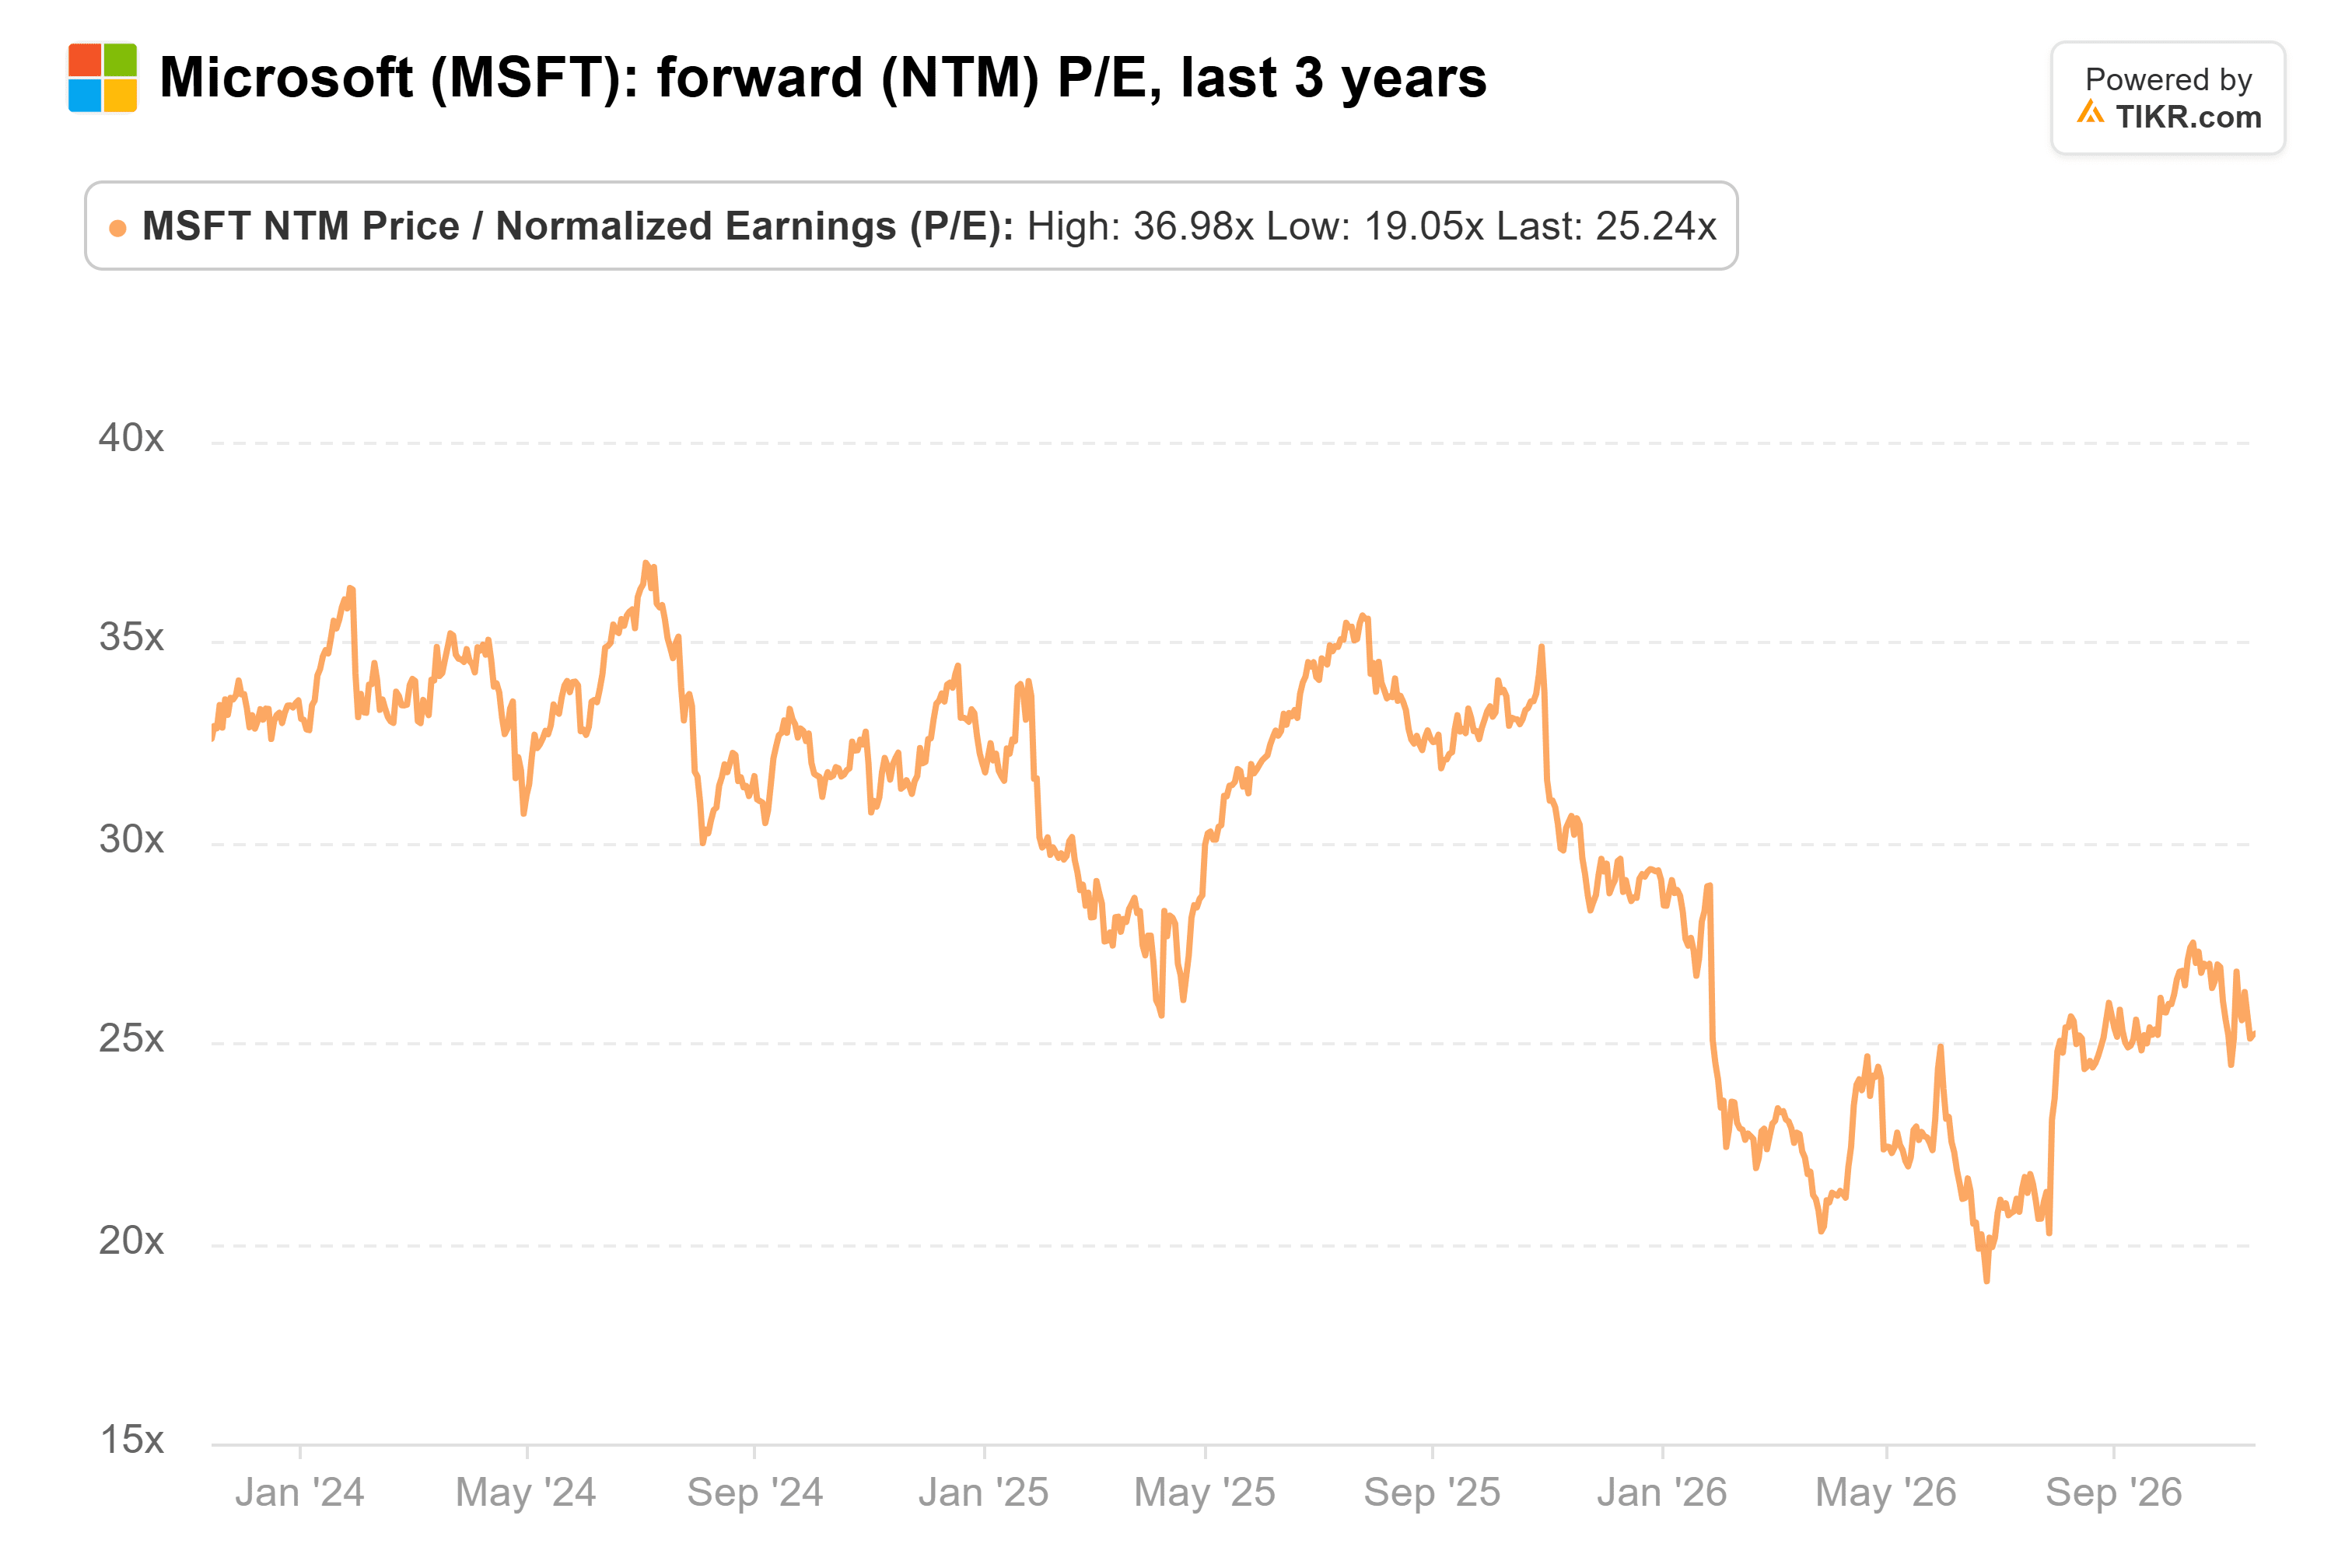
Questo è ancora al di sotto della sua media triennale di 30x, quindi gli investitori non stanno valutando Microsoft per la perfezione.
Alphabet è andata nella direzione opposta. Il suo P/E forward ha raggiunto 33x il 30 aprile, il massimo in tre anni, ed è poi sceso a 21x:
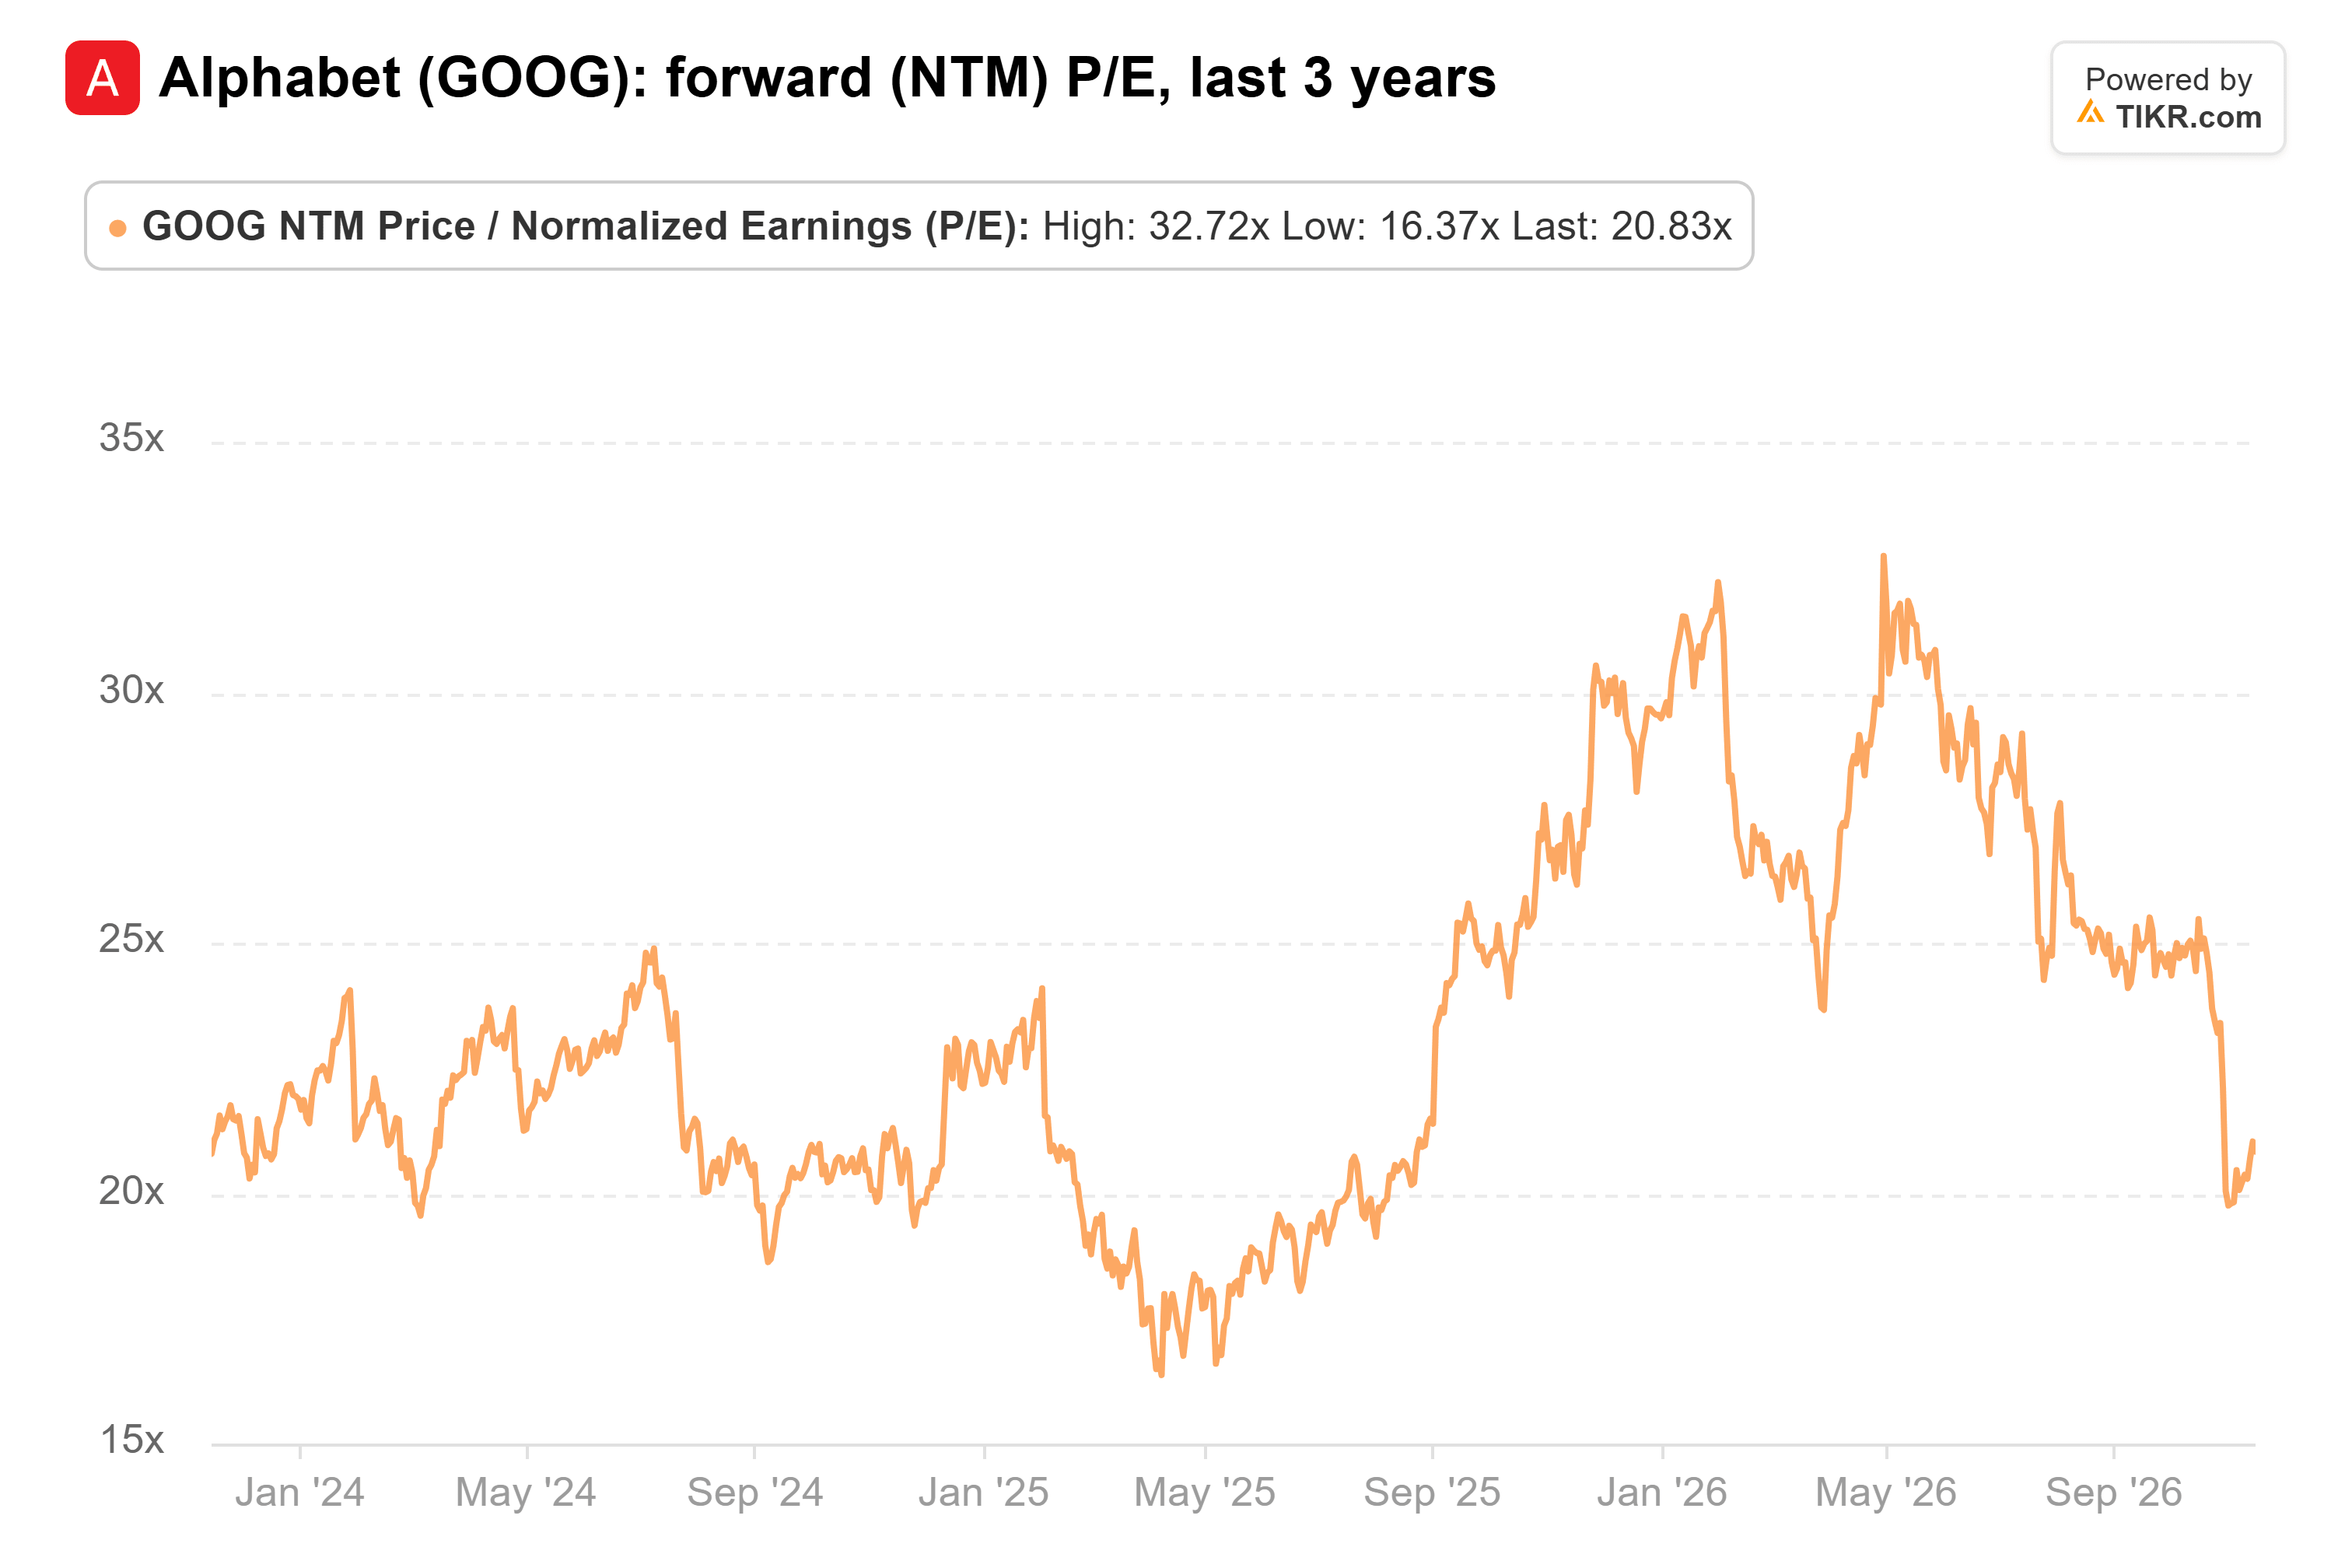
Quindi, il multiplo di Microsoft è aumentato di 6 punti da giugno, quello di Alphabet è diminuito di 12 da aprile, e Microsoft ora si trova circa 4 punti avanti. La spiegazione più probabile: gli investitori stanno valutando quanto del profitto di ciascuna azienda dipende da un modello pubblicitario che l'IA potrebbe riscrivere.
Cambia la ricerca, e cambia tutto ciò che ne deriva
La preoccupazione di Marchese va ben oltre Google. Lui considera anche le caselle di ricerca su Amazon e YouTube come ricerca. Vede i feed di Meta come l'altro modo principale in cui Internet mette le informazioni davanti alle persone, e pensa che l'IA faccia entrambi i lavori meglio. "Ma se cambi la ricerca, tutto ciò che deriva dalla ricerca, cambia tutto."
Il suo punto più importante riguarda la fiducia. Ha sostenuto che un agente IA che fa acquisti per te non si fermerà ai risultati sponsorizzati come fanno le persone. E se Anthropic manterrà il suo agente privo di pubblicità, i rivali i cui agenti potrebbero indirizzarti verso la pubblicità che paga meglio faticheranno a guadagnare la stessa fiducia. "Questo è un problema da multi-miliardi di dollari nei mercati."
Non sta dando Alphabet per spacciata. Marchese pensa che Google possa capire come guadagnare dalle risposte di Gemini. Ma ha fatto notare che ci sono voluti 25 anni per costruire il mercato dei click dietro i dieci link blu, e non pensa che il prossimo appaia dall'oggi al domani. Questo lascia Alphabet, Meta e Amazon a difendere i business pubblicitari per anni in un mercato che nessuno può ancora valutare, e Microsoft non ha quel problema.
Office ha la sua battaglia AI
Microsoft ha effettivamente una minaccia AI propria. Anthropic ora include Claude Sheets, Claude Whiteboards e Claude Data nei suoi piani Claude a pagamento senza costi aggiuntivi, un colpo diretto a Office. Questo è importante perché Produttività e Processi Aziendali, il segmento che ospitava Office nell'anno fiscale 2026, ha generato il 54% del reddito operativo di Microsoft quell'anno. La risposta di Microsoft stessa, Copilot, ha superato i 30 milioni di posti a pagamento a giugno, ancora una piccola fetta dei più di 450 milioni di posti a pagamento commerciali di Microsoft 365 che aveva a dicembre 2025. Detto questo, questi sono prodotti iniziali, e Anthropic ha accettato nel novembre 2025 di acquistare 30 miliardi di dollari di potenza di calcolo Azure, quindi parte della crescita di Anthropic torna comunque a Microsoft.
Il premio di Microsoft sembra meritato
Marchese ha ragione. Dei quattro, gli utili di Microsoft dipendono meno da come qualcuno vende pubblicità accanto a una risposta AI. A 25x gli utili forward, al di sotto della sua media triennale, un premio di 4 punti rispetto ad Alphabet sembra valere la pena pagarlo. Naturalmente, se Google capisce come inserire pubblicità all'interno di Gemini più velocemente di quanto Marchese si aspetti, quel divario potrebbe chiudersi rapidamente. Il prossimo rapporto di Microsoft, previsto per fine gennaio, mostrerà se Copilot sta spostando i ricavi di Office mentre le app di Anthropic si diffondono.
Quindi, quanto vale realmente l'azione Microsoft?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Microsoft. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Microsoft gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!