Punti Chiave
- Elon Musk ha dichiarato al DealBook Summit che il consiglio di NVIDIA ha commesso un errore a spingere fuori Jensen Huang.
- Musk è anche un grande cliente NVIDIA attraverso SpaceX, e Jim Cramer afferma che quel cliente vuole prezzi dei chip più bassi, un rischio reale per il margine lordo di NVIDIA.
- Le spese in conto capitale di SpaceX hanno raggiunto i 19,6 miliardi di dollari lo scorso trimestre, e affitta potenza di calcolo NVIDIA ad Anthropic, il che la colloca nello stesso mercato di Nebius.
- NVIDIA si aspetta già che il suo margine lordo tocchi il minimo al 71%-72% questo trimestre, quindi il margine è il numero da monitorare nel prossimo report.
Elon Musk è salito sul palco del New York Times DealBook Summit un giorno dopo che NVIDIA (NVDA) ha pubblicato il suo primo report senza Jensen Huang. Musk ha definito Huang "un mio vecchio amico" e ha detto ad Andrew Ross Sorkin che licenziarlo è stato come essere i Chicago Bulls nel mezzo di una serie di vittorie:
"...licenzi Michael Jordan dalla tua squadra. Non mi sembra una decisione intelligente."
Ma Musk non parla solo da amico. Attraverso SpaceX (SPCX) è un grande cliente NVIDIA, e SpaceX affitta quella potenza di calcolo a Anthropic (ANT). Questo rende SpaceX un venditore di capacità di calcolo NVIDIA, come Nebius (NBIS), e ogni venditore vuole chip più economici.
Jim Cramer di CNBC ha riassunto la tensione su X: "Non posso biasimare @elonmusk per aver rimproverato Nvidia. Grande Cliente. Ma vuole anche prezzi più bassi. Questa è la vera battaglia dietro le quinte."
Anche tra amici si contratta.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Nvidia
Gli analisti contano sul potere di prezzo di NVIDIA
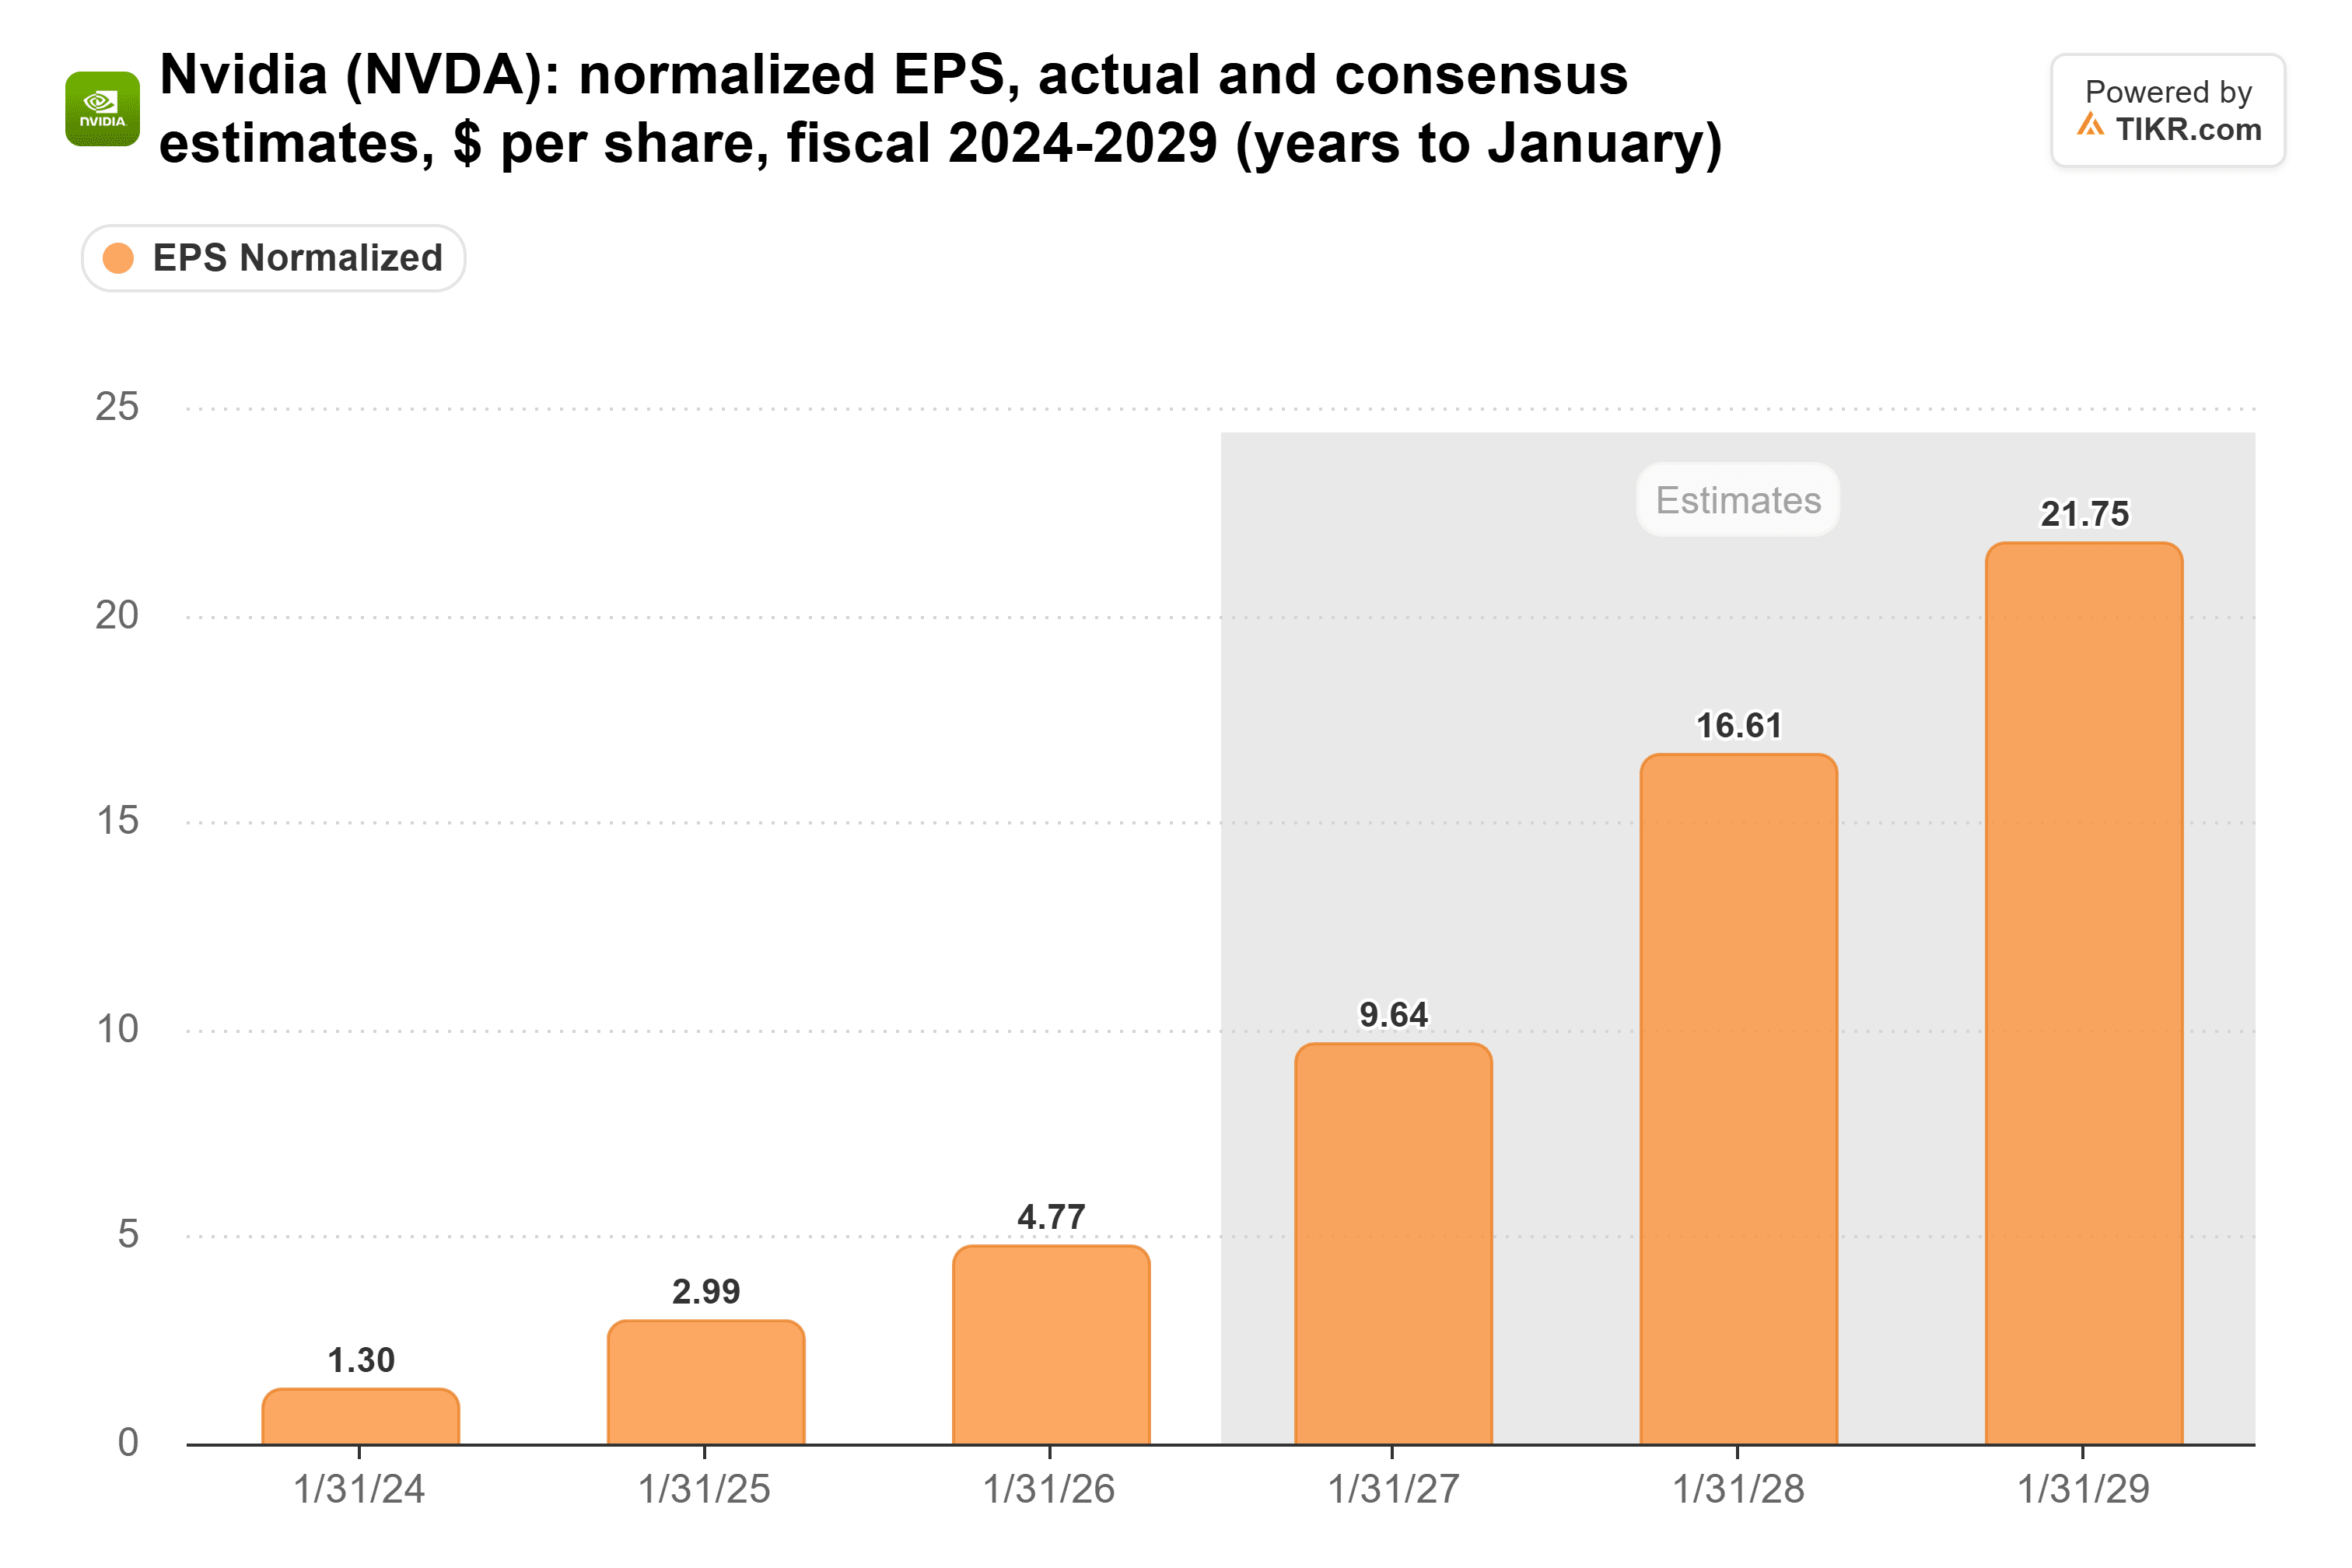
Niente di tutto questo si riflette ancora nei risultati di NVIDIA. I ricavi del terzo trimestre sono stati di 115,8 miliardi di dollari, ben al di sopra del limite superiore del suo range di previsioni, e la società ha alzato le sue prospettive. Gli analisti si aspettano che l'EPS normalizzato più che triplichi, passando da 4,77 dollari nell'anno terminato a gennaio 2026 a 16,61 dollari nell'anno terminato a gennaio 2028:
I commenti di Musk da soli non sposteranno quelle stime. Una battaglia sui prezzi con acquirenti delle sue dimensioni sì.
Quel percorso degli utili dipende dal margine lordo GAAP di NVIDIA, che è rimasto sopra il 71% in ciascuno degli ultimi tre esercizi:
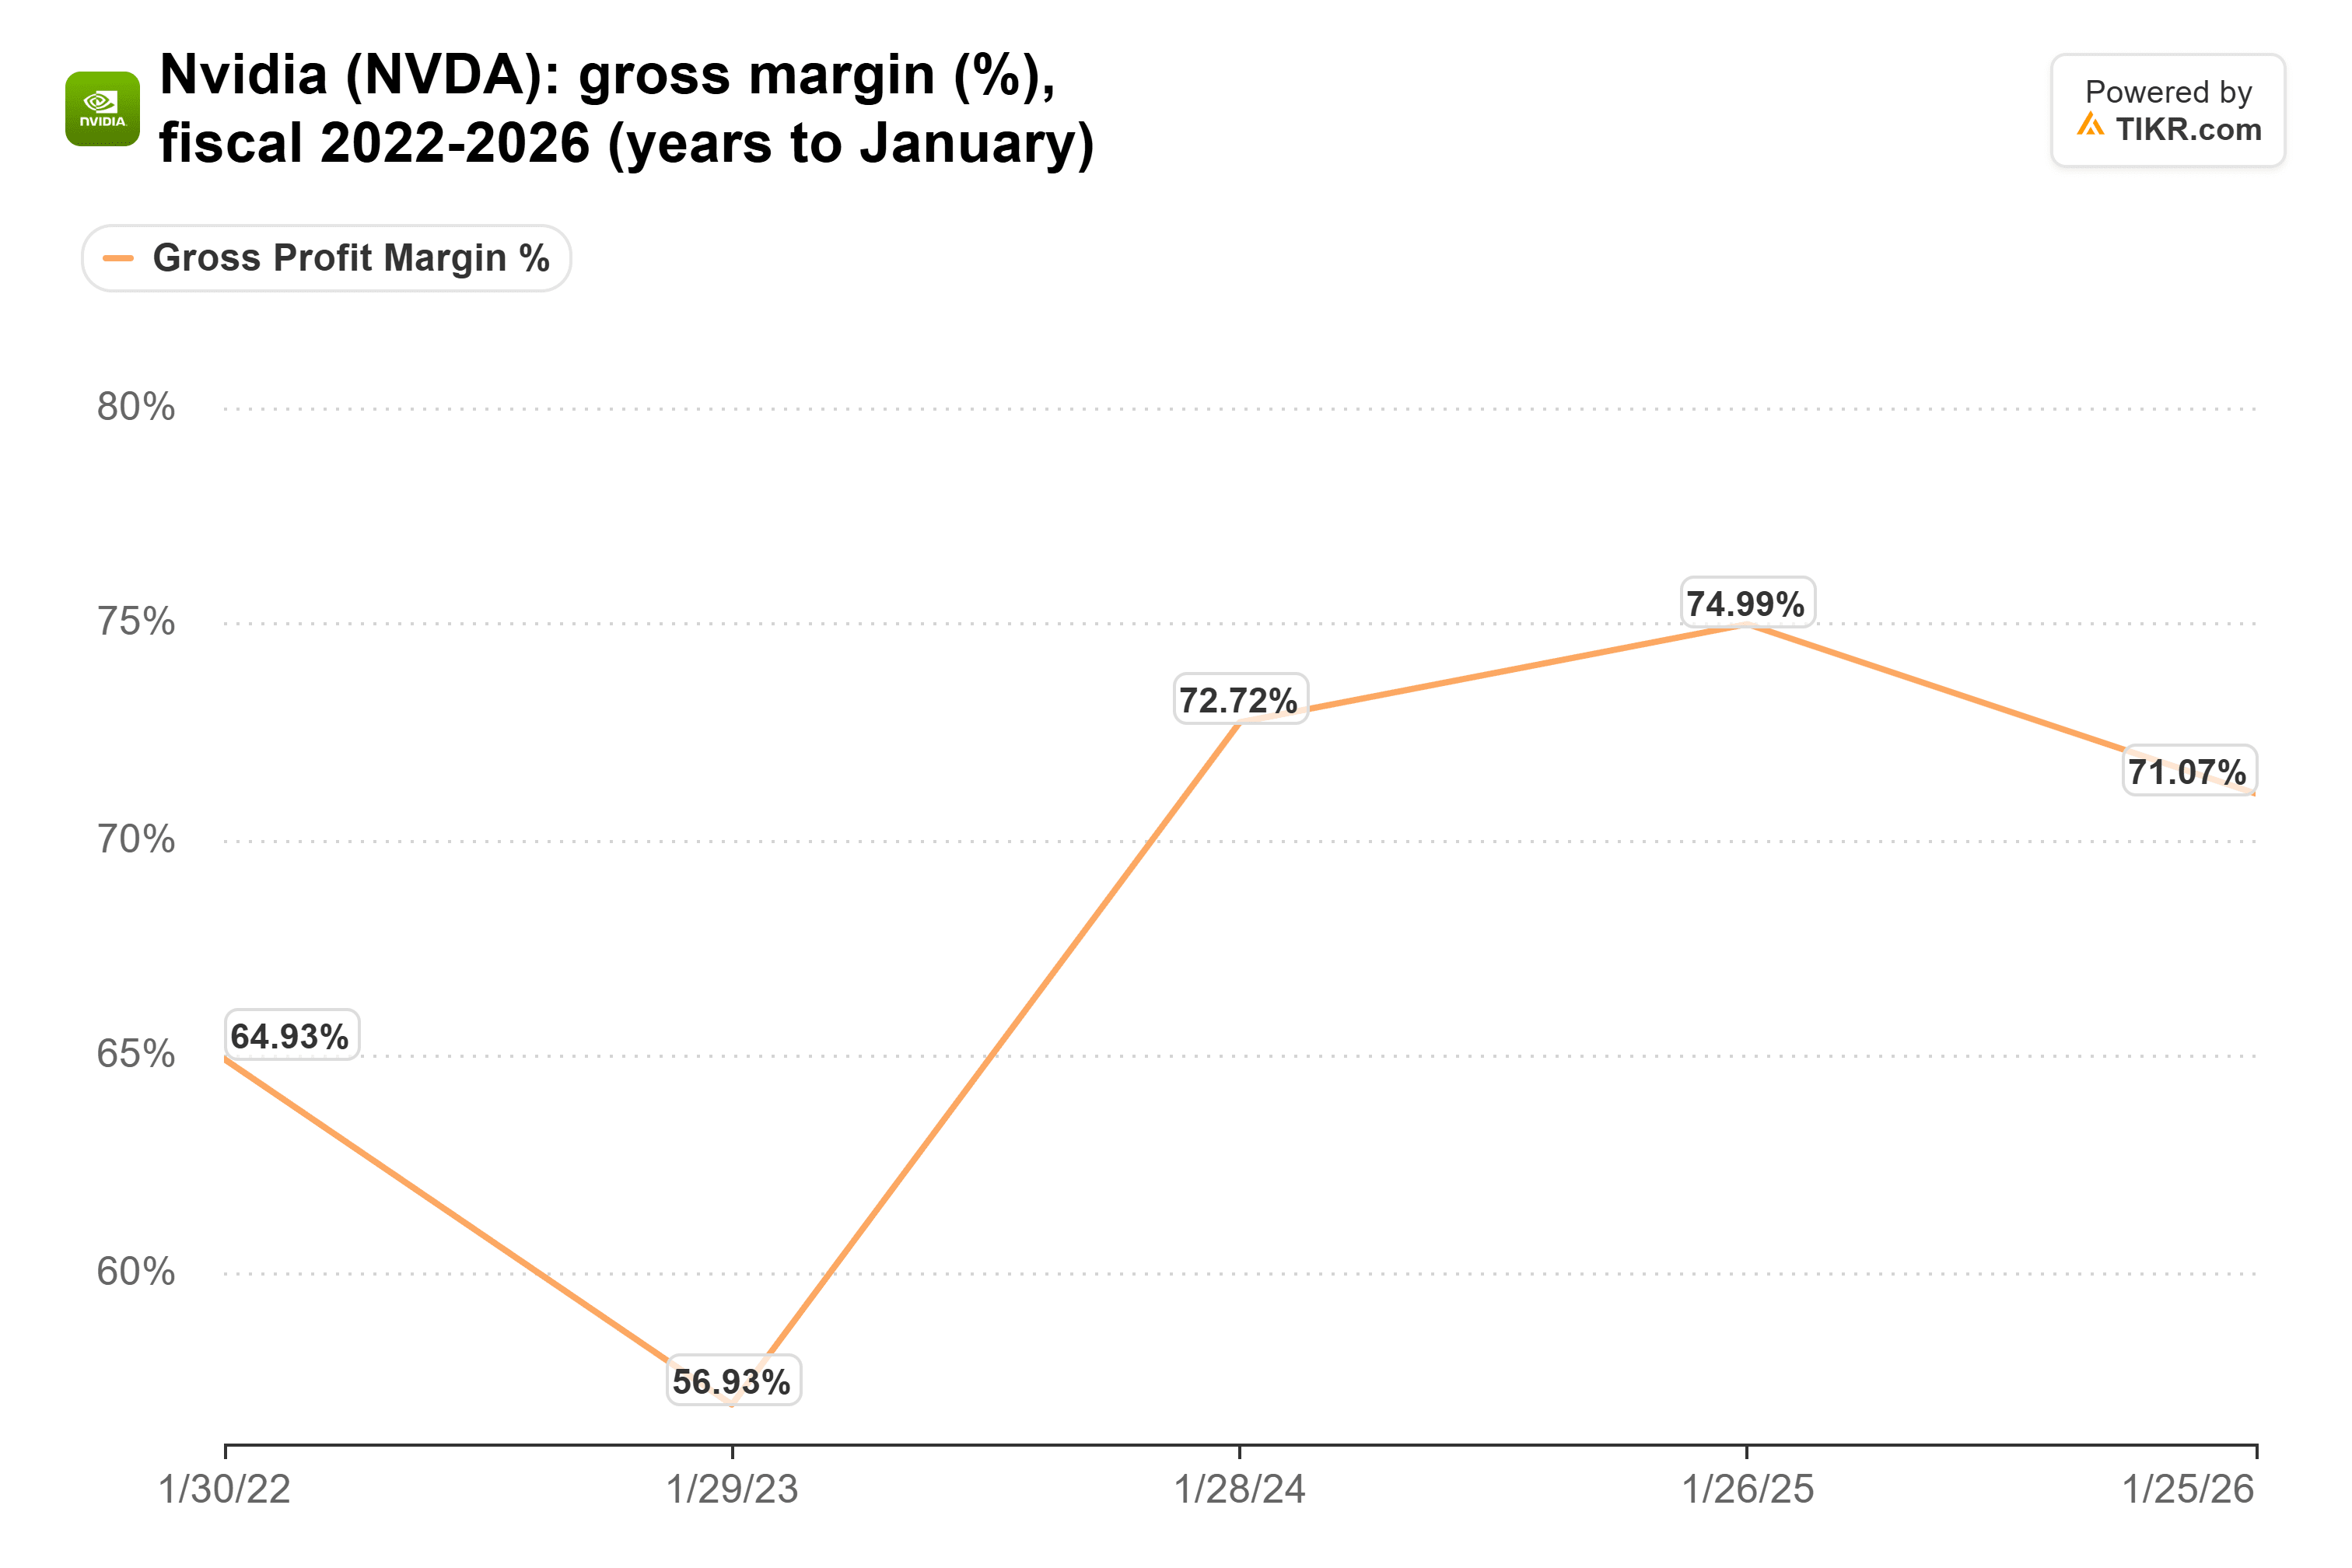
Il calo al 71,1% dell'esercizio 2026 includeva un addebito di 4,5 miliardi di dollari per chip H20 destinati alla Cina, che da solo rappresenta circa 2 punti percentuali. Il 56,9% dell'esercizio 2023 mostra quanto velocemente quel margine possa scendere quando la domanda si raffredda. Il management si aspetta già che il margine lordo tocchi il minimo al 71%-72% nel trimestre che termina a gennaio man mano che i costi della memoria salgono. Gli acquirenti che spingono sul prezzo lo comprimerebbero dall'altro lato.
SpaceX sta acquistando abbastanza per contrattare
Le spese in conto capitale di SpaceX hanno raggiunto i 19,6 miliardi di dollari nel trimestre al 30 settembre 2026, 2,8 volte i 6,96 miliardi di dollari di un anno prima (questa cifra copre tutta SpaceX, razzi e satelliti inclusi):
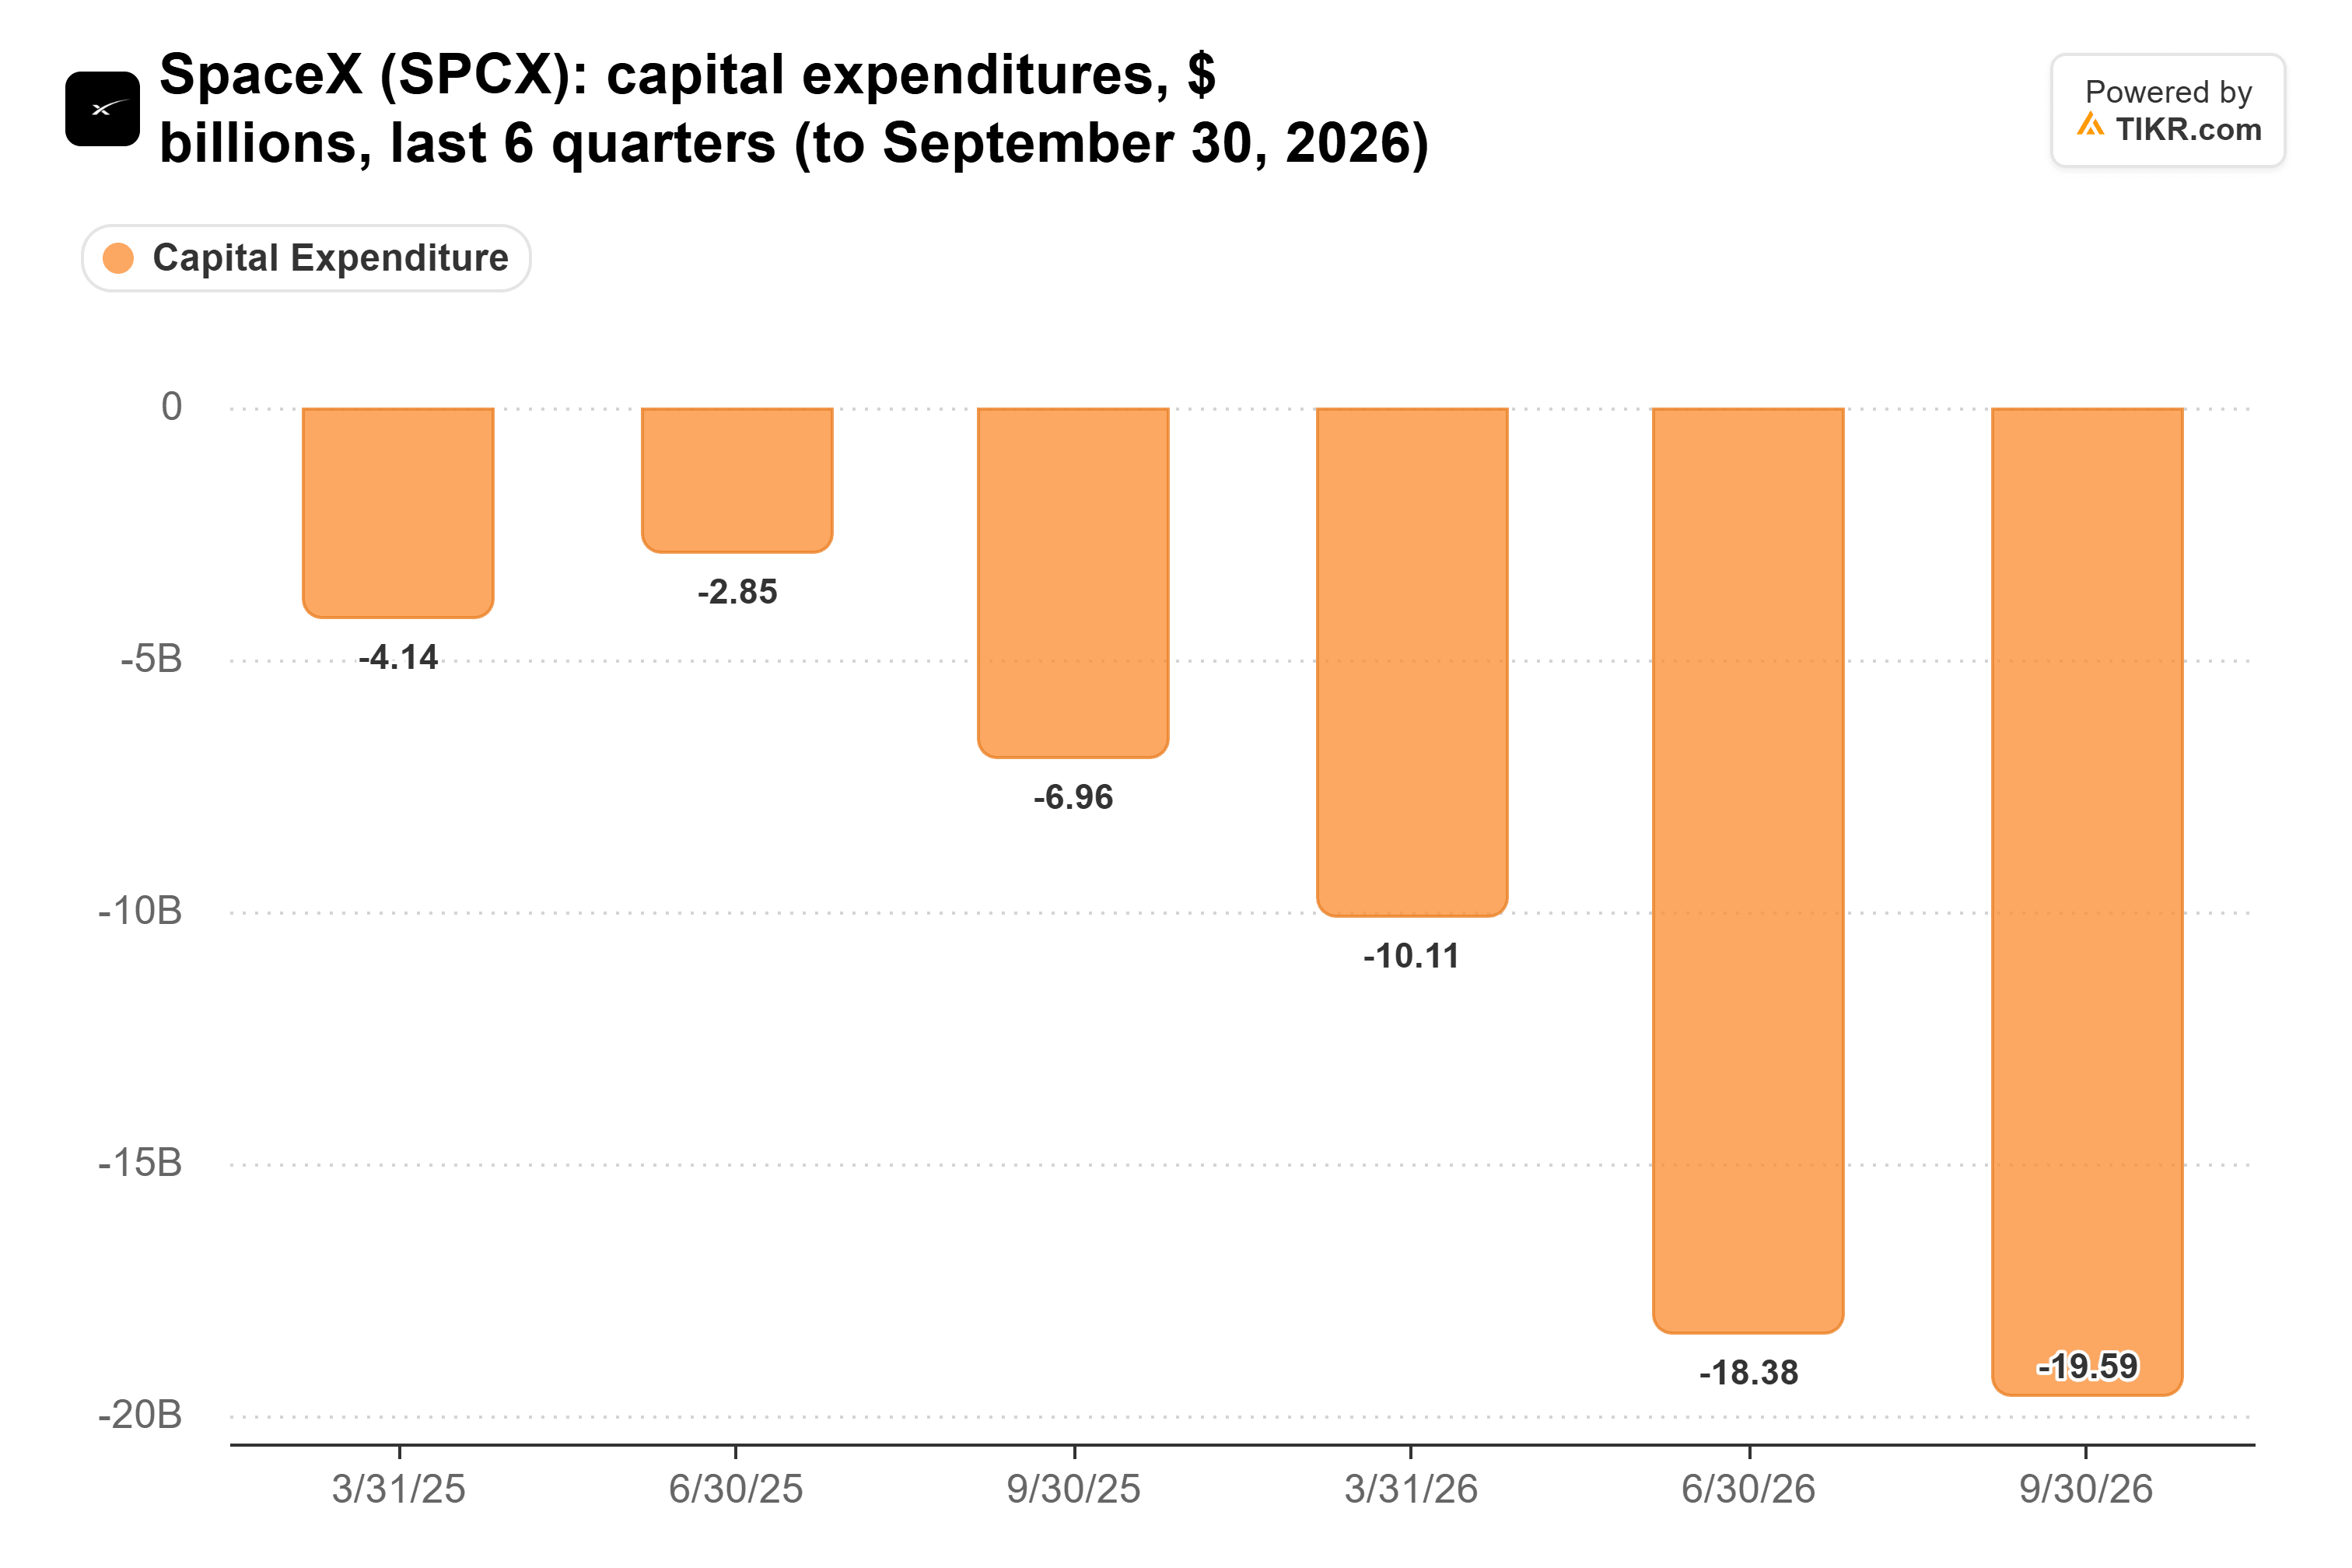
Cramer afferma che Anthropic paga a SpaceX fino a 3,1 miliardi di dollari al mese per la capacità di calcolo a pieno regime, utilizzando i chip NVIDIA di SpaceX. Quindi ogni dollaro che SpaceX risparmia sul prezzo di NVIDIA allarga il suo margine su quel reddito da affitto.
Poi c'è l'offerta. Musk ha risposto "Interessante" a un utente di X alla ricerca di capacità B300, che sosteneva "ci sono molti più B300 invenduti di quanto la gente pensi." Se ha ragione, lo sentirebbe anche Nebius. I suoi ricavi del terzo trimestre sono balzati a 980,8 milioni di dollari da 146,1 milioni di un anno prima. Ma dopo 354,7 milioni di dollari di ammortamenti e svalutazioni, ha mantenuto solo circa 50 milioni di dollari di utile operativo GAAP. Prezzi di affitto più morbidi sui chip più nuovi di NVIDIA li eroderebbero rapidamente.
Tieni d'occhio il margine
Niente di ciò che Musk ha detto al DealBook riguardava ciò che paga SpaceX, e la "battaglia" è l'interpretazione di Cramer. Tuttavia, secondo il mio punto di vista, gli acquirenti che guadagnano affittando i chip di NVIDIA sono una lenta compressione del suo margine finché la domanda rimane forte. La prova arriverà quando NVIDIA pubblicherà i risultati a fine febbraio: se il margine lordo risulta inferiore alla guida del 71%-72%, stanno vincendo gli acquirenti. Certo, un post su X riguardo a nodi invenduti è solo un aneddoto, e la crescita di SpaceX potrebbe mantenere NVIDIA esaurita ancora per un po'.
Quindi, quanto vale realmente l'azione NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!