

Punti Chiave
- Elon Musk afferma che molti degli accordi di fornitura di NVIDIA si basavano su una stretta di mano con Jensen Huang e che alcuni andranno persi ora che Huang si è dimesso da CEO.
- Dylan Patel dice che Google sta già chiedendo capacità ai piccoli fornitori di NVIDIA, e Alphabet ha la liquidità per sostenere questa richiesta, con i suoi chip TPU prodotti da Broadcom.
- Le linee di fornitura più importanti di NVIDIA sono contrattualizzate, con impegni di fornitura e capacità per 279 miliardi di dollari al 26 luglio 2026.
- È più probabile che gli accordi verbali persi aumentino i costi di NVIDIA piuttosto che ridurne le spedizioni, quindi la guida sui margini nel suo report del 17 novembre è il dato da monitorare.
NVIDIA (NVDA) pubblica i risultati il 17 novembre per la prima volta senza Jensen Huang come CEO. Parte delle forniture che ha assicurato potrebbero non essere mai state messe per iscritto.
Il fondatore di SemiAnalysis, Dylan Patel, ha dichiarato a CNBC il 13 novembre che Huang si è recato personalmente dai vertici dei fornitori di NVIDIA, "persino di piccole aziende che generano solo poche centinaia di milioni di dollari di ricavi ma che hanno un sottocomponente importante", convincendoli a vendere a NVIDIA la loro produzione. Ora, afferma, "Google sta supplicando per ottenere più capacità da tutta la catena di fornitura".
Questo inserisce altre due aziende nella storia. La società madre di Google, Alphabet (GOOG), progetta i propri chip per l'IA, chiamati TPU, con Broadcom (AVGO), quindi qualsiasi capacità che NVIDIA perde potrebbe fluire verso entrambe.
La risposta di Elon Musk del 14 novembre? Huang "ha gestito brillantemente la catena di fornitura in Nvidia, ma molti di quegli accordi erano una stretta di mano con Jensen, non un contratto scritto."
"Senza Jensen, almeno alcuni di quegli accordi critici andranno persi."
Questo è un vero problema per un'azienda che afferma che la fornitura è ciò che limita la sua crescita.
TIKR monitora 62 analisti su Nvidia. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Nvidia, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Nvidia
Un piccolo componente può bloccare un grande rack
Un rack non può essere spedito finché ogni componente non è presente, quindi un fornitore con poche centinaia di milioni di dollari di ricavi può bloccare sistemi NVIDIA per miliardi di dollari. Assicurarsi quel fornitore in anticipo, e i rack vengono spediti in tempo. Il management si aspetta che i ricavi crescano di circa il 70% nell'anno fino a gennaio 2028, e nella call del 26 agosto Huang ha affermato che la domanda è ben superiore a quella, con la fornitura che fissa il limite.
Gli analisti si aspettano che gli utili crescano più o meno allo stesso ritmo. Il consenso prevede che l'EPS normalizzato passi da 9,33 dollari per l'anno fiscale che termina a gennaio 2027 a 15,85 dollari per l'anno successivo:
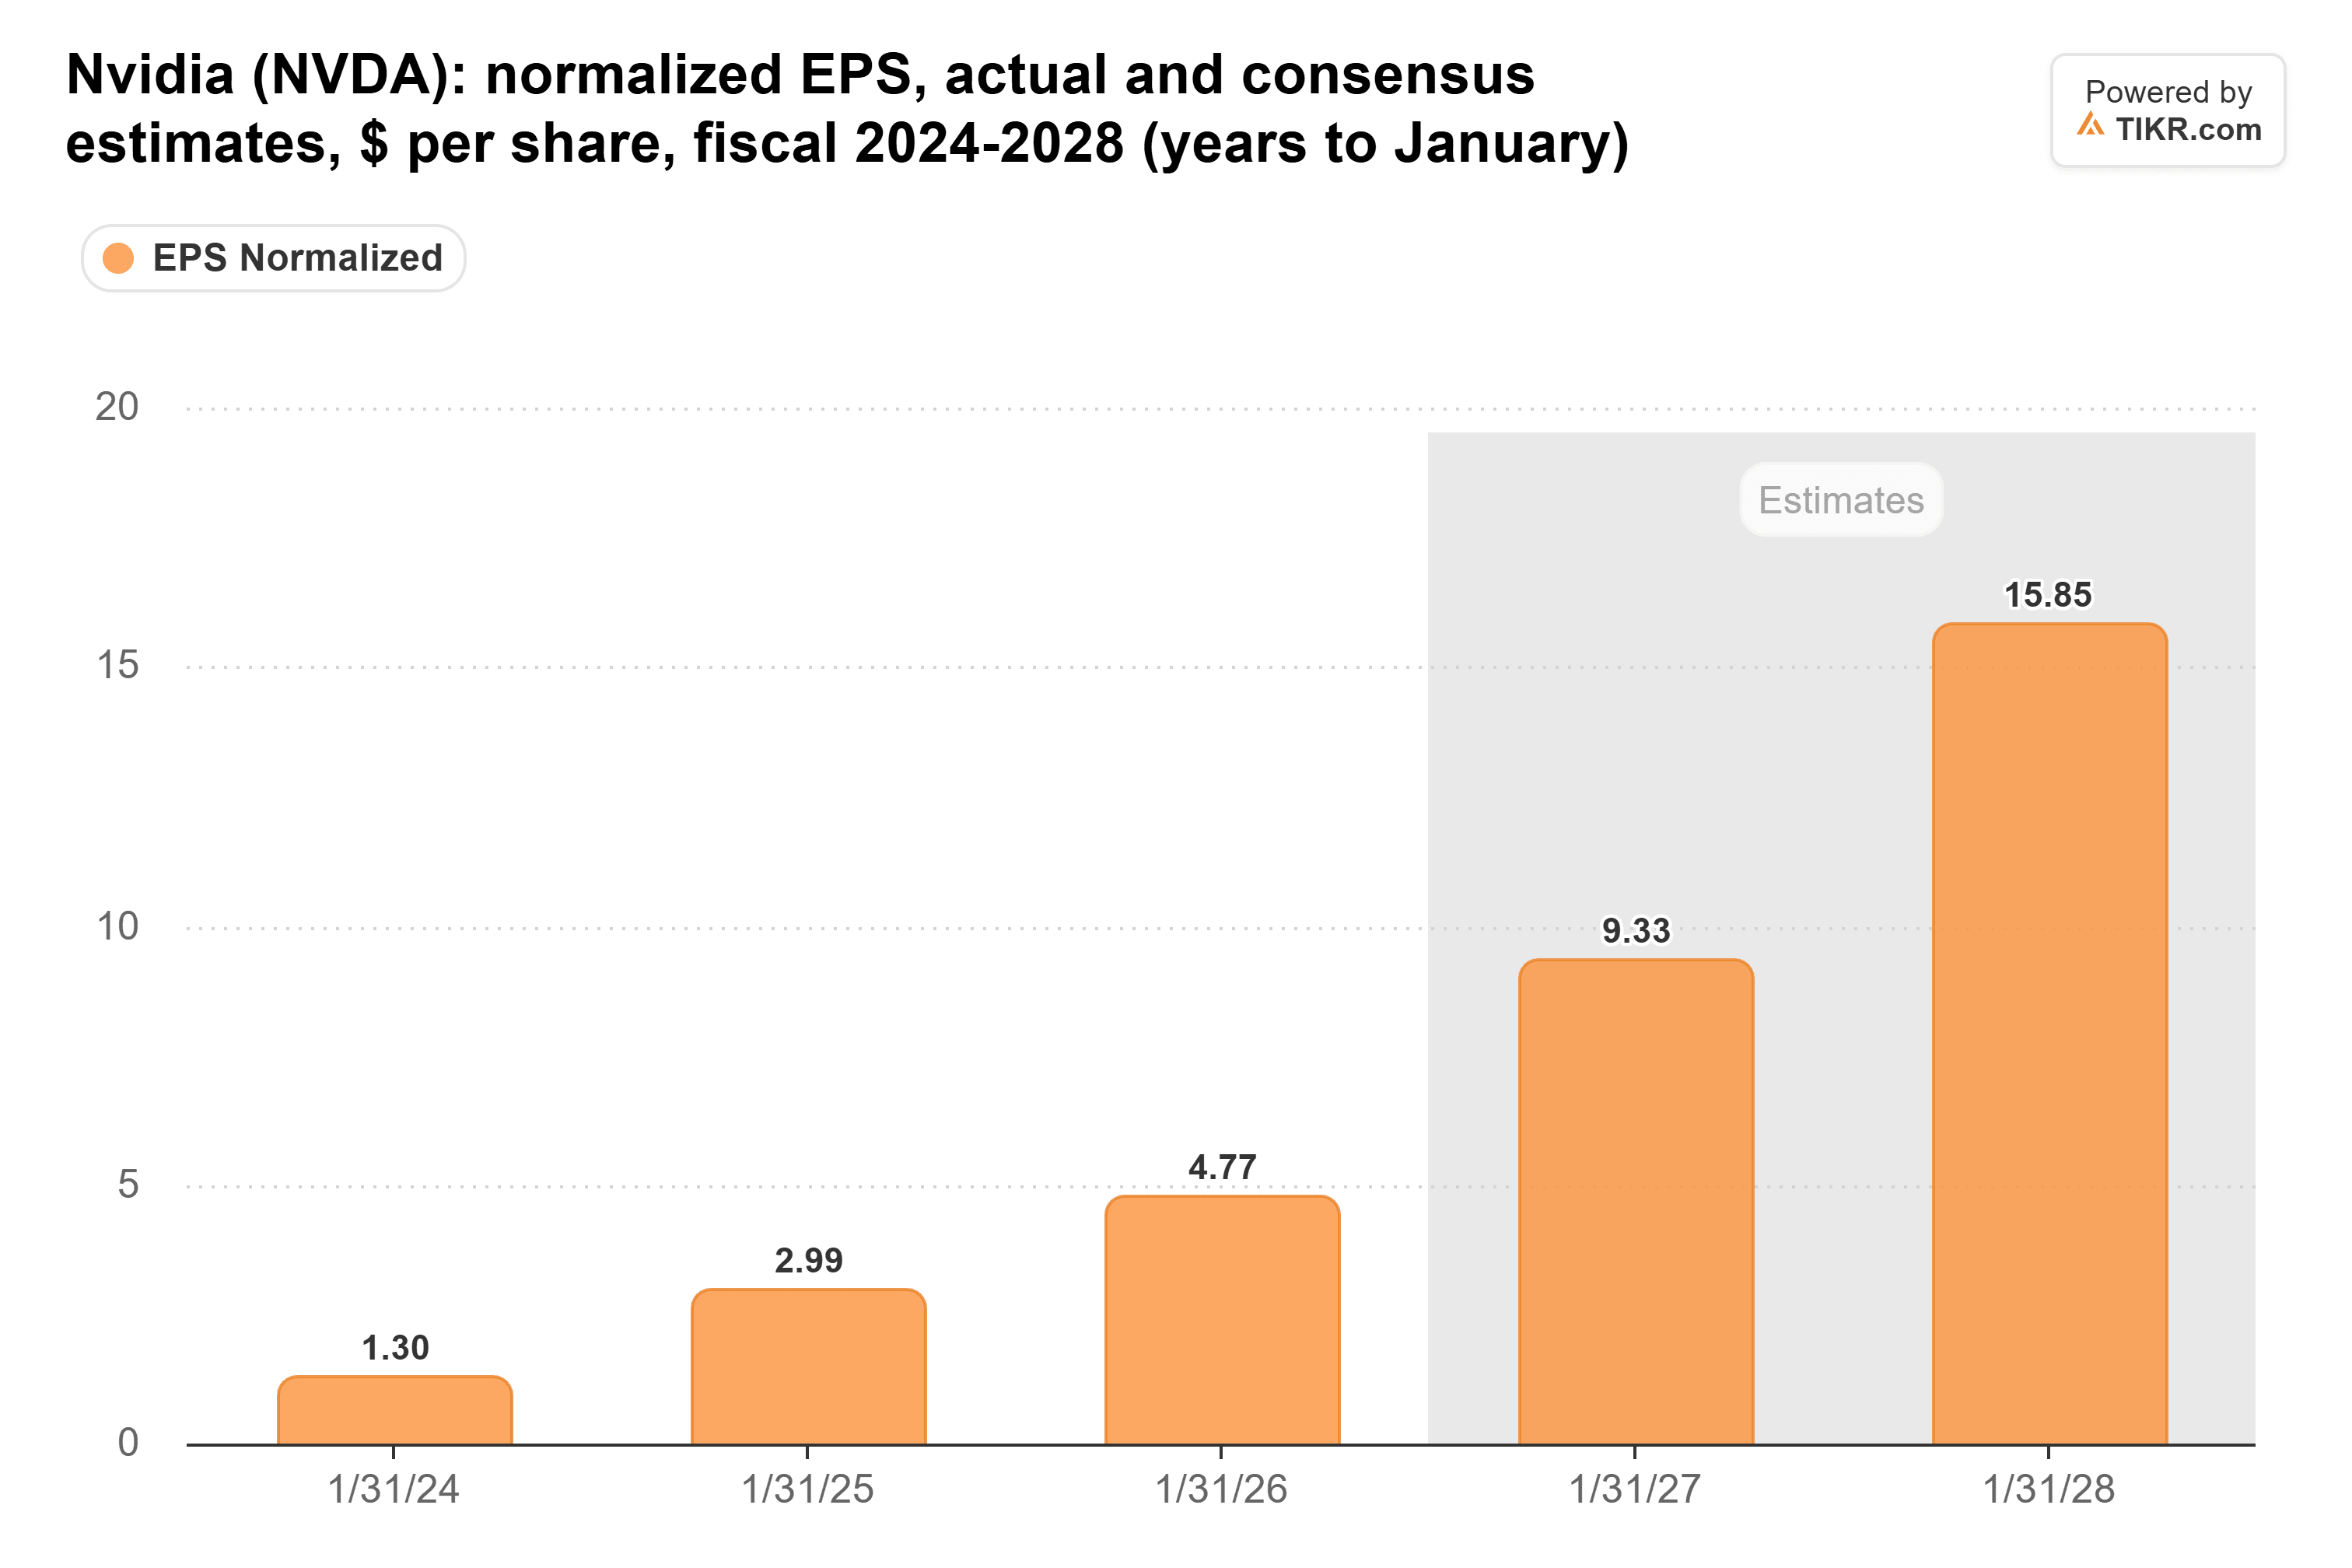
Queste stime si sono appena mosse nell'ultimo mese. La cifra per l'anno a gennaio 2028 era di 15,92 dollari alla fine di ottobre. Nessuno può ancora quantificare una stretta di mano, ma quelle stime danno per scontato che NVIDIA continui a ricevere i suoi componenti.
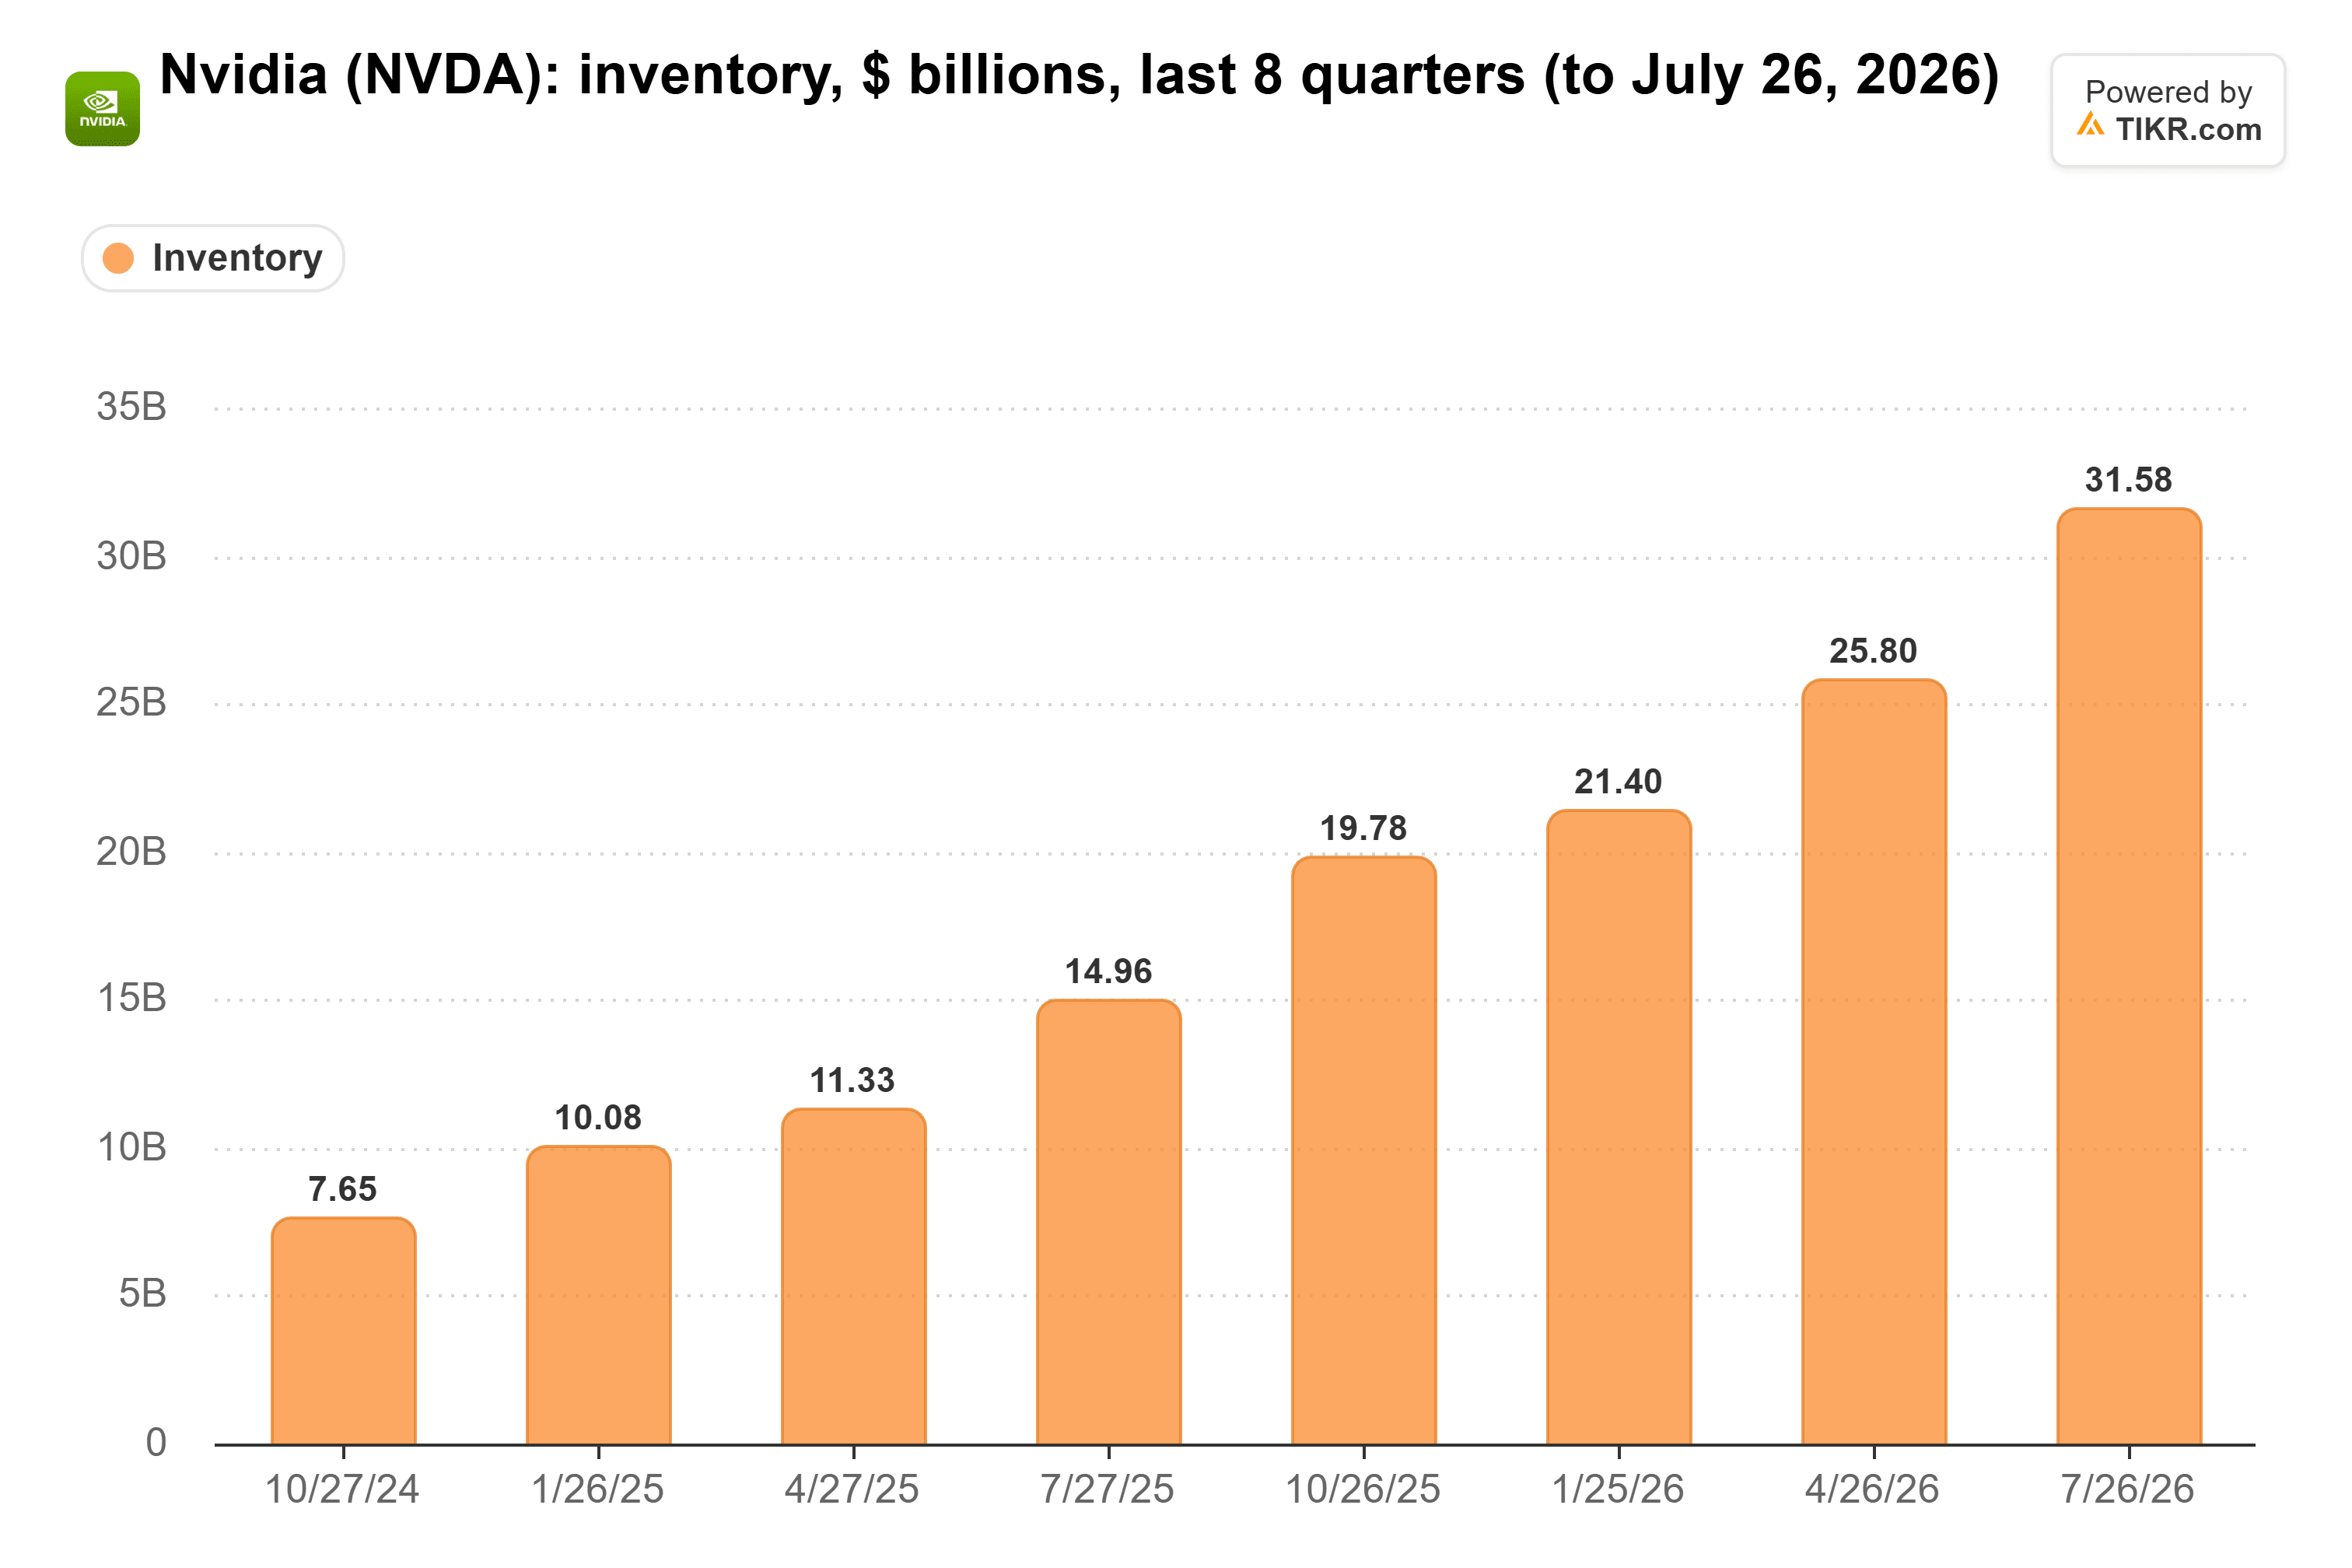
Il bilancio di NVIDIA mostra lo stesso blocco. Le scorte sono più che quadruplicate in meno di due anni, raggiungendo 31,6 miliardi di dollari al 26 luglio 2026:
Google ha la liquidità per fare offerte
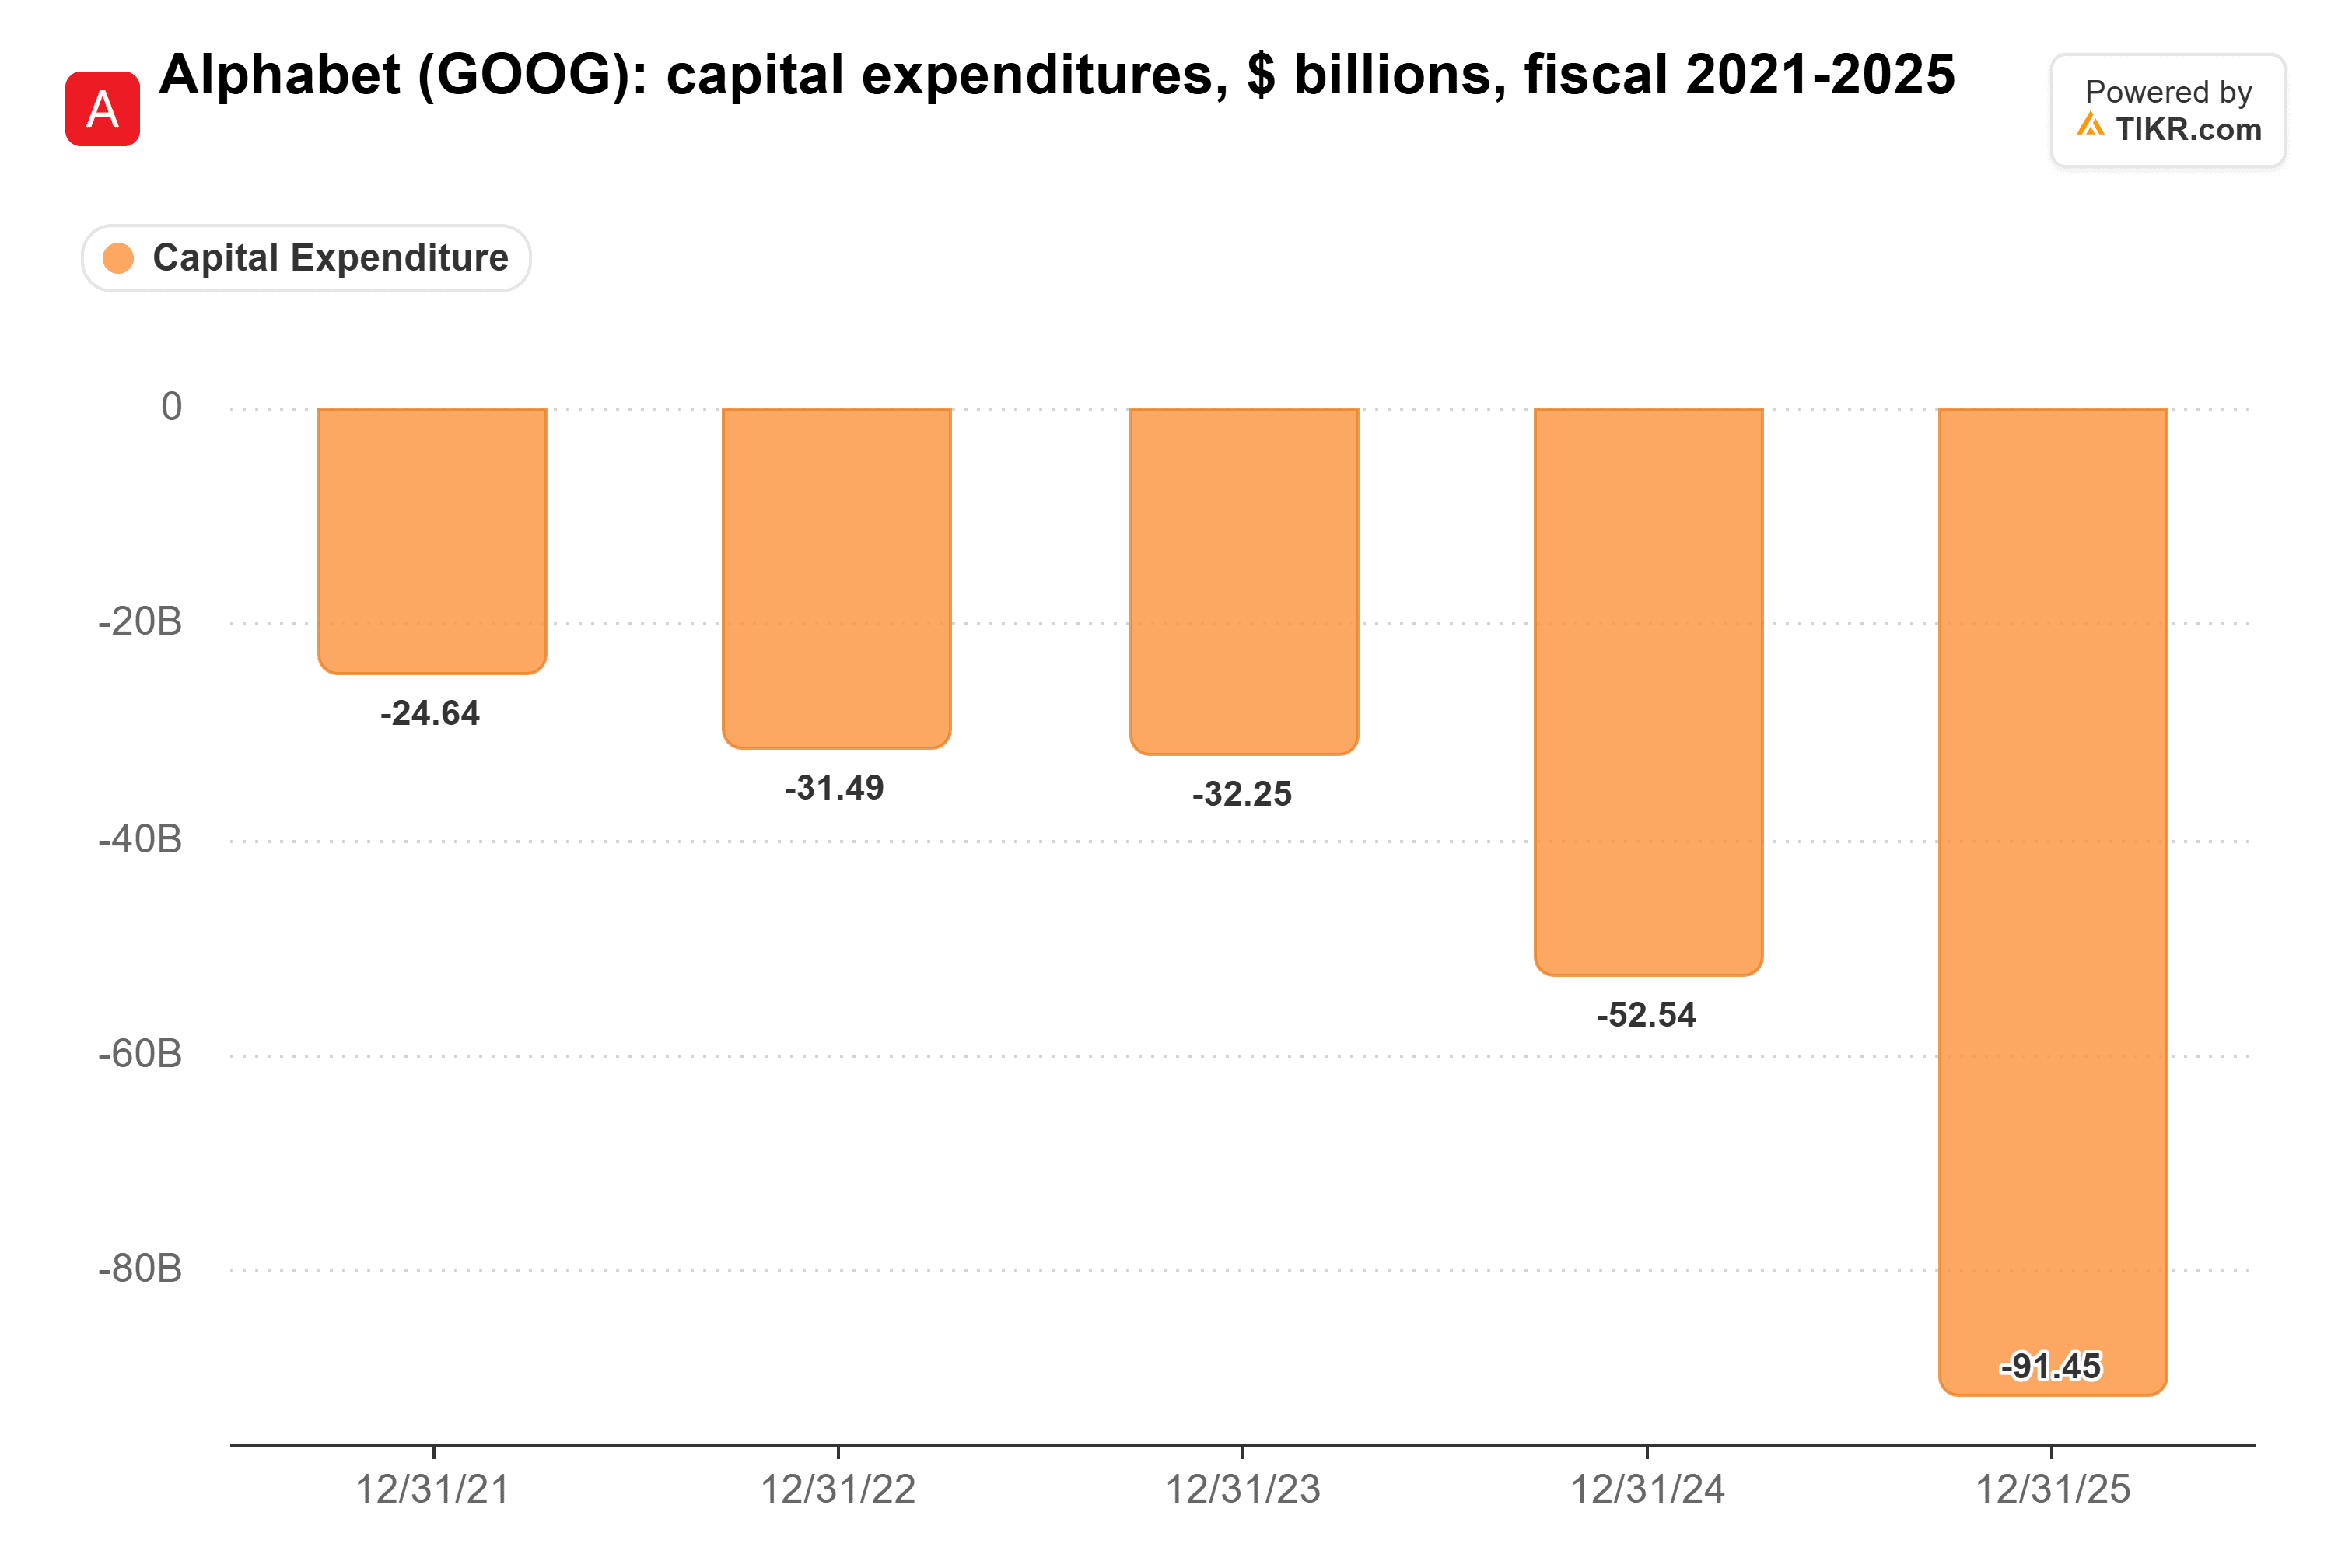
Se qualche capacità si libera, Google è l'acquirente ovvio. Alphabet ha speso 91,5 miliardi di dollari in spese in conto capitale nel 2025, in aumento rispetto ai 52,5 miliardi del 2024 e ai 24,6 miliardi del 2021:
Google ora vende anche i suoi chip TPU ad acquirenti esterni. Morgan Stanley stima le vendite dirette di sistemi TPU di Alphabet a 84 miliardi di dollari nel 2027, in aumento rispetto a circa 8 miliardi di dollari nel 2026. Broadcom produce quei chip. Ha un accordo a lungo termine per sviluppare e fornire i futuri TPU di Google, oltre a un accordo per fornire componenti di rete e altri componenti per i rack AI di Google fino al 2031. Broadcom ha chiuso con un +5,5% il 12 novembre, il giorno in cui è stata annunciata l'uscita di Huang, mentre i produttori di chip rivali sono saliti.
Patel ritiene inoltre che i componenti siano più importanti perché il vantaggio di NVIDIA è sottile. Definisce NVIDIA "solo un anno avanti rispetto ai suoi maggiori concorrenti", e aggiunge: "Non è che il divario sia enorme."
I contratti importanti sono scritti
Tuttavia, le linee di fornitura più grandi di NVIDIA funzionano con impegni firmati. Secondo il suo ultimo rapporto trimestrale, i suoi impegni di fornitura e capacità, principalmente per la memoria, hanno raggiunto i 279 miliardi di dollari il 26 luglio 2026, in aumento rispetto ai 119 miliardi di dollari del trimestre precedente. Lo scienziato informatico Alexander Wissner-Gross ha descritto un possibile esito nel podcast Moonshots: con Huang fuori per sempre, NVIDIA "procede per inerzia per un po' basandosi sui suoi rapporti con TSMC e sul suo controllo sulla produzione di silicio."
Ciò rende più probabile che alcune strette di mano perse aumentino i costi di NVIDIA piuttosto che ridurne le spedizioni. Un piccolo fornitore con Google al telefono può continuare a vendere a NVIDIA e semplicemente chiedere di più. Ciò colpirebbe un margine lordo che è già in calo: il management si aspetta che tocchi il minimo al 71%-72% nel trimestre di gennaio 2027 mentre i prezzi della memoria salgono, rispetto al 75,0% del trimestre di luglio.
Cosa guardare il 17 novembre
Probabilmente Musk ha ragione sul fatto che alcuni di quegli accordi scivolino, e NVIDIA può conviverci. I fornitori con poche centinaia di milioni di dollari di ricavi sono piccoli rispetto a 279 miliardi di dollari di impegni firmati. Il problema è che ciascuno di quei componenti costa di più una volta che Google inizia a fare offerte, e il margine di NVIDIA ha poco spazio di manovra. Il 17 novembre, i dati da controllare sono se le scorte e gli impegni di fornitura continuano a salire e se il management mantiene la sua guida sul margine del 71%-72% per il trimestre di gennaio. Colette Kress, ora CEO ad interim oltre che CFO, sarà quella a comunicare entrambi.
Chiunque dirigerà NVIDIA in futuro potrà chiamare gli stessi fornitori che chiamava Huang, e potrebbe anche essere Huang stesso: il Financial Times ha riferito il 15 novembre che ha discusso un possibile ritorno con i suoi confidenti, sebbene tale rapporto non sia confermato. In ogni caso, potrebbero volerci alcuni trimestri per capire quali strette di mano hanno retto.
Quindi, qual è il valore reale delle azioni NVIDIA?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere NVIDIA. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono fornire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





