Punti Chiave
- Il presidente di Micron ha dichiarato che la memoria è stata scarsa "per davvero diversi anni", e TrendForce prevede che i prezzi del DRAM si manterranno solidi fino al 2027.
- Il primo nuovo stabilimento di Micron a Boise non dovrebbe produrre wafer prima della metà del 2027.
- Il NAND sembra più debole del DRAM, il che mette Sandisk più a rischio rispetto a Micron.
- A 4,0 volte gli utili forward, Micron è valutata come se il boom fosse già finito.
Micron Technology (MU) ha ricevuto questa settimana due segnali che la carenza di memoria ha ancora strada da fare.
Nell'episodio del TBPN del 18 novembre, il co-conduttore John Coogan ha chiesto al presidente di Micron, Scott DeBoer, riguardo alla presenza produttiva di Micron. DeBoer ha sottolineato "la scarsità di memoria per davvero diversi anni ormai".
Lo stesso giorno, TrendForce ha presentato le sue previsioni per il 2027 a Seul. Dopo l'aumento del 10-15% nel quarto trimestre dei prezzi contrattuali del DRAM convenzionale che aveva previsionato il 30 settembre, ora prevede prezzi in aumento del 5-10% nel primo trimestre del 2027 e del 3-8% nel secondo, poi stabili o in aumento fino al 5% in ciascuno degli ultimi due.
Prezzi solidi per il DRAM convenzionale favoriscono Micron. Sandisk (SNDK) si trova invece di fronte a prezzi del NAND in calo, mentre prezzi più alti per l'HBM potrebbero aumentare i costi per Advanced Micro Devices (AMD) e le sue GPU Instinct.
Wall Street Ci Sta Già Contando
Il consenso degli analisti prevede che l'EPS normalizzato di Micron più che raddoppi, passando da $75,52 nell'esercizio fiscale 2026 a $176,50 nel 2027, per poi raggiungere $207,76 nel 2028:
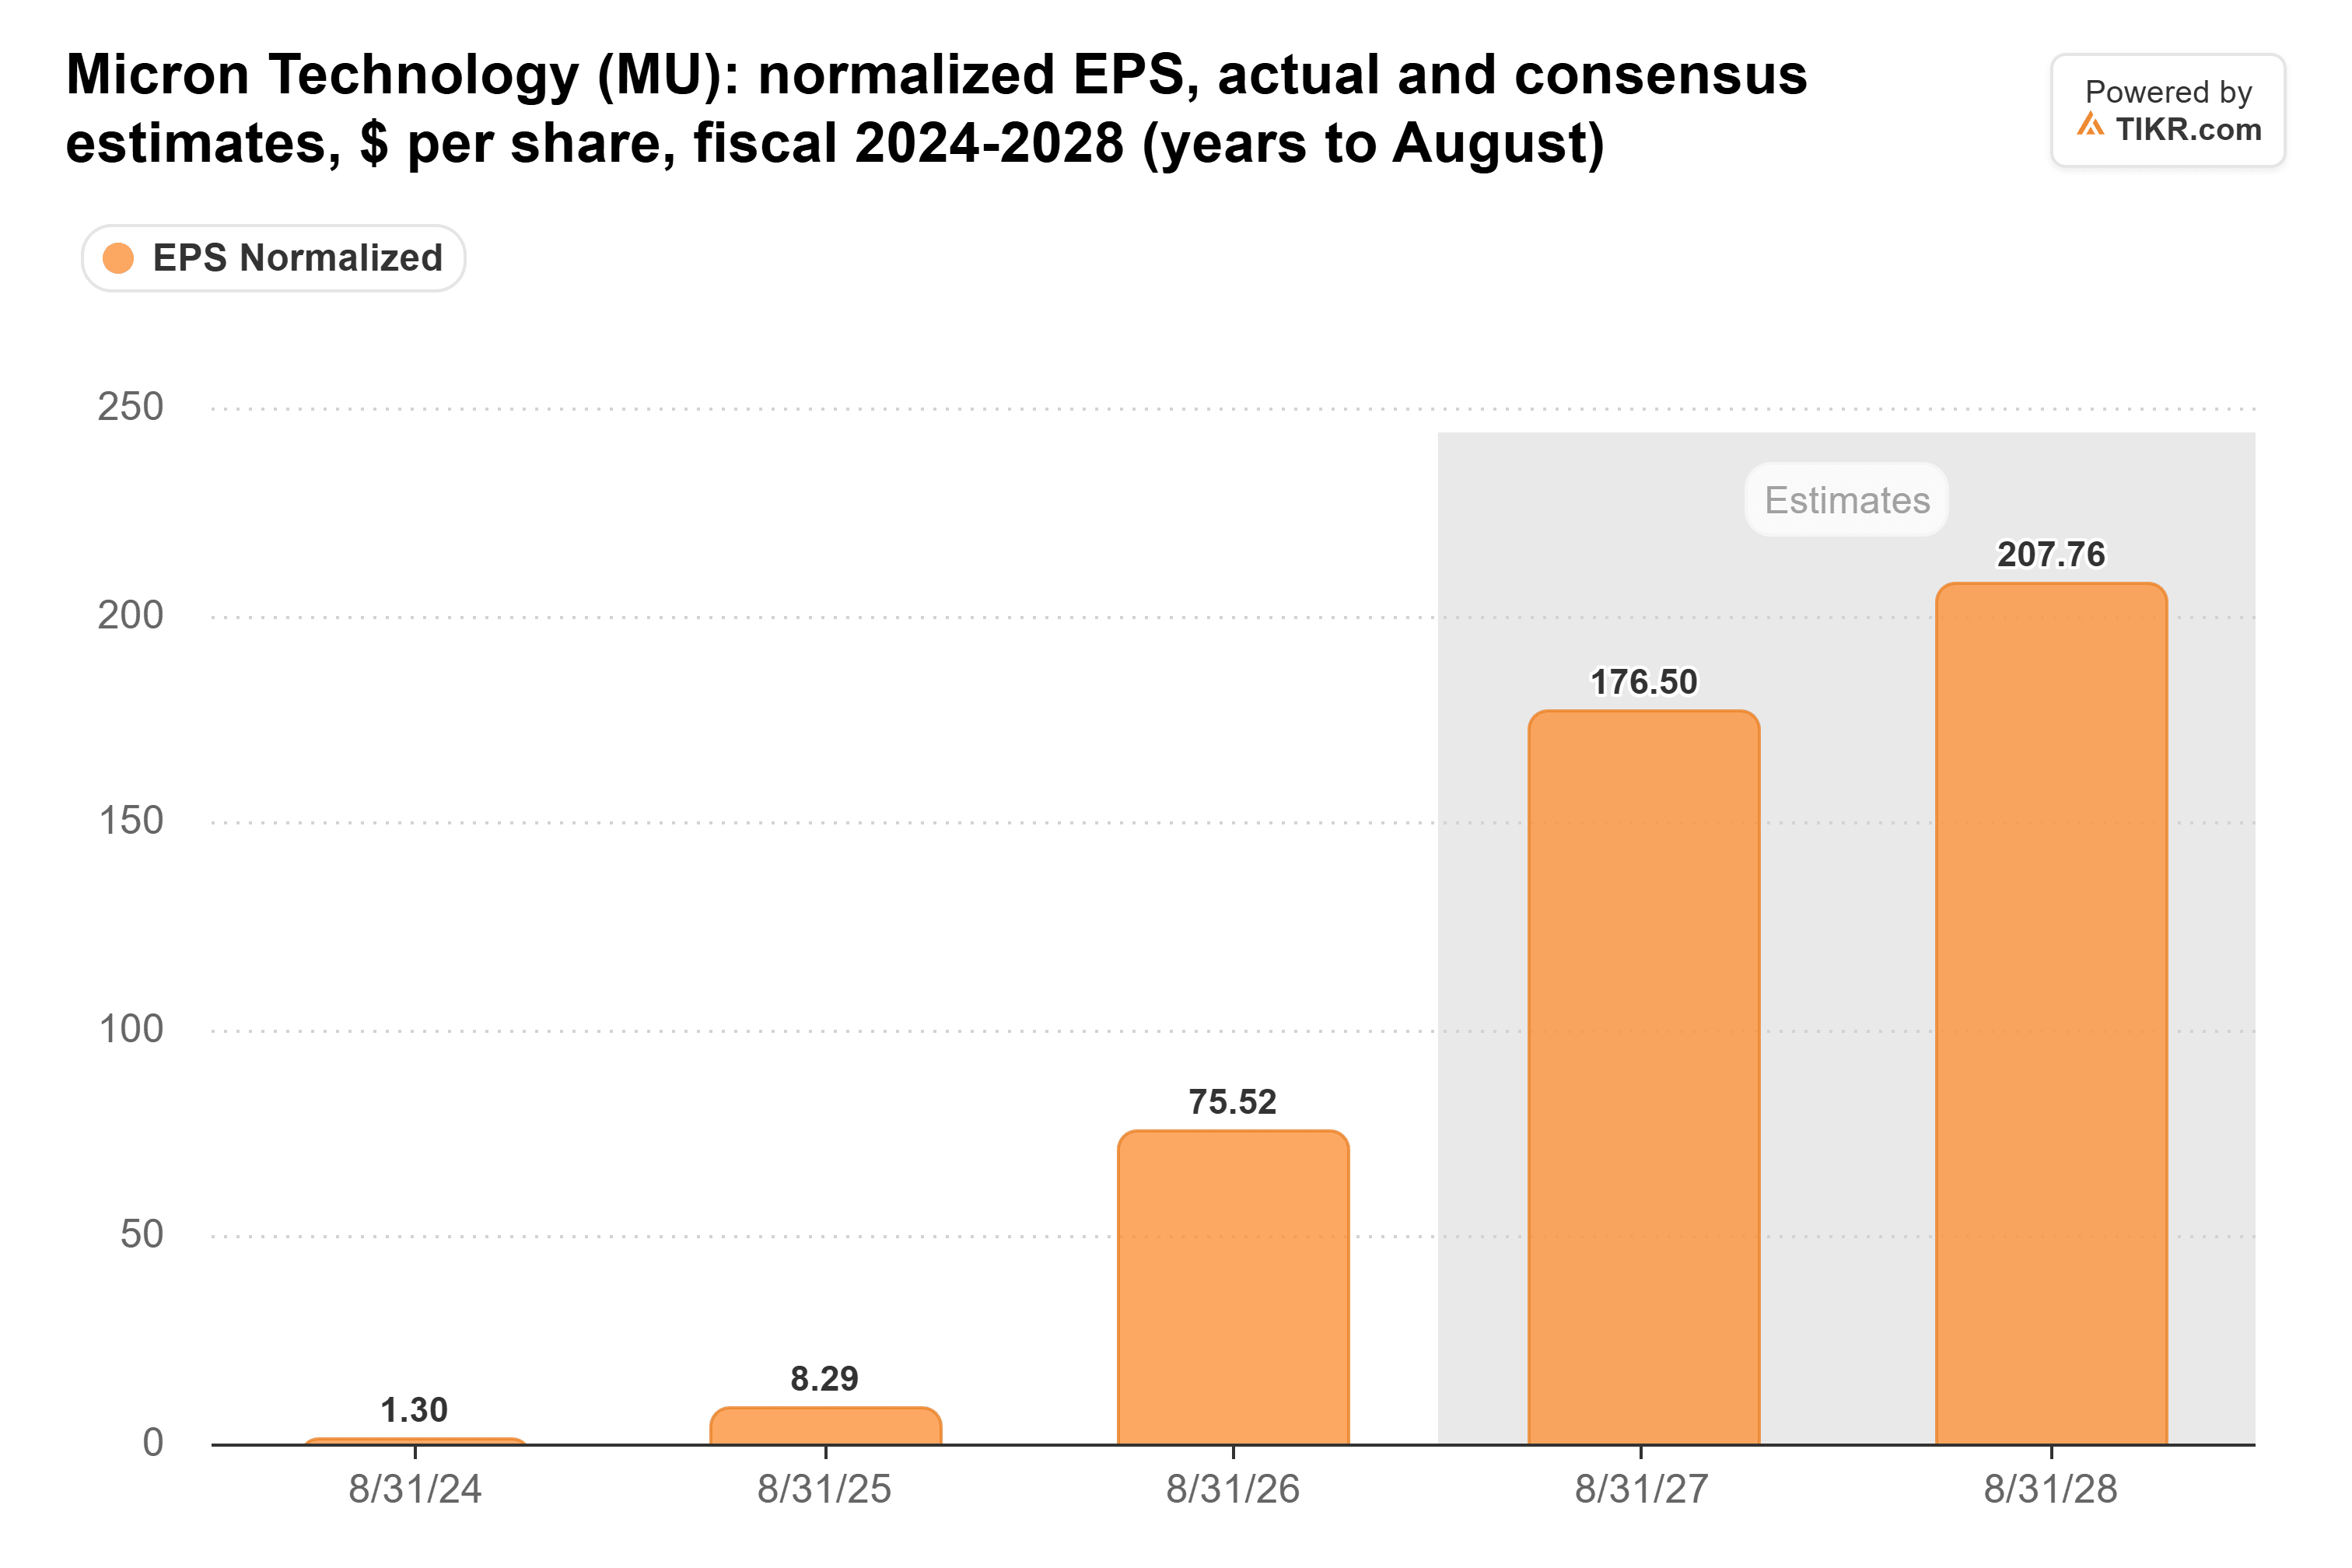
Il DRAM è il motore di questa crescita. Ha rappresentato il 75,6% dei $133,2 miliardi di ricavi di Micron nell'esercizio fiscale 2026, e TrendForce prevede che i suoi prezzi si manterranno solidi per tutto l'esercizio fiscale 2027 di Micron, che termina all'inizio di settembre 2027.
I Nuovi Stabilimenti Pongono Fine ai Boom della Memoria, Lentamente
Troppa offerta pone fine a ogni boom della memoria. L'ultima volta, il margine lordo GAAP di Micron è passato dal 45,2% nell'esercizio fiscale 2022 al -9,1% nel 2023. Ora la sua spesa in conto capitale lorda è quasi raddoppiata, passando da $15,9 miliardi nell'esercizio fiscale 2026 a $30,7 miliardi:
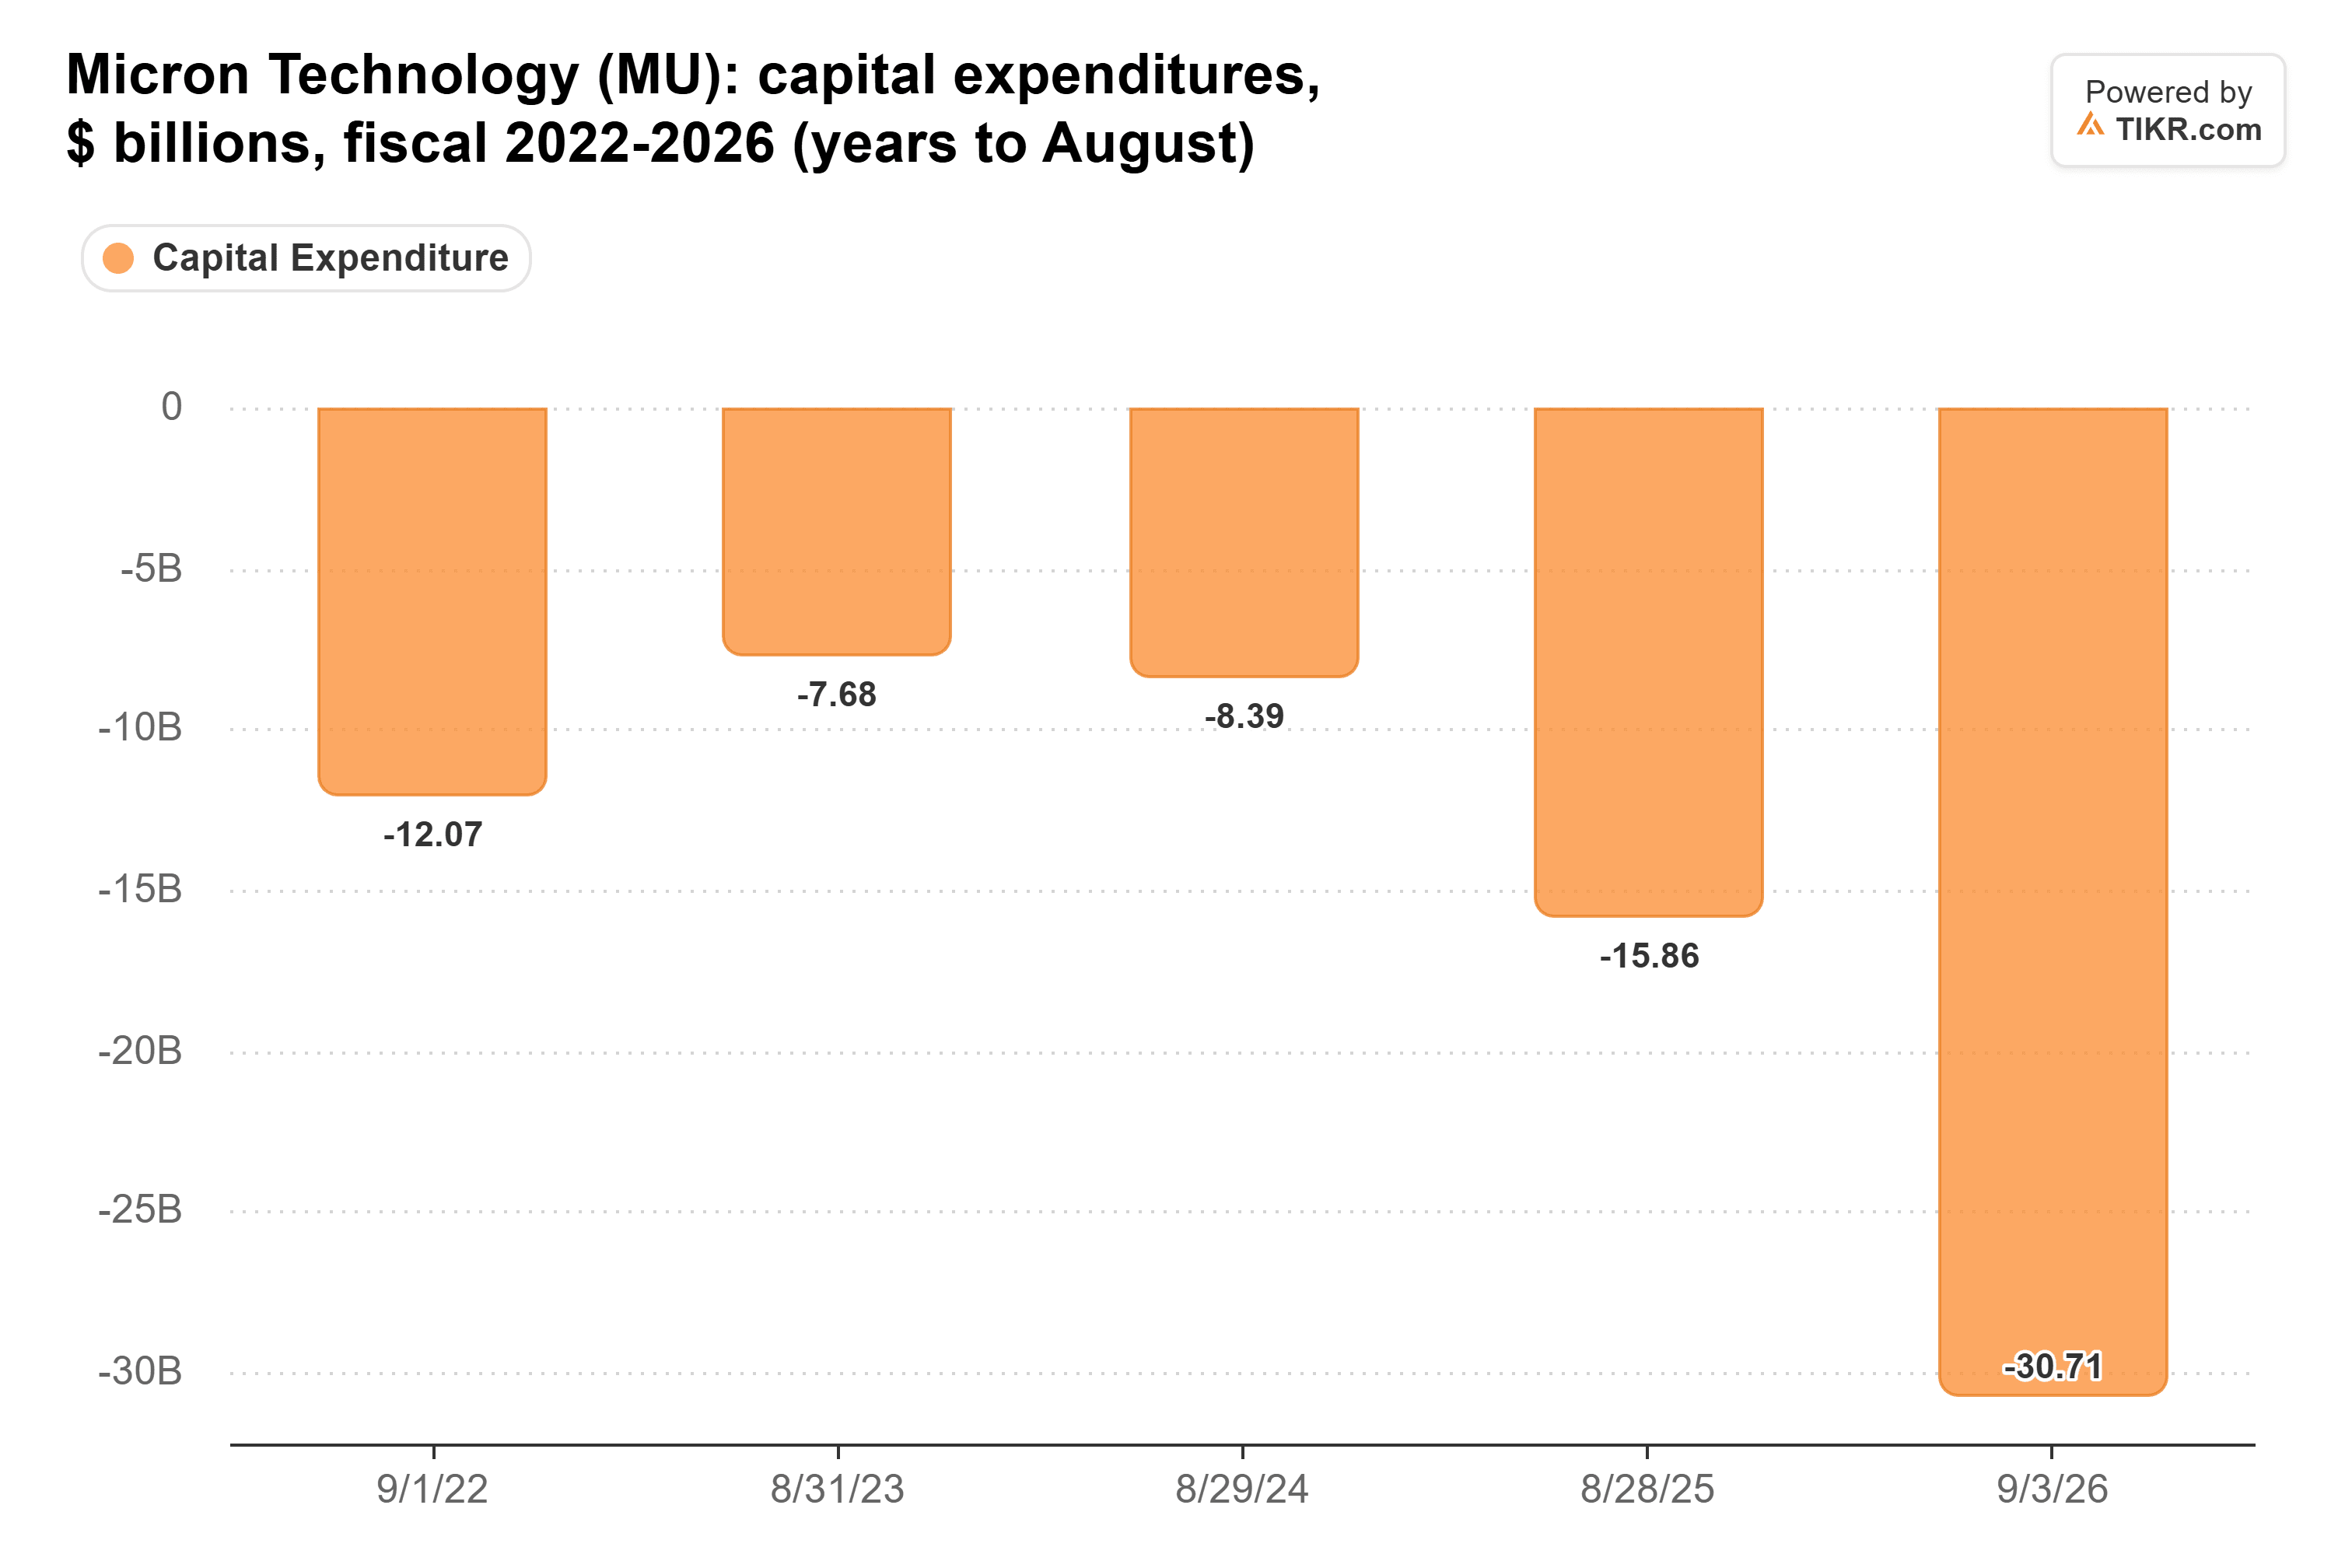
Tuttavia, la costruzione di stabilimenti richiede anni. Micron ha dichiarato a luglio che il suo primo nuovo stabilimento a Boise dovrebbe produrre i primi wafer a metà 2027 e il secondo alla fine del 2028. Ciò rende l'esercizio fiscale 2028 l'anno più incerto.
TIKR Monitora 49 Analisti su Micron. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Micron, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Micron
Il NAND Cede Per Primo
GF Securities ha avvertito il 17 novembre che il NAND potrebbe passare in surplus nel 2027, con Sandisk la più esposta e Micron protetta dal DRAM e dall'HBM. TrendForce prevede ora che i prezzi contrattuali del NAND inizino a scendere nel primo trimestre del 2027 poiché i fornitori cloud cinesi riducono gli ordini. Il NAND ha generato $31,8 miliardi per Micron nell'esercizio fiscale 2026, circa un quarto dei ricavi. Sandisk già scambia a 3,2 volte gli utili forward.
AMD si trova dall'altra parte della medaglia. Ha fornito una guida per un margine lordo non-GAAP del quarto trimestre di circa il 55%, contro il 56% del terzo trimestre, mentre scala i suoi sistemi Helios.
A 4x, il Mercato Sta Chiamando il Turno di Micron Troppo Presto
Micron scambia a 4,0 volte gli utili forward, vicino al minimo del suo range di 12 anni e prossimo alle letture di fine trimestre del 2017 e 2018 comprese tra 3,7x e 5,3x. Questo confronto è a doppio taglio: l'EPS allora è calato del 79% dall'esercizio fiscale 2018 al 2020.
La tempistica fa la differenza. Con i prezzi del DRAM convenzionale previsti in rialzo fino al 2027 e i primi wafer dal nuovo stabilimento di Micron a Boise attesi a metà 2027, penso che 4 volte gli utili forward stia scontando una fase di contrazione troppo presto.
Il rapporto del primo trimestre fiscale di dicembre, che il management definisce il minimo del margine lordo per il 2027, è il prossimo controllo. Vorrei vedere un margine lordo non-GAAP pari o superiore alla guida dell'86,25%, e una crescita dei bit di DRAM del settore ancora nel range basso del 20% per il 2028.
Quindi Qual È il Valore Reale del Titolo Micron?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Micron. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!