Statistiche Chiave per le Azioni di Lowe's
- Prezzo Attuale: $196.82
- Prezzo Obiettivo (Medio): ~$297
- Obiettivo della Piazzetta: ~$252
- Rendimento Totale Potenziale: ~51%
- IRR Annualizzato: ~8% / anno
Ora Live: Scopri quanto upside potrebbero avere le tue azioni preferite usando il nuovo Modello di Valutazione di TIKR (È gratuito) >>>
Cosa è Successo?
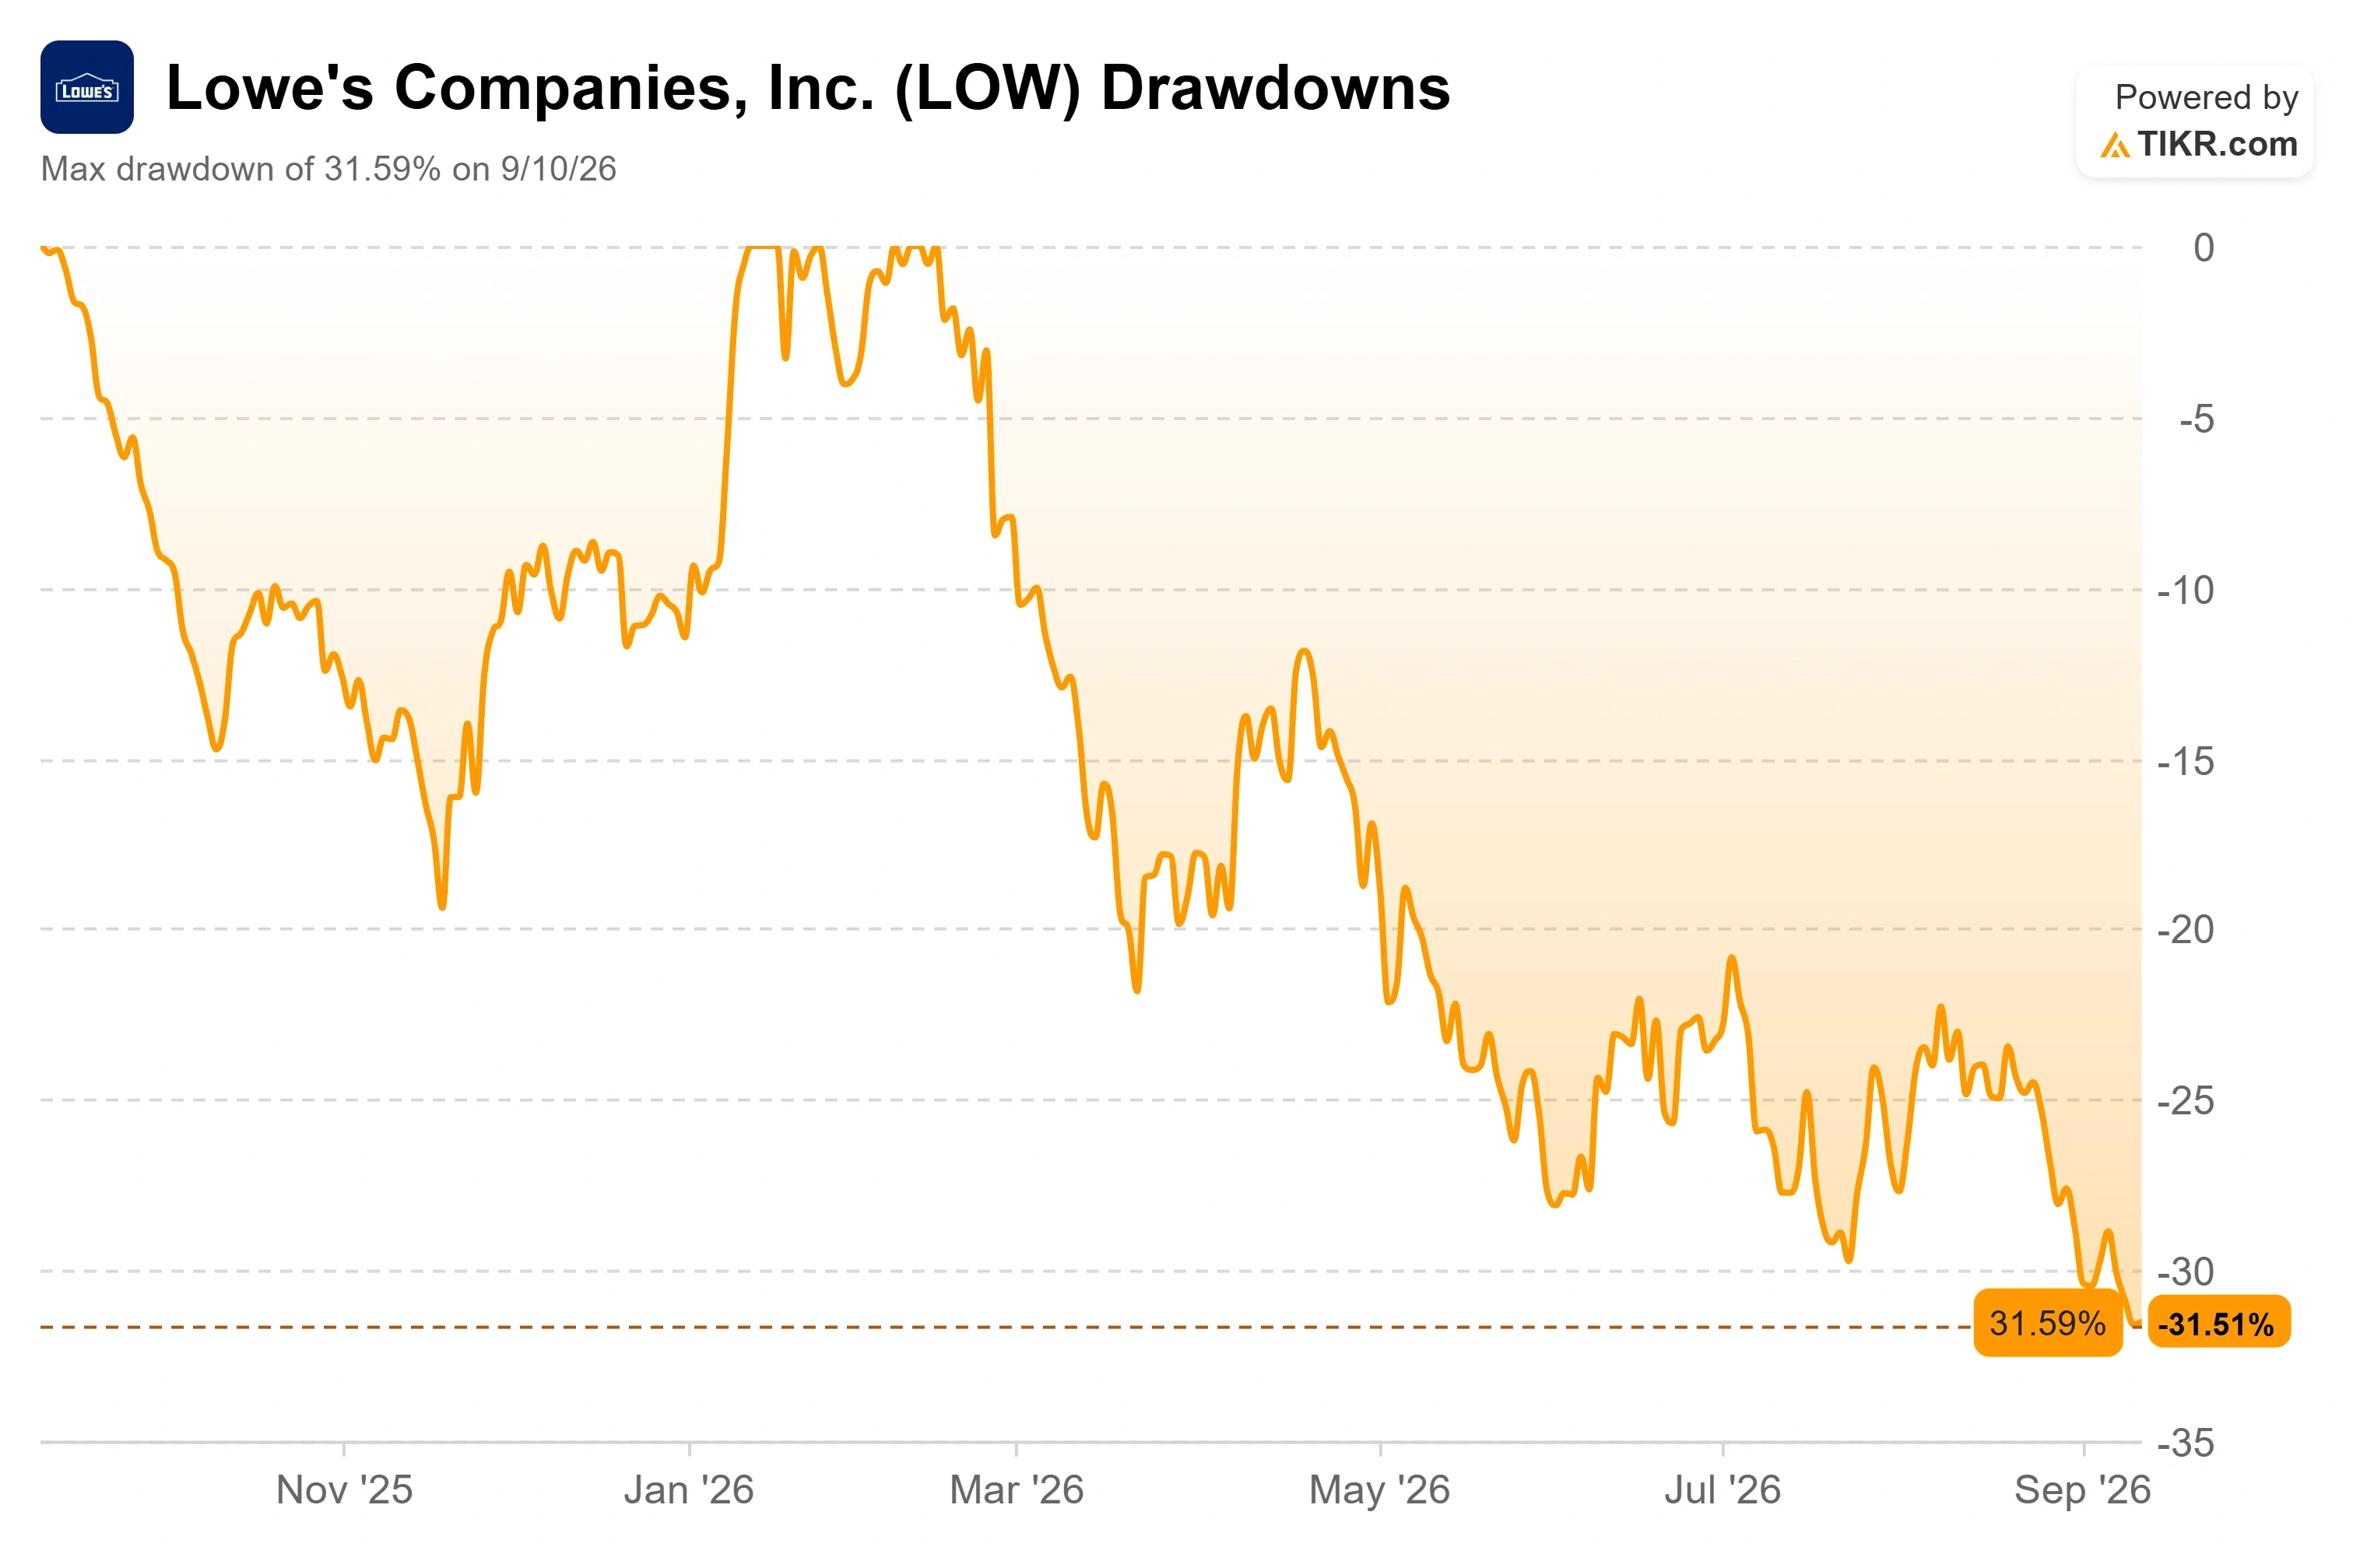
Lowe's Companies (LOW) ha appena consegnato il suo quinto trimestre consecutivo di vendite comparabili positive, eppure il titolo si trova vicino a un minimo annuale di $195.06. Le azioni hanno chiuso a $198.26 il 14 settembre, in calo di circa il 27% nel prezzo nell'ultimo anno e oltre il 30% al di sotto del massimo annuale di $293.06. L'azienda continua a eseguire. Il mercato continua a pagare meno per questo.
Gli investitori che cercano il ticker non si chiedono cosa sia andato storto nell'azienda, perché operativamente è successo poco. Si chiedono se un leader del fai-da-te che scambia a 15,8x gli utili forward sia un vero affare o una trappola di valore incatenata a un ciclo immobiliare senza un fondo visibile.
Un Quinto Trimestre Positivo Consecutivo che il Mercato ha Ignorato
Lowe's ha riportato vendite del secondo trimestre per $26 miliardi il 19 agosto, con vendite comparabili in aumento dello 0,2%. L'EPS diluito rettificato è stato di $4,40, superiore ai $4,22 attesi dalla Piazzetta, aiutato da un beneficio di $0,11 dai rimborsi tariffari IEEPA. Il flusso di cassa libero ha raggiunto $3,1 miliardi per il trimestre. Il titolo è scivolato dell'1,2% sull'annuncio e da allora è scivolato verso nuovi minimi.
Le vendite comparabili sono scese dello 0,4% a maggio, salite dell'1,7% a giugno, poi scese dell'1,2% a luglio, e il management è stato diretto sul perché. I concorrenti hanno utilizzato i propri dollari di rimborso tariffario per tagliare i prezzi sui beni stagionali alla fine del trimestre, e Lowe's ha rifiutato di inseguirli. Il CEO Marvin Ellison ha definito la pressione "transitoria" e l'ha legata a una causa temporanea: "Crediamo che abbiamo avuto concorrenti, al plurale, che hanno ricevuto rimborsi tariffari e hanno deciso di intraprendere azioni sui prezzi per, a, guidare le unità; e b, per sgomberare l'inventario stagionale." Questa distinzione è importante. Un'azienda che perde quote di mercato a favore di un rivale strutturale è un investimento diverso da uno che rifiuta di bruciare i propri margini per un trimestre di griglie e set da patio.
Sotto il rumore promozionale, le parti del business che Lowe's ha impiegato anni a costruire hanno continuato a capitalizzare. Le vendite online sono cresciute del 15,7%, un secondo trimestre consecutivo sopra il 15%, e l'assistente di acquisto AI Mylow ha ora gestito oltre 25 milioni di domande, con gli acquirenti online che lo utilizzano convertendo a una tripla velocità rispetto a quelli che non lo fanno. Il 28 agosto, l'azienda ha nominato cinque nuovi dirigenti efficaci dal 1° settembre, spostando Joe McFarland a Vice Presidente Esecutivo di Pro e Home Services e nominando Seemantini Godbole come suo primo Chief Information and AI Officer, un rimescolamento dei leader esistenti puntato direttamente su Pro, digitale e AI. Il problema è il mix: il fai-da-te rappresenta ancora oltre il 60% delle vendite, ed è il cliente fai-da-te quello che sta aspettando.
Vedi le stime storiche e forward per le azioni di Lowe's (È gratuito!) >>>
Un Multiplo Economico, Se Si Crede alla Svolta del Ciclo
Ellison ha citato la stima di John Burns Real Estate Consulting di $20-50 miliardi di domanda di miglioramento domestico repressa e differita in attesa. La sua tesi: il cliente core è sano ma cauto, un proprietario di casa a reddito medio con un reddito disponibile reale, una casa che invecchia e un patrimonio netto in aumento, che aspetta che i tassi elevati si abbassino prima di iniziare la grande ristrutturazione. La scommessa incorporata nelle acquisizioni di ADG e Foundation Building Materials è che il ciclo si giri e Lowe's emerga meglio posizionato di come è entrato. Il rischio è la durata. Una nuova costruzione "più debole per più a lungo" sta mettendo sotto pressione entrambe le acquisizioni ora, e il management ha guidato l'intero anno verso il limite inferiore: circa $92 miliardi di vendite, comps piatte e EPS rettificato intorno a $12,25.
Lowe's scambia a 15,8x gli utili forward, ben al di sotto di TJX a 23,3x, Ross Stores a 27,1x e Williams-Sonoma, il confronto più vicino per beni per la casa, a 23,1x. Parte di quel gap è meritato, poiché nomi off-price come TJX e Ross vendono in una domanda che resiste meglio quando il consumatore si indebolisce, mentre le entrate di Lowe's sono legate al turnover immobiliare. Ma un'azienda che ha consegnato un ritorno sul capitale investito del 25,5% nel trimestre, sostenuta da un bilancio da aristocrazia dei dividendi, raramente scambia a quel tipo di sconto a meno che il mercato non abbia cancellato i prossimi anni.

Vedi come Lowe's si comporta rispetto ai suoi pari su TIKR (È gratuito!) >>>
Analisi del Modello Avanzato TIKR
- Prezzo Attuale: $196.82
- Prezzo Obiettivo (Medio): ~$297
- Rendimento Totale Potenziale: ~51%
- IRR Annualizzato: ~8% / anno

Utilizzando il caso medio, il Modello di Valutazione TIKR posiziona Lowe's a circa $297 entro l'inizio del 2031, un rendimento totale di circa il 51% che si traduce in un IRR vicino all'8% una volta che il modello tiene conto dei dividendi e della tempistica dei flussi di cassa. Il caso non richiede eroismi. Si basa su due driver di entrate: un graduale recupero della domanda fai-da-te man mano che il parco immobiliare statunitense che invecchia spinge la manutenzione e le riparazioni differite di nuovo in agenda, e continui guadagni di quota Pro attraverso le piattaforme FBM e ADG. Il driver dei margini è il programma di miglioramento della produttività perpetuo dell'azienda, il lavoro di efficienza finanziato internamente che il management accredita per aver protetto il flow-through anche mentre i costi di carburante e trasporto sono aumentati quest'anno.
Il caso medio presuppone una capitalizzazione delle entrate intorno al 4% e margini netti vicini all'8%, entrambi all'interno di quanto Lowe's ha consegnato in passato. Upside: se i tassi ipotecari si attenuano e l'ondata di ristrutturazione differita si materializza, entra in vista il target del caso alto vicino a $457. Downside: se l'immobiliare rimane congelato fino al 2027, quel CAGR delle entrate del ~4% è dove il modello si rompe per primo, e lo sconto rispetto ai pari persiste invece di chiudersi.
Conclusione
La prossima vera prova è il rapporto del terzo trimestre del 18 novembre. Il management ha guidato l'EPS rettificato del Q3 a circa il 7% al di sotto dell'anno precedente, quindi un beat lì non è l'indicatore. Lo è il comp. Se Ellison ha ragione sul fatto che la guerra dei prezzi di luglio fosse transitoria, i comps del Q3 dovrebbero mantenersi vicini allo zero senza ripetere il sanguinamento stagionale dei margini. Se le scontistiche sono continuate in autunno, "transitorio" diventa più difficile da difendere, e il rifiuto del titolo di toccare il fondo inizia a sembrare giustificato piuttosto che testardo. Guarda la linea dei comps e il margine lordo il 18 novembre.
Dovresti Investire in Lowe's?
L'unico modo per saperlo davvero è guardare i numeri da soli. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Lowe's e vedrai anni di dati finanziari storici, cosa si aspettano gli analisti di Wall Street per entrate e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target di prezzo sono in trend rialzista o ribassista.
Puoi costruire una watchlist gratuita per tracciare Lowe's insieme a ogni altro titolo sul tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere da solo.
Analizza Lowe's su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Vedi quali azioni stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza azioni in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più pietre giri... più opportunità scoprirai. Cerca oltre 100K azioni globali, le partecipazioni dei migliori investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento del Terminal TIKR e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcuna azione menzionata. Grazie per la lettura e buoni investimenti!