


Punti Chiave
- Ken Fisher's Fisher Investments e GQG Partners sono stati tra i 16 grandi fondi che hanno acquistato Dell nel trimestre chiuso il 30 settembre, mentre 12 hanno venduto.
- GQG ha aggiunto circa 931 milioni di dollari di Dell, più di tutte le 12 vendite messe insieme, e sei dei venditori hanno aggiunto ExxonMobil nello stesso trimestre.
- Dell è scesa del 42% dal 30 settembre, ma scambia al di sotto del suo multiplo medio quinquennale mentre gli analisti continuano ad alzare le loro stime sugli utili.
- I numeri di TIKR danno ragione agli acquirenti, e il rapporto del terzo trimestre di Dell a fine novembre è il primo banco di prova.
I grandi fondi non sono riusciti a trovare un accordo su Dell Technologies (DELL) nell'ultimo trimestre.
Dei 460 grandi fondi che hanno presentato i 13F per il trimestre chiuso il 30 settembre, 16 hanno acquistato Dell, aprendo una posizione o aggiungendo il 20% o più alle loro azioni. (Si tratta di fondi noti ai lettori, o di fondi con 1 miliardo di dollari o più di azioni USA nei loro 13F, escludendo i fondi quantitativi e indicizzati.) Dodici hanno venduto tutto o ridotto del 20% o più, e 33 la detenevano alla fine del trimestre.
Metà dei venditori avevano qualcosa in comune: sei di loro hanno aggiunto ExxonMobil (XOM) nello stesso trimestre. Lo ha fatto anche Fisher, e il suo acquisto di ExxonMobil è stato di gran lunga più grande di quello di Dell.
GQG ha fatto di gran lunga la scommessa più grande
GQG Partners, che gestisce 164 miliardi di dollari, ha aumentato la sua posizione in Dell del 156%, portandola a 2,84 milioni di azioni da 1,11 milioni. Si tratta di circa 931 milioni di dollari di azioni ai prezzi di fine trimestre, e ha reso Dell la 13a partecipazione più grande di GQG, pari al 2,9% delle sue azioni 13F. WT Asset Management, il cui 13F detiene 6,18 miliardi di dollari di azioni USA, ha aperto una nuova posizione di 144.544 azioni, del valore di circa 78 milioni di dollari. E20 Capital, con 1,21 miliardi di dollari di azioni USA nel suo 13F, ne ha aperta una di 54.533 azioni rendendo Dell la sua 12a partecipazione più grande. Fisher Investments, che gestisce 387 miliardi di dollari, ha aumentato la sua partecipazione del 268%, a 12.487 azioni, ma a 7 milioni di dollari è solo la sua 446a partecipazione più grande. Maverick Capital di Lee Ainslie ha più che raddoppiato la sua partecipazione, portandola a 6.808 azioni.
TIKR monitora 30 analisti su Dell Technologies. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Dell Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Dell Technologies
I venditori erano per lo più fondi più piccoli
Le vendite più grandi sono arrivate da fondi che gestiscono da 2 a 3 miliardi di dollari. MANE Global Capital Management, che gestisce 2,9 miliardi di dollari, ha venduto tutte le sue 80.225 azioni, circa 35 milioni di dollari, dopo che Dell aveva costituito il 3% delle sue azioni 13F il trimestre precedente. Meridiem Capital Partners, un fondo da 2,4 miliardi di dollari, ha venduto tutte le sue 70.074 azioni, circa 30 milioni di dollari. Ardmore Road Asset Management, che gestisce 2,8 miliardi di dollari, ha ridotto la sua partecipazione del 66%, a 20.699 azioni. Il venditore più noto è GMO di Jeremy Grantham, che ha venduto tutte le sue 17.118 azioni, circa 7 milioni di dollari.
Gli acquisti di ExxonMobil spiccano nei numeri. ExxonMobil scambia a circa 11x gli utili forward, lo stesso di Dell. Ma gli analisti si aspettano che il suo EPS normalizzato scenda da 13,69 dollari nel 2026 a 10,32 dollari nel 2028 man mano che la spinta data dalla guerra al petrolio e alla raffinazione svanisce. Il loro target medio è del 16% superiore al prezzo di ExxonMobil, contro l'85% per Dell. La nuova posizione di ExxonMobil di Fisher di 31,93 milioni di azioni, del valore di 5,20 miliardi di dollari al 30 settembre, fa impallidire la sua posizione in Dell.
I venditori sono in vantaggio sul prezzo, per ora
Dell è scesa del 42% rispetto al suo prezzo del 30 settembre, che è il prezzo a cui è valutata ogni partecipazione sopra elencata. Questo non è il rendimento di nessun fondo, poiché un 13F non mostra quanto un fondo ha pagato o se ha negoziato da allora. Barclays ha declassato Dell a Equal Weight il 14 ottobre e ha tagliato il suo target a 574 dollari da 603 dollari. Da allora, gli investitori hanno venduto a causa delle paure di un blocco dei permessi per i data center in Texas e dell'avvertimento della Fed del 13 novembre sul finanziamento circolare nell'IA.
Ma gli analisti continuano ad alzare le loro aspettative sugli utili di Dell.
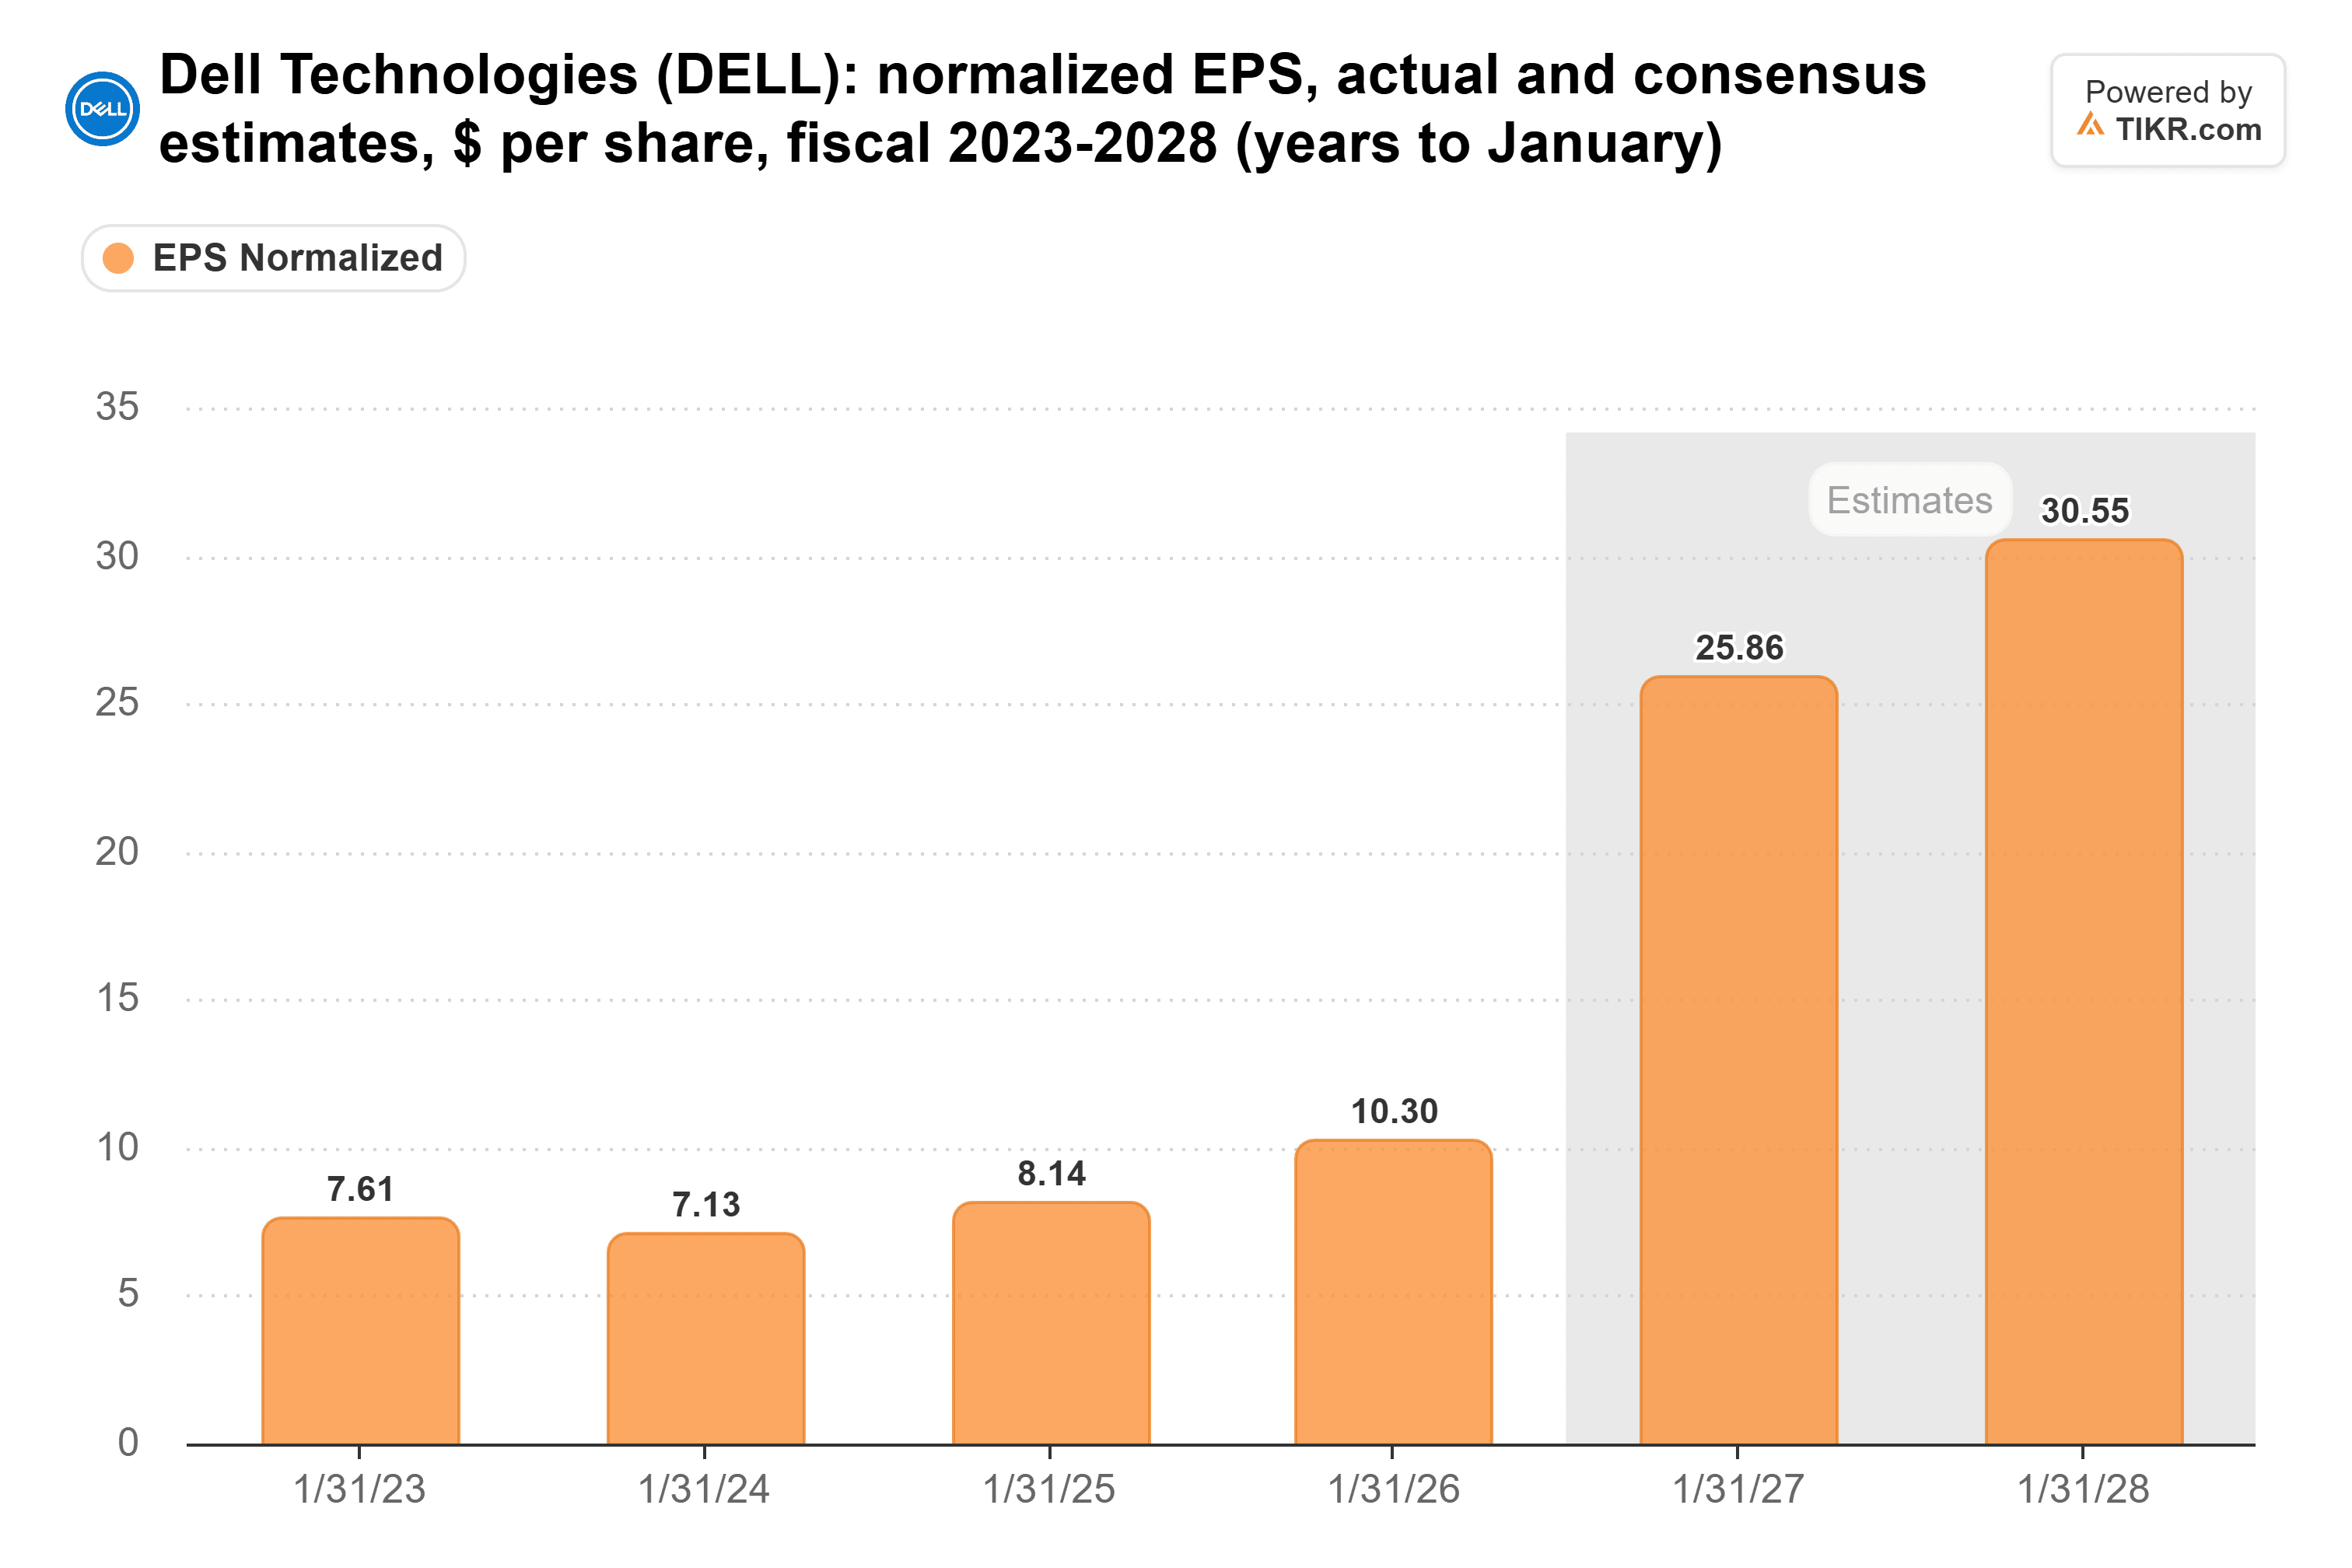
L'EPS normalizzato di consenso è di 25,86 dollari per l'anno che termina a gennaio 2027, in aumento rispetto ai 10,30 dollari dell'anno precedente, e di 35,63 dollari per l'anno che termina a gennaio 2029. La stima per l'anno che termina a gennaio 2028 era di 21,40 dollari alla fine di giugno. Ora è di 30,55 dollari. Tutte queste stime precedono il rapporto del terzo trimestre, per il quale Dell ha fornito una guida per un EPS non-GAAP di 6,50 dollari, inferiore ai 7,04 dollari del secondo trimestre.
L'azione scambia anche al di sotto del suo multiplo abituale.
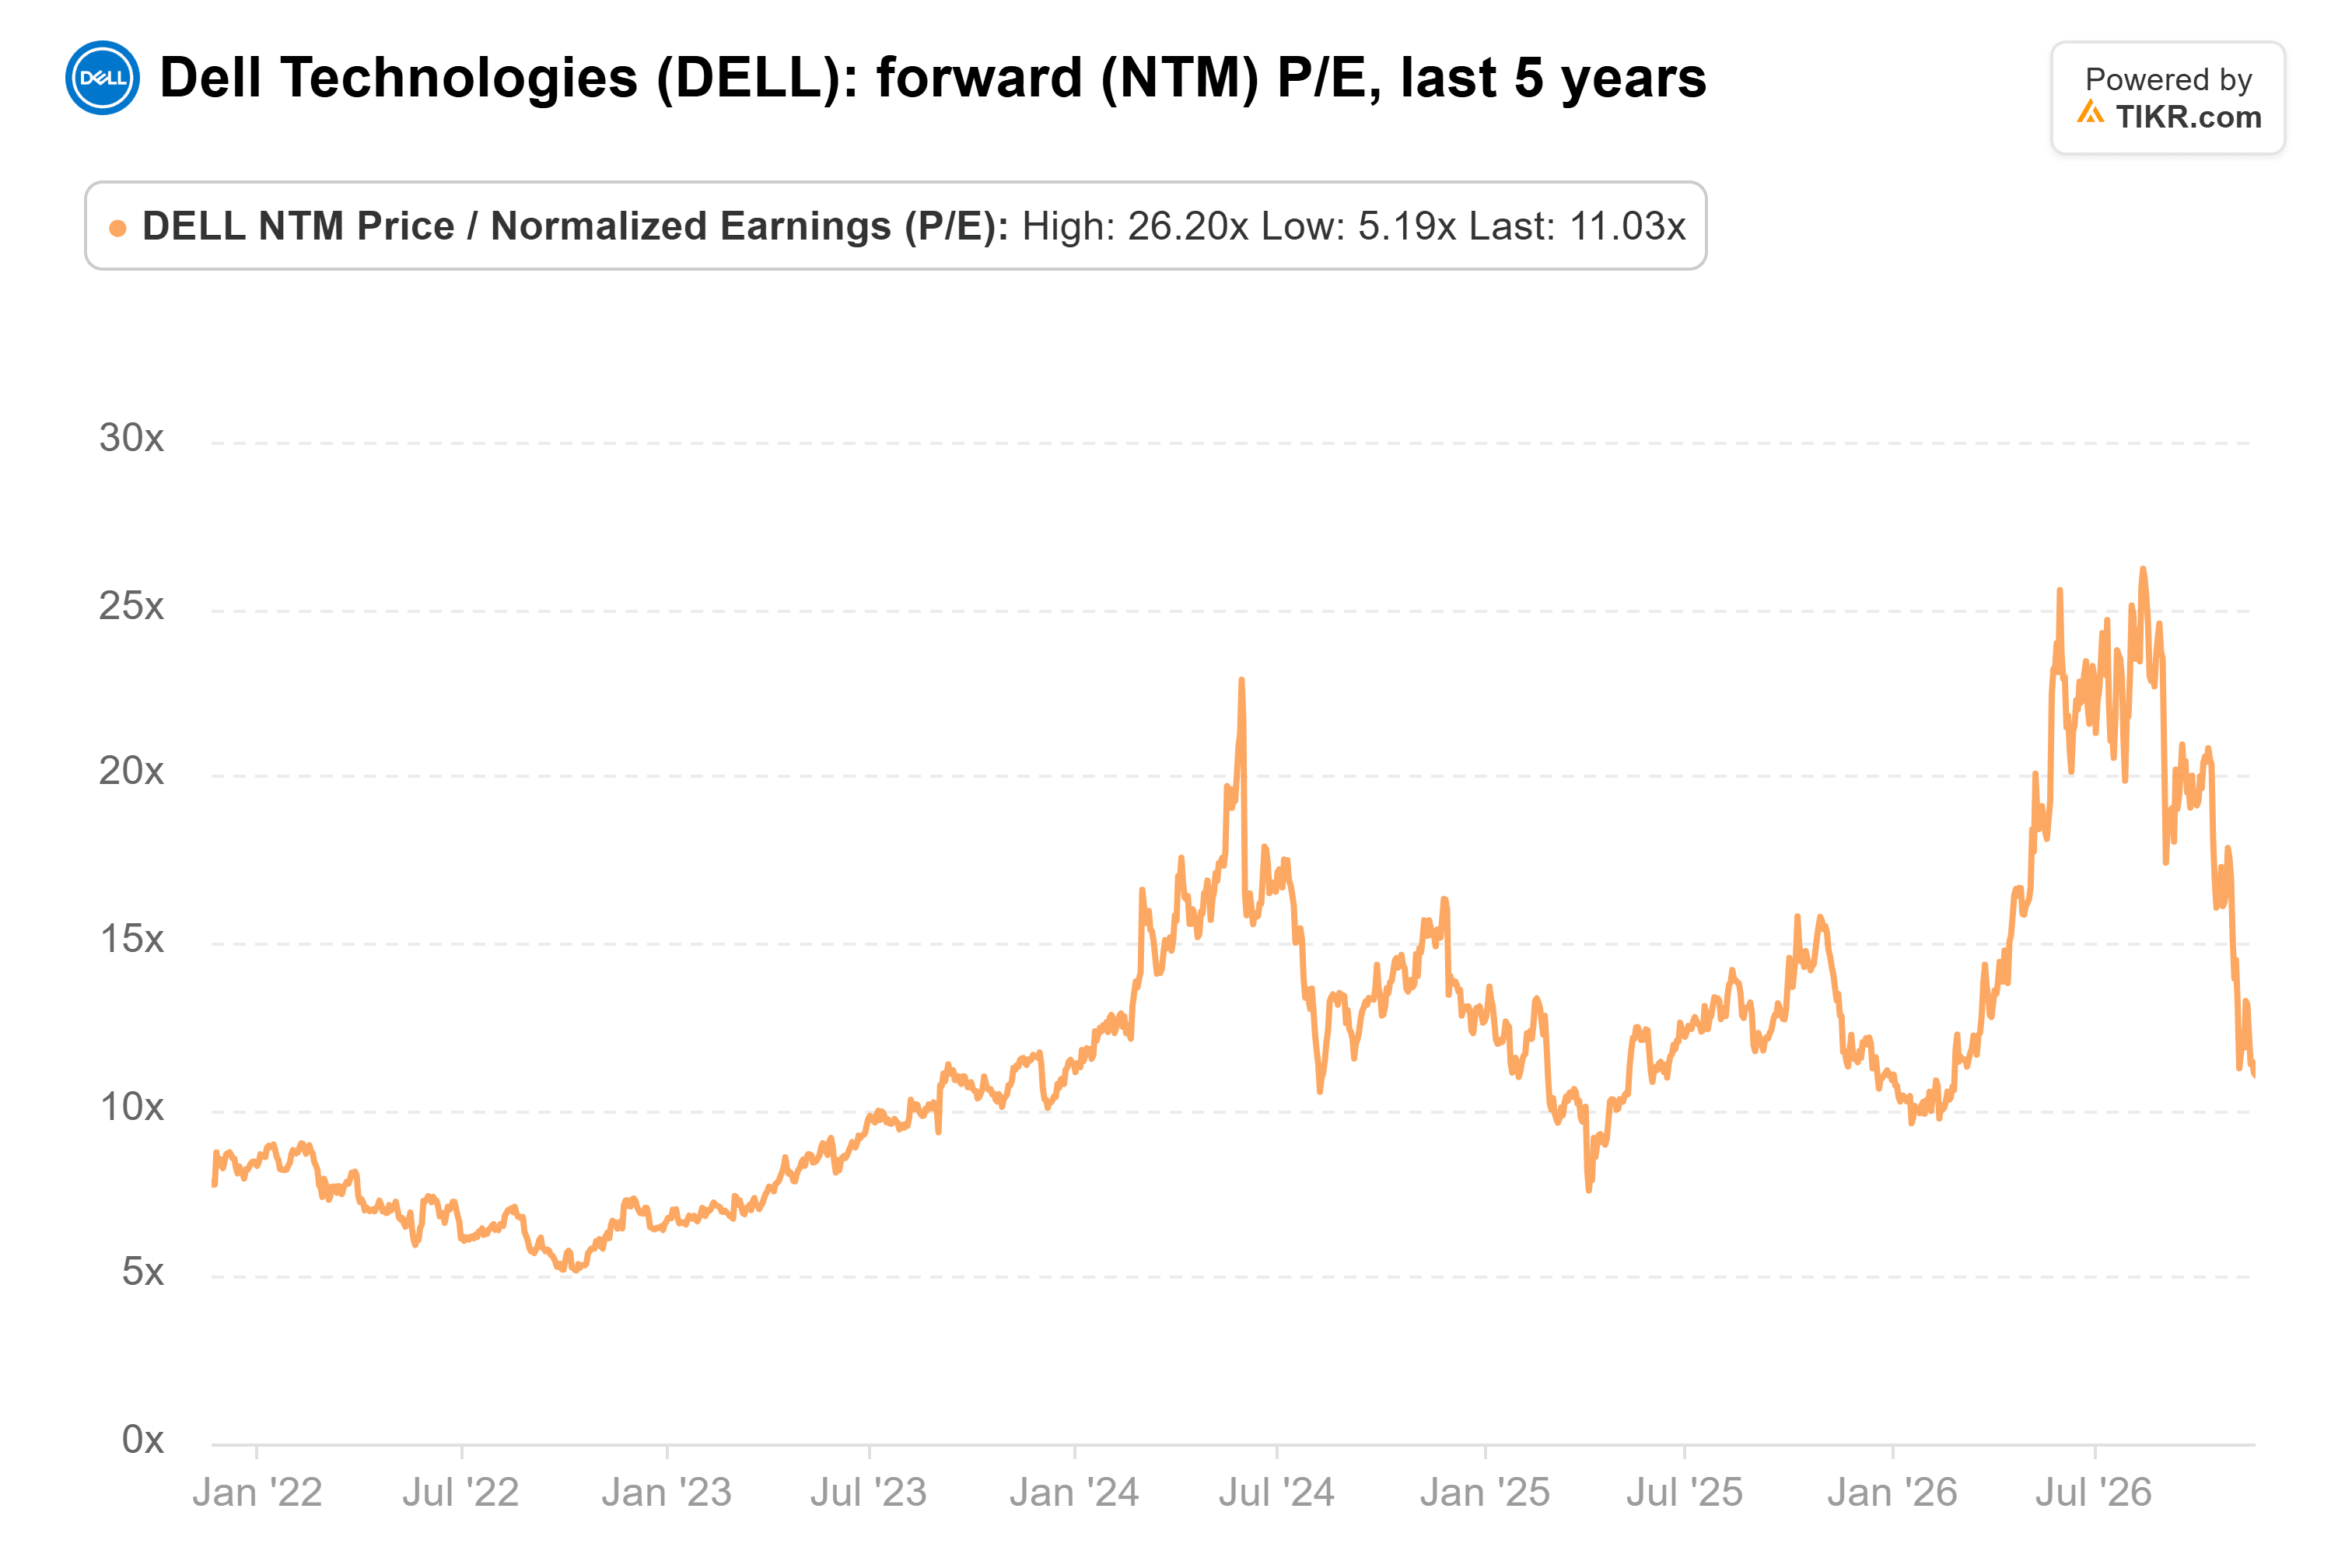
Il P/E forward di Dell è 11x, sotto la sua media quinquennale di 12x e ben al di sotto dei 26x raggiunti ad agosto.
Il target medio della Street è salito insieme alle stime.
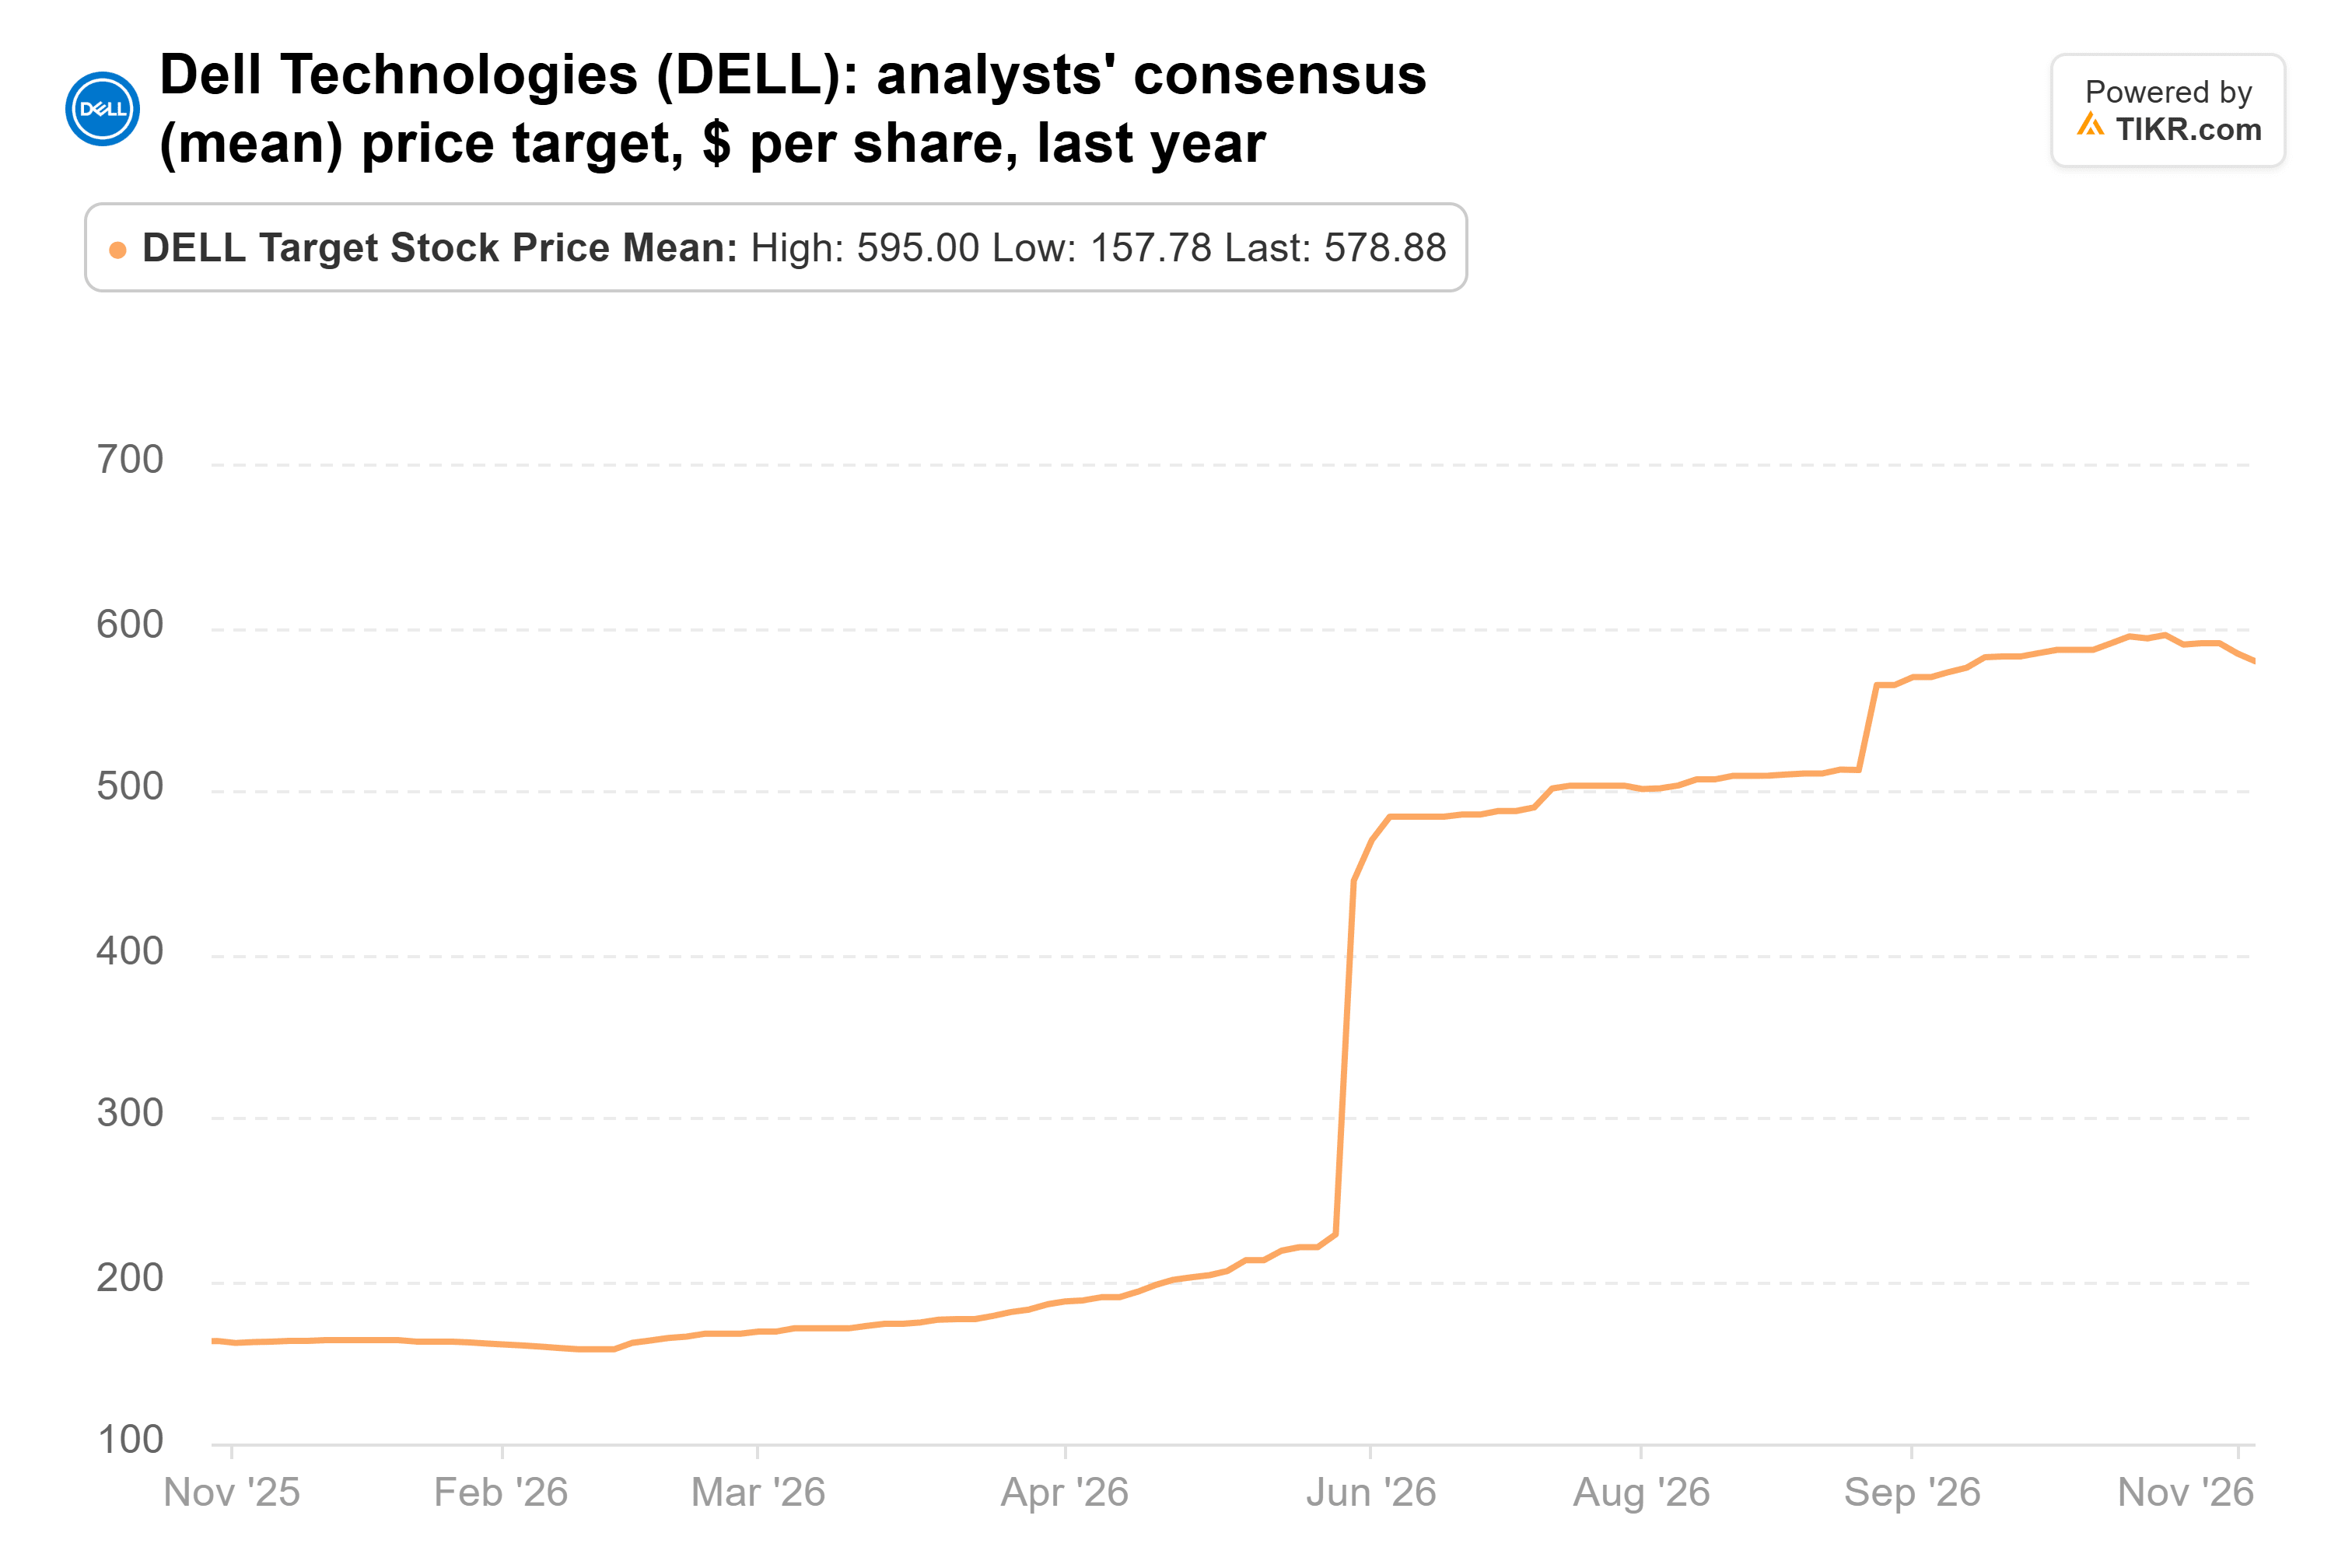
Il target medio è ora di 579 dollari, in aumento rispetto ai 163 dollari di un anno fa. Secondo i nostri calcoli, 579 dollari sono circa 16x i 35,63 dollari che gli analisti si aspettano per l'anno che termina a gennaio 2029, che è ciò che il mercato prezzera' tra un anno. Questo è ben al di sopra del solito 12x di Dell, quindi il target ha bisogno sia di un multiplo più alto che di stime che si mantengano.
Gli acquirenti hanno la tesi migliore
Il flusso di cassa è il punto più forte dei venditori. Nel primo semestre dell'anno fiscale di Dell, fino al 31 luglio, il free cash flow è stato di 4,1 miliardi di dollari, lo stesso di un anno prima, mentre l'utile netto GAAP è salito a 7,6 miliardi di dollari da 2,1 miliardi. Nello stesso periodo di sei mesi, i crediti di finanziamento clienti di grado inferiore di Dell sono saliti a 4,4 miliardi di dollari da 1,8 miliardi.
Tuttavia, io sto dalla parte degli acquirenti. Le stime sono ancora in aumento e l'azione prezza già gran parte dell'esaurimento del boom dell'IA e della memoria di quest'anno.
Il rapporto del terzo trimestre di Dell, previsto per fine novembre, è il primo banco di prova. Se i ricavi dei server IA raggiungono la guida di 19 miliardi di dollari e il backlog si mantiene vicino ai 95 miliardi di dollari, gli acquirenti sembrano avere ragione. Se i crediti di finanziamento salissero di nuovo di miliardi, allora avrebbero ragione i venditori.
Quindi, quanto vale realmente l'azione di Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!





