Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 16 hanno acquistato Walmart e 16 l'hanno venduta. Le mosse più rilevanti sono state un nuovo investimento da 177 milioni di dollari e una uscita da 168 milioni.
- L'azione di Walmart è salita del 21% dal 30 settembre. Il suo rapporto del 19 novembre ha superato le proprie previsioni di profitto e ha alzato le prospettive per l'anno.
- A 42 volte gli utili forward, Walmart si scambia ben al di sopra della sua media quinquennale di circa 30x e dei circa 17x di Target, sebbene al di sotto dei circa 48x di Costco.
- Da qui in poi, i venditori hanno l'argomentazione più solida, dato che il prezzo target medio degli analisti è solo circa il 5% superiore all'ultima chiusura dell'azione.
Walmart ha attirato tanti grandi venditori quanti grandi acquirenti nell'ultimo trimestre. Walmart (WMT) è stata acquistata da 16 dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, e altri 16 hanno venduto o ridotto le loro posizioni del 20% o più. "Grandi fondi" qui significa fondi noti ai lettori o con 1 miliardo di dollari o più di azioni statunitensi, escludendo i fondi quant e indicizzati. Un acquisto significa una nuova posizione o un aumento del 20% o più, e 53 fondi detenevano l'azione alla fine del trimestre.
Finora, gli acquirenti hanno fatto meglio. L'azione è salita del 21% dal 30 settembre, e il rapporto del 19 novembre di Walmart ha superato le proprie previsioni di profitto. Ma a 42 volte gli utili forward, Walmart costa più del doppio di Target (TGT) e non molto meno di Costco (COST).
Gli acquirenti hanno puntato forte su nuove posizioni
Il Wellcome Trust ha effettuato l'acquisto più grande. Il suo 13F, depositato il 12 novembre, mostra una nuova posizione di 1,70 milioni di azioni per un valore di 177 milioni di dollari al 30 settembre. Rappresenta l'1,9% dei 9,16 miliardi di dollari di azioni statunitensi detenute nel suo 13F. MKP Capital Management, che gestisce 12,85 miliardi di dollari, ha aperto una posizione da 61 milioni di dollari. Mane Global Capital Management ha portato la sua partecipazione da 3.170 azioni a 432.596, per un valore di 45 milioni di dollari. Anche due gestori noti hanno acquistato, in piccole dimensioni: Maverick Capital di Lee Ainslie ha aperto una posizione del valore di circa 994.000 dollari, e Harris Associates di Bill Nygren ha quasi triplicato la sua partecipazione.
TIKR monitora 45 analisti su Walmart. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Walmart, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti su Walmart
I venditori si sono allontanati da quasi altrettanto
Junto Capital Management, che gestisce 10,52 miliardi di dollari, ha venduto tutte le sue 1,49 milioni di azioni, secondo il suo 13F depositato il 16 novembre. Al 30 giugno quella partecipazione valeva 168 milioni di dollari e costituiva il 3,1% delle sue azioni nel 13F. Anomaly Capital Management ha venduto una partecipazione del valore di 51 milioni di dollari al 30 giugno. Blue Sparrow, il cui 13F detiene 8,31 miliardi di dollari di azioni statunitensi, ha ridotto la sua partecipazione del 64% a 355.000 azioni. Nello stesso trimestre ha quasi raddoppiato la sua partecipazione in Costco, a 41.000 azioni, e ciascuna di queste due partecipazioni valeva 37 milioni di dollari al 30 settembre.
I depositi mostrano solo ciò che ogni fondo deteneva alla fine di giugno e alla fine di settembre. Non possiamo dire quando qualcuno abbia negoziato, a quale prezzo o perché. Il guadagno del 21% è il movimento dell'azione stessa dal suo prezzo del 30 settembre, dato che nessun deposito mostra quanto un fondo abbia pagato o se detenga ancora le azioni.
Walmart ha consegnato un buon trimestre agli acquirenti
L'EPS rettificato di Walmart si è attestato a 0,65 dollari per il trimestre terminato il 31 ottobre, al di sopra della sua guida di 0,62-0,64 dollari. Il reddito operativo rettificato è aumentato del 5,5% a valuta costante, contro una guida del 2%-4%. Le vendite comparabili di Walmart USA escluse il carburante sono cresciute del 2,9%, in aumento dal 2,6% del secondo trimestre, e del 3,6% escludendo salute e benessere. Le sue vendite pubblicitarie sono aumentate del 37%. Walmart ha alzato la sua prospettiva di EPS rettificato per l'anno terminante a gennaio 2027 a 2,84-2,89 dollari da 2,80-2,87 dollari.
Gli analisti si aspettavano già un po' di più: 2,90 dollari per questo anno fiscale, salendo a 3,63 dollari per l'anno terminante a gennaio 2029.
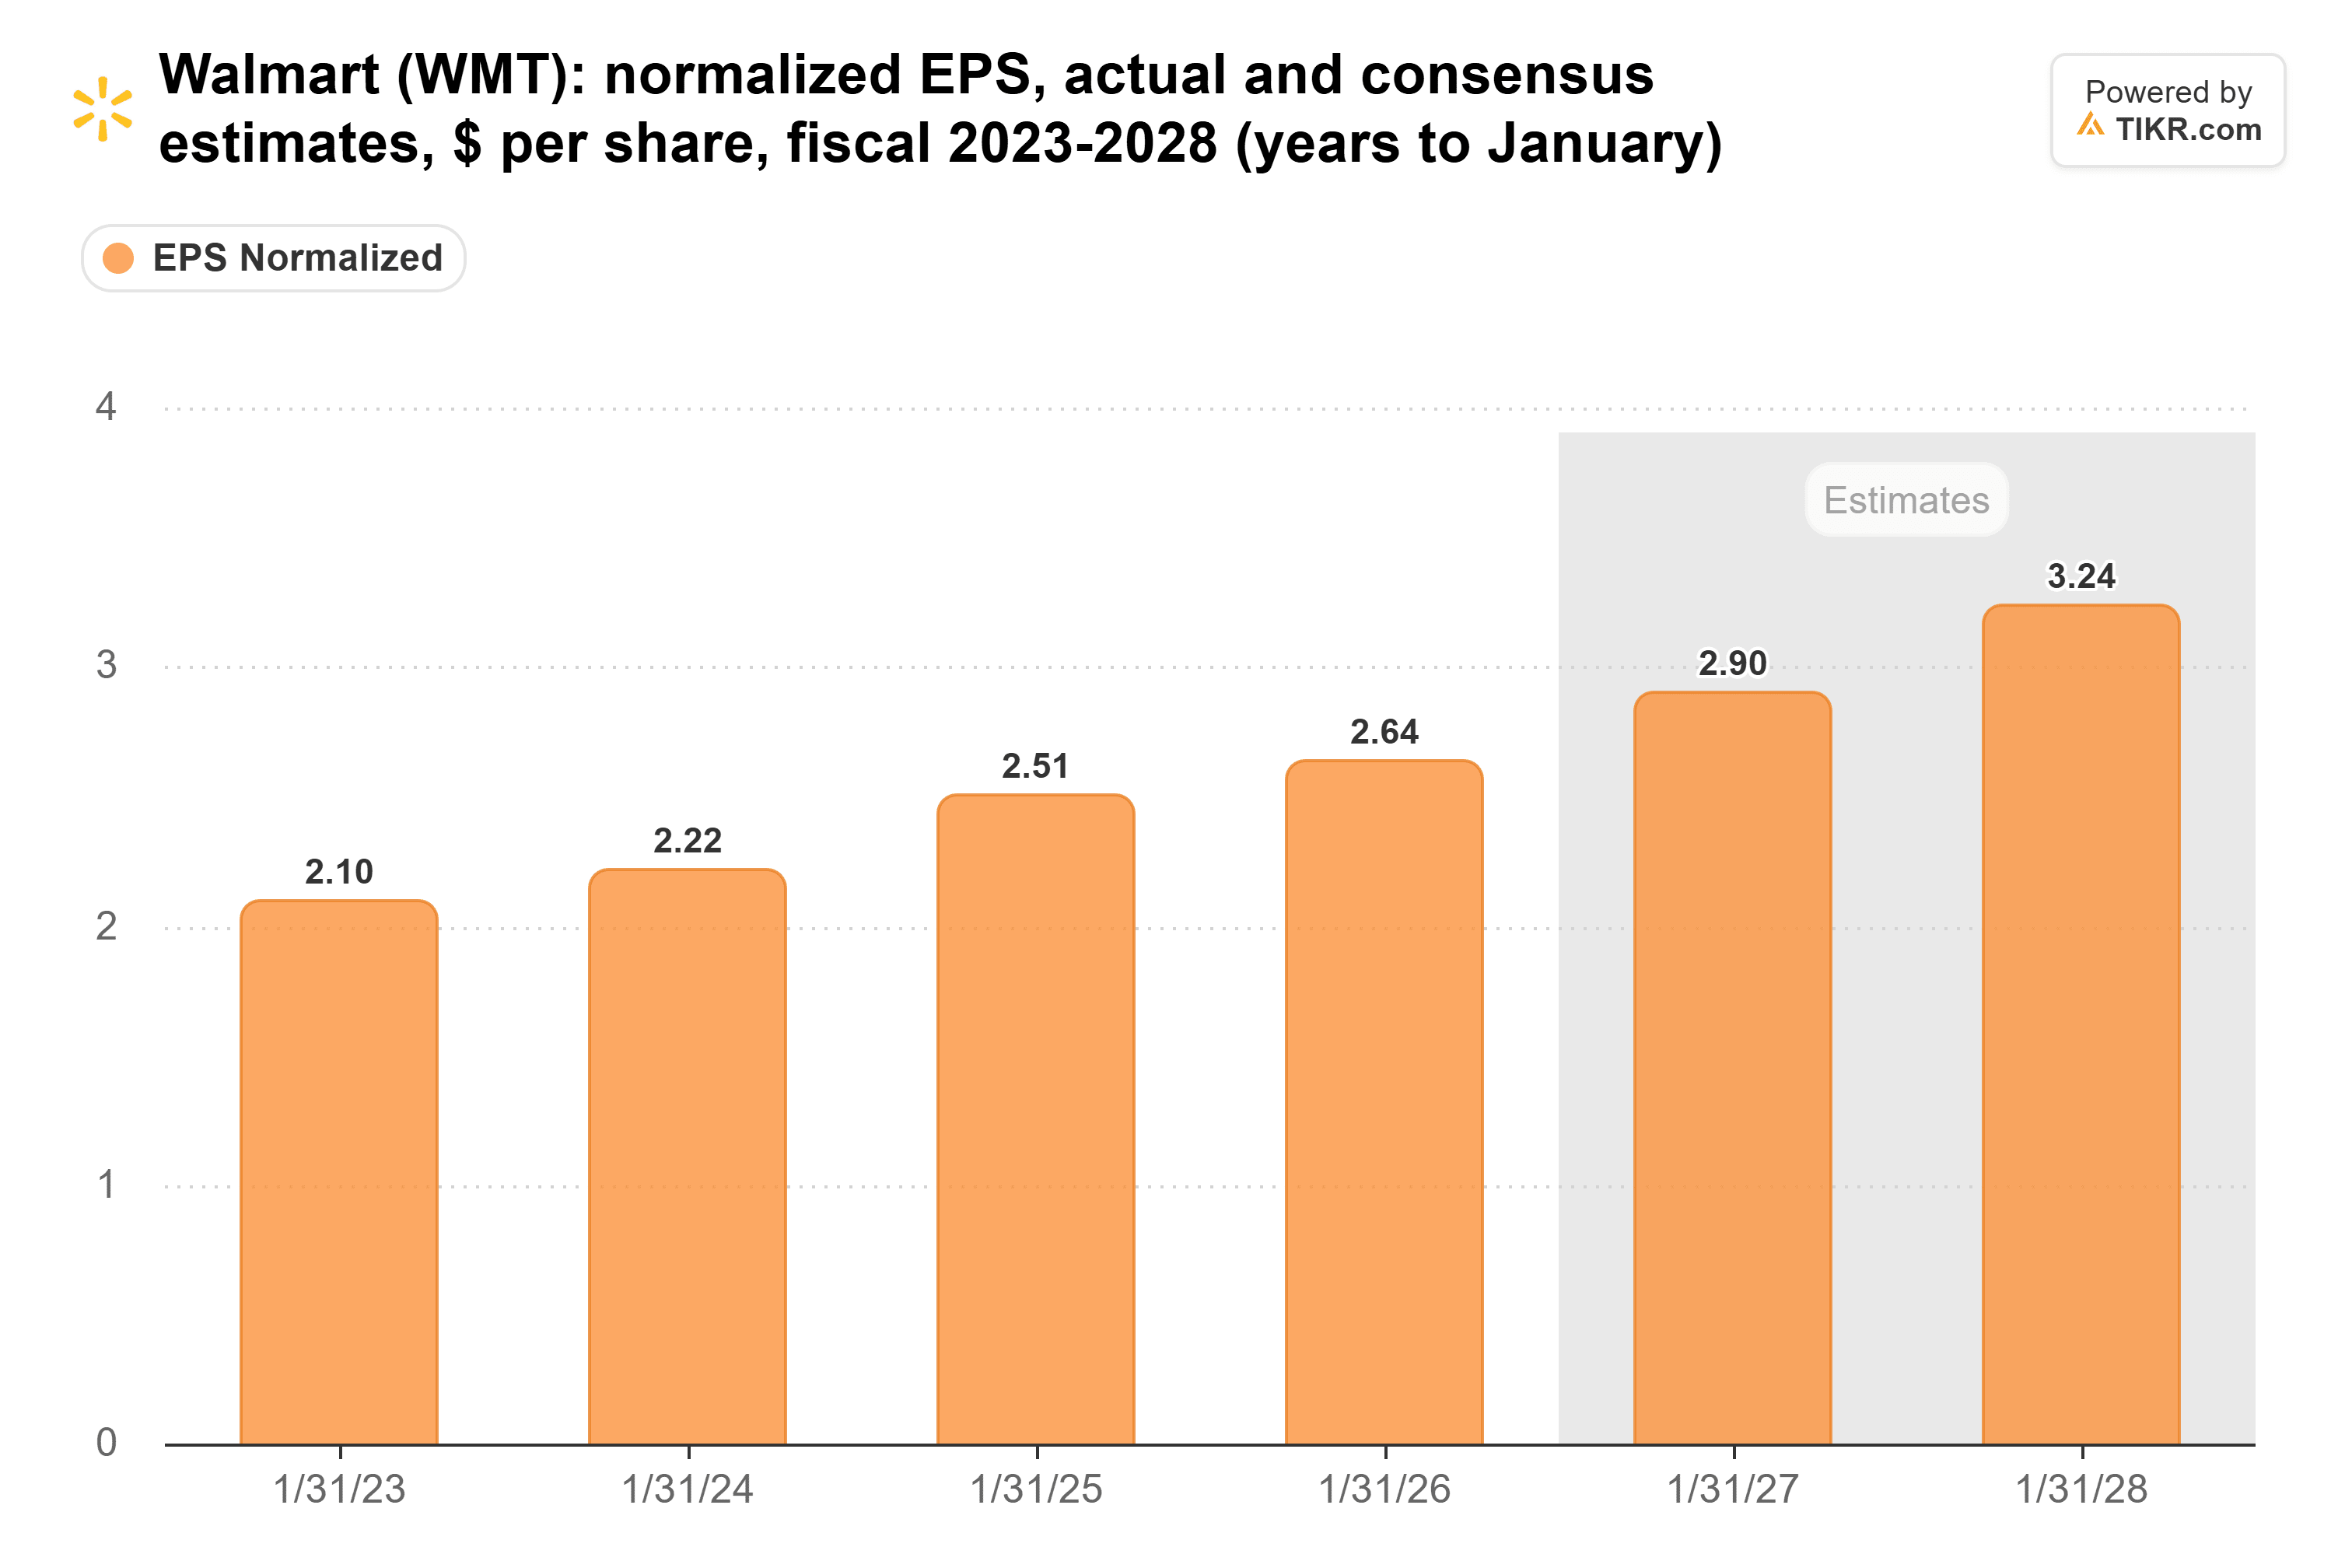
Le prospettive alzate danno agli analisti poche ragioni per alzare i loro numeri, e l'azione è scesa dell'1% il giorno della pubblicazione del rapporto.
A 42x, i venditori hanno i numeri dalla loro
Walmart si scambia a 42 volte gli utili forward, contro una media quinquennale di 29,7x:
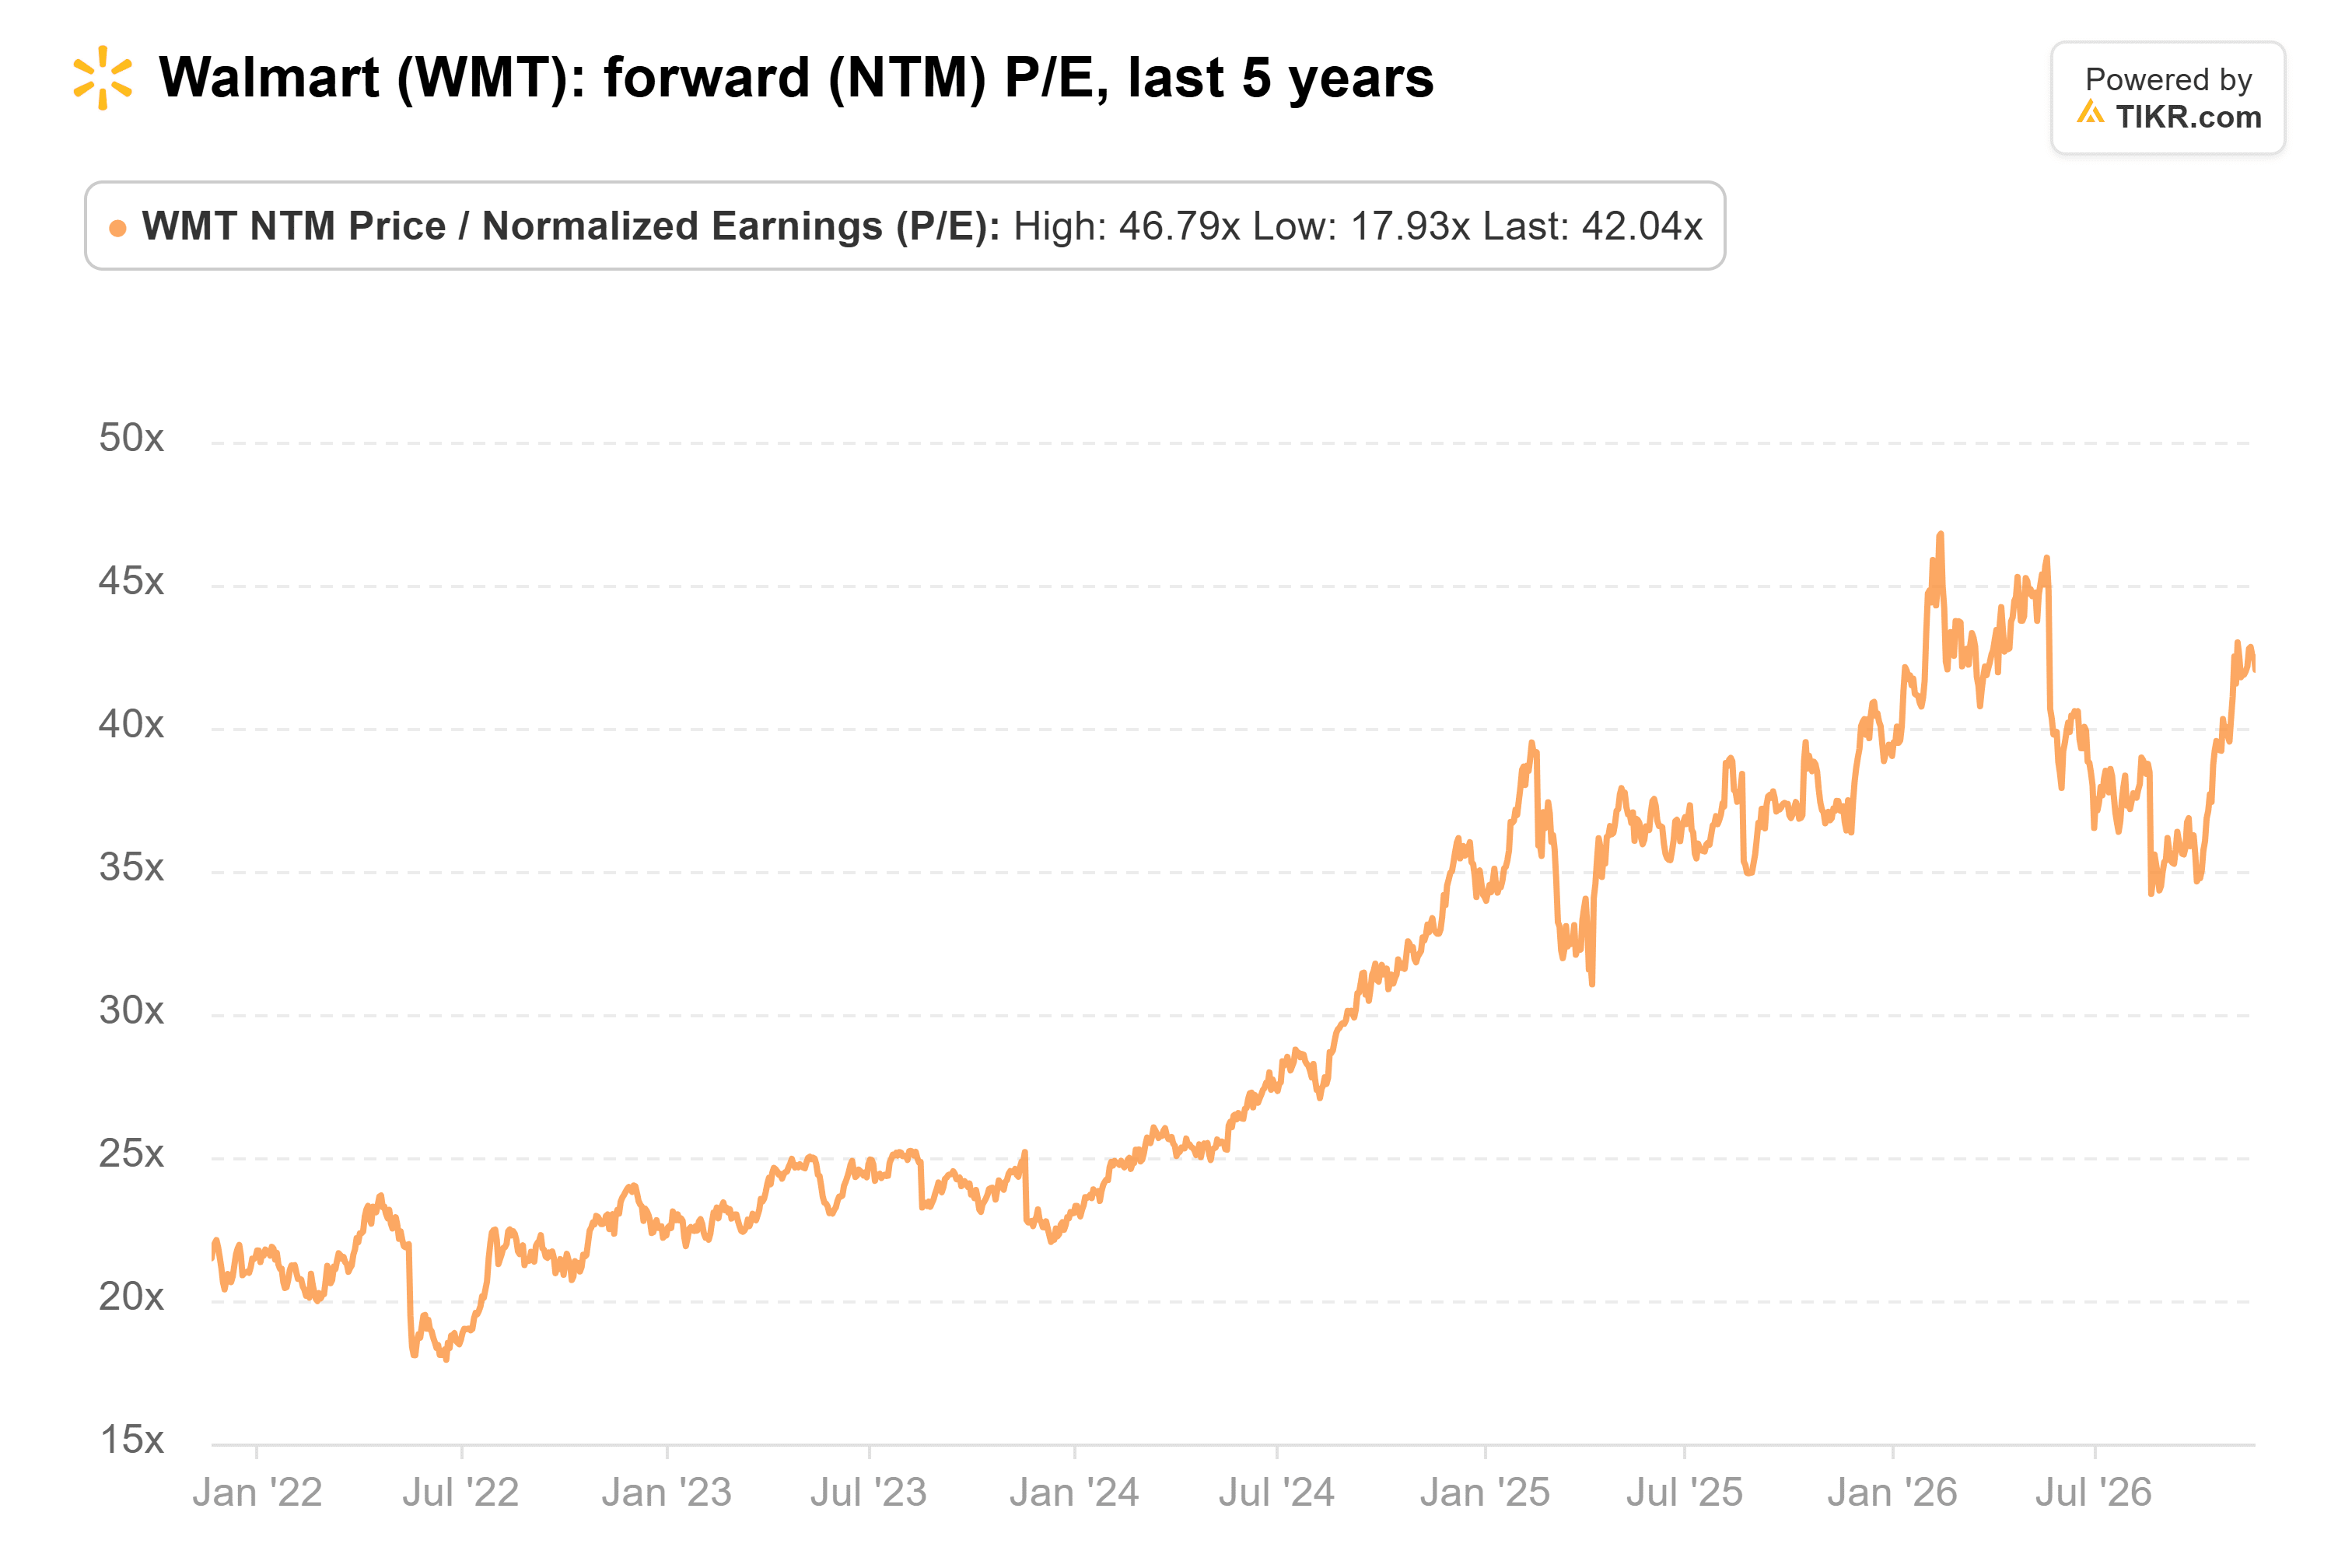
Non è lontano dal suo picco di 46,8x di febbraio. Al suo multiplo medio quinquennale, la stima degli analisti per l'anno terminante a gennaio 2029 varrebbe circa 107 dollari per azione. Target si scambia a circa 17x, dopo che le sue vendite comparabili del terzo trimestre sono cresciute del 5,6% con un traffico superiore del 5,0%. Costco è ancora più costoso a circa 48x, e il suo prezzo target medio si trova allo 0,8% al di sotto della sua ultima chiusura.
Il prezzo target medio di Walmart è scivolato da giugno:
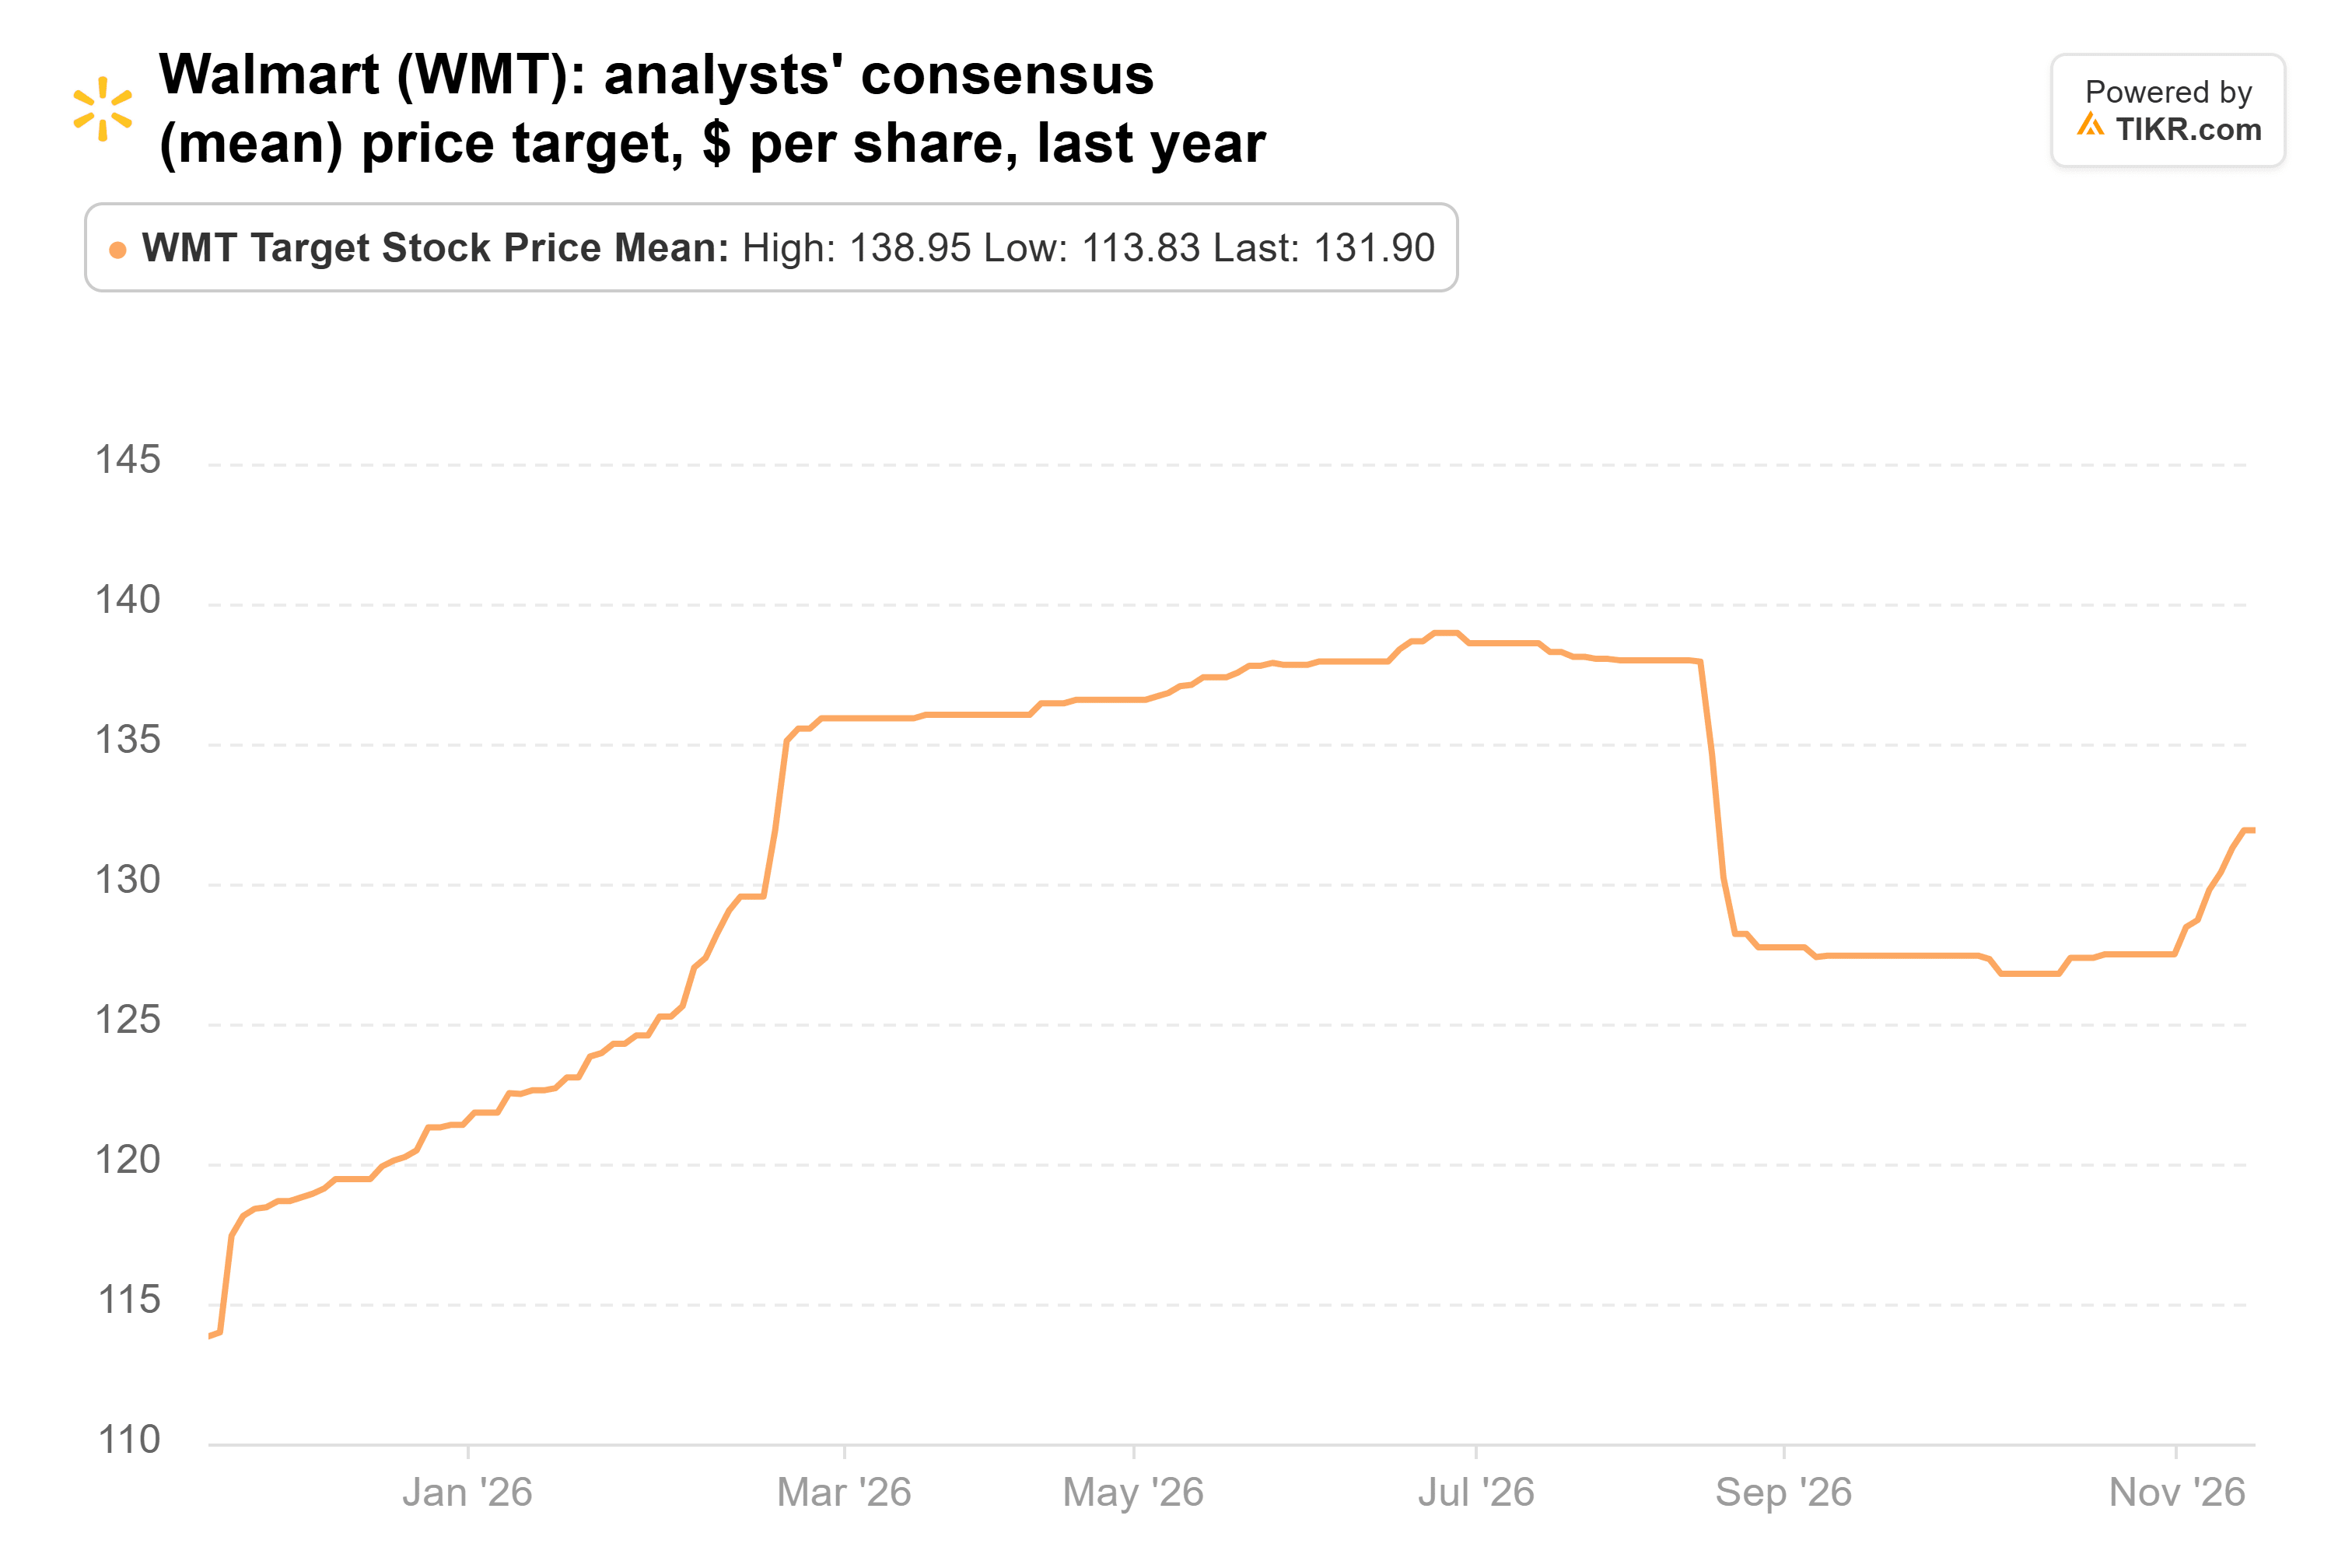
A 131,90 dollari, in calo dai 138,95 dollari di giugno, il target si trova circa il 5% al di sopra dell'ultima chiusura, con target individuali che vanno da 81 a 155 dollari. Quei target sono stati fissati prima del rapporto del 19 novembre.
Da qui in poi, i venditori hanno l'argomentazione migliore
Mi schiero con i venditori. Gli acquirenti hanno avuto ragione finora, e il business di Walmart tiene. Ma a 42x, gli investitori stanno già pagando per i guadagni di margine che Walmart ha appena iniziato a mostrare, e gli analisti vedono solo un potenziale di rialzo di circa il 5% anche dopo un buon rapporto. Il rischio per questa visione è la pubblicità: se Walmart continua a farla crescere al ritmo di questo trimestre e il profitto continua a superare le vendite, il multiplo di oggi non sembrerà così elevato.
La prossima prova arriverà a febbraio, con il rapporto del quarto trimestre di Walmart e le sue prospettive per l'anno terminante a gennaio 2028. Se Walmart guiderà l'EPS al livello o al di sopra dei 3,24 dollari che gli analisti si aspettano, con i capex di nuovo sotto il 4% delle vendite nette, cambierei idea. I prossimi 13F dei fondi, dovuti a metà febbraio, mostreranno quale parte ha continuato.
Quindi, quanto vale realmente l'azione di Walmart?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Walmart. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!