Punti Chiave
- Il co-fondatore Brian Halligan ha acquistato poco meno di $5 milioni di azioni HubSpot il 13 novembre, un giorno dopo il suo ritorno come CEO, con le azioni scontate del 47% rispetto al massimo degli ultimi 52 settimane.
- HubSpot scambia a circa 13,4x gli utili forward, vicino al minimo quinquennale, e gli analisti si aspettano un EPS in crescita del 23% nel 2027.
- Il rischio è il rallentamento della crescita: il fatturato del quarto trimestre è guidato da una crescita del 12% e si prevede che il nuovo ARR netto diminuisca quest'anno.
- Il report di febbraio e le previsioni per il 2027 mostreranno se i costi della ricostruzione pesano sui margini.
HubSpot (HUBS) ha riportato il co-fondatore Brian Halligan come CEO il 12 novembre. Il giorno successivo, ha acquistato poco meno di $5 milioni di azioni, che hanno chiuso il 17 novembre a $216,30, il 47% al di sotto del suo massimo a 52 settimane di $406,94.
Halligan ha definito il suo ritorno "una rifondazione", e un Modulo 4 depositato il 16 novembre mostra che lo sta sostenendo con i propri soldi: 22.985 azioni a una media di $217,44. Dopo la vendita del 17 novembre, HubSpot ha chiuso $1,14 al di sotto del suo prezzo medio di acquisto.
La crescita è rallentata, poi il CEO se n'è andato
Il fatturato del terzo trimestre di HubSpot è cresciuto del 17% a $947,6 milioni, ma il 4 novembre ha guidato a una crescita di appena il 12% per il quarto trimestre. Nella conference call sugli utili, la CFO Kate Bueker ha dichiarato che HubSpot ora si aspetta che il nuovo ARR netto diminuisca su base annua nel 2026.
"I fattori a sfavore che abbiamo visto nel Q2 sono continuati e sono diventati più pronunciati nel Q3", ha dichiarato l'allora CEO Yamini Rangan, indicando cicli di acquisto più lunghi e clienti piccoli sensibili al prezzo.
Morgan Stanley, BTIG, Cantor Fitzgerald e KeyBanc hanno declassato il titolo il giorno successivo. Una settimana dopo, Halligan era di nuovo al timone.
Un voto da $5 milioni il secondo giorno
"Non voglio vedere HubSpot inghiottita da una società di private equity o ridursi", ha dichiarato Halligan a Bloomberg. "Voglio ricostruirla e reimmaginarla".
L'acquisto aumenta la sua partecipazione totale di circa il 6%, a 436.139 azioni. Halligan ha anche venduto 84.553 azioni per circa $20,1 milioni nell'ambito di piani di trading quest'anno. Alcune sono cadute entro sei mesi dall'acquisto, e il suo Modulo 4 afferma che pagherà a HubSpot $449.641,77 di profitti da short-swing. Ciononostante, è un acquisto degno di nota se segui i titoli che gli insider stanno acquistando.
TIKR Monitora 34 Analisti su HubSpot. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su HubSpot, insieme alle stime di fatturato e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su HubSpot
Halligan ha ottenuto un buon prezzo?
Sugli utili, sì. Gli analisti si aspettano che l'EPS normalizzato salga da $9,70 nell'anno fiscale 2025 a $13,62 quest'anno, in linea con le previsioni riviste al rialzo di HubSpot, e a $16,78 nel 2027.
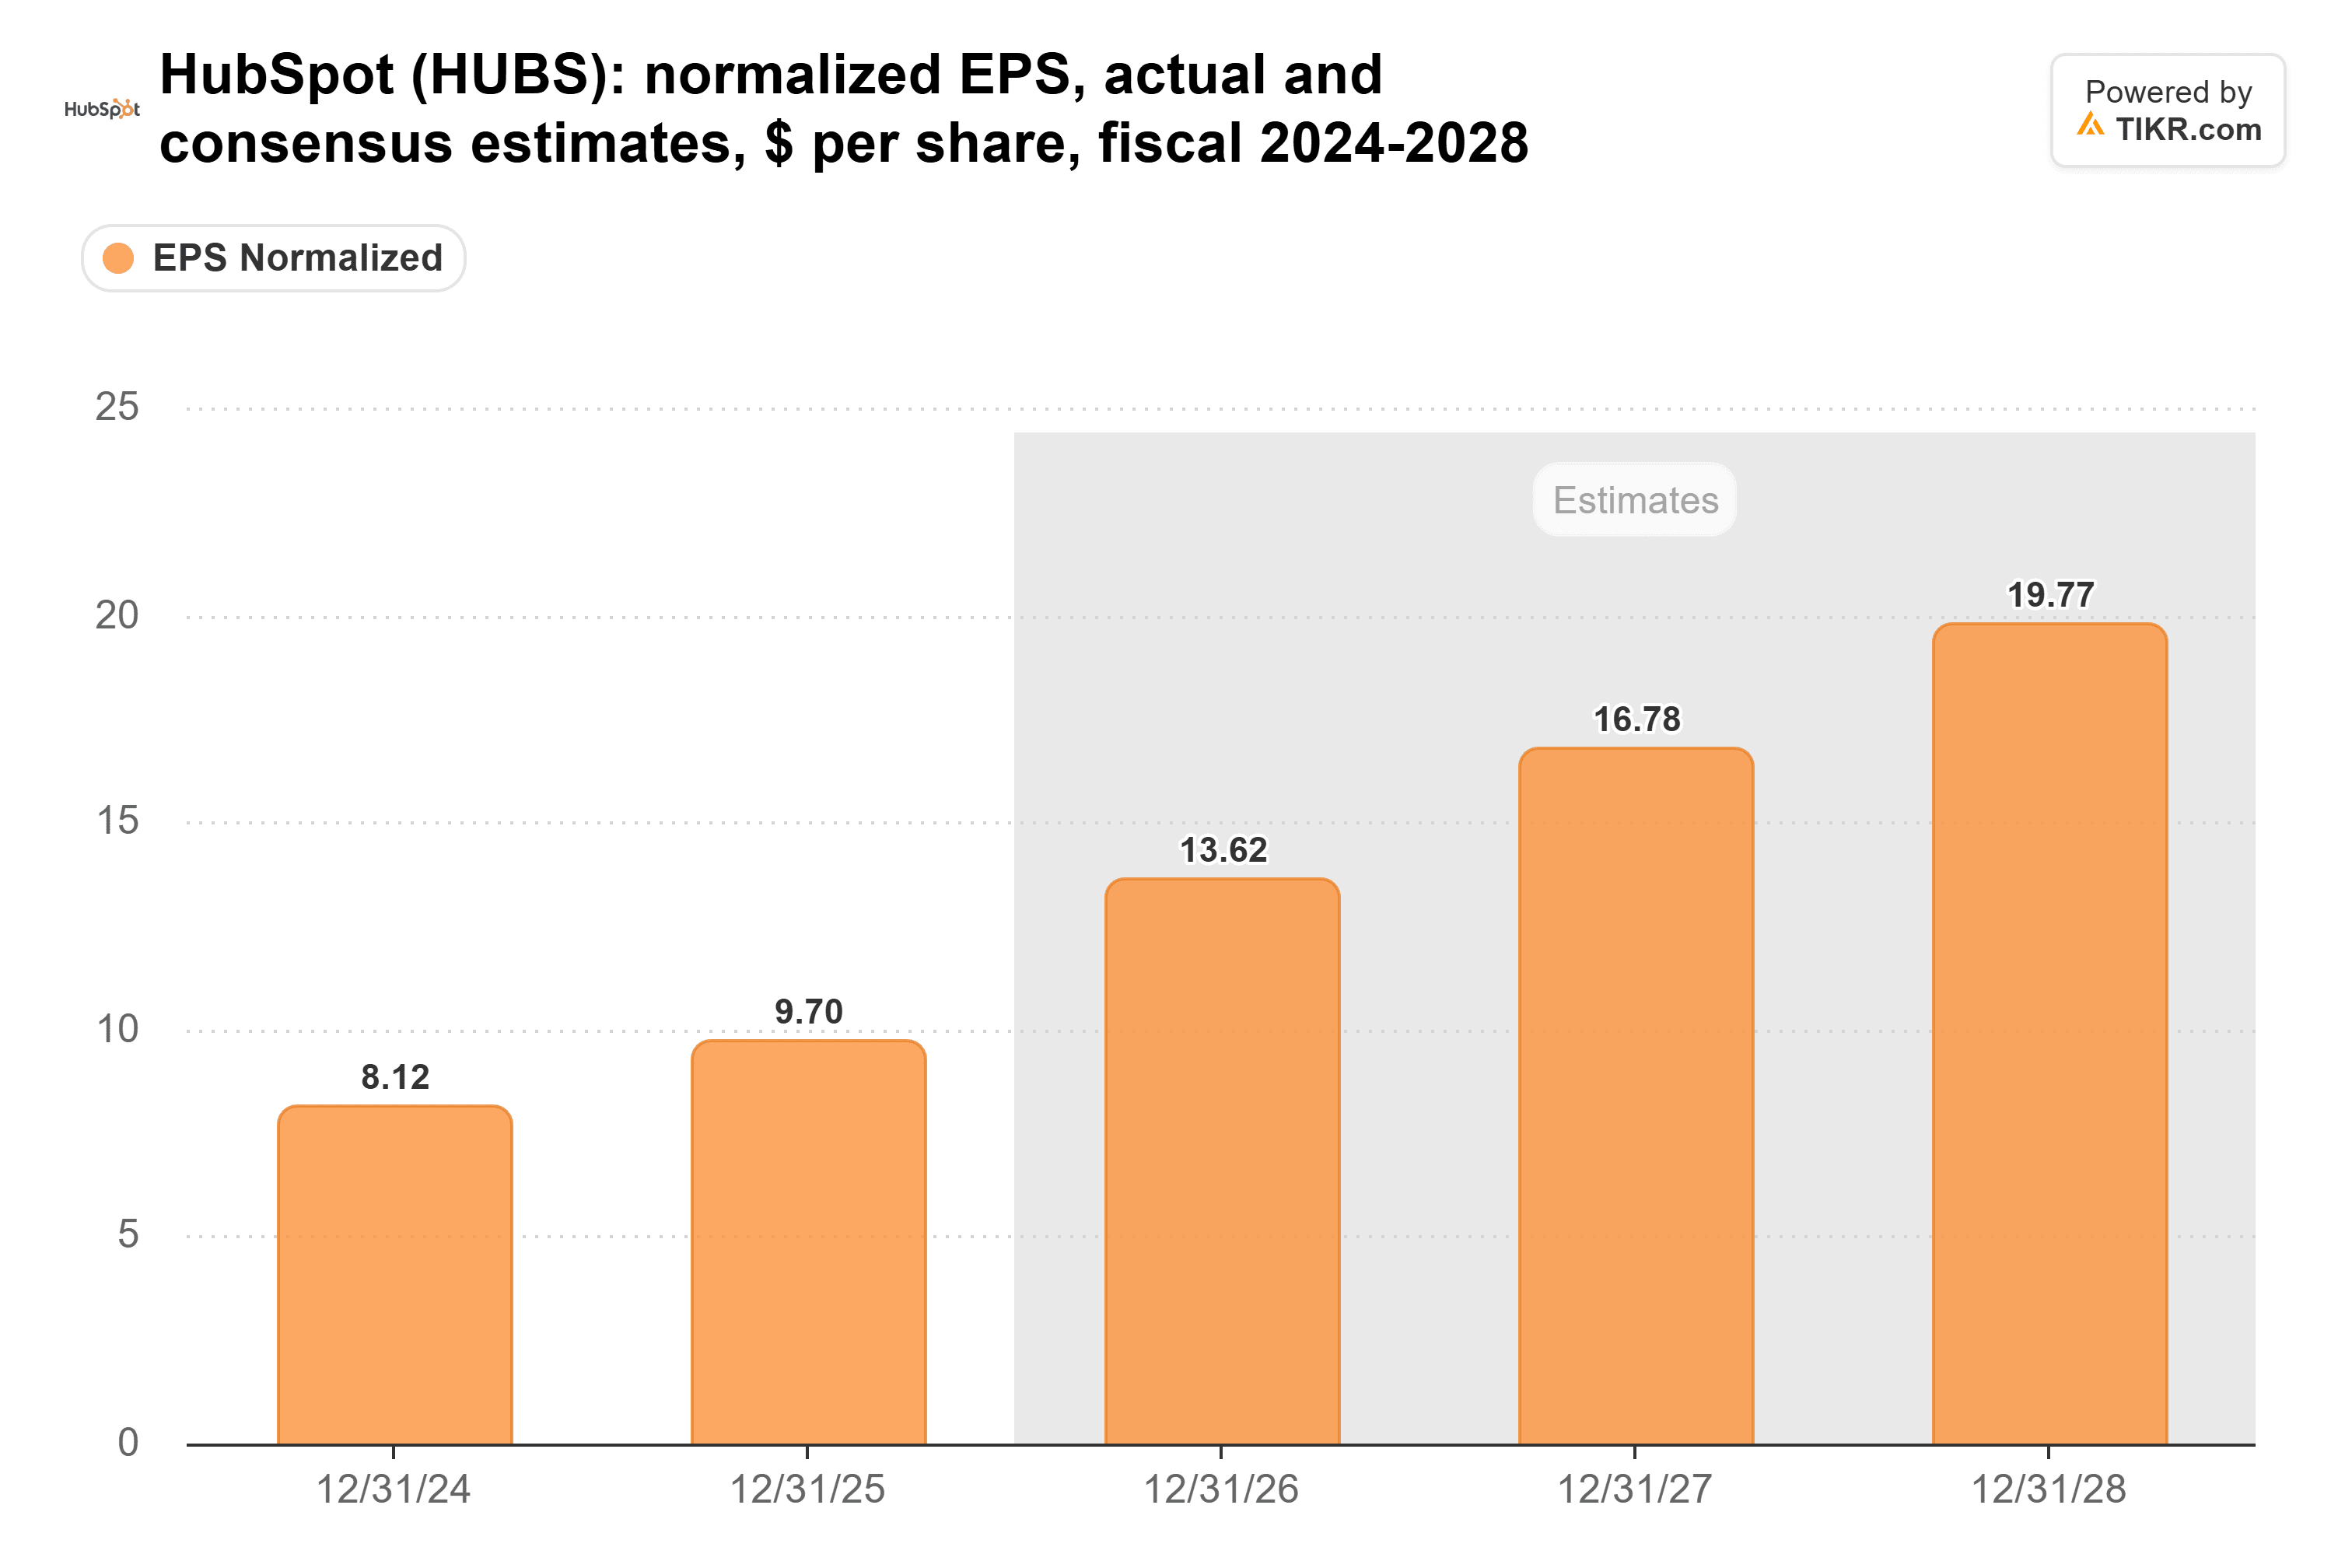
Il mercato paga poco per quella crescita. HubSpot scambia a circa 13,4x gli utili forward, contro una media quinquennale di 86x e un minimo quinquennale di 12x del 10 novembre. (Gran parte di quella media proviene dalla fine del 2021, quando il multiplo ha raggiunto un picco vicino a 395x.)

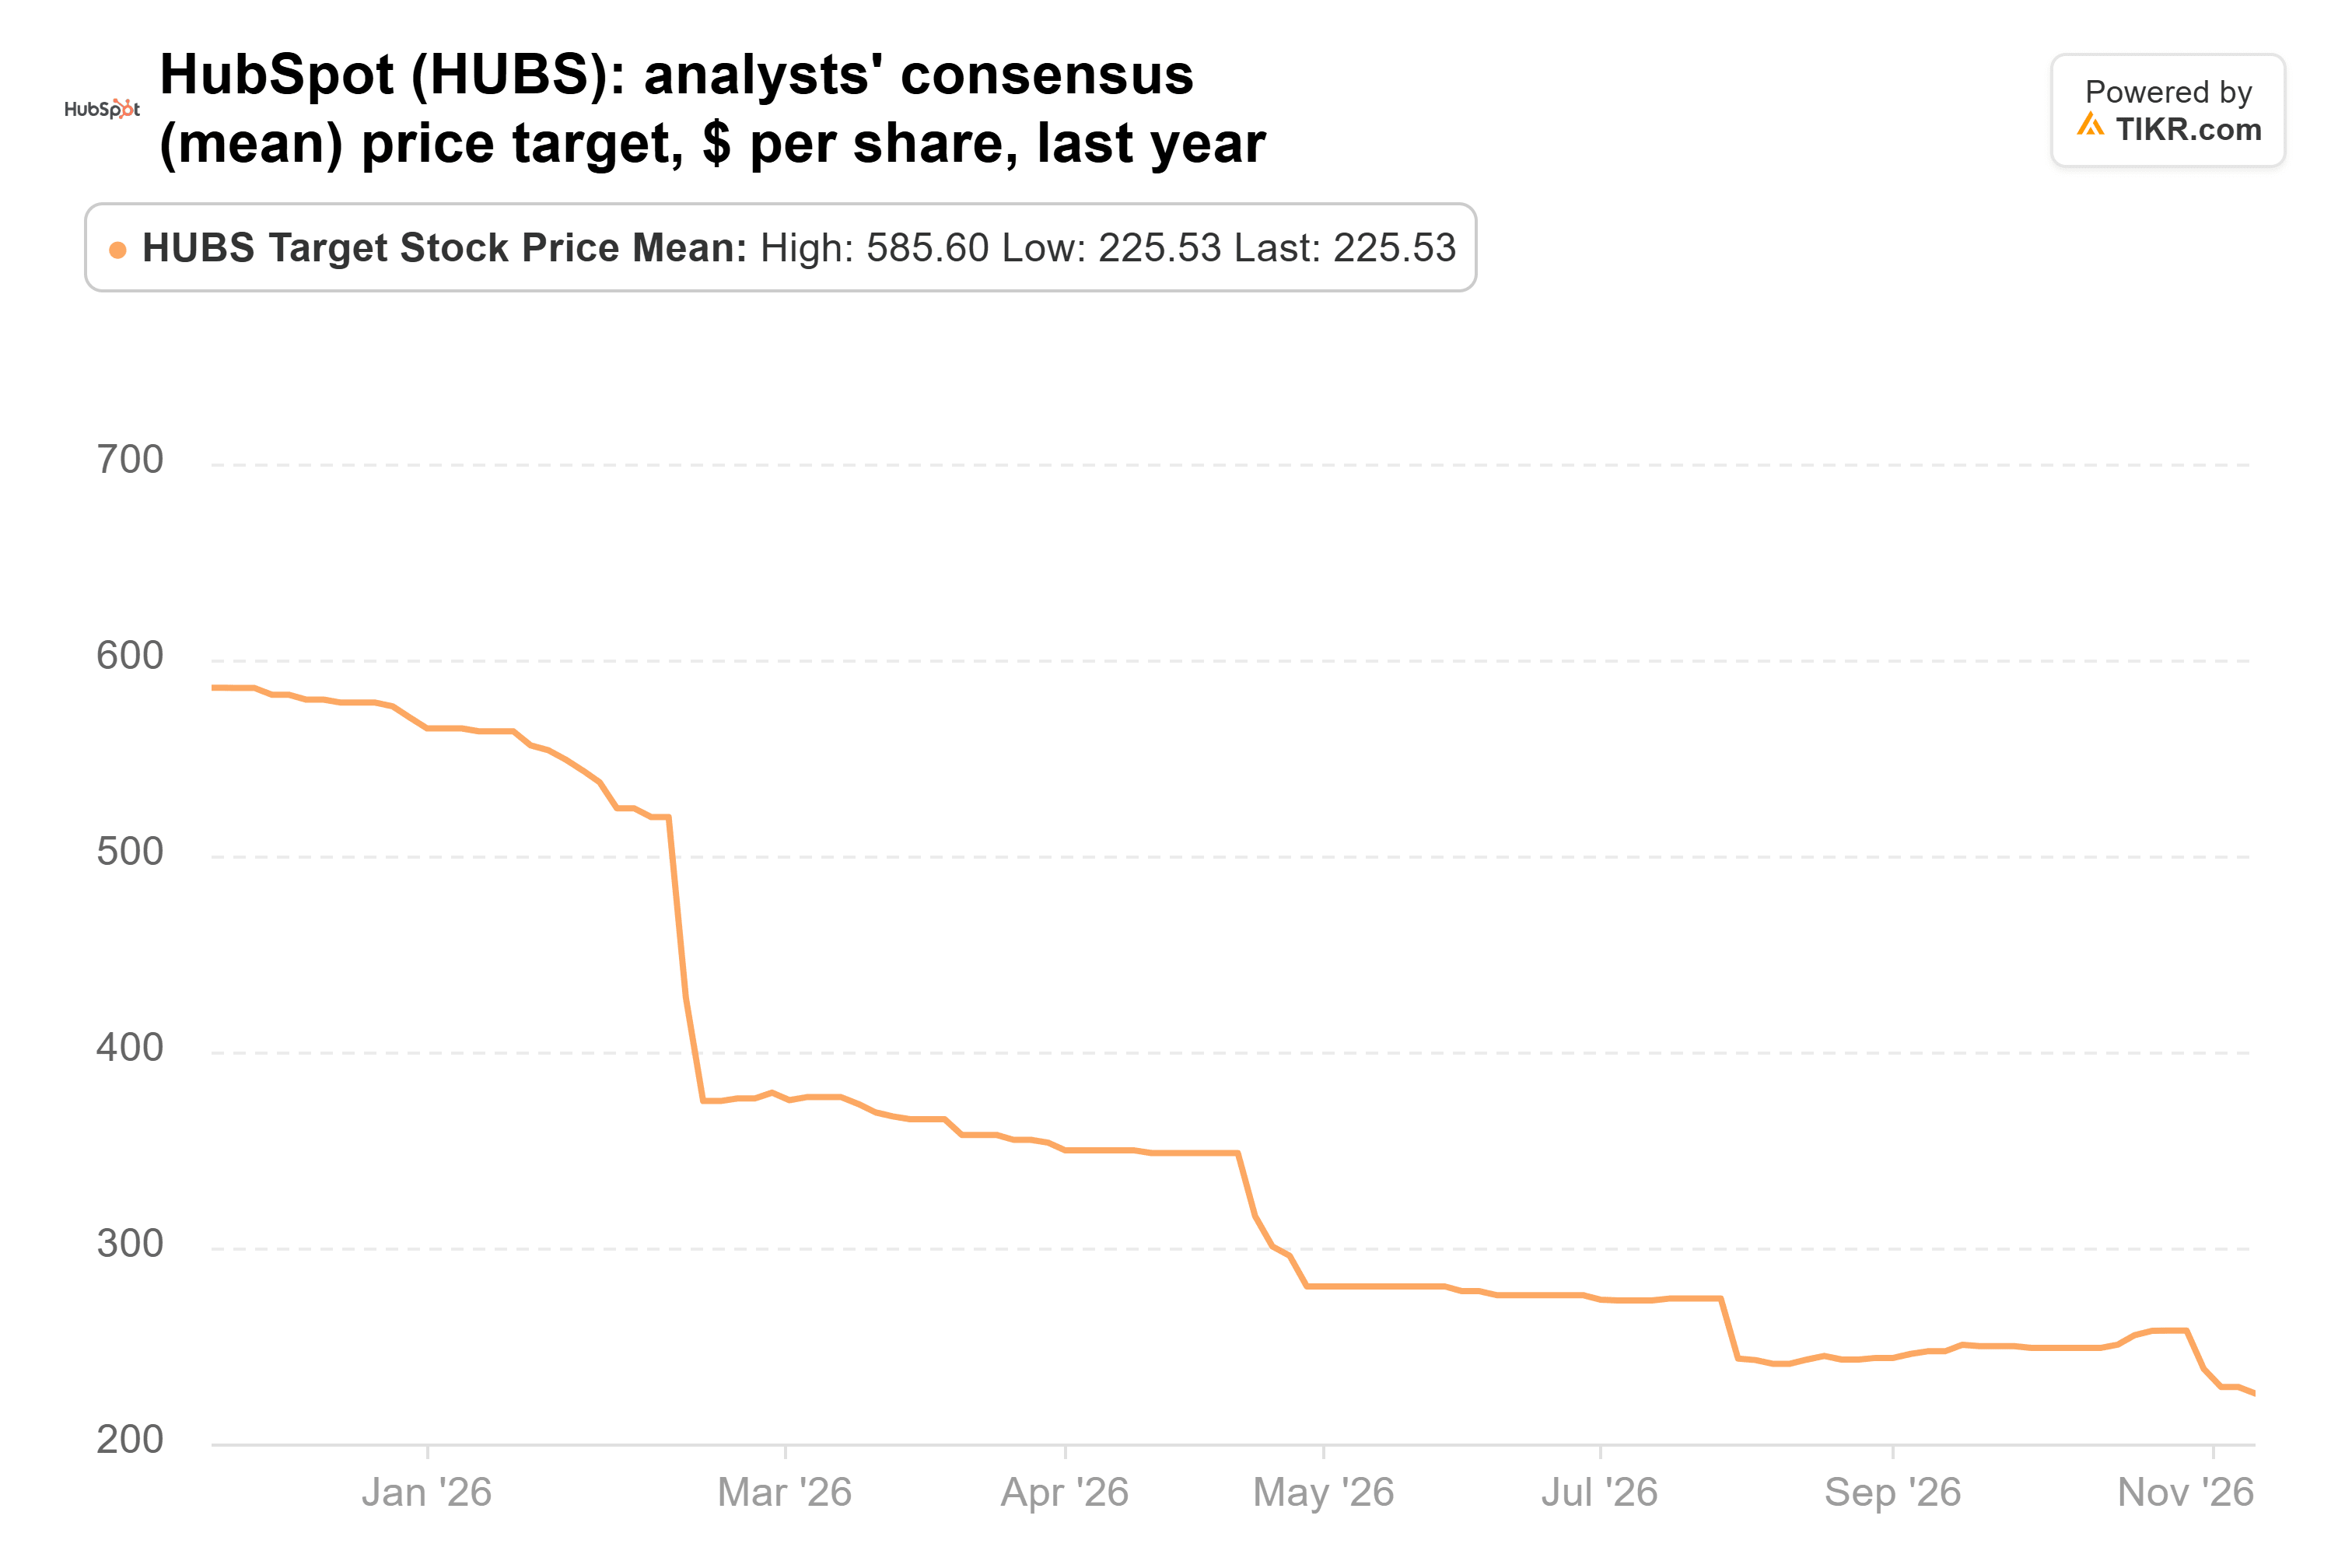
Persino Wall Street non è convinta. Il target di consenso è sceso da $586 di un anno fa a $226, circa il 4% sopra la chiusura del 17 novembre.
Economico, se gli utili reggono
Quegli utili sono non-GAAP, quindi escludono $371,3 milioni di compensazione basata su azioni nei primi nove mesi del 2026. L'EPS GAAP nello stesso periodo era di $3,12, contro $9,76 non-GAAP. Bueker ha anche indicato un obiettivo di margine operativo non-GAAP per il 2027 del 23% al 24%. Se la rifondazione significa spendere di più sul prodotto, mi aspetto che questo obiettivo sia la prima cosa rivista.
Tuttavia, i numeri supportano il suo acquisto. A circa 13,4x utili che si prevede crescano del 23% il prossimo anno, HubSpot è valutata per il rallentamento che sta segnalando ora.
Il report di febbraio di HubSpot è la vera prova
Un acquisto da parte di un insider è un segnale. La vera prova arriverà a febbraio, quando HubSpot fornirà le sue prime previsioni per il 2027 sotto Halligan. Se l'obiettivo di margine regge e il nuovo ARR netto smette di contrarsi, 13,4x sembrerà troppo economico.
Quindi, quanto vale realmente il titolo HubSpot?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere HubSpot. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti della società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!