

Punti Chiave
- Intel è la posizione più grande nel 13F di Soros Fund Management per il trimestre chiuso al 30 settembre: 2,83 milioni di azioni per un valore di $340 milioni, pari al 5,3% delle azioni statunitensi dichiarate.
- Il titolo Intel è sceso del 54% dal 30 settembre dopo un outlook debole, e gli analisti hanno tagliato le loro stime sugli utili.
- Anche dopo quei tagli, Intel scambia a circa 40x gli utili forward, al di sotto della sua media quinquennale, e il target medio degli analisti è del 63% superiore all'ultima chiusura.
- La scommessa ha più senso al prezzo di oggi rispetto alla fine di settembre, anche se dipende dal raddoppio degli utili di Intel da quest'anno al 2028.
Intel (INTC) è ora il titolo più grande nel fondo di George Soros, ed è arrivato lì in fretta.
Il 13F di Soros Fund Management per il trimestre chiuso al 30 settembre, depositato il 13 novembre, mostra 2,83 milioni di azioni Intel per un valore di $340 milioni ai prezzi di fine trimestre. Sono più di 28 volte le azioni detenute dal fondo al 30 giugno.
Da allora, il titolo Intel è sceso del 54%.
Intel è ora la posizione numero uno del fondo
La partecipazione rappresenta il 5,3% dei $6,48 miliardi di azioni statunitensi che il fondo dichiara nel suo 13F attraverso 234 posizioni, il che rende Intel la sua holding più grande. Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre. Non dice quando nel trimestre il fondo di Soros ha aggiunto le azioni, quanto ha pagato o se le possiede ancora. Esclude inoltre eventuali posizioni corte o coperture che il fondo potrebbe detenere contro la partecipazione.
TIKR monitora 50 analisti su Intel. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Intel, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Intel
Il titolo si è dimezzato da allora
La maggior parte del danno è arrivata con il rapporto del terzo trimestre di Intel il 29 ottobre, quando un outlook debole ha fatto scendere bruscamente il titolo. L'offerta è parte del problema. Un'esplosione mortale il 14 ottobre presso la fab di Kiryat Gat di Intel in Israele ha fermato la produzione lì per circa due settimane. Quella chiusura e una carenza di substrati stanno entrambe limitando le spedizioni dei chip server Xeon di Intel.
Poi il 12 novembre, Jensen Huang si è dimesso da CEO di NVIDIA. Huang ha sostenuto l'accordo del 2025 che ha accoppiato CPU Intel con chip grafici NVIDIA ed è stato accompagnato dall'investimento di $5 miliardi di NVIDIA in Intel. Quindi il futuro della partnership ora dipende dal prossimo leader di NVIDIA.
Il CEO di Intel stesso sta però acquistando. Lip-Bu Tan ha comprato 150.000 azioni per $9,7 milioni il 2 novembre, a circa $64,73 per azione. Questo si aggiunge a circa $10 milioni di azioni che ha acquistato a $95 nell'offerta di agosto.
La scommessa ha senso al prezzo di oggi?
Gli analisti hanno tagliato i loro numeri, ma si aspettano comunque che gli utili di Intel raddoppino da quest'anno al 2028. Il grafico mostra il consenso sull'EPS normalizzato che sale da $0,42 nel 2025 a $1,49 nel 2026 e $2,99 nel 2028:
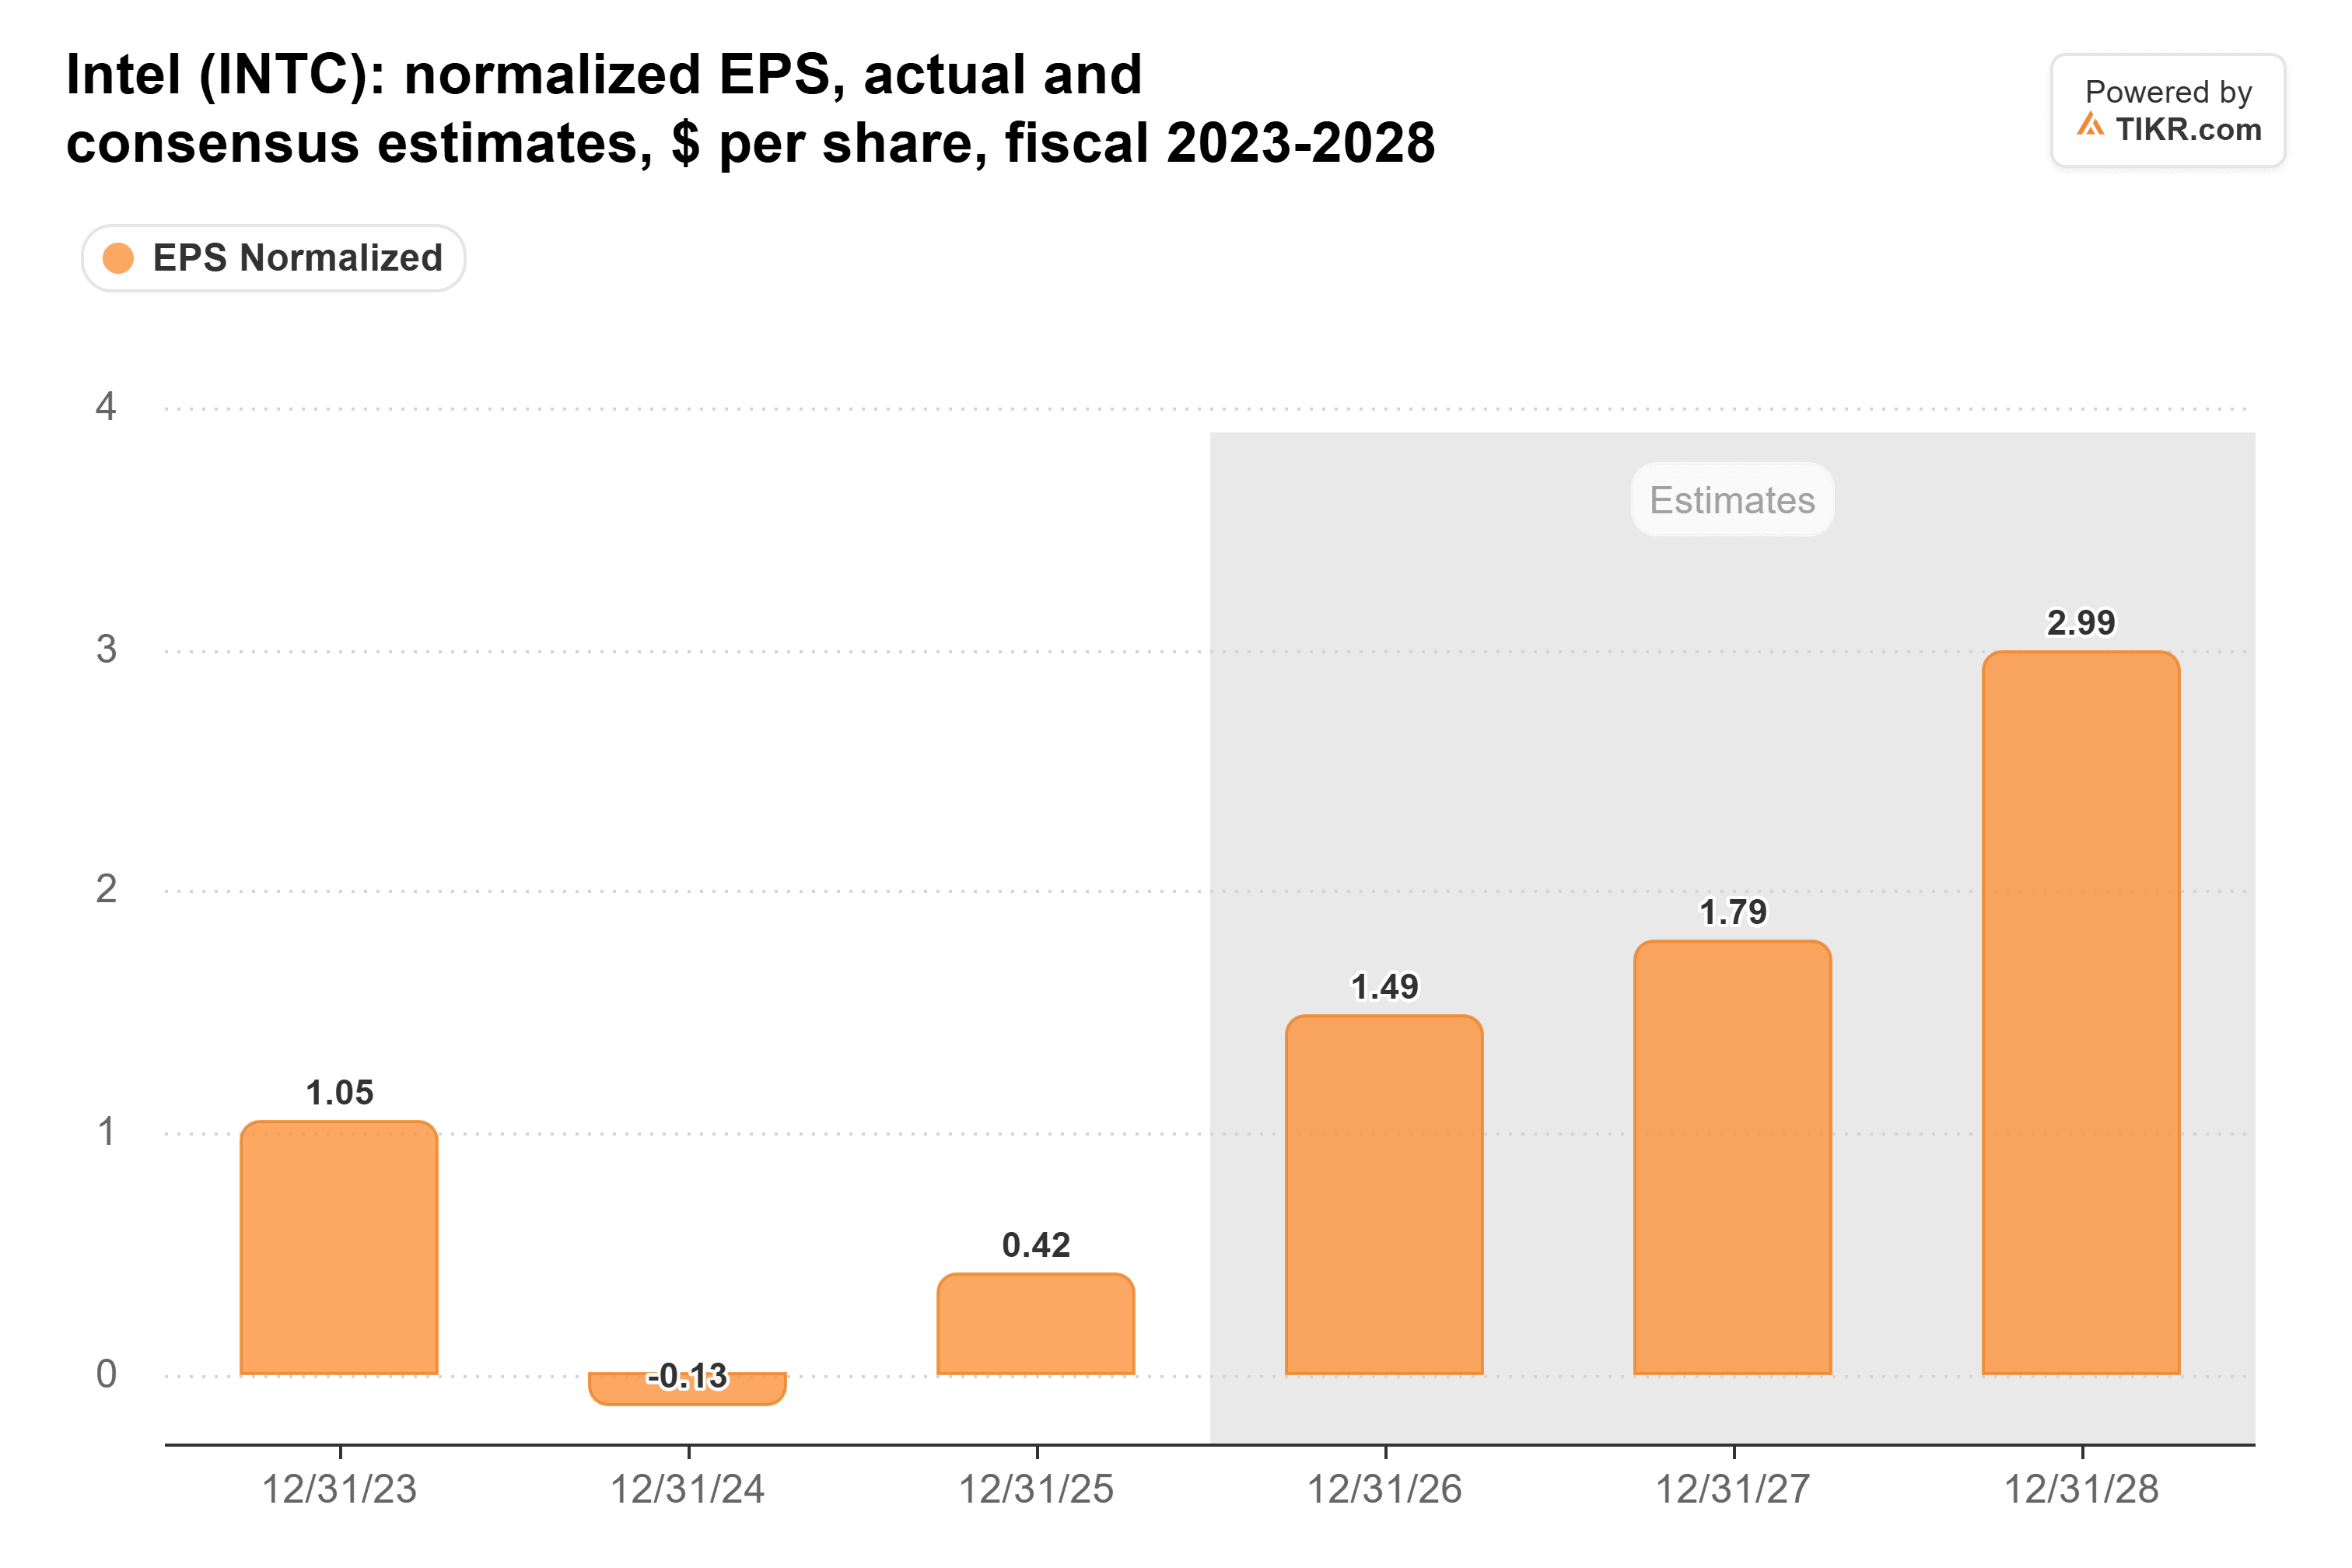
La stima per il 2027 è ora di $1,79, in calo rispetto ai $2,11 prima del rapporto del terzo trimestre.
Il selloff ha reso la valutazione molto più economica. Intel scambia a 40x gli utili forward, in calo rispetto a 71x alla fine di settembre e al di sotto della sua media quinquennale di 50x:
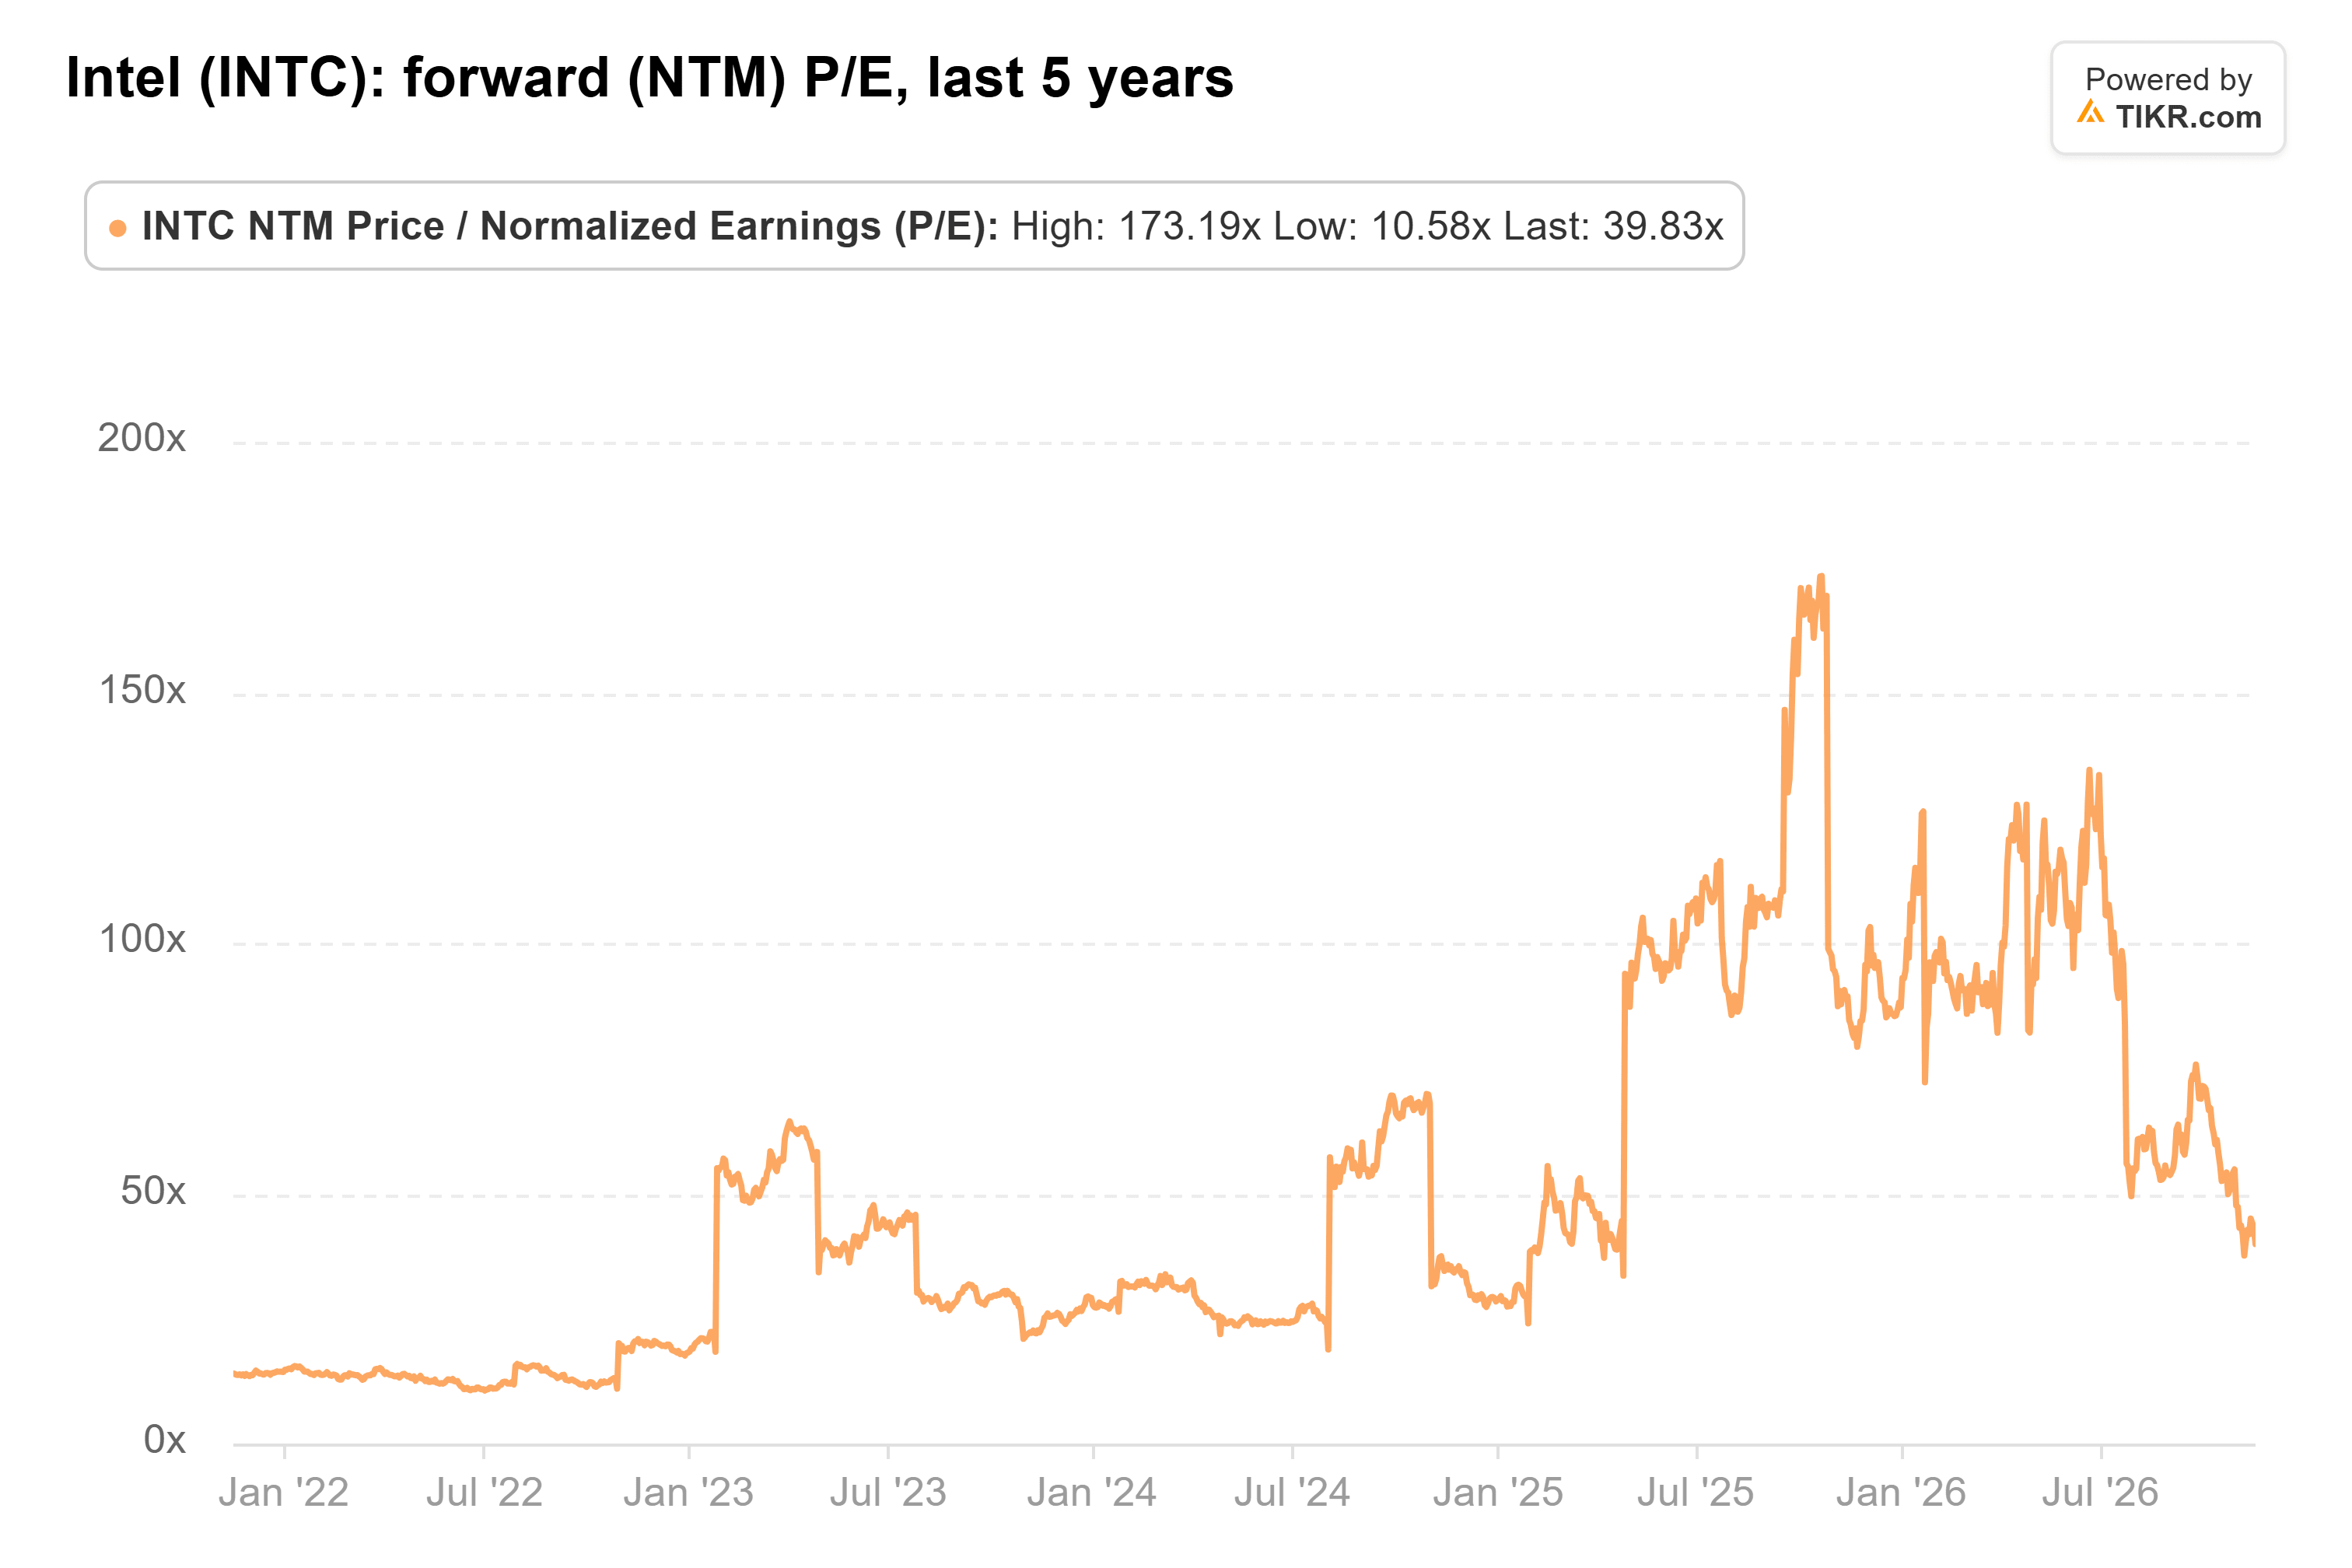
Quella media include anni in cui Intel guadagnava a malapena qualcosa, e il multiplo ha raggiunto il picco di 173x nell'ottobre 2025. A metà 2022, era di 11x. Un controllo più equo utilizza la stima per il 2028: all'ultima chiusura di $55,47, Intel scambia a circa 19x gli utili del 2028.
Wall Street vede ancora ampio margine di rialzo. I 49 analisti che seguono Intel hanno un target medio di $91, che è del 63% superiore all'ultima chiusura. Il grafico mostra quel target in calo dal suo picco di inizio ottobre di $118 mentre rimane ben al di sopra dei $37 a cui si trovava un anno fa:
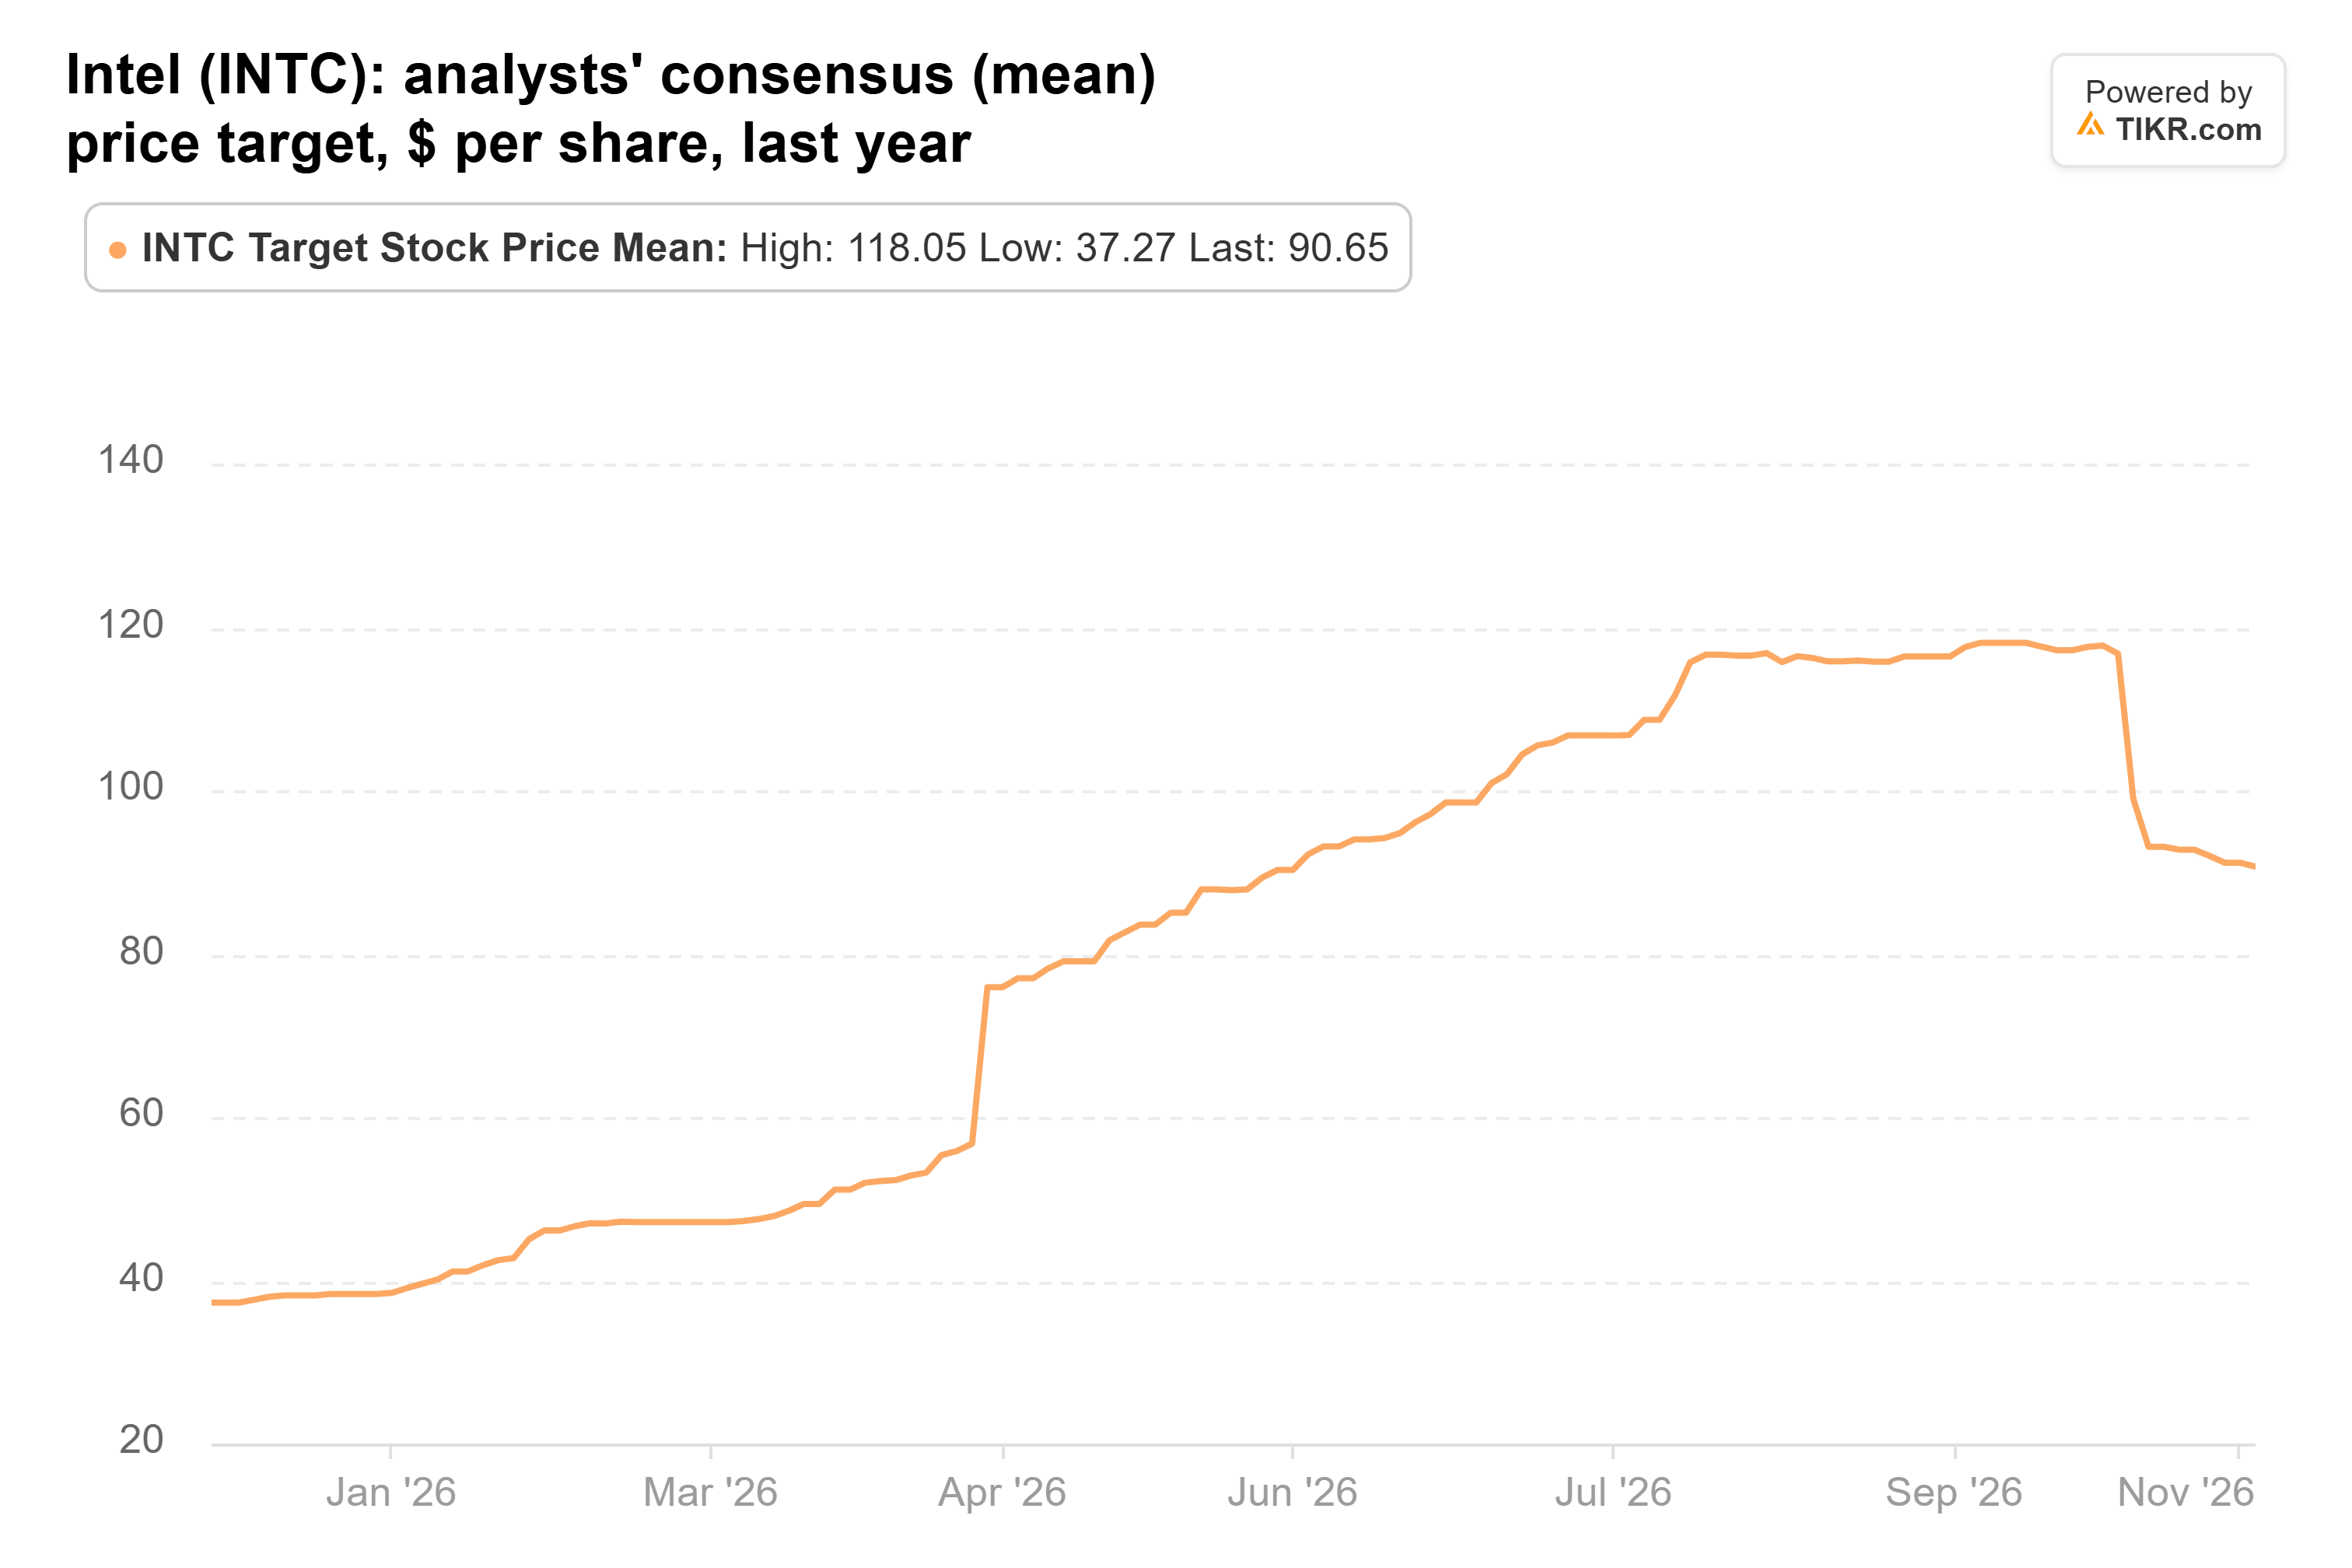
Anche il target più basso, $63, è superiore all'ultima chiusura.
Una scommessa migliore oggi rispetto a settembre
Il rischio è che Intel abbia bisogno di clienti esterni per riempire le fabbriche che sta costruendo. I ricavi da foundry esterni sono stati di $293 milioni nel secondo trimestre, contro una perdita operativa di $2,1 miliardi per Intel Foundry, e Intel prevede di spendere più di $20 miliardi in capex quest'anno e significativamente di più nel 2027.
Ecco dove mi trovo: Intel sembra molto più ragionevole a circa 19x gli utili del 2028, con ogni target di Wall Street superiore all'ultima chiusura, rispetto ai 71x di fine settembre. Il fondo di Soros ha il lato migliore di questa, purché si sia disposti ad aspettare il 2028 mentre gli analisti continuano a limare il percorso per arrivarci.
Non sapremo se il fondo ha mantenuto la posizione fino al suo prossimo 13F, previsto entro metà febbraio. Prima di allora, il piano di capex 2027 di Intel, previsto per l'inizio del prossimo anno, potrebbe cambiare i conti, soprattutto se arriverà con un'altra vendita di azioni.
Quindi, quanto vale realmente il titolo Intel?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intel. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!





