


Punti Chiave
- Su 456 grandi fondi che hanno depositato i 13F per il trimestre chiuso il 30 settembre, 10 hanno acquistato Eli Lilly e 18 hanno venduto. L'ARK Invest di Cathie Wood è stata tra gli acquirenti, e il Duquesne Family Office di Stanley Druckenmiller è stato tra i venditori.
- L'acquisto più grande è stato la nuova posizione da 878 milioni di dollari di GQG Partners su Lilly, aperta nello stesso trimestre in cui ha ridotto la sua posizione su AbbVie del 99%.
- Gli analisti si aspettano che l'EPS normalizzato di Lilly più che raddoppi dal 2025 al 2028, eppure il suo P/E forward di 31x è ben al di sotto della sua media quinquennale di 40x.
- Gli acquirenti hanno la tesi migliore sul business, sebbene il prezzo target medio di Wall Street sia solo il 3% sopra il prezzo delle azioni.
I grandi fondi si sono divisi su Eli Lilly (LLY) lo scorso trimestre, e i venditori hanno superato gli acquirenti quasi due a uno.
I conteggi coprono 456 grandi fondi che hanno depositato i 13F per il trimestre chiuso il 30 settembre. Ciò significa fondi che i lettori conoscono, o che detengono 1 miliardo di dollari o più di azioni statunitensi, escludendo i fondi quantitativi e indicizzati. Dieci di loro hanno acquistato Lilly, aprendo una posizione o aggiungendo il 20% o più. Altri 18 hanno venduto completamente o ridotto le loro posizioni del 20% o più, e 81 detenevano l'azione alla fine del trimestre.
L'ARK Invest di Cathie Wood è stata tra gli acquirenti, secondo il suo 13F depositato il 13 novembre. Il Duquesne Family Office di Stanley Druckenmiller è stato tra i venditori, secondo il suo 13F depositato il 16 novembre.
GQG ha fatto la scommessa più grande
L'acquirente più grande di gran lunga è stato GQG Partners, che gestisce 164 miliardi di dollari. Il suo 13F per il trimestre, depositato il 13 novembre, mostra una nuova posizione di 758.906 azioni Lilly del valore di 878 milioni di dollari alla fine del trimestre, pari all'1,6% delle sue azioni 13F. Nello stesso trimestre, GQG ha ridotto la sua posizione su AbbVie (ABBV) del 99%, a 21.295 azioni.
Kinetic Partners Management, che gestisce 4,7 miliardi di dollari, ha aggiunto il 39% alla sua posizione. Ciò ha reso Lilly la sua quinta partecipazione più grande, al 5,4% delle sue azioni 13F. ARK ha aggiunto il 40%, portandola a 107.838 azioni del valore di 125 milioni di dollari alla fine del trimestre, una posizione piccola allo 0,7% delle sue azioni 13F.
TIKR monitora 31 analisti su Eli Lilly. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Eli Lilly, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Eli Lilly
I venditori più grandi ne detengono ancora parecchie
Polen Capital, che gestisce 24 miliardi di dollari, è stato il venditore più grande. Il suo 13F, depositato il 13 novembre, mostra che ha ridotto la sua posizione su Lilly del 45%, che equivale a 344 milioni di dollari di azioni ai prezzi di fine trimestre. Le sue rimanenti 369.339 azioni valevano ancora 427 milioni di dollari, rendendo Lilly la sua nona partecipazione più grande al 4,6% delle sue azioni 13F.
Edgewood Management, che gestisce 22 miliardi di dollari, ha ridotto del 44% e deteneva ancora 250 milioni di dollari di Lilly. Alphinity Investment Management ha ridotto del 28% e ha mantenuto Lilly come sua quarta partecipazione più grande, al 5,5%. Il 13F di Alphinity detiene 4,5 miliardi di dollari di azioni statunitensi.
Druckenmiller ha tagliato più duramente. Duquesne ha venduto il 69% della sua posizione, lasciando 3.800 azioni del valore di 4 milioni di dollari, pari allo 0,1% delle sue azioni 13F. Sei dei 18 venditori hanno acquistato Meta Platforms o vi hanno aggiunto il 20% o più nello stesso trimestre.
L'azione di Lilly è salita del 24% dalla sua chiusura del 30 settembre, il che finora gioca a favore degli acquirenti. Tuttavia, un 13F mostra solo ciò che ogni fondo deteneva in quel giorno, quindi non può dirci quanto qualcuno abbia pagato o perché abbia agito.
I numeri supportano gli acquirenti
Partiamo dagli utili. Gli analisti si aspettano che l'EPS normalizzato di Lilly più che raddoppi dal 2025 al 2028:
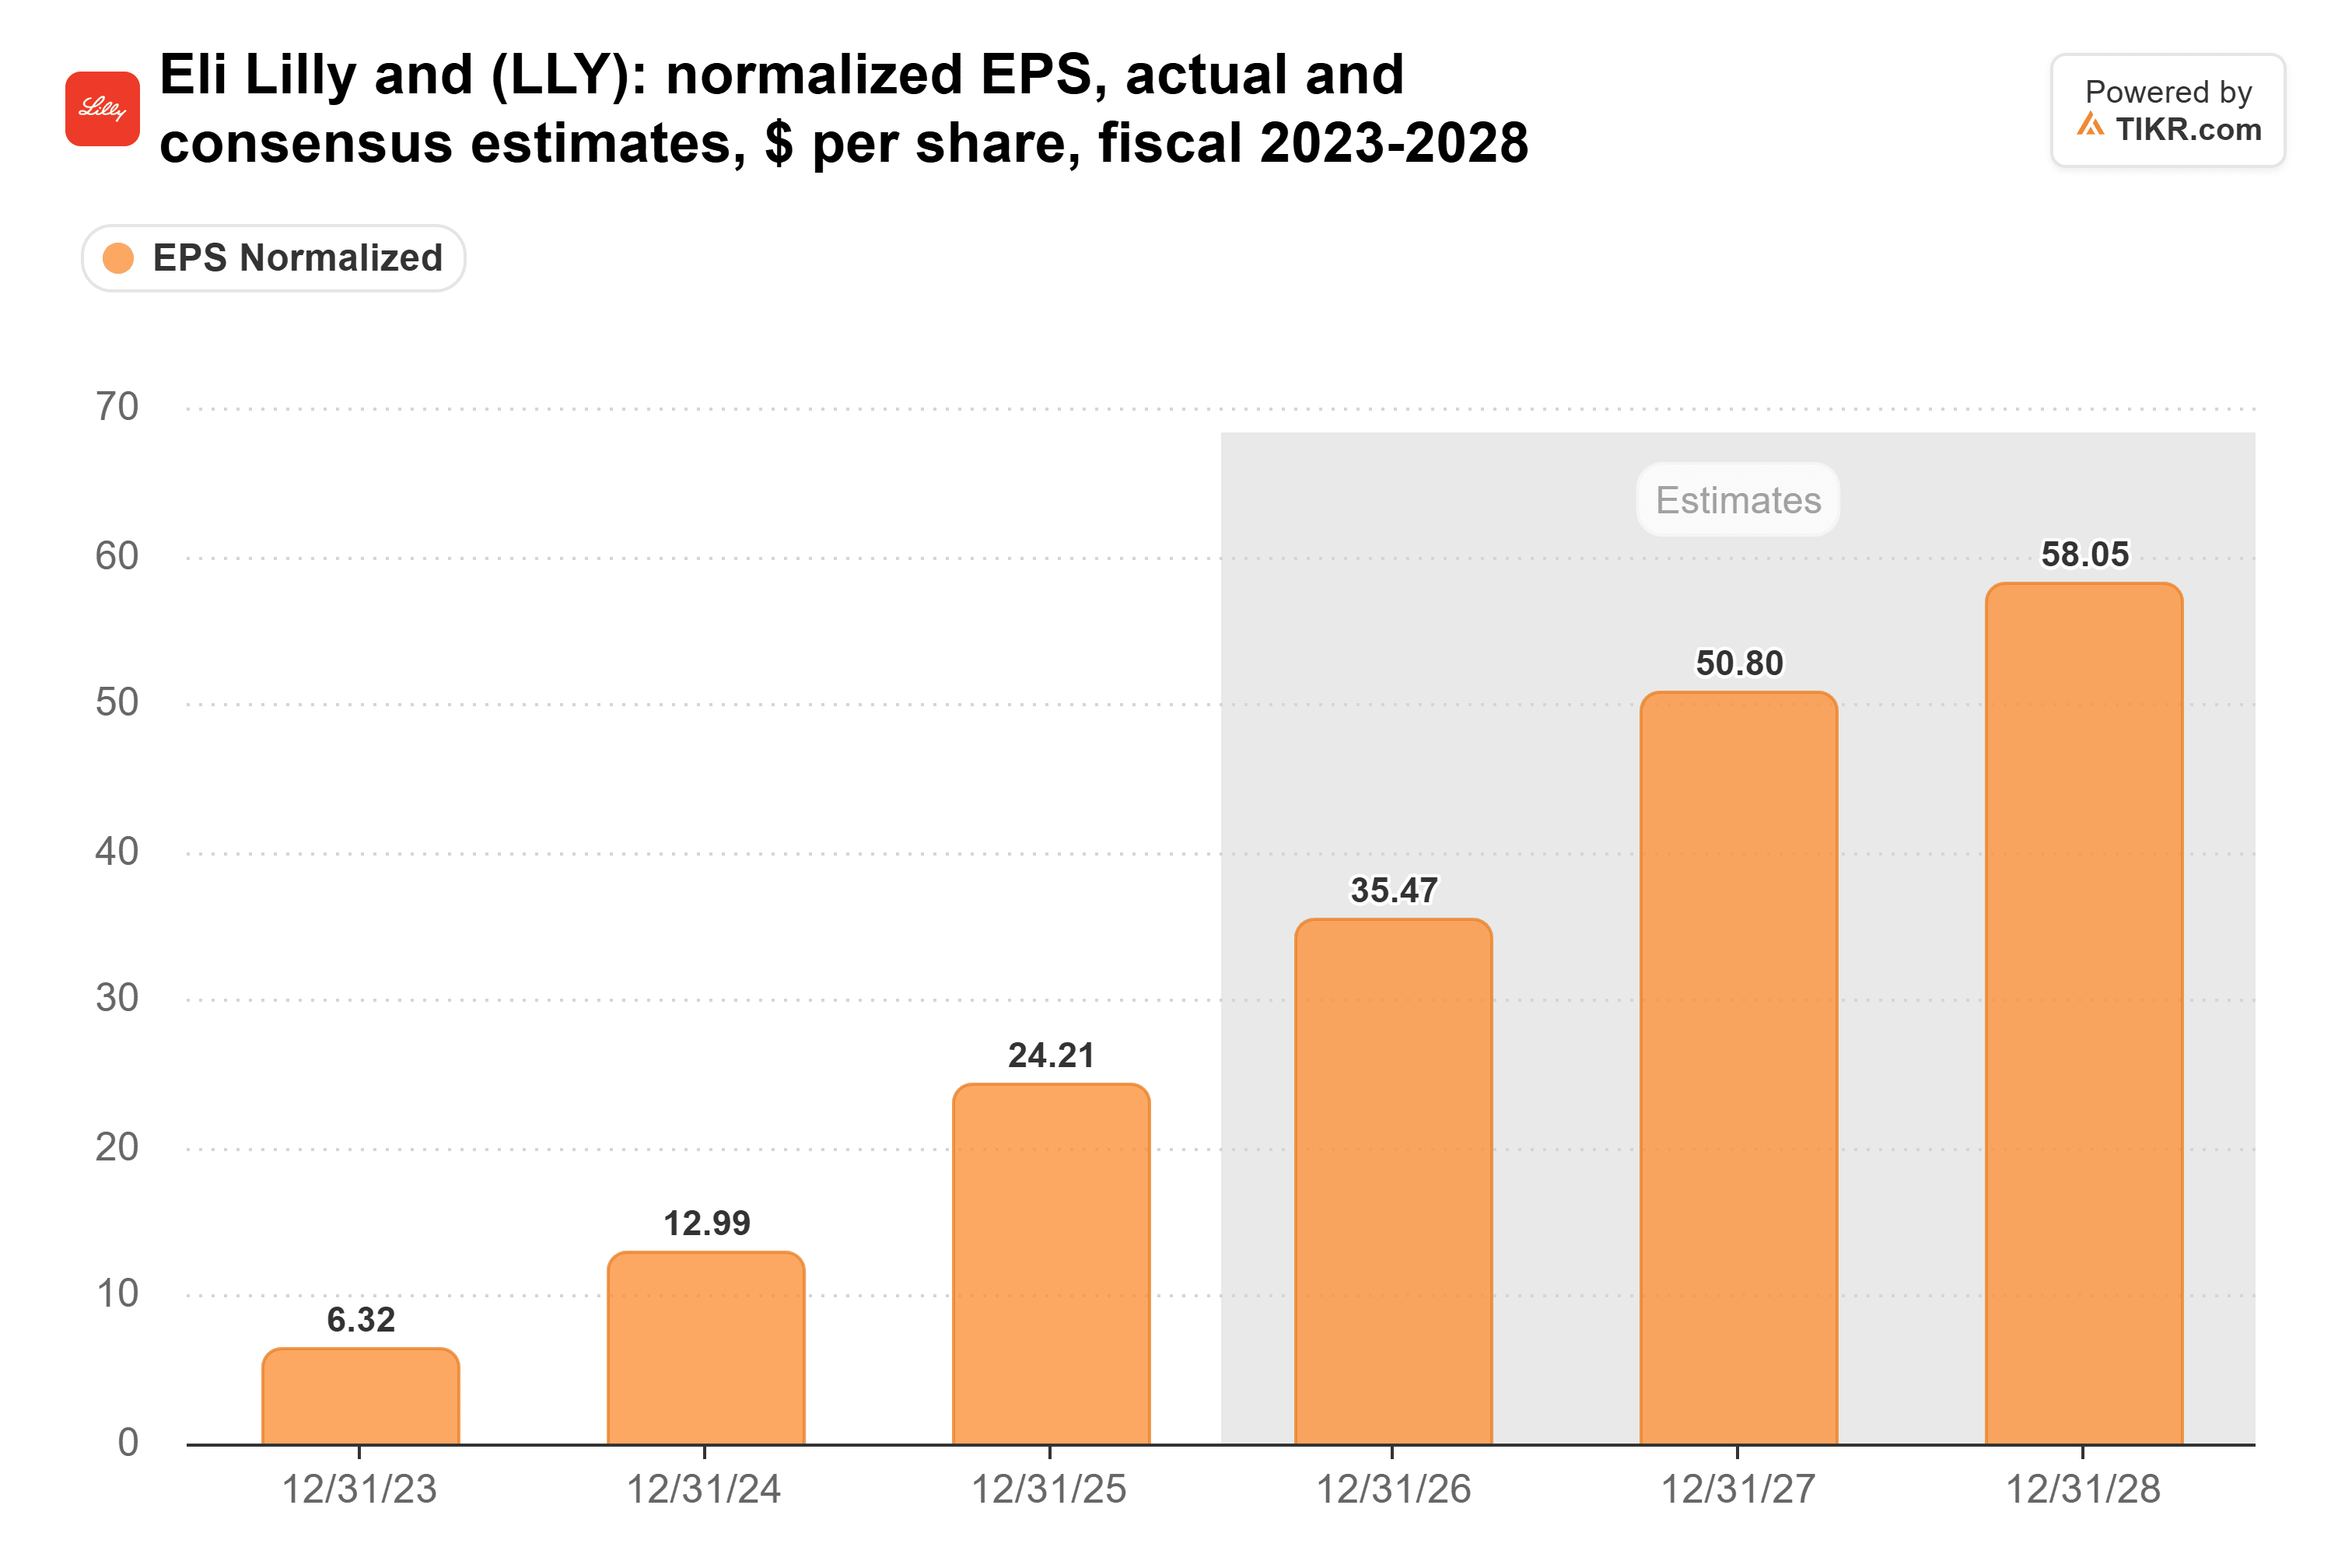
Queste stime sono in aumento. Dalla fine di ottobre, la stima per il 2027 è salita a 50,80 dollari da 47,22 dollari, e la stima per il 2028 a 58,05 dollari da 54,41 dollari. Gli aumenti sono seguiti alla mossa di Lilly di alzare le sue previsioni di ricavi per il 2026 a 91-92 miliardi di dollari.
Il multiplo si è mosso nella direzione opposta. Lilly scambia a 31x gli utili forward, ben al di sotto della sua media quinquennale di 40x:
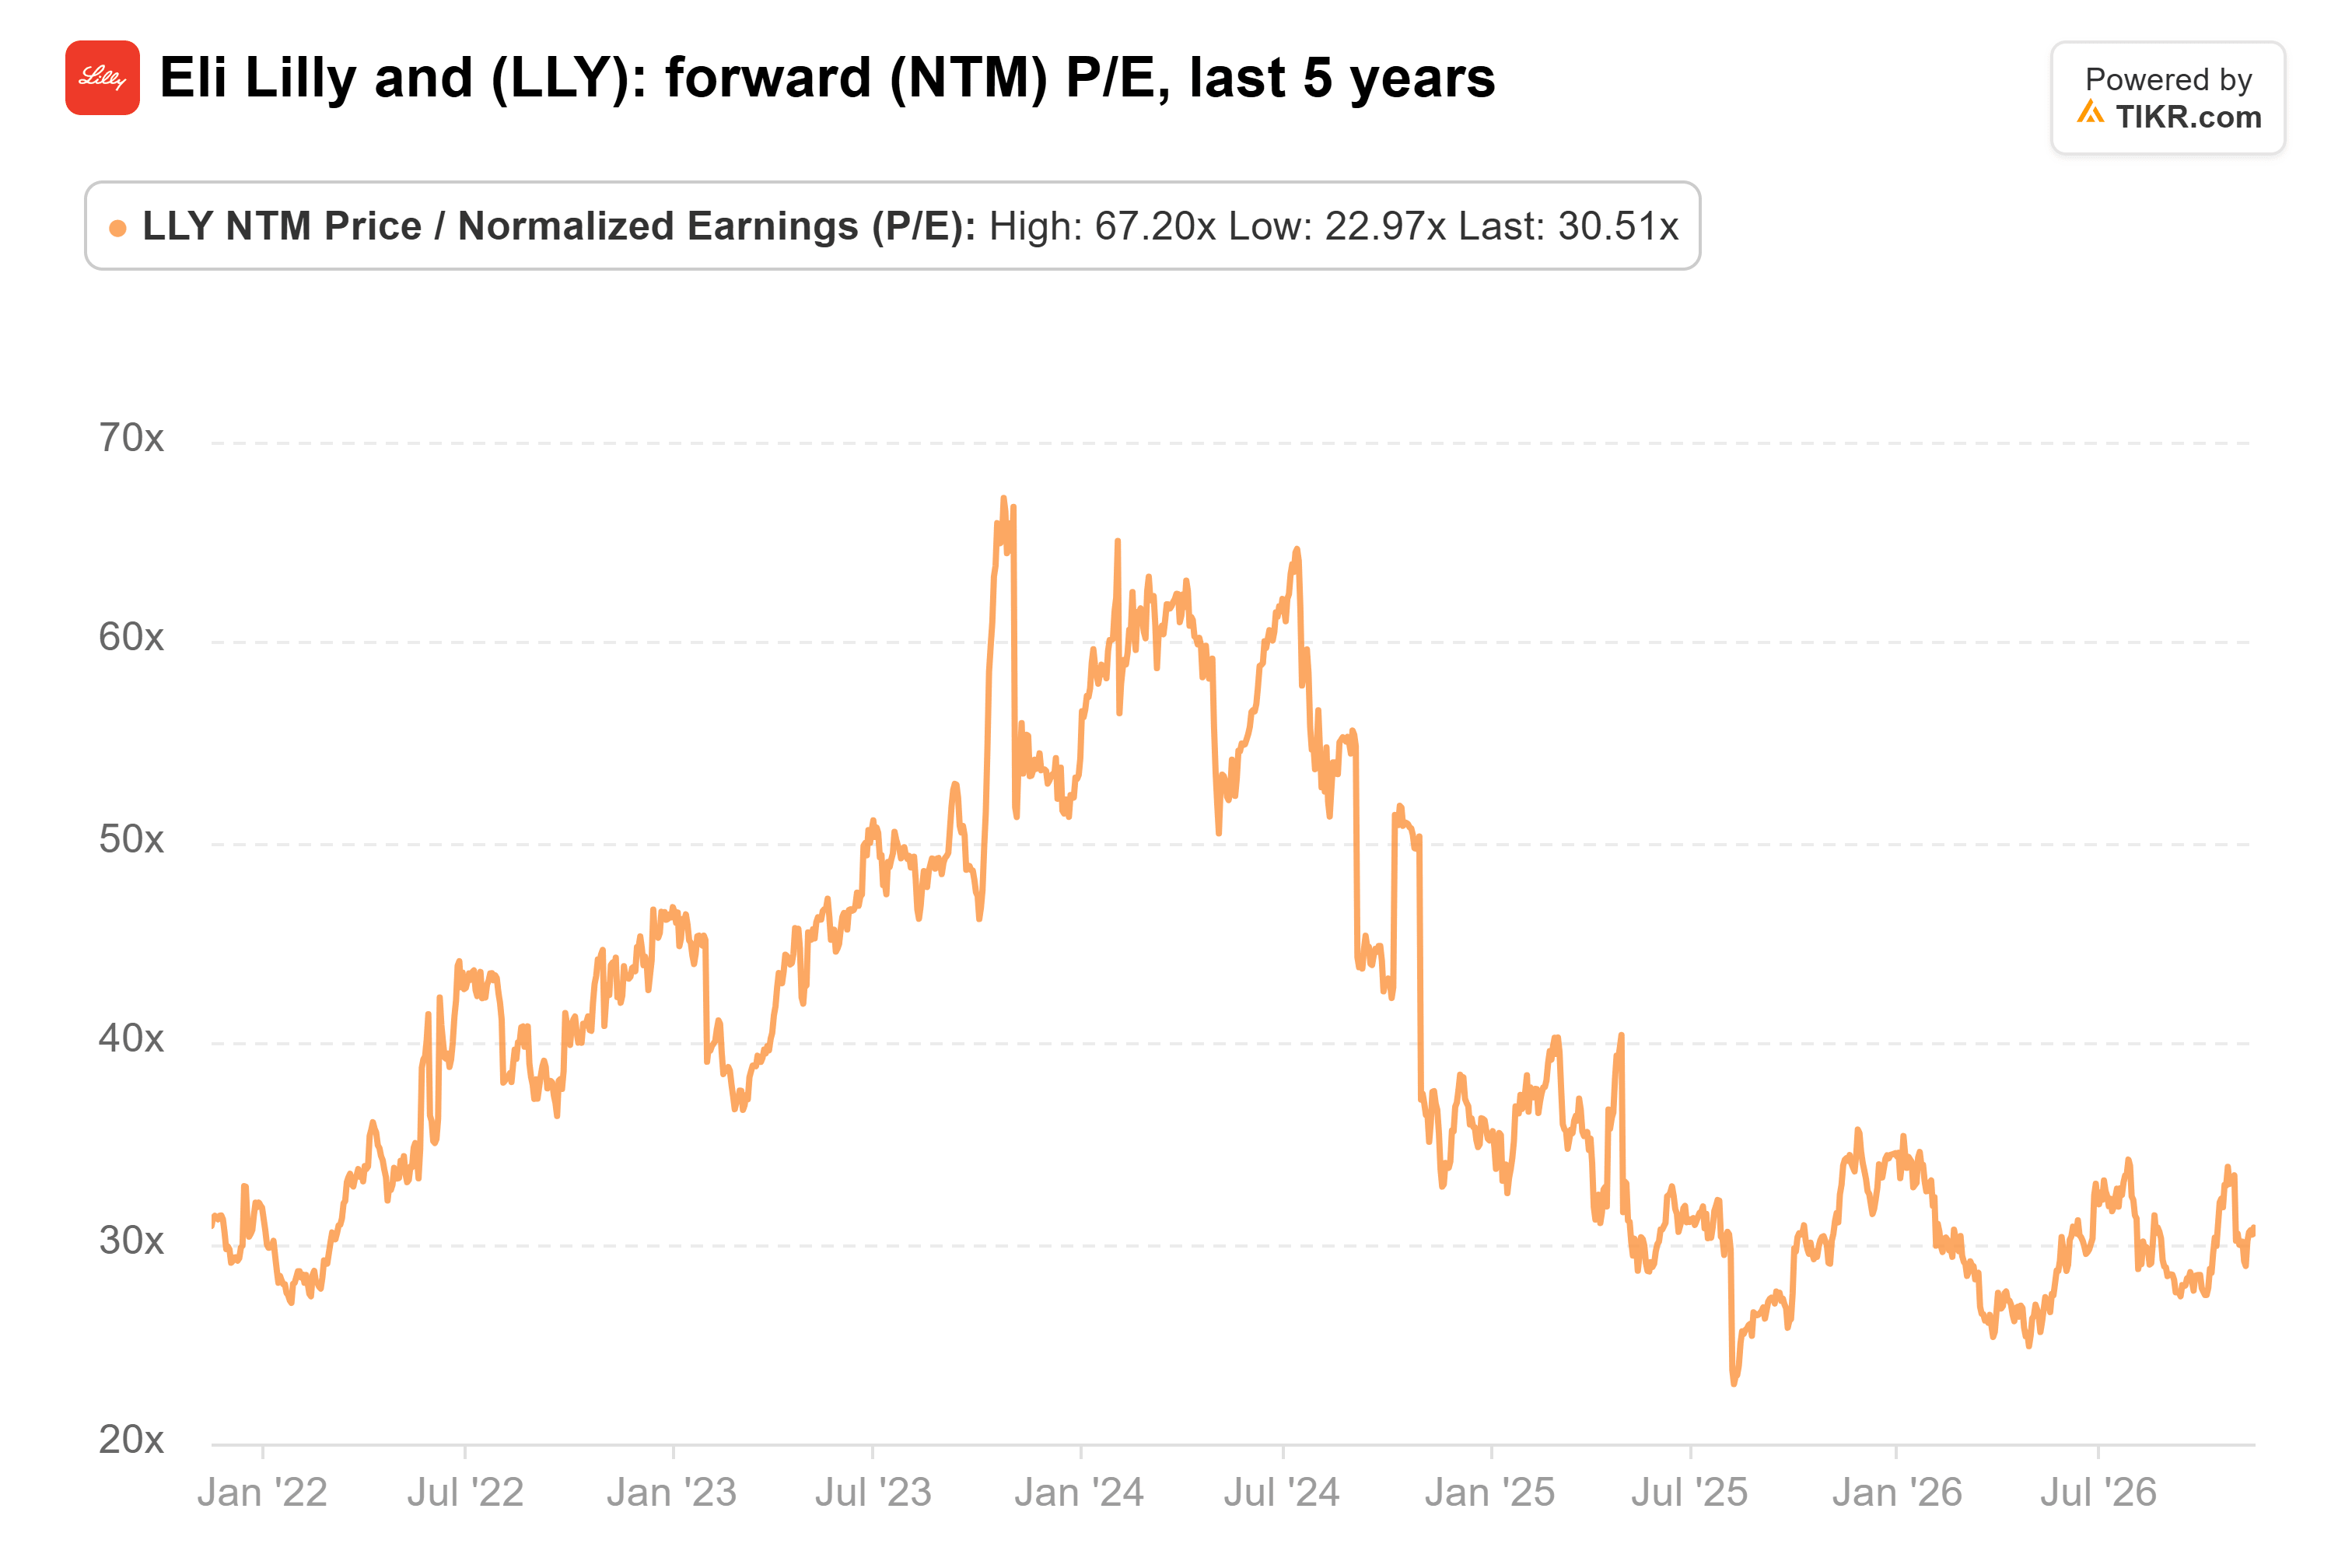
Il multiplo ha raggiunto il picco a 67x nell'ottobre 2023 e un minimo di 23x nell'agosto 2025. Quindi GQG ha chiuso il trimestre più pesantemente nel farmaceutico più caro: AbbVie scambia a circa 19x gli utili forward.
L'argomento migliore dei venditori è il target di Wall Street stesso. Il prezzo target di consenso è salito per tutto l'anno, raggiungendo 1.469 dollari da 1.007 dollari un anno fa:
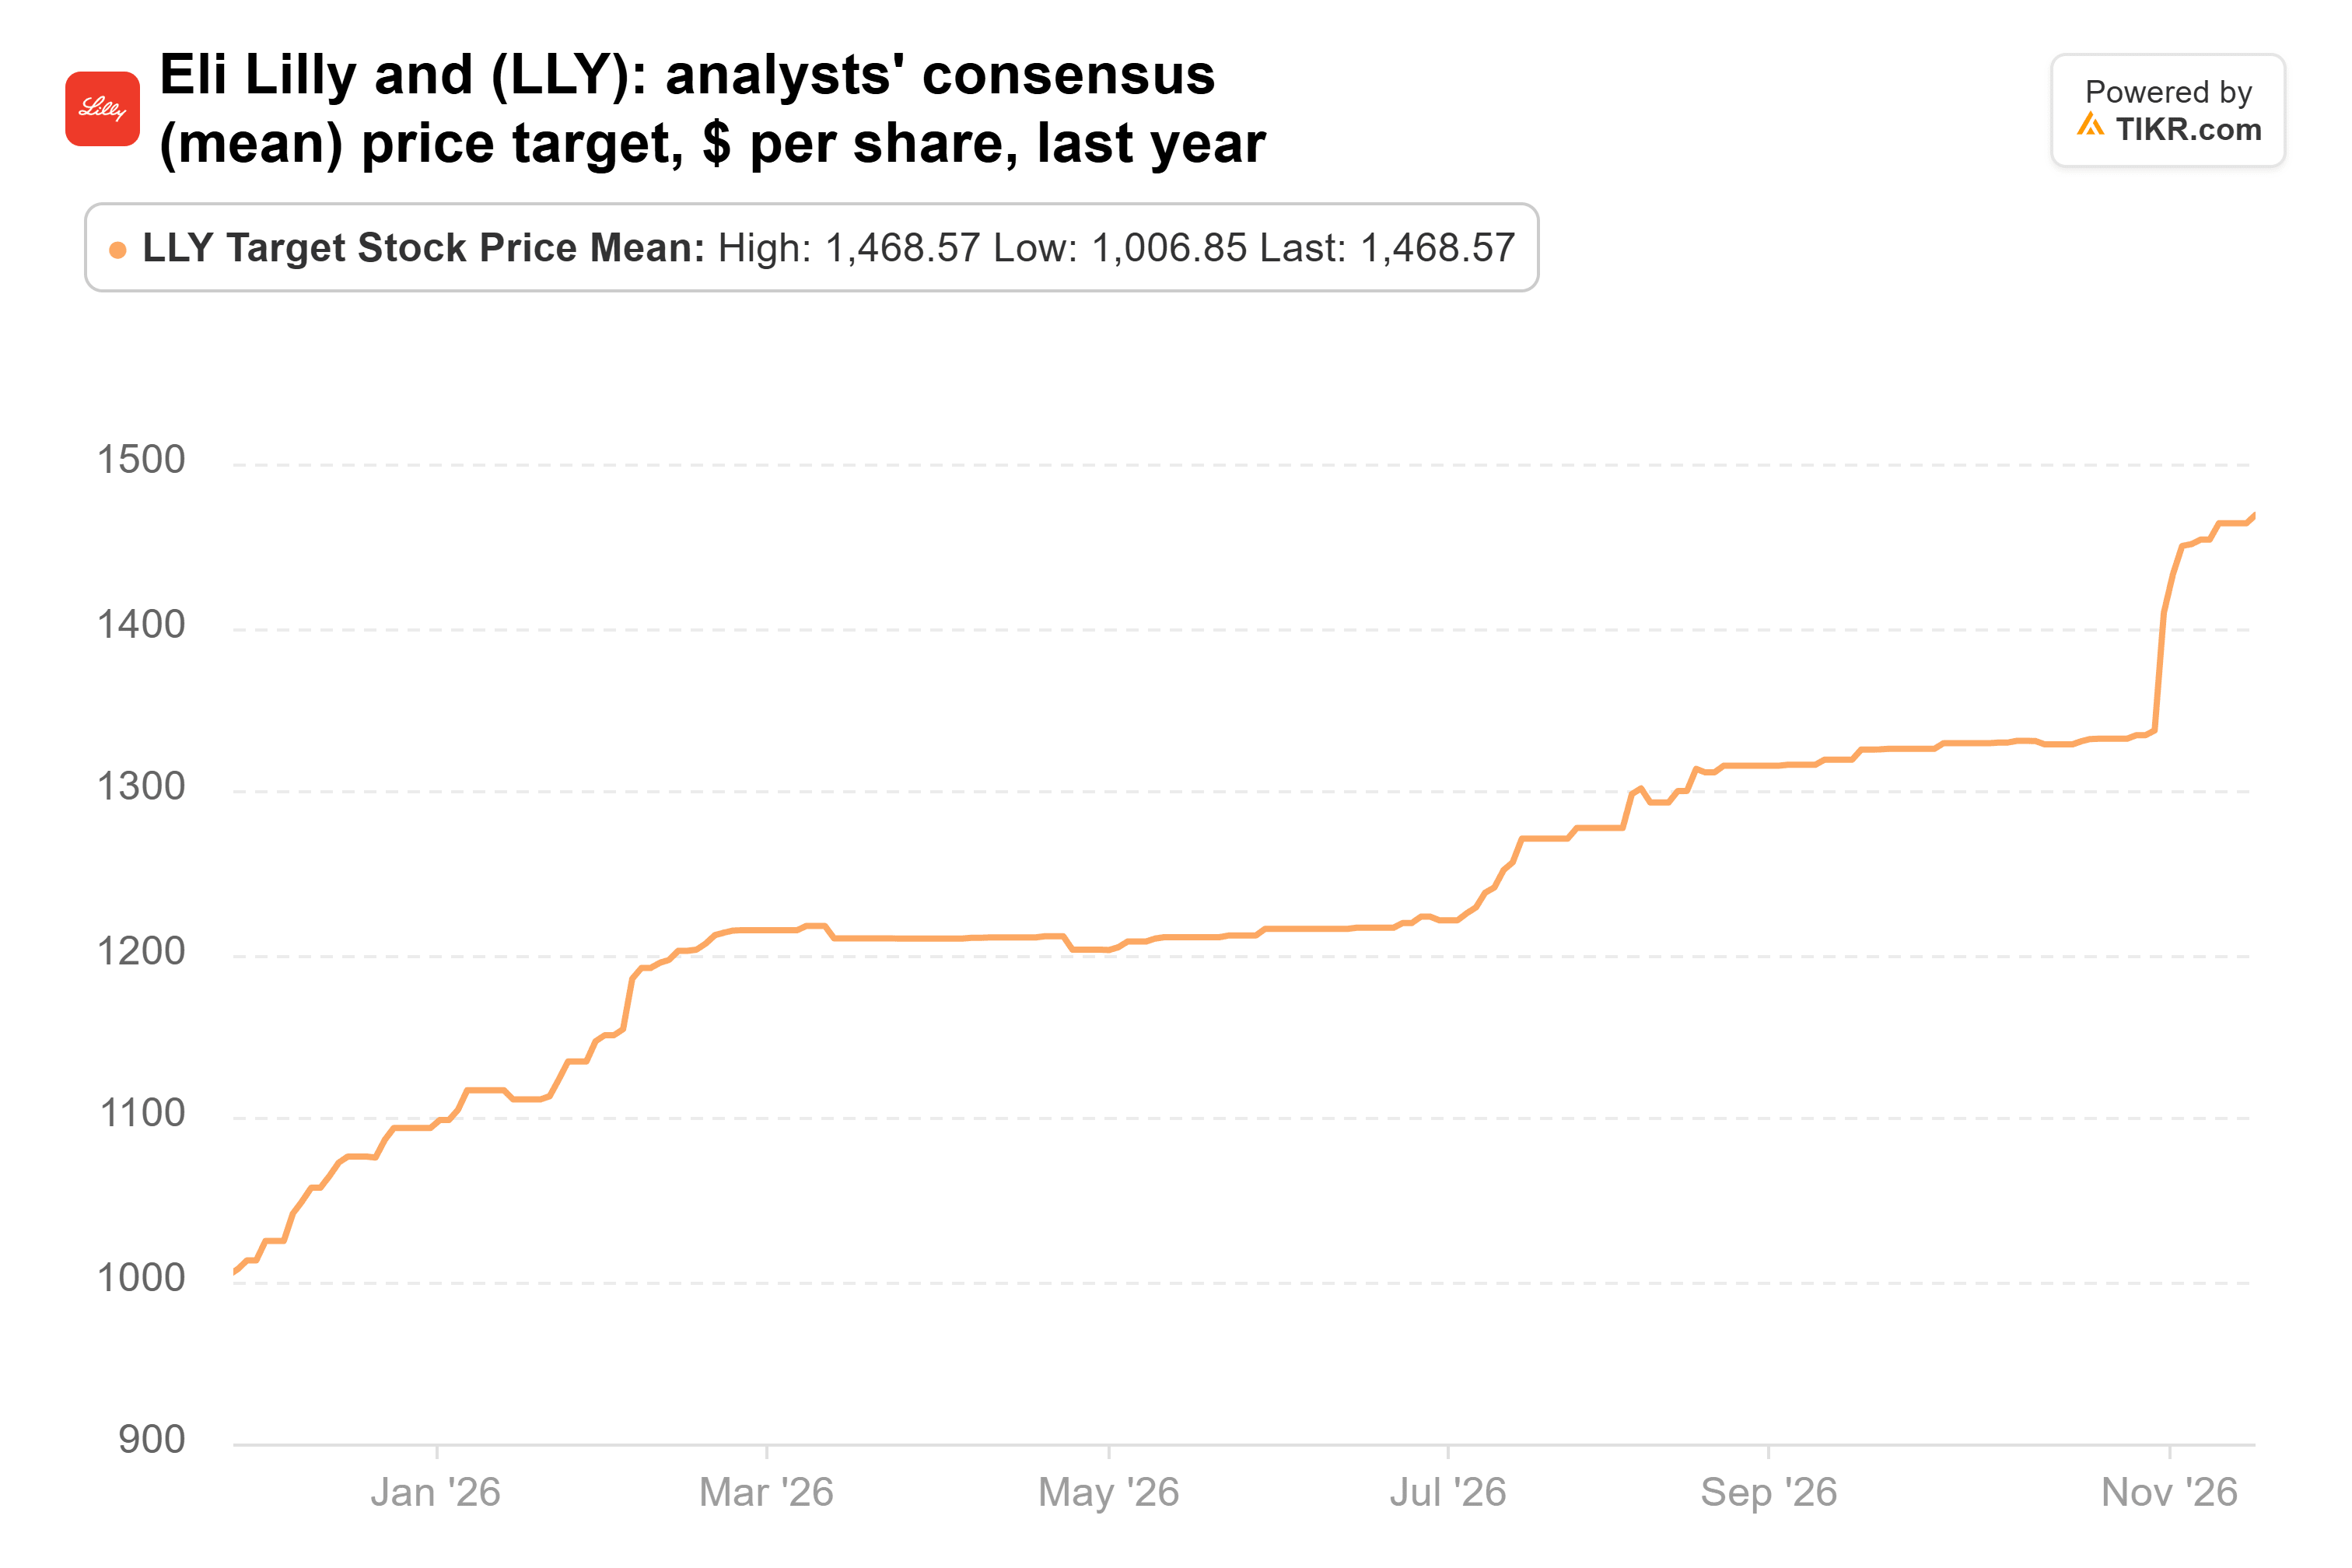
Questo è solo il 3% sopra il prezzo di oggi, e i target dei 31 analisti vanno da 940 a 1.700 dollari.
Io starei con gli acquirenti
Il rischio principale è che Lilly dipende da una molecola. Mounjaro e Zepbound hanno costituito il 64,7% dei suoi ricavi nel primo semestre del 2026, e le aziende farmaceutiche generiche hanno presentato domanda per copiarli entrambi a luglio. Inoltre, i Democratici hanno riconquistato il Congresso il 3 novembre, e generalmente sono stati più disposti a spingere sui prezzi dei farmaci.
Nonostante ciò, io sto dalla parte degli acquirenti. Gli analisti continuano ad alzare le loro stime per un'azienda di cui ci si aspetta che più che raddoppi i suoi utili in tre anni, e l'azione scambia ben al di sotto del suo multiplo medio quinquennale. I venditori hanno un punto valido nel fatto che la Street vede poco margine di rialzo dopo la corsa, e i più grandi di loro hanno comunque mantenuto grandi posizioni. Ma gli analisti hanno alzato i loro target per tutto l'anno, e finché le stime continueranno a salire, hanno spazio per alzarli di nuovo.
Lilly fornirà i suoi obiettivi di lungo termine per i margini e le spese al suo aggiornamento per la comunità degli investitori il 7 dicembre. Il prossimo round di 13F, previsto a metà febbraio, mostrerà se i venditori hanno continuato a vendere.
Quindi, quanto vale realmente l'azione di Eli Lilly?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Eli Lilly. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Eli Lilly gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!



