Punti Chiave
- Dei 456 grandi fondi che hanno depositato i 13F per il trimestre chiuso il 30 settembre, 23 hanno acquistato Snowflake e 20 hanno venduto, inclusi il fondo di George Soros e l'ARK Invest di Cathie Wood.
- Snowflake è scesa del 17% dal 30 settembre, quindi finora i venditori hanno avuto ragione, e sette di loro hanno anche acquistato Meta Platforms nello stesso trimestre.
- Gli analisti continuano ad alzare le loro stime sugli utili, e il loro prezzo target medio è del 55% superiore all'ultima chiusura.
- A circa 111 volte gli utili forward, al di sotto delle sue medie storiche, il titolo offre agli acquirenti la tesi migliore, e il rapporto del 2 dicembre di Snowflake è la prossima prova.
I grandi fondi si sono divisi quasi equamente su Snowflake (SNOW) lo scorso trimestre. Dei 456 che hanno depositato i 13F per il trimestre chiuso il 30 settembre, 23 hanno acquistato il titolo e 20 lo hanno venduto.
I conteggi coprono solo i grandi fondi: quelli noti ai lettori, più quelli con 1 miliardo di dollari o più di azioni statunitensi nei loro 13F, escludendo i fondi quantitativi e indicizzati. Un acquisto è una nuova posizione o una partecipazione aumentata del 20% o più. Una vendita è una partecipazione liquidata o ridotta del 20% o più. In totale, 50 dei 456 fondi detenevano Snowflake al 30 settembre.
I maggiori acquirenti sono andati dritti al top
GQG Partners, che gestisce 164 miliardi di dollari, ha effettuato l'acquisto più grande. Il suo 13F, depositato il 13 novembre, mostra una nuova posizione di 1,20 milioni di azioni del valore di 408 milioni di dollari al prezzo del 30 settembre. Ciò rappresenta comunque solo lo 0,8% delle sue azioni in 13F. Due fondi più piccoli sono andati oltre. WT Asset Management, il cui 13F detiene 6,2 miliardi di dollari di azioni statunitensi, ha aperto una partecipazione da 319 milioni di dollari che è diventata la sua settima holding più grande, pari al 5,2% delle sue azioni in 13F. Tremblant Capital, con 3,2 miliardi di dollari di azioni statunitensi nel suo 13F, ha acquistato titoli per 119 milioni di dollari, la sua terza holding più grande al 3,7%. Anche Larry Robbins' Glenview Capital e Jeremy Grantham's GMO hanno aperto posizioni, ma piccole, del valore di circa 2 milioni e 1 milione di dollari.
TIKR monitora 53 analisti su Snowflake. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Snowflake, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Snowflake
I venditori hanno tagliato in profondità
Dall'altra parte, Kinetic Partners, che gestisce 4,7 miliardi di dollari, ha ridotto la sua partecipazione del 91%, passando da 805.000 azioni a 74.900. Tale vendita valeva circa 248 milioni di dollari al prezzo del 30 settembre. Viking Global di Andreas Halvorsen, un hedge fund da 78 miliardi di dollari, ha venduto tutte le sue 960.138 azioni, una partecipazione del valore di 244 milioni di dollari alla fine di giugno. Anche D1 Capital di Dan Sundheim ha venduto tutte le sue 216.019 azioni. Maverick Capital di Lee Ainslie ha ridotto la sua partecipazione del 22%, ma deteneva ancora 259 milioni di dollari del titolo, la sua 18esima posizione più grande.
I nomi famosi hanno fatto mosse più piccole. Secondo i loro 13F depositati il 13 novembre, ARK ha ridotto la sua partecipazione del 74%, a 71.190 azioni del valore di 24 milioni di dollari, e Soros Fund Management ha ridotto dell'88%, a 15.900 azioni del valore di 5 milioni di dollari. Entrambe rappresentano lo 0,1% delle loro azioni in 13F. Sette dei 20 venditori hanno anche aperto o aggiunto posizioni in Meta Platforms (META) nello stesso trimestre. Quindi per più di un terzo di loro, vendere Snowflake non ha significato vendere tecnologia.
Dal prezzo del 30 settembre, i venditori hanno avuto ragione finora. Snowflake è scesa del 17% da allora e si trova al 27% al di sotto del suo massimo degli ultimi 52 settimane. (Un 13F non mostra quanto un fondo ha pagato o quando ha negoziato, quindi questo è solo come il titolo si è mosso dalla fine del trimestre.)
Gli acquirenti hanno i numeri dalla loro
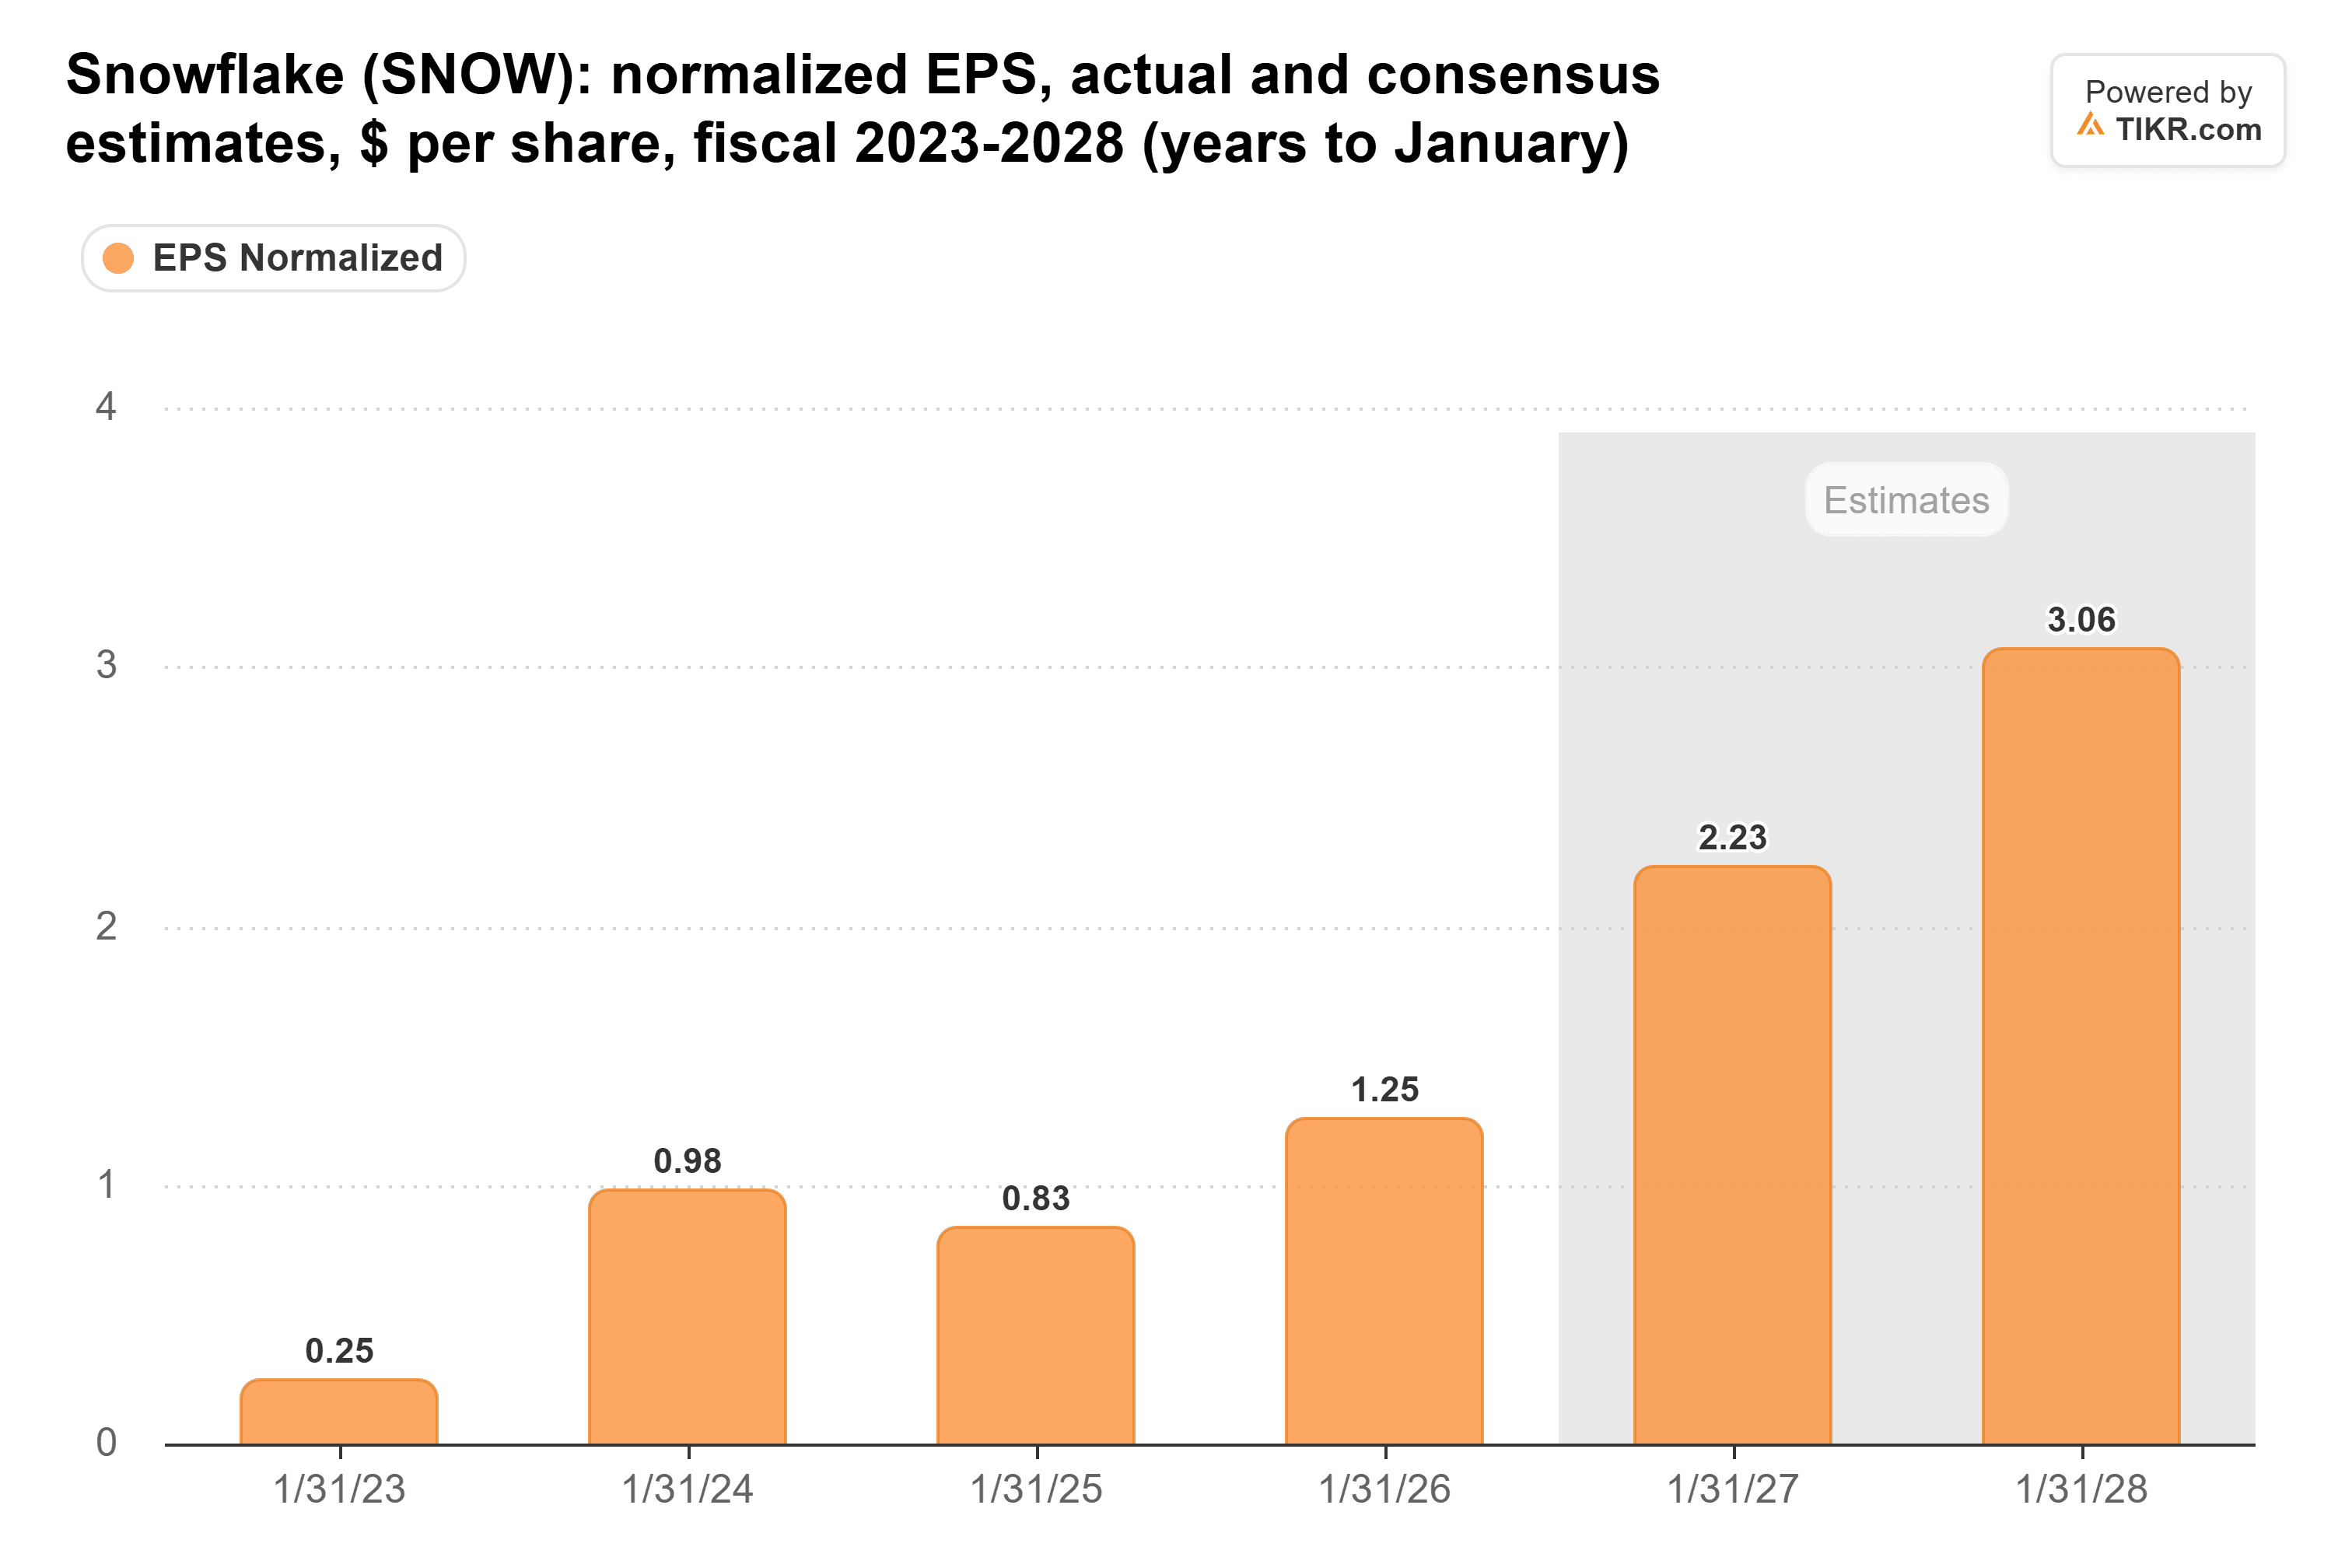
La tesi degli acquirenti parte dagli utili. Gli analisti si aspettano che l'EPS normalizzato di Snowflake più che triplichi, passando da 1,25 dollari nell'anno chiuso a gennaio 2026 a 4,34 dollari nell'anno che termina a gennaio 2029:
L'attività supporta quella previsione. I ricavi da prodotto sono cresciuti del 37% a 1,49 miliardi di dollari nel trimestre chiuso il 31 luglio, il suo terzo trimestre consecutivo di crescita più rapida, e la direzione afferma che i prodotti AI hanno guidato circa metà di quella accelerazione. Ha anche alzato le sue previsioni sui ricavi da prodotto per l'intero anno a 6,07 miliardi di dollari, rispetto ai 5,66 miliardi di dollari di febbraio.
Il calo ha anche reso il prezzo più ragionevole. Circa 111 volte gli utili forward è costoso secondo la maggior parte degli standard, ma è al di sotto della media annuale di Snowflake di 130x e della sua media triennale di 165x. Nel frattempo, il prezzo target medio di Wall Street è salito da 269 dollari un anno fa a 434 dollari. Questo è il suo punto più alto dell'anno e superiore del 55% all'ultima chiusura:
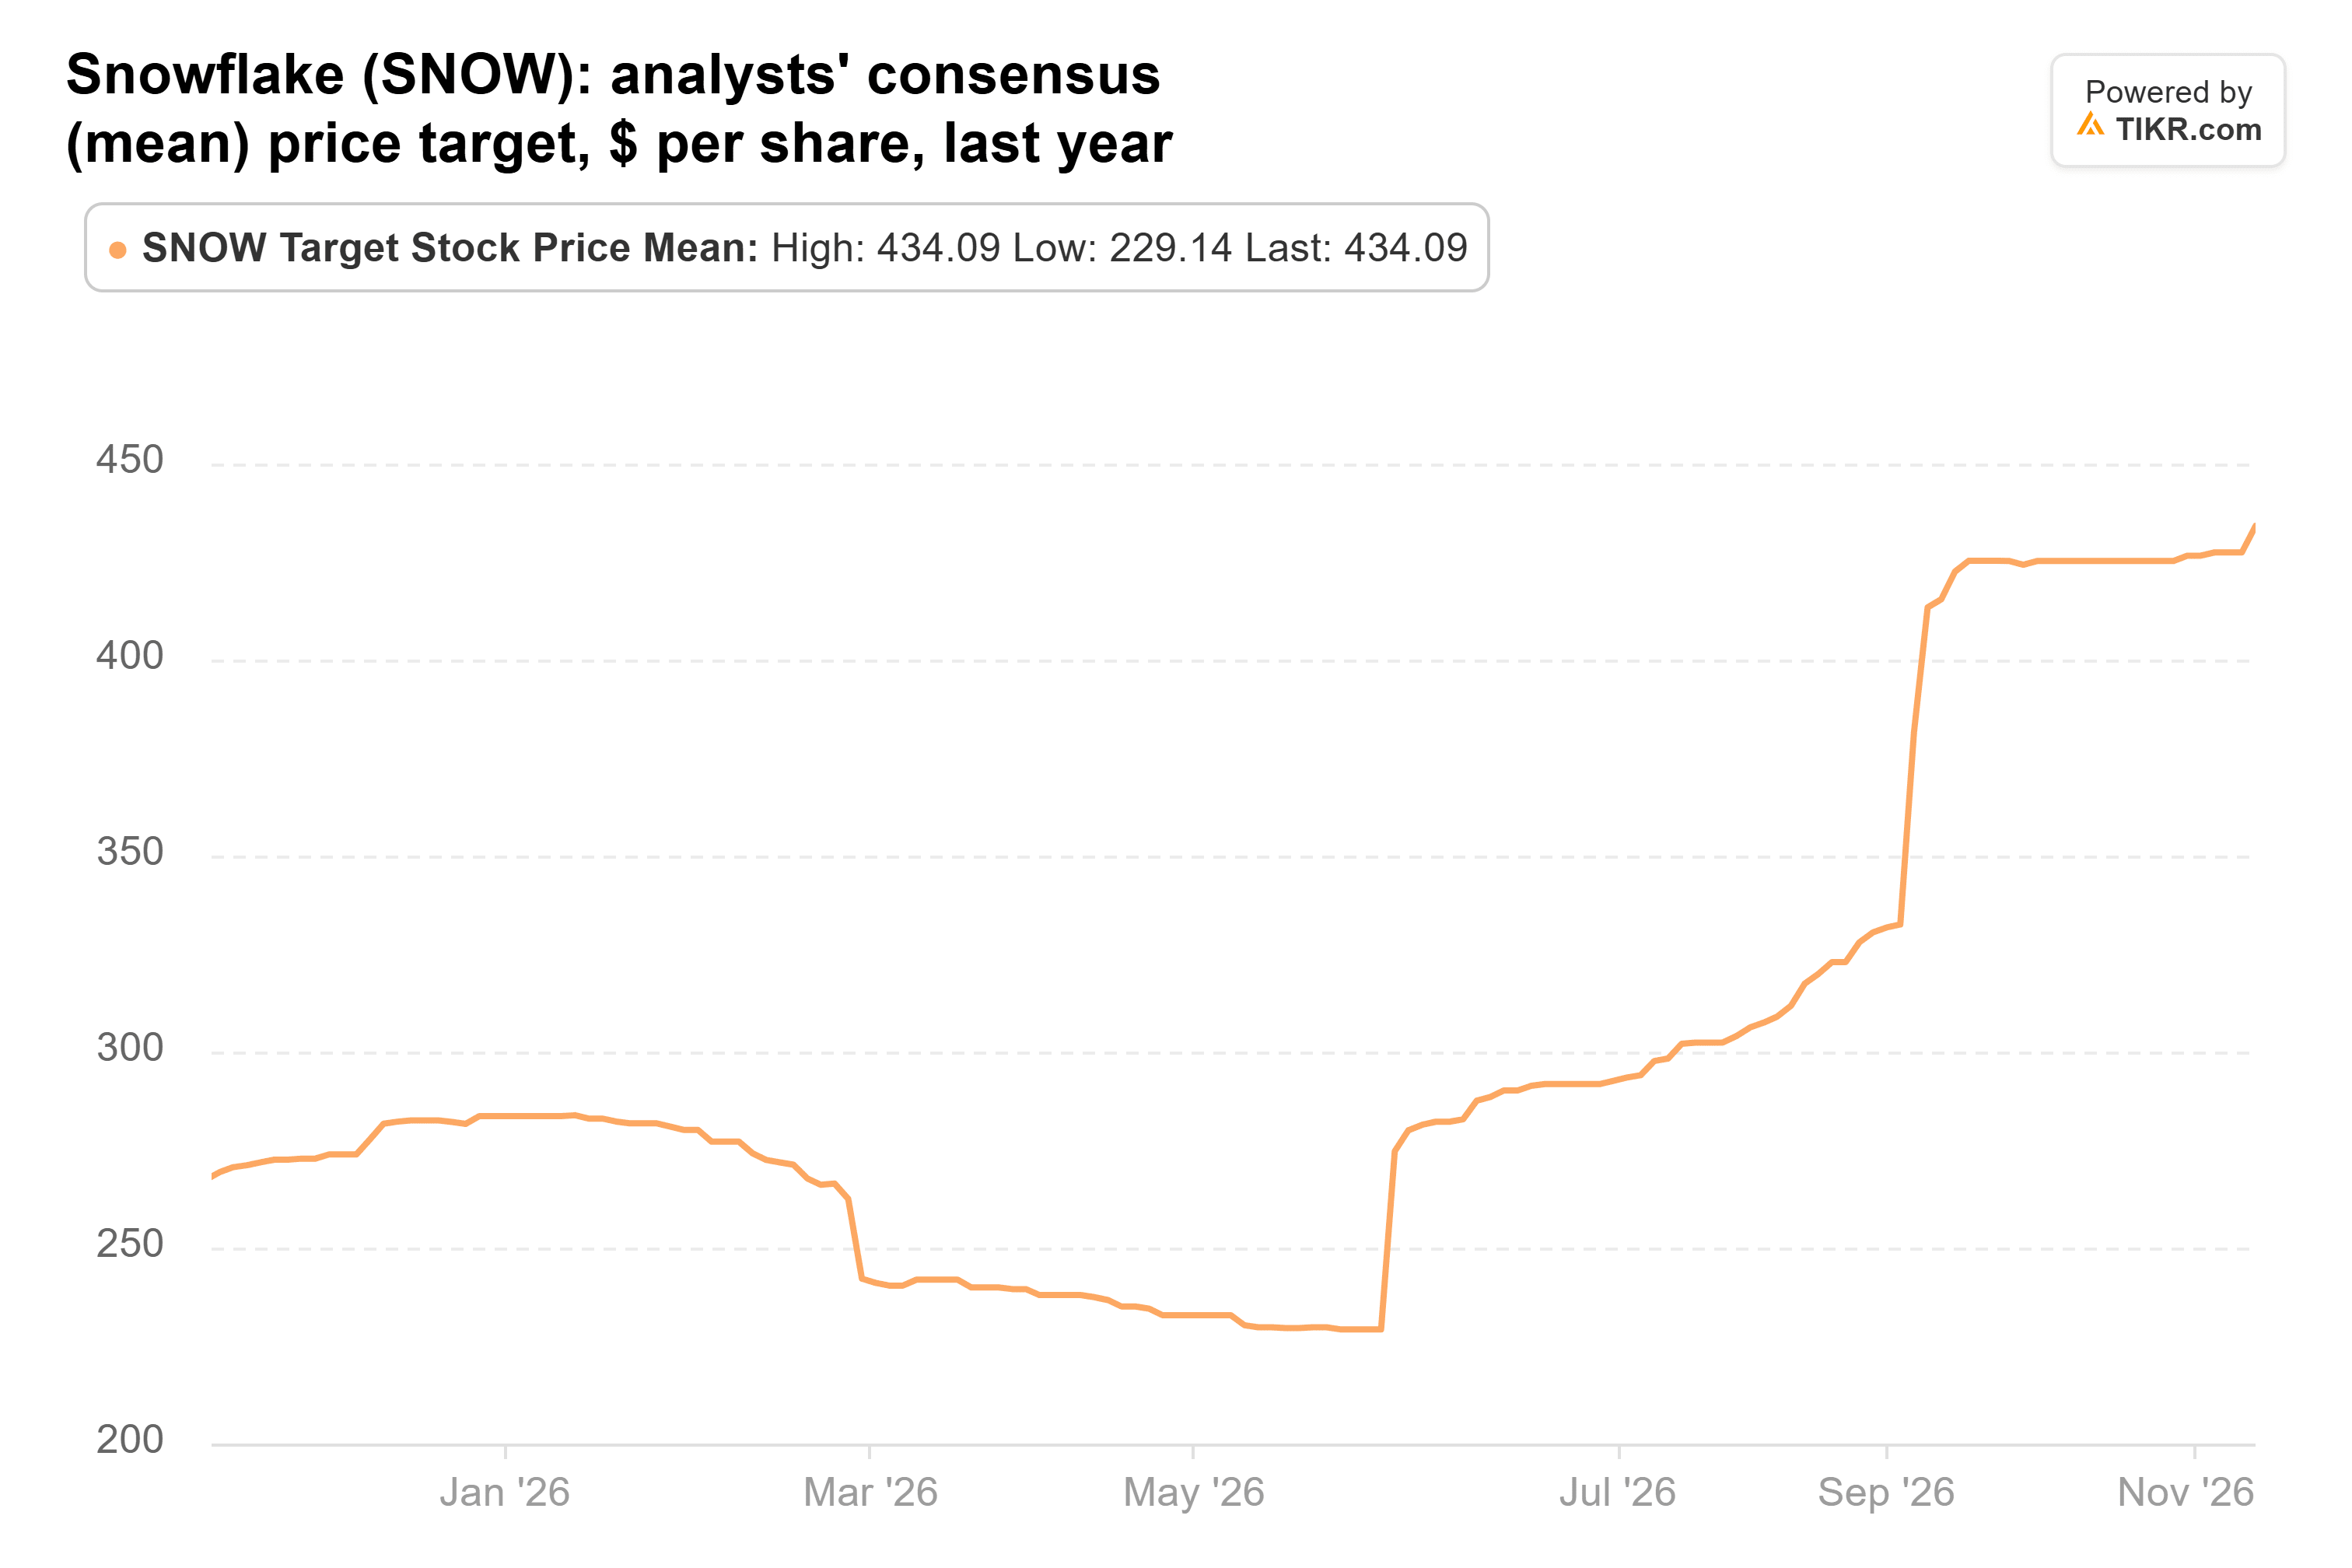
Anche il target più basso, 280 dollari, è circa dove il titolo viene scambiato oggi.
Io starei dalla parte degli acquirenti
Il rischio maggiore sono i margini. Snowflake ha tagliato le sue previsioni sul margine lordo da prodotto per l'intero anno al 74% dal 75% perché i carichi di lavoro AI in rapida crescita oggi generano un margine inferiore. Anche altri software basati sull'utilizzo sono sotto pressione: Datadog, che fattura anch'esso in base all'utilizzo, ha indicato una crescita zero dal terzo al quarto trimestre dopo che il suo cliente più grande ha ridotto l'utilizzo.
I venditori hanno avuto ragione dal 30 settembre. Ma al prezzo di oggi, con le stime in aumento e il multiplo al di sotto delle sue medie storiche, penso che gli acquirenti abbiano più potenziale di rialzo da qui.
Snowflake pubblica i risultati dopo la chiusura del 2 dicembre, e ha indicato ricavi da prodotto da 1,588 a 1,593 miliardi di dollari, in aumento del 37% al 38%. Se li supera e mantiene il suo margine al 74%, mi aspetto che gli acquirenti risultino avere ragione quando arriverà il prossimo round di 13F a metà febbraio.
Quindi quanto vale effettivamente l'azione Snowflake?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Snowflake. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'attività. È gratuito.
Valuta Snowflake gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti o aggiornamenti importanti sulla società. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!