


Punti Chiave
- Cathie Wood di ARK Invest e altri 14 grandi fondi hanno acquistato azioni Broadcom nel terzo trimestre, secondo i loro depositi 13F.
- Broadcom scambia a 19x gli utili forward, ben al di sotto della sua media quinquennale di 24x, mentre gli analisti si aspettano che il suo utile per azione più che quadruplichi dall'anno fiscale 2025 al 2028.
- Il rischio principale è rappresentato da Anthropic e OpenAI, che sostengono gran parte delle prospettive di crescita di Broadcom e gravano sul suo bilancio per il finanziamento.
- Broadcom sembra un affare al prezzo di oggi, e il suo report di inizio dicembre è la prossima prova.
ARK Invest di Cathie Wood possedeva il 92% in più di azioni Broadcom (AVGO) al 30 settembre rispetto al 30 giugno, e altri 14 grandi fondi hanno aperto o aggiunto posizioni. La maggior parte di loro detiene anche NVIDIA (NVDA), e Broadcom ha retto molto meglio da allora: è scesa del 5% dal 30 settembre, contro il 32% di NVIDIA.
Queste cifre provengono dai 13F depositati dai fondi tra il 3 e il 16 novembre per il trimestre terminato il 30 settembre. Broadcom ha chiuso a $333,40, il 33% al di sotto del suo massimo del 2 giugno di $481,57, quindi gran parte di quel calo è avvenuto prima della fine del trimestre.
GQG ha effettuato l'aggiunta più grande
Le 782.119 azioni di ARK valevano $275 milioni alla fine di settembre. Questo rappresenta l'1,6% delle sue azioni 13F, in una società che gestisce $17,37 miliardi. GQG Partners, che gestisce $163,9 miliardi, è andata oltre: ha aumentato la sua partecipazione di oltre cinque volte, portandola a 2,09 milioni di azioni per un valore di $732 milioni. Farallon Capital Management ha aggiunto il 21%, portando a 1,40 milioni di azioni per un valore di $490 milioni. Comgest Global Investors ha quasi quadruplicato la sua posizione, e due fondi più piccoli, Mane Global Capital Management e Patient Capital Management, hanno acquistato Broadcom per la prima volta.
Per alcuni fondi è una scommessa importante. Broadcom rappresenta l'8,6% delle azioni 13F di Tensor Edge Capital e il 6,4% di quelle di RDST Capital. Fernbridge Capital Management ha aggiunto il 53% alla sua posizione in Broadcom e ha venduto tutte le sue 193.818 azioni NVIDIA. Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno del trimestre, quindi nulla di questo ci dice quanto hanno pagato i fondi.
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Broadcom
Wall Street si aspetta molti più utili
Gli analisti si aspettano che l'utile normalizzato per azione di Broadcom più che quadruplichi, da $6,82 nell'anno fiscale 2025 a $30,53 nell'anno fiscale 2028:
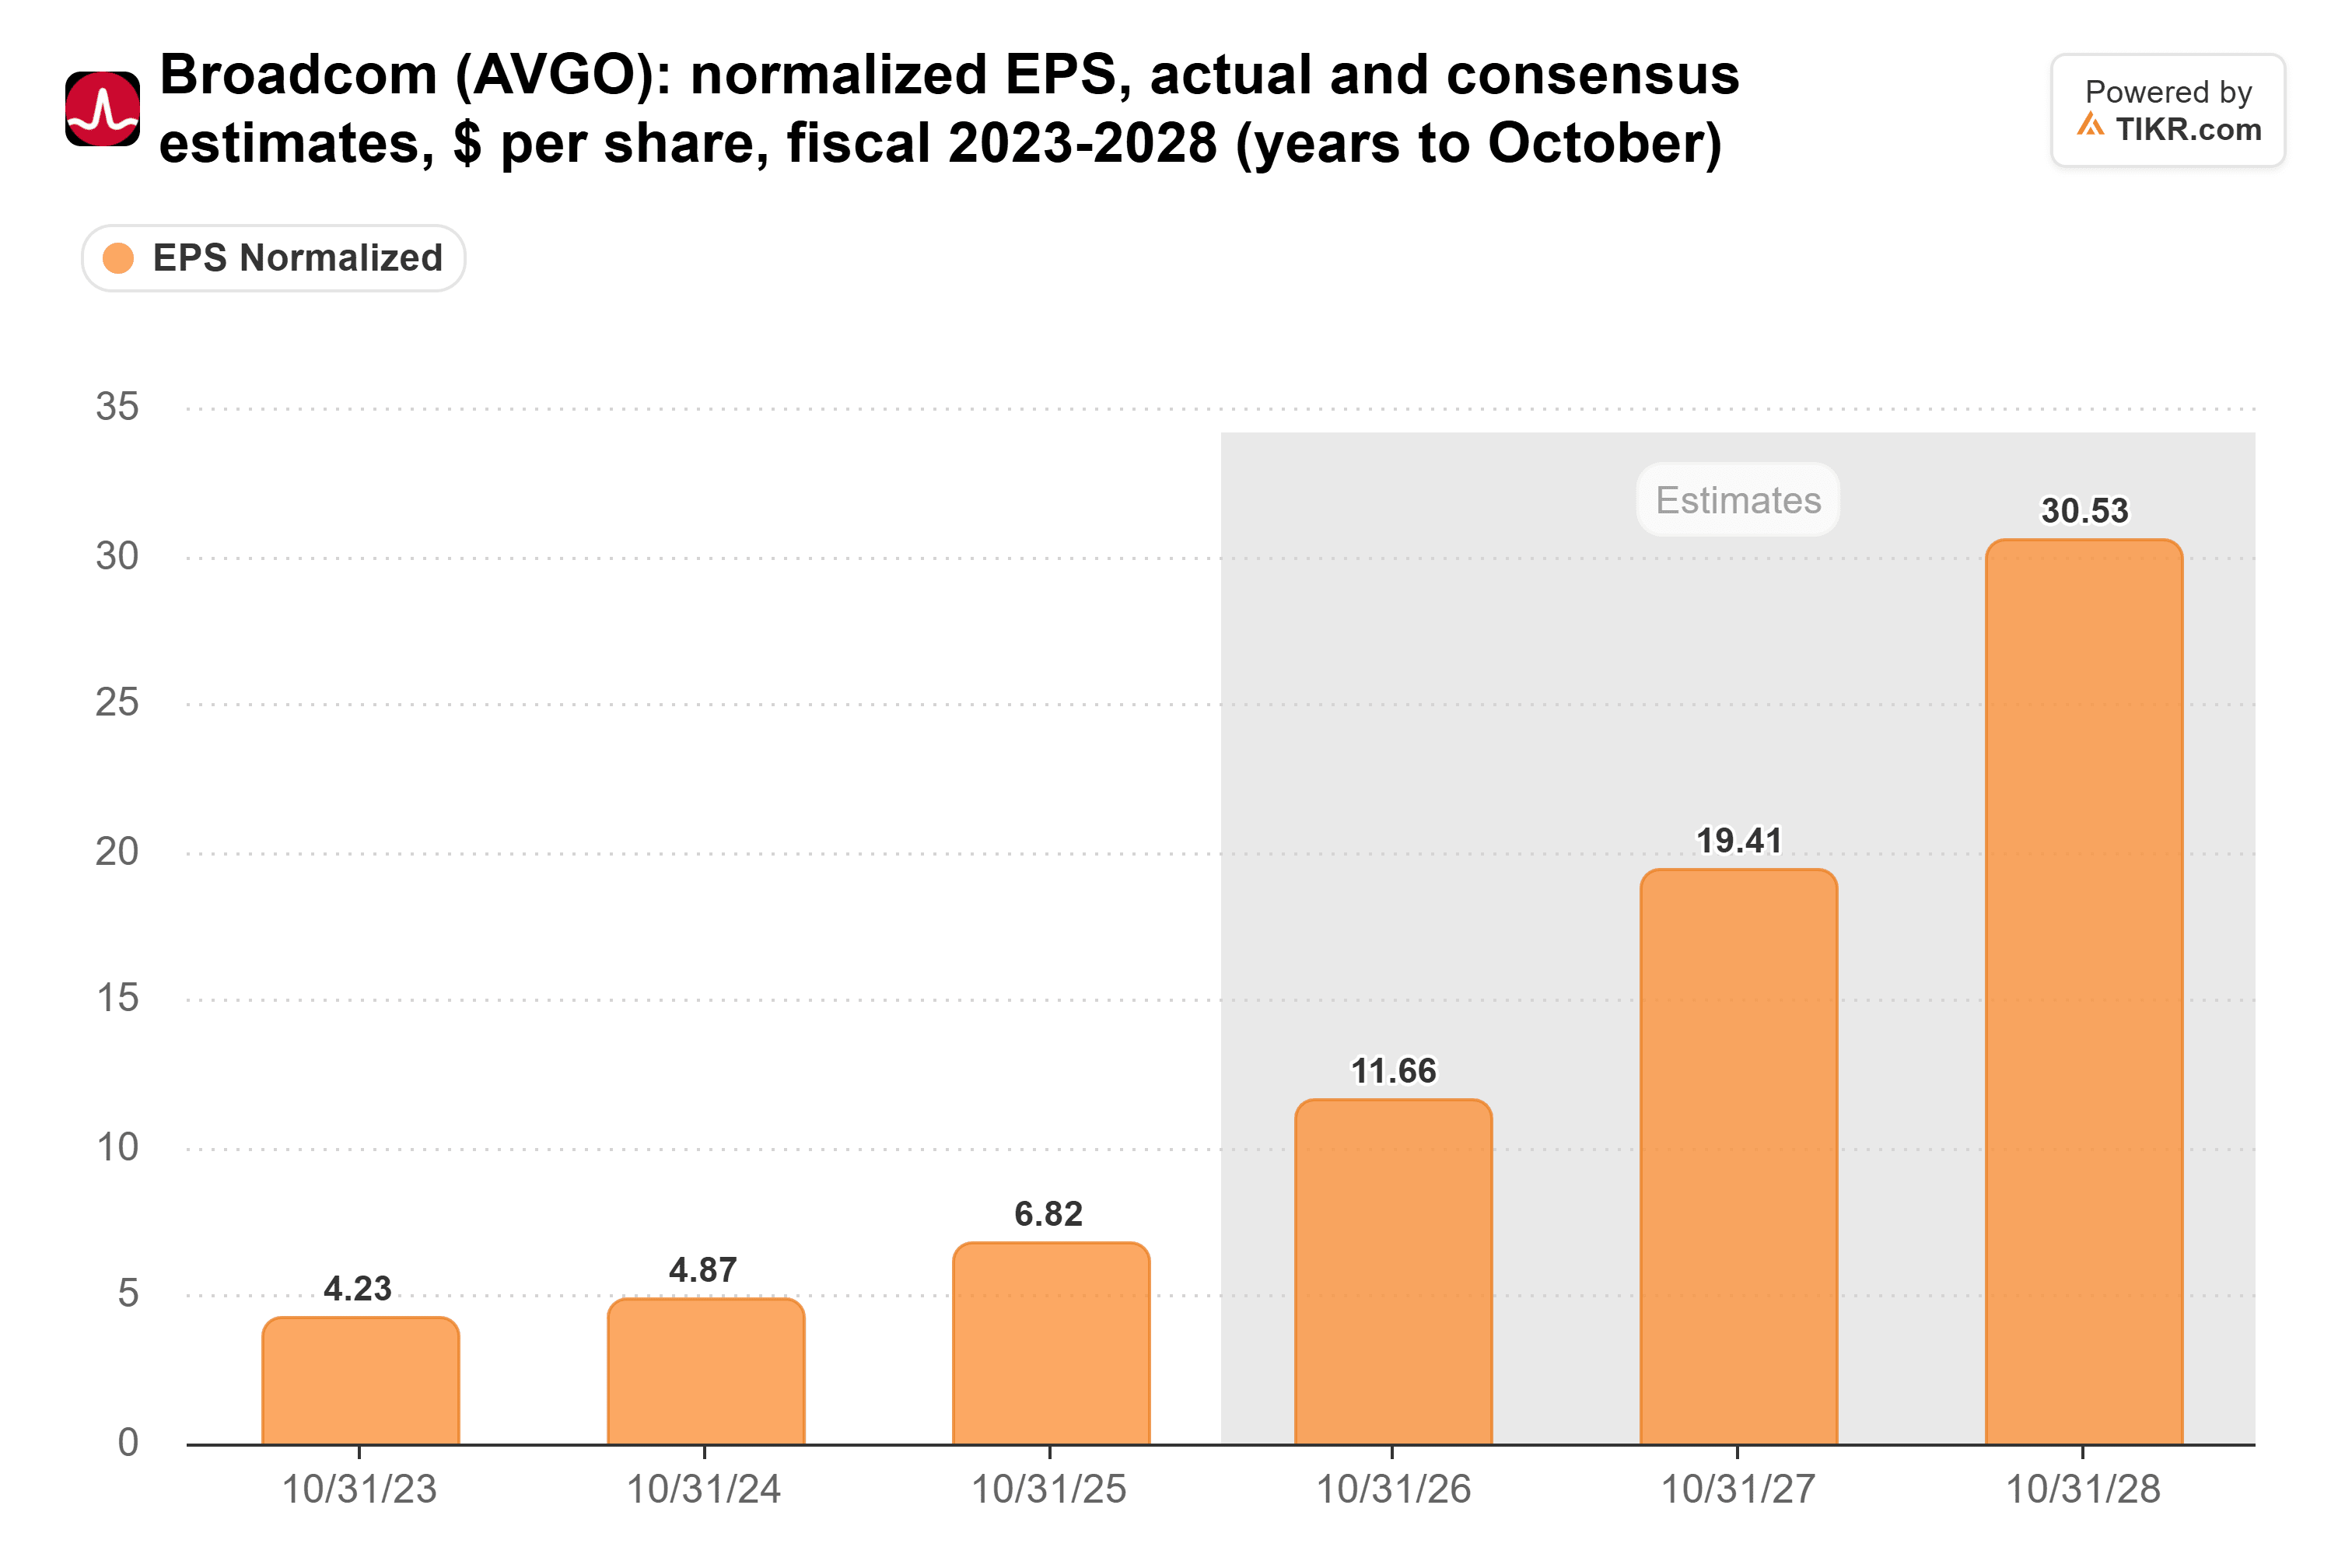
Queste stime si basano sulle prospettive AI del management: $58 miliardi di ricavi da chip AI nell'anno fiscale 2026, circa $115 miliardi nel 2027 e $230 miliardi nel 2028. Broadcom ha superato le sue previsioni sui ricavi AI in ciascuno degli ultimi tre trimestri. Più recentemente ha riportato $16,7 miliardi nel trimestre terminato il 2 agosto, in aumento del 221% rispetto all'anno precedente. Il suo backlog di contratti impegnativi ha raggiunto $179,2 miliardi al 2 agosto, rispetto a $33,3 miliardi nove mesi prima, e gli analisti hanno più che raddoppiato la loro stima EPS per l'anno fiscale 2028 nell'ultimo anno.
Nonostante ciò, l'azione scambia a 19x gli utili forward, ben al di sotto della sua media quinquennale di 24x:
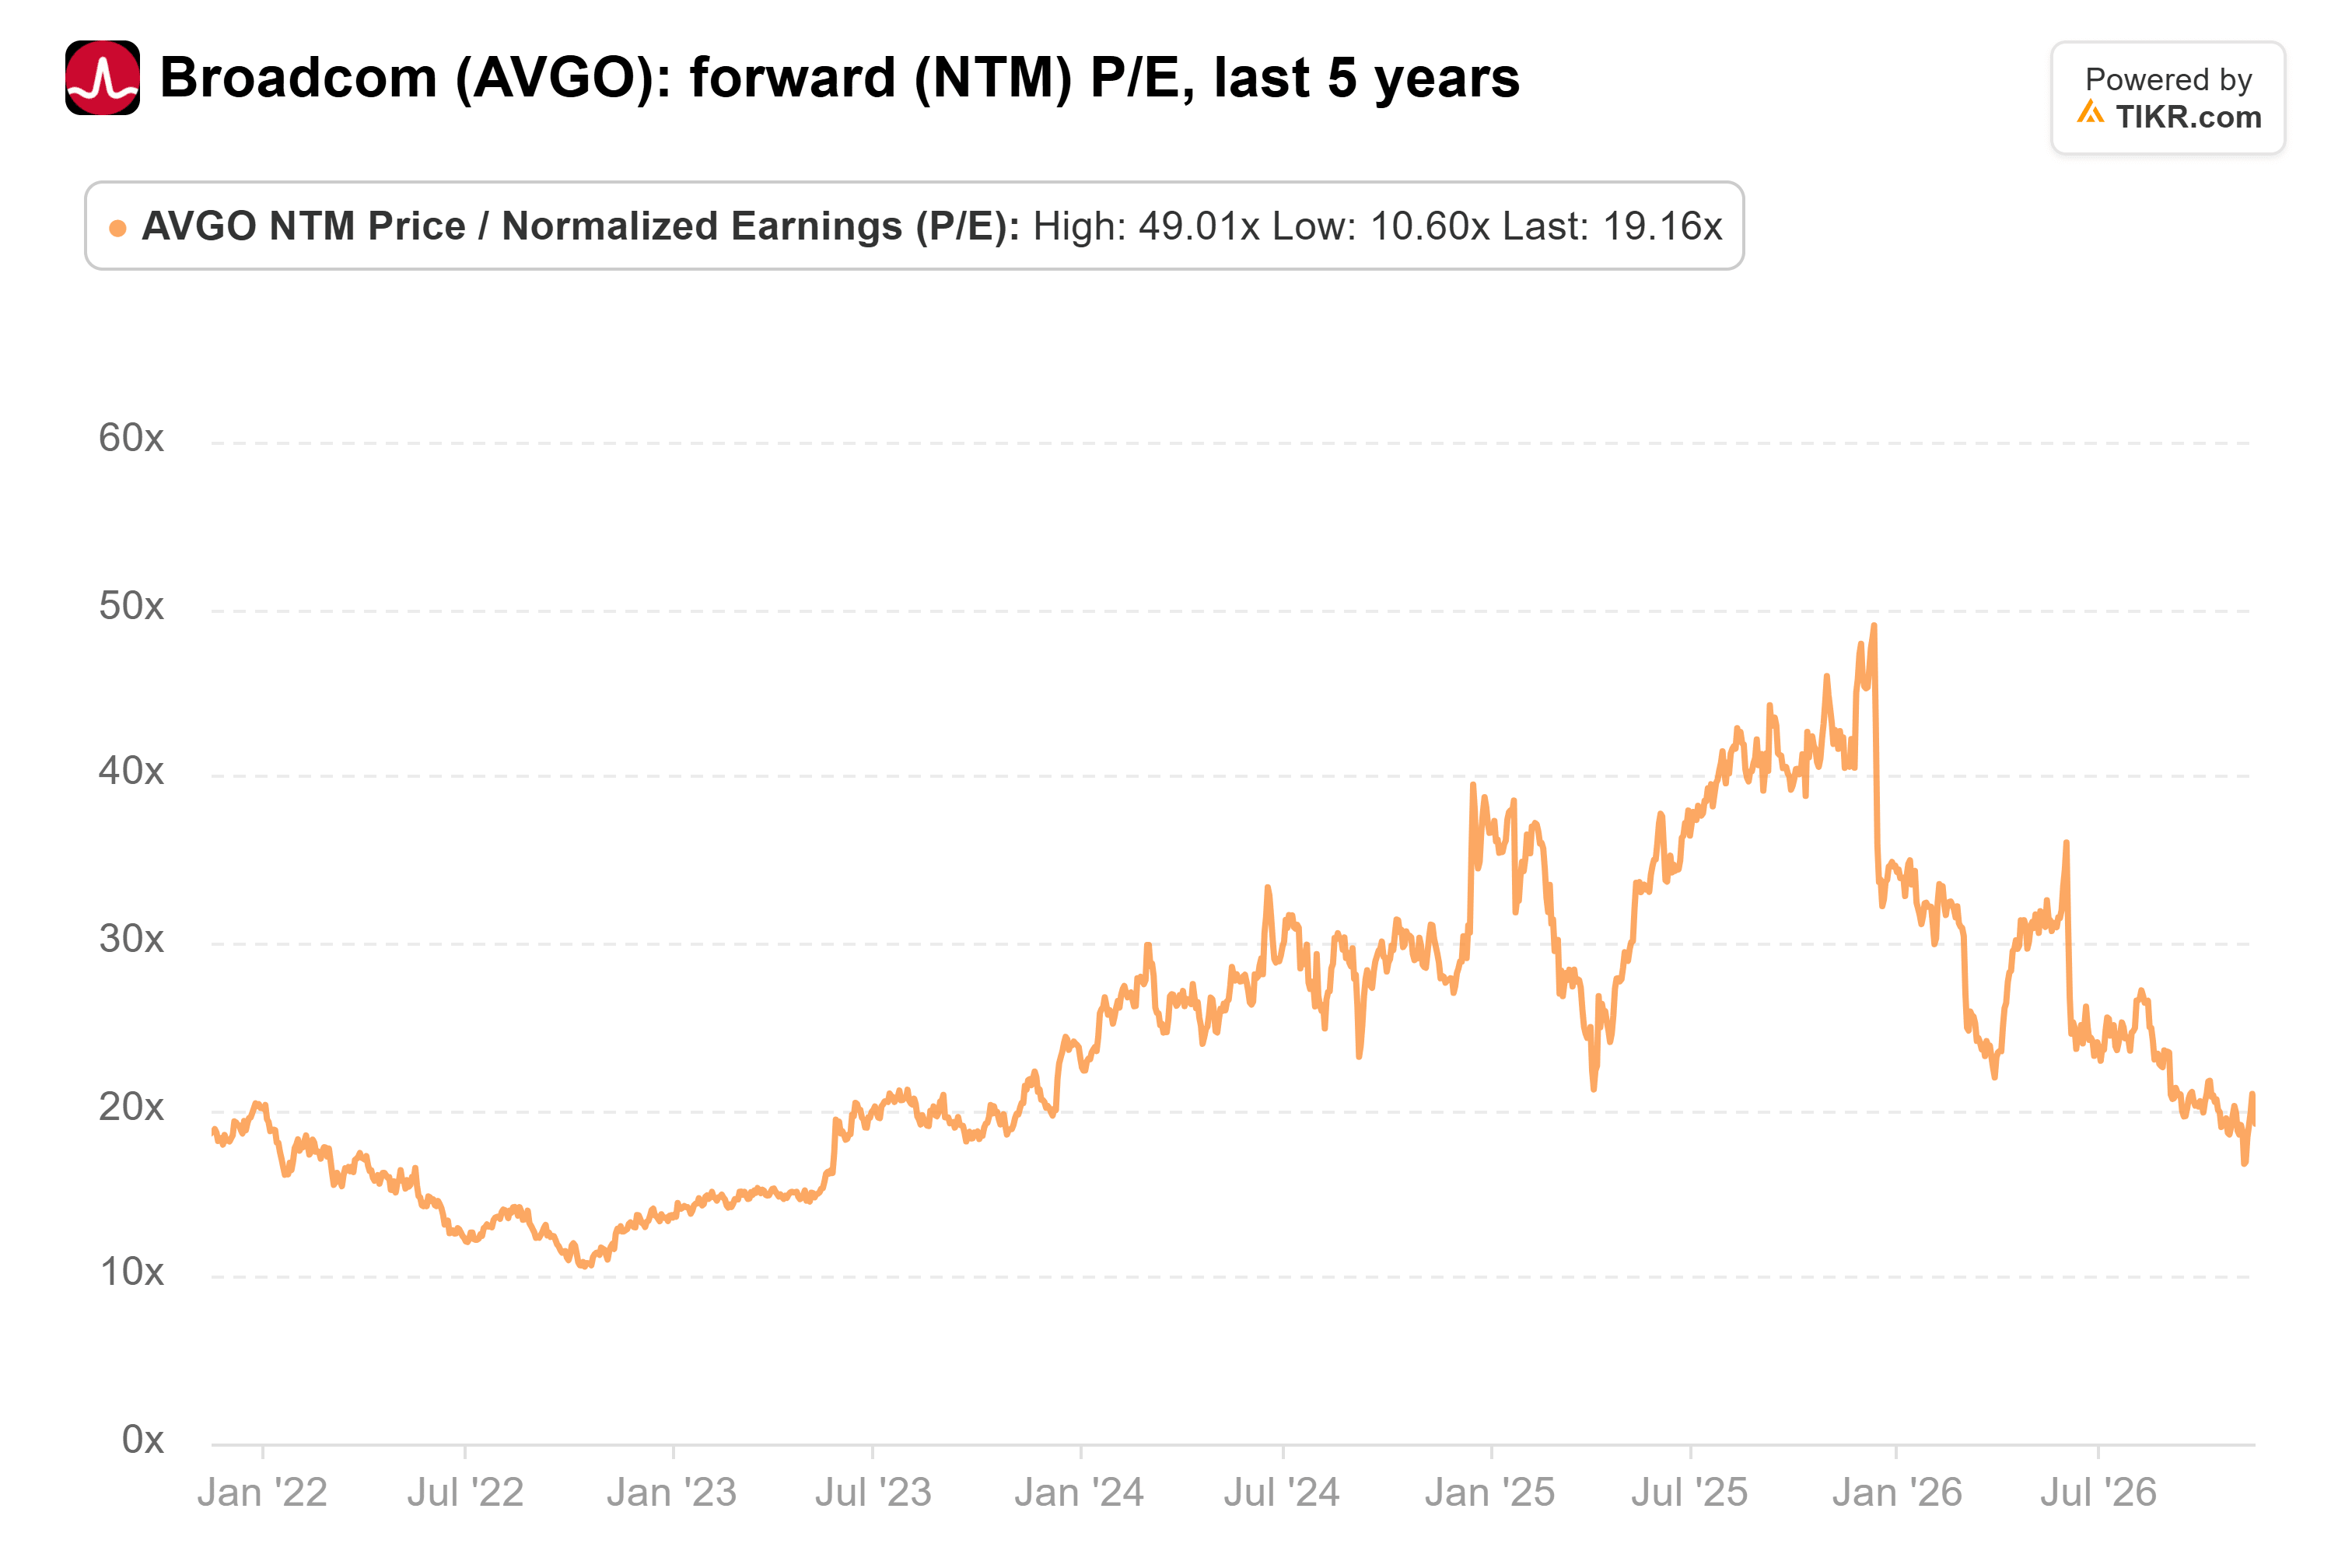
(Scambiava a 49x ancora nel dicembre 2025.)
Il prezzo target medio degli analisti è salito nell'ultimo anno, da $396 a $528:
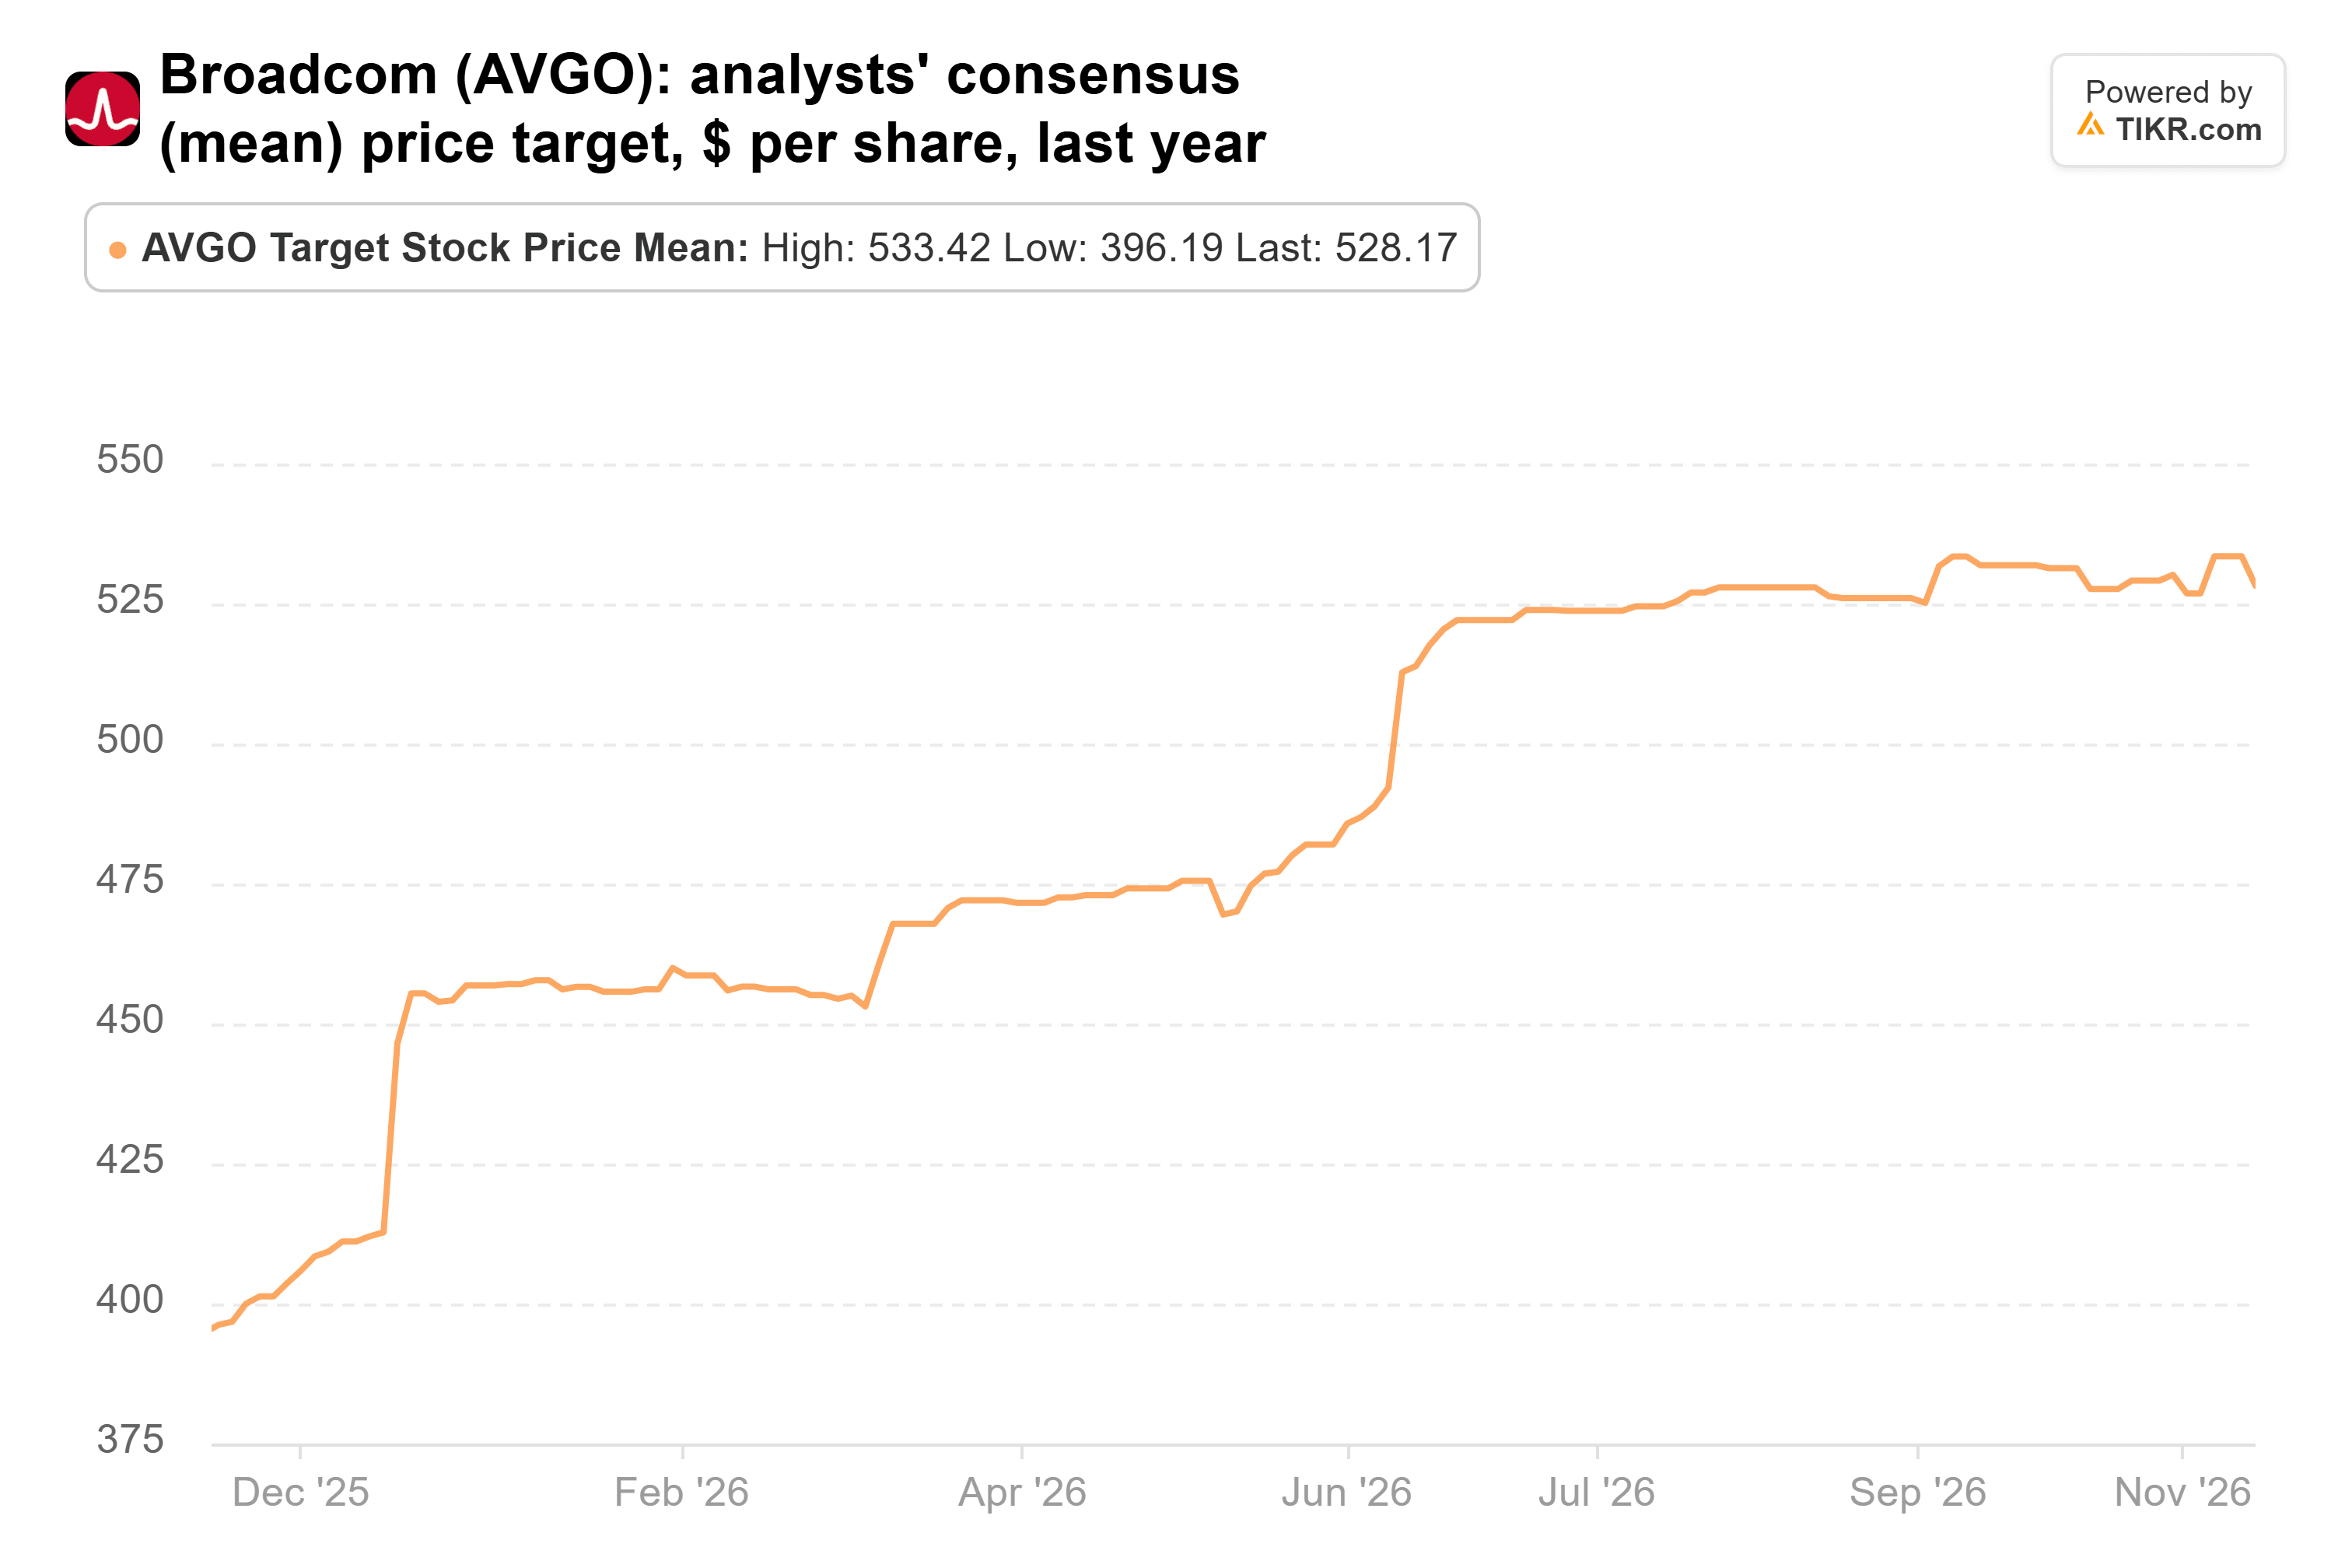
Nello stesso periodo, l'azione è scesa da $342,65 a $333,40. Il target medio di $528 dei 51 analisti che seguono Broadcom è del 58% superiore all'ultima chiusura. Anche il target più basso della Street, $398, è superiore.
Il problema è Anthropic
Il rischio sono due clienti. Le proiezioni del management attribuiscono almeno 21 dei circa 30 gigawatt di capacità AI che prevede tra l'anno fiscale 2027 e il 2028 ad Anthropic e OpenAI. Il CEO Hock Tan afferma che gli altri quattro clienti di chip personalizzati di Broadcom possono finanziare il proprio calcolo, il che lascia questi due bisognosi di aiuto.
Quindi Broadcom sta aiutando. Secondo il suo ultimo report trimestrale, garantisce fino a circa $29 miliardi di leasing su una piattaforma di finanziamento costruita per pagare il calcolo dei laboratori. Potrebbe anche prestare ad Anthropic fino a $42 miliardi tramite obbligazioni convertibili. Deteneva $24,0 miliardi di liquidità al 2 agosto.
Rothschild & Co Redburn ha fatto esattamente riferimento a questo quando ha declassato Broadcom a Neutrale e tagliato il suo target da $595 a $398 il 13 novembre. Redburn ha sostenuto che i due laboratori devono battere i modelli open e iniziare a pagare da soli rapidamente, e che il ritorno richiederà tempo. Se uno dei due laboratori si blocca, Broadcom perde crescita e si trova ad affrontare le proprie garanzie nello stesso anno.
Io la definirei un affare
Penso che i fondi abbiano colto qualcosa. Broadcom scambia ben al di sotto del suo multiplo abituale anche mentre gli analisti continuano ad alzare le loro stime, e il management continua a superare le proprie previsioni AI. Se gli utili del 2027 si avvicinano in qualche modo al consenso di $19,41, $333 è economico per questo business.
Ma con così tanto in ballo su Anthropic, non la definirei una certezza. Il report di NVIDIA di questa settimana dà la prima lettura sulla domanda di chip AI, e il report di Broadcom di inizio dicembre è quello più importante: vorrei sentire il management ripetere la sua prospettiva AI di circa $115 miliardi per l'anno fiscale 2027. Anche l'IPO di Anthropic conta, poiché una quotazione di successo allevierebbe la pressione sul finanziamento che Broadcom garantisce.
Quindi, quanto vale realmente l'azione Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


