Punti Chiave
- Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre, 21 hanno acquistato Qualcomm e 15 hanno venduto, con George Soros tra i compratori e David Tepper tra i venditori.
- I venditori hanno spostato molto più denaro: Altimeter Capital di Brad Gerstner ha liquidato una posizione del valore di circa 348 milioni di dollari ai prezzi del 30 settembre, mentre l'acquisto più grande ha aggiunto circa 66 milioni di dollari.
- Gli analisti si aspettano che gli utili di Qualcomm scendano di nuovo nell'anno fiscale 2027 mentre Apple passa ai propri modem, eppure il titolo quota sopra la sua media quinquennale del P/E forward.
- Sei dei venditori hanno acquistato Nvidia nello stesso trimestre, e secondo i numeri di TIKR i venditori hanno la tesi migliore su Qualcomm finché il suo business dei data center non si materializza nei risultati.
Qualcomm (QCOM) ha diviso i grandi capitali lo scorso trimestre. Dei 460 grandi fondi che hanno depositato i 13F per il trimestre terminato il 30 settembre (fondi noti ai lettori, o con 1 miliardo di dollari o più di azioni USA, escludendo i fondi quant e indicizzati), 21 hanno acquistato il titolo, aprendo una posizione o aggiungendo il 20% o più, e 15 hanno venduto tutto o ridotto del 20% o più. Quarantasette di loro lo detenevano alla fine del trimestre.
Il dibattito verte su cosa sostituirà il business che Qualcomm sta perdendo con Apple (AAPL), che sta passando i propri iPhone ai modem di produzione interna. E sei dei venditori hanno acquistato Nvidia (NVDA) nello stesso trimestre.
I venditori hanno spostato molto più denaro
Il 13F di Altimeter Capital per il trimestre, depositato il 16 novembre, mostra che il fondo di Brad Gerstner ha venduto tutti i suoi 1,88 milioni di azioni Qualcomm, circa 348 milioni di dollari ai prezzi del 30 settembre. Qualcomm rappresentava il 3,5% delle sue azioni 13F al 30 giugno. Viking Global di Andreas Halvorsen ha venduto tutti i suoi 1,51 milioni di azioni, circa 280 milioni di dollari, e Appaloosa di David Tepper ha venduto tutte le 250.000, circa 46 milioni di dollari. Dall'altra parte, il più grande acquirente, Blue Sparrow, ha più che raddoppiato la sua posizione a 615.300 azioni, aggiungendo circa 66 milioni di dollari. Soros Fund Management di George Soros ha aperto una posizione di sole 11.385 azioni, circa 2 milioni di dollari, la sua 158esima più grande su 234 detenzioni.
TIKR monitora 37 analisti su Qualcomm. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Qualcomm, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti di Qualcomm
I compratori scommettono sui data center
Alcuni compratori hanno fatto di Qualcomm una posizione significativa. FengHe Fund Management ha aperto una posizione di 334.900 azioni, il 3,0% delle sue azioni 13F e la sua 12esima detenzione più grande, e Senvest Management ha aumentato la sua posizione del 653% a 263.626 azioni. Glenview Capital di Larry Robbins ha aperto una posizione di 138.134 azioni, e GMO di Jeremy Grantham ha aggiunto il 41%.
Un 13F non dice perché un fondo ha acquistato, ma la tesi rialzista è facile da trovare. Qualcomm ha dichiarato nella conference call del quarto trimestre fiscale il 4 novembre di aspettarsi più di 650 milioni di dollari di ricavi dai data center nel trimestre di dicembre, con l'inizio delle spedizioni dei suoi chip personalizzati. Alphabet ha anche rivelato una posizione di circa 3 milioni di azioni nel proprio 13F.
Gli utili hanno un altro anno di calo
Gli analisti si aspettano che l'EPS normalizzato scenda di nuovo, a 9,62 dollari nell'anno fiscale 2027 da 10,54 dollari nell'anno fiscale 2026 e 12,03 dollari nell'anno fiscale 2025, prima di risalire a 12,18 dollari nell'anno fiscale 2028:
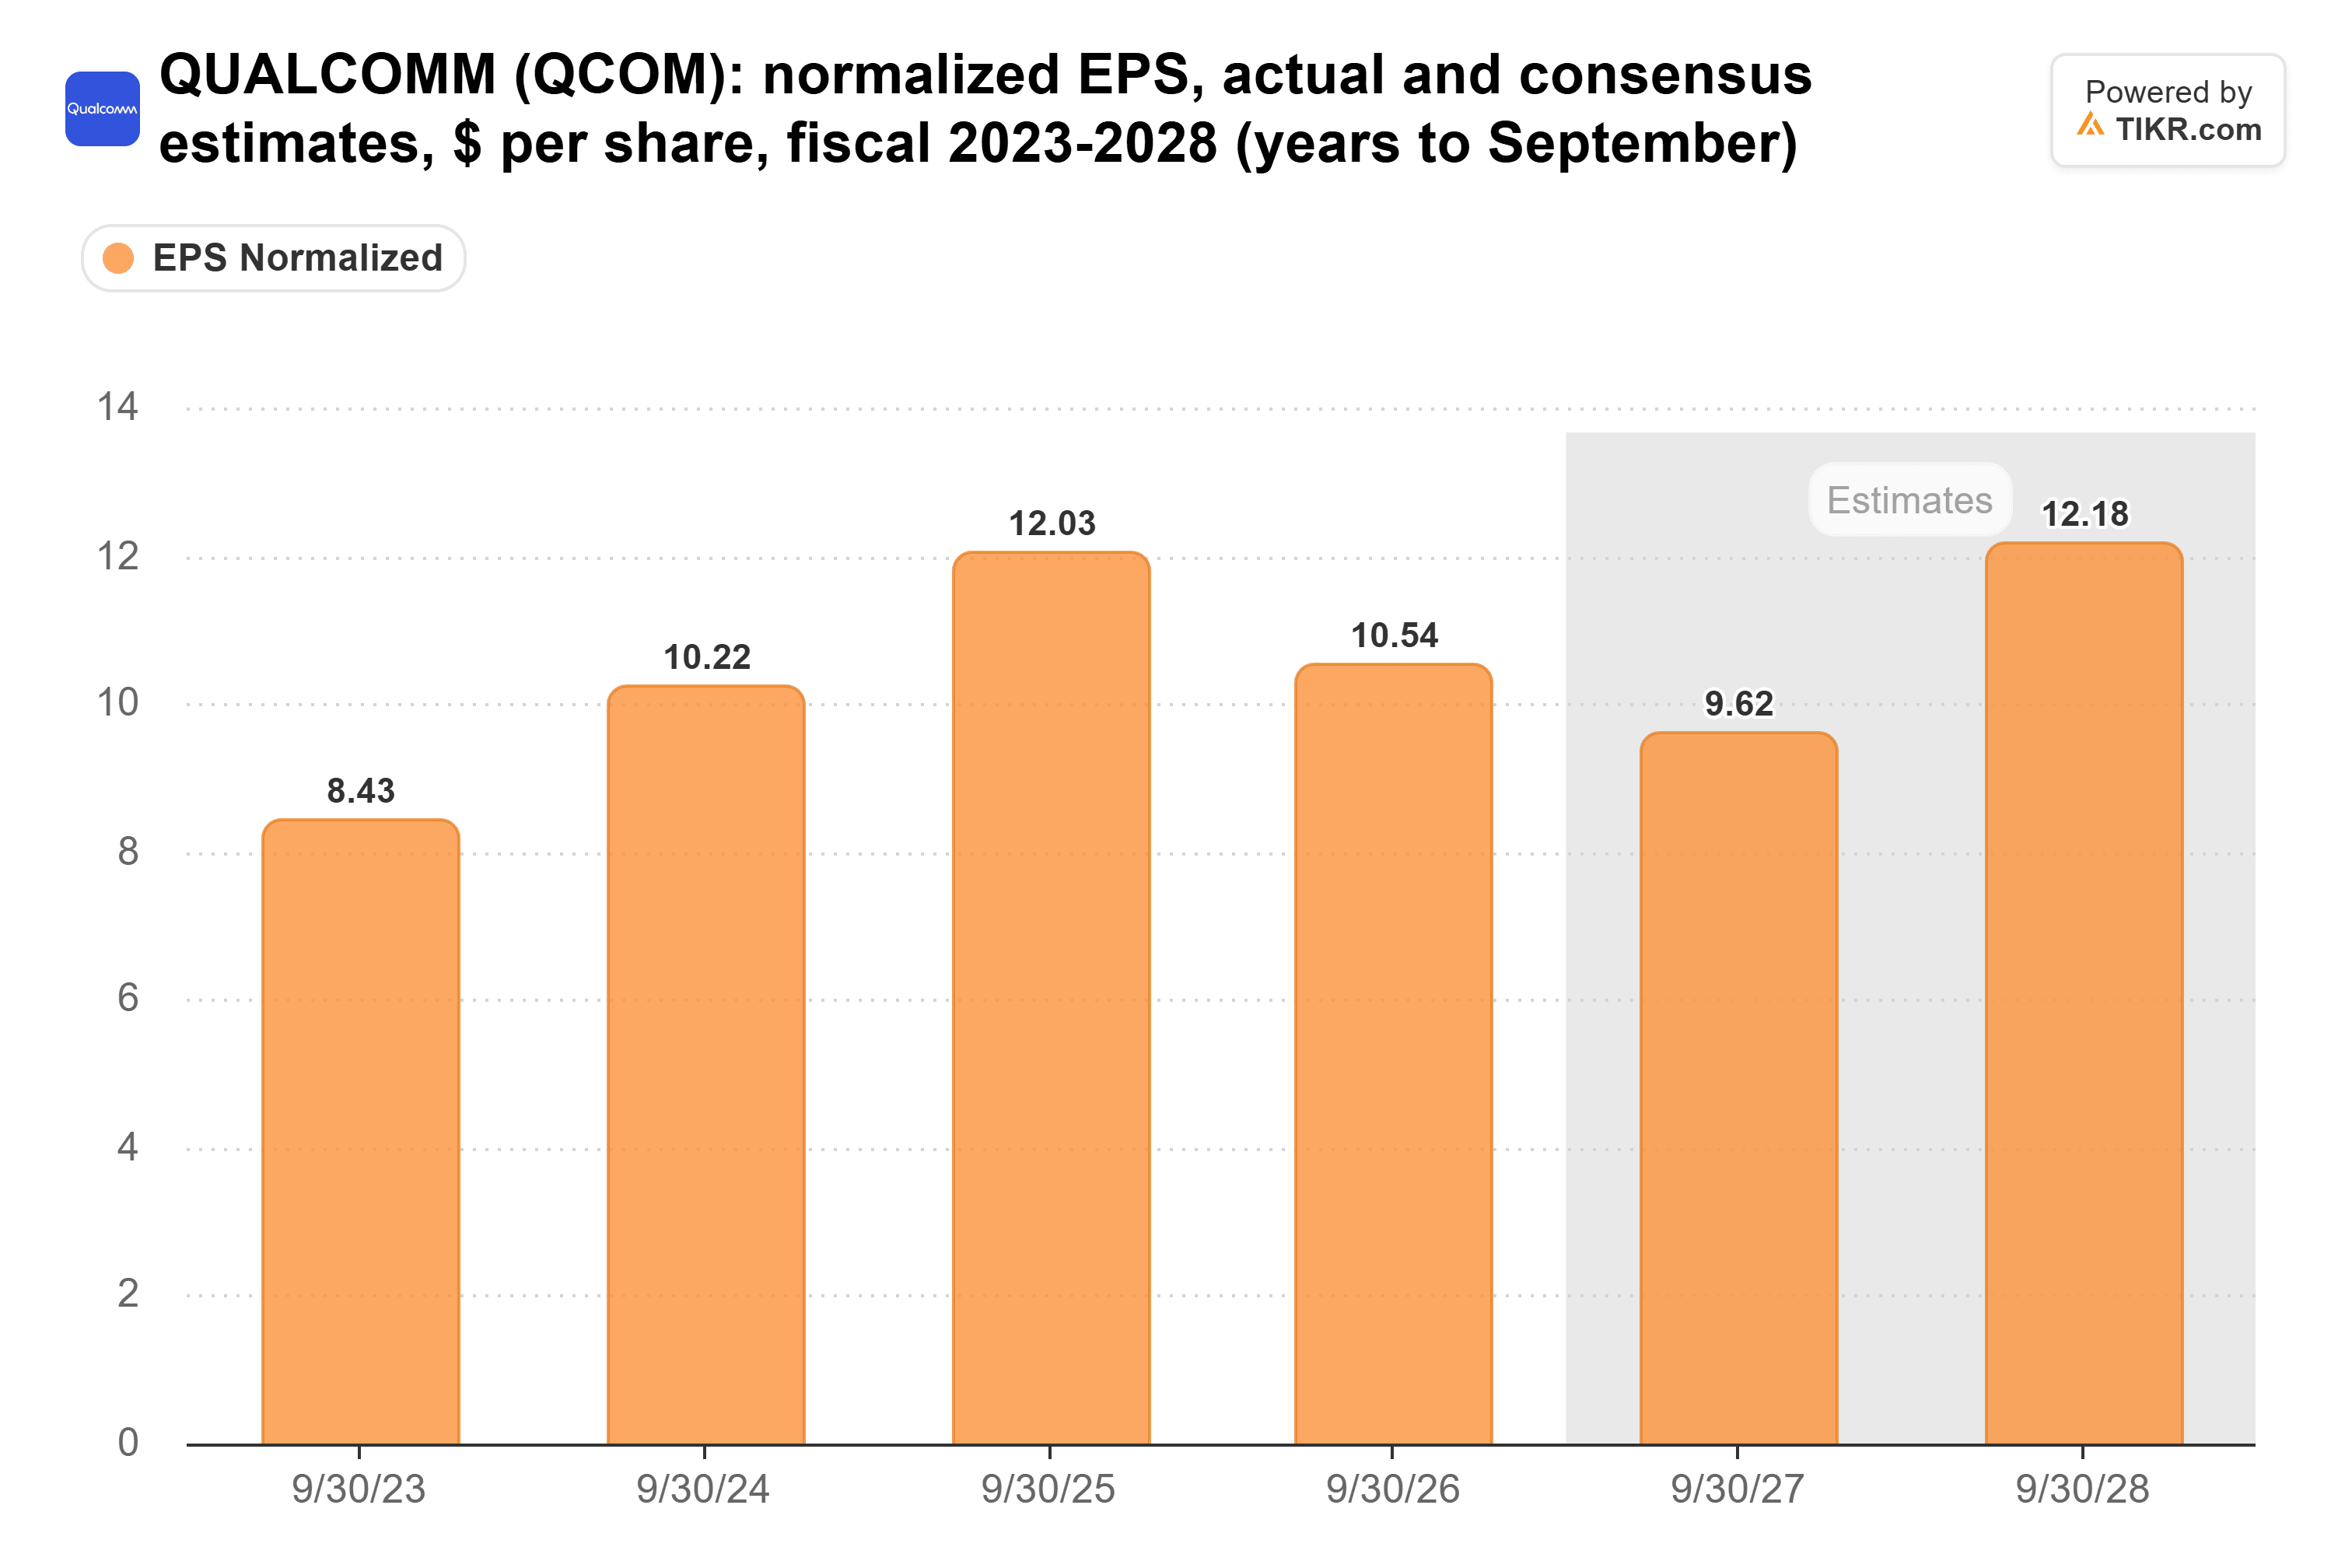
Apple è una parte importante di quel calo. "Ora che i ricavi dei prodotti Apple stanno diminuendo, non ci aspettiamo che dicembre sia il trimestre più alto per noi", ha dichiarato il management di Qualcomm nella call. Apple ha venduto iPhone per 254,1 miliardi di dollari nell'anno fiscale 2026, in aumento da 209,6 miliardi, e Qualcomm ora ne ottiene una fetta più piccola. Per Apple, la domanda è quanto il suo modem interno aiuti un margine lordo che era del 47,9% nel trimestre di settembre, circa un punto del quale proveniva da rimborsi tariffari.
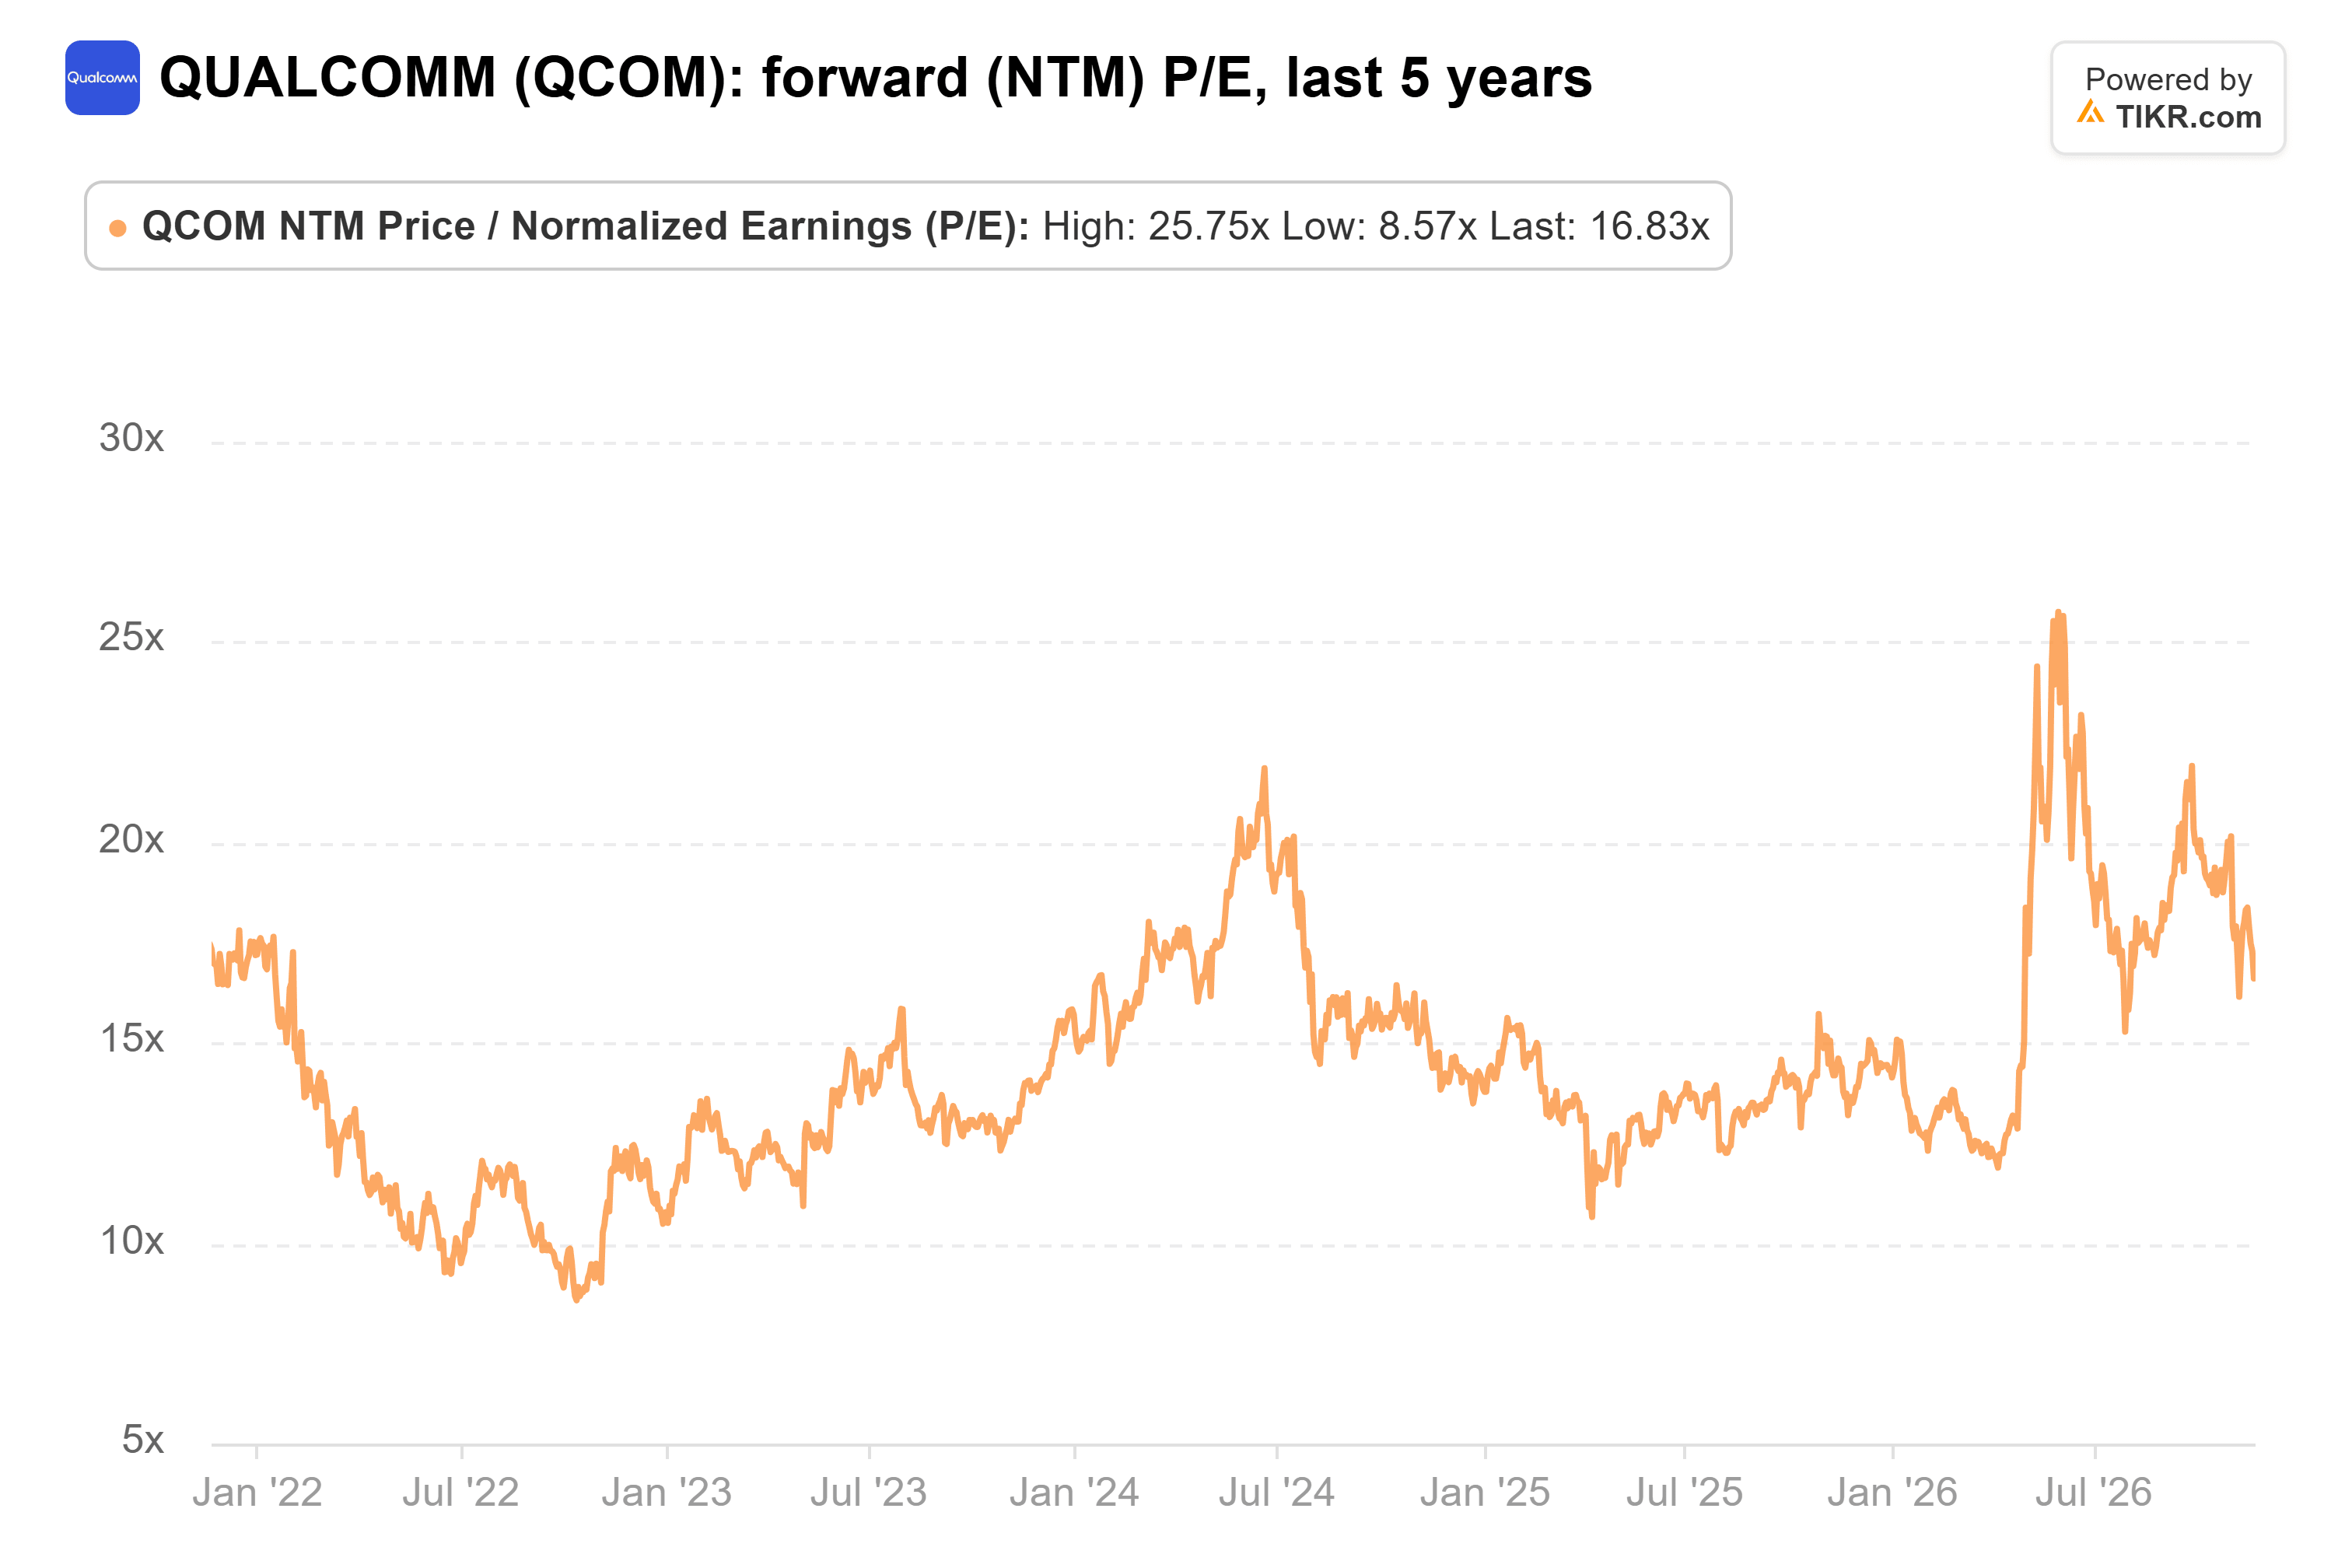
Gli analisti hanno continuato a ridurre le stime dopo il rapporto, e Freedom Capital Markets ha declassato Qualcomm a Mantieni il 9 novembre, aspettandosi che la sua spinta verso nuovi mercati costi più margine, per più tempo. Eppure il titolo quota a 17 volte gli utili forward, sopra la sua media quinquennale di 14x:
E il target di consenso è sceso a 185 dollari, da 191 dollari un anno fa e 223 dollari a metà luglio:
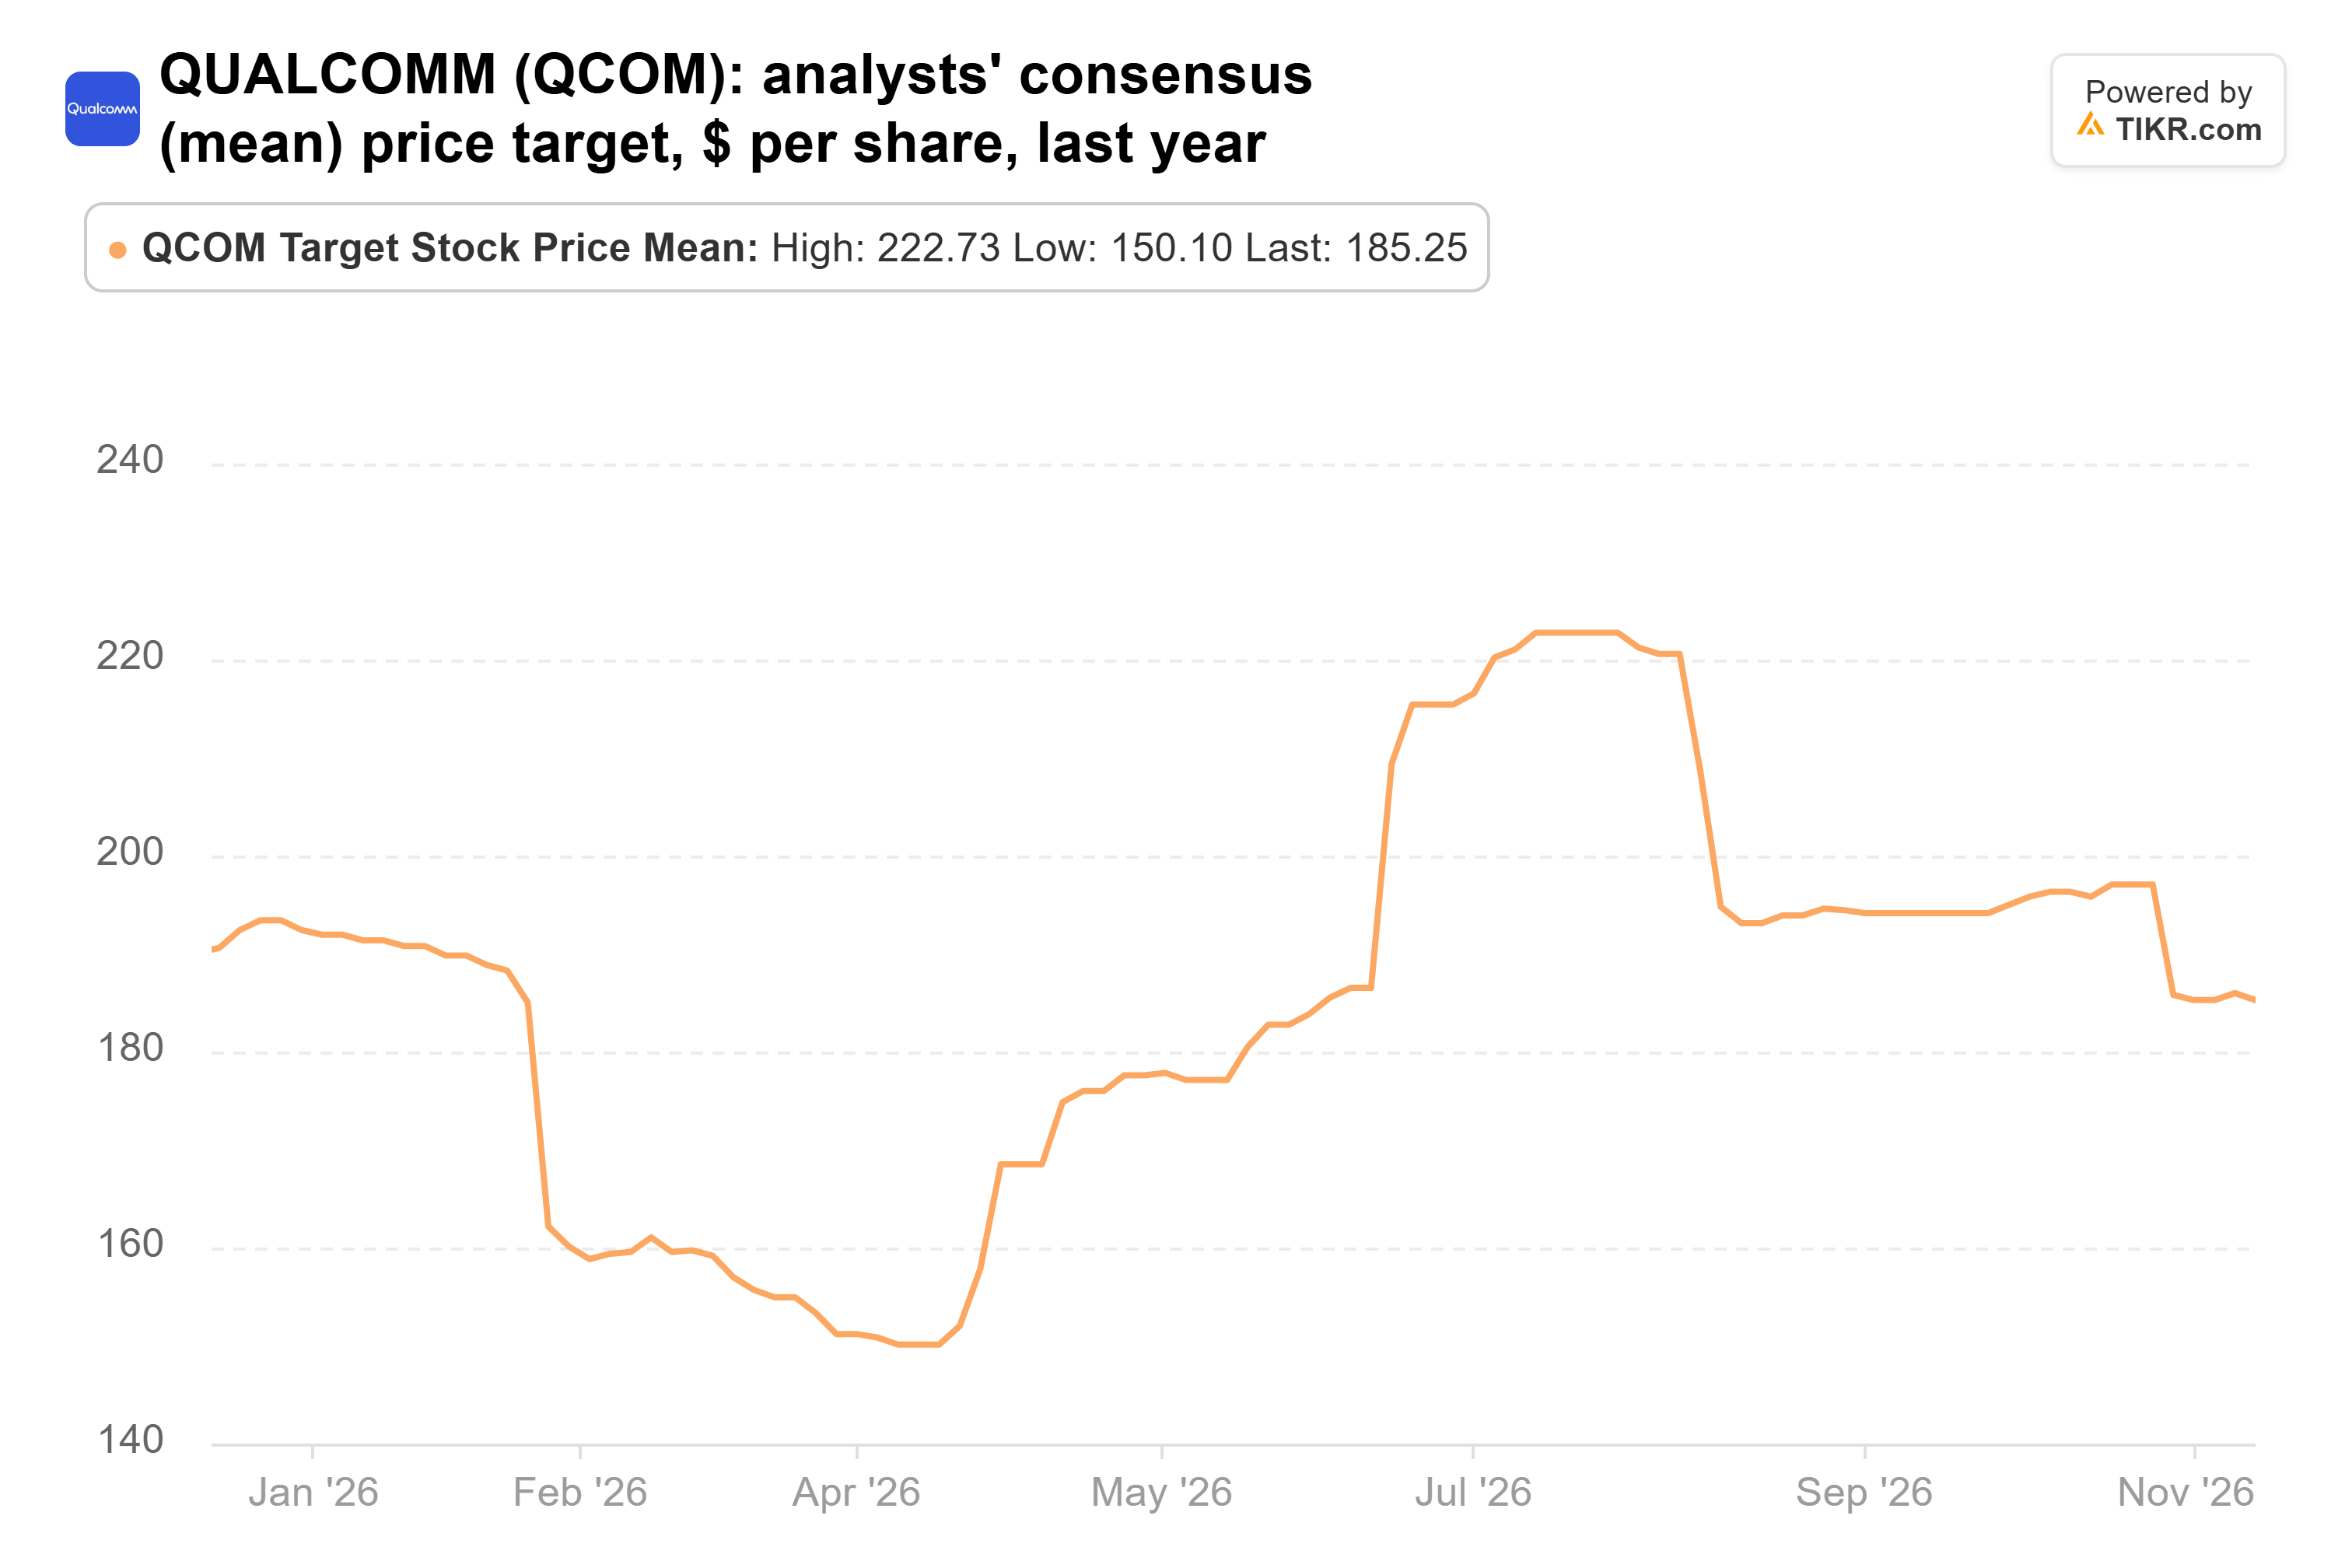
Ciò lascia un potenziale rialzo del 14% da 162 dollari, e gli analisti hanno bisogno che il rimbalzo dell'anno fiscale 2028 arrivi in tempo per raggiungerlo.
Nvidia è scesa ancora di più
Sei dei 15 venditori hanno acquistato Nvidia nello stesso trimestre. Appaloosa ha aggiunto il 31% a 2,0 milioni di azioni, ora il 6,0% delle sue azioni 13F, e Evergreen Quality Fund, che ha ridotto la sua posizione in Qualcomm dell'84%, ha aggiunto il 477% a 972.300 azioni Nvidia. Nvidia è rimasta anche la posizione più grande di Altimeter, al 23,3% delle sue azioni 13F.
Nvidia è scesa del 36% dal 30 settembre, contro il 12% di Qualcomm. Ma ha rialzato le sue previsioni il 17 novembre a circa il 75% di crescita nel prossimo anno fiscale, e quota vicino a 10 volte gli utili forward, con un target di consenso di 244 dollari, il 67% sopra la sua ultima chiusura. Tra le due, Nvidia è oggi la crescita più veloce al multiplo più basso.
Io sto con i venditori, per ora
Secondo i numeri di TIKR, i venditori hanno la tesi migliore su Qualcomm. Il titolo costa più del suo multiplo abituale per utili che gli analisti si aspettano ancora si riducano nell'anno fiscale 2027. Il business dei data center è l'argomento migliore dei compratori, e più di 650 milioni di dollari in un trimestre è un vero inizio verso l'obiettivo del management di 5 miliardi di dollari per l'anno fiscale 2027. Ciononostante, il consenso prevede ancora un calo degli utili quell'anno.
Il rischio per questa chiamata è un'accelerazione più rapida dei data center, che anticiperebbe il rimbalzo. Il rapporto di Qualcomm del trimestre di dicembre, previsto per inizio febbraio, mostrerà se i ricavi dei data center superano i 650 milioni di dollari e se il margine EBT del 24% dell'unità chip inizia a risalire verso l'obiettivo del management del 30%. I prossimi 13F dei fondi, previsti per metà febbraio, mostreranno chi è rimasto.
Quindi, quanto vale realmente il titolo Qualcomm?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Qualcomm. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!