Punti Chiave
- Arista Networks (ANET) è emersa come potenziale vincitrice a seguito del cambio di CEO di NVIDIA (NVDA), con Evercore che ha evidenziato un'opportunità per Arista nel networking per l'IA.
- NVIDIA deteneva il 20,4% del mercato degli switch Ethernet per data center nel secondo trimestre del 2026, rispetto al 18,7% di Arista, lasciando un divario di 1,7 punti percentuali.
- Cisco Systems (CSCO) deteneva un altro 18,2% del mercato dei data center e il 28,7% del più ampio mercato degli switch Ethernet, rappresentando un importante concorrente per i contratti di networking.
- I ricavi del terzo trimestre di Arista sono balzati del 58,5% a 3,66 miliardi di dollari, mentre gli analisti si aspettano che i ricavi annuali raggiungano circa 18,8 miliardi di dollari nel 2027.
Cosa è successo?
Arista Networks (ANET) è emersa come potenziale vincitrice a seguito dell'inaspettata partenza di Jensen Huang da CEO di NVIDIA (NVDA), sollevando una nuova domanda per gli investitori: Arista può approfittare della discontinuità per colmare il divario nel networking per l'IA?
NVIDIA ha annunciato il 12 novembre che Huang si era dimesso, con la CFO Colette Kress che ha assunto il ruolo di CEO ad interim.
Durante l'Halftime Report del 13 novembre su CNBC, Frank Holland ha evidenziato la visione favorevole di Evercore su Arista in mezzo alla discontinuità della leadership di NVIDIA, identificando la società di networking come un potenziale beneficiario.
L'opportunità è facile da comprendere. NVIDIA ha superato Arista solo di recente negli switch Ethernet per data center, un mercato che entrambe le società stanno competendo per dominare mentre la spesa per l'infrastruttura IA si espande.
Secondo il rapporto di mercato del secondo trimestre di IDC, NVIDIA deteneva il 20,4% del mercato, rispetto al 18,7% di Arista e al 18,2% di Cisco Systems (CSCO).
Ciò pone Arista a soli 1,7 punti percentuali dietro NVIDIA.
Ma un cambio di leadership da solo non colmerà quel divario. Arista deve ancora vincere contratti di networking contro due concorrenti consolidati con risorse significative.
Arista può colmare il vantaggio di 1,7 punti di NVIDIA nel networking?
Il vantaggio di NVIDIA nel networking non dipende interamente da chi gestisce l'azienda.
La sua piattaforma Spectrum-X combina switch Ethernet, componenti di networking e software con la sua più ampia offerta di infrastruttura IA, offrendo ai clienti una soluzione integrata per grandi cluster di GPU.
Questa strategia ha funzionato.
IDC ha riportato che i ricavi di NVIDIA dagli switch Ethernet per data center sono balzati del 181,1% su base annua nel secondo trimestre, rispetto a una crescita del 37,6% nei ricavi complessivi di Arista dagli switch Ethernet.
Anche dopo la partenza di Huang, NVIDIA si aspetta che le sue operazioni, gli impegni con i clienti e la roadmap dei prodotti continuino senza interruzioni.
Per Arista, l'opportunità più grande potrebbe provenire da clienti che cercano di costruire reti IA attorno ad acceleratori diversi piuttosto che dipendere dall'ecosistema di un singolo fornitore.
Arista ha ampliato la sua architettura di networking aperto per rispondere a questa domanda, inclusi sistemi a livello di rack progettati per infrastrutture IA sempre più complesse.
Cisco rimane un altro ostacolo. La sua quota del 18,2% negli switch Ethernet per data center la pone subito dietro Arista, mentre la sua quota del 28,7% nel mercato complessivo degli switch Ethernet le conferisce una presenza sostanziale in tutto il networking aziendale.
Qualsiasi business che NVIDIA perde non andrà automaticamente ad Arista.
Tuttavia, Arista non ha bisogno che NVIDIA inciampi per continuare a crescere.
Gli analisti monitorati da TIKR si aspettano che i ricavi di Arista raggiungano circa 18,8 miliardi di dollari nel 2027, più del doppio dei 9,01 miliardi di dollari generati nel 2025.
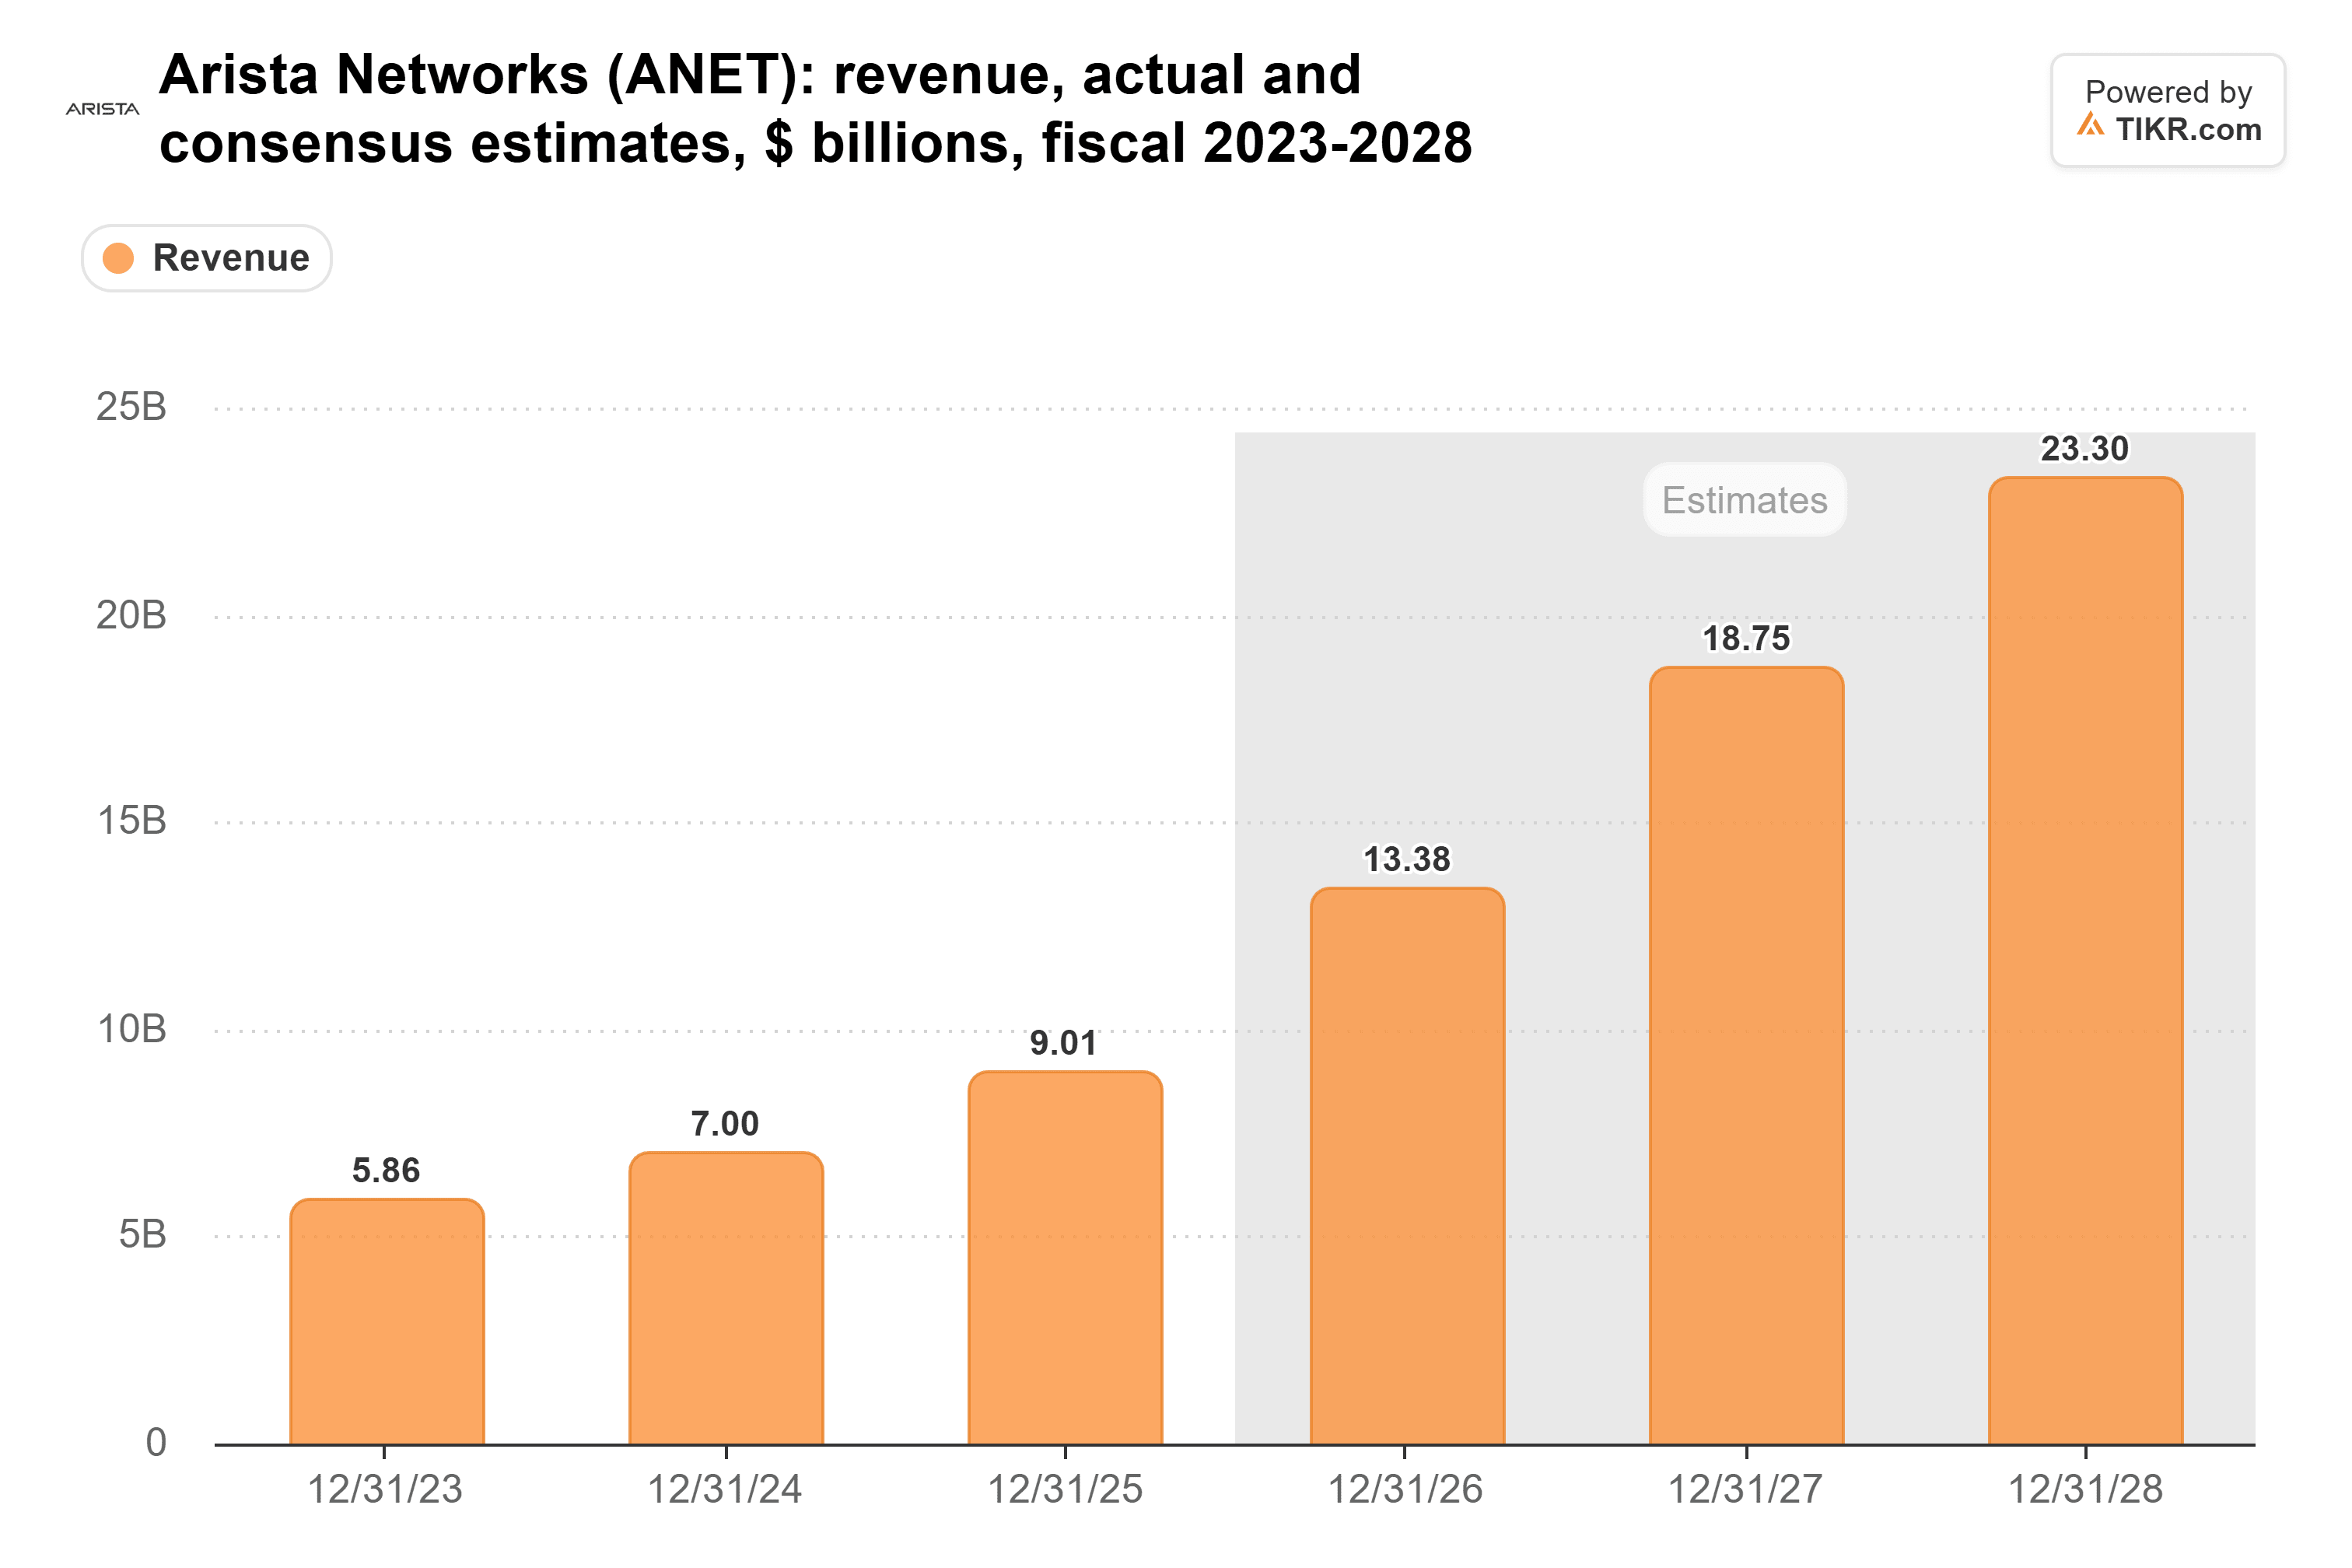
Questa previsione è leggermente superiore alle previsioni del management di circa 18,5 miliardi di dollari di ricavi per il 2027, suggerendo che Wall Street si aspetta una continua espansione attraverso l'infrastruttura IA, il networking cloud e i mercati aziendali.
La crescita dei ricavi di Arista stava già accelerando
L'argomento più forte a favore di Arista potrebbe avere poco a che fare con i cambi di leadership di NVIDIA.
Secondo il comunicato sugli utili del terzo trimestre di Arista, i ricavi sono balzati del 58,5% su base annua a 3,66 miliardi di dollari, accelerando rispetto alla crescita del 37,7% del secondo trimestre.
Ciò ha segnato la crescita dei ricavi annuali più rapida della società dalla sua IPO.
Il CEO Jayshree Ullal ha descritto la performance come un riflesso della "maggiore rilevanza di Arista per l'era dell'IA generativa e agentica".
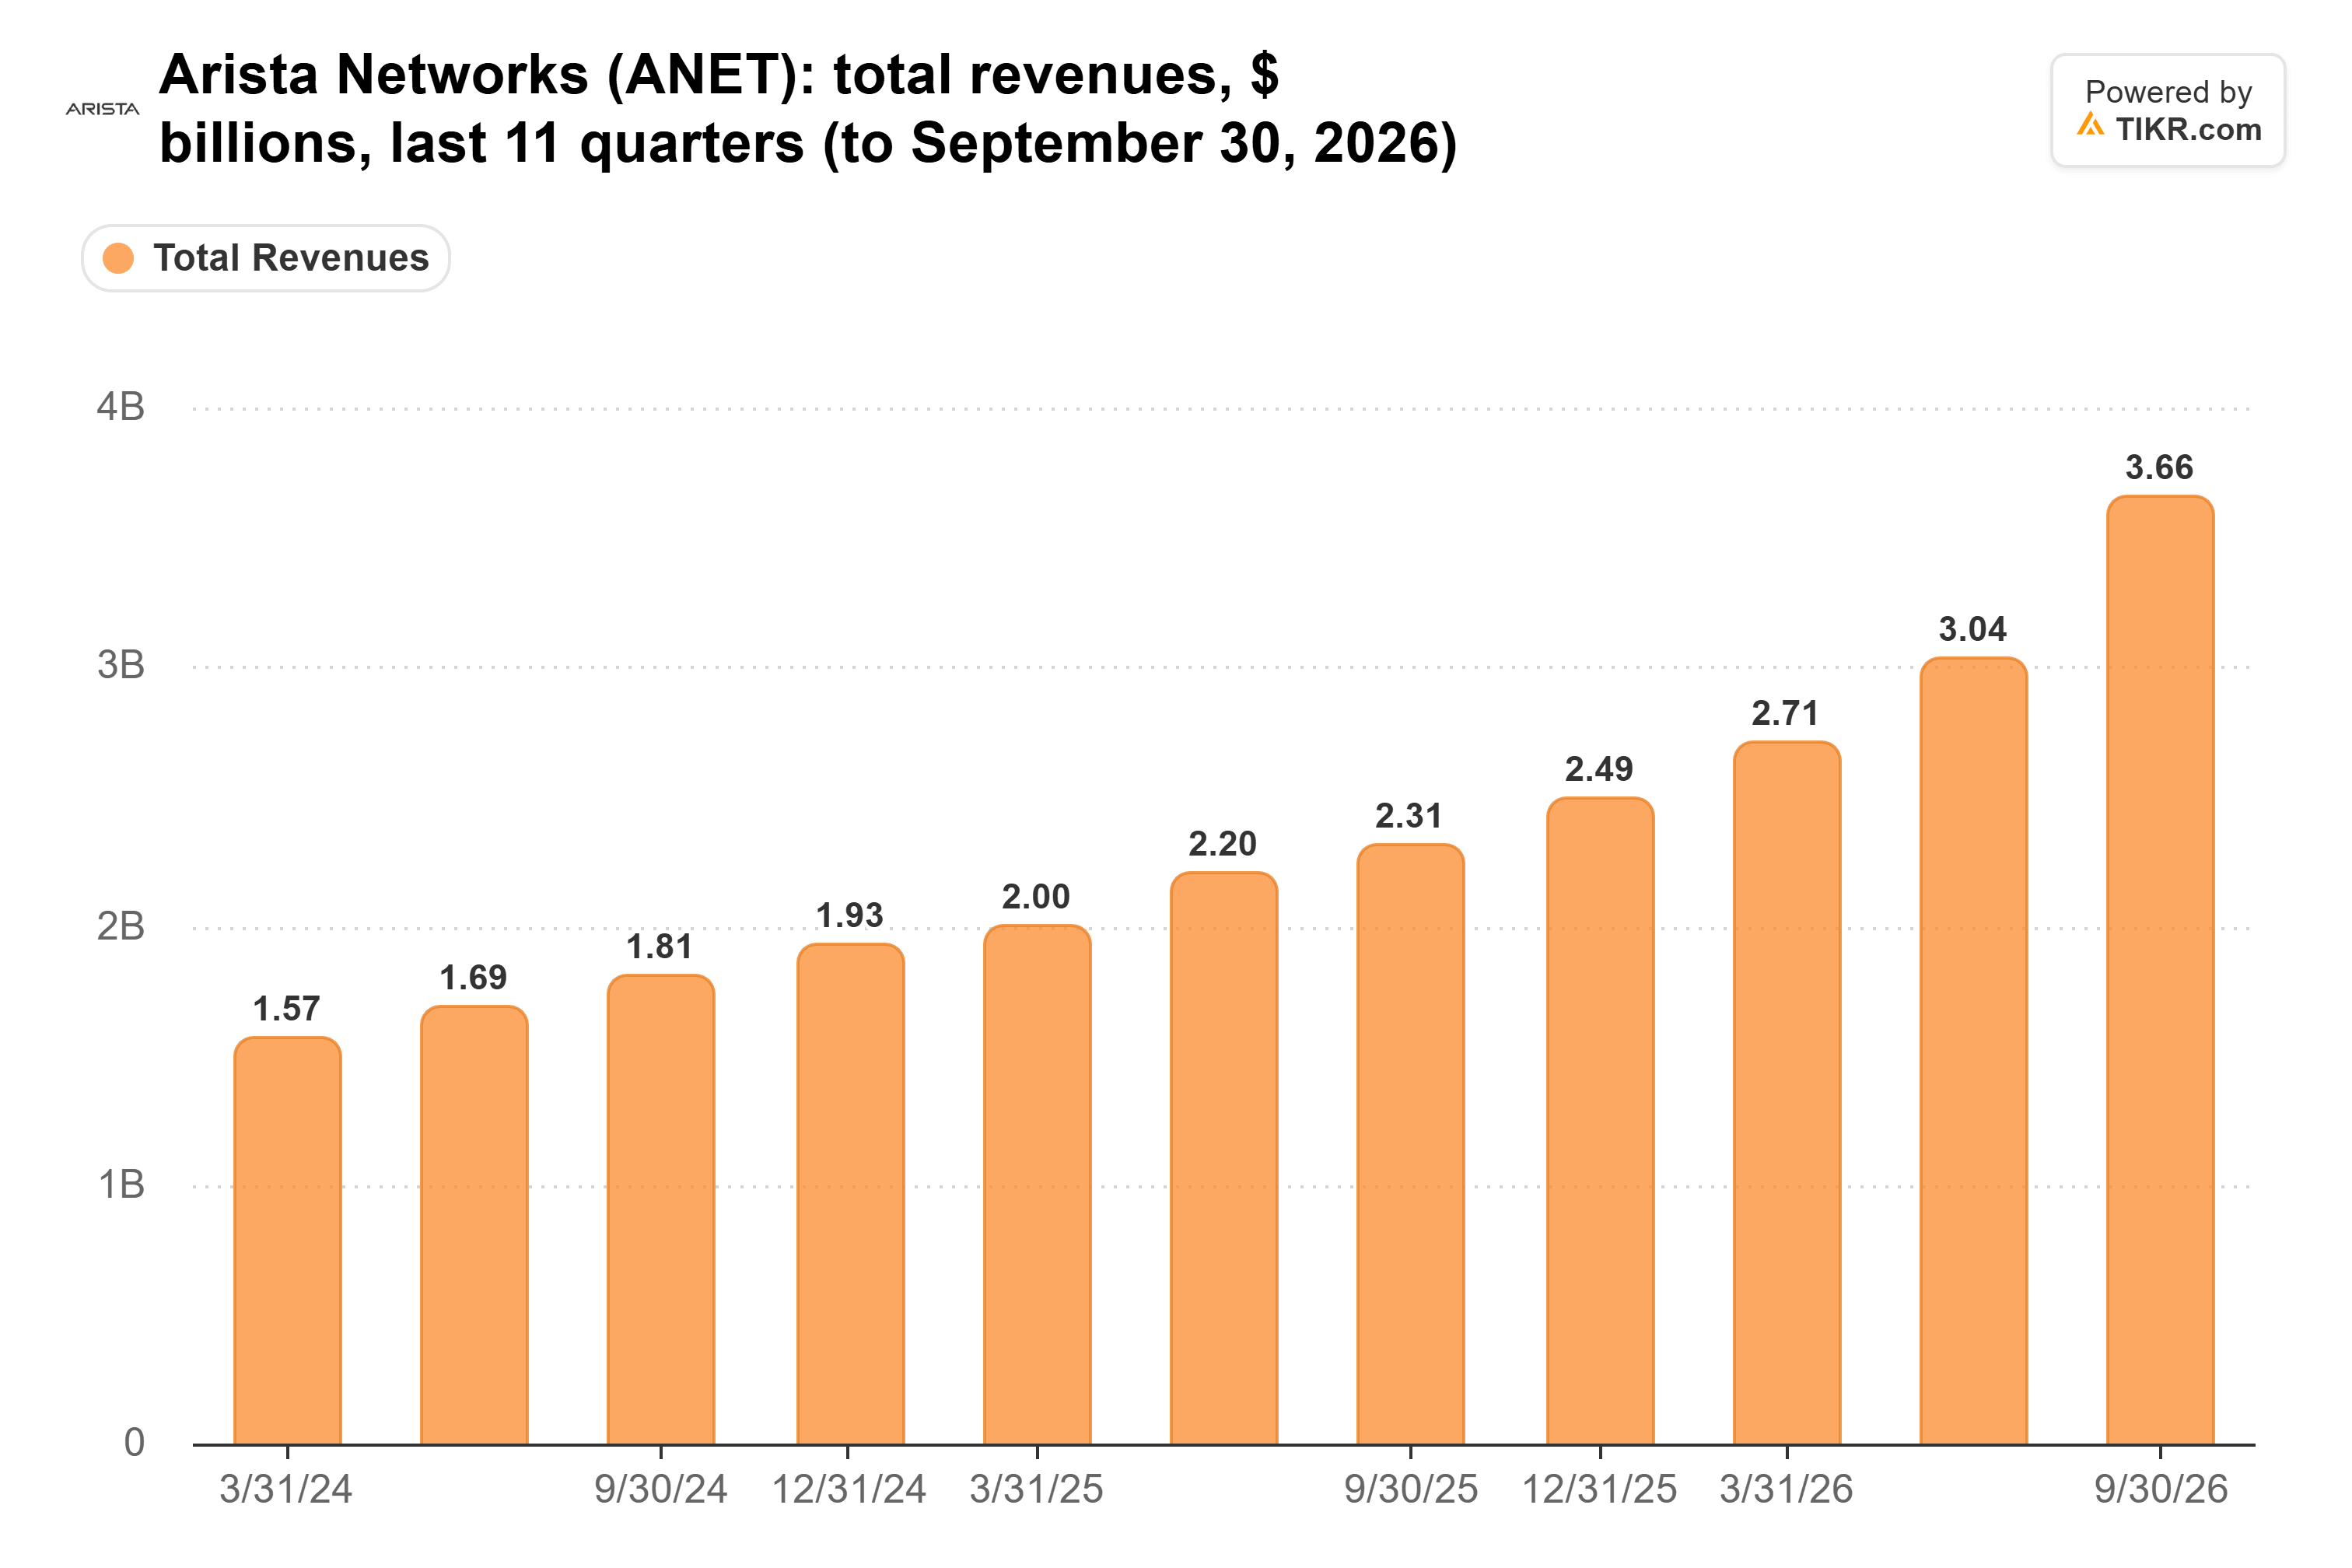
L'accelerazione è avvenuta prima delle dimissioni di Huang, suggerendo che l'opportunità di crescita di Arista si stava già sviluppando indipendentemente dai problemi di NVIDIA.
È importante notare che la cifra del 58,5% riflette l'intero business di Arista, incluso il networking per campus, e non solo la sua quota di mercato Ethernet per data center.
Anche la redditività è rimasta forte.
Secondo i dati TIKR, il margine lordo di Arista è rimasto tra circa il 61,9% e il 65,3% negli ultimi 11 trimestri, raggiungendo il 63,6% nel terzo trimestre.
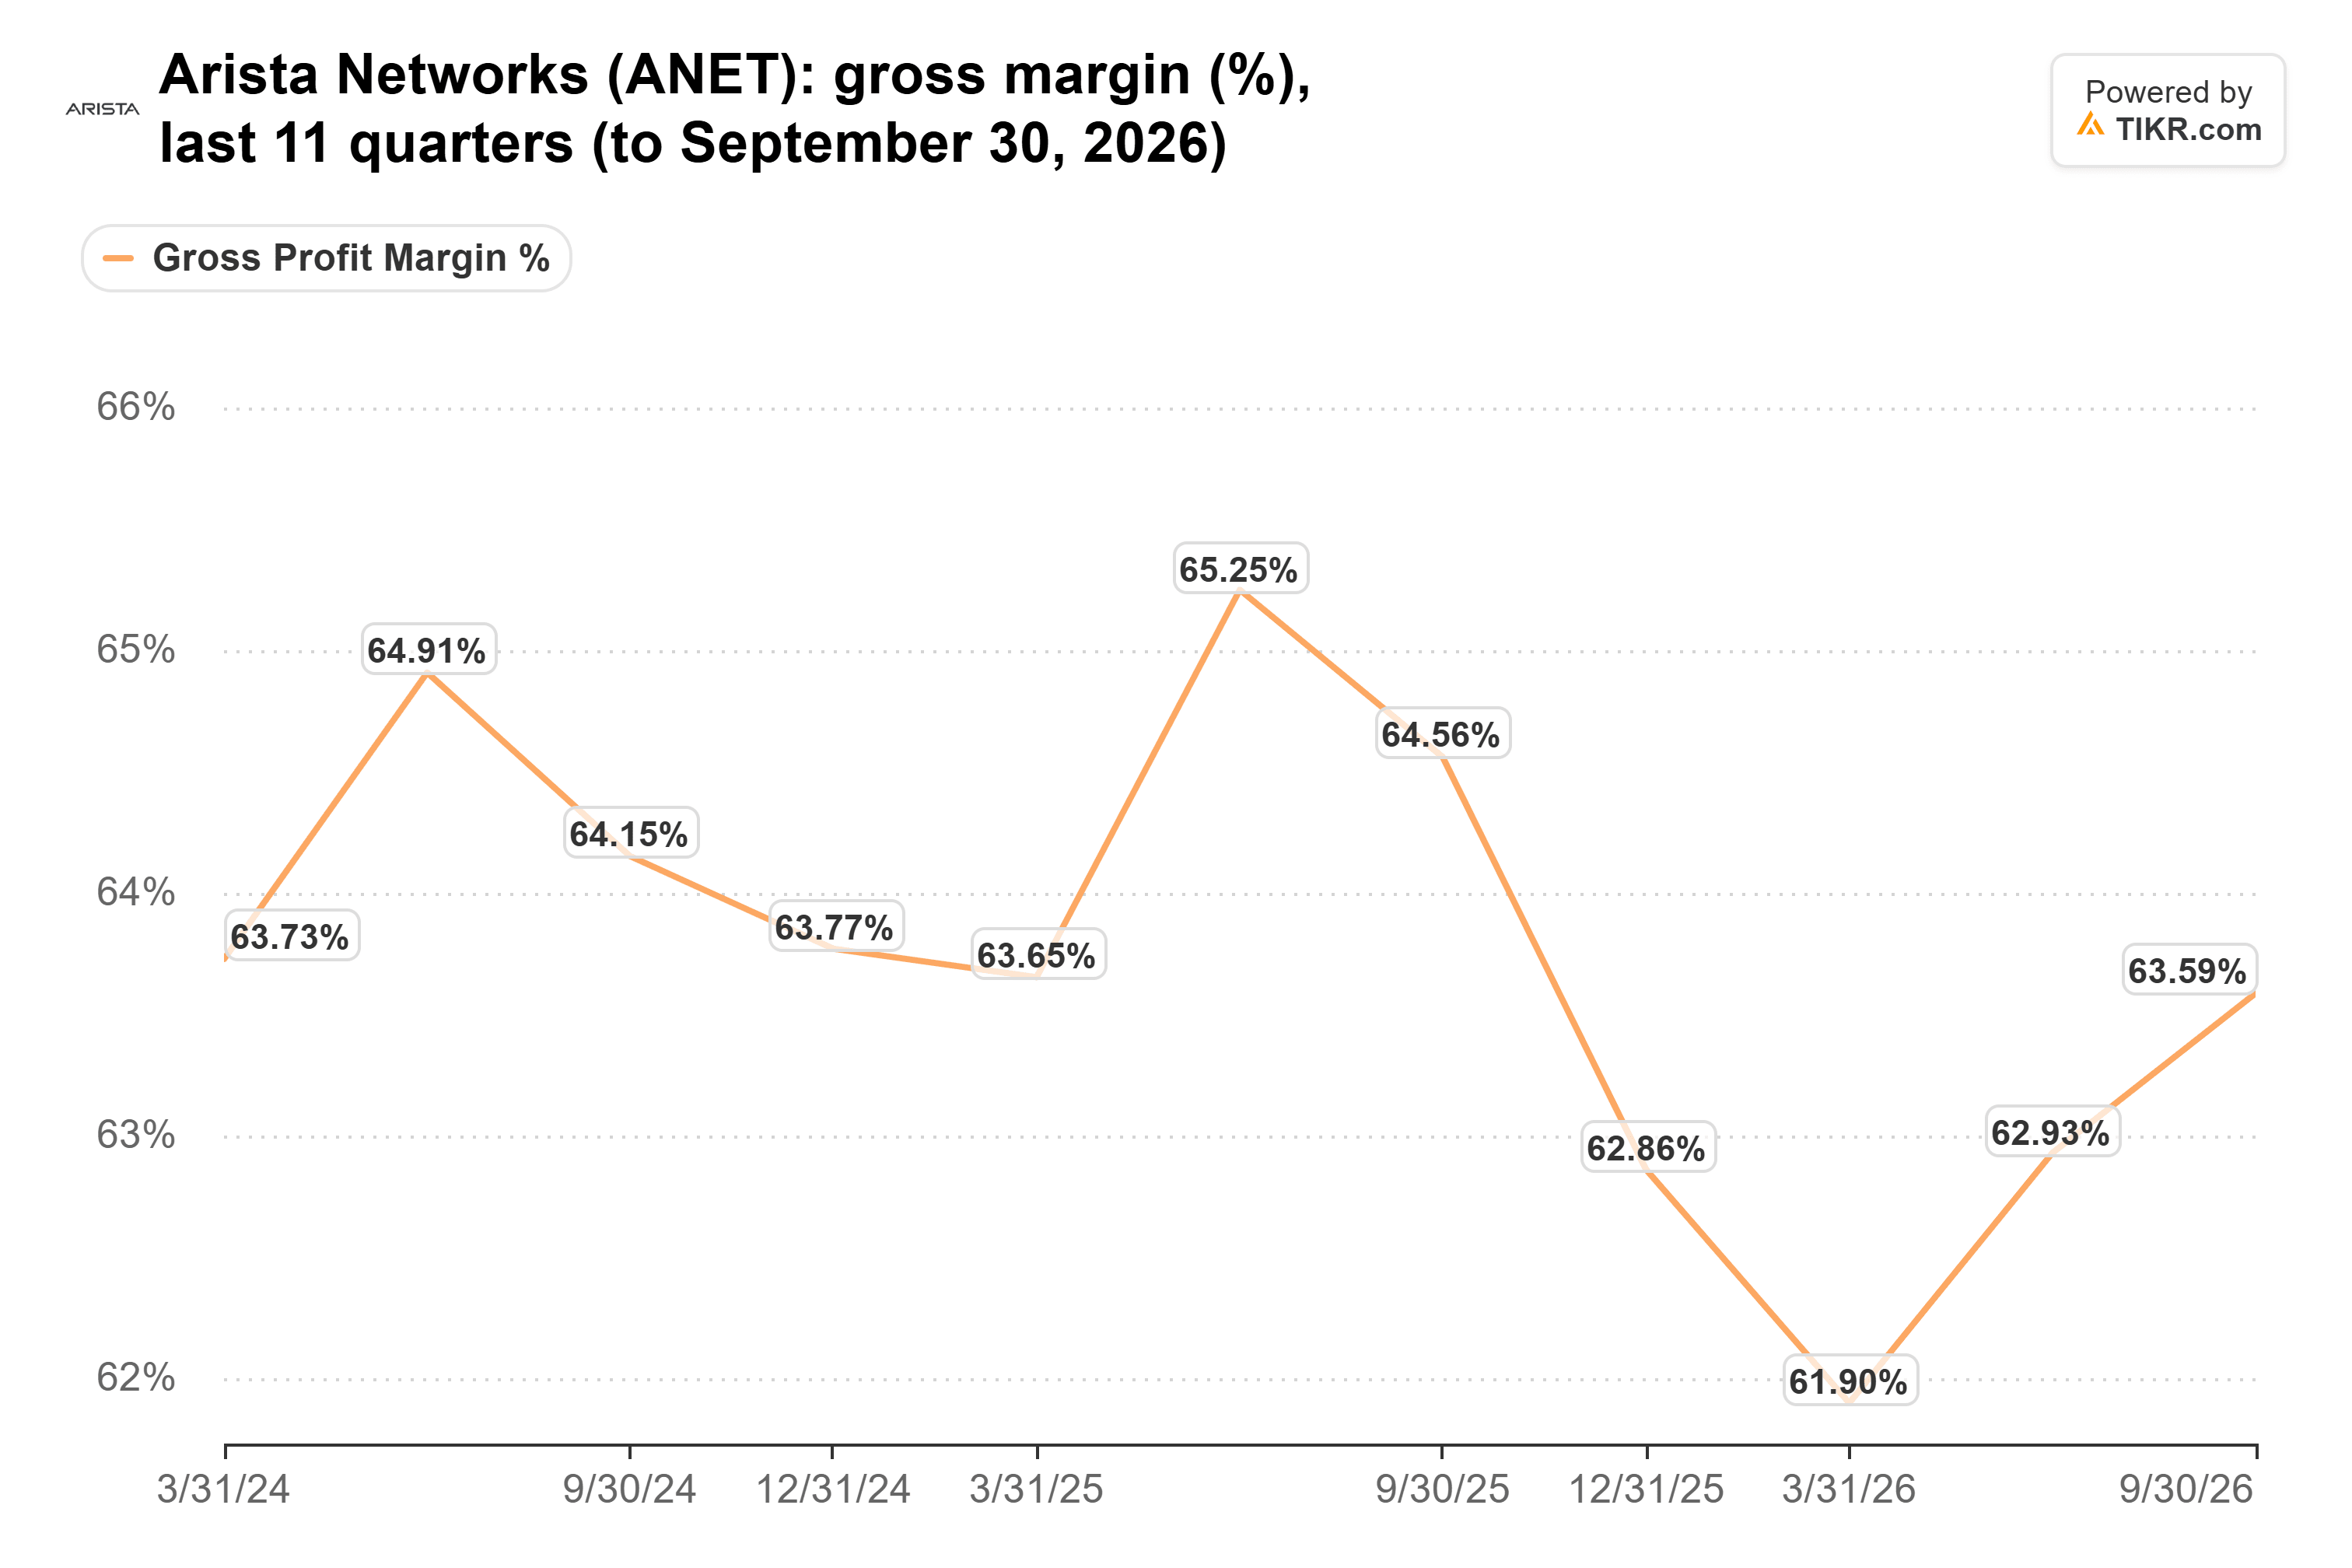
Mantenere quei margini mentre i ricavi accelerano è incoraggiante, sebbene la società affronti ancora rischi derivanti dalla concorrenza e dalla concentrazione dei clienti.
Microsoft e Meta hanno rappresentato rispettivamente circa il 26% e il 16% dei ricavi di Arista nel 2025, rendendo particolarmente importanti i loro piani di spesa per l'infrastruttura.
Se uno di questi clienti rallentasse i suoi investimenti, i risultati trimestrali di Arista potrebbero risentirne.
Il titolo Arista Networks è sottovalutato o sopravvalutato?
Arista appare valutata in modo equo al suo recente multiplo degli utili, sebbene una domanda sostenuta di networking per l'IA potrebbe supportare ulteriori rialzi se la società supera le aspettative di crescita.
Secondo l'analisi del 16 novembre di TIKR, Arista veniva scambiata a circa 35x gli utili forward, in linea con la sua media storica dal 2014 e al di sotto della sua media annuale di 42x.
Il prezzo target medio di Wall Street di circa 250 dollari implicava un potenziale rialzo di circa il 27% rispetto al prezzo di chiusura utilizzato in quell'analisi, suggerendo che gli analisti vedevano ancora potenziali guadagni significativi.
La valutazione non è economica in termini assoluti, ma riflette una società che si prevede più che raddoppi i ricavi tra il 2025 e il 2027 mantenendo una forte redditività.
Nei prossimi 12 mesi, i potenziali catalizzatori più importanti includono il continuo investimento nel networking per l'IA, ulteriori implementazioni da parte dei clienti e prove che Arista stia guadagnando quote di mercato negli switch Ethernet per data center.
I rischi principali sono la strategia di networking integrato di NVIDIA, la presenza competitiva di Cisco e la dipendenza di Arista da un numero relativamente ridotto di importanti clienti cloud.
In sintesi: la storia di crescita di Arista era già forte prima che Huang lasciasse NVIDIA. Qualsiasi opportunità di networking creata dalla transizione di leadership potrebbe fornire un ulteriore potenziale rialzista, ma la domanda più importante è se Arista possa raggiungere i suoi obiettivi di crescita per il 2027 proteggendo i margini. Questo è ciò che determinerà in definitiva se la sua valutazione premium è giustificata.
Quindi, quanto vale effettivamente il titolo Arista Networks?
TIKR ti consente di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Arista Networks. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Arista Networks gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!