Punti Chiave
- Gli azionisti di Intel hanno intentato una causa il 13 novembre, sostenendo che la società ha nascosto il crollo del mercato PC prima che il titolo perdesse quasi il 29% il 30 ottobre.
- Dan Niles afferma che Intel costa più di NVIDIA e AMD mentre cresce molto più lentamente.
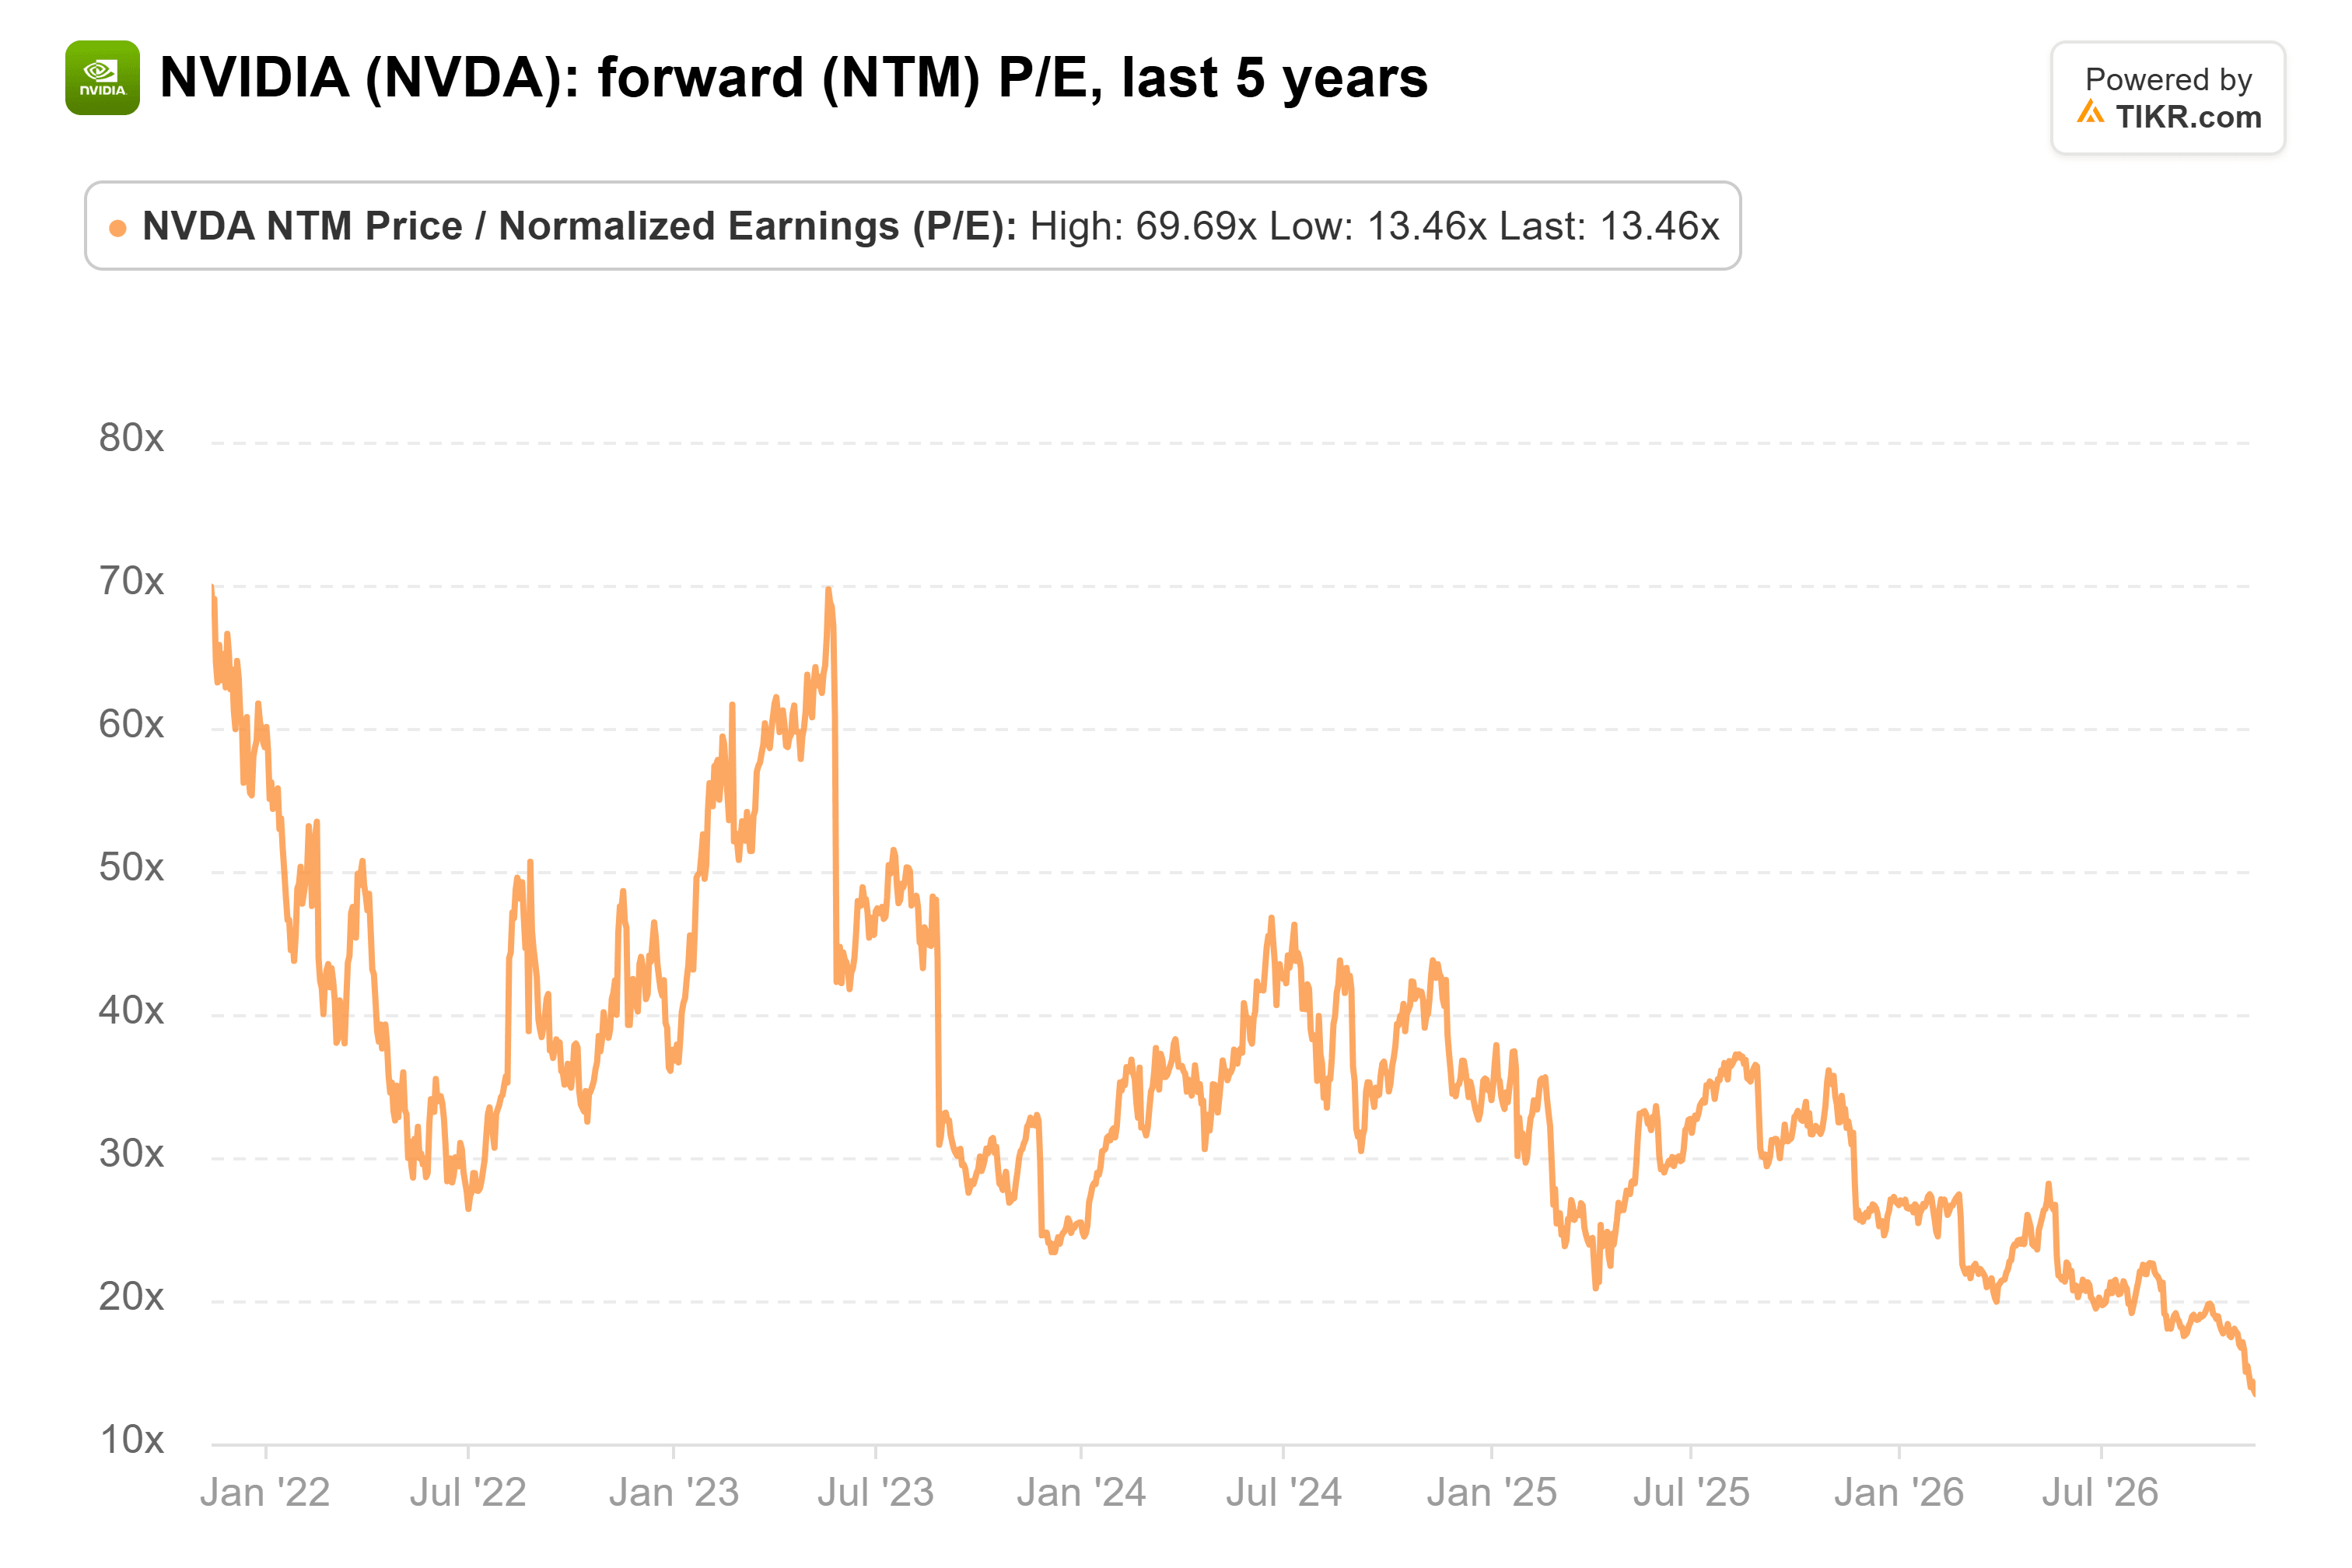
- A circa 43x gli utili forward, Intel viene scambiata a tre volte il multiplo di NVIDIA, che è 14x.
- La prossima prova sarà vedere se clienti esterni si impegneranno per il processo produttivo 14A di Intel entro la metà del 2027.
Intel (INTC) si trova in tribunale per una causa intentata dai suoi azionisti.
Secondo Reuters, un fondo pensione del Michigan ha presentato una proposta di class action il 13 novembre a San Jose, in California. La causa sostiene che Intel abbia nascosto l'entità del crollo del suo mercato PC fino a quando previsioni deboli non hanno fatto scendere il titolo di quasi il 29% il 30 ottobre.
Nel fine settimana, un investitore su X ha chiesto a Dan Niles, fondatore di Niles Investment Management, se Intel avesse toccato il fondo. La sua risposta ha confrontato il titolo con NVIDIA (NVDA) e Advanced Micro Devices (AMD):
"A differenza di $NVDA che scambia a 11x il P/E stimato per il 2027 per una crescita dei ricavi prevista del 70%, o AMD a 30x per una crescita dei ricavi prevista superiore all'80%, $INTC scambia a un P/E di 34x per una crescita dei ricavi stimata di appena l'11%. Date le recenti previsioni di Intel, ben al di sotto del consenso, è difficile sapere dove sia il fondo."
Quindi Intel è la più costosa delle tre, e di gran lunga quella che cresce più lentamente.
La Causa Conta Meno delle Previsioni di Intel
Le accuse della causa non sono provate, quindi non prenderei decisioni di investimento su Intel basandomi solo sul deposito. Il crollo che c'è dietro conta di più. Intel ha fornito previsioni sui ricavi del quarto trimestre circa 1,6 miliardi di dollari al di sotto del consenso, e il CFO David Zinsner ha dichiarato nel comunicato del terzo trimestre che il rallentamento del mercato PC dovrebbe durare almeno fino al primo semestre del 2027. Il segmento client di Intel è ancora il più grande per ricavi: 8,1 miliardi di dollari lo scorso trimestre, contro i 7,3 miliardi dei data center.
TIKR Monitora 49 Analisti su Intel. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Intel, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Intel
Intel È Quella Costosa
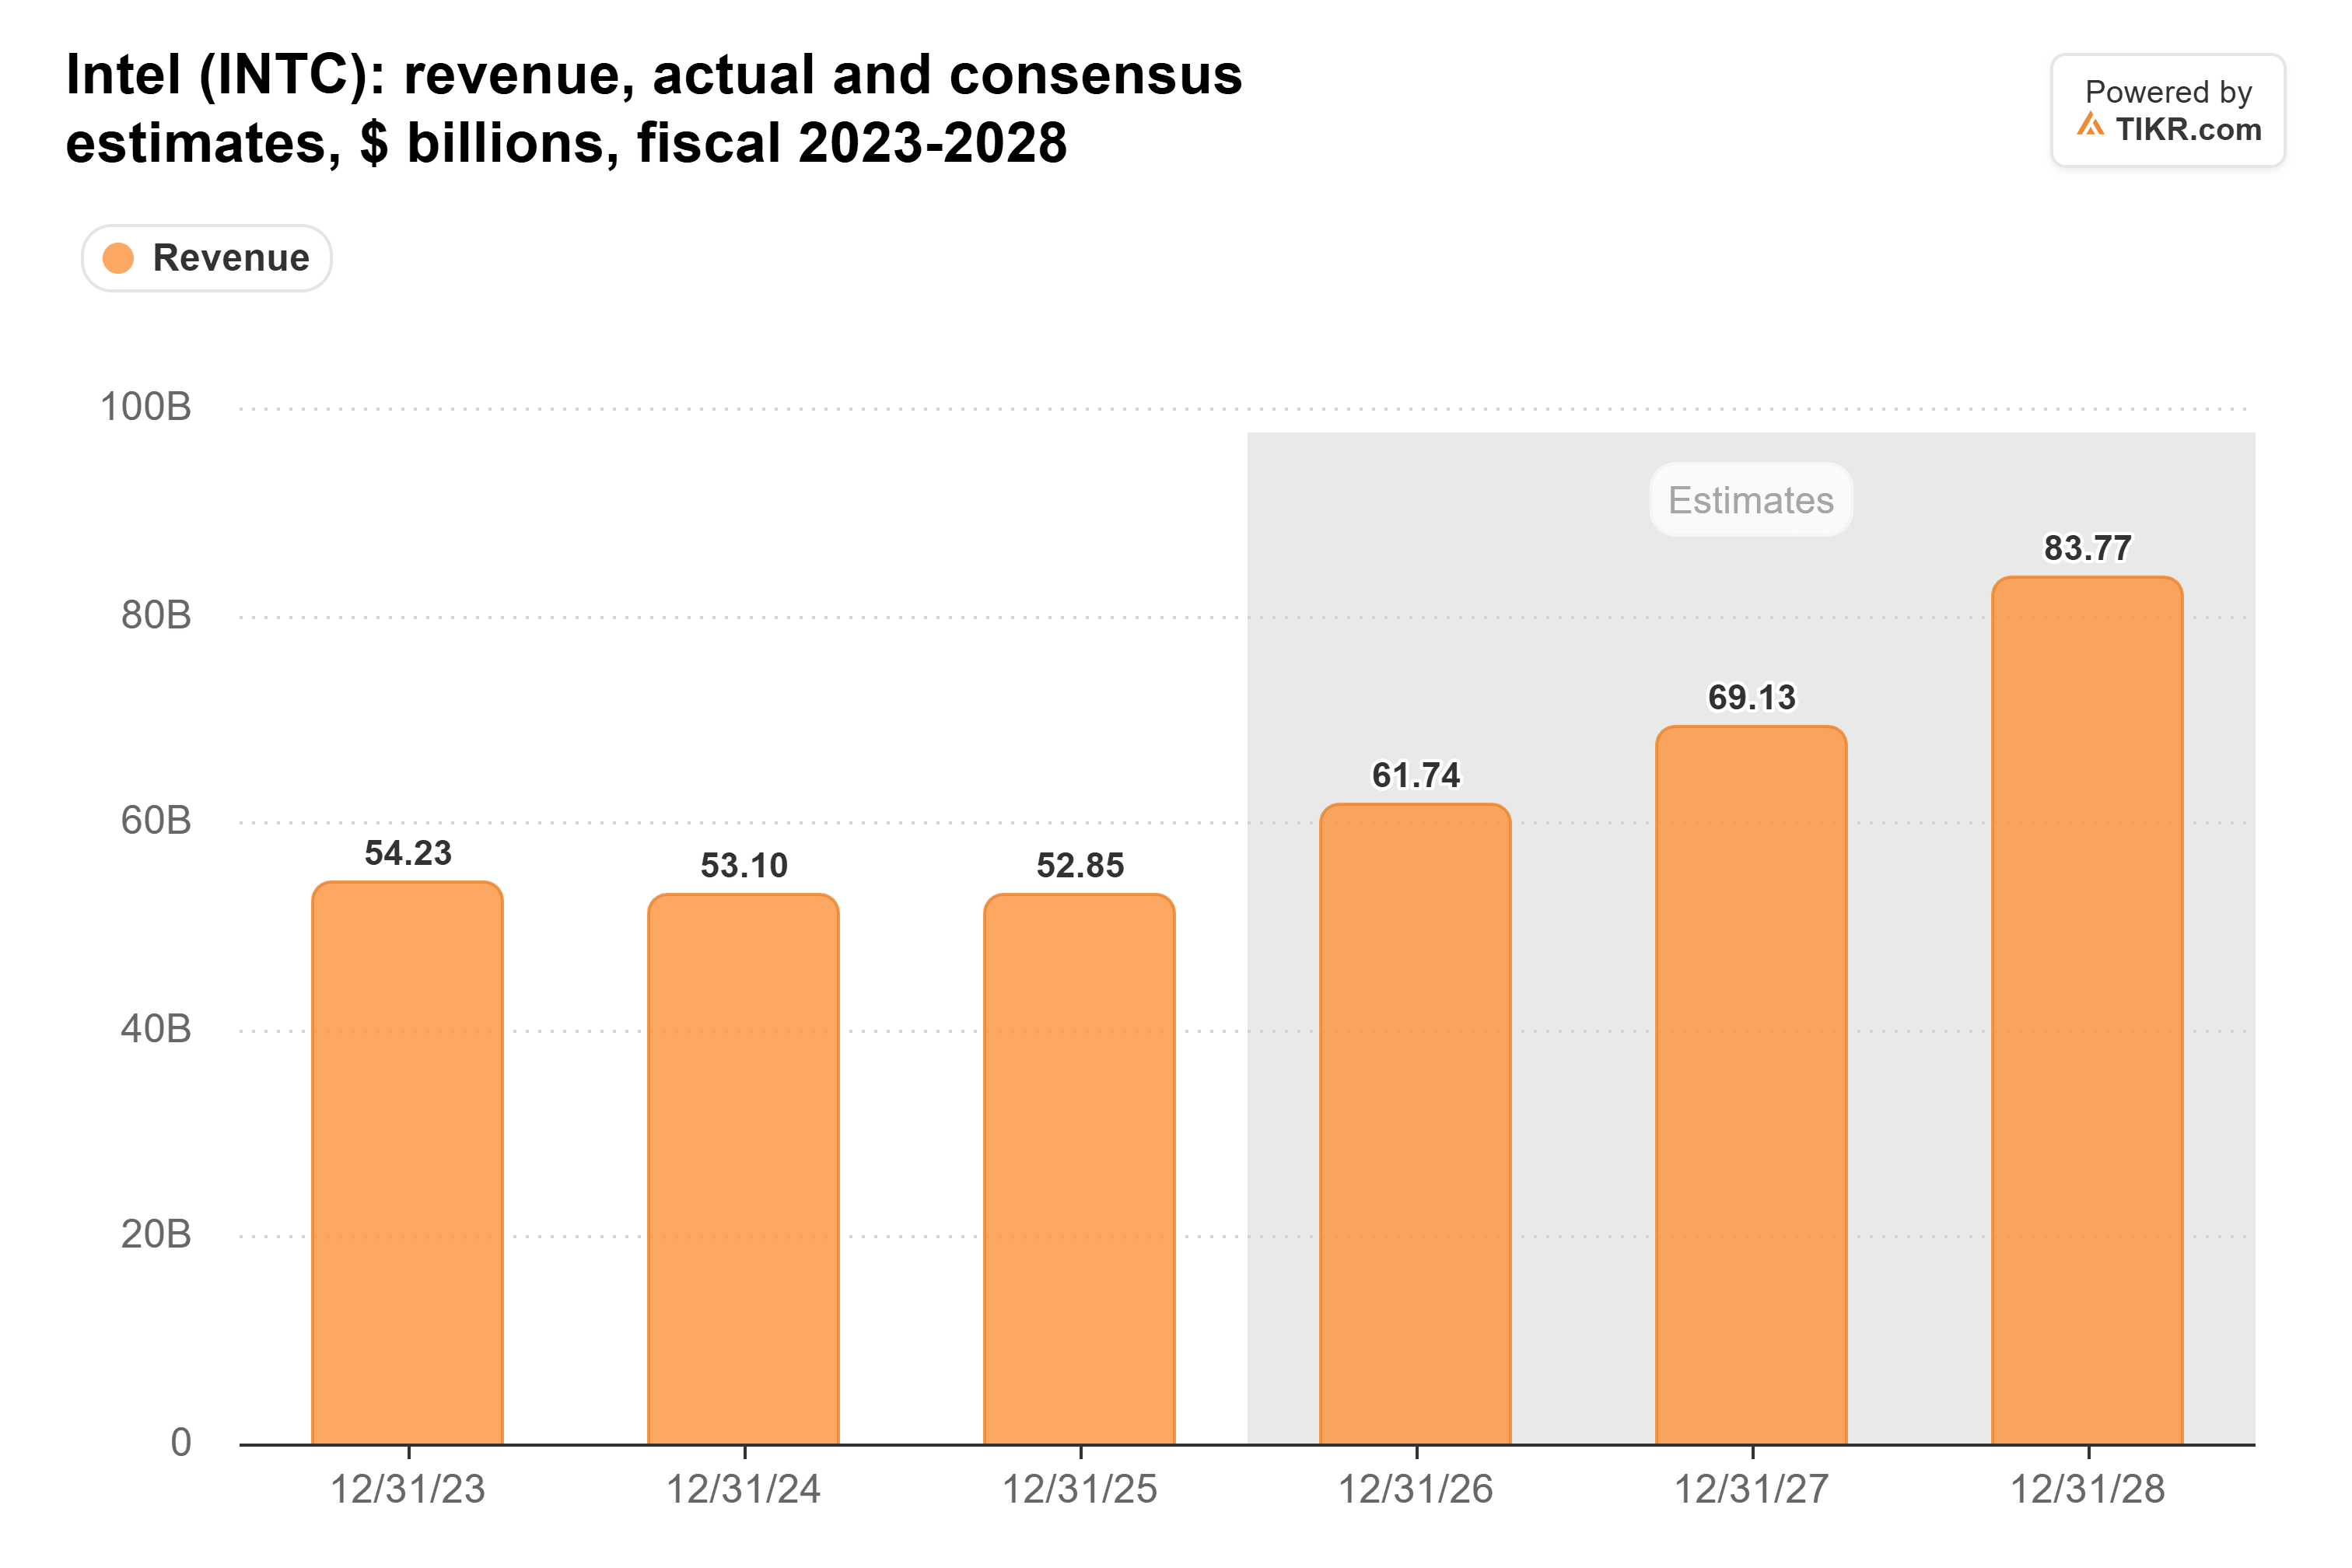
Gli analisti si aspettano che i ricavi di Intel crescano di circa il 12%, passando da 61,7 miliardi di dollari nel 2026 a 69,1 miliardi nel 2027, vicino alla cifra di Niles.
Alla chiusura del 13 novembre a 59,66 dollari, Intel scambiava a circa 43x gli utili dei prossimi dodici mesi. Considerando solo le stime per il 2027, è circa 33x, all'incirca il numero di Niles.
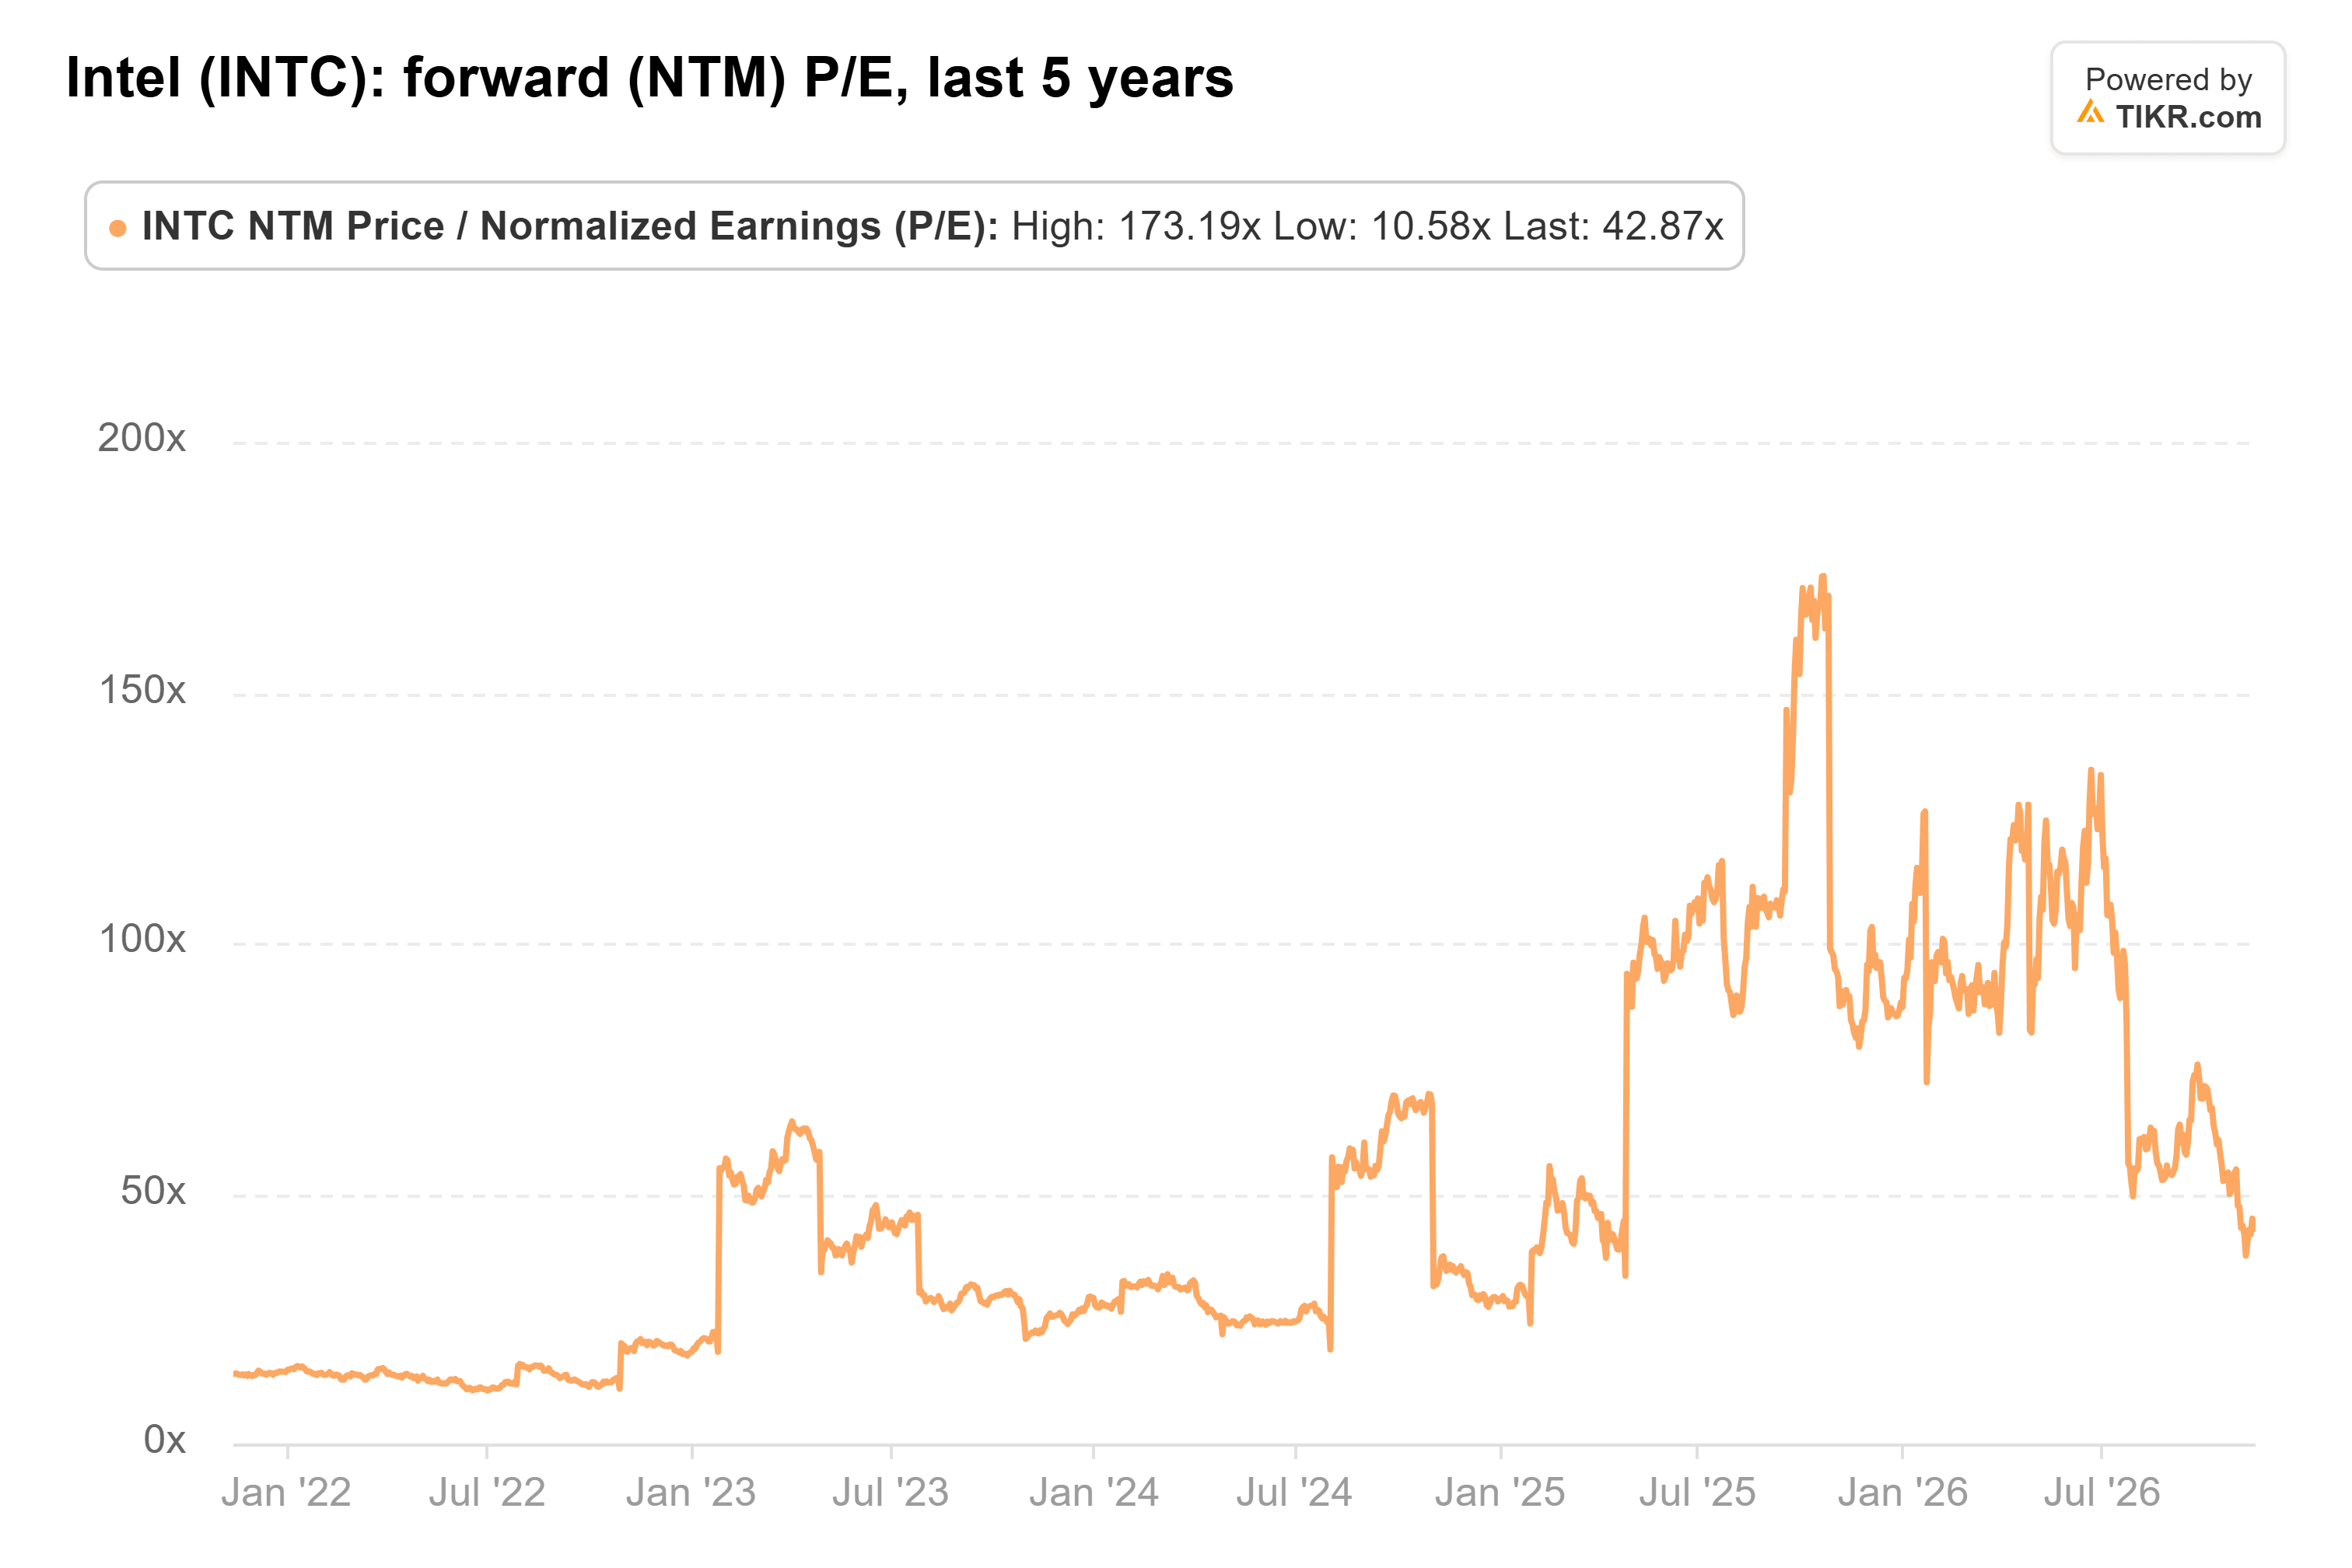
Questo è al di sotto della media quinquennale di Intel di 50x, ma Intel ha stabilito quella media mentre guadagnava a malapena qualcosa. Dal 2014 al 2022, come chipmaker maturo, è stata scambiata tra 10x e 18x.
NVIDIA si trova a 14x, un minimo quinquennale rispetto a una media di 36x. Parte di questo è nuovo: NVIDIA ha annunciato il 12 novembre che Jensen Huang si era dimesso da CEO, e pubblica gli utili il 17 novembre.
Gli Utili di Intel Sono Ancora Vicini al Fondo
La fonderia di Intel ha perso 10,3 miliardi di dollari nel 2025 su ricavi di 17,8 miliardi di dollari, quindi ogni dollaro di perdita che riduce aumenta il reddito operativo. Gli analisti si aspettano che l'EPS normalizzato salga da 0,42 dollari nel 2025 a 2,99 dollari nel 2028.
I server potrebbero portarla lì. Zinsner si aspetta che le unità di CPU server del settore crescano di oltre il 30% sia nel 2026 che nel 2027. Ma Intel non riesce a produrne abbastanza, e i ricavi dei data center di AMD sono aumentati del 97% lo scorso trimestre grazie alle vendite record di CPU EPYC e GPU Instinct.
La stima dell'EPS per il 2027 è scesa a 1,79 dollari, dai 2,11 dollari prima del rapporto. Anche sugli utili del 2028, Intel scambia a circa 20x, al di sopra del suo vecchio range.
Intel Deve Ancora Guadagnarsi Questo Prezzo
A 43x, Intel sta facendo pagare in anticipo un turnaround da cui il suo business PC si è appena ritirato. Preferirei possedere NVIDIA a 14x, ricerca del CEO inclusa, e aspettare che Intel riempia le sue fabbriche con clienti esterni. Il management si aspetta impegni di progettazione per il processo 14A entro la metà del 2027. Se la carenza di server dovesse protrarsi fino al 2028, come si aspetta Zinsner, le stime potrebbero riprendersi rapidamente e trascinare il multiplo di Intel verso il basso con loro.
Quindi, Quanto Vale Realmente il Titolo Intel?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Intel. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti basandoci sui dati di investimento di TIKR Terminal e sulle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!