Punti Chiave
- Disney pubblica i risultati prima dell'apertura del 17 novembre, dopo un rialzo del 29% dal minimo di fine marzo grazie ai tagli ai costi del CEO Josh D’Amaro.
- I tagli devono riflettersi nel margine e in una prospettiva per l'anno fiscale 2027 che almeno mantenga una crescita a doppia cifra.
- I concorrenti indicano prenotazioni crociere forti, un momento di debolezza nei parchi a tema e una crescita più lenta della pubblicità in streaming.
- A circa 16 volte gli utili forward, Disney può superare la prova se le prospettive includono una cifra di risparmio.
Disney (DIS) pubblica il suo quarto trimestre fiscale prima dell'apertura del 17 novembre, il primo rapporto annuale completo di Josh D’Amaro da quando è diventato CEO il 18 marzo. Il titolo è salito del 29% dal suo minimo di fine marzo grazie alla sua spinta all'efficienza, e il 2 novembre Bloomberg ha riferito che Disney sta valutando migliaia di ulteriori tagli di posti di lavoro, con alcuni manager invitati a trovare risparmi annuali del 20%. Disney ha declinato di commentare.
Tre concorrenti hanno già pubblicato i risultati. Netflix (NFLX) ha incorporato il costo dei propri tagli al personale nelle sue previsioni, Comcast (CMCSA) ha segnalato un momento di debolezza nei suoi parchi a tema, e Royal Caribbean (RCL) afferma che le prenotazioni crociere per il 2027 stanno procedendo a un ritmo superiore al solito.
L'asticella di Disney per il 2027 è più alta di quanto sembri
Gli analisti si aspettano un EPS normalizzato di $6,93 per l'anno fiscale 2026 e di $7,49 per l'anno fiscale 2027, circa l'8% in più.
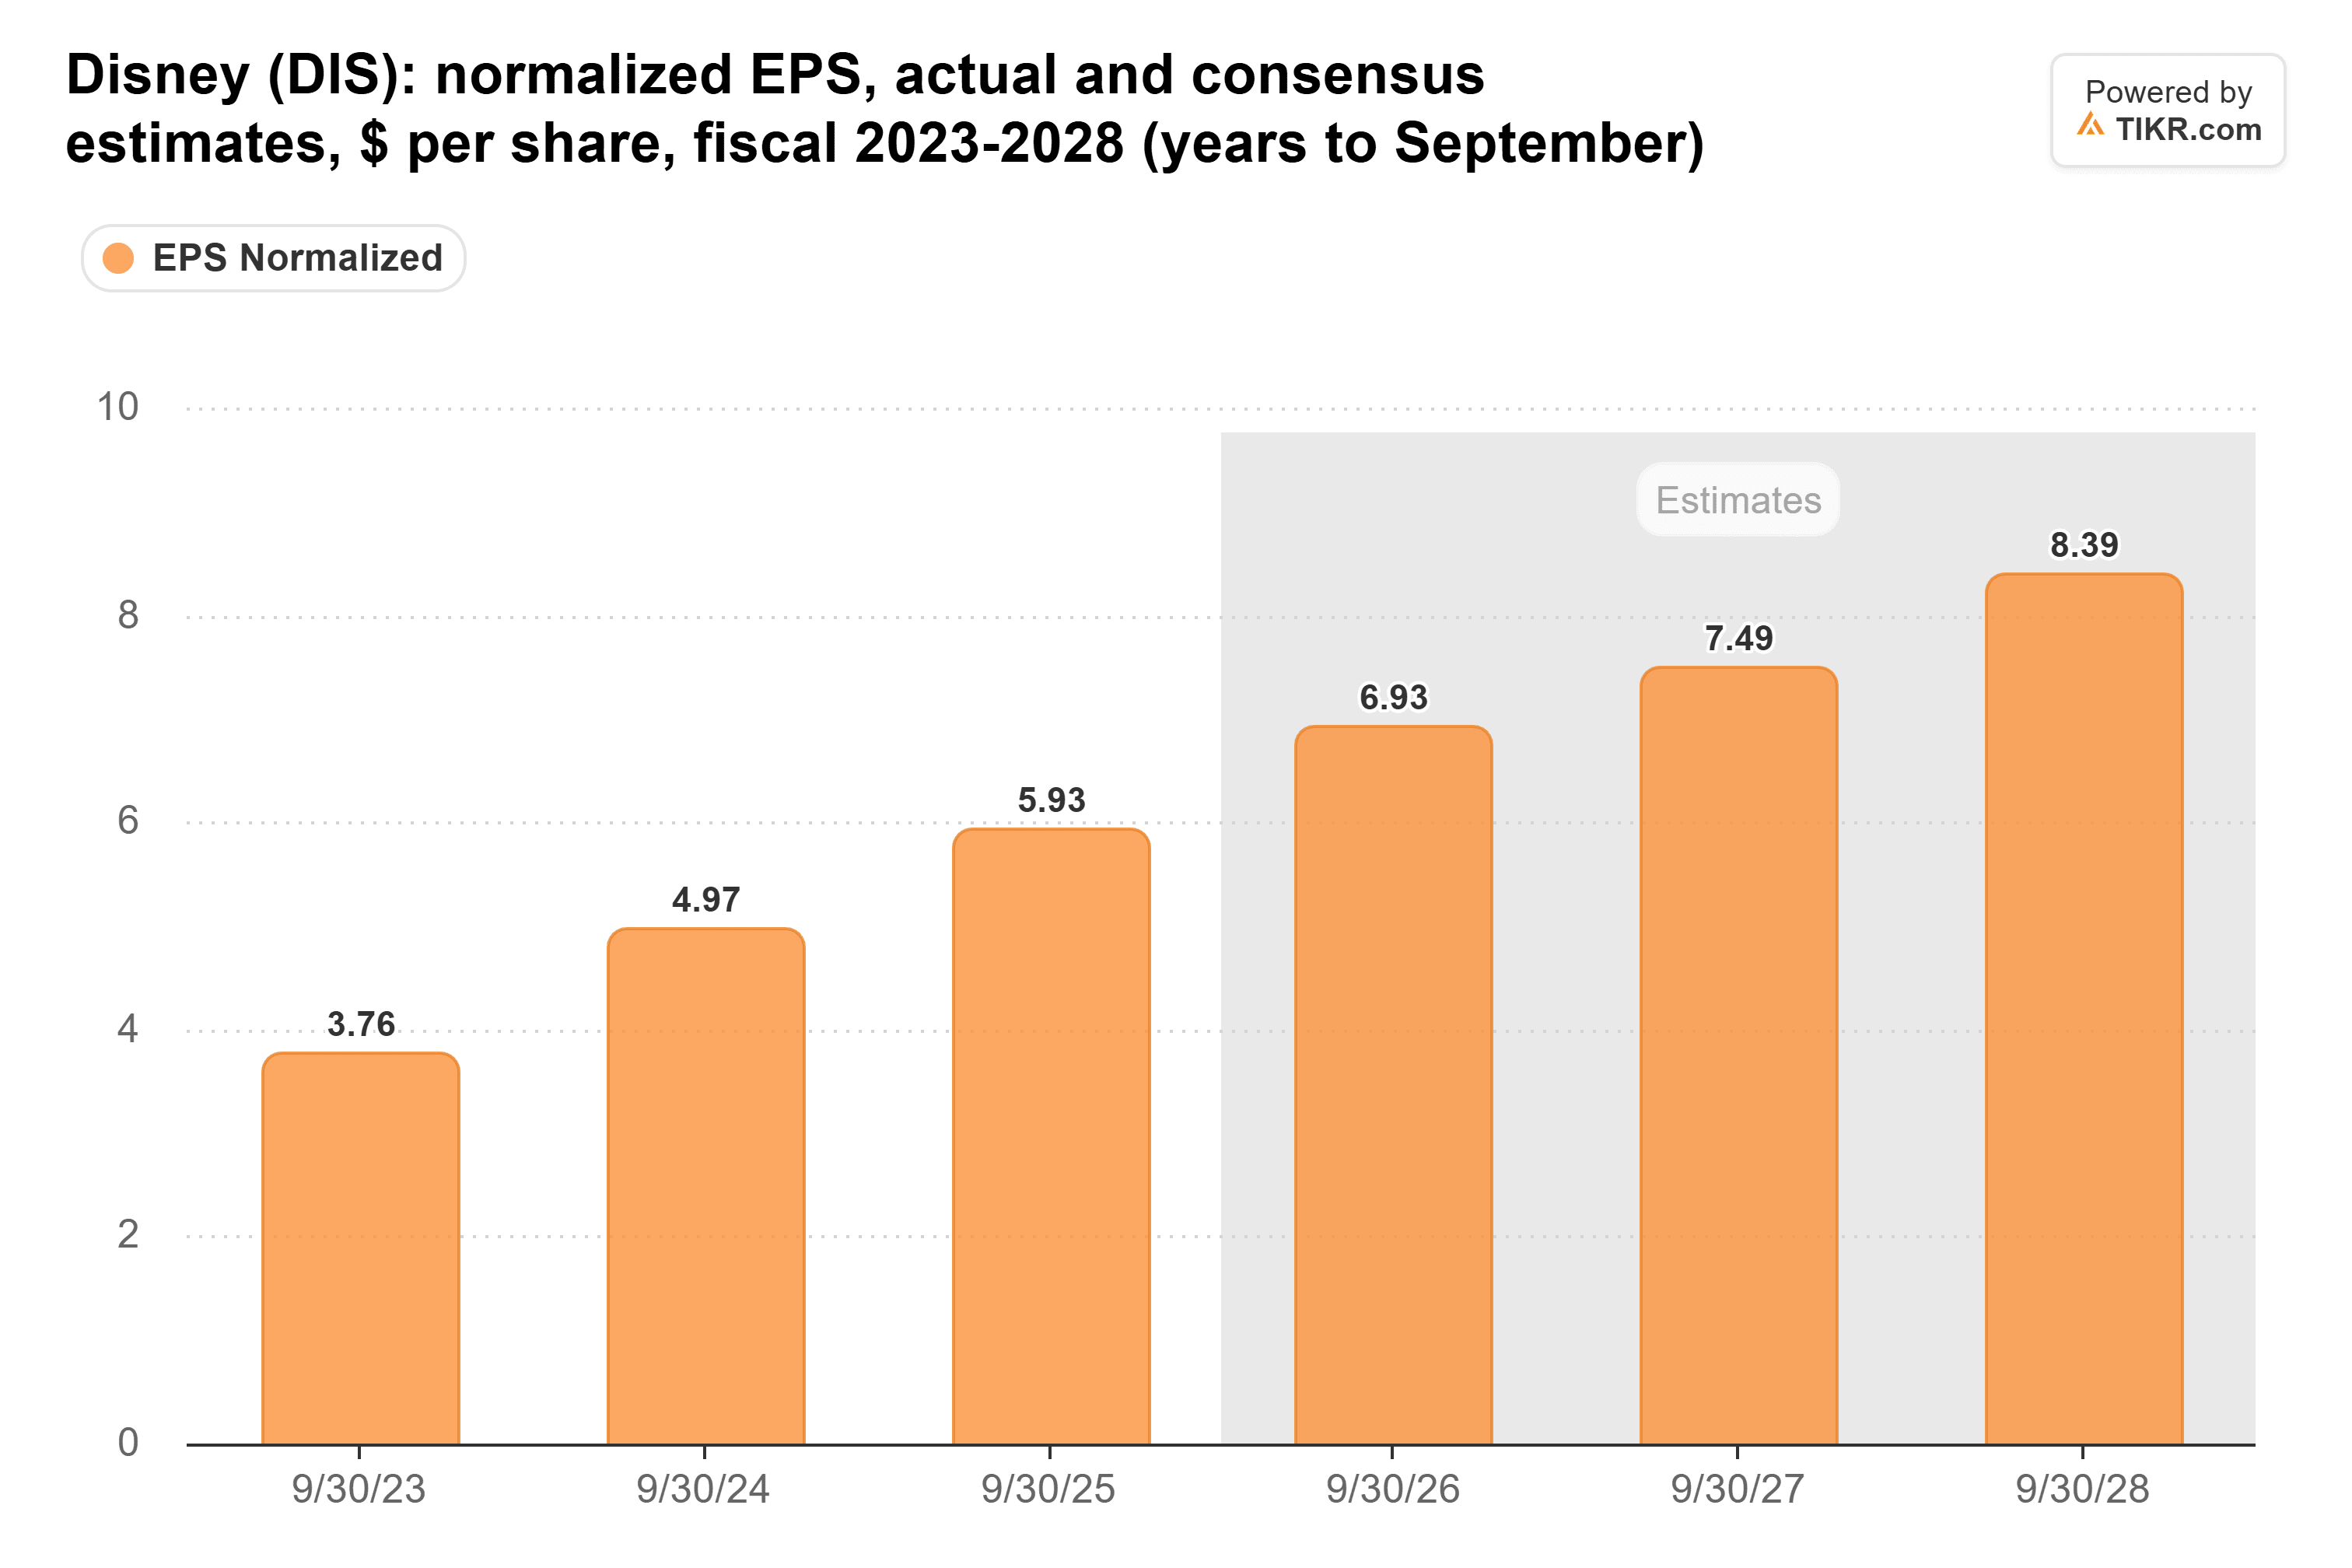
Questo sottostima il salto, perché l'anno fiscale 2026 ha una 53esima settimana che non si ripeterà. Il management prevede una crescita dell'EPS di circa il 16% quest'anno con la settimana extra e di circa il 12% senza di essa, il che implica circa $6,64 di EPS rettificato escludendo la settimana extra. Su quella base, $7,49 rappresentano una crescita di circa il 13%, in linea con le previsioni a doppia cifra. Mantenere quella linea è il minimo; una cifra di risparmio in dollari è il modo più chiaro per superarla.
Attenzione al margine
Il margine operativo di Disney ha raggiunto il 19,3% nel trimestre di giugno, il più ampio da almeno tre anni.
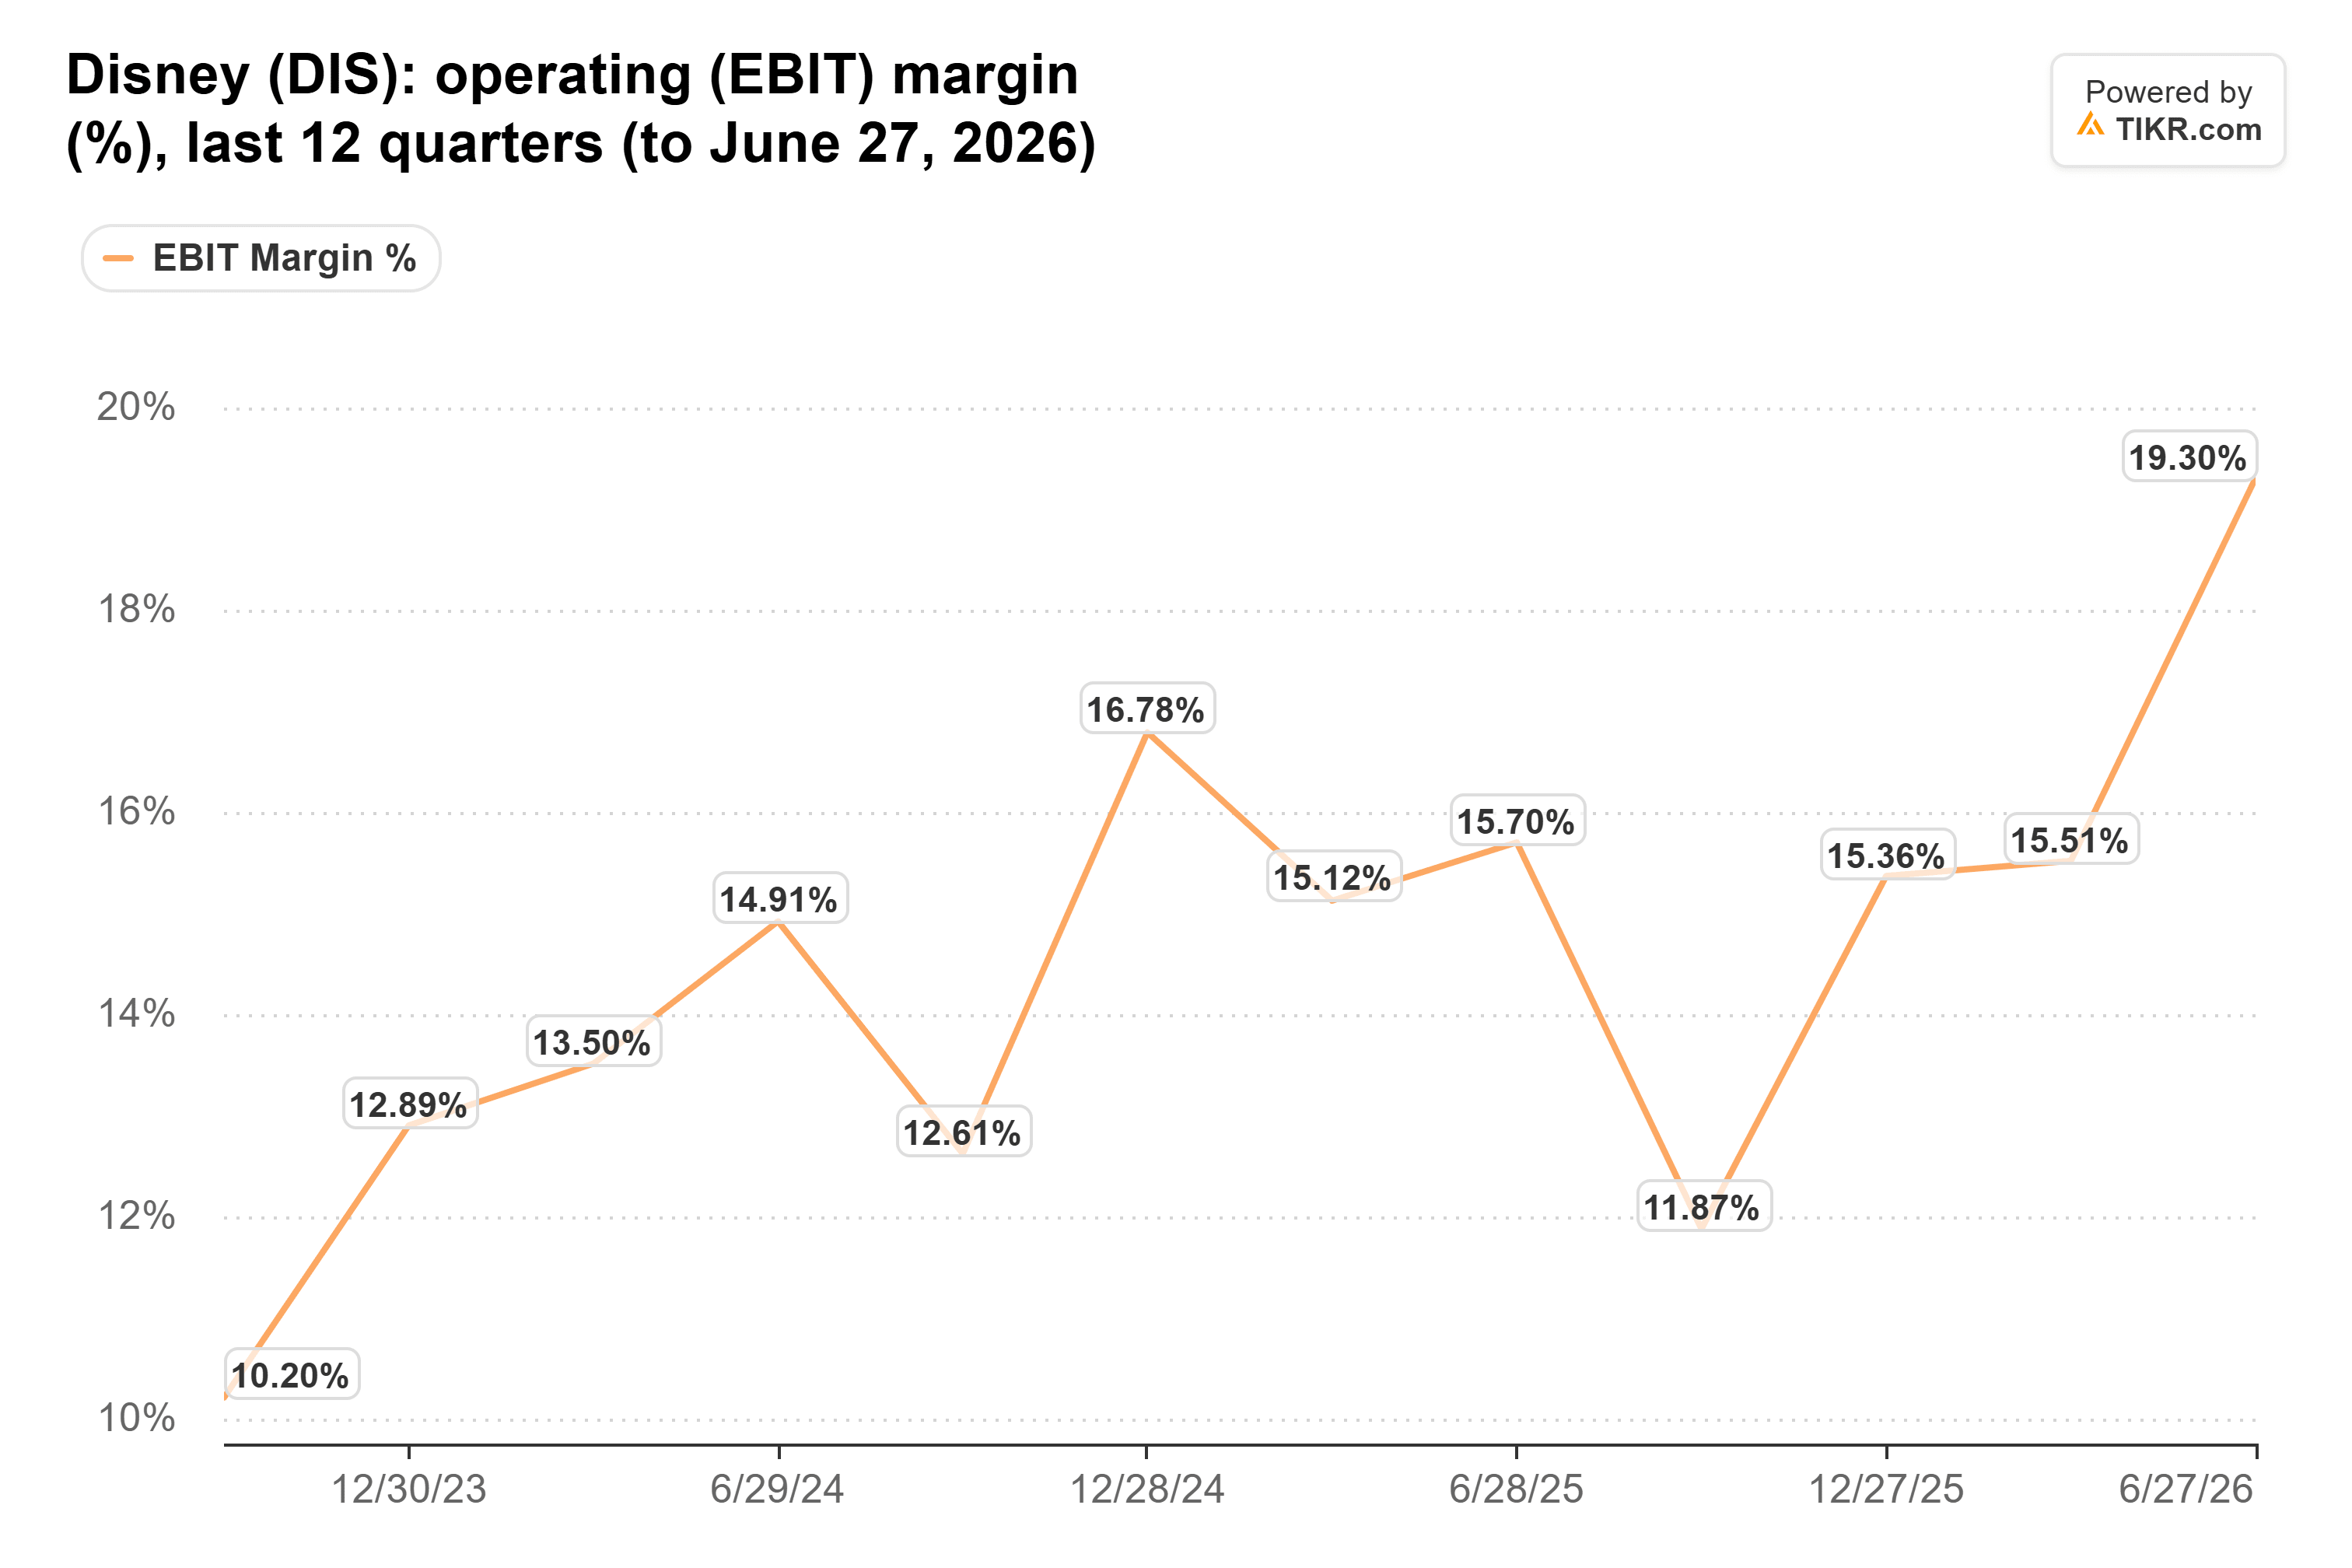
Ma il trimestre di settembre è sempre il più sottile per Disney: l'11,9% l'anno scorso e il 12,6% l'anno prima. Il management ha previsto circa $4,9 miliardi di reddito operativo di segmento per il trimestre, inclusa la settimana extra, contro $3,5 miliardi di un anno prima.
Lo streaming è la linea da seguire. Disney+ e Hulu hanno ottenuto un margine operativo del 12,9% nel trimestre di giugno, in aumento dal 6,6%, sebbene il comunicato del terzo trimestre di Disney abbia affermato che la tempistica della spesa per marketing e programmazione ha aiutato. La lettera di ottobre di Netflix prevedeva un margine operativo del 26% per il quarto trimestre nonostante circa 1,2 punti percentuali di costi del personale, ma ha tagliato la sua previsione di pubblicità per il 2026 a circa $2,7 miliardi da $3 miliardi poiché alcuni prodotti pubblicitari sono stati lanciati più lentamente del previsto. Le entrate pubblicitarie in streaming di Disney sono aumentate solo del 3%.
TIKR Monitora 32 Analisti su Disney. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Disney, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Disney
Parchi e crociere possono ancora influenzare il titolo
Le esperienze hanno generato il 57% del reddito operativo di segmento nell'anno fiscale 2025, quindi una prospettiva di viaggio debole potrebbe superare qualsiasi risparmio. La presenza nei parchi nazionali è aumentata del 3% nel trimestre di giugno, ma i parchi internazionali hanno guadagnato il 13% in meno.
I co-CEO di Comcast hanno citato "fattori ciclici negativi a breve termine nei Parchi a Tema" dopo che l'EBITDA rettificato dei suoi parchi a tema è diminuito del 17% a $780 milioni. Le crociere sembrano più forti: Royal Caribbean ha aumentato le sue previsioni a ottobre e il CEO Jason Liberty ha affermato che "le prenotazioni per il 2027 stanno procedendo a un ritmo superiore ai livelli storici a tassi più elevati".
Disney può superare questa asticella
Anche dopo la corsa, Disney scambia a circa 16 volte gli utili forward, al di sotto della sua media quinquennale di 21x e appena sotto i 17x di Netflix.
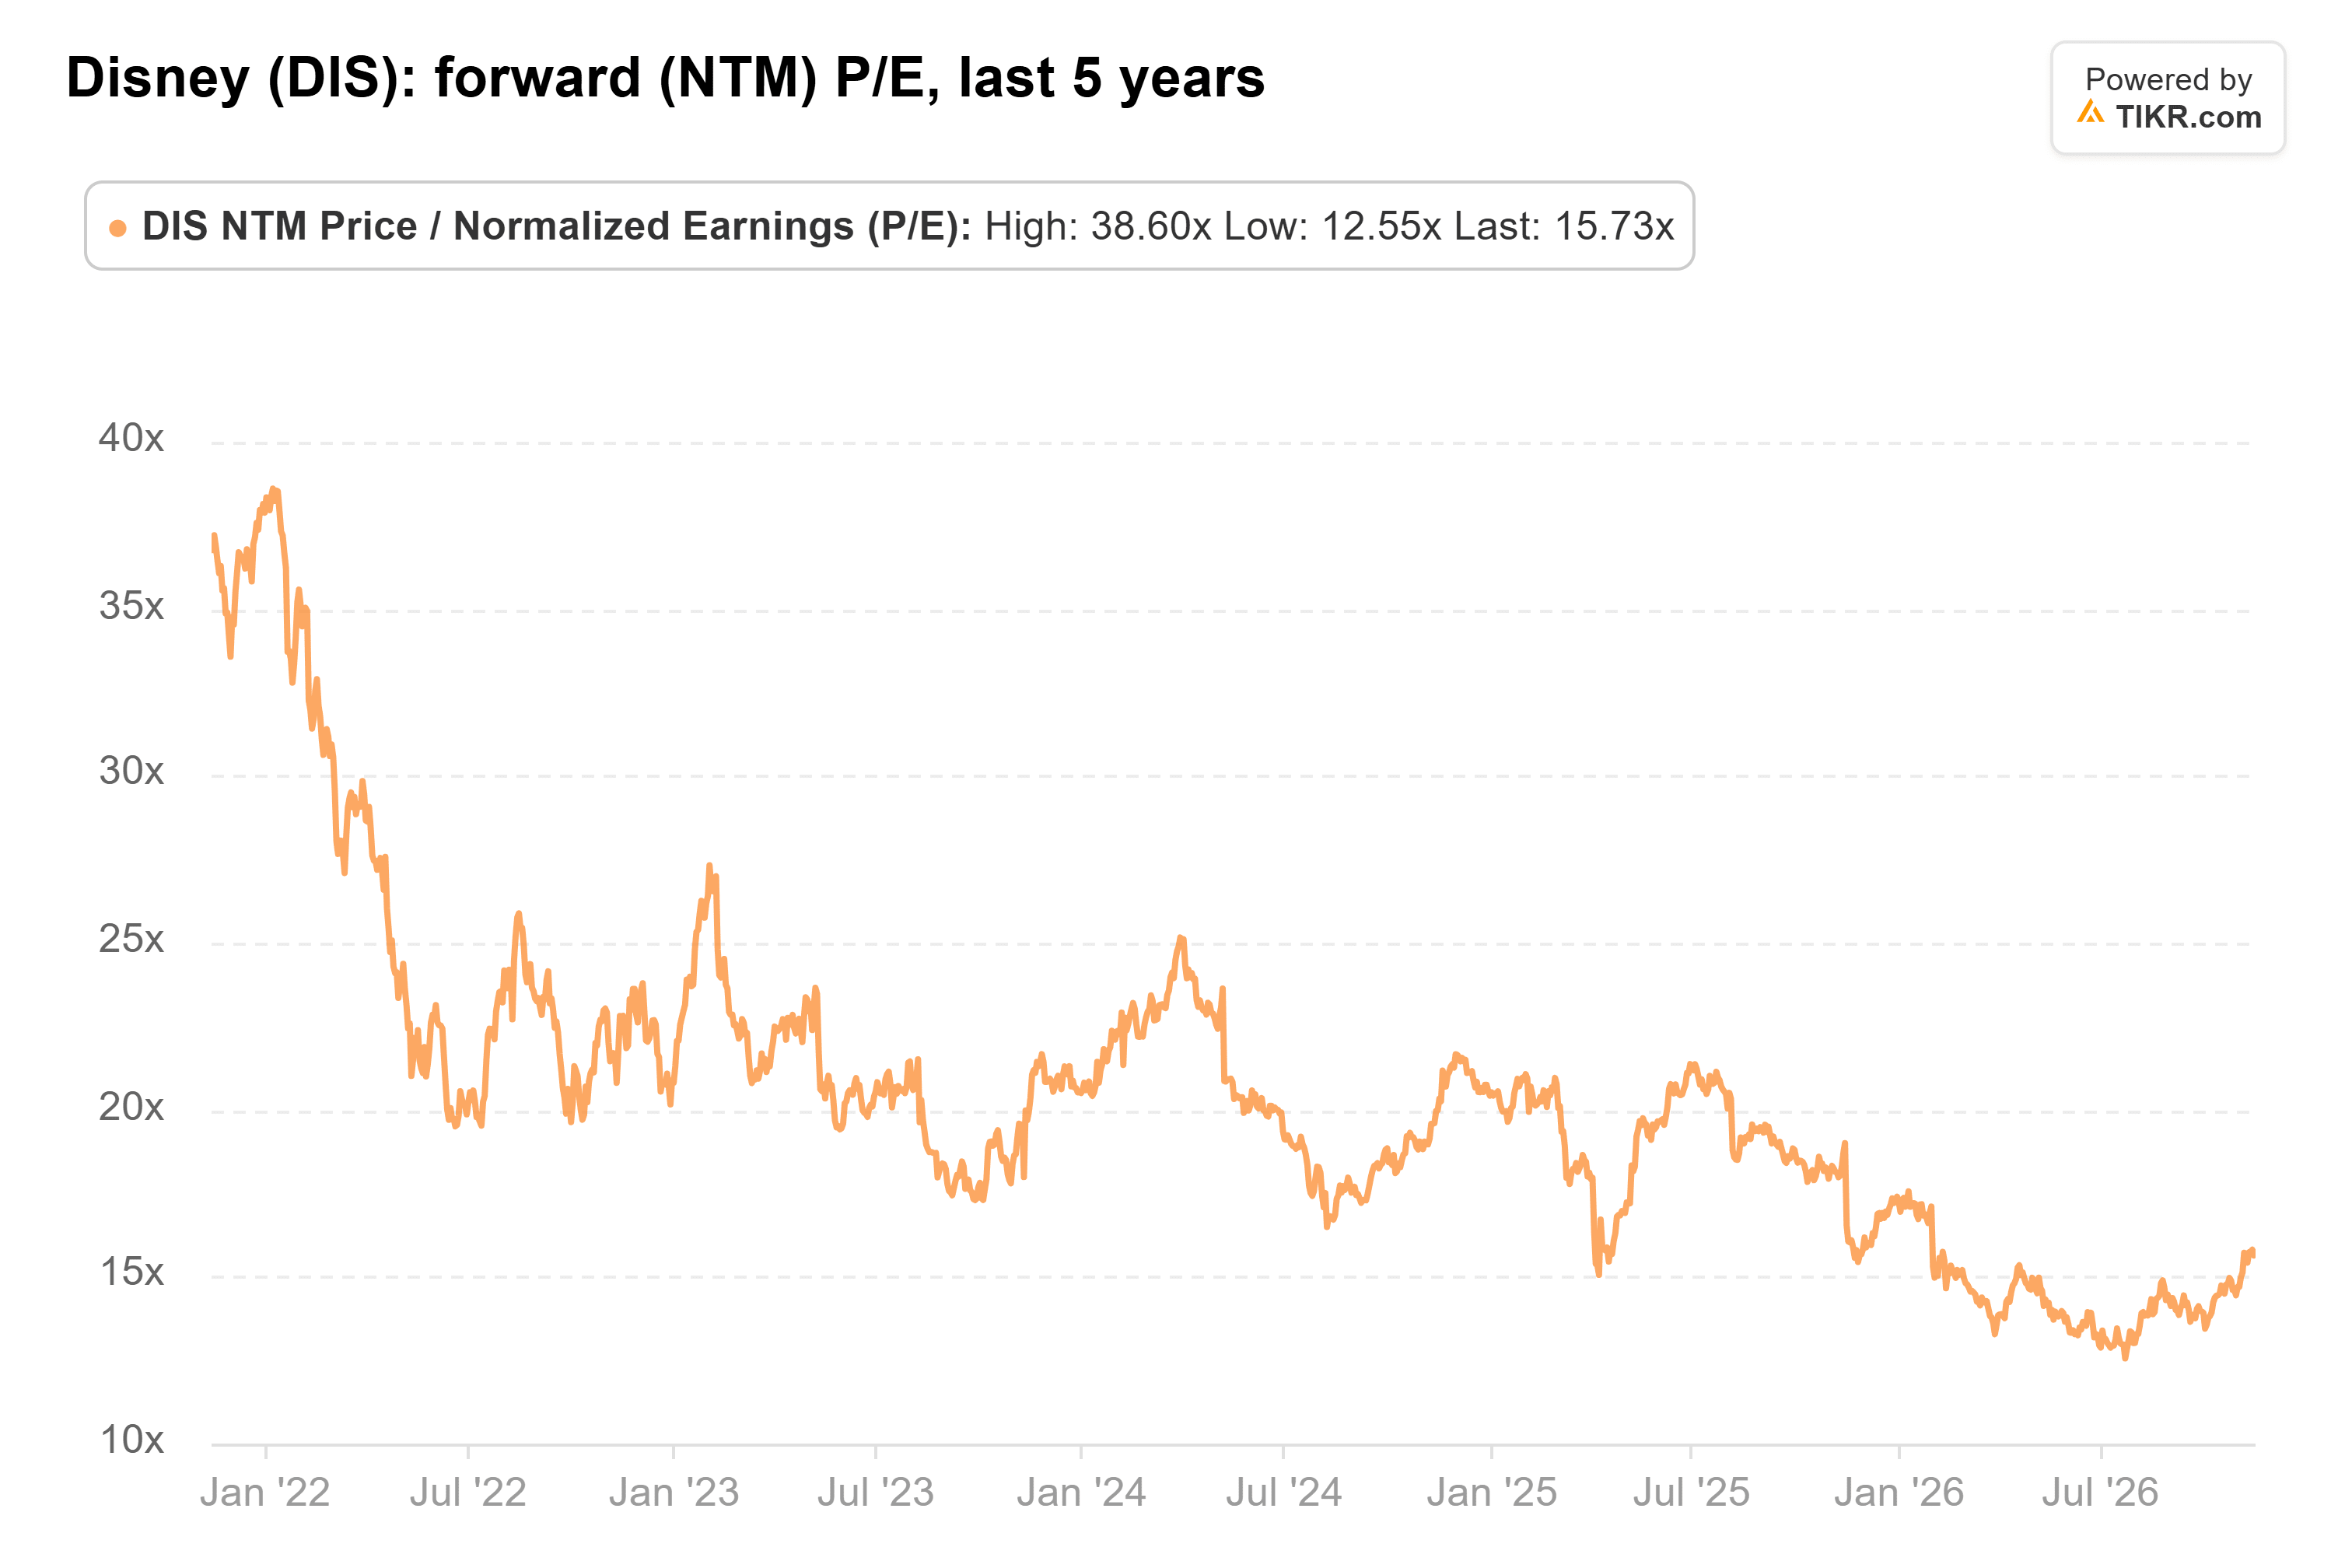
La promessa a doppia cifra è già scontata, il trimestre estivo ha mostrato che il margine può muoversi e 16x non prezza molto oltre i numeri della Street. Ma dopo un rialzo del 29%, una prospettiva che si limita a ripetere le previsioni senza una cifra di risparmio probabilmente restituirebbe parte dei guadagni. Il 17 novembre è il primo test; il rapporto del primo trimestre previsto per inizio febbraio è quello più completo.
Quindi, quanto vale realmente il titolo Disney?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Disney. Parti dalle stime di consenso di Wall Street o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono essere consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!