Punti Chiave
- Apple è il titolo delle Magnificent Seven con le migliori performance quest'anno, e Josh Brown lo definisce "letteralmente il trade dell'anno" mentre gli investitori vendono NVIDIA e i titoli della memoria.
- Le spese in conto capitale di Apple sono scese a $9,0 miliardi nell'anno fiscale 2026, meno del 2% dei ricavi, mentre i suoi pari big tech riversano liquidità nei data center per l'IA.
- Gli investitori pagano 38 volte gli utili forward per quella sicurezza, un pelo sotto il massimo decennale di Apple, mentre gli analisti si aspettano che l'EPS cresca di circa il 5% nell'anno fiscale 2027.
- L'azienda sembra affidabile come sempre, ma a questo multiplo il titolo dipende da una rotazione che potrebbe invertirsi se i titoli dell'hardware per l'IA rimbalzassero.
Ogni volta che il trade sull'IA ha vacillato quest'anno, gli investitori hanno continuato a comprare lo stesso titolo: Apple (AAPL).
È il titolo delle Magnificent Seven con le migliori performance del 2026, e ha continuato a salire mentre gli investitori scaricavano NVIDIA (NVDA) e i titoli della memoria.
Il CEO di Ritholtz Wealth Management, Josh Brown, ha riassunto così il 12 novembre nel Halftime Report:
"Questo è il trade anti-IA tra i big cap tech ed è letteralmente il trade dell'anno."
Il suo ragionamento: gli investitori che vogliono restare nel settore tecnologico senza le oscillazioni del trade sugli hyperscaler scommettono che gli iPhone di Apple venderanno e che l'azienda sarà efficiente. Poi ha indicato lui stesso il problema: "Forse non merita il multiplo a cui sta ora negoziando."
Un Multiplo Quasi Record per una Crescita Più Lenta
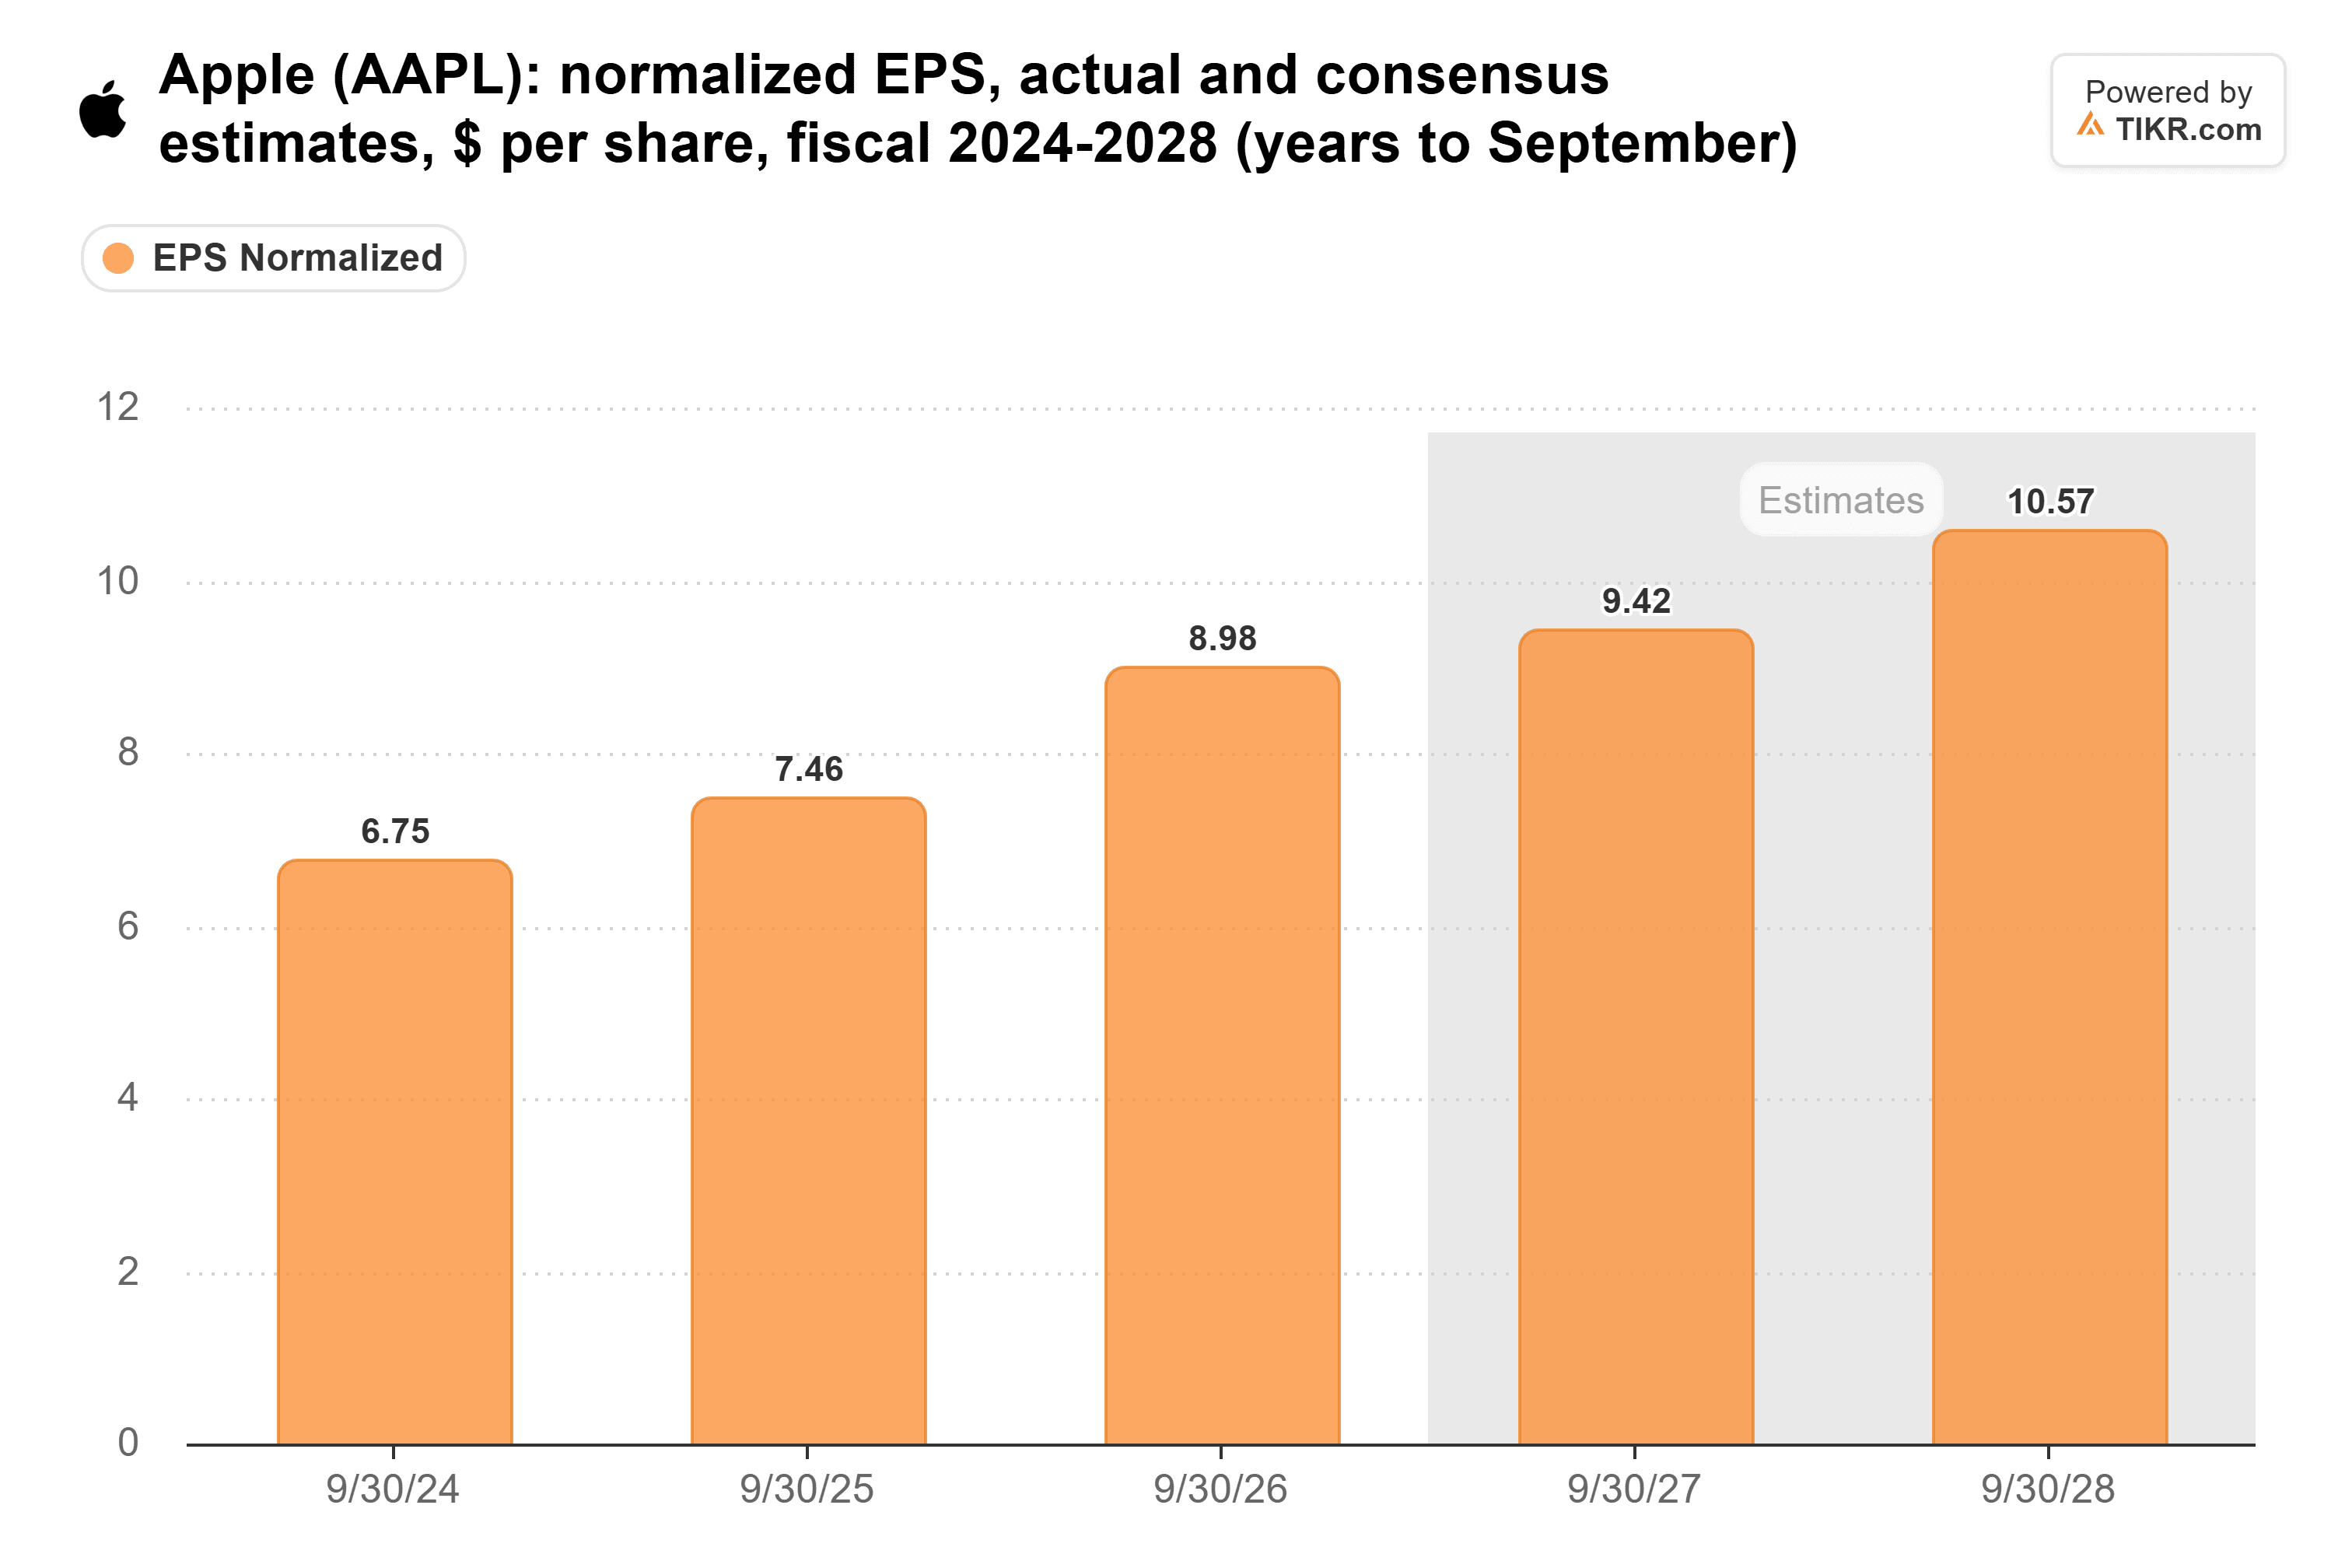
Gli utili di Apple stanno ancora crescendo, solo più lentamente. L'EPS normalizzato è balzato del 20% a $8,98 nell'anno fiscale 2026 (l'anno terminato a settembre). Gli analisti si aspettano una crescita di circa il 5% a $9,42 nell'anno fiscale 2027, poi di circa il 12% a $10,57 nell'anno fiscale 2028.
I costi della memoria sono parte del motivo. Tim Cook, nella sua ultima conference call da CEO a luglio, l'ha definita "un'alluvione secolare sui prezzi della memoria".
Il multiplo è andato nella direzione opposta. Apple negozia a 38 volte gli utili forward, un pelo sotto il massimo decennale raggiunto il 22 ottobre e ben al di sopra della sua media di 25x in quel periodo.
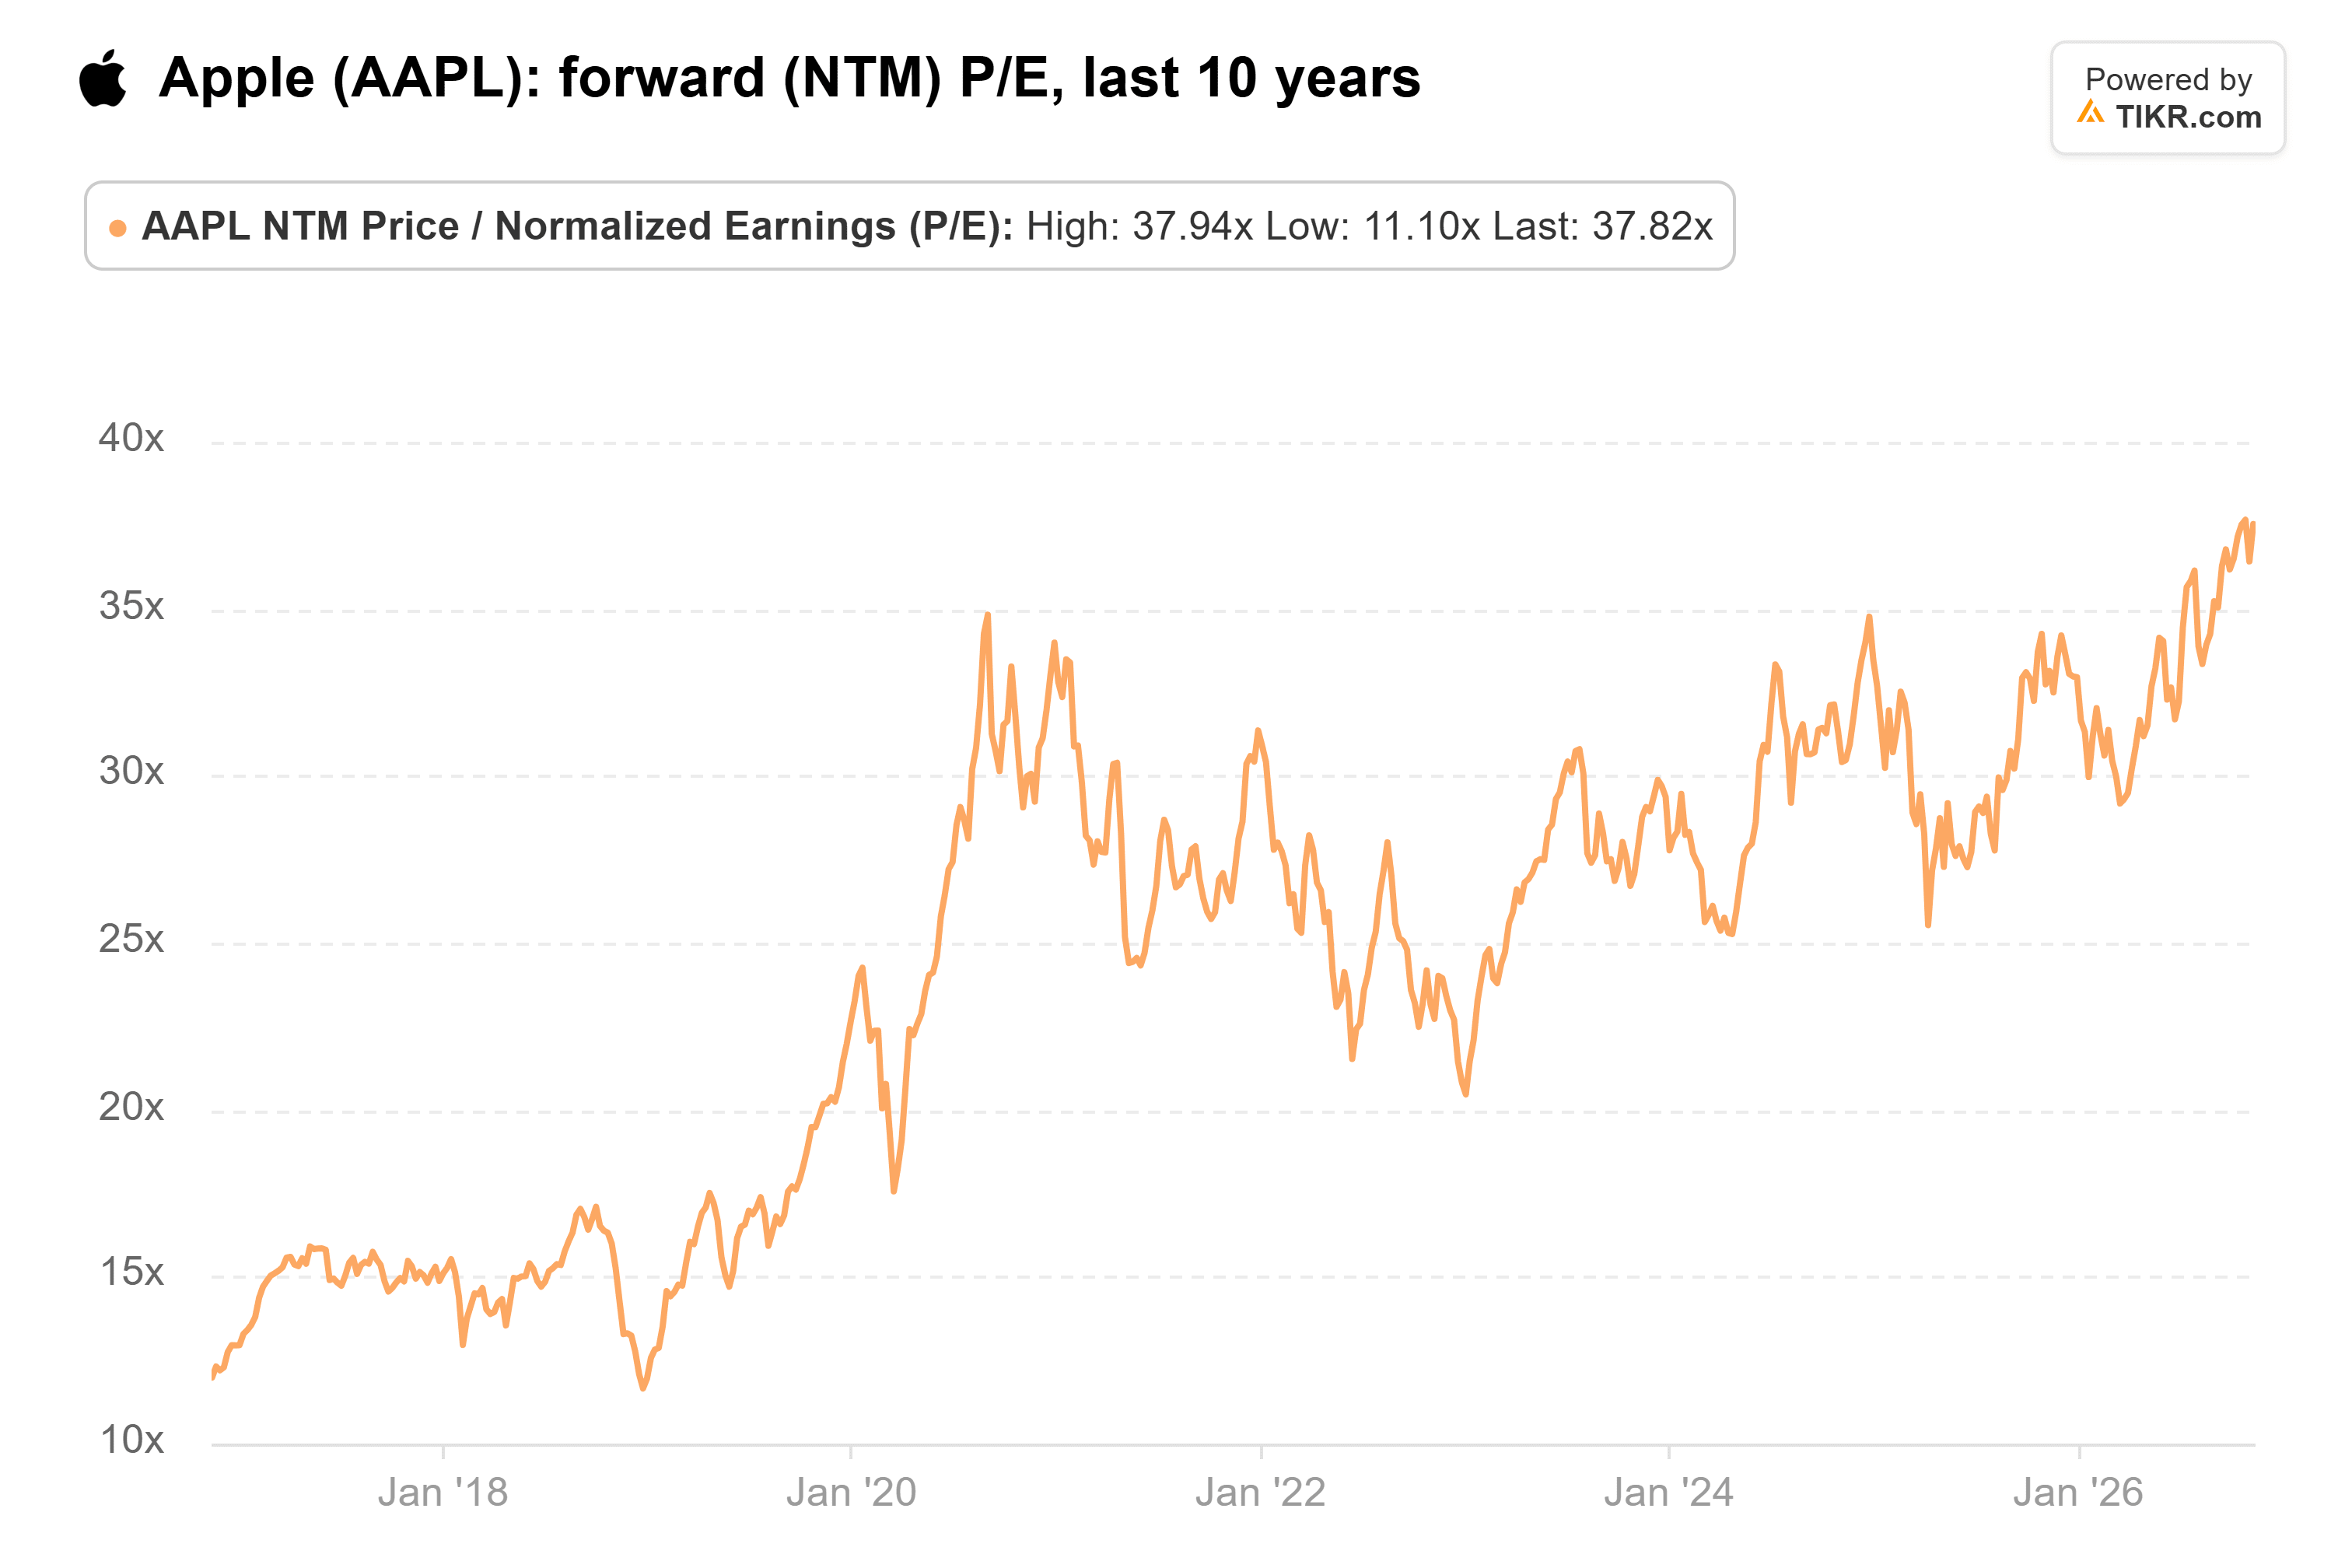
Questo è un prezzo quasi record per una crescita dell'EPS di circa l'8,5% annuo fino all'anno fiscale 2028, più lenta del circa 12% annuo che Apple ha consegnato nei 10 anni fiscali fino al 2025.
Il Capex di Apple è Andato nella Direzione Opposta
Ciò che il premio compra è un'azienda che spende di più in IA mentre spende meno in edifici e attrezzature. Le spese in conto capitale di Apple sono scese del 29% a $9,0 miliardi nell'anno fiscale 2026, il livello più basso in cinque anni e meno del 2% dei ricavi.
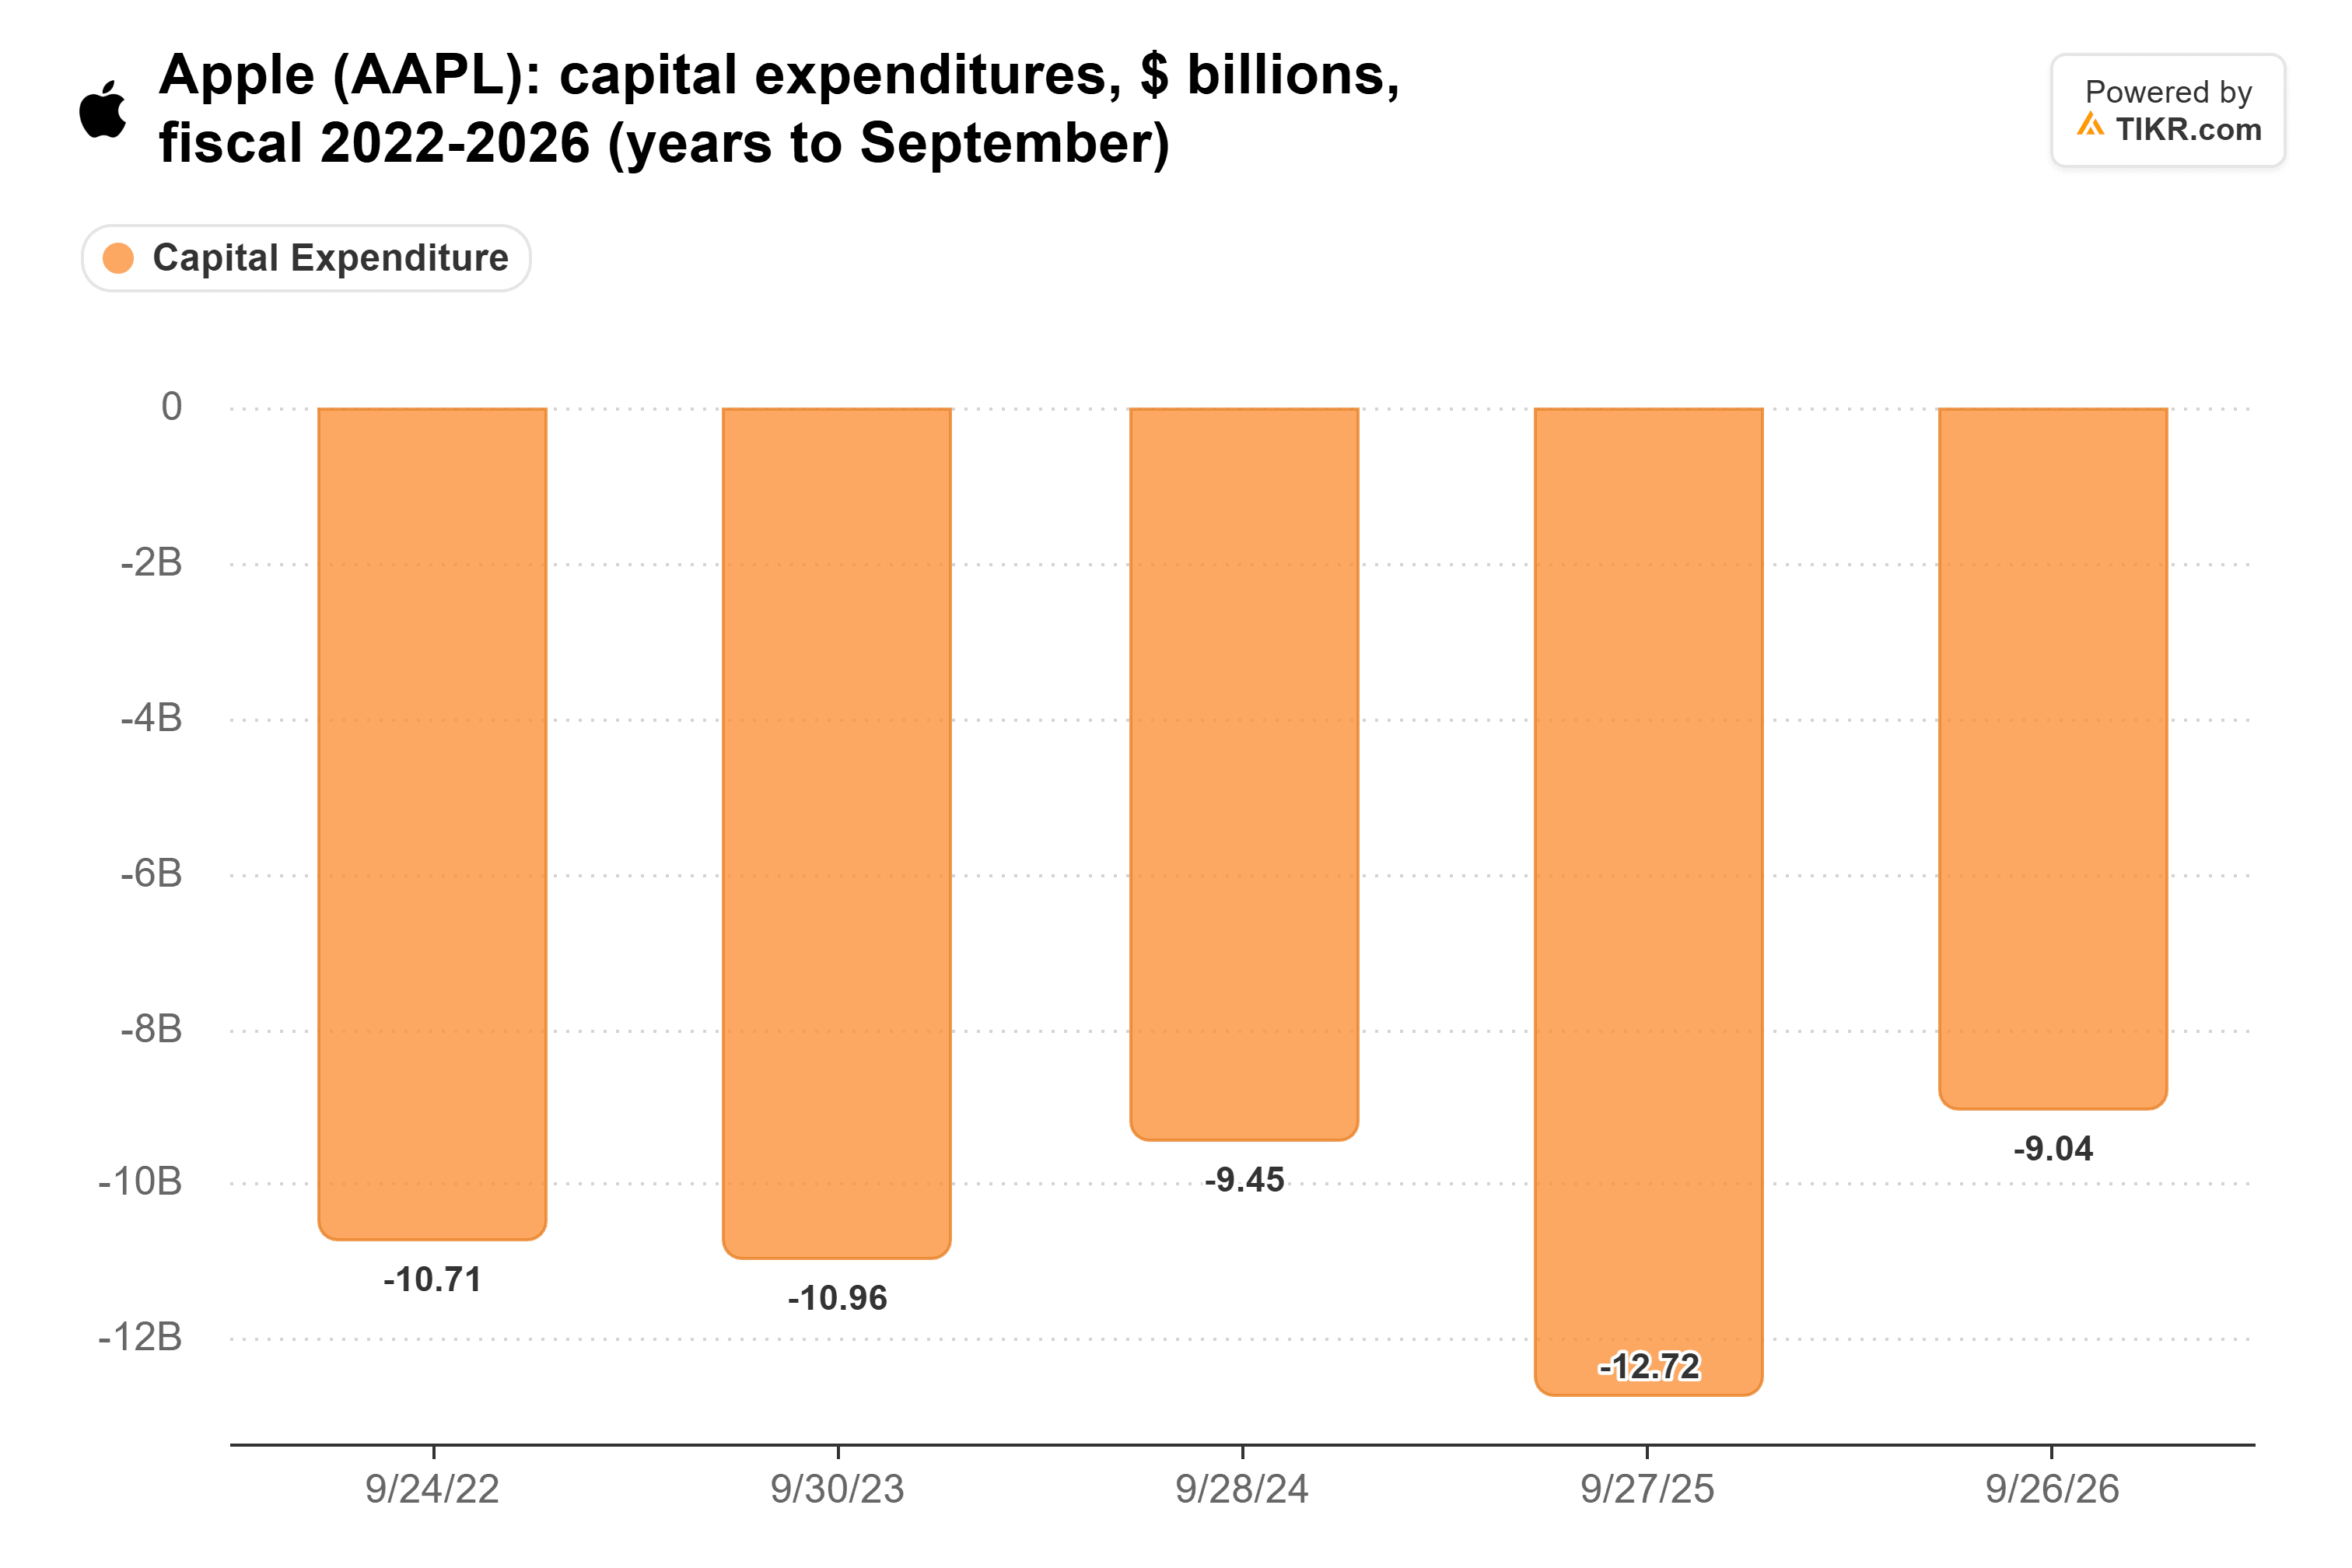
Apple spende ancora in IA. La R&S è aumentata del 32% a $45,8 miliardi, principalmente per costi infrastrutturali più elevati inclusa l'IA, secondo il suo 10-K, e i suoi prossimi modelli di base sono costruiti con il Gemini di Google. Ciononostante, il free cash flow (cash flow operativo meno spese in conto capitale) è aumentato del 38% a $136,1 miliardi. Con il capex in calo, Apple sta aggiungendo molta meno infrastruttura di proprietà che potrebbe deteriorarsi se l'espansione si rivelasse eccessiva.
TIKR Monitora 45 Analisti su Apple. Quanti Dicono "Compra"?
Vedi la ripartizione completa dei rating Buy, Hold e Sell su Apple, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Apple
Perché Non Inseguirei Apple a 38x
Gran parte di quel premio deriva da investitori che scappano da qualcos'altro. Brown ha anche sostenuto che NVIDIA è stata economica per tre anni. Una volta che il trade sull'IA si stabilizzerà, non ci vorrà molto perché quei soldi tornino indietro.
L'attività di Apple è affidabile quanto quella di qualsiasi big tech, ma 38x lascia poco spazio per un anno di utili al 5%. Vorrei che il multiplo tornasse verso la sua media, o che la crescita accelerasse, prima di comprare.
Un forte trimestre natalizio aiuterebbe. UBS si aspetta che i ricavi iPhone del trimestre di dicembre aumentino di quasi il 12% a un record di $95 miliardi, anche con le unità in calo del 3%. Apple dovrebbe comunicare i risultati a fine gennaio.
Quindi Quanto Vale Realmente il Titolo Apple?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Apple. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione dell'azienda. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza di investimento o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!