Key Stats for Caris Life Sciences Stock
- Current Price: $24.58
- Target Price (Mid): ~$25
- Street Target: ~$27
- Street Target (High): ~$36
- Potential Total Return: ~2%
- Annualized IRR: ~0.5% / year
Now Live: Discover how much upside your favorite stocks could have using TIKR’s new Valuation Model (It’s free) >>>
What Happened?
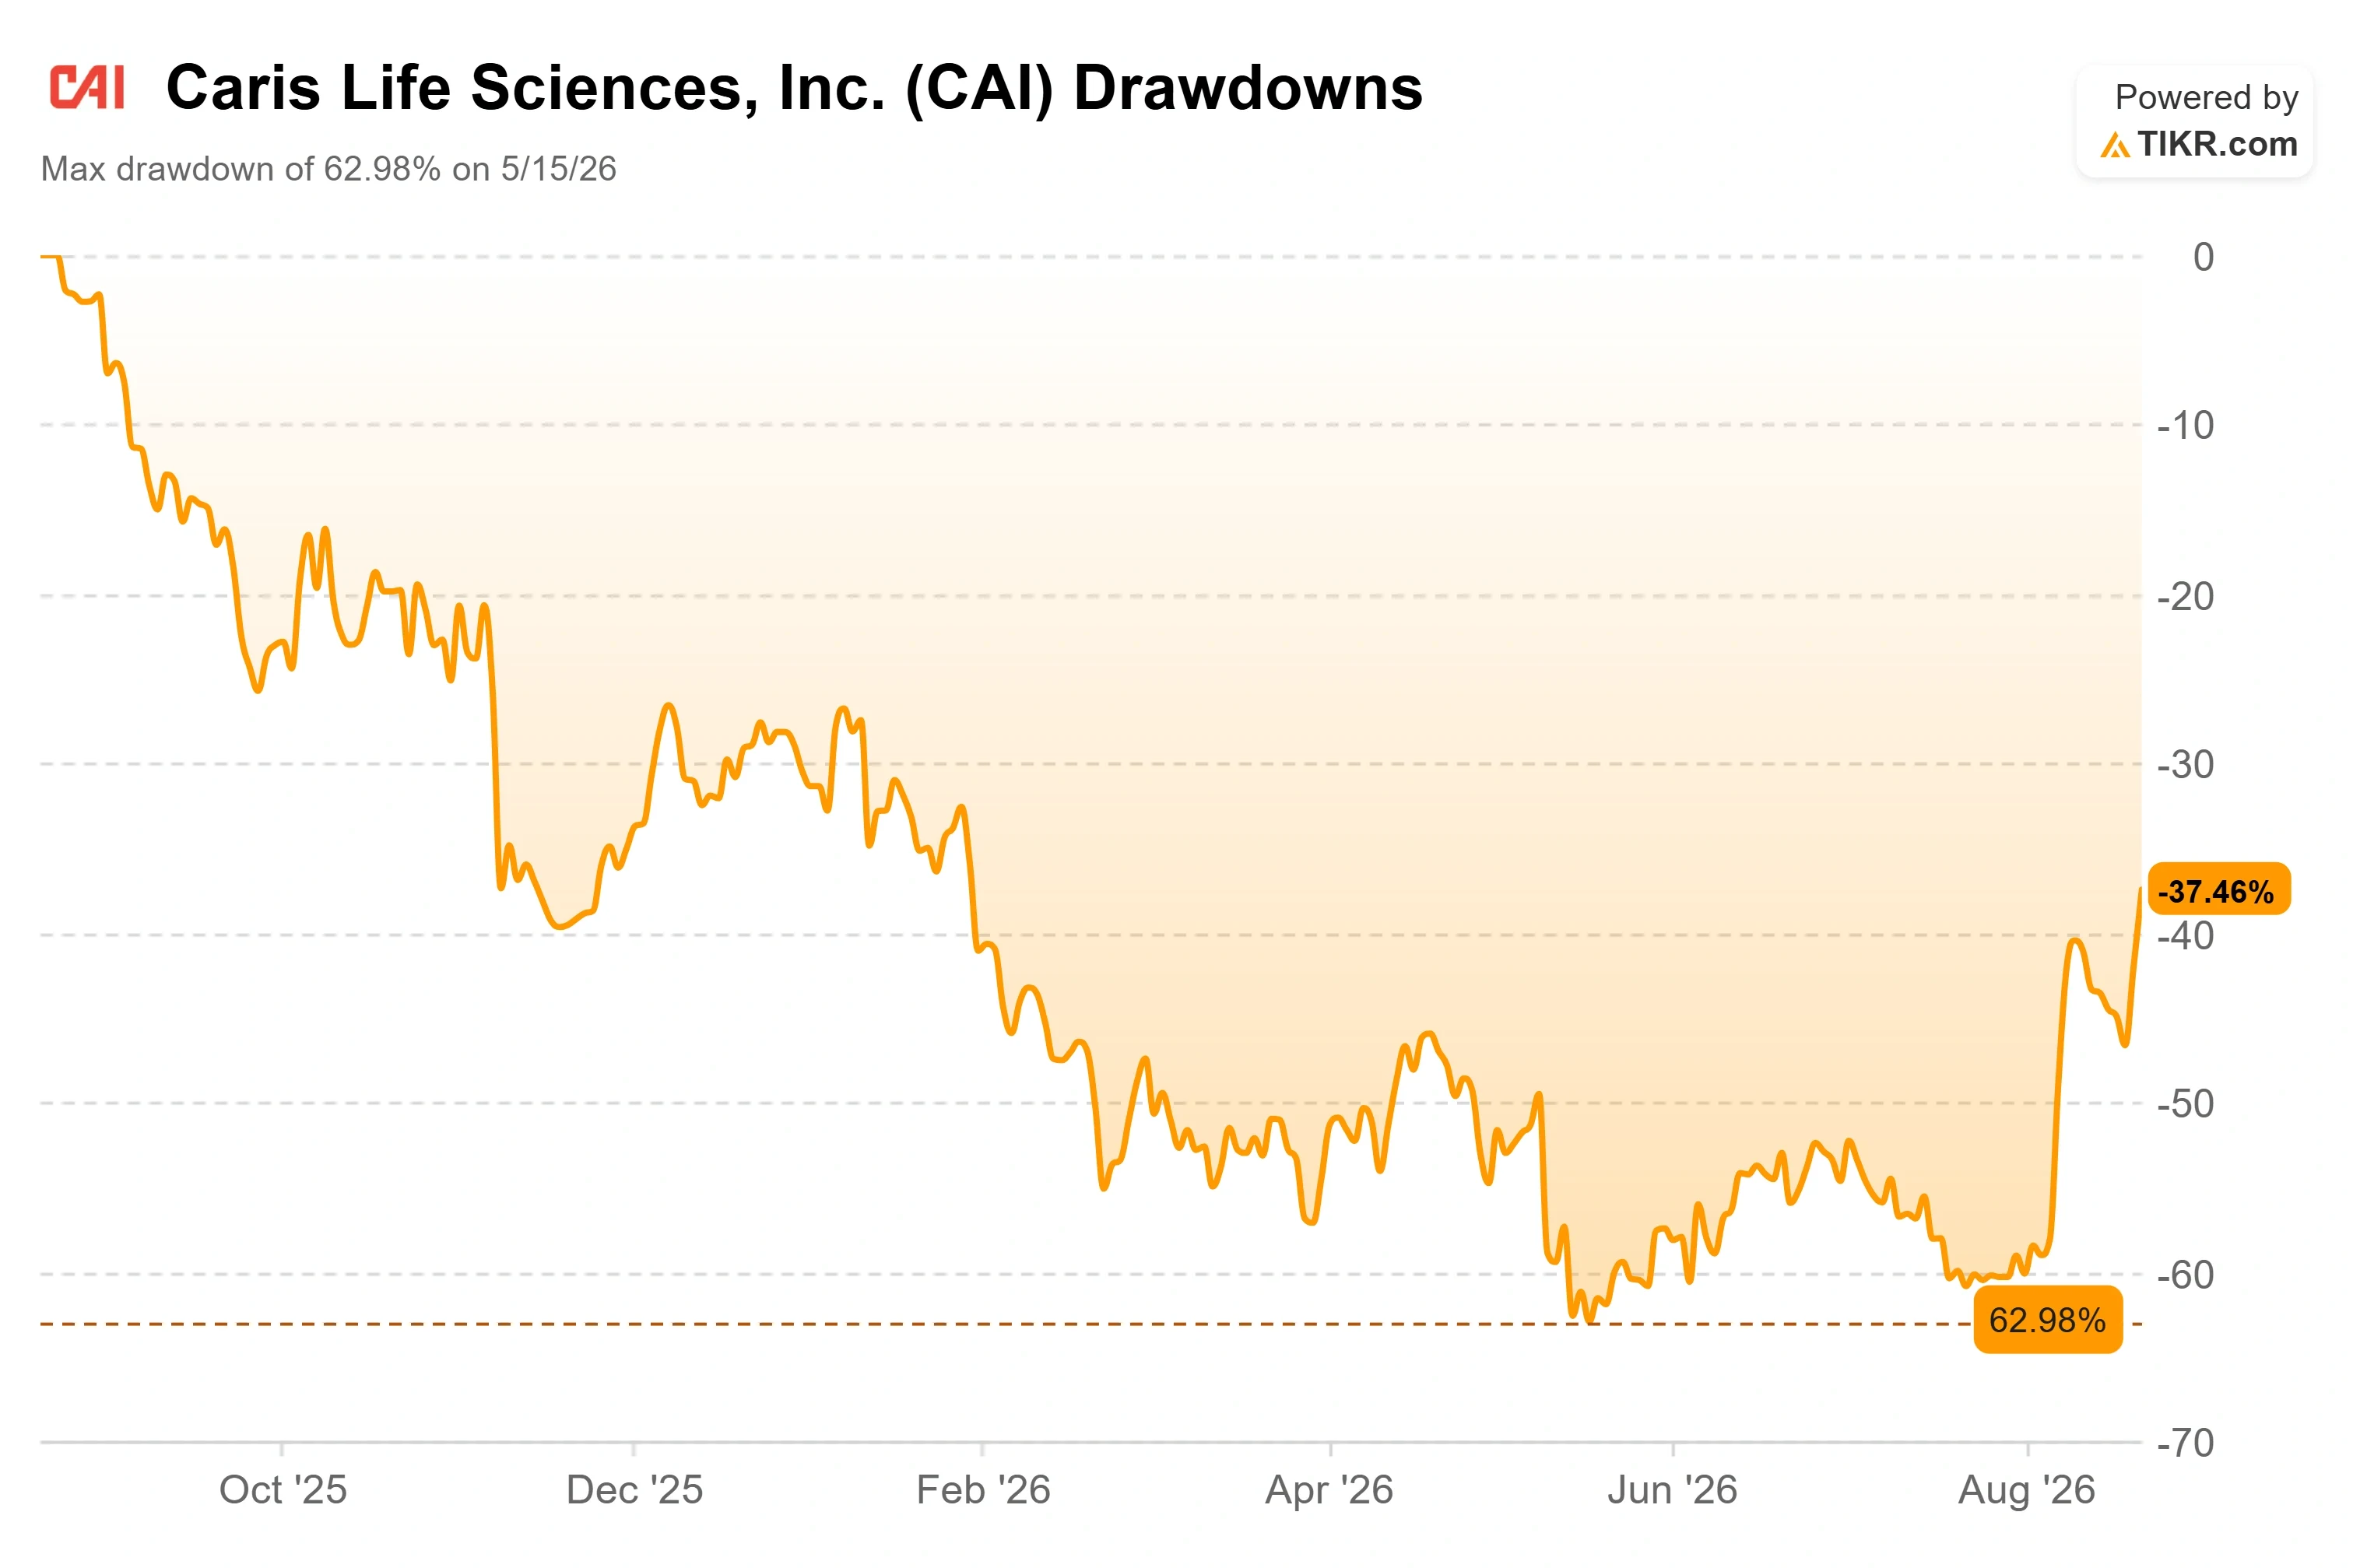
Caris Life Sciences (CAI) ha chiuso a $24.58 il 20 agosto, in rialzo dell'8% sulla giornata e del 73% rispetto al minimo di $14.19 toccato il 15 maggio. Per tutta l'estate, il dibattito era se la vendita fosse andata troppo oltre. Quel dibattito è finito. Il titolo è risalito a circa il 42% al di sotto del suo massimo di $42.50. Ciò che lo ha sostituito è una valutazione più difficile: dopo un secondo trimestre record e un innalzamento delle previsioni, il titolo ha recuperato gran parte del terreno perso, eppure quota ancora al di sotto di dove puntano gli analisti e i fondamentali.
Il rally ha una causa chiara. Il 5 agosto, Caris ha riportato ricavi record e ha innalzato le previsioni per l'intero anno, e il titolo è balzato del 21,58% il giorno successivo. Ciò che non è stato scontato, e di cui tratta il resto di questo articolo, è una leva sui margini che il management ha descritto nella conference call, ma che non è ancora stata incorporata nei risultati riportati.
Un Trimestre Record Che Ha Ripristinato l'Azienda, Non Solo il Titolo
I dati del 5 agosto sono stati solidi su tutta la linea. I ricavi sono cresciuti del 45% su base annua a $263,71 milioni, superando il consenso di quasi l'11%, trainati dai ricavi del profilo molecolare in aumento del 55%. Il management ha innalzato le previsioni per l'intero anno a un intervallo compreso tra $1,03 miliardi e $1,04 miliardi, e Caris ha riportato il suo quinto trimestre consecutivo di EBITDA rettificato e flusso di cassa libero positivi.
Caris ha completato circa 59.200 casi clinici, in aumento del 18% su base annua e del 12% sequenziale, il suo più grande incremento sequenziale di casi mai registrato, poiché il test Caris Assure basato sul sangue è cresciuto del 50% su base annua. Ciò è avvenuto dopo una riorganizzazione della forza vendite nel primo trimestre che ha interrotto brevemente i volumi, quindi la riaccelerazione è importante: suggerisce che l'interruzione è alle spalle dell'azienda piuttosto che persistere. Il prezzo medio di vendita clinico misto ha superato i $3.850, un record.
Anche dopo il rally, il titolo non sembra caro rispetto ai pari sui ricavi. Caris quota a 5,94x i ricavi dei prossimi dodici mesi, al di sotto di Natera a 14,74x e GRAIL a 13,59x, e leggermente al di sopra di Veracyte a 4,69x. Il premio rispetto a Veracyte si adatta a un'azienda in crescita più rapida e con margini lordi più elevati; lo sconto rispetto alle altre due riflette la loro più lunga esperienza di rimborso nella biopsia liquida. In termini di ricavi, il multiplo di valutazione è prezzato per una solida azienda in crescita, non per una eccessivamente estesa.
Vedi stime storiche e forward per il titolo Caris Life Sciences (È gratis!) >>>
La Leva sui Margini Che il Mercato Non Ha Ancora Scontato
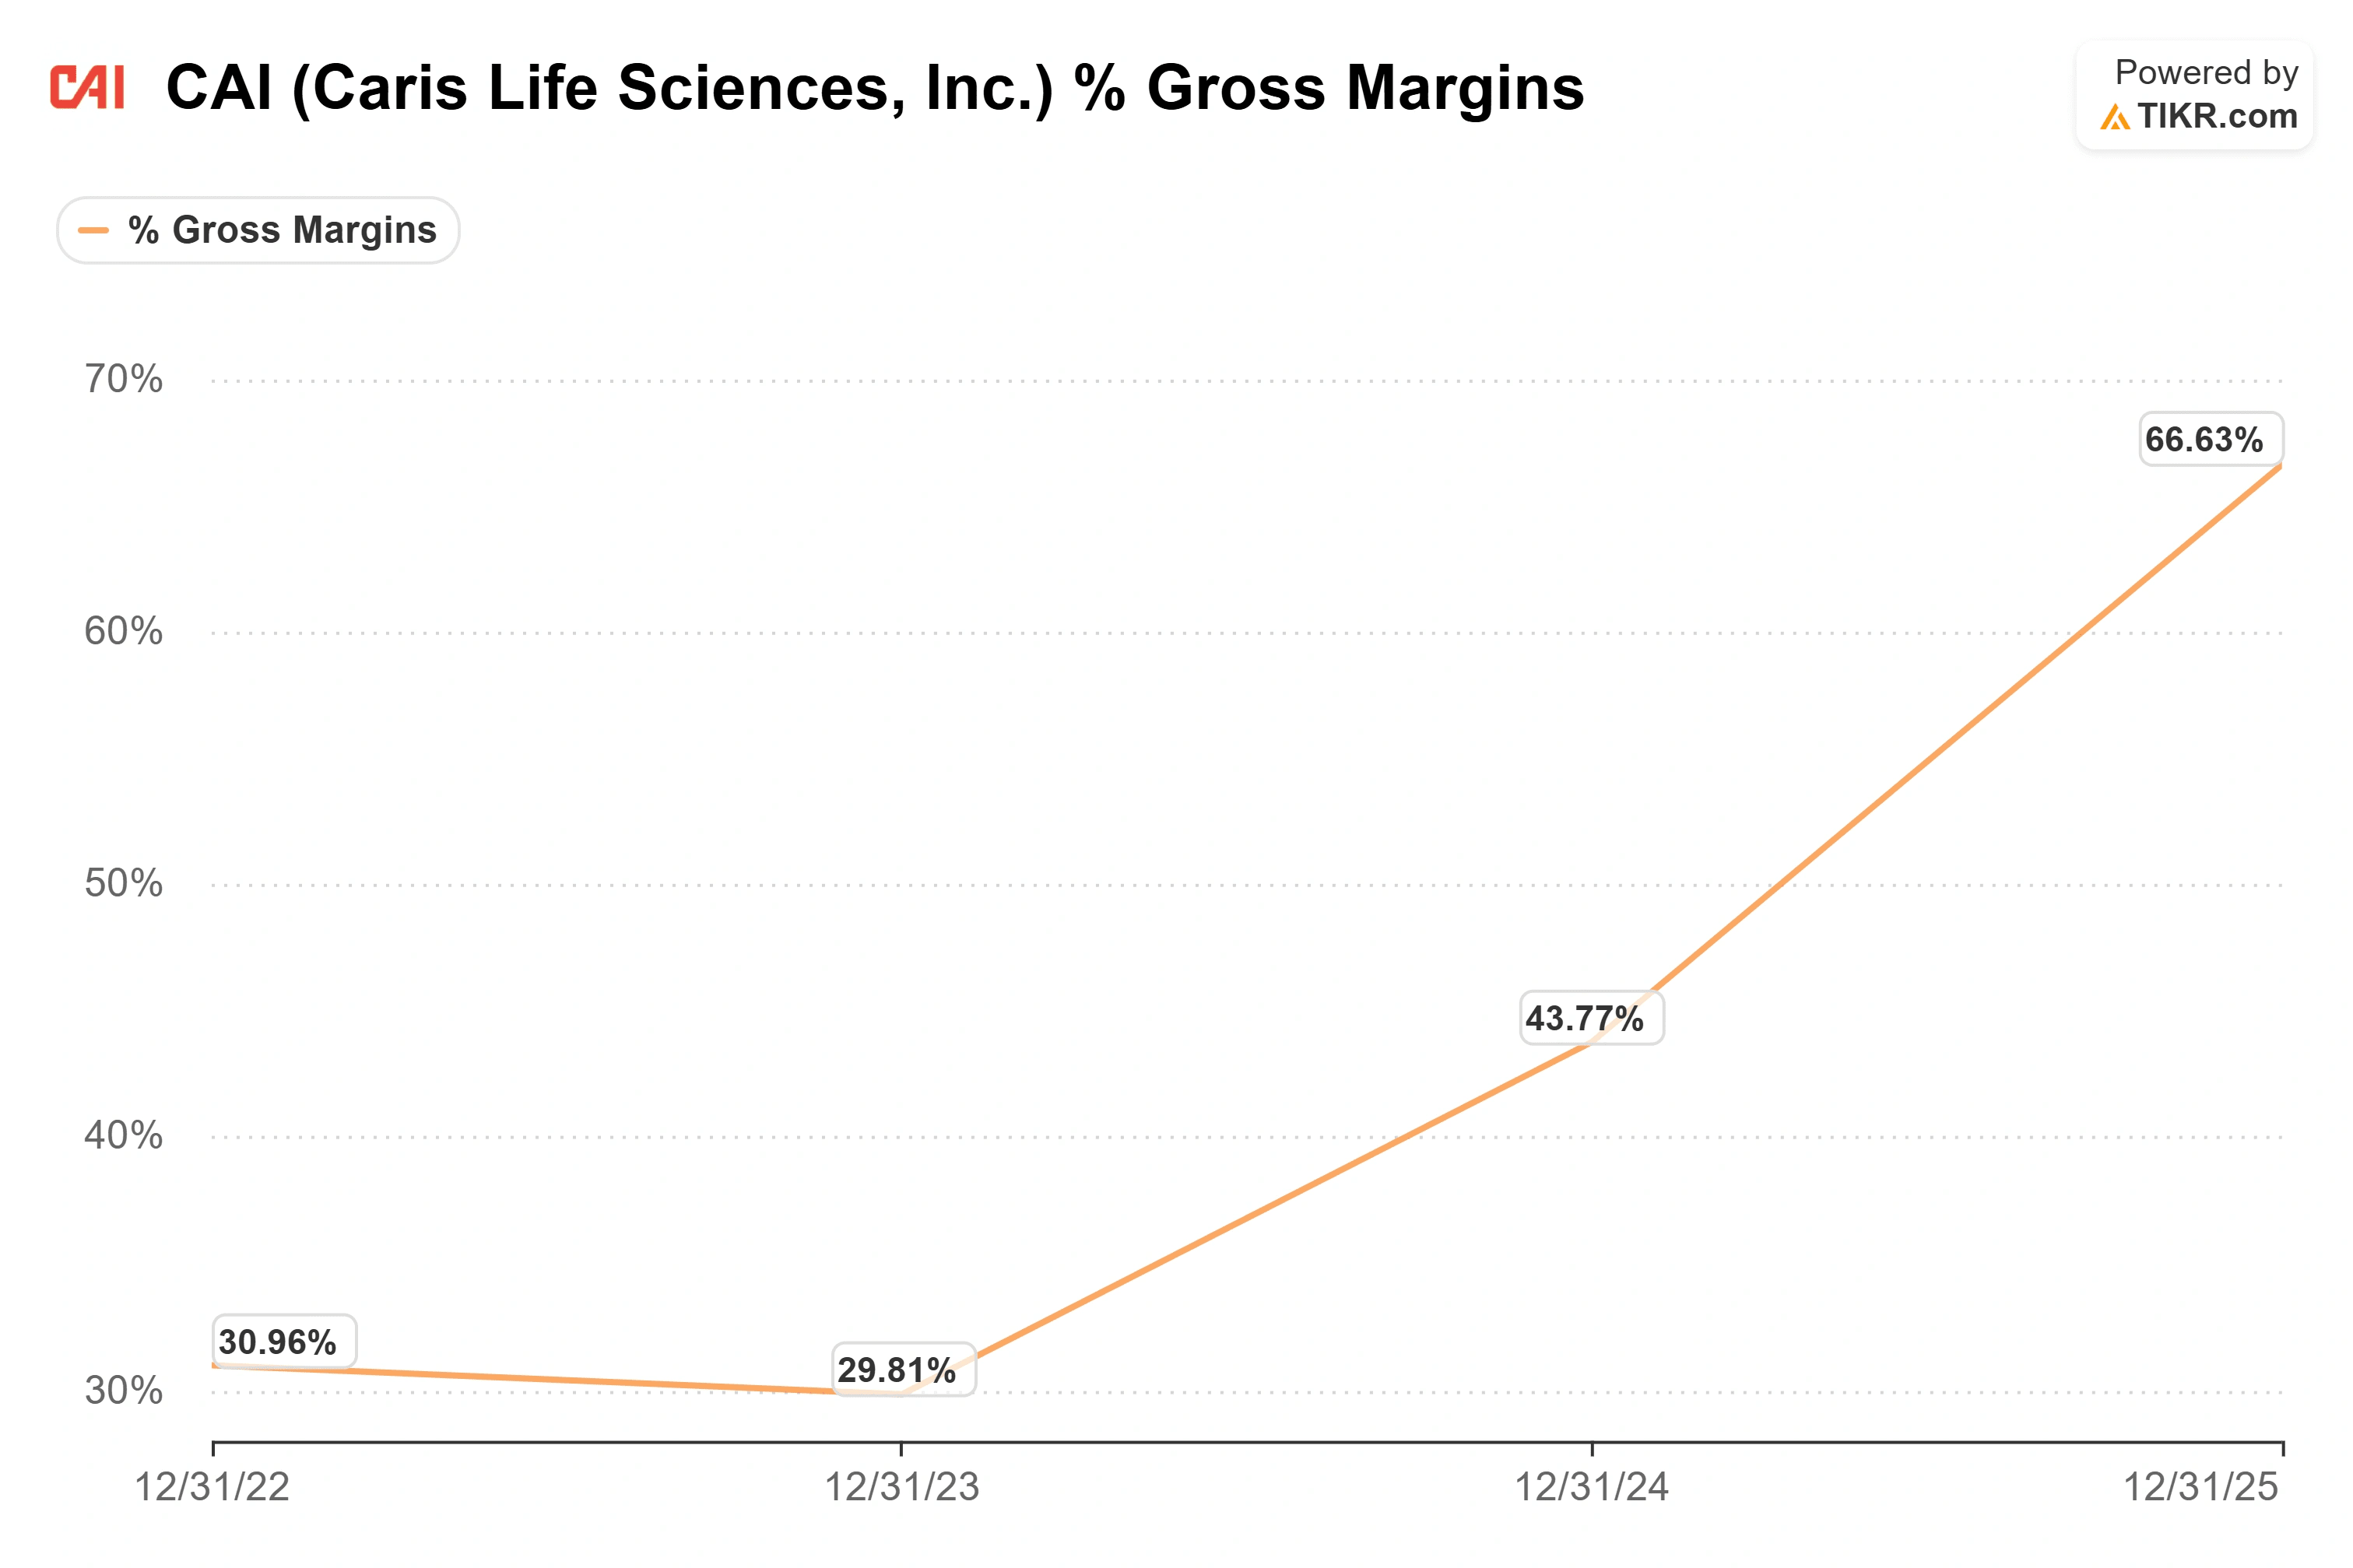
Se c'è un potenziale rialzista da questo livello, la fonte più sottovalutata è il costo, non solo la crescita. Il margine lordo GAAP ha già raggiunto il 68%, in aumento rispetto al 63% di un anno fa, ma il management è stato esplicito nel dire che non sta ancora ottimizzando per il margine. Il CFO Luke Power ha inquadrato la filosofia direttamente: l'azienda esegue i suoi test "più in profondità, non più a buon mercato", scegliendo di aggiungere contenuti di sequenziamento piuttosto che ridurre i costi, "prima di iniziare effettivamente a comprimerli". Ciò significa che l'attuale margine lordo negli alti anni '60 è un minimo che il management ha scelto, non un tetto che l'azienda ha raggiunto.
Il presidente David Spetzler ha dichiarato che due nuovi fornitori di sequenziamento sono entrati nel mercato contro il concorrente di lunga data, con una produttività significativamente più alta e costi inferiori, il che "crea l'opportunità di aumentare la nostra capacità e diminuire il nostro costo del venduto contemporaneamente". Un prezzo medio di vendita clinico misto superiore a $3.850, un record, sta salendo allo stesso tempo. Un prezzo in aumento contro un costo unitario in calo è la combinazione che espande il margine lordo su cui un acquirente a 86x gli utili conta implicitamente. È reale, e non è ancora nei numeri riportati.
Vedi come Caris Life Sciences si comporta rispetto ai suoi pari su TIKR (È gratis!) >>>
Analisi del Modello Avanzato TIKR
- Current Price: $24.58
- Target Price (Mid): ~$25
- Potential Total Return: ~2%
- Annualized IRR: ~0.5% / year
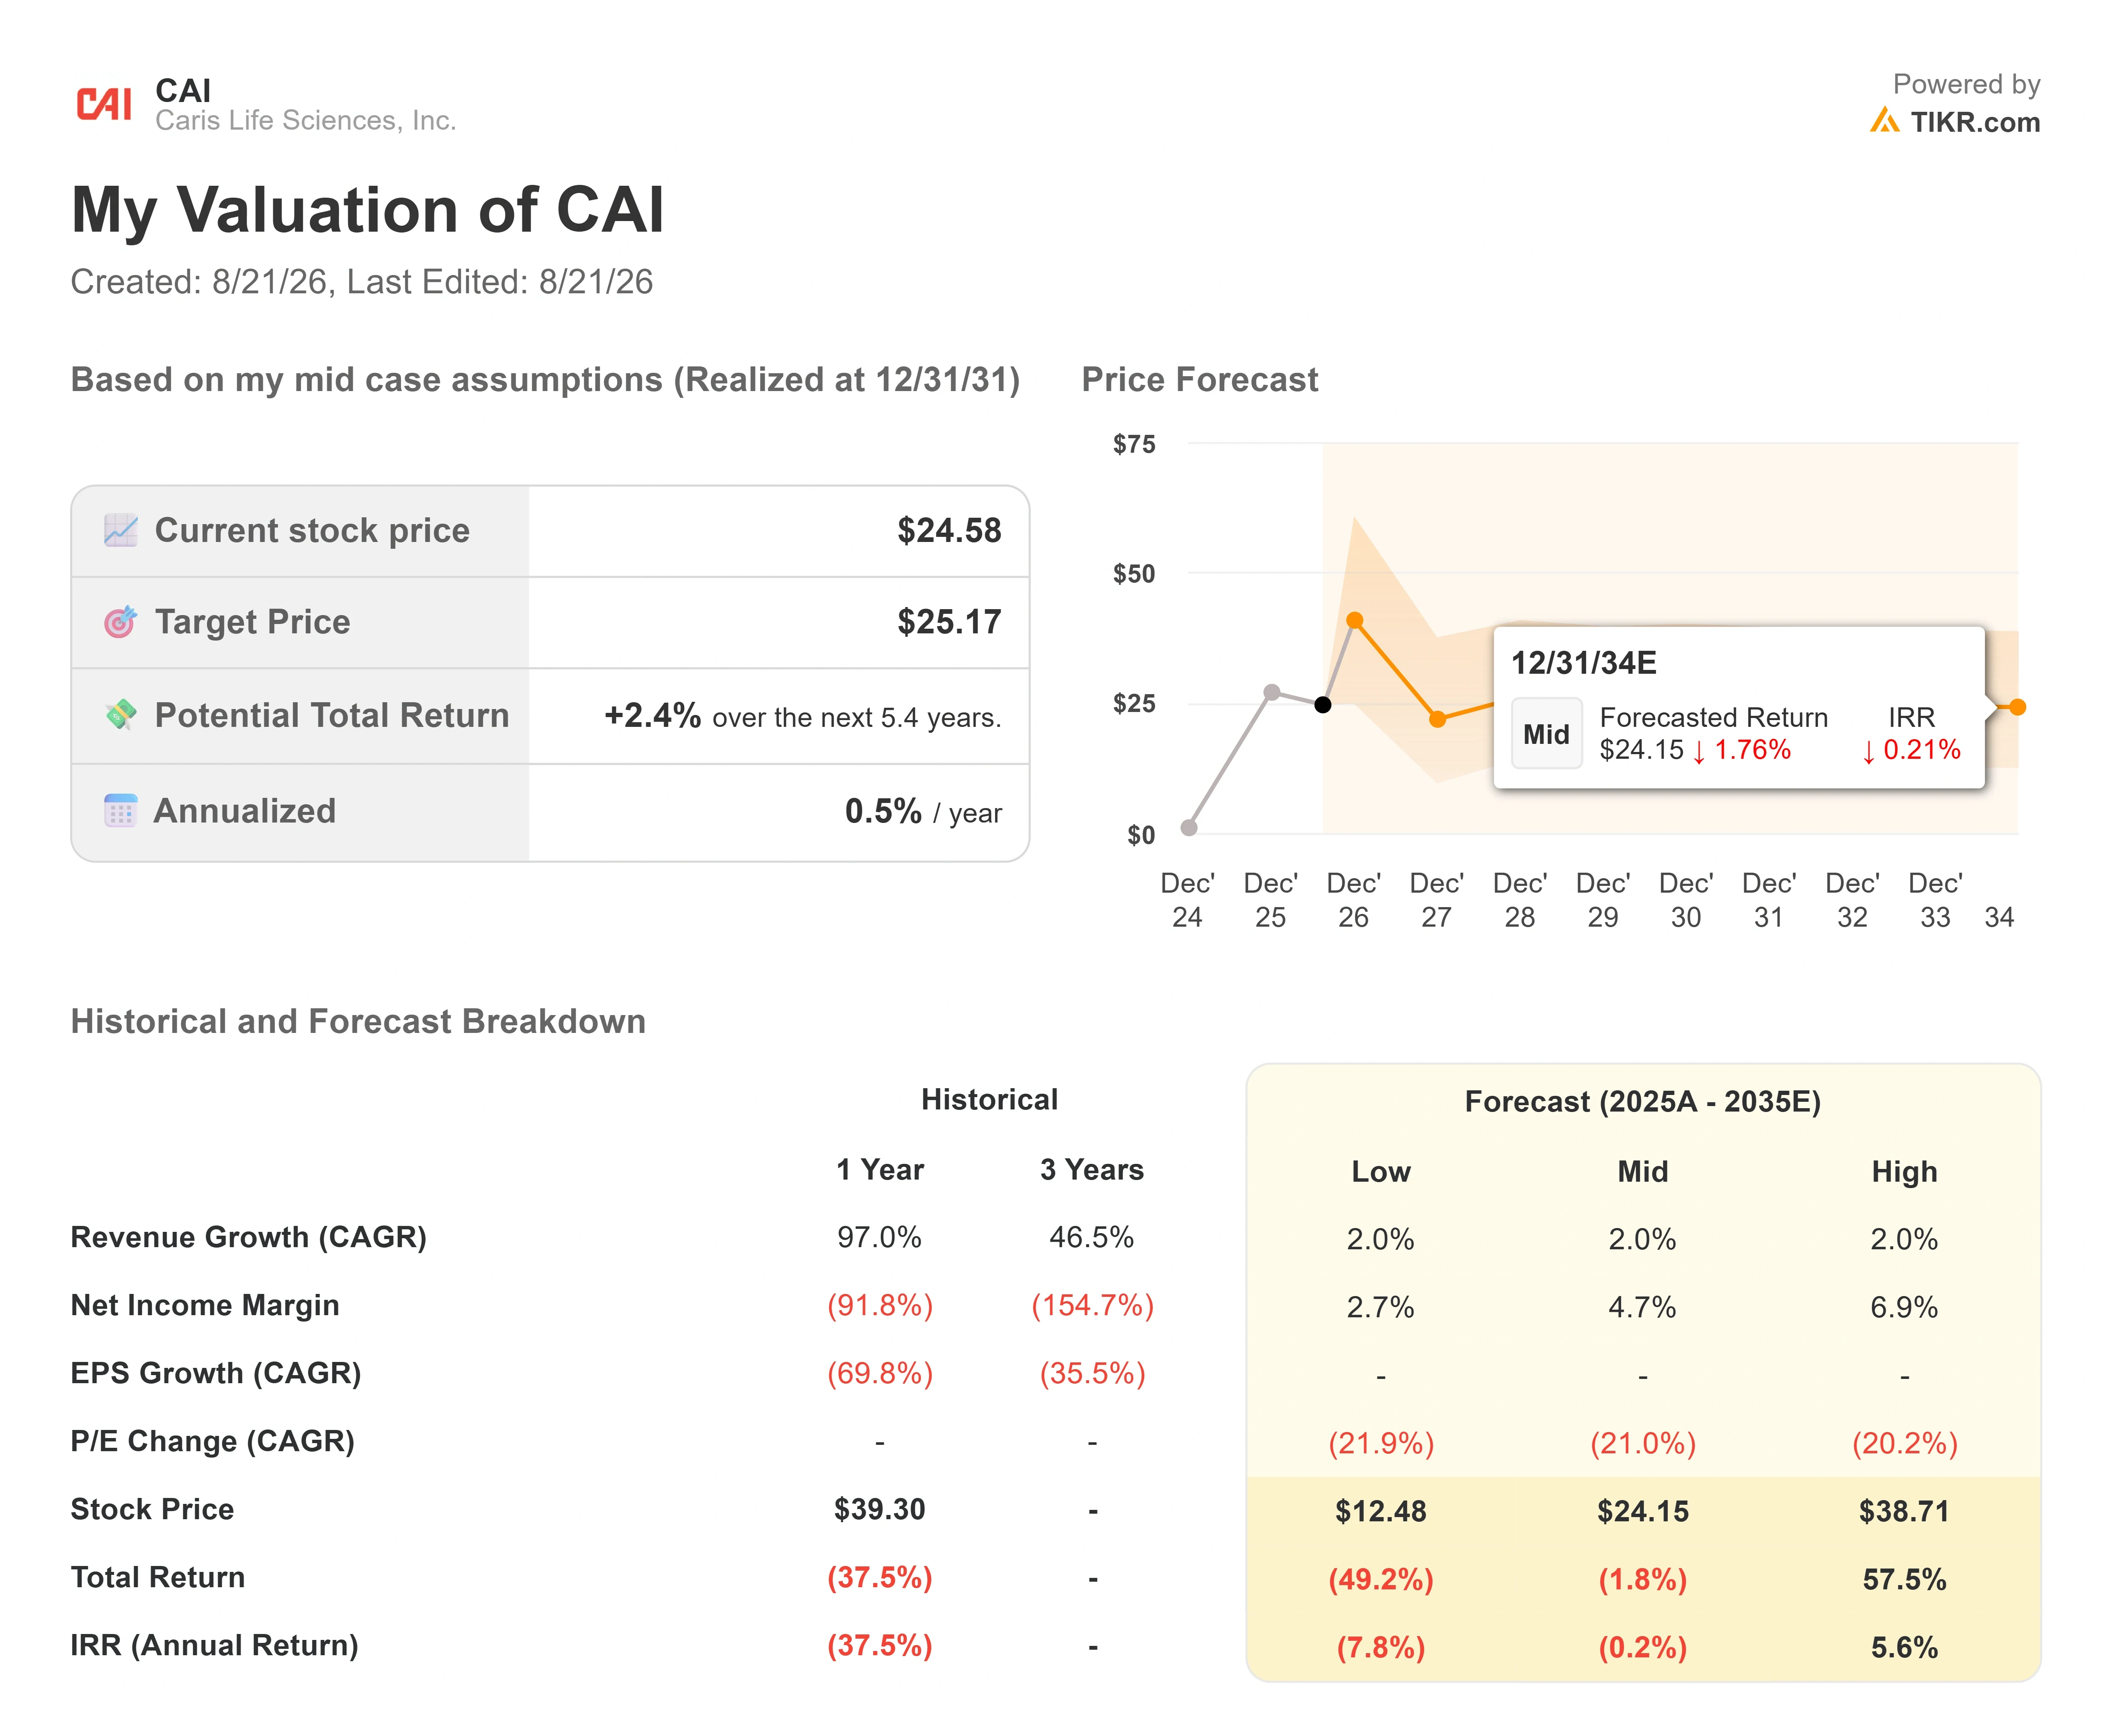
I due driver di ricavi che portano qualsiasi potenziale rialzista sono gli stessi due che hanno trainato il Q2: la continua crescita del volume di casi clinici, prevista a circa il 20% per il business di selezione della terapia, e ulteriori guadagni sul prezzo medio di vendita man mano che test più recenti come ChromoSeq e Caris Assure aggiungono vite coperte. Il driver dei margini è la leva sui costi "più in profondità, non più a buon mercato", la durabilità del margine lordo negli alti anni '60 con spazio per espandersi man mano che i nuovi fornitori di sequenziamento riducono il COGS. Il rischio principale è la valutazione stessa: a 86x gli utili forward, il modello mostra quasi nessun cuscinetto, quindi qualsiasi scivolamento nel volume o nel prezzo medio di vendita comprime rapidamente il multiplo.
La più grande fonte di opzionalità al di fuori del modello è Caris Detect, il test di rilevamento precoce multi-cancro lanciato a giugno, che il management esclude dalle previsioni finché non avrà una storia di volumi pagati. Lo scenario rialzista è che Detect converta la sua domanda iniziale, e che l'aggiornamento dei prezzi PAMA di settembre e l'approvazione pendente dello Stato di New York per i test del sangue, nessuno dei quali è nel modello, aumentino il prezzo medio di vendita e il volume sufficientemente da portare il titolo oltre il target medio di $27 verso il target alto. Lo scenario ribassista è che il titolo abbia anticipato una storia di margini ancora agli inizi e si fermi vicino al prezzo odierno.
Conclusione
Il catalizzatore da monitorare sono gli utili del Q3 2026, previsti intorno ai primi di novembre in base alla cadenza precedente. Il volume di casi clinici decide la prima metà: il management prevede una crescita di circa il 20%, arrivando vicino a 61.000-62.000 casi, quindi un chiaro superamento viene letto come il fattore a favore della riorganizzazione ancora in costruzione, e una delusione viene letta come un suo affievolimento. La seconda metà è il prezzo. L'aggiornamento PAMA di settembre e qualsiasi approvazione dello Stato di New York si rifletterebbero nel prezzo medio di vendita e nelle vite coperte prima di apparire nelle previsioni. Il titolo ha già recuperato gran parte del suo declino, quindi la prossima fase deve provenire dai fondamentali che fanno il lavoro che il rimbalzo ha fatto questa estate.
Dovresti Investire in Caris Life Sciences?
L'unico modo per saperlo davvero è guardare i numeri tu stesso. TIKR ti dà accesso gratuito agli stessi dati finanziari di qualità istituzionale che gli analisti professionisti usano per rispondere esattamente a quella domanda.
Apri Caris Life Sciences e vedrai anni di dati finanziari storici, ciò che gli analisti di Wall Street si aspettano per ricavi e utili nei trimestri futuri, come si sono mossi i multipli di valutazione nel tempo e se i target price sono in tendenza al rialzo o al ribasso.
Puoi creare una watchlist gratuita per tracciare Caris Life Sciences insieme a ogni altro titolo nel tuo radar. Nessuna carta di credito richiesta. Solo i dati di cui hai bisogno per decidere tu stesso.
Analizza Caris Life Sciences su TIKR Gratis →
Alla Ricerca di Nuove Opportunità?
- Scopri quali titoli stanno acquistando gli investitori miliardari così puoi seguire il denaro intelligente.
- Analizza i titoli in appena 5 minuti con la piattaforma all-in-one e facile da usare di TIKR.
- Più rocce capovolgi... più opportunità scoprirai. Cerca oltre 100K titoli globali, i portafogli dei principali investitori globali e altro con TIKR.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento del TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie aziendali recenti o aggiornamenti importanti. TIKR non ha posizioni in alcun titolo menzionato. Grazie per la lettura e buoni investimenti!