Punti Chiave
- Le azioni di Broadcom sono scese dell'11% oggi mentre Anthropic ha ceduto gran parte del rialzo post-IPO. Broadcom si aspetta che Anthropic sia il suo più grande cliente di chip AI personalizzati nel 2027.
- Broadcom garantisce fino a circa $29 miliardi di leasing legati ad Anthropic, più dei suoi $24.0 miliardi di cassa, ma Anthropic ha appena raccolto $81.3 miliardi nella sua IPO.
- I ricavi legano le due società più strettamente della garanzia, e TSMC e Amazon hanno i loro soldi in gioco su Anthropic.
- Broadcom scambia al di sotto del suo multiplo medio quinquennale, e il suo report del 9 dicembre è la vera prova.
Broadcom (AVGO) è crollata dell'11% oggi, e la società al centro del suo piano di crescita è una delle ragioni principali. Anthropic (ANT) è scesa del 10% nel suo secondo giorno di negoziazione e ha ceduto gran parte del record del debutto di giovedì.
Anthropic ha fissato il prezzo della sua IPO a $83 per azione e ha aperto giovedì a $111.50, quindi scambia ancora sopra il prezzo dell'IPO. Taiwan Semiconductor (TSM) è scesa del 7%, subito dopo che il suo consiglio ha approvato l'acquisto di fino a $500 milioni di azioni Anthropic al prezzo dell'IPO. Amazon (AMZN), che possiede una partecipazione in Anthropic, si è mossa a malapena, salendo dello 0.4%.
Anthropic è al centro del piano di crescita di Broadcom
Nella sua call del 2 settembre, Broadcom ha dichiarato che Anthropic è sulla buona strada per diventare il suo più grande cliente di chip AI personalizzati nel 2027. Anthropic dovrebbe prendere 5 gigawatt di capacità quell'anno e altri 10 nel 2028, circa la metà dei circa 30 gigawatt che il management vede tra l'anno fiscale 2027 e il 2028, se i siti dei data center saranno pronti. Gli analisti si aspettano che i ricavi di Broadcom più che quadruplichino tra l'anno fiscale 2025 e l'anno fiscale 2028:
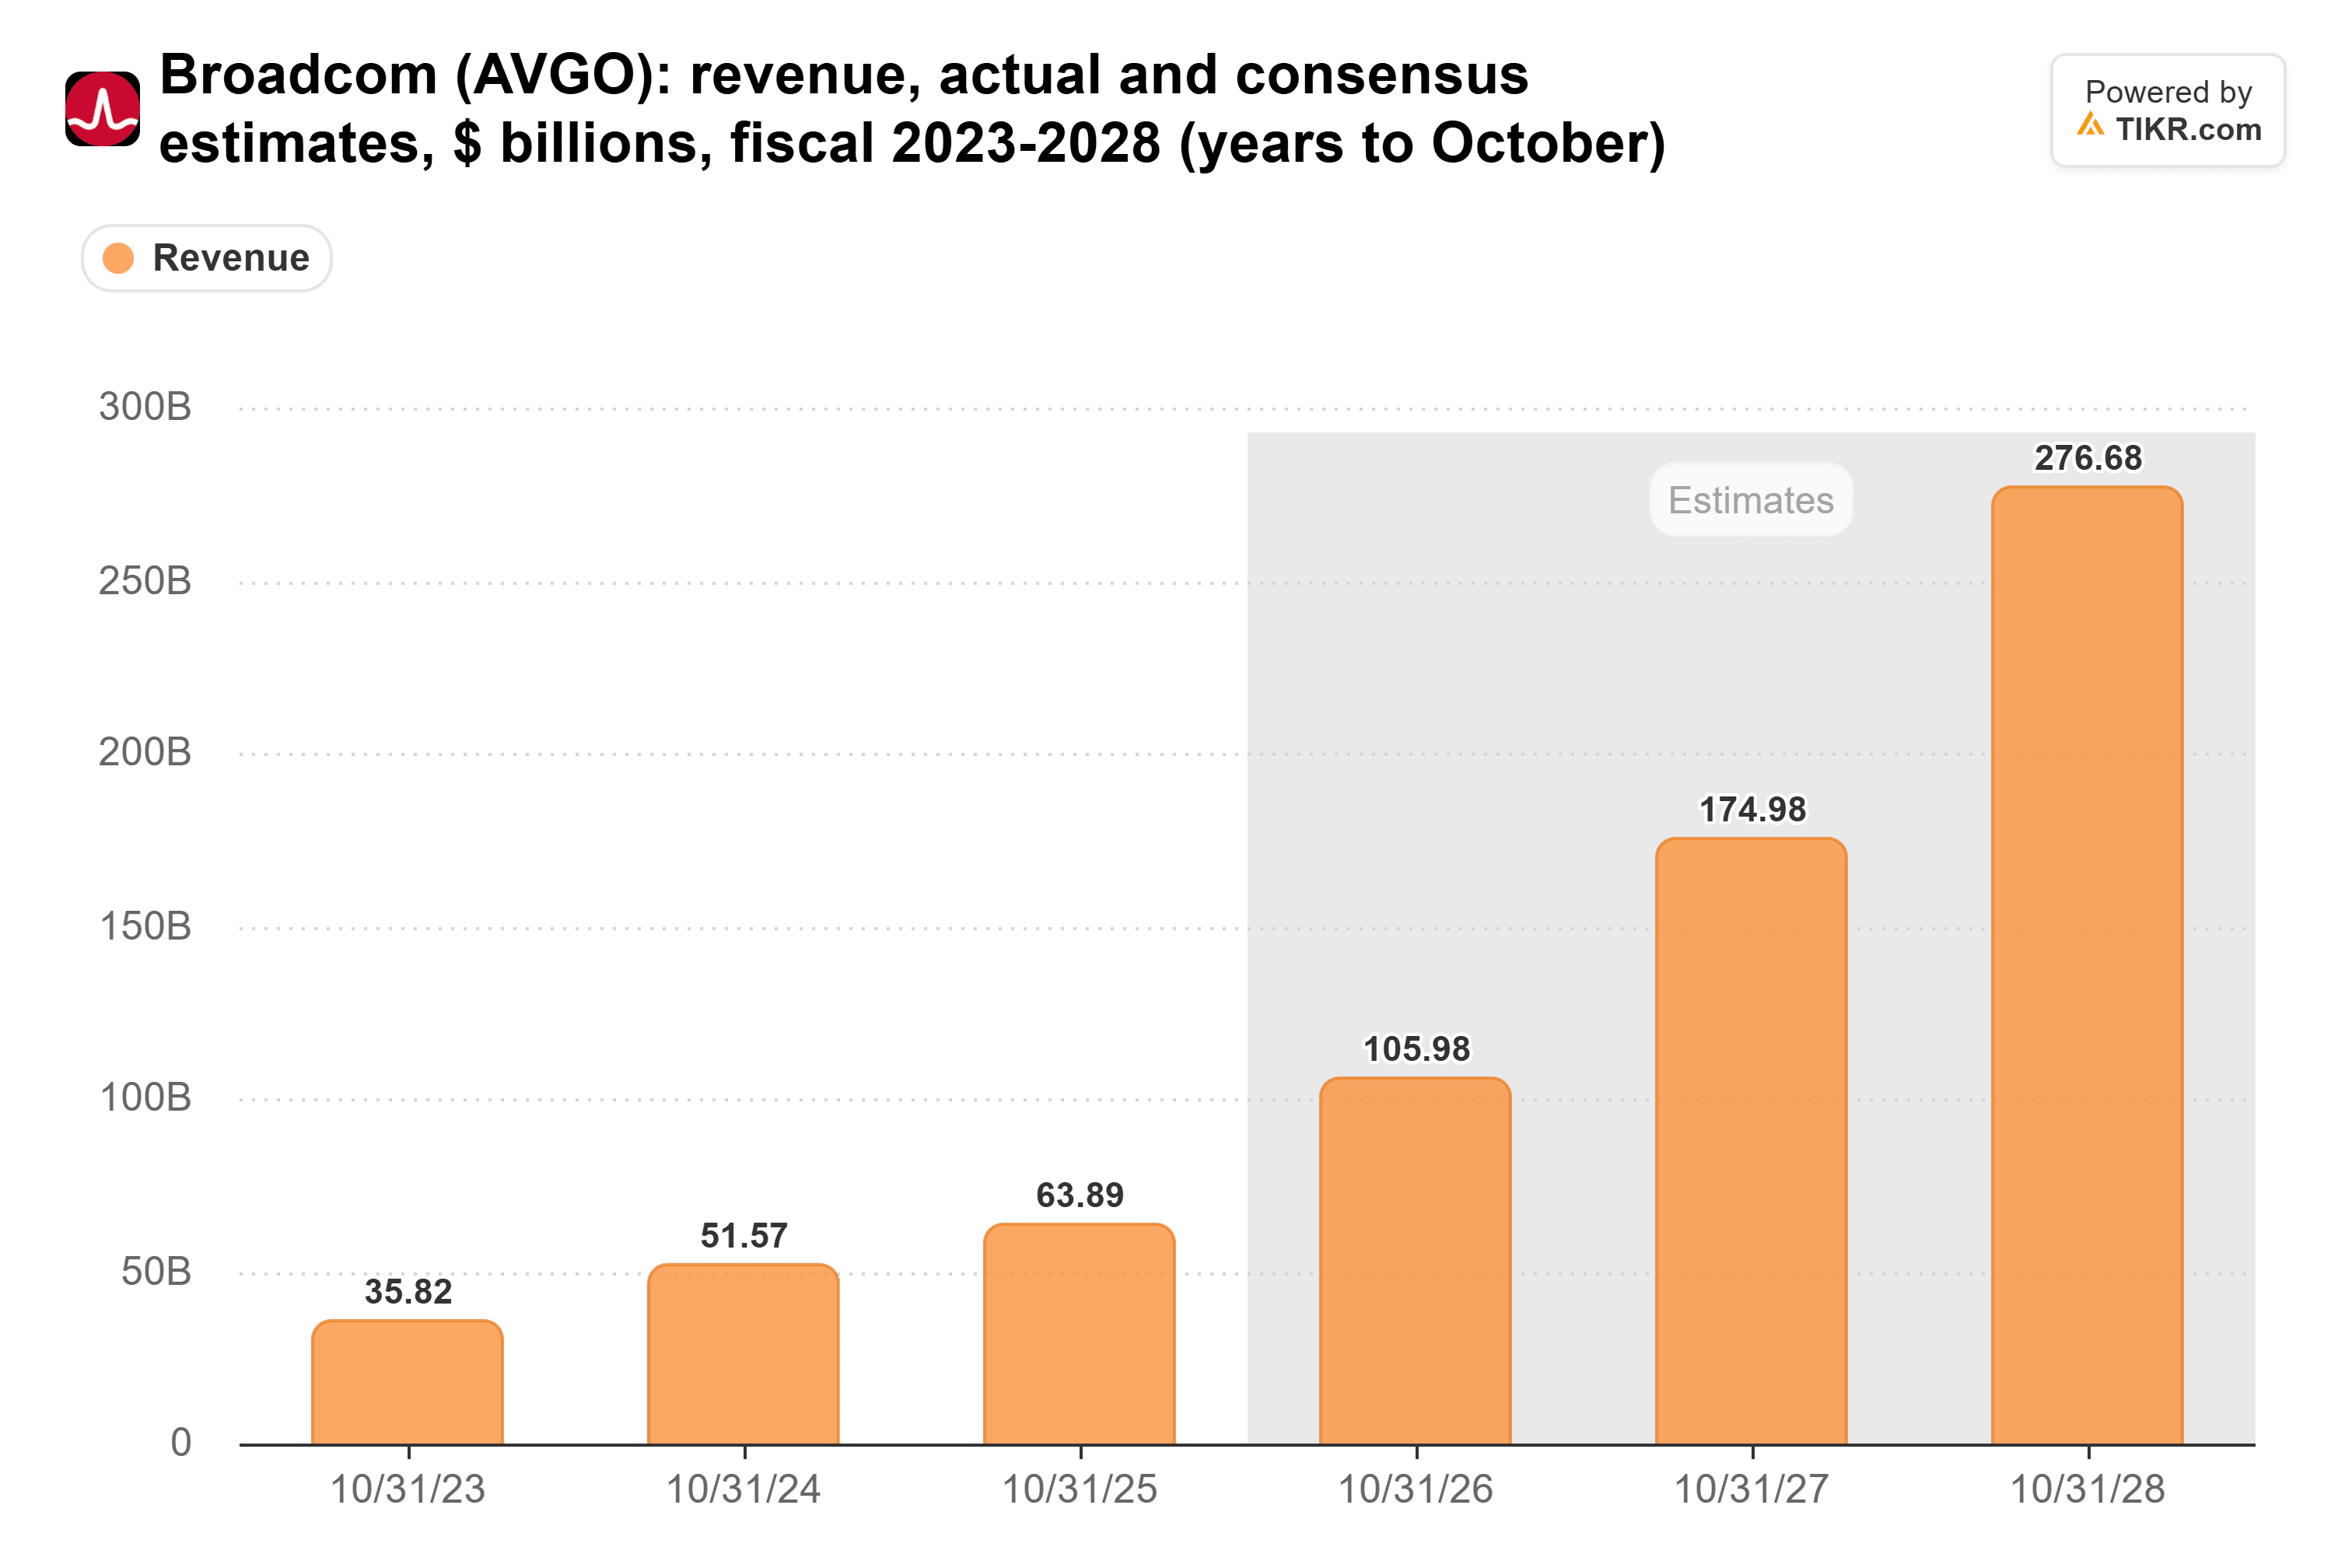
Gli analisti hanno fissato quelle stime prima del calo di oggi, e presuppongono che Anthropic costruisca secondo i piani.
TIKR monitora 51 analisti su Broadcom. Quanti dicono "Compra"?
Vedi il quadro completo dei rating Compra, Mantieni e Vendi su Broadcom, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Broadcom
Una promessa da $29 miliardi, con molta cassa di Anthropic a sostegno
Broadcom garantisce anche le spese di Anthropic. Il suo ultimo 10-Q dice che garantisce fino a circa $29 miliardi di leasing legati alla capacità computazionale di Anthropic, e potrebbe prestare ad Anthropic fino a $42 miliardi tramite note convertibili, sebbene nessuna fosse stata emessa al 2 agosto. Prima dell'IPO, Ed Zitron ha definito la garanzia sciocca. La garanzia da sola è più grande della cassa detenuta da Broadcom al 2 agosto:
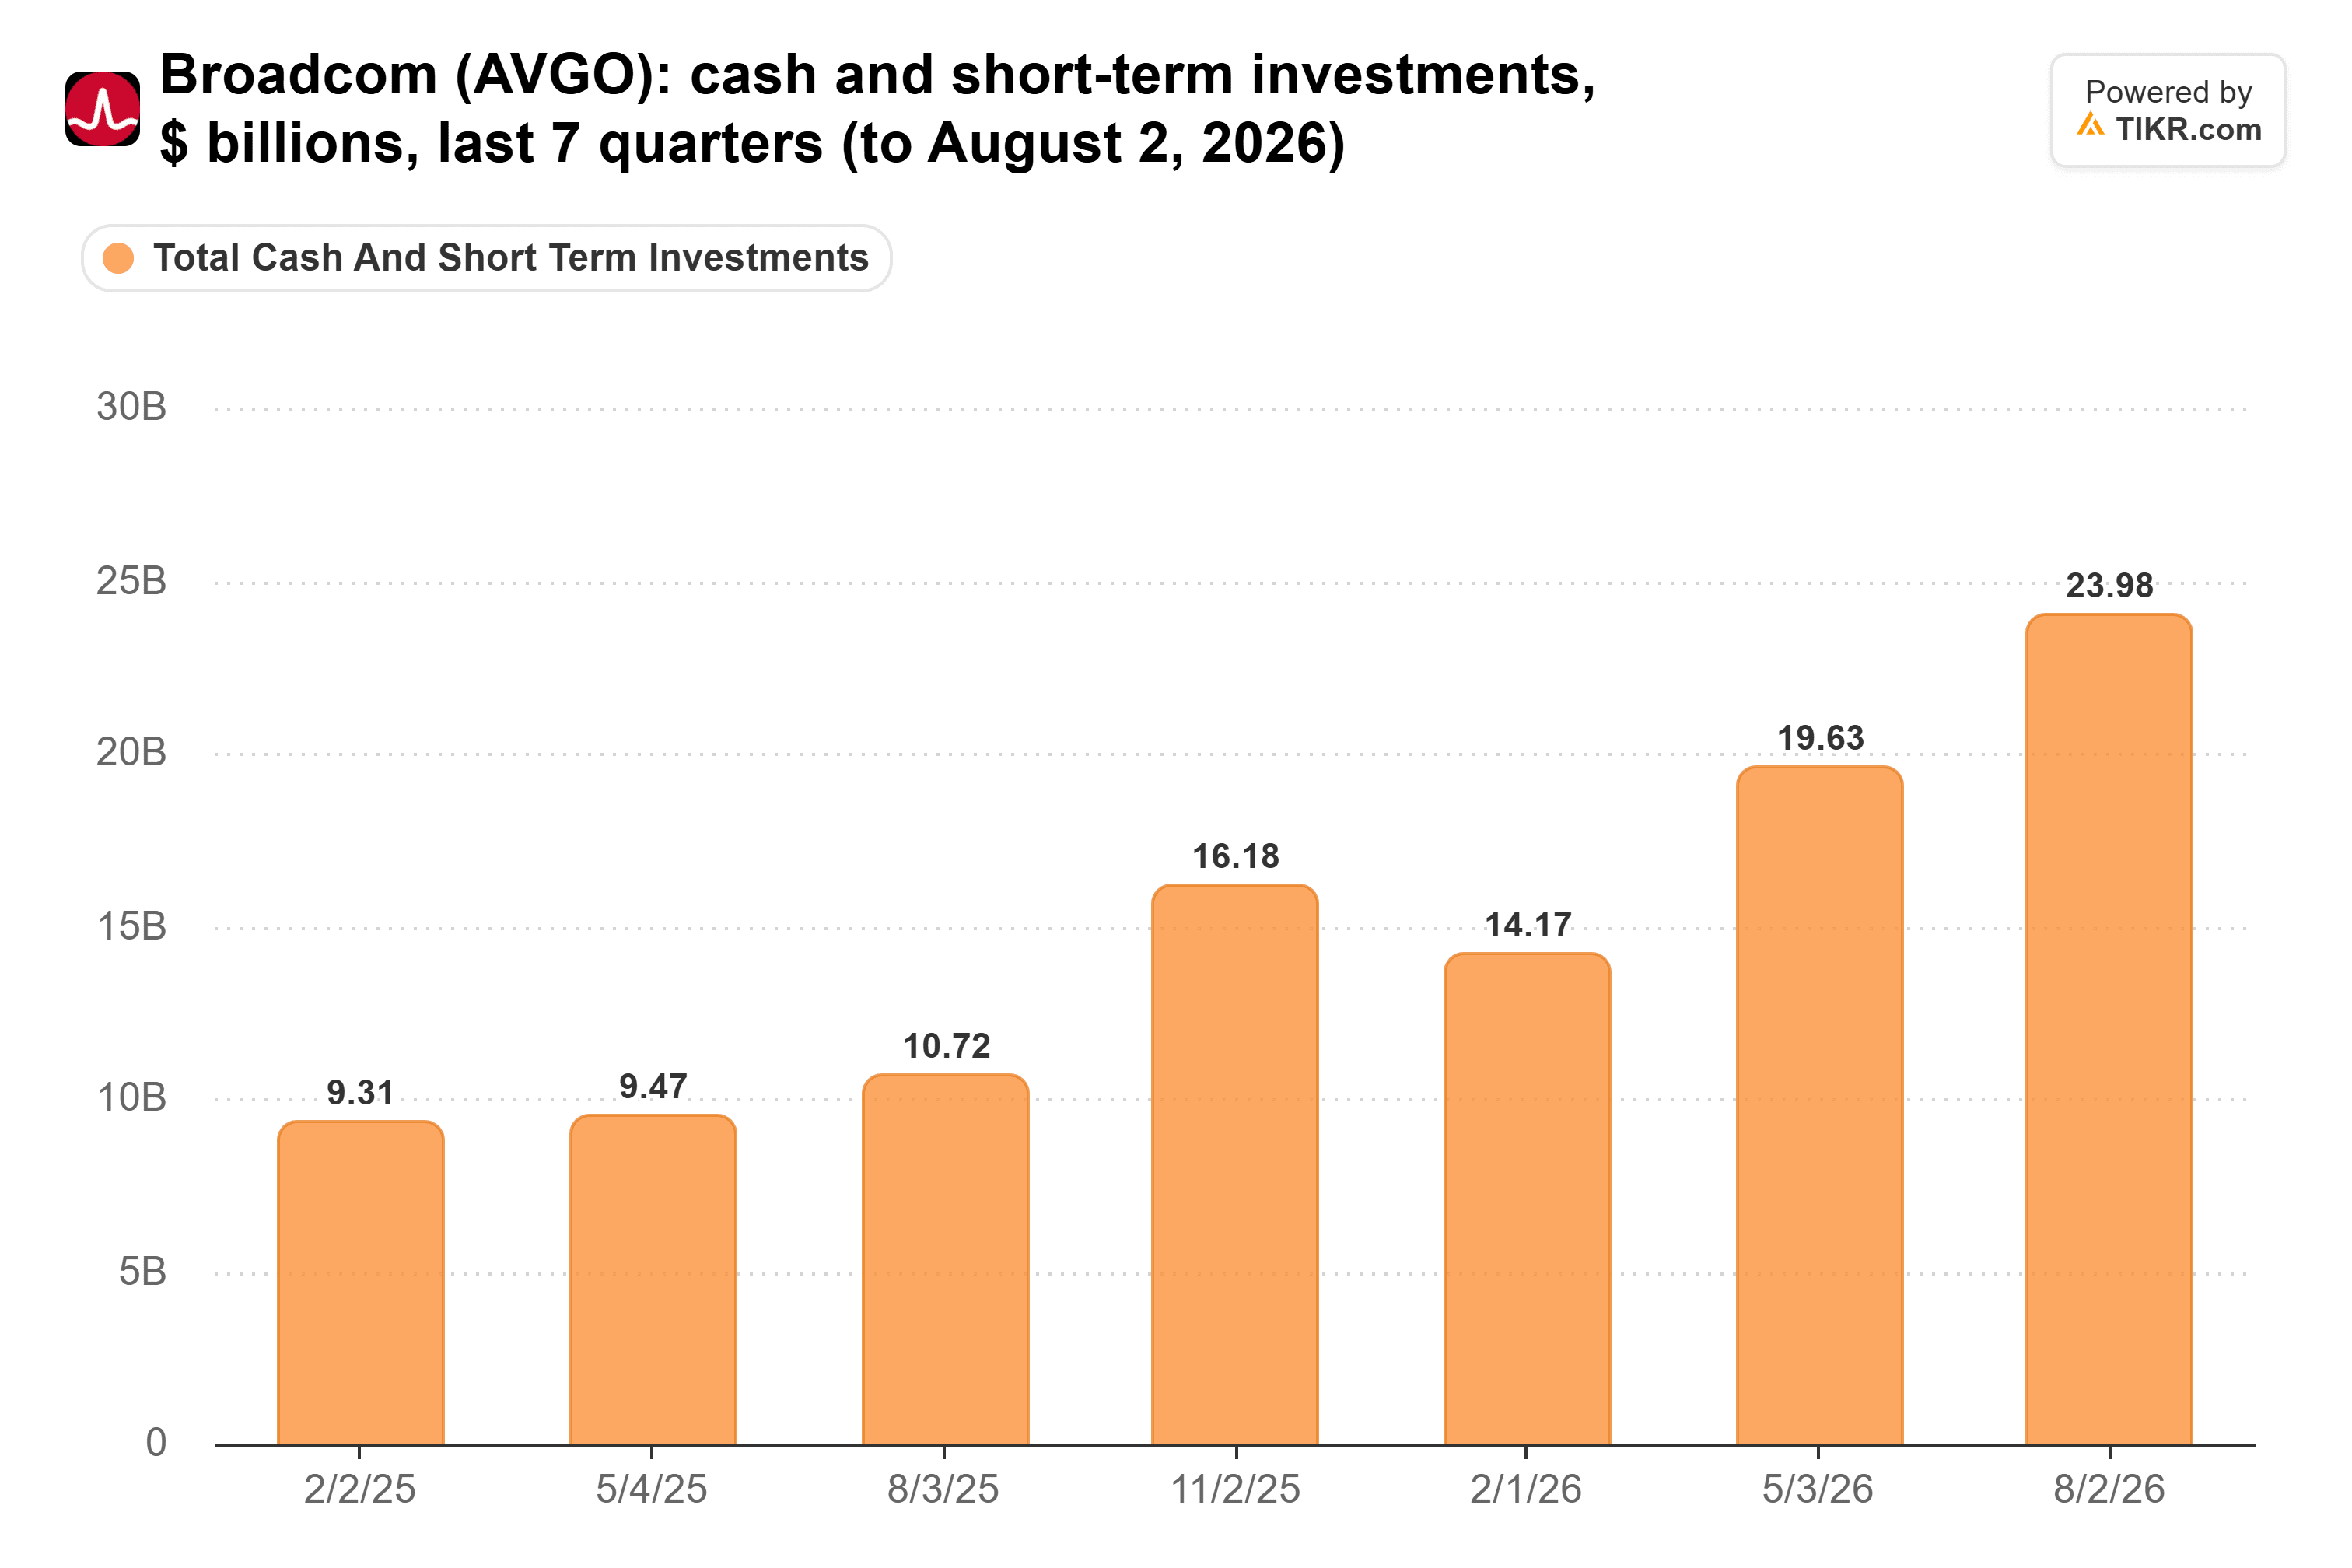
Ma Anthropic paga i suoi leasing con la propria cassa, e l'IPO ha portato $81.3 miliardi. Questo si aggiunge a un collocamento privato da $26 miliardi e ai $132 miliardi di cassa e investimenti a breve termine detenuti da Anthropic al 30 settembre. Broadcom non ha pagato nulla in base alla garanzia, e Anthropic può coprire i leasing di quest'anno qualunque cosa faccia la sua azione.
Bloomberg ha riferito che Goldman Sachs, una banca capofila dell'IPO, non si aspetta che il flusso di cassa libero di Anthropic diventi positivo fino al 2030. La mia lettura: Anthropic dovrà raccogliere nuovamente denaro prima di allora, e un prezzo azionario più basso rende quella raccolta più costosa. È allora che le note di Broadcom potrebbero entrare in gioco.
Amazon ha il potenziale rialzista di un proprietario, e Broadcom ha il rischio di un garante
Anche TSMC e Amazon hanno denaro in gioco su Anthropic, ma le loro posizioni sembrano molto diverse da quelle di Broadcom. TSMC produce i chip personalizzati progettati da Broadcom, quindi costruirebbe gran parte dell'hardware dietro i 15 gigawatt di Anthropic. Rispetto a quello, il suo acquisto di azioni è piccolo.
Amazon possiede una partecipazione azionaria in Anthropic e offre i suoi modelli Claude sul servizio Bedrock di AWS. Il suo utile netto GAAP del terzo trimestre è sceso a $20.7 miliardi da $21.2 miliardi un anno prima, cosa che Amazon ha attribuito principalmente ai $9.5 miliardi di plusvalenze pre-tasse su Anthropic che aveva contabilizzato nel trimestre dell'anno precedente. Amazon ottiene il potenziale rialzista di un proprietario da Anthropic. Broadcom ottiene i ricavi di un fornitore e il rischio di un garante, e le mosse di oggi mostrano quale di queste il mercato preferisce.
La vera prova per Broadcom è il 9 dicembre
Anche prima del calo di oggi, gli investitori pagavano meno per gli utili di Broadcom rispetto alla loro media quinquennale:
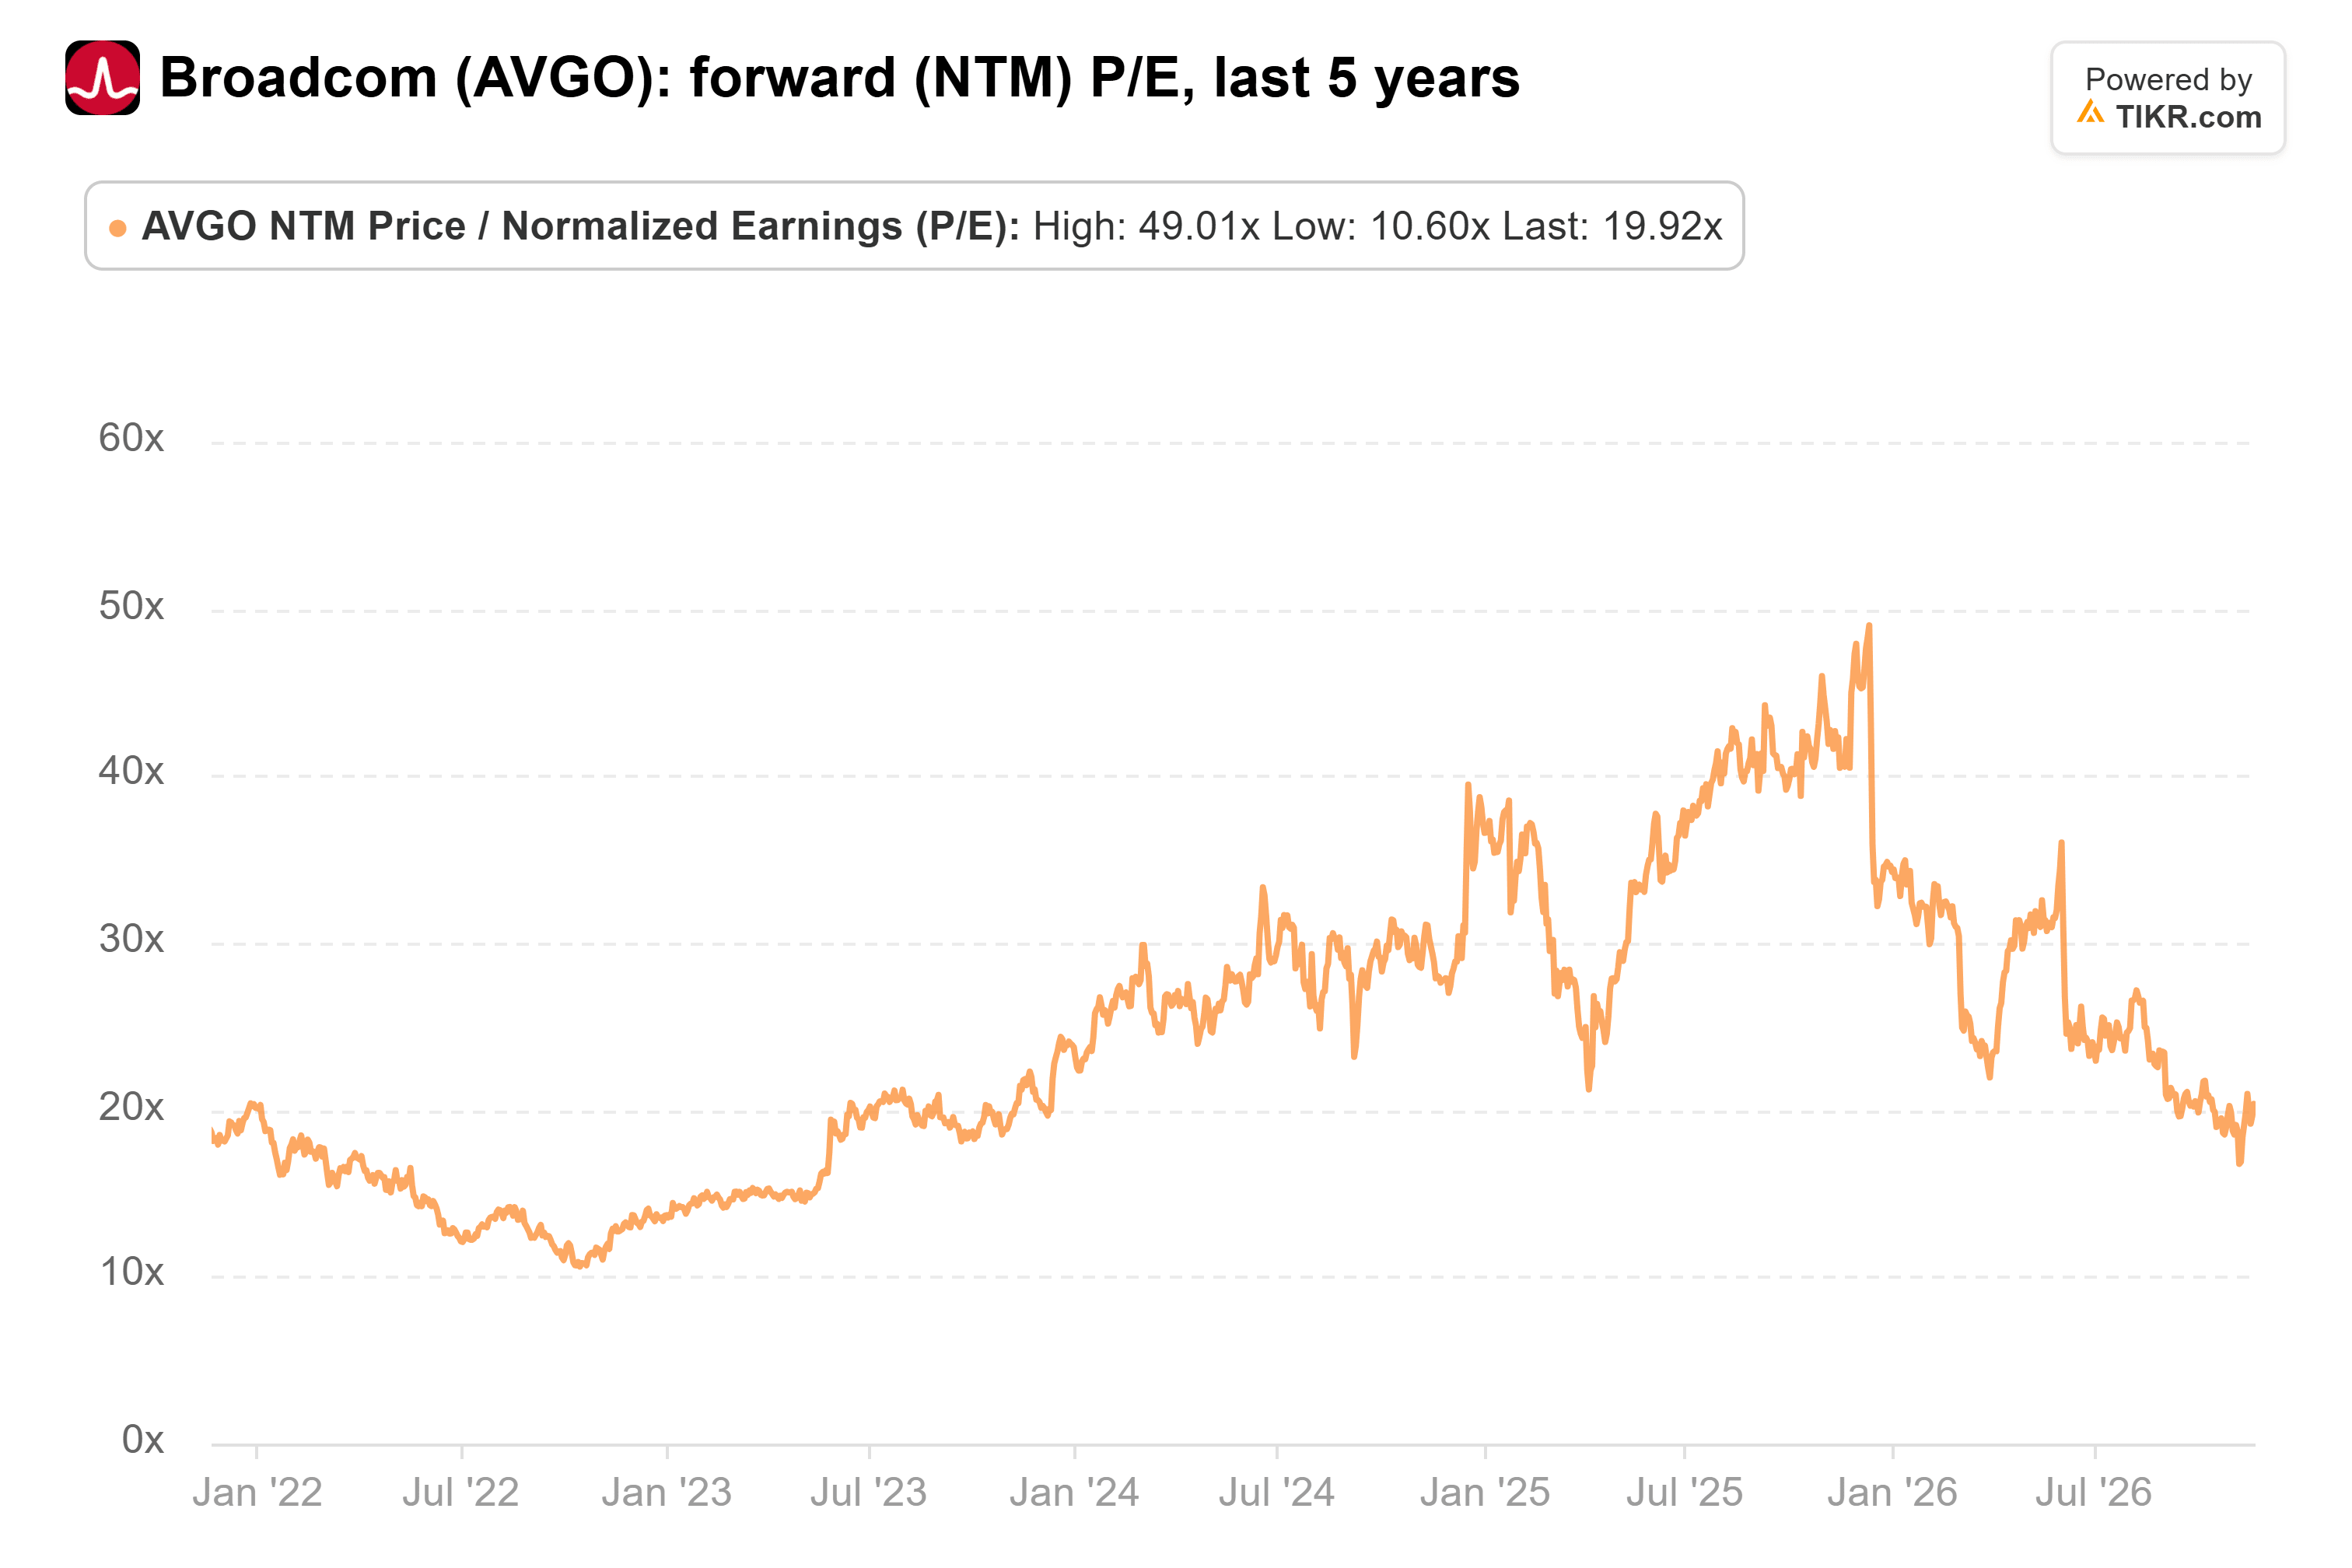
Broadcom scambia a 20x gli utili forward all'ultima chiusura, rispetto a una media quinquennale di 24x e a un picco di 49x nel dicembre 2025.
A mio modo di vedere, il mercato sta trattando le oscillazioni azionarie di Anthropic come rischio di credito di Broadcom, anche se la cassa dell'IPO ha ridotto quel rischio questa settimana. Ciò che rimane è la questione dei ricavi. Il 9 dicembre, Broadcom pubblica il suo quarto trimestre fiscale. Se i ricavi AI trimestrali si attestano al livello dei $21.7 miliardi indicati nelle previsioni o al di sopra, e il management mantiene i circa $115 miliardi di ricavi AI che si aspetta per l'anno fiscale 2027, oggi sembra una reazione eccessiva. Se le prospettive scivolano, o Anthropic si rivolge alle note di Broadcom invece che al mercato azionario per la sua prossima raccolta, gli orsi avranno l'argomento migliore.
Quindi, quanto vale realmente l'azione Broadcom?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Broadcom. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!