Punti Chiave
- Eversource Energy rende il 4,6% e Truist Financial rende il 4,2%, quindi $10.000 investiti in ciascuna pagano $460 o $420 all'anno oggi.
- Il dividendo di Eversource è cresciuto del 5,8% annuo dall'esercizio 2020 all'esercizio 2025, mentre Truist ha pagato $2,08 per azione in ciascuno degli esercizi 2023, 2024 e 2025.
- Truist ha distribuito il 52% degli utili normalizzati nell'esercizio 2025, scendendo al 45% sulle stime per il 2026, contro il 63% che sale al 68% per Eversource.
- Le prossime cose da monitorare sono la decisione della commissione tariffaria del Connecticut su Eversource, prevista per giugno, e le prospettive di Truist per il 2027 a gennaio.
Qualsiasi pensionato alla ricerca di un rendimento superiore al 4% si imbatterà in azioni come Eversource Energy (ES) e Truist Financial (TFC). Eversource rende il 4,6% e Truist rende il 4,2%, valori così vicini che vorrai guardare oltre il rendimento.
Eversource ha ristretto le sue previsioni di utili per il 2026 il 4 novembre dopo un terzo trimestre più debole, mentre Truist ha dichiarato il suo regolare dividendo trimestrale di $0,52 il 27 ottobre, lo stesso tasso che paga dall'esercizio 2023.
Quindi, qual è l'azione con dividendo migliore?
| Metrica | Eversource Energy (ES) | Truist Financial (TFC) |
|---|---|---|
| Rendimento da dividendo | 4,6% | 4,2% |
| Dividendo annuale | $3,15 per azione | $2,08 per azione |
| Crescita del dividendo, esercizio 2020-2025 | 5,8% annuo | 2,9% annuo |
| Payout ratio sugli EPS normalizzati, esercizio 2025 | 63% | 52% |
| Payout ratio sugli EPS normalizzati, consenso esercizio 2026 | 68% | 45% |
| Valutazione | 15x P/E forward | 1,6x price/tangible book |
Fonte: TIKR; rendimenti ai prezzi di oggi.
6 azioni con dividendo sicuro che pagano ai pensionati rendimenti del 6%+
Ci sono oltre 100 azioni che pagano dividendi annuali del 6%+ oggi.
Ma dopo un'ampia revisione degli investimenti che sfrutta i dati proprietari di TIKR, ora riteniamo che solo sei di esse siano veramente sicure per i pensionati.
Sono tutte vostre come parte del nostro nuovo rapporto di investimento. Scopri di più su come ottenere l'accesso proprio qui.
Il payout ratio di Eversource sta aumentando lentamente
Come utility regolamentata, Eversource viene valutata in base alla quota di EPS normalizzati che distribuisce. Il suo dividendo è cresciuto del 5,8% annuo dall'esercizio 2020 all'esercizio 2025, passando da $2,27 a $3,01 per azione. Gli EPS normalizzati hanno tenuto il passo, salendo da $2,96 nell'esercizio 2016 a $4,76 nell'esercizio 2025.
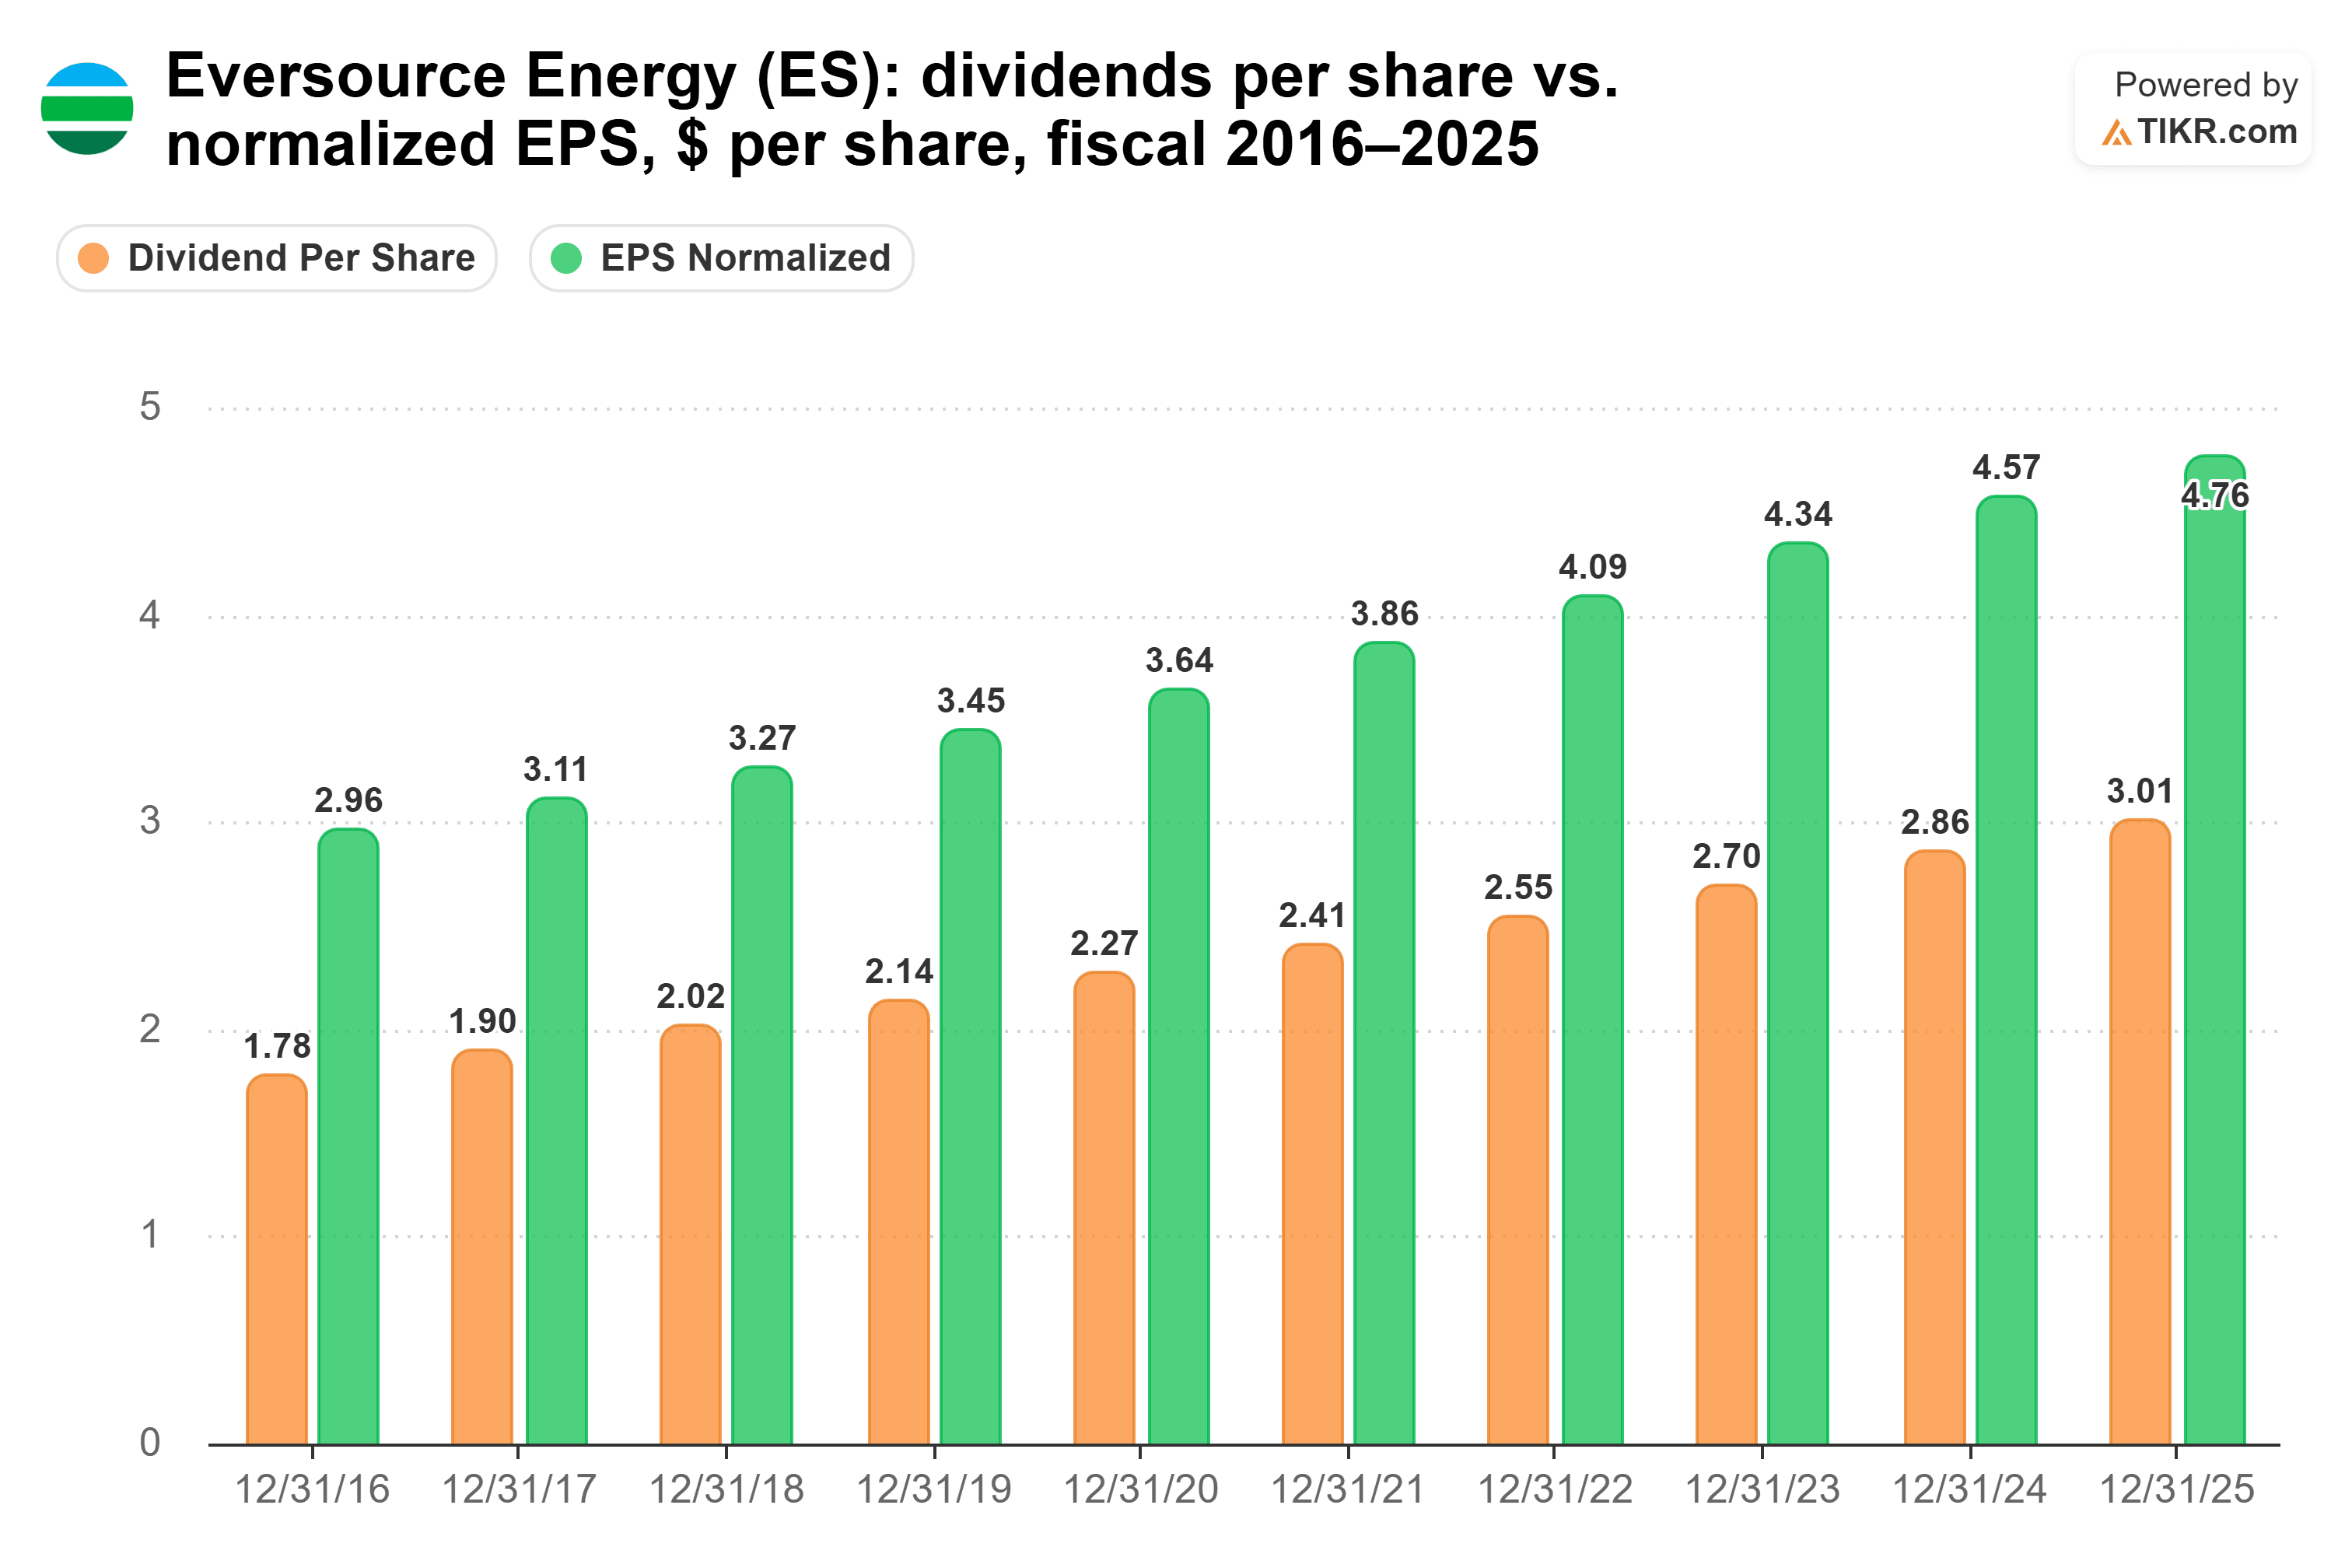
Ciò ha mantenuto il suo payout ratio tra il 60% e il 63% ogni anno del decennio.
Nell'esercizio 2026, tuttavia, gli 11 analisti che seguono Eversource si aspettano che gli EPS normalizzati scendano del 2% a $4,66, contro $3,17 di dividendi, per un payout ratio del 68%. I suoi risultati del terzo trimestre indicano un rendimento sulla trasmissione più basso consentito dalla FERC, costi per le tempeste in Connecticut non ammessi dai regolatori e un'aliquota fiscale più alta, tra le altre cose. La direzione ha comunque ristretto le previsioni per il 2026 a $4,62-$4,70 per azione, un punto medio che corrisponde al consenso, e ha ribadito una crescita EPS annua del 5%-7% fino al 2030.
Il rischio principale è il debito. Il debito netto è un pesante 5,8x EBITDA negli ultimi dodici mesi, e l'EBIT copre gli interessi di un esiguo 2,3x.
Truist ha margine, e lo sta spendendo in buyback
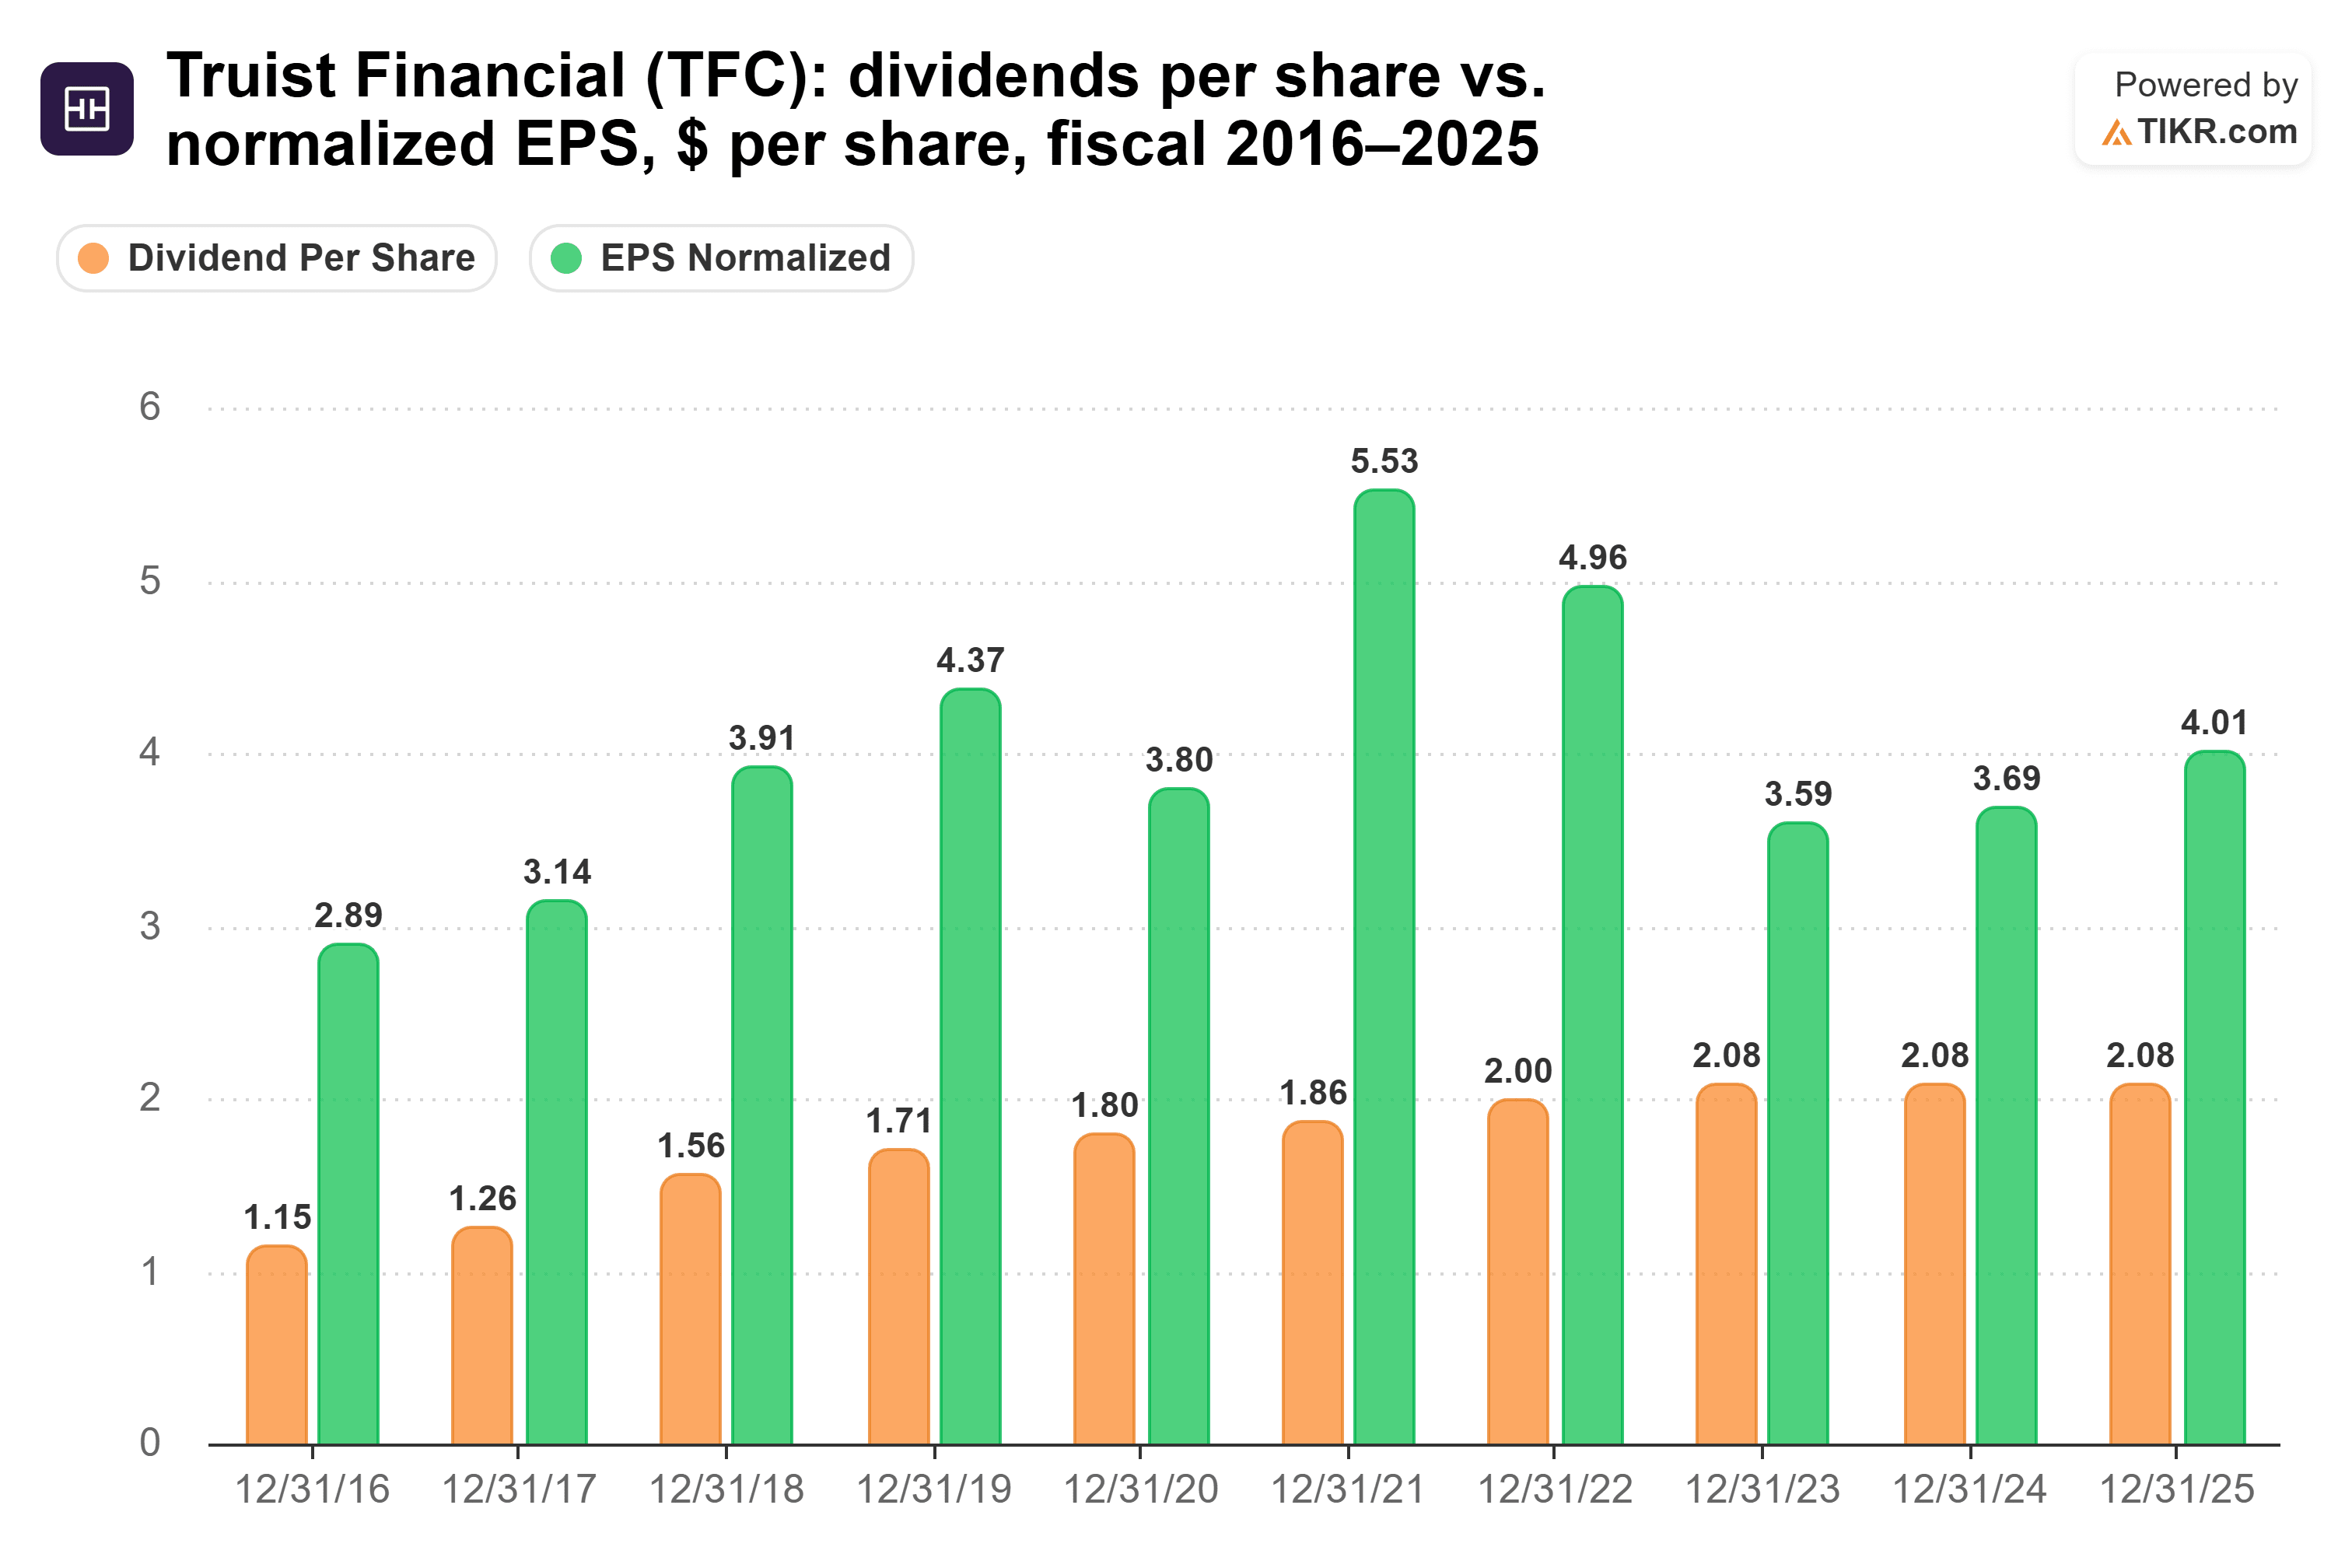
Il payout ratio di Truist sta andando nella direzione opposta. Le banche vengono valutate sulla stessa metrica, e Truist ha distribuito il 52% dei $4,01 di EPS normalizzati dell'esercizio 2025. I suoi 19 analisti si aspettano $4,67 nell'esercizio 2026, un aumento del 16%, il che farebbe scendere il rapporto a un comodo 45%.
Il dividendo però non si è mosso, e gli utili di Truist sono stati più irregolari di quelli di Eversource. Gli EPS normalizzati hanno raggiunto il picco di $5,53 nell'esercizio 2021 e sono rimasti tra $3,59 e $4,01 dall'esercizio 2023 all'esercizio 2025. In quei tre anni, il dividendo è rimasto a $2,08 per azione:
Truist sta mettendo il suo capitale in eccesso nei buyback. Ha riacquistato $1,2 miliardi di azioni nel terzo trimestre, contro $632 milioni di dividendi ordinari, e le sue prospettive presuppongono circa altri $1 miliardo nel quarto trimestre.
Sta anche vendendo e riducendo i portafogli prestiti, cosa che l'amministratore delegato Michael Lyons ha detto nella conference call del terzo trimestre di Truist è "creare una base più solida sia per una crescita sostenibile che per rendimenti più elevati nel tempo". Truist punta a un rendimento sul capitale tangibile comune del 15% nel 2027 e prevede di dire di più sul 2027 a gennaio.
Il rischio è un portafoglio prestiti in contrazione. I prestiti medi sono diminuiti di $3,6 miliardi rispetto al secondo trimestre, e il tasso di perdite nette è salito allo 0,77% dallo 0,50%.
Quindi, quale dividendo vince?
Eversource è l'azione con dividendo migliore. Paga di più oggi, ha aumentato il suo dividendo più velocemente e i suoi utili sono cresciuti di pari passo con quel dividendo per un decennio.
Investi $10.000 in ciascuna, e il divario è chiaro:
- Eversource: $460 all'anno al suo rendimento del 4,6%. Crescendo del 5,8% annuo, sono circa $764 nell'anno 10, un rendimento del 7,6% sul tuo capitale oggi.
- Truist: $420 all'anno, che salgono a circa $545 nell'anno 10 al suo tasso del 2,9%.
- Al ritmo attuale di ciascun dividendo: Eversource ha aumentato il suo dividendo del 5,2% nell'esercizio 2025 e Truist non ha aumentato affatto, quindi l'anno 10 sembra circa $729 contro $420.
Questo non vuol dire che il dividendo di Truist sia a rischio. Un payout ratio forward del 45% lascia ampio margine, e il dividendo di Truist è cresciuto del 7,1% annuo dall'esercizio 2015 all'esercizio 2025. Se la direzione dirottasse parte di quel denaro dei buyback verso gli aumenti, guarderei di nuovo a Truist. Per ora, però, Truist sceglie i buyback mentre Eversource continua ad aumentare.
Eversource non è nemmeno valutata per la perfezione. Il suo P/E forward si trova al di sotto della sua media quinquennale:
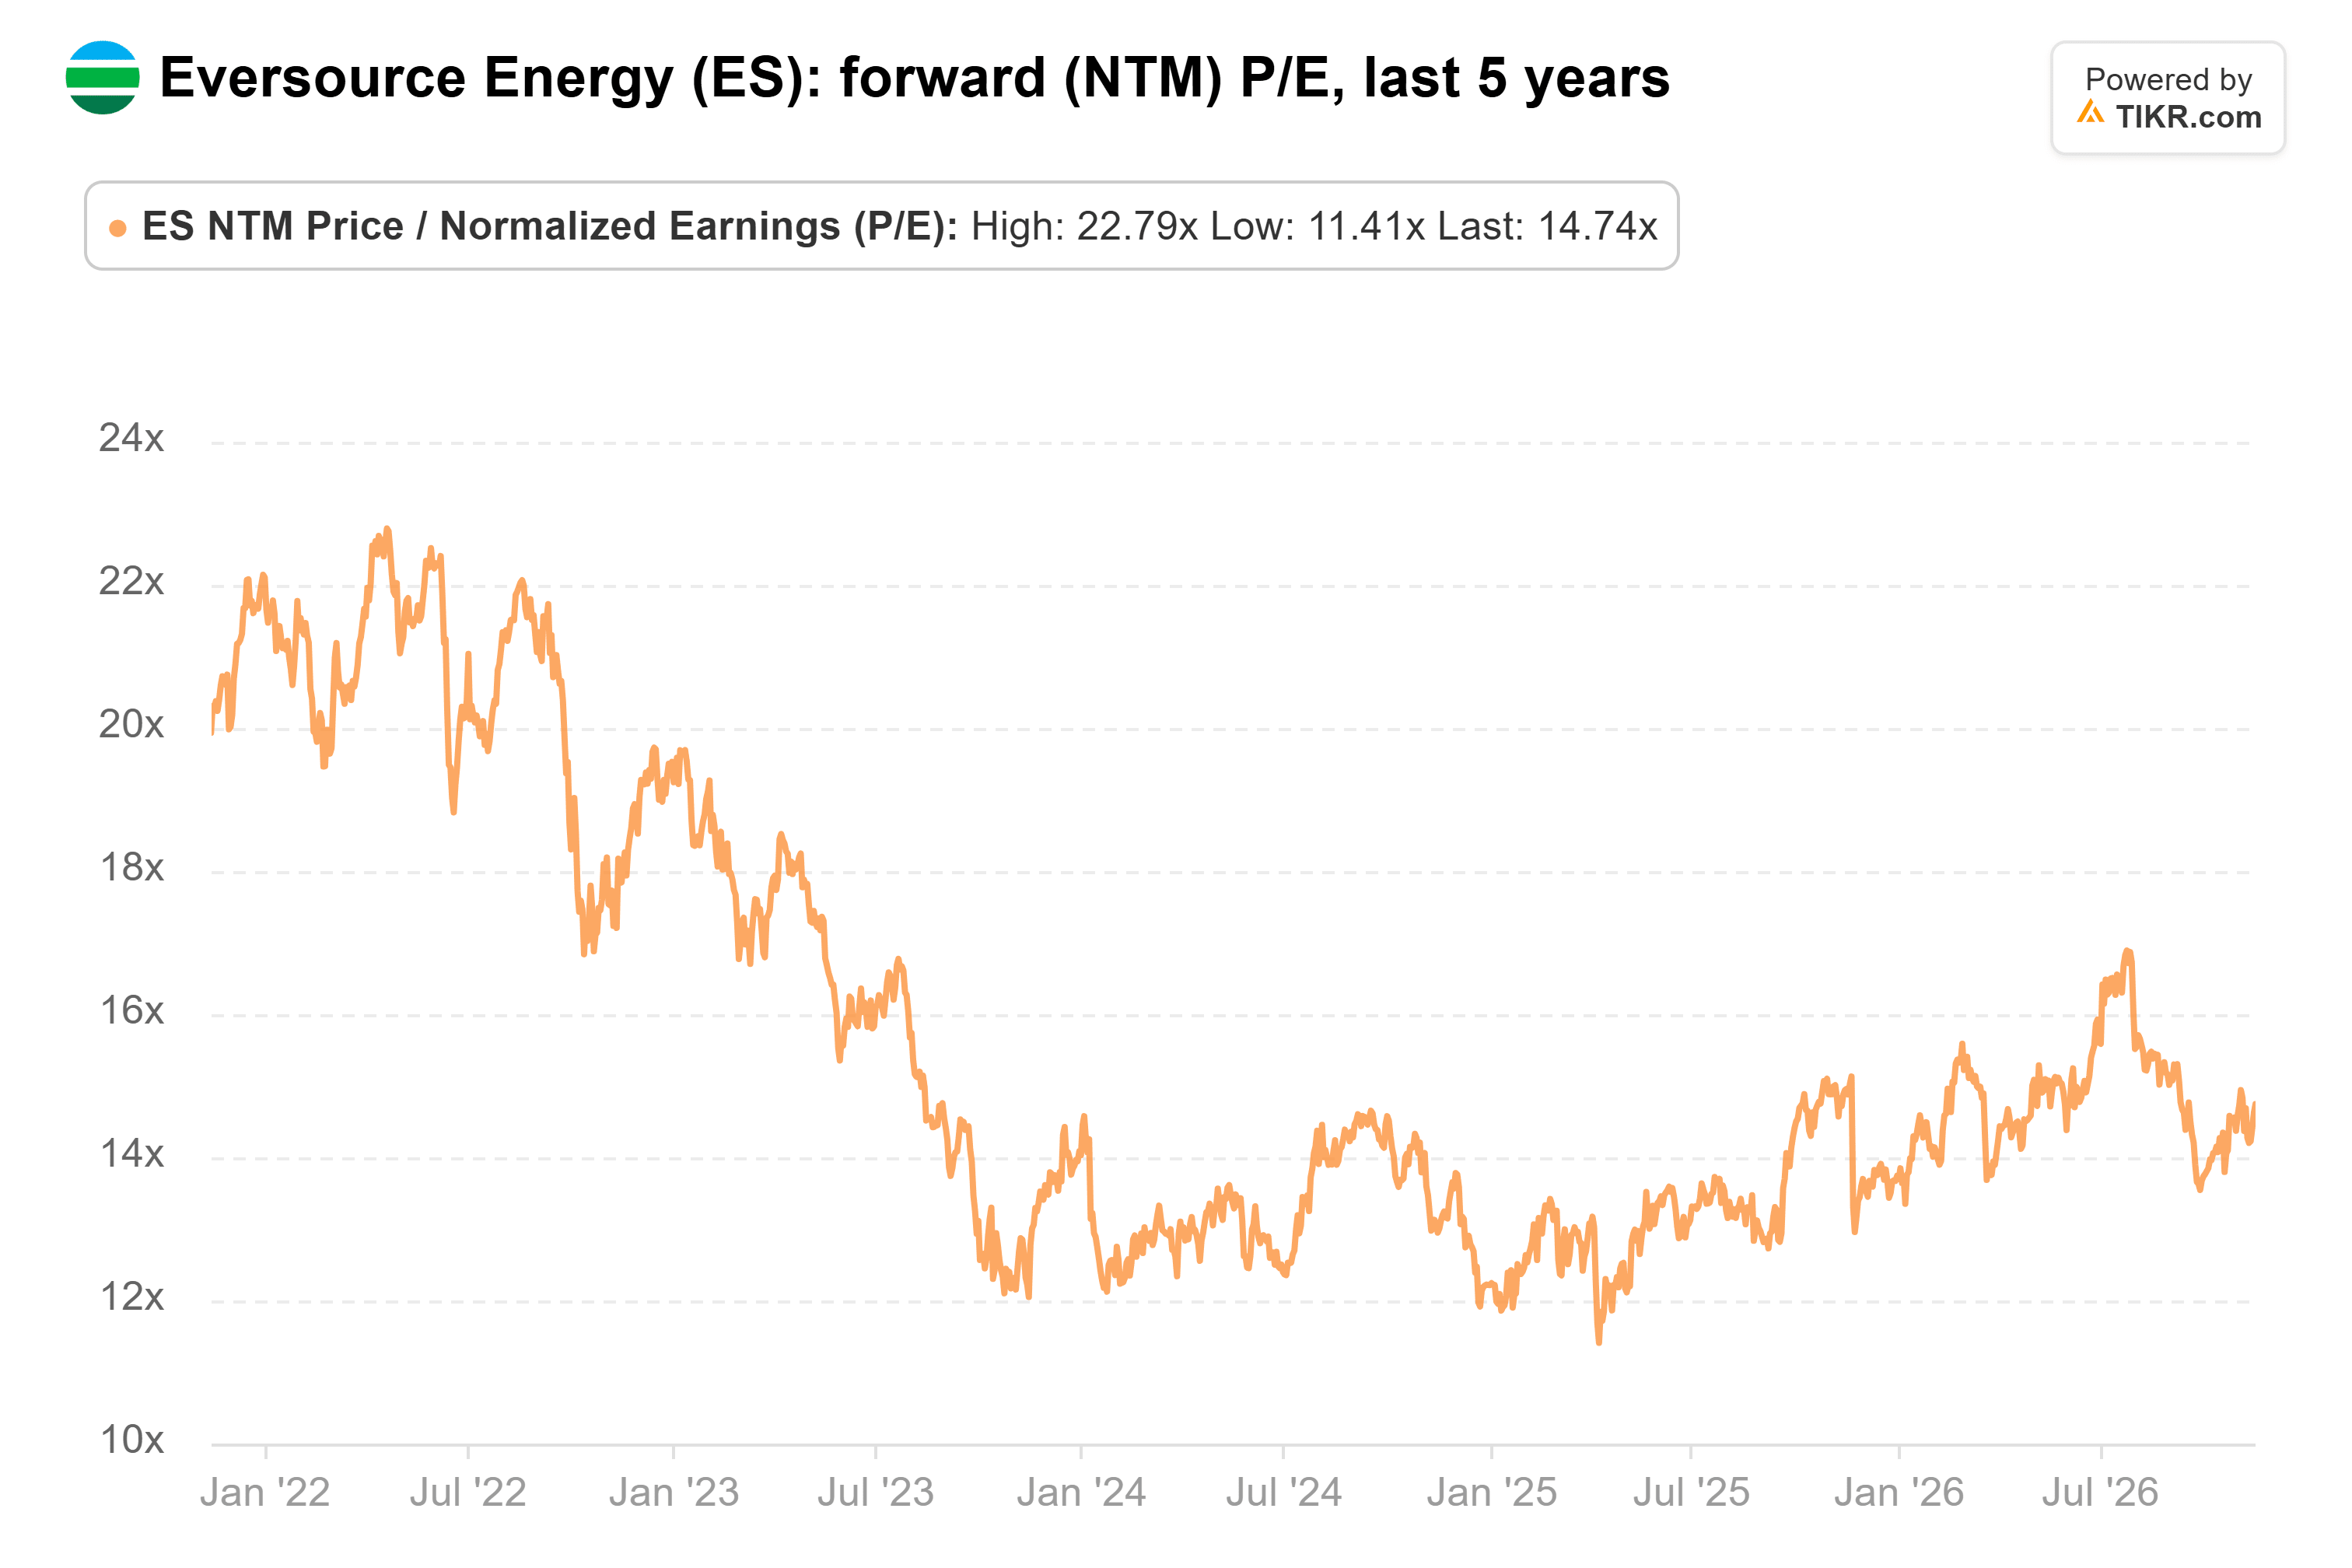
A 15x, scambia al di sotto della sua media di 16x e lontano dal suo picco di 23x dell'aprile 2022, quindi gli acquirenti non pagano un premio per un payout ratio che sale verso il 68%.
Si prevede che i regolatori del Connecticut si pronuncino sul primo caso tariffario CL&P di Eversource dal 2018 a giugno. Dopo i costi per le tempeste di quest'anno non ammessi, quella decisione ci mostrerà quanto margine ha Eversource per continuare a concedere aumenti.
Dimentica Eversource Energy: 6 rendimenti da dividendo sicuri del 6%+ che puoi acquistare subito
I dividendi possono essere la chiave per una ricchezza enorme. Ma solo se acquisti quelli giusti.
Scegliere l'azione con alto rendimento da dividendo giusta può fare la differenza tra un pensionamento da sogno... e tirare avanti ogni mese, aspettando che arrivi il prossimo assegno della Social Security.
Abbiamo identificato sei azioni con un rendimento del 6%+ che riteniamo ogni pensionato dovrebbe conoscere subito. (E Eversource Energy non è una di queste.)
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consiglio di investimento o finanziario da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sulle società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!