

Punti Chiave
- Un hedge fund da 22 miliardi di dollari ha aperto nuove posizioni in Amazon, Danaher e Meta nel terzo trimestre, e ora sono le sue tre partecipazioni più grandi.
- Le tre rappresentavano il 22% delle sue azioni 13F al 30 settembre.
- Da allora, Amazon è salita del 7% e Danaher del 3%, mentre Meta è scesa del 15%.
- Amazon è quella che i numeri supportano meglio, con stime degli utili in aumento e un P/E forward vicino al minimo della sua storia.
Un hedge fund da 22 miliardi di dollari ha appena riempito la parte alta del suo portafoglio con tre azioni che non possedeva alla fine di giugno.
Il 13F di Lone Pine Capital per il trimestre terminato il 30 settembre, depositato il 16 novembre, mostra nuove posizioni in Amazon (AMZN), Danaher (DHR) e Meta Platforms (META) come sue tre partecipazioni più grandi. La società gestisce in totale 21,62 miliardi di dollari. Il suo 13F elenca 31 posizioni per un valore di 15,33 miliardi di dollari in azioni statunitensi ai prezzi di fine trimestre, e 16 di esse erano nuove o incrementate nel trimestre.
Tre nuovi nomi, direttamente in cima
Amazon era la più grande: 5,60 milioni di azioni per un valore di 1,39 miliardi di dollari al 30 settembre, ovvero il 9,1% delle azioni 13F del fondo. Seguiva Danaher, con 4,94 milioni di azioni per un valore di 1,10 miliardi di dollari (7,1%), poi Meta, con 1,25 milioni di azioni per un valore di 908 milioni di dollari (6%). Insieme, rappresentano il 22% di tutto ciò che è nel 13F. Le tre azioni hanno preso strade diverse da quando il trimestre è terminato: Amazon è salita del 7% e Danaher del 3%, mentre Meta è scesa del 15%.
TIKR monitora 62 analisti su Amazon. Quanti dicono "Compra"?
Vedi la suddivisione completa dei rating Compra, Mantieni e Vendi su Amazon, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori utilizzano TIKR per ricercare azioni come questa. Vedi i Rating degli Analisti di Amazon
Le stime di Amazon continuano a salire
Per Amazon, tutto ruota attorno ad AWS, i cui ricavi sono cresciuti del 39% nel terzo trimestre, il ritmo più veloce degli ultimi cinque anni. Questa crescita costa molto. Il management ha fornito previsioni per circa 220 miliardi di dollari di spese in conto capitale nel 2026, in aumento rispetto ai 128,3 miliardi di dollari del 2025. Gli analisti si aspettano che il flusso di cassa libero rimanga negativo quest'anno e il prossimo, per poi diventare positivo nel 2028.
Gli analisti guardano oltre le spese. La loro stima dell'EPS normalizzato per il 2028 è aumentata del 24% nell'anno fino a fine ottobre, e ora è di 13,99 dollari. Nonostante ciò, l'azione negozia a circa 27 volte gli utili forward. Questo è proprio intorno alla sua lettura più bassa di fine trimestre da quando inizia il record di TIKR nel 2014 (27x, a marzo) e molto al di sotto della sua media quinquennale di 49x.
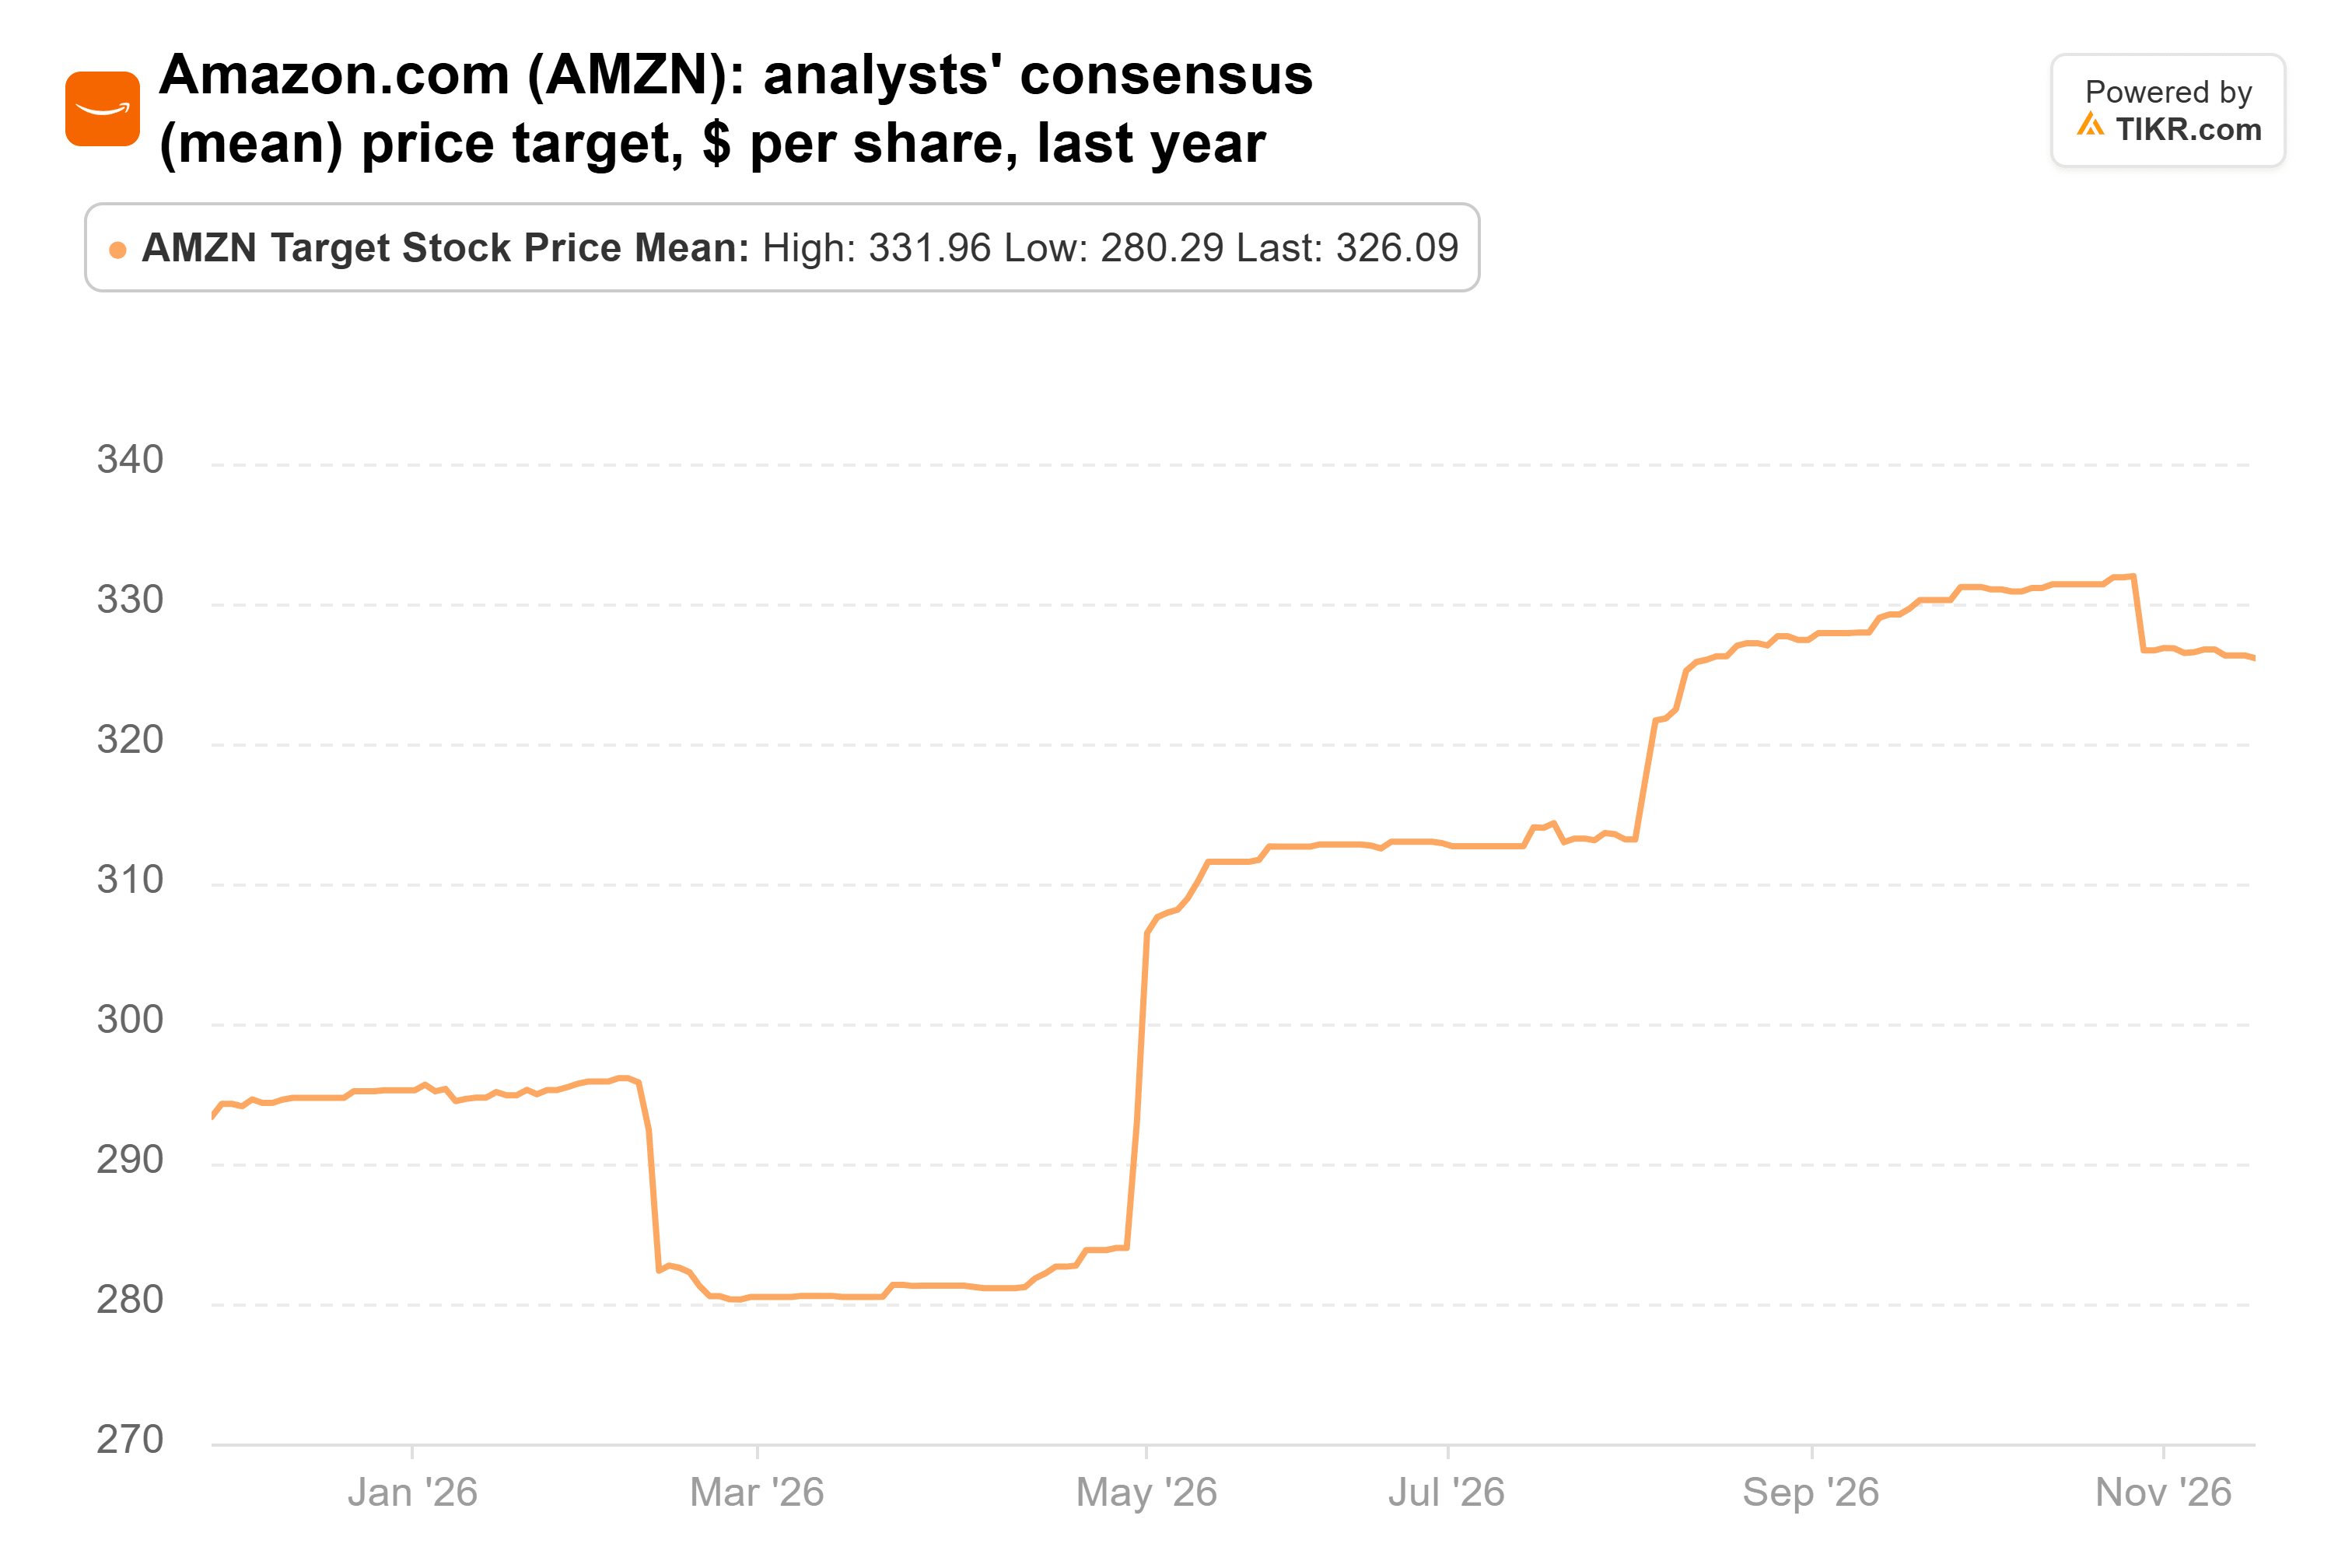
Il target medio della Street è salito insieme alle stime, da 293 dollari un anno fa a 326 dollari ora. Questo è il 22% sopra il prezzo di oggi, secondo 61 analisti:
Danaher ha alzato l'asticella
Danaher cresce più lentamente, ma anche i suoi numeri si stanno muovendo nella direzione giusta. La società ha battuto le stime nel terzo trimestre mentre le tendenze miglioravano nei suoi mercati finali: i ricavi sono aumentati dell'8,5% a 6,6 miliardi di dollari e l'EPS rettificato è aumentato dell'11,5% a 2,11 dollari. I ricavi core sono cresciuti del 3,0%, o del 5,5% senza i test respiratori. Il management si aspetta che questa seconda misura cresca dal 4% al 5% nel quarto trimestre. Ha anche alzato le sue previsioni di EPS rettificato per l'intero anno a 8,57-8,62 dollari da 8,45-8,60 dollari.
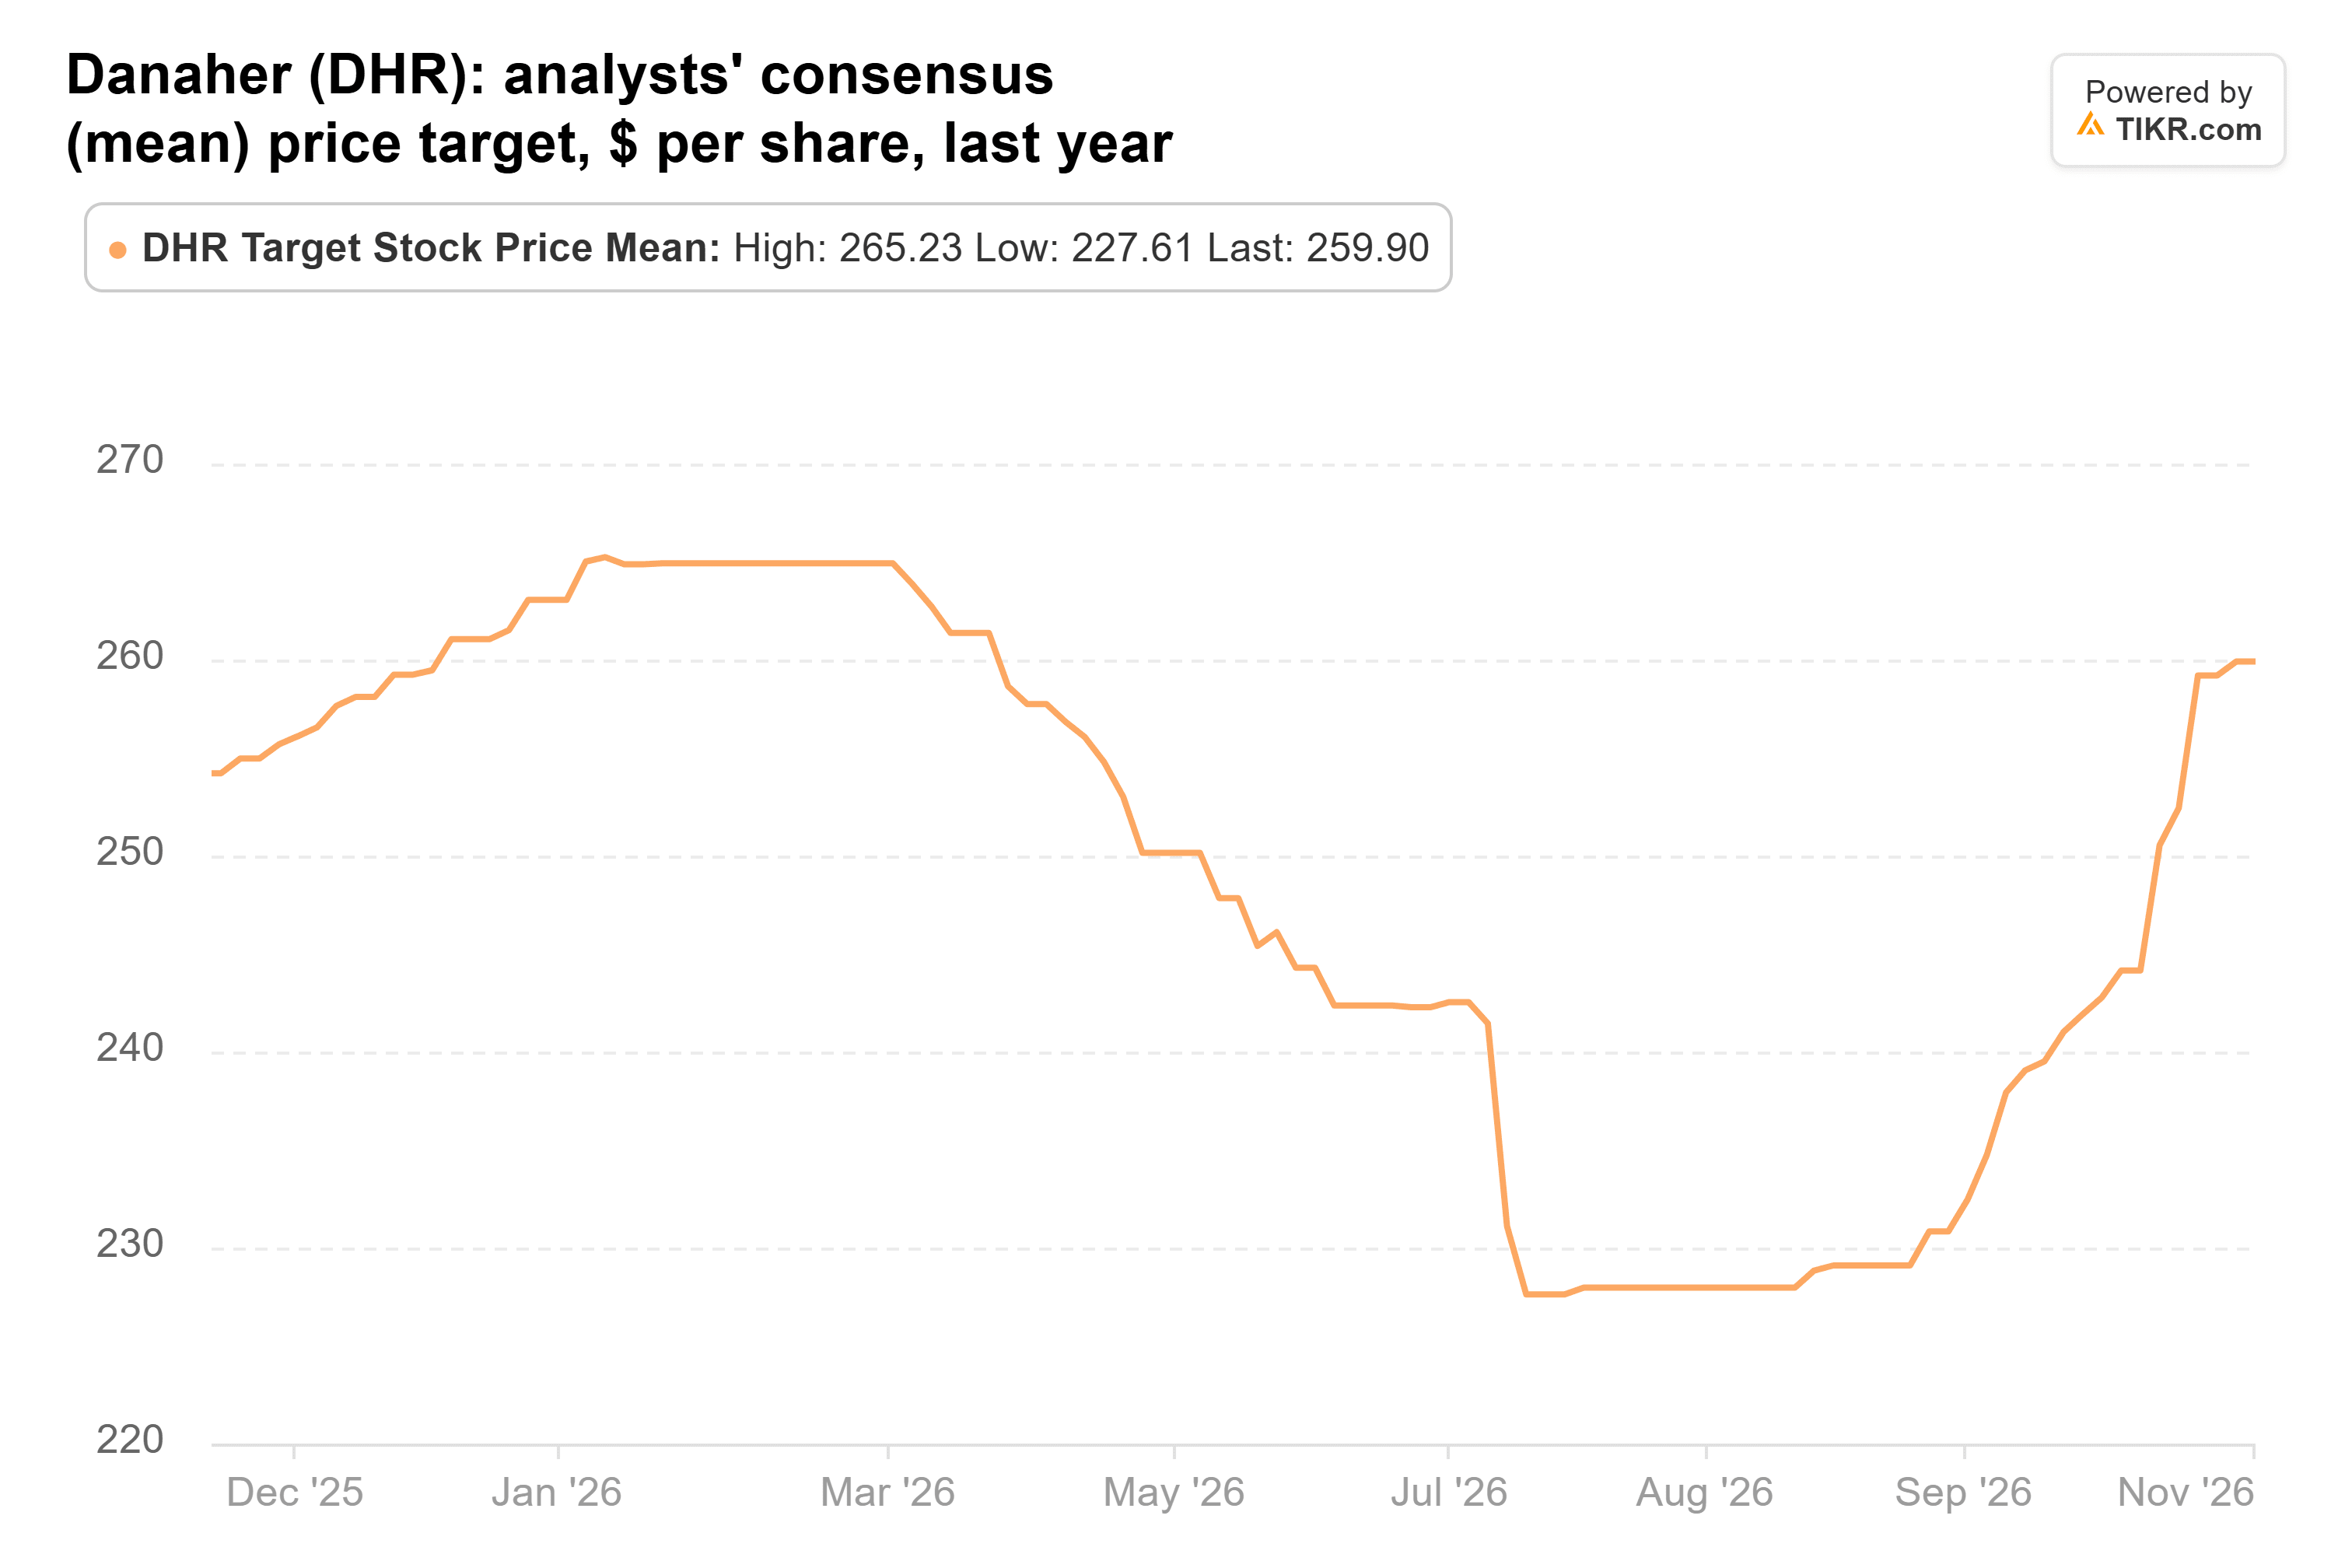
L'azione negozia a circa 25 volte gli utili forward. A luglio, il target medio della Street è sceso a 228 dollari, in calo dal massimo di gennaio di 265 dollari. Da allora è risalito a 260 dollari, il 14% sopra il prezzo di oggi, secondo 24 analisti:
Meta ha il potenziale rialzista e le spese
Meta ha avuto il periodo più difficile dal 30 settembre. Nel terzo trimestre, i ricavi sono aumentati del 26% a 64,6 miliardi di dollari, ma le spese in conto capitale di 34,9 miliardi di dollari hanno superato i 32,8 miliardi di dollari di cassa generati dalle sue operazioni. Il 21 ottobre, un tribunale del New Mexico ha ordinato una penalità di 25 miliardi di dollari, che Meta impugnerà. Gli analisti hanno tagliato le loro stime degli utili per il 2027 del 4% dalla fine di giugno, e il consenso ora prevede che il flusso di cassa libero tocchi il fondo a -48,0 miliardi di dollari nel 2027.
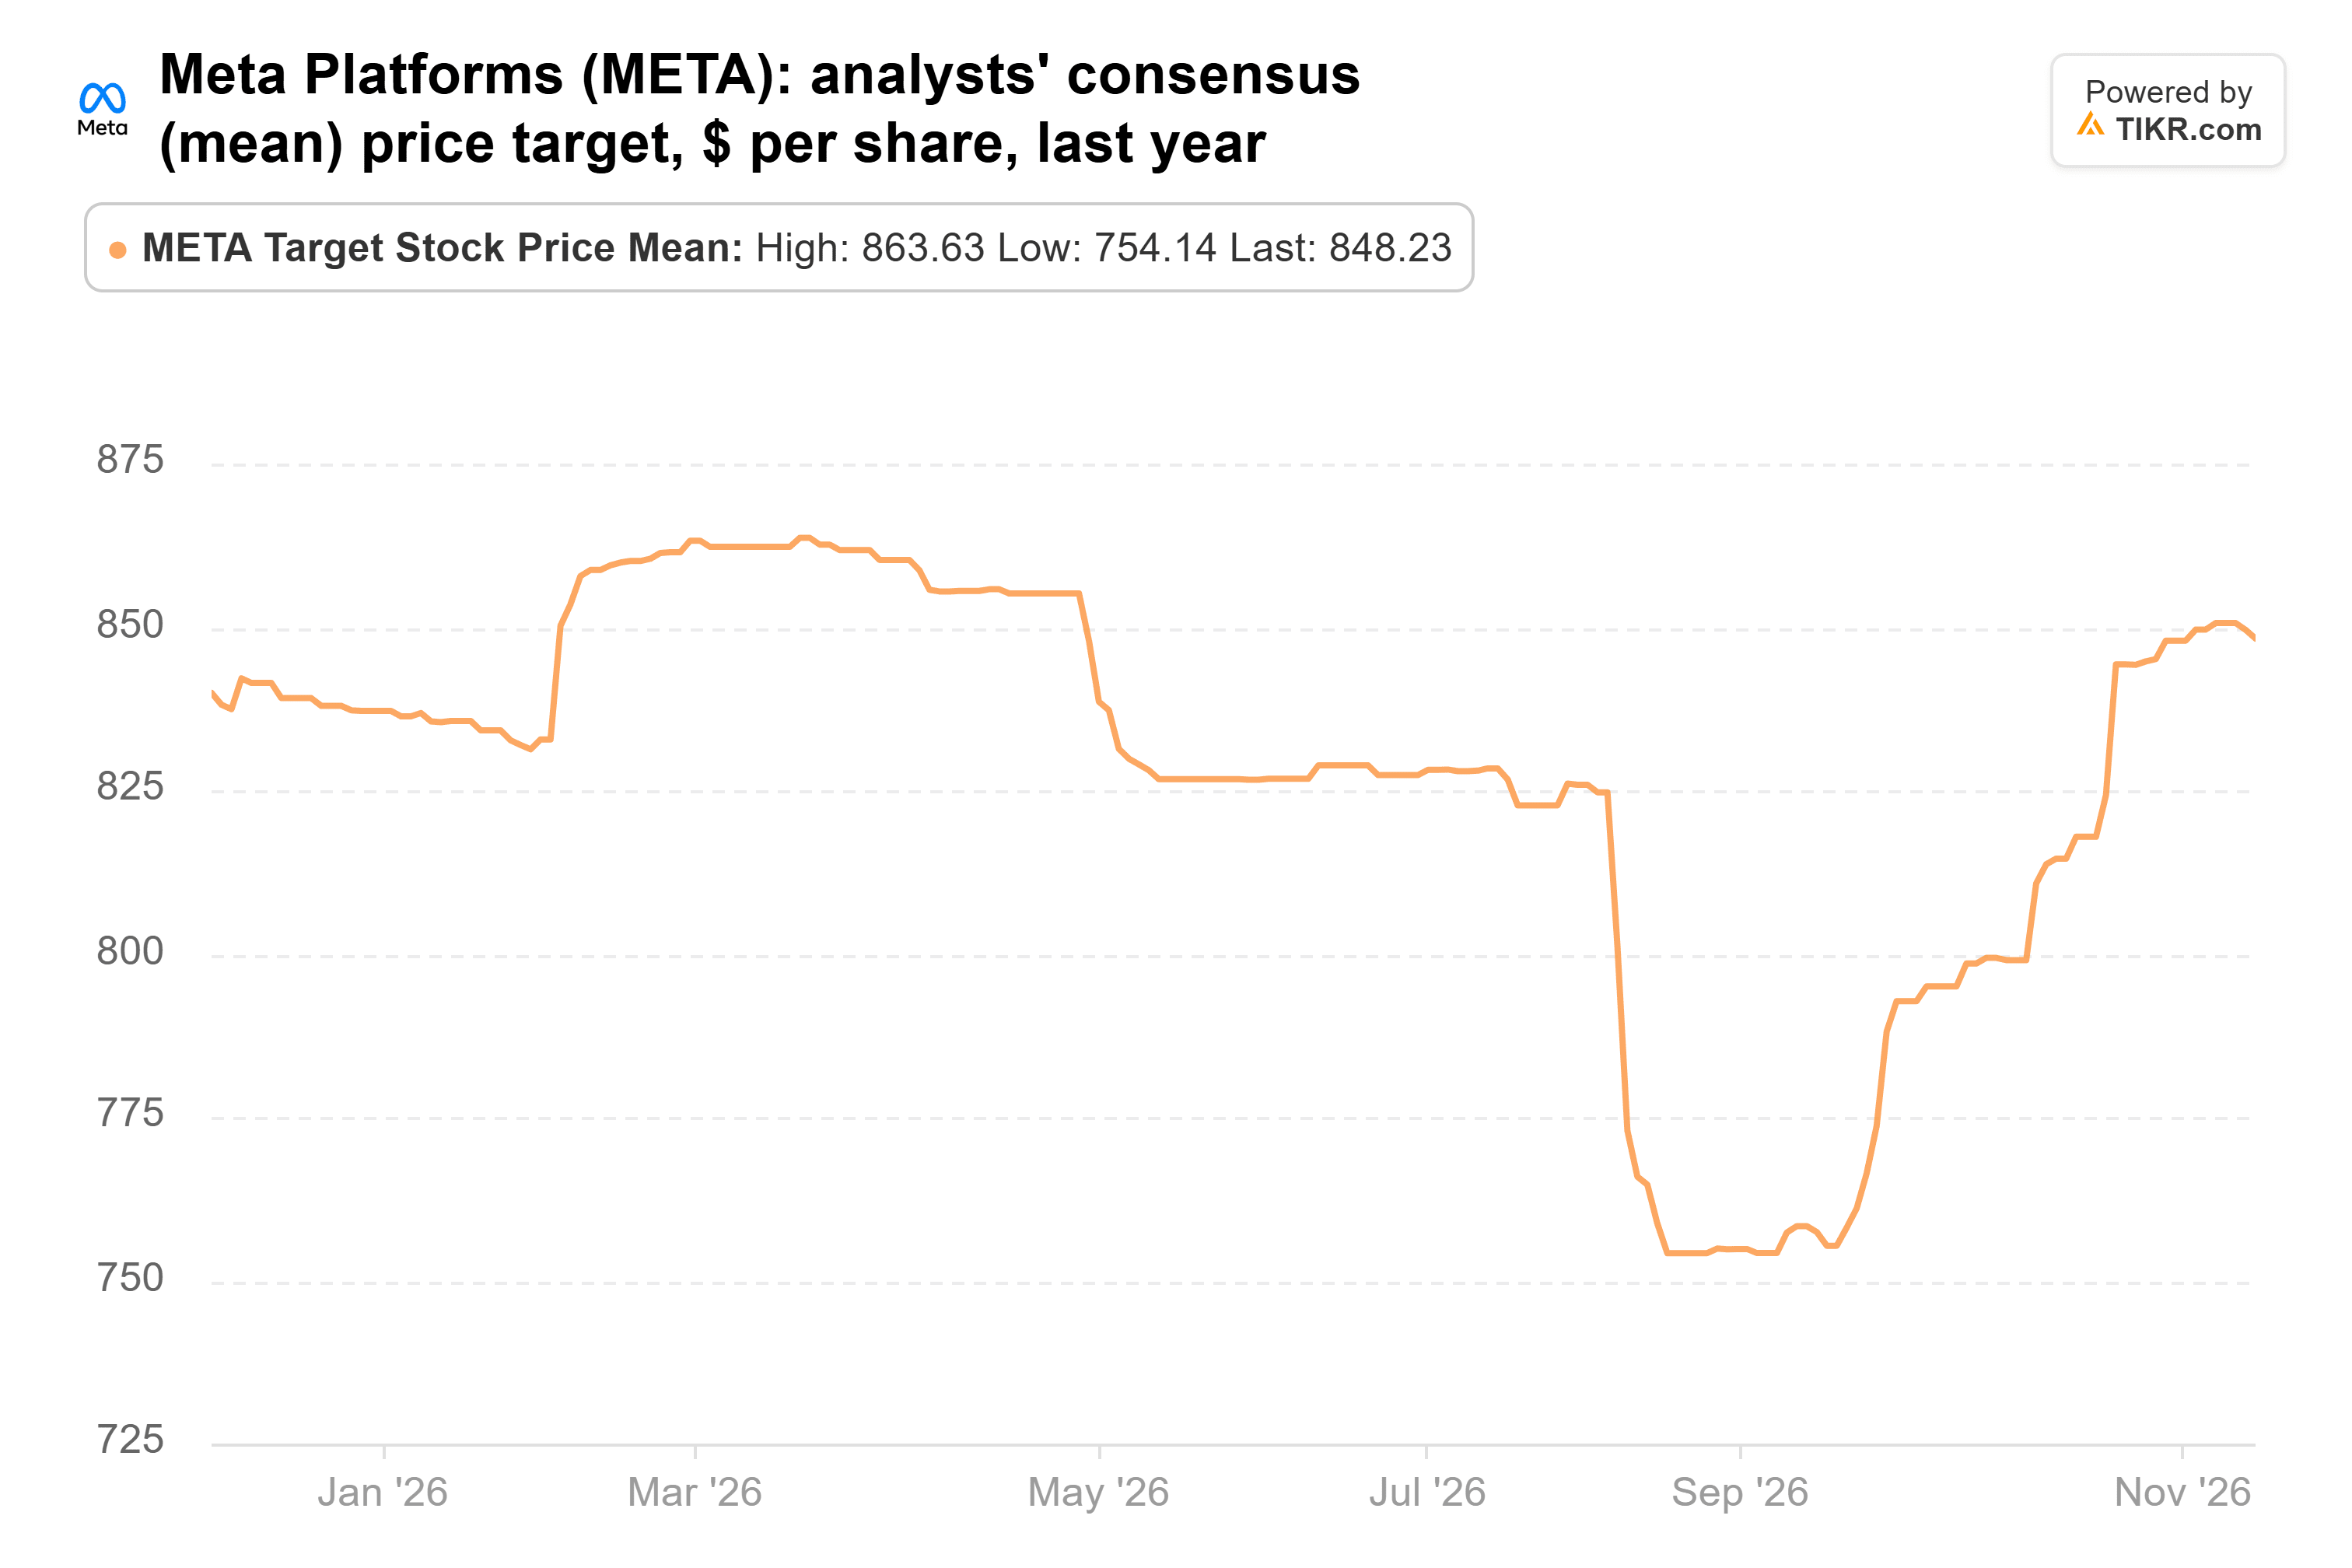
L'azione è economica rispetto alla sua storia: circa 19 volte gli utili forward, al di sotto della sua media quinquennale di 21x e della sua media decennale di 23x. E gli analisti non hanno rinunciato ad essa. Il loro target medio è di 848 dollari, secondo 62 analisti. Questo è il 38% sopra il prezzo di oggi e leggermente sopra dove si trovava un anno fa:
Anche il fondo ha compagnia qui: le due posizioni più grandi di Third Point al 30 settembre erano nuove posizioni in Meta e Unum, anche se ha venduto tutto il suo Amazon.
Amazon ottiene il mio voto
Se potessi seguire questo fondo solo in una delle tre, sarebbe Amazon. Le sue stime sono in aumento, il suo multiplo si trova vicino al fondo del suo range e AWS sta crescendo più velocemente di quanto non abbia fatto in cinque anni. Meta ha più potenziale rialzista sulla carta, ma le sue stime stanno scendendo mentre il denaro esce dalla porta. Le previsioni al rialzo di Danaher sono incoraggianti, anche se il suo potenziale rialzista del 14% è il più piccolo qui.
Il rischio con Amazon deriva dalle stesse spese che alimentano la tesi: il suo debito a lungo termine è raddoppiato a 128,9 miliardi di dollari nel primo semestre del 2026. I risultati del quarto trimestre all'inizio di febbraio porteranno le prospettive di spesa in conto capitale per il 2027. Gli analisti si aspettano 278,2 miliardi di dollari, e una cifra inferiore a questa con la crescita di AWS mantenuta avvicinerebbe il punto di svolta della cassa. Il prossimo 13F del fondo, previsto a metà febbraio, mostrerà se detiene ancora tutte e tre.
Quindi, quanto vale realmente l'azione Amazon?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Amazon. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuna delle azioni menzionate. Grazie per la lettura e buoni investimenti!


