Punti Chiave
- Una società di investimenti che gestisce 2,9 miliardi di dollari ha venduto tutte le sue azioni di Dell, Chipotle Mexican Grill e Texas Roadhouse nel terzo trimestre, come mostra il suo ultimo 13F.
- Al 30 settembre, una nuova posizione in Microsoft era la sua più grande, e Aramark la seconda.
- I target consenso degli analisti si collocano al 13% sopra il prezzo di Chipotle e al 14% sopra quello di Texas Roadhouse, ma all'81% sopra quello di Dell.
- Dell scambia vicino al suo multiplo abituale su stime degli utili che continuano a salire, il che rende questa vendita quella che i numeri supportano meno.
Mane Global Capital Management ha venduto ogni azione che deteneva di Dell Technologies (DELL), Chipotle Mexican Grill (CMG) e Texas Roadhouse (TXRH) nel terzo trimestre, secondo il suo 13F per il trimestre chiuso al 30 settembre, depositato il 16 novembre. Ha chiuso il trimestre con una nuova posizione in Microsoft (MSFT) come la sua più grande, e con il 26% di azioni Aramark (ARMK) in più rispetto a giugno.
Dell è tornata al suo multiplo abituale
Il fondo deteneva 80.225 azioni Dell per un valore di 35 milioni di dollari al 30 giugno, il 2,9% delle azioni nel suo 13F, e nessuna al 30 settembre. Il titolo è sceso del 25% da allora e si trova al 46% sotto il suo massimo degli ultimi 52 settimane. (Un 13F mostra solo ciò che un fondo deteneva l'ultimo giorno di un trimestre, quindi non può dirci quando il fondo ha venduto o a quale prezzo.)
Il Texas ha sospeso i nuovi permessi per i data center, e i crediti di finanziamento clienti di qualità inferiore di Dell sono saliti a 4,4 miliardi di dollari al 31 luglio da 1,8 miliardi a gennaio. Gli analisti continuano comunque ad alzare le loro aspettative: il loro target consenso è più che triplicato nell'ultimo anno, da 163 a 584 dollari.
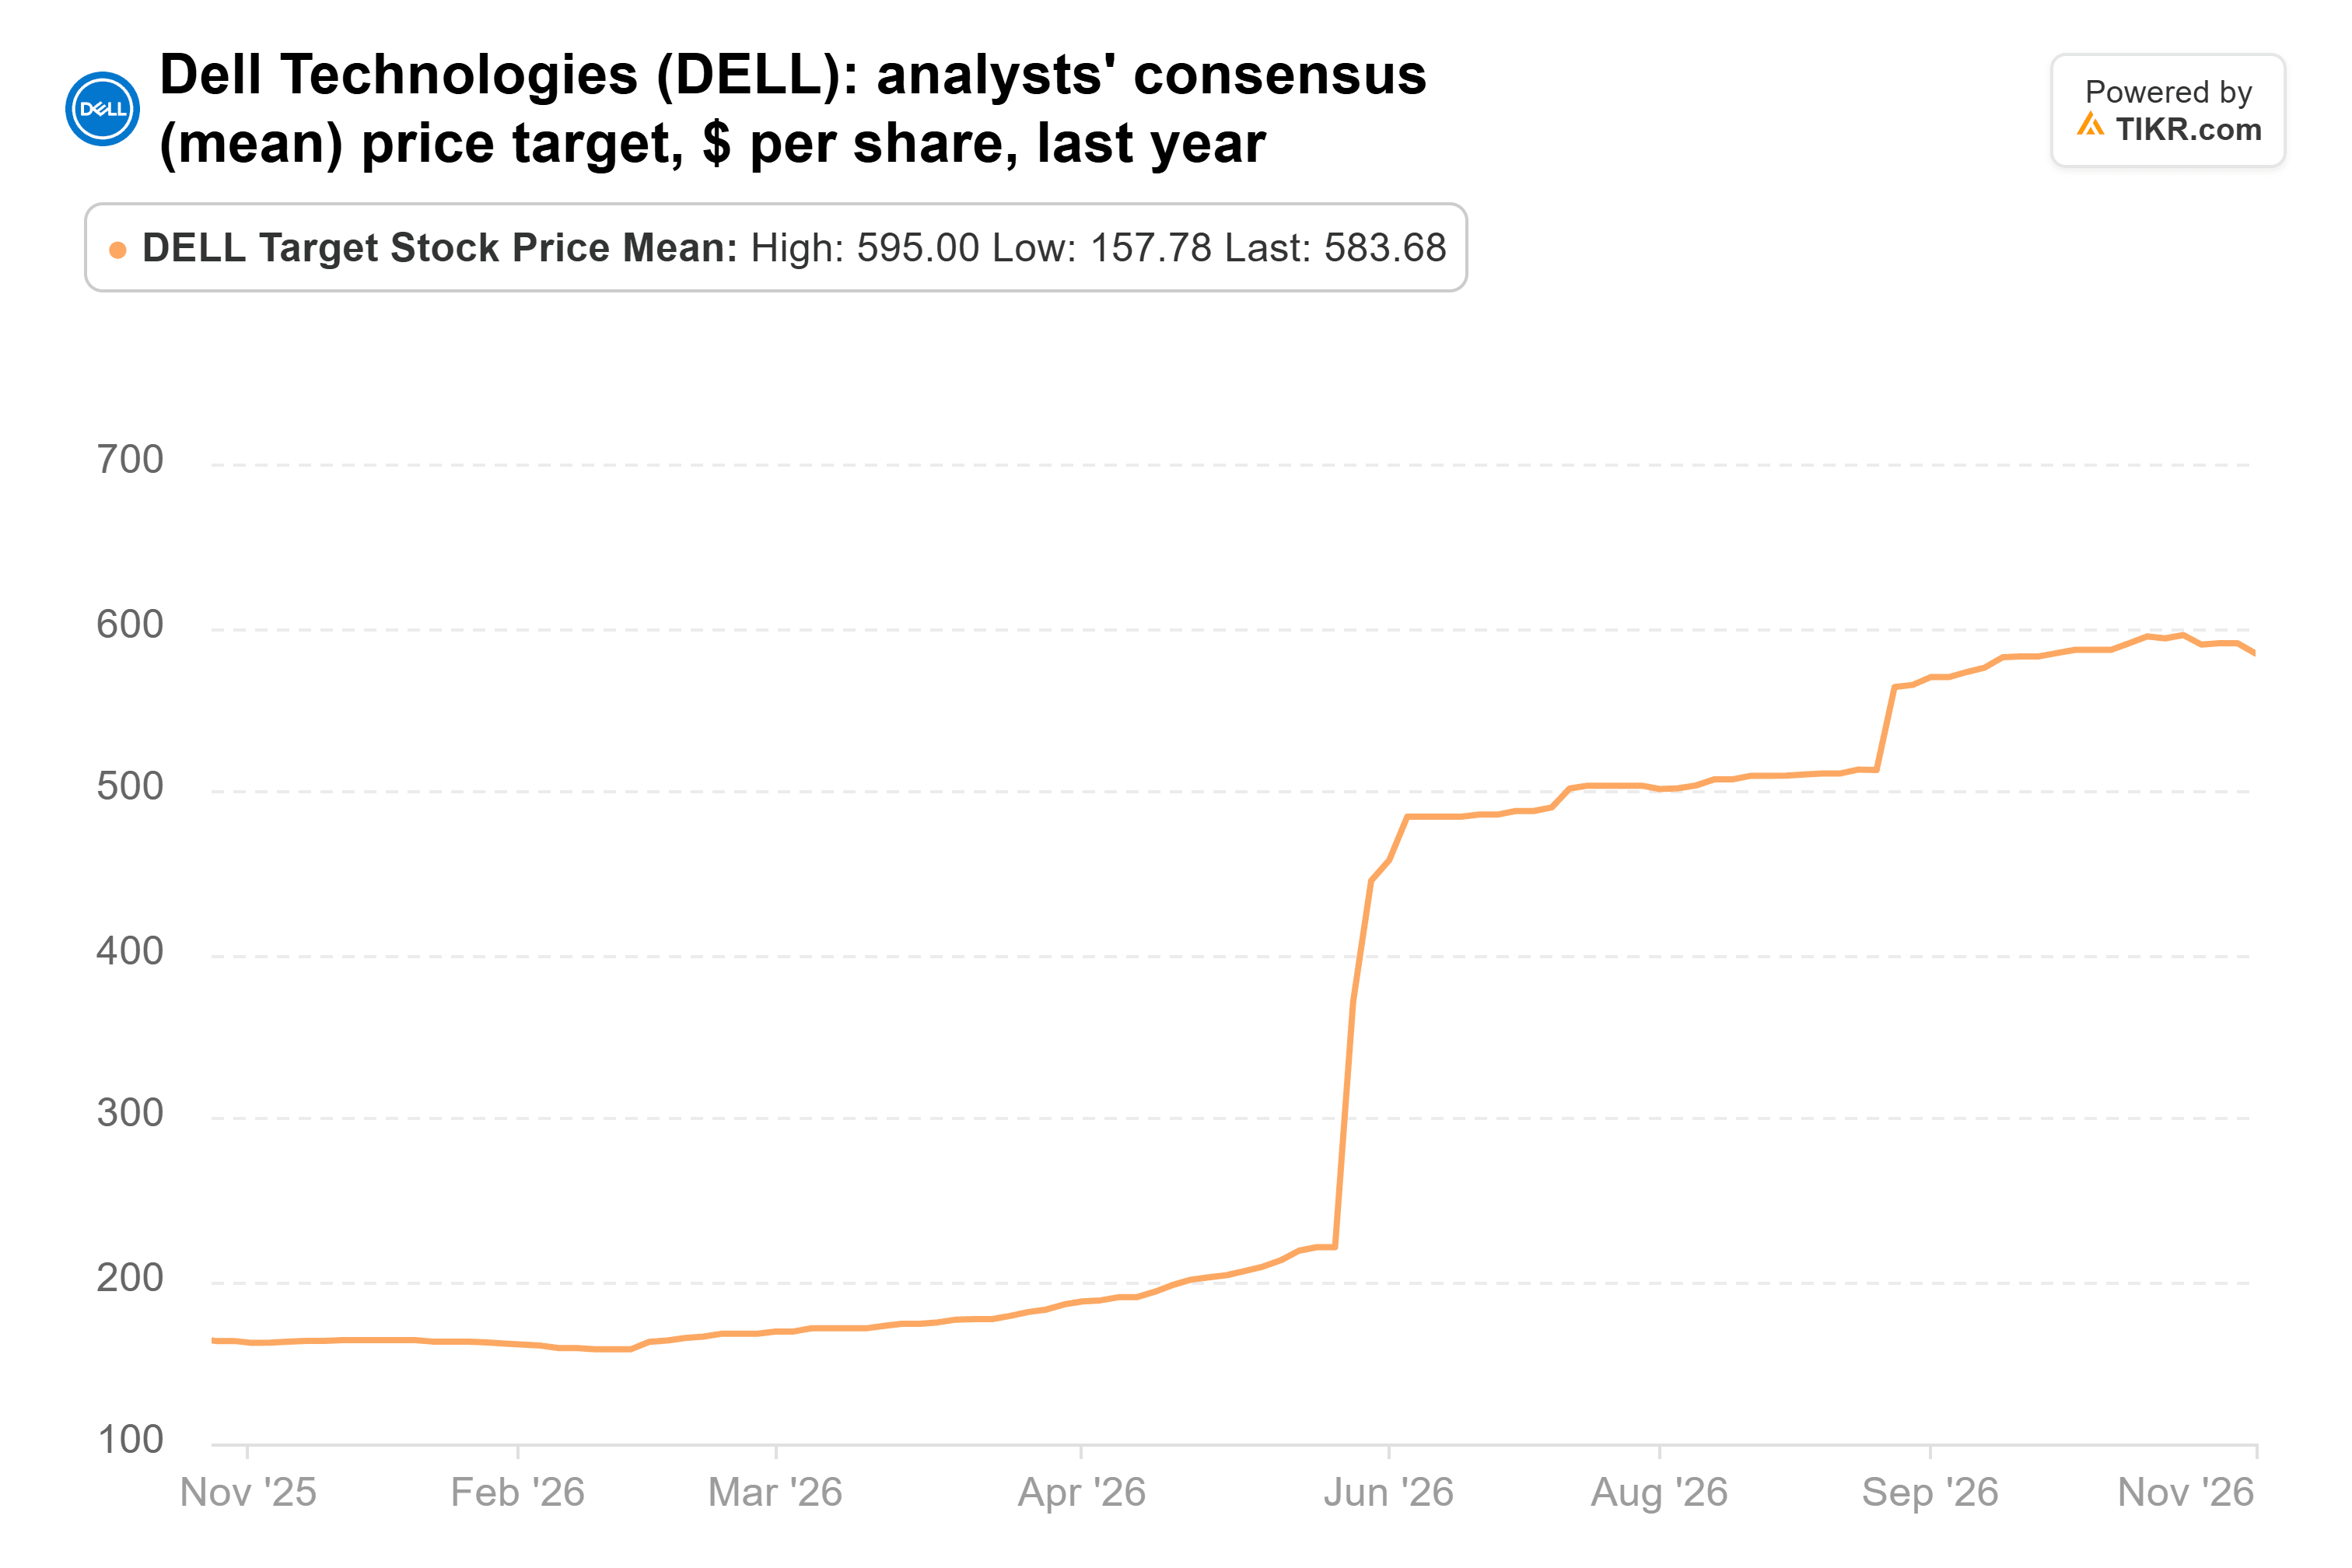
A circa 11x gli utili forward, Dell scambia proprio alla sua media di 11x alla fine del trimestre dal 2019, e a metà del 22x toccato a fine luglio. Questo su utili normalizzati che gli analisti continuano a vedere in salita, a 30,53 dollari per azione nell'anno fiscale 2028 da 25,97 dollari nel 2027, l'anno che termina a gennaio.
TIKR monitora 30 analisti su Dell Technologies. Quanti dicono "Compra"?
Vedi la ripartizione completa dei rating Compra, Mantieni e Vendi su Dell Technologies, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti per Dell Technologies
Le stime su Chipotle continuano a scivolare
Chipotle è stata la più grande delle tre vendite: 1,32 milioni di azioni per un valore di 45 milioni di dollari al 30 giugno, il 3,7% delle azioni 13F del fondo. Il titolo è salito del 5% dal 30 settembre, aiutato da un terzo trimestre consecutivo di crescita del traffico nel suo report del 28 ottobre. Ma il margine a livello ristorante è sceso al 23,3% dal 24,5%, e la direzione vede una baseline per il 2027 nella fascia del 24% medio. Gli analisti hanno tagliato le loro stime EPS normalizzate dopo il report, a 1,09 dollari per il 2026 e 1,33 dollari per il 2027, e il loro target consenso è scivolato da 43 dollari un anno fa a 41 dollari, il suo minimo dell'anno.
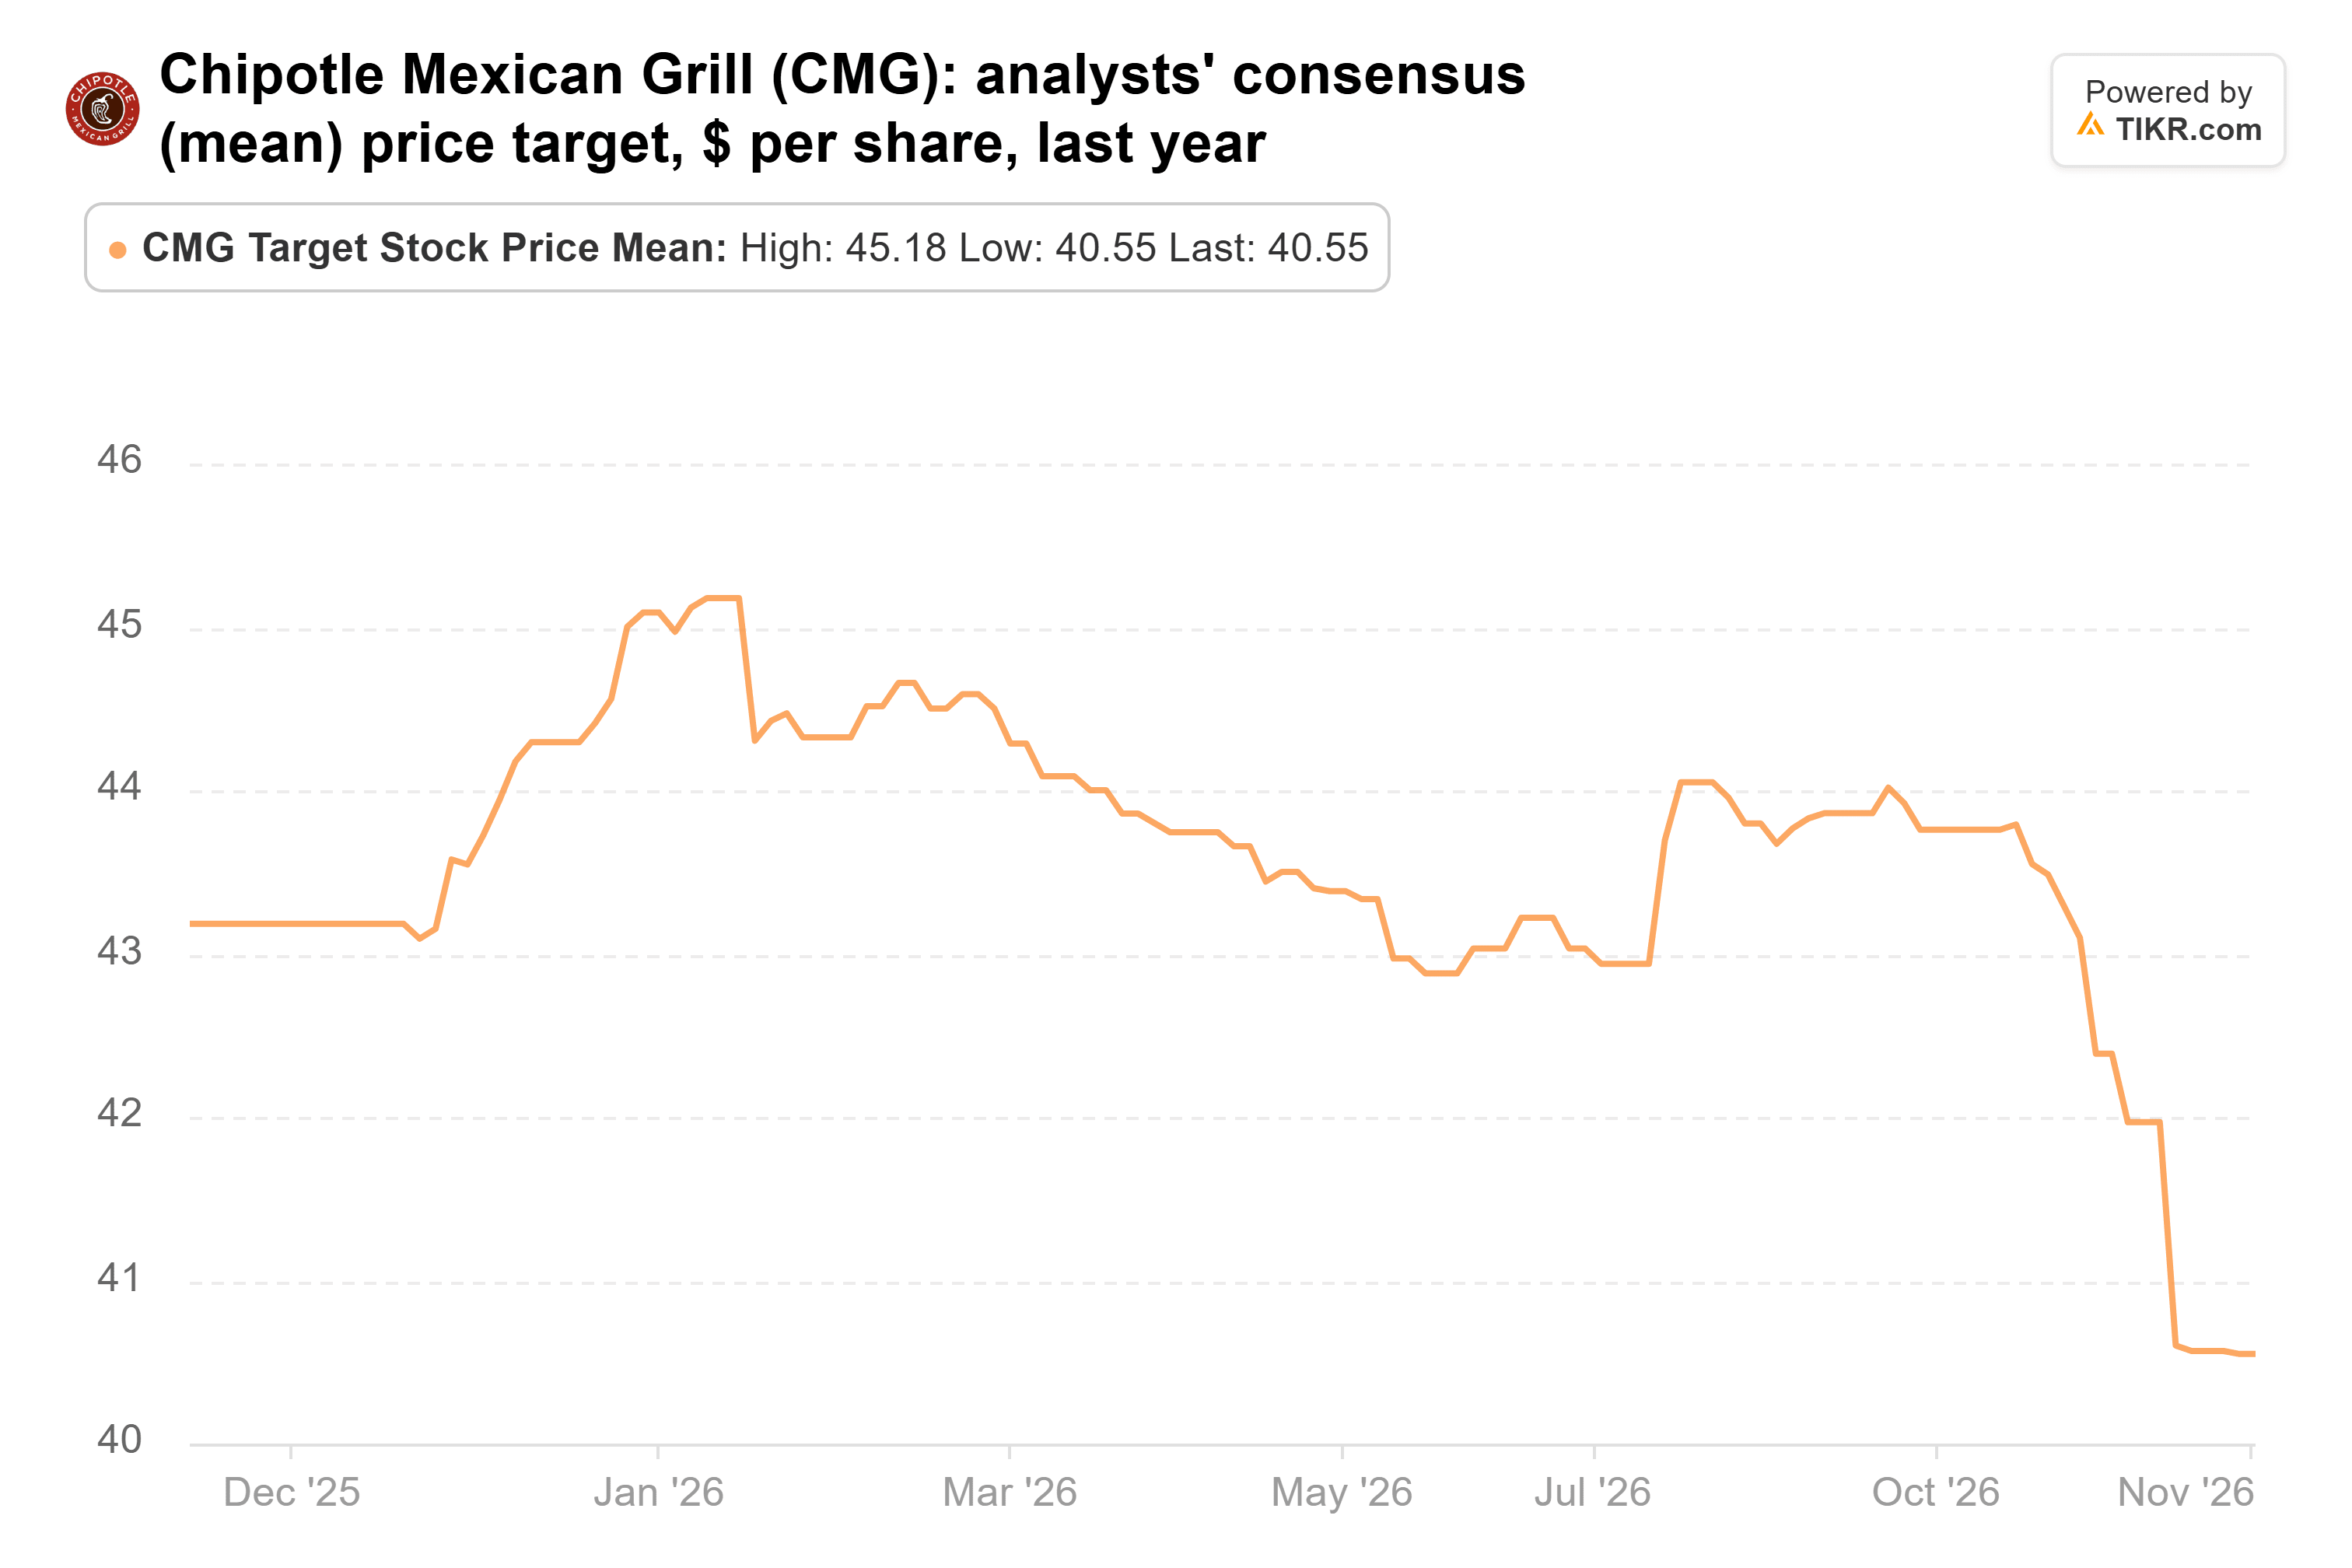
Quel target è al 13% sopra il prezzo, e non ha bisogno di una rivalutazione del multiplo. Sulla stima EPS del 2028 di 1,54 dollari, è circa 26x, vicino al 25x a cui Chipotle scambiava al 30 settembre, il suo multiplo più basso alla fine di un trimestre dal 2014. Quindi si riduce a se le stime smetteranno di scendere.
Texas Roadhouse sta ancora crescendo, solo più lentamente
Il fondo deteneva 215.429 azioni Texas Roadhouse per un valore di 42 milioni di dollari al 30 giugno, il 3,4% delle sue azioni 13F. Il titolo è sceso del 4% dal 30 settembre. Il suo report del terzo trimestre del 5 novembre ha mostrato vendite comparabili dei ristoranti in aumento del 4,3%, contro il 5,9% per le prime 39 settimane dell'anno, e il CEO Jerry Morgan ha detto che "il traffico si è indebolito verso la fine del trimestre". Il margine ristorante è comunque salito di 30 punti base al 14,6% su vendite più alte. Gli analisti hanno alzato il loro target consenso da 189 dollari dello scorso dicembre a un picco di 219 dollari a fine settembre, ed è sceso a 212 dollari da allora.
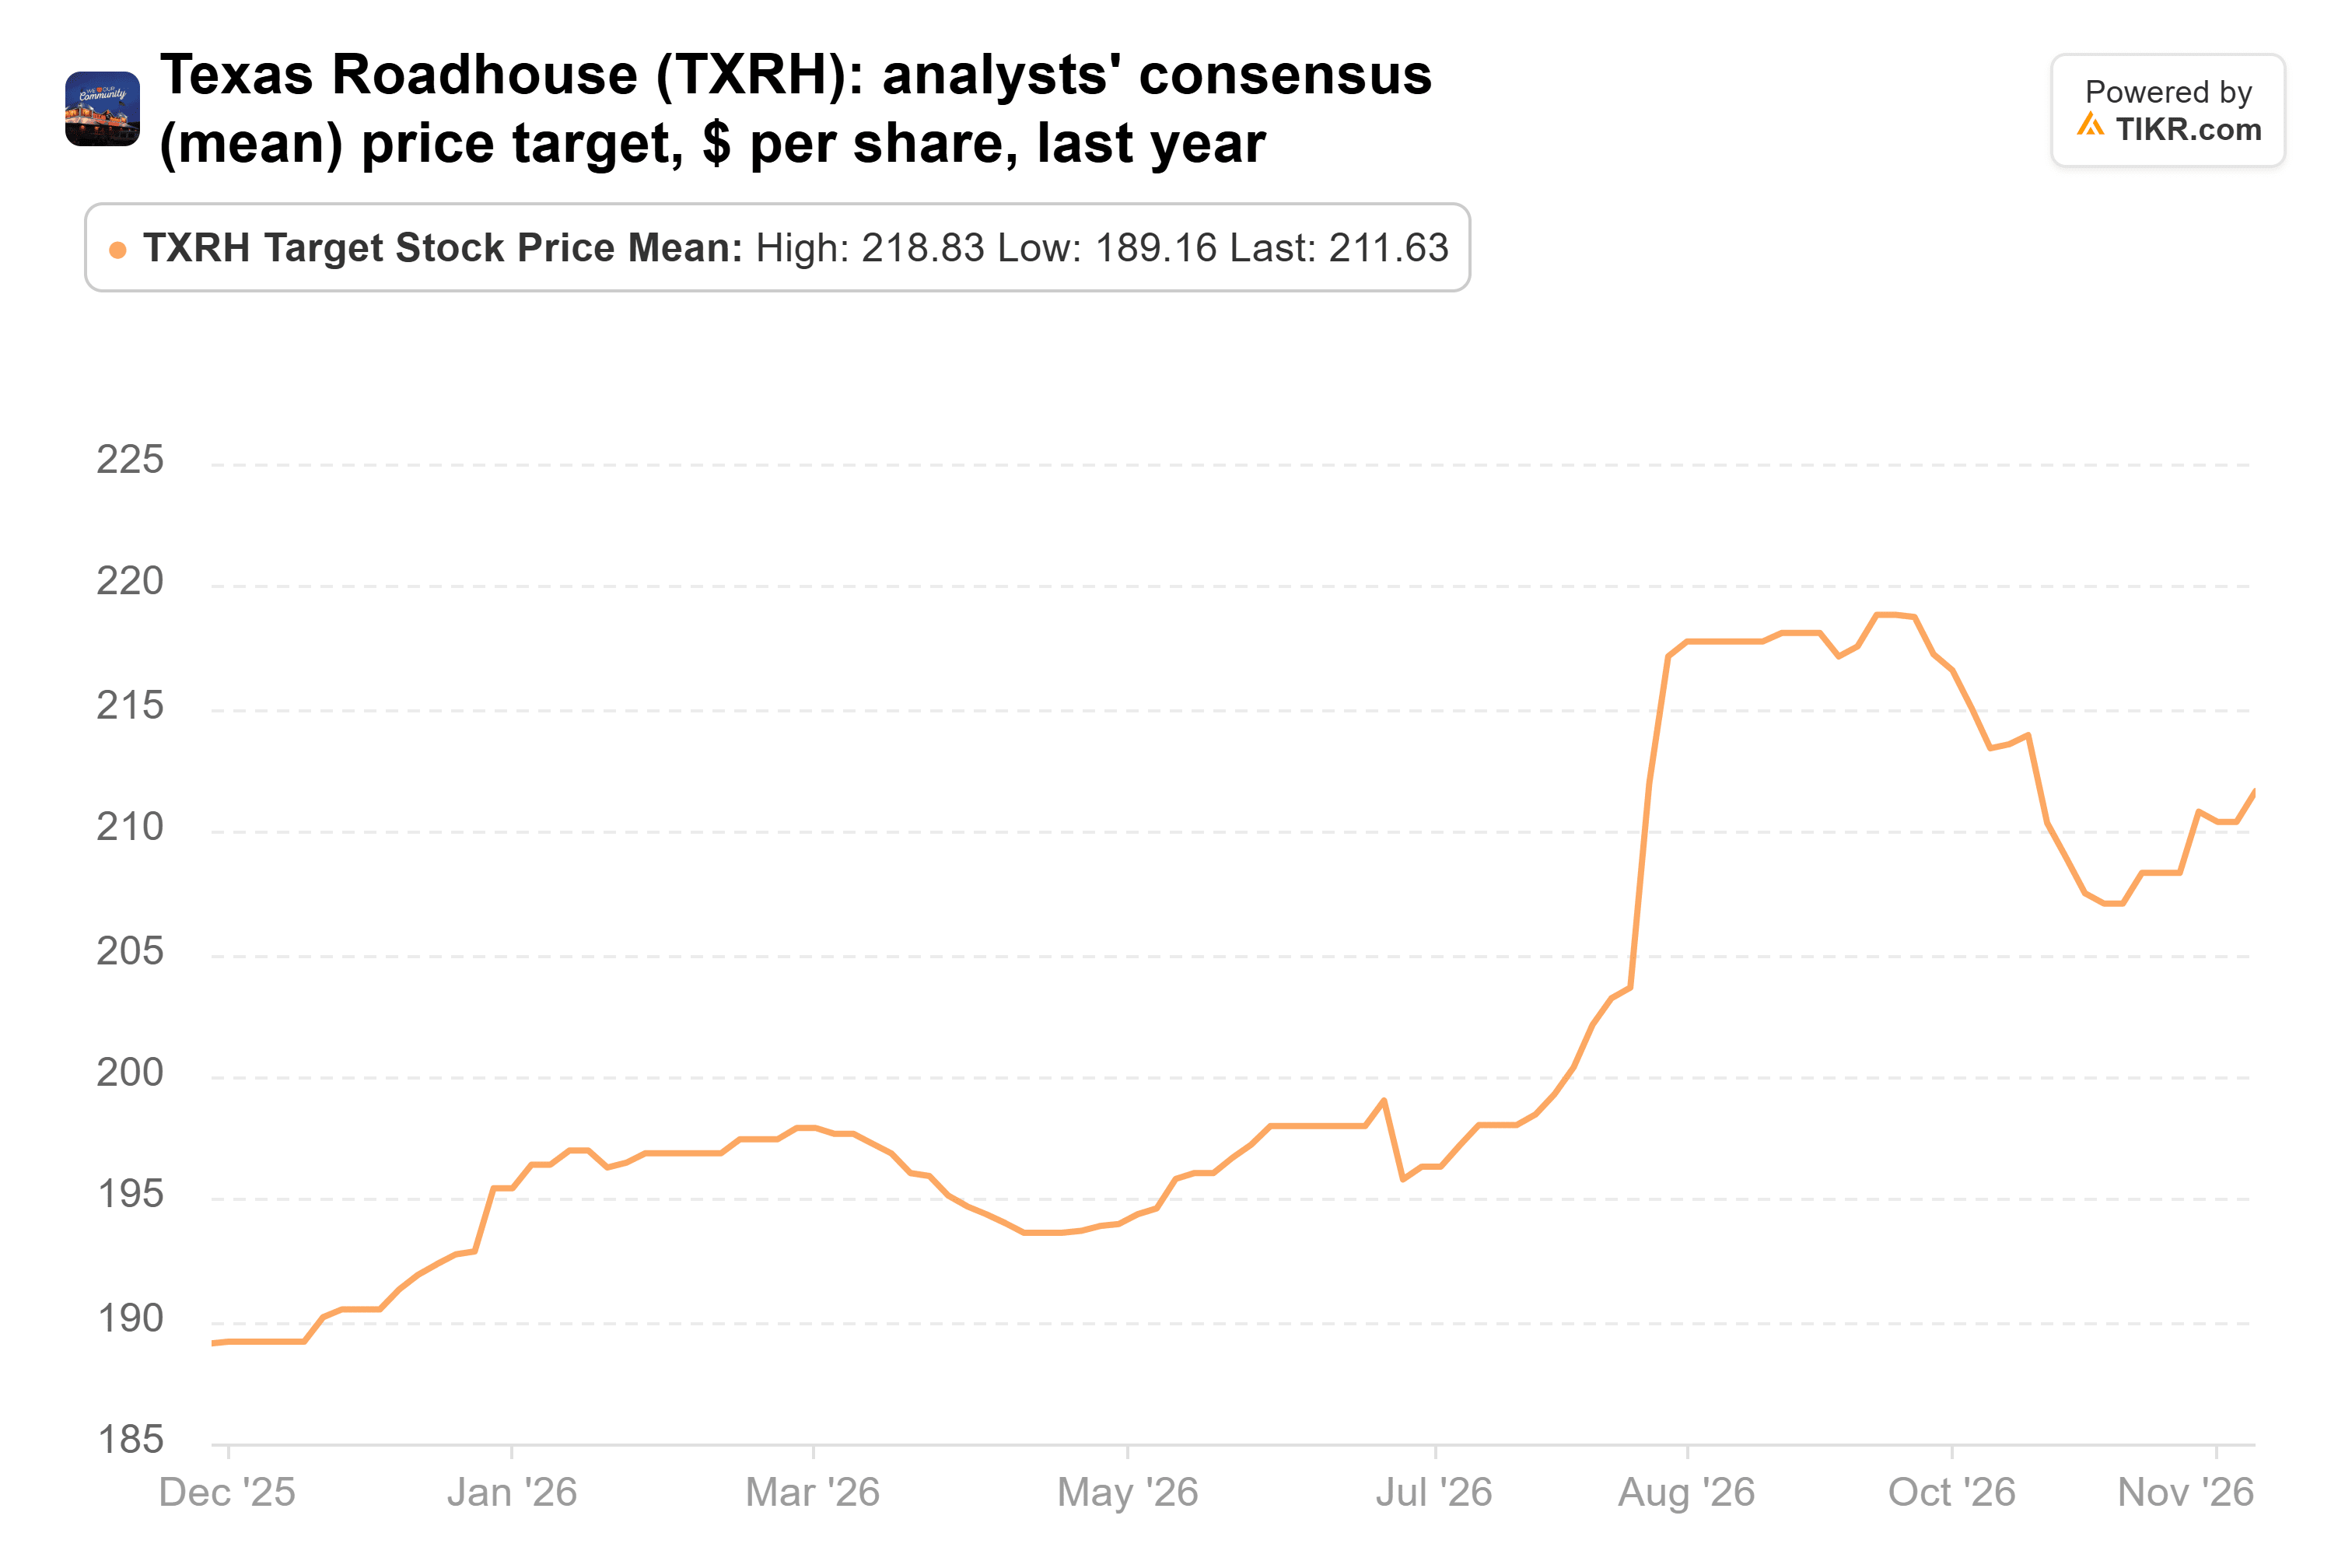
Questo è al 14% sopra il prezzo, per un titolo a circa 27x gli utili forward. Anche gli analisti sono molto distanti su di esso: i loro target vanno da 133 a 245 dollari.
Microsoft e Aramark ora guidano il 13F
Il 13F del fondo deteneva 1,84 miliardi di dollari di azioni USA in 60 posizioni al 30 settembre, e Microsoft era in cima alla lista: 263.799 azioni per un valore di 135 milioni di dollari, il 7,3% del totale, in un titolo che non possedeva al 30 giugno. Aramark era seconda, con 1,32 milioni di azioni per un valore di 71 milioni di dollari, o il 3,9%. Prese insieme, due catene di ristoranti sono sparite e la posizione nel food-service è più grande, mentre Dell è sparita e Microsoft è nuova in cima.
Microsoft è scesa dell'1% dal 30 settembre e scambia a circa 24x gli utili forward, un po' sotto la sua media di 26x alla fine del trimestre dal 2014, con un target consenso di 636 dollari al 26% sopra il prezzo. Aramark è salita del 6%, a circa 21x, con un target di 68 dollari al 19% sopra.
Dell è la vendita che metterei in discussione
Anch'io avrei fatto le due vendite dei ristoranti. Le stime su Chipotle continuano a scendere, e Texas Roadhouse costa 27x gli utili proprio mentre il suo traffico si raffredda. Dell è quella che metterei in discussione, dato che scambia al suo multiplo abituale su utili che gli analisti continuano ad alzare.
Non conterei però sul pieno 81%. Sulla base dei 34,62 dollari che gli analisti si aspettano per l'anno fiscale 2029, il target di 584 dollari si traduce in circa 17x, ben al di sopra della media di 11x di Dell. Anche a 11x su quegli utili, il titolo varrebbe circa 380 dollari, il 18% sopra il prezzo di oggi.
Il rischio è il finanziamento: Dell sta finanziando più dei suoi acquirenti di AI, e se questi inciampano, lei detiene il rischio di credito. Rilascia i risultati il 24 novembre, quindi osserva il free cash flow e quei crediti di qualità inferiore tanto da vicino quanto il backlog di AI. Il prossimo 13F del fondo, previsto a metà febbraio, mostrerà se ha ricomprato qualcuna delle tre.
Quindi, quanto vale realmente l'azione Dell?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi azione in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Dell. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono servire come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere azioni. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!