Punti Chiave
- Goldman Sachs ha mantenuto la raccomandazione Buy su Home Depot dopo il rapporto del terzo trimestre, ma ha tagliato il suo prezzo obiettivo a $371 da $377, un 9% sopra la chiusura del 17 novembre.
- Le vendite comparabili sono cresciute del 2,2%, ma Home Depot ha abbassato le sue previsioni sul margine lordo per l'intero anno e ora si aspetta che l'EPS rettificato cresca di circa il 2% quest'anno.
- L'obiettivo di Goldman è 21,7x l'EPS consenso per l'anno fiscale 2028, appena sopra i 21,5x del titolo sulle stime per il 2027 fiscale, quindi il potenziale rialzo dipende dalla crescita degli utili.
- Il calcolo è corretto, ma gli analisti hanno tagliato le loro stime per il 2028 fiscale per tutto l'anno, quindi il 9% sembra lo scenario migliore fino alle prospettive per il 2027 fiscale, attese a febbraio.
Home Depot (HD) ha registrato la sua migliore crescita delle vendite comparabili degli ultimi quasi quattro anni, e Goldman Sachs ha comunque ridotto il suo prezzo obiettivo.
Il 17 novembre, dopo il rapporto del terzo trimestre, l'analista Kate McShane ha mantenuto la sua raccomandazione Buy e ha tagliato l'obiettivo di Goldman a $371 da $377. Questo è un 9% sopra la chiusura del titolo del 17 novembre a $339,01.
Un risultato superiore alle attese per Home Depot, ma con margini più sottili
Nel terzo trimestre, le vendite sono aumentate del 4,9% a 43,4 miliardi di dollari, le vendite comparabili sono cresciute del 2,2% e l'EPS rettificato è salito a $3,86 da $3,74. Sono stati i ticket più elevati a trainare le vendite comparabili: il ticket medio è aumentato del 3,0% mentre le transazioni comparabili sono diminuite dello 0,5%.
I margini erano il test da superare, e sono calati. Il margine lordo è sceso di circa 60 punti base al 32,8%, e Home Depot ha tagliato le sue previsioni sul margine lordo per l'intero anno a circa il 33,0% da circa il 33,1%. Ora si aspetta che l'EPS rettificato cresca di circa il 2% quest'anno, il punto medio del suo precedente intervallo tra stabile e +4%.
Il direttore finanziario Richard McPhail, che diventerà CEO il 23 novembre al posto di Ted Decker, ha attribuito il taglio del margine al mix di prodotti e acquisizioni. Pur sostenendo che Home Depot sta guadagnando quote di mercato, ha ammesso che "il mercato è molto più debole ora di quanto ci aspettassimo all'inizio dell'anno".
TIKR Monitora 36 Analisti su Home Depot. Quanti Dicono "Buy"?
Vedi la ripartizione completa delle raccomandazioni Buy, Hold e Sell su Home Depot, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi le Raccomandazioni degli Analisti su Home Depot
Cosa Implica l'Obiettivo di $371 di Goldman
McShane ha riconosciuto il superamento delle stime, le vendite comparabili più rapide e i guadagni di quota di mercato, ma ha tagliato l'obiettivo a causa delle prospettive di margine più basse. Il suo obiettivo di $371 si colloca appena sotto il consenso degli obiettivi, che è sceso a $378 da $430 di un anno fa:
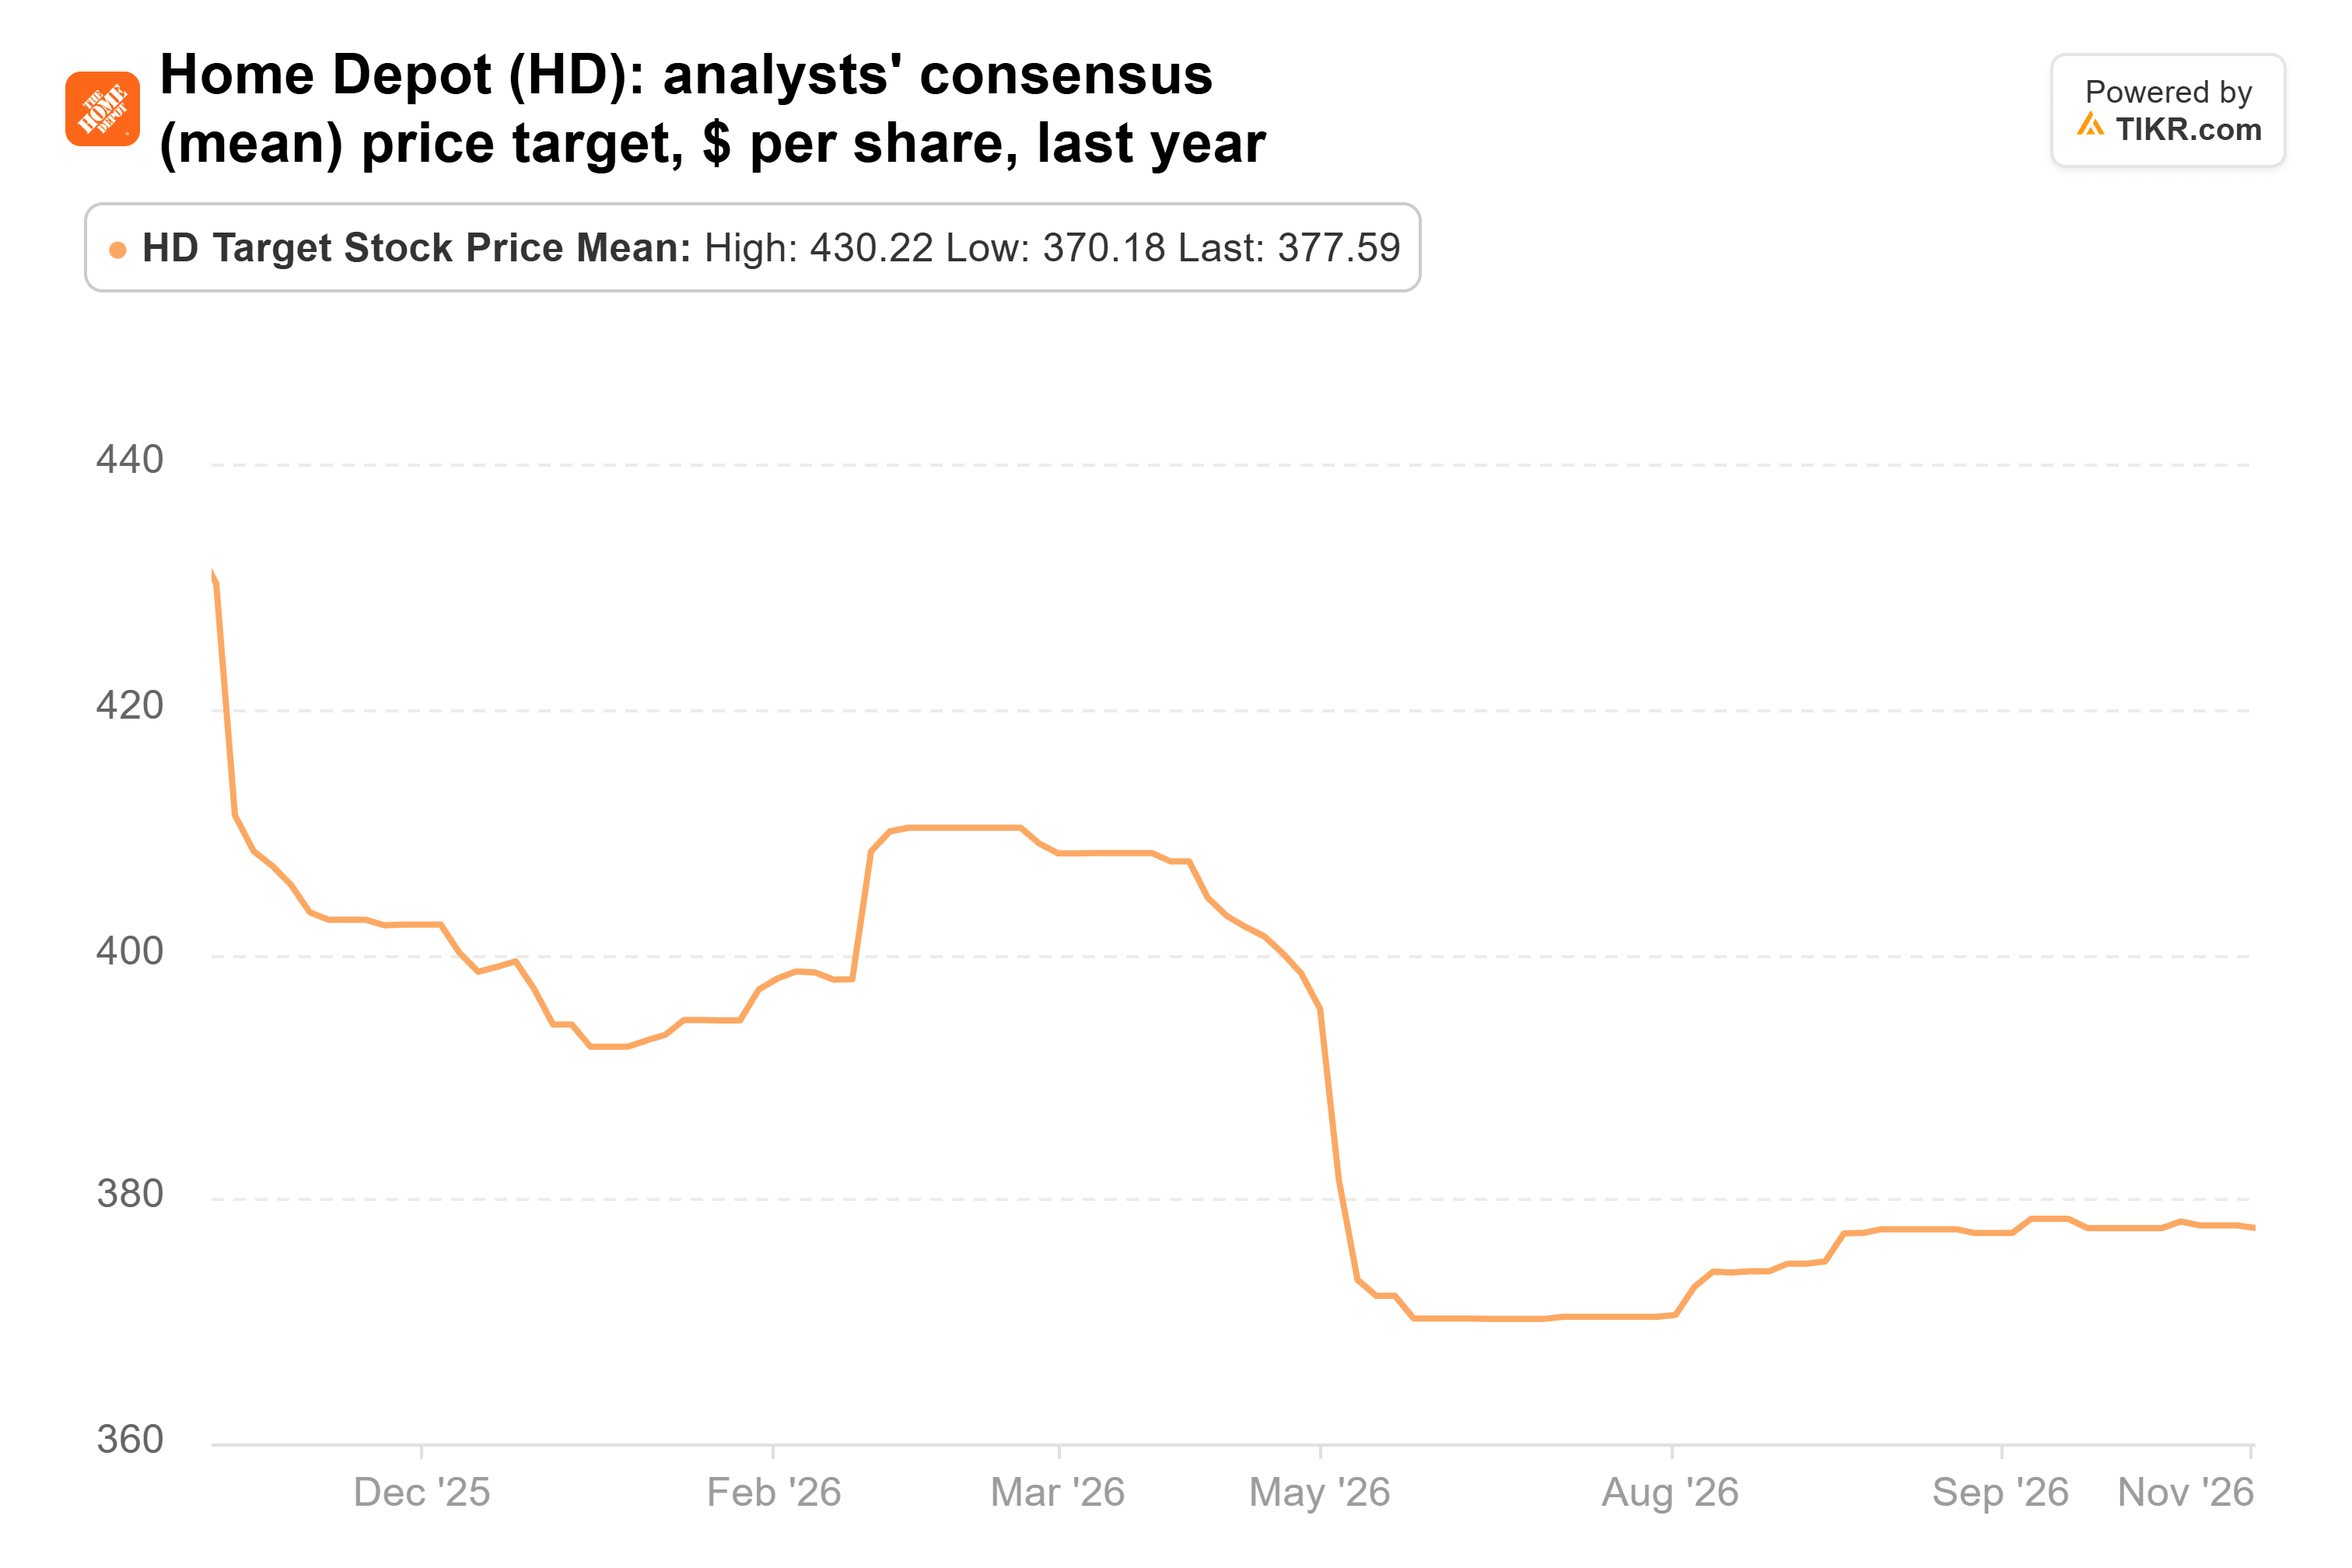
A $371, Home Depot scambierebbe a 21,7x i $17,11 che gli analisti si aspettano per l'anno fiscale 2028. Questo è appena sopra i 21,5x a cui scambiava alla chiusura del 17 novembre sulle stime per il 2027 fiscale. Del potenziale rialzo del 9%, l'8,6% deriva dalla crescita degli utili e meno dell'1% dal multiplo.
Resteranno Valide le Stime su Home Depot?
Gli analisti si aspettano che l'EPS normalizzato salga da $14,69 nell'anno fiscale 2025 a $17,11 nell'anno fiscale 2028:
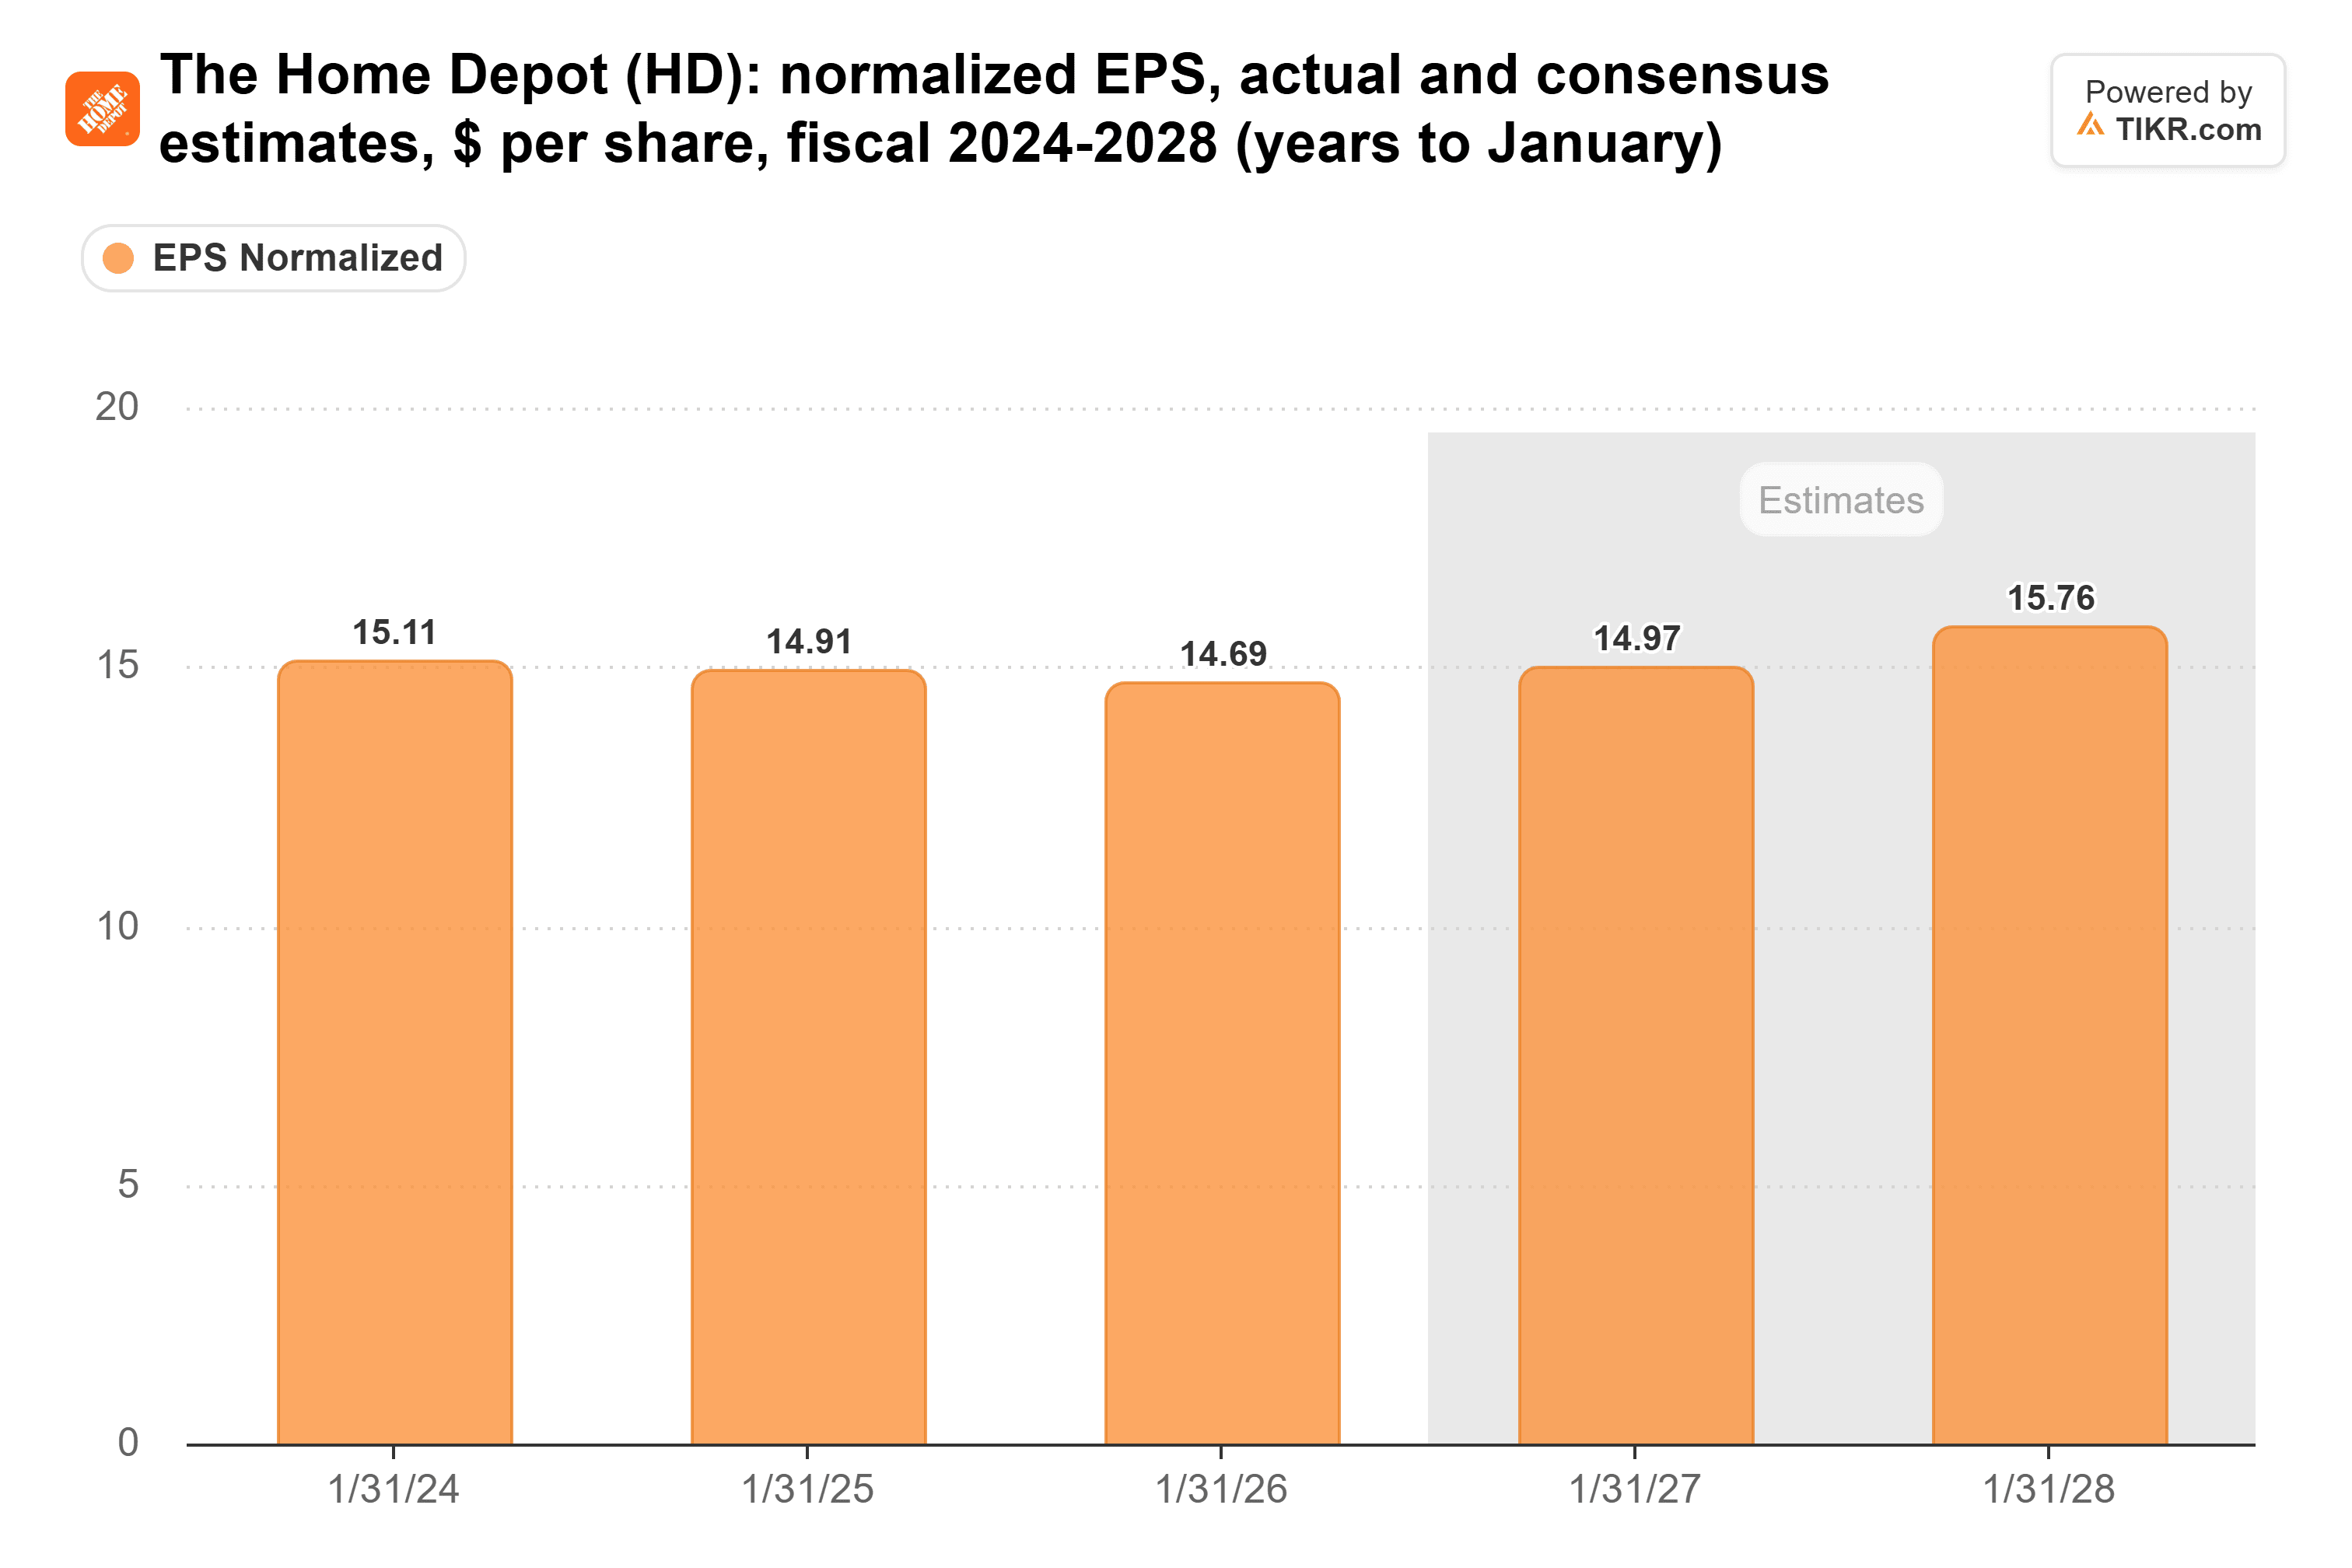
Questo è più rapido del circa 2% indicato dalla direzione per quest'anno. E gli analisti continuano a tagliare la cifra per il 2028 fiscale, che era di $19,04 alla fine di settembre 2025 e di $17,57 alla fine di giugno.
Il P/E forward del titolo si attesta a 22x, proprio alla sua media quinquennale:
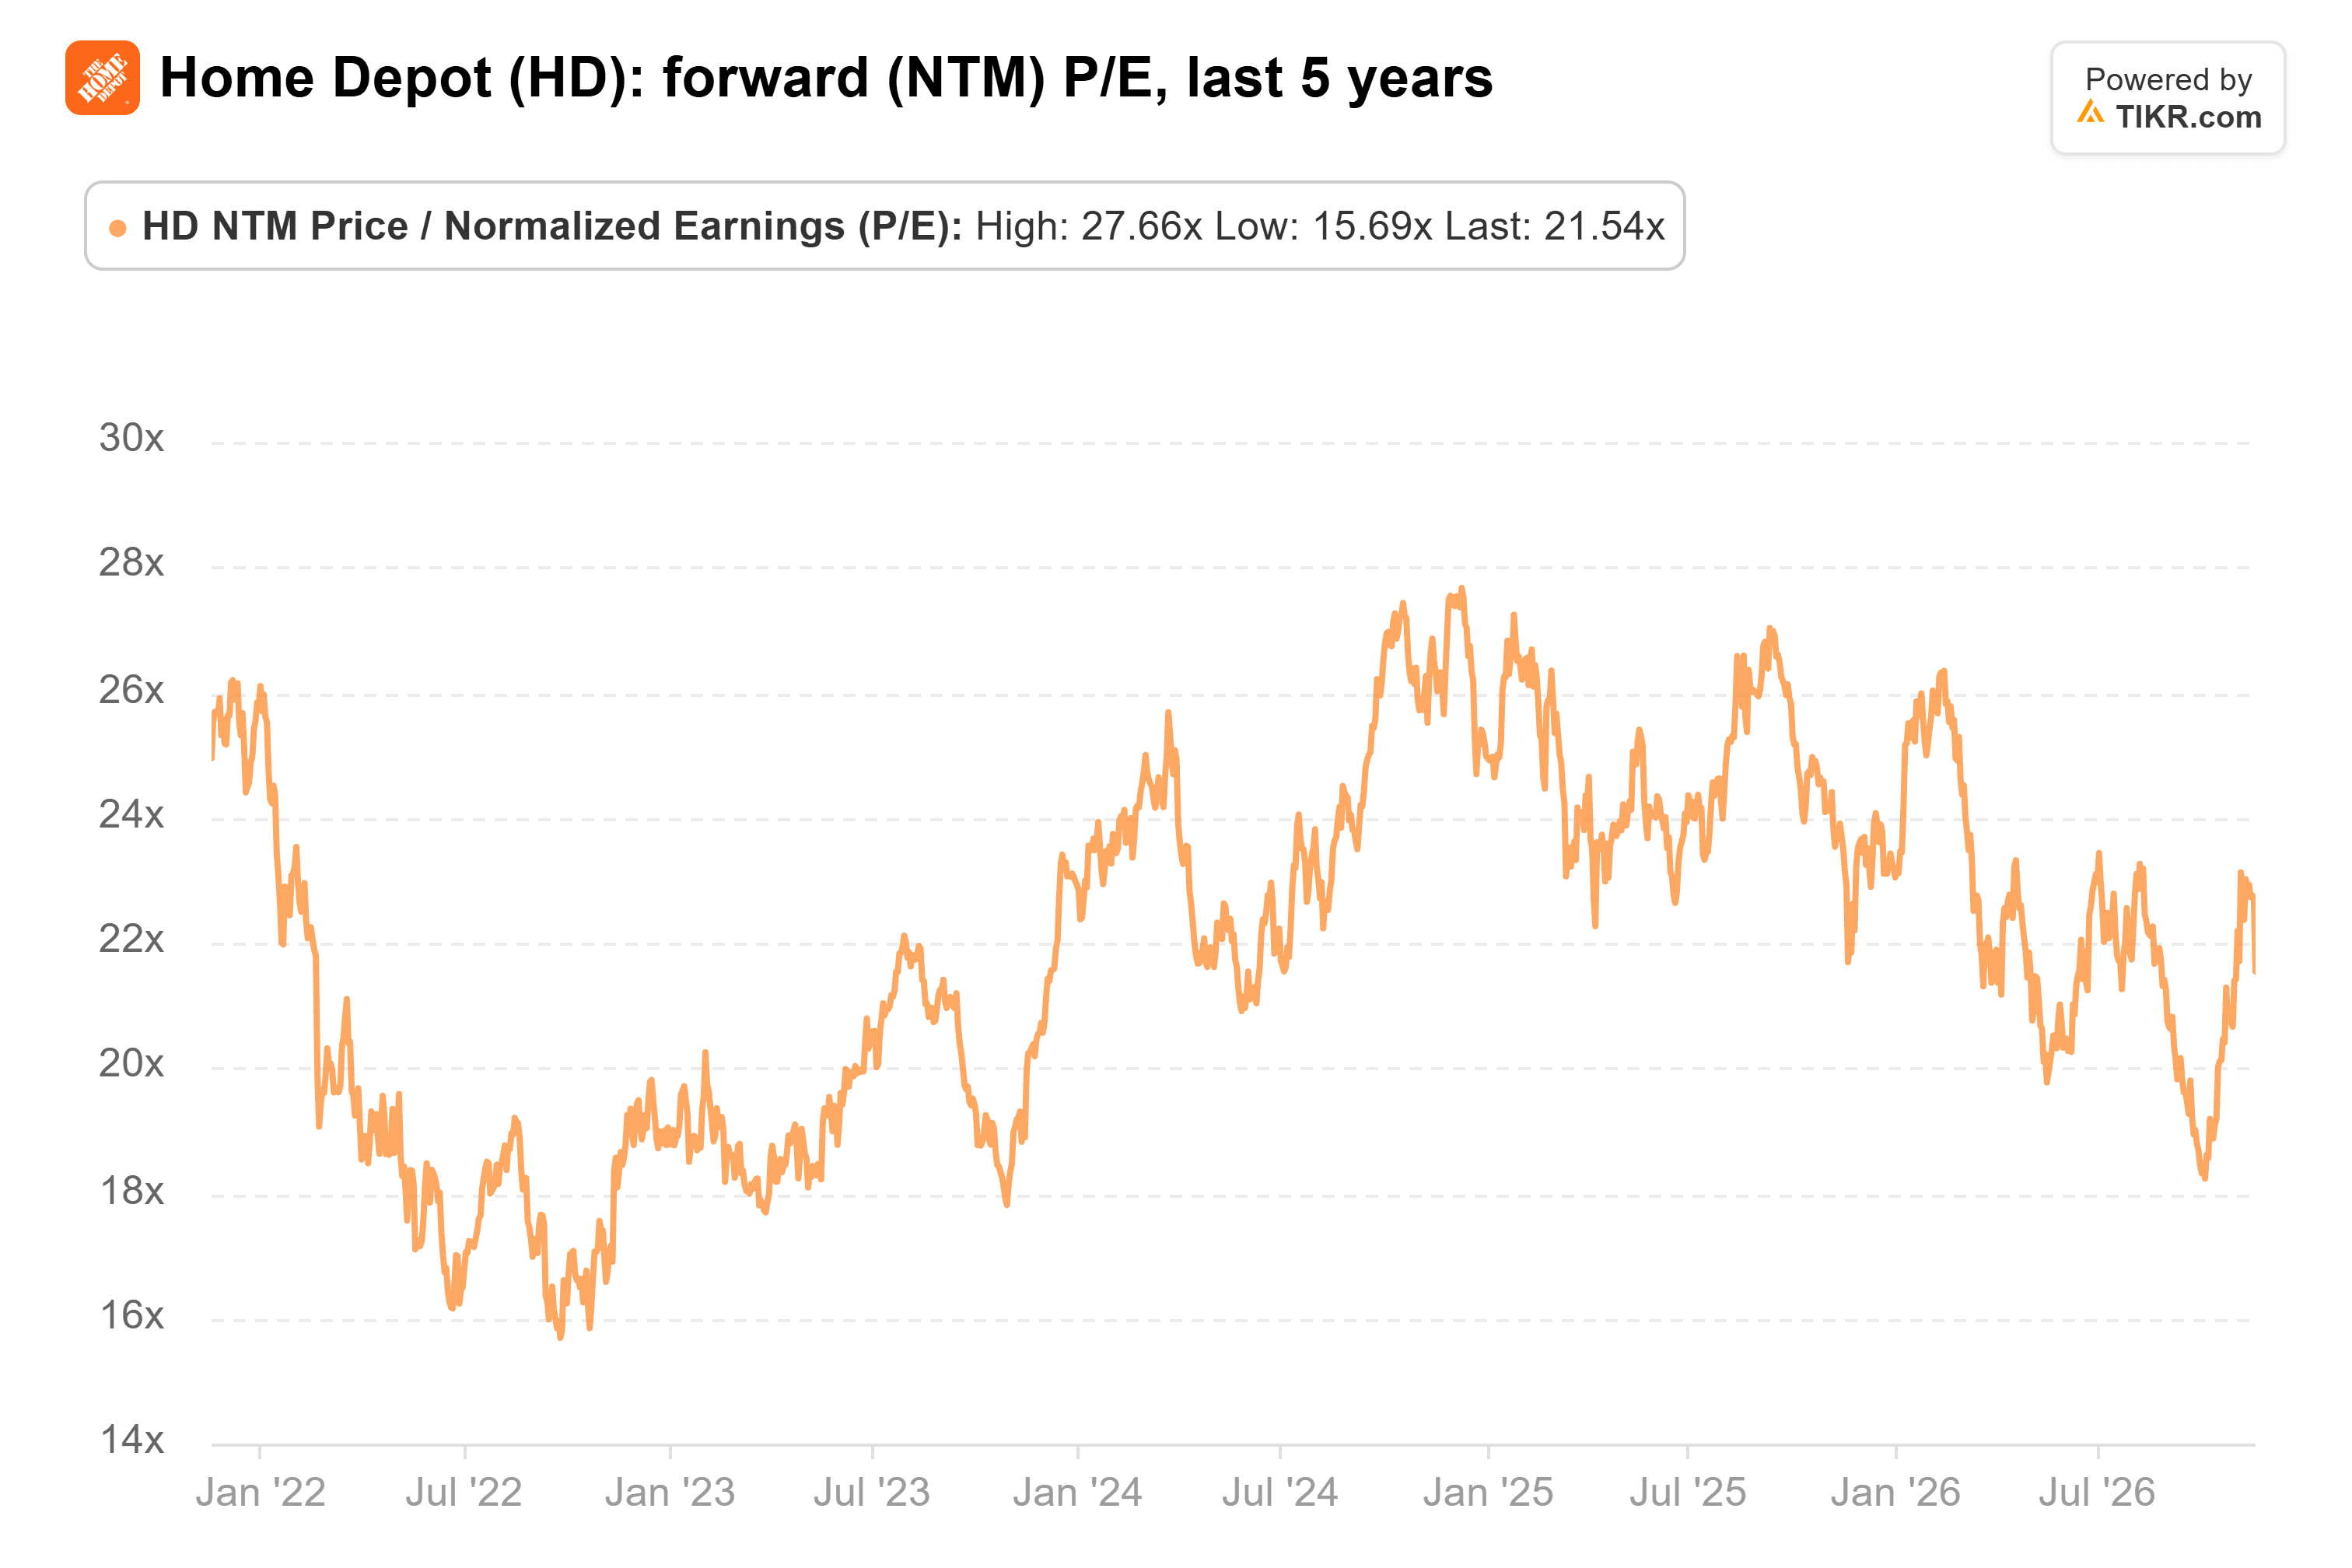
Home Depot Sembra Correttamente Valutato Sulla Carta, Se i Tagli Si Fermano
Goldman non ha bisogno di una rivalutazione del multiplo, quindi il calcolo è corretto. Ma dipende dalle stime per il 2028 fiscale che gli analisti hanno tagliato per tutto l'anno, e anche le vendite comparabili del 2,2% di questo trimestre sono state inferiori alla crescita di circa il 3% che la direzione ha detto di necessitare prima che i costi inizino a generare leva operativa. Finché quelle stime non smettono di scendere, tratterei il 9% come lo scenario migliore.
Il rapporto del quarto trimestre, atteso a febbraio, porterà le prime prospettive del nuovo team per l'anno fiscale 2027. Gli analisti si aspettano $15,76, circa il 5% sopra i circa $14,98 implicati dalle indicazioni di quest'anno. Indicazioni pari o superiori a quella cifra sosterranno la tesi di Goldman. Un altro anno vicino al 2% significherebbe ulteriori tagli alle stime.
Quindi, Qual è il Valore Reale del Titolo Home Depot?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Home Depot. Parti dalle stime consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito.
Valuta Home Depot gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non intendono costituire consulenza in materia di investimenti o finanziaria da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni ad acquistare o vendere alcun titolo. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti della società o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!