Punti Chiave
- L'analista di RBC Rishi Jaluria ha affermato che Salesforce non può impedire ai propri clienti di accedere al modello di IA che preferiscono, con l'IPO di Anthropic attesa questa settimana.
- Ciò consente ai laboratori di IA di competere per il lavoro e per la tariffazione per utente alla base del piano di crescita di Salesforce, una pressione che affronta anche ServiceNow.
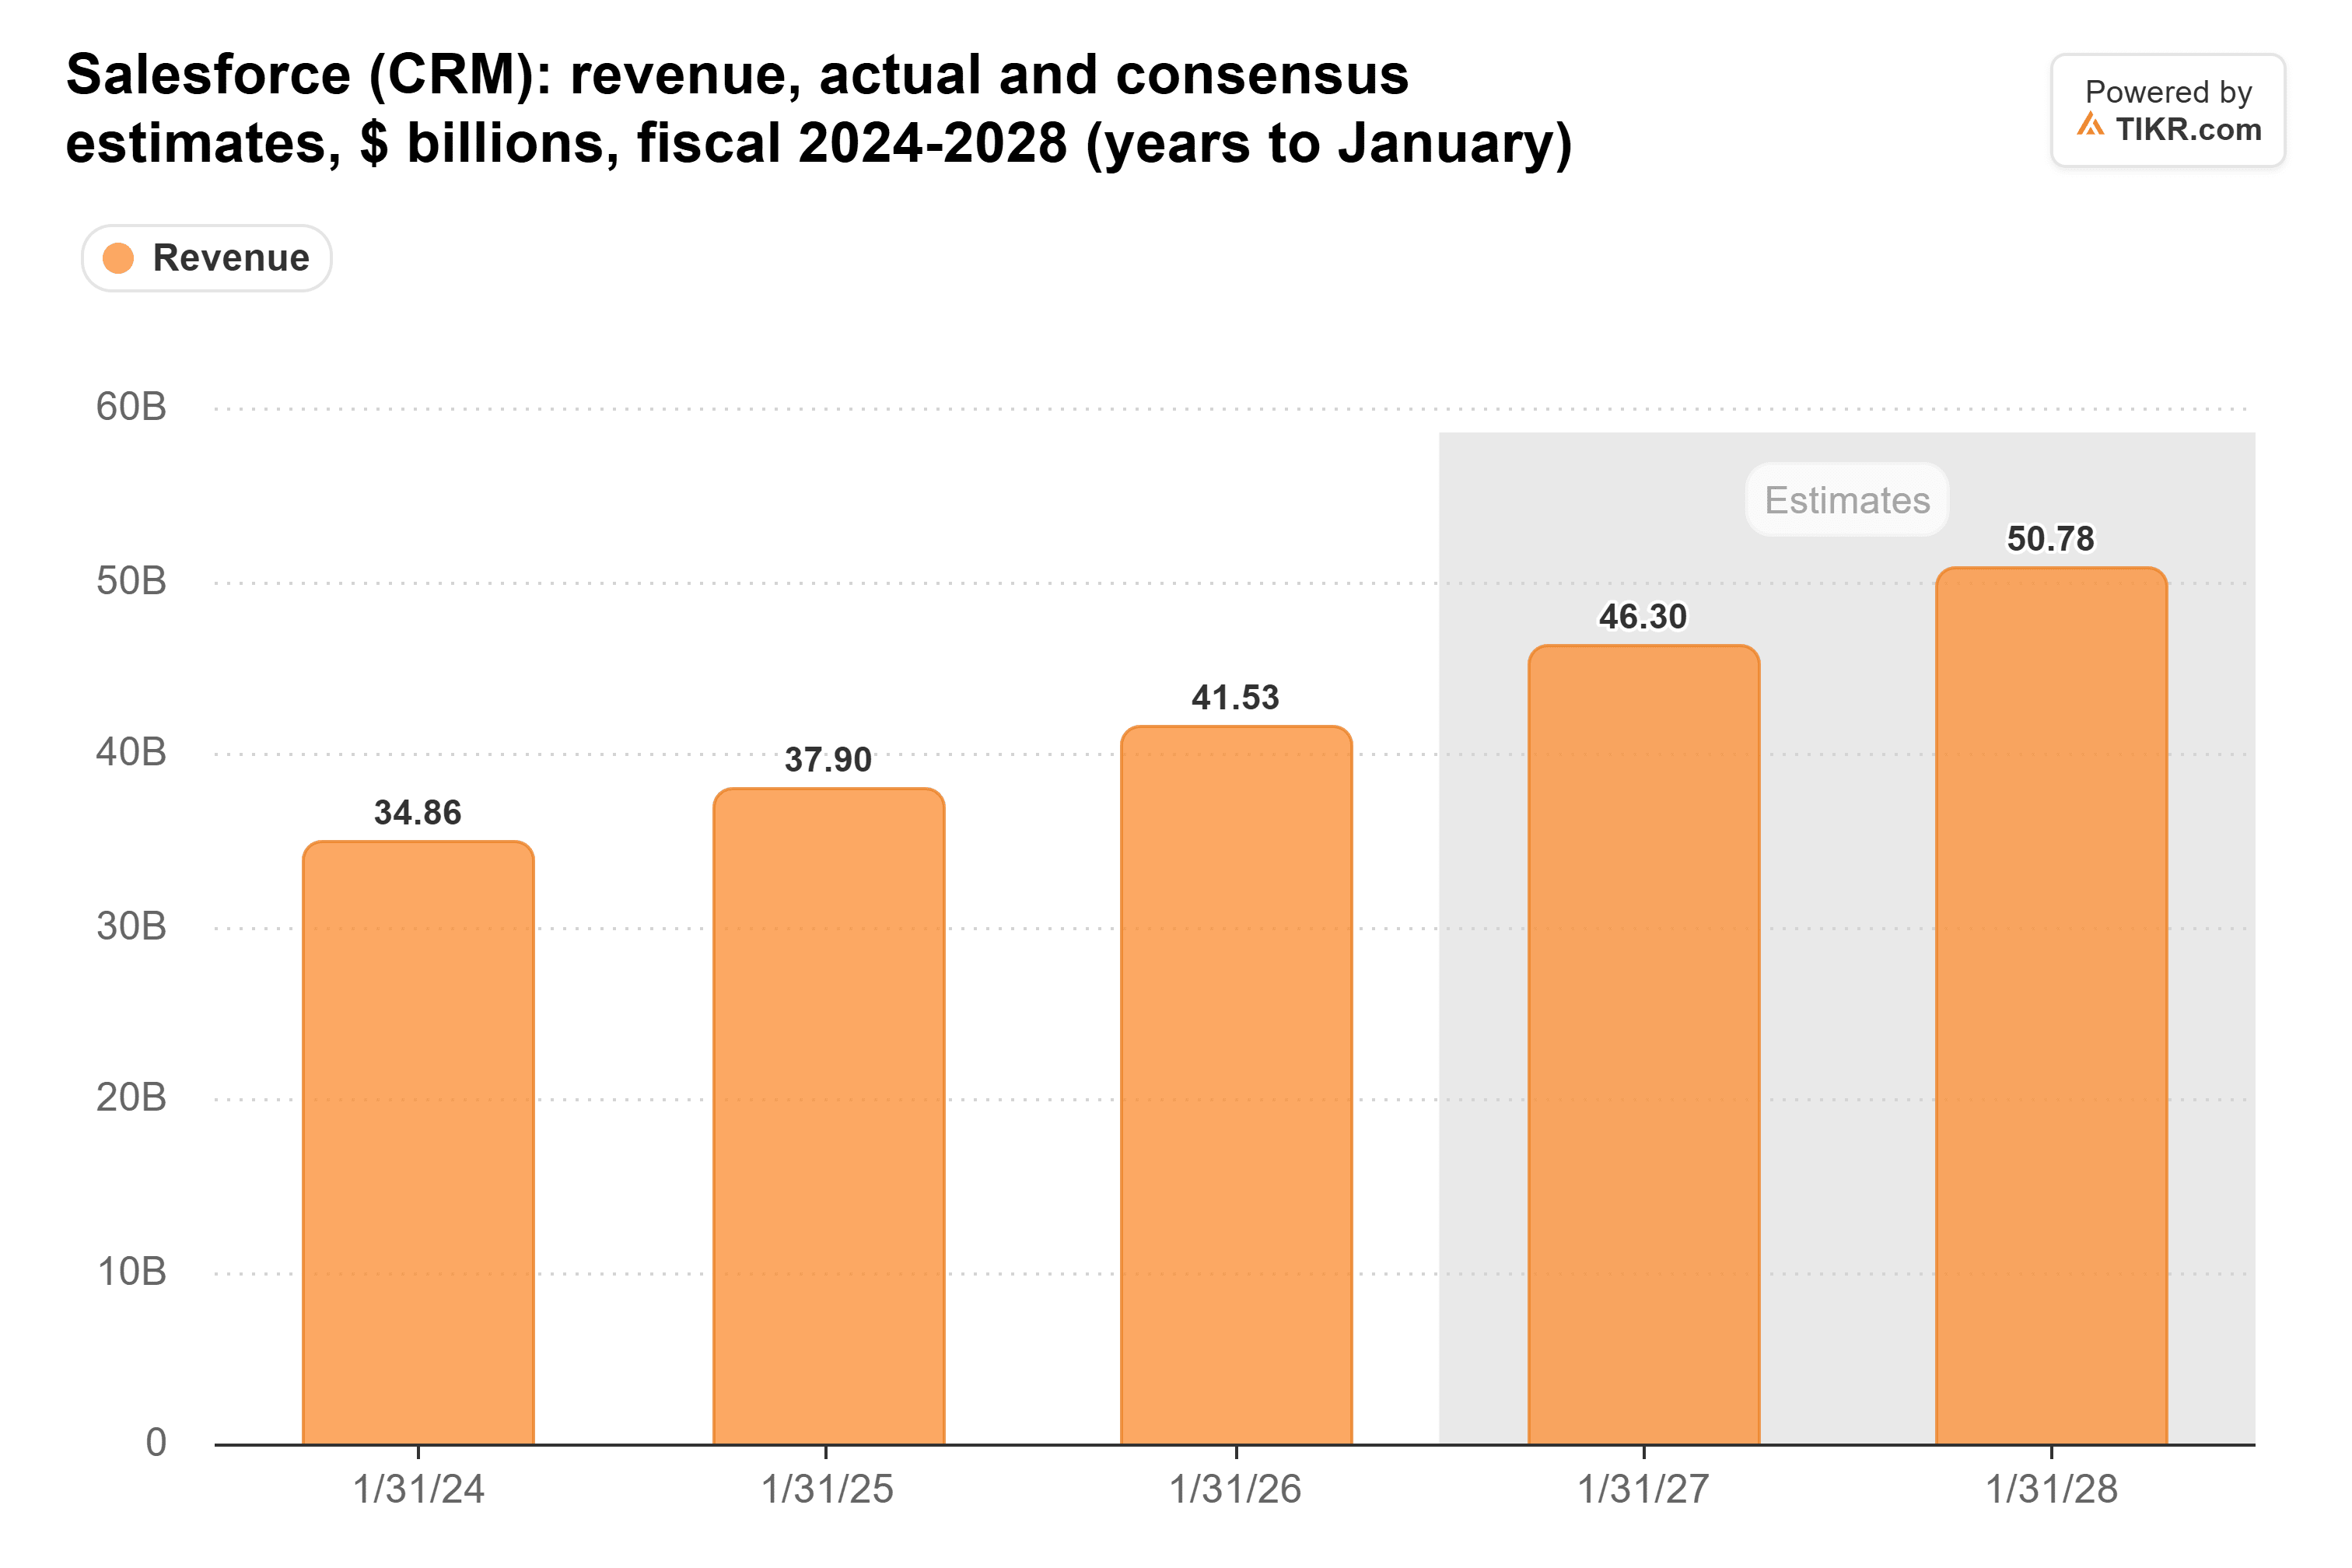
- Gli analisti si aspettano comunque che i ricavi di Salesforce crescano da $41,5 miliardi a $55,7 miliardi nell'arco di tre anni fiscali.
- A 15 volte gli utili forward, circa la metà della sua media quinquennale, il titolo ha già scontato gran parte di questa minaccia, e il report del 2 dicembre è la prossima prova.
Salesforce (CRM) non può tenere i dati dei suoi clienti lontani dai modelli di IA che essi scelgono. Con l'IPO di Anthropic attesa questa settimana, questo conta più di quanto sembri.
Rishi Jaluria, analista software di RBC Capital Markets, ne ha parlato nell'episodio di questa settimana del RiskReversal Pod. Alla domanda se le partnership con i laboratori all'avanguardia potessero porre un limite inferiore ai titoli software, ha detto che quelle presentate alla conferenza Dreamforce di Salesforce iniziano "a mettere un po' un freno al, ehi, sai, le aziende di IA cercheranno di distruggere completamente Salesforce, giusto?"
Poi ha fatto l'osservazione che conta di più per gli azionisti:
"Non puoi dire che chiuderemo l'accesso di Salesforce a qualsiasi modello di IA che i nostri clienti vogliono usare. Dobbiamo avere quell'integrazione."
Per i laboratori, è un invito aperto.
TIKR monitora 56 analisti su Salesforce. Quanti dicono "Buy"?
Vedi il quadro completo dei rating Buy, Hold e Sell su Salesforce, insieme alle stime di ricavi e utili di Wall Street, tutto in un unico posto. Più di 500.000 investitori usano TIKR per ricercare titoli come questo. Vedi i Rating degli Analisti su Salesforce
Salesforce ha lasciato la porta aperta di proposito
Qualsiasi cliente che può puntare Claude sui propri dati di Salesforce ora può scegliere dove viene svolto il lavoro. E quel cliente sta ancora cercando un ritorno su quanto ha già speso. Jaluria ha detto che le aziende "stanno ancora discutendo, ok, abbiamo speso tutti questi soldi, dove stiamo ottenendo i risparmi sui costi che sono tangibili nelle metriche?" Un cliente che si pone questa domanda, con i suoi dati a un clic da Claude, ha ogni motivo per opporsi al pagamento per posti che un agente sta iniziando a occupare.
Salesforce non è sola in questo. ServiceNow (NOW) gestisce flussi di lavoro IT su cui mi aspetto che i laboratori vorranno costruire. E Salesforce sta puntando direttamente a ServiceNow: più di 450 clienti utilizzano il suo prodotto di gestione dei servizi IT, inclusi alcuni che sono passati da ServiceNow, ha detto nella chiamata del secondo trimestre.
Il posto utente è ciò che è in gioco
Salesforce fattura principalmente per utente, e il suo piano di crescita dipende dal fatto che questi utenti paghino di più. Solo il 5% delle persone che utilizzano i suoi prodotti di vendita e assistenza ha effettuato l'upgrade alle edizioni di fascia più alta, che comportano un premio del 60% all'80%, ha detto il Chief Operating Officer Miguel Milano nella chiamata del secondo trimestre. Ogni 1% della base spostato verso l'alto vale $100 milioni, ha detto la Chief Revenue Officer Alexa Vignone all'Investor Day di settembre. Questa leva funziona solo se le persone continuano ad accedere.
Gli analisti si aspettano che i ricavi crescano da $41,5 miliardi nell'anno terminato a gennaio 2026 a $55,7 miliardi nell'anno terminante a gennaio 2029.
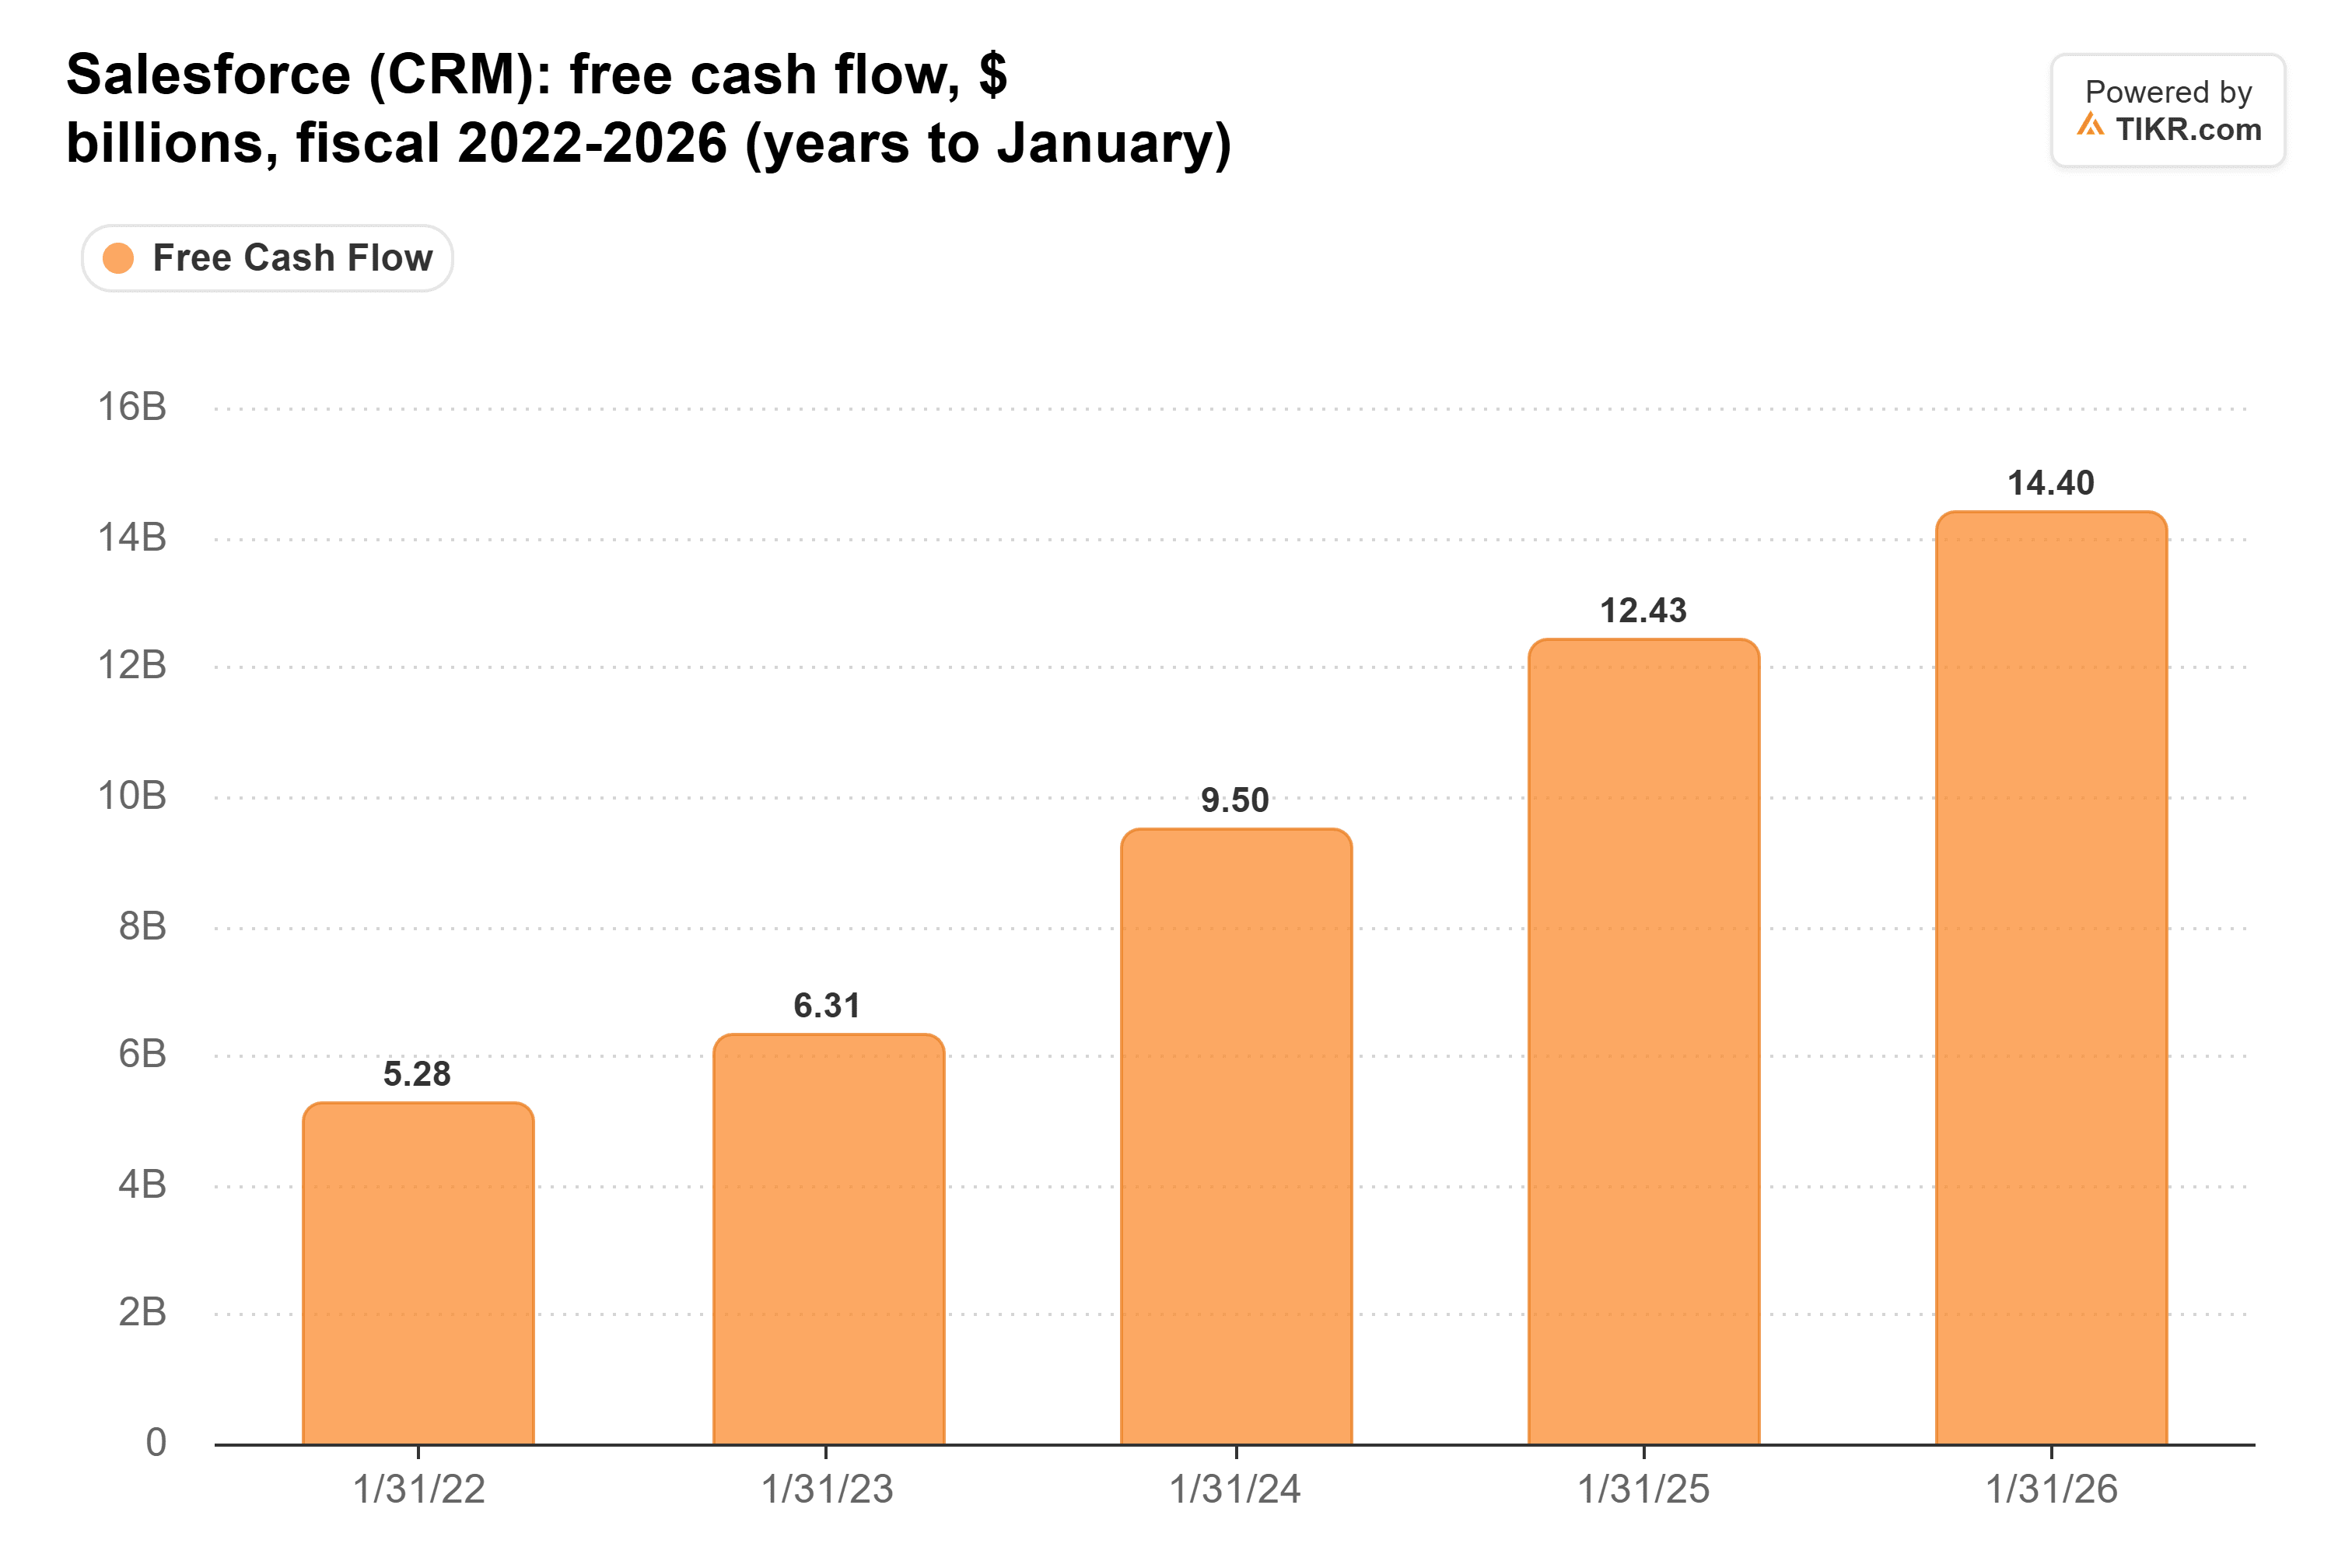
Molti soldi dipendono da questo. Il free cash flow di Salesforce è quasi triplicato in quattro anni, da $5,3 miliardi nell'anno terminato a gennaio 2022 a $14,4 miliardi nell'anno terminato a gennaio 2026.
Questo è il denaro con cui un agente che svolge il lavoro del titolare del posto sarebbe in competizione.
Salesforce possiede ancora i record
Naturalmente, i record risiedono in Salesforce, e così anche i contratti. Nella chiamata del secondo trimestre, il management ha detto che i posti sono cresciuti anno su anno in Sales, Service e Slack, e l'attrito è vicino al suo livello più basso. Inoltre: Salesforce possiede una parte di Anthropic, circa il 45% del suo portafoglio di investimenti strategici di $11,3 miliardi al 31 luglio. Quindi quando Anthropic vince, gli azionisti di Salesforce ottengono parte del rialzo.
Il mercato lo vede già
Salesforce scambia a 15 volte gli utili forward, circa la metà della sua media quinquennale di 27x e non molto al di sopra degli 11x toccati a giugno.
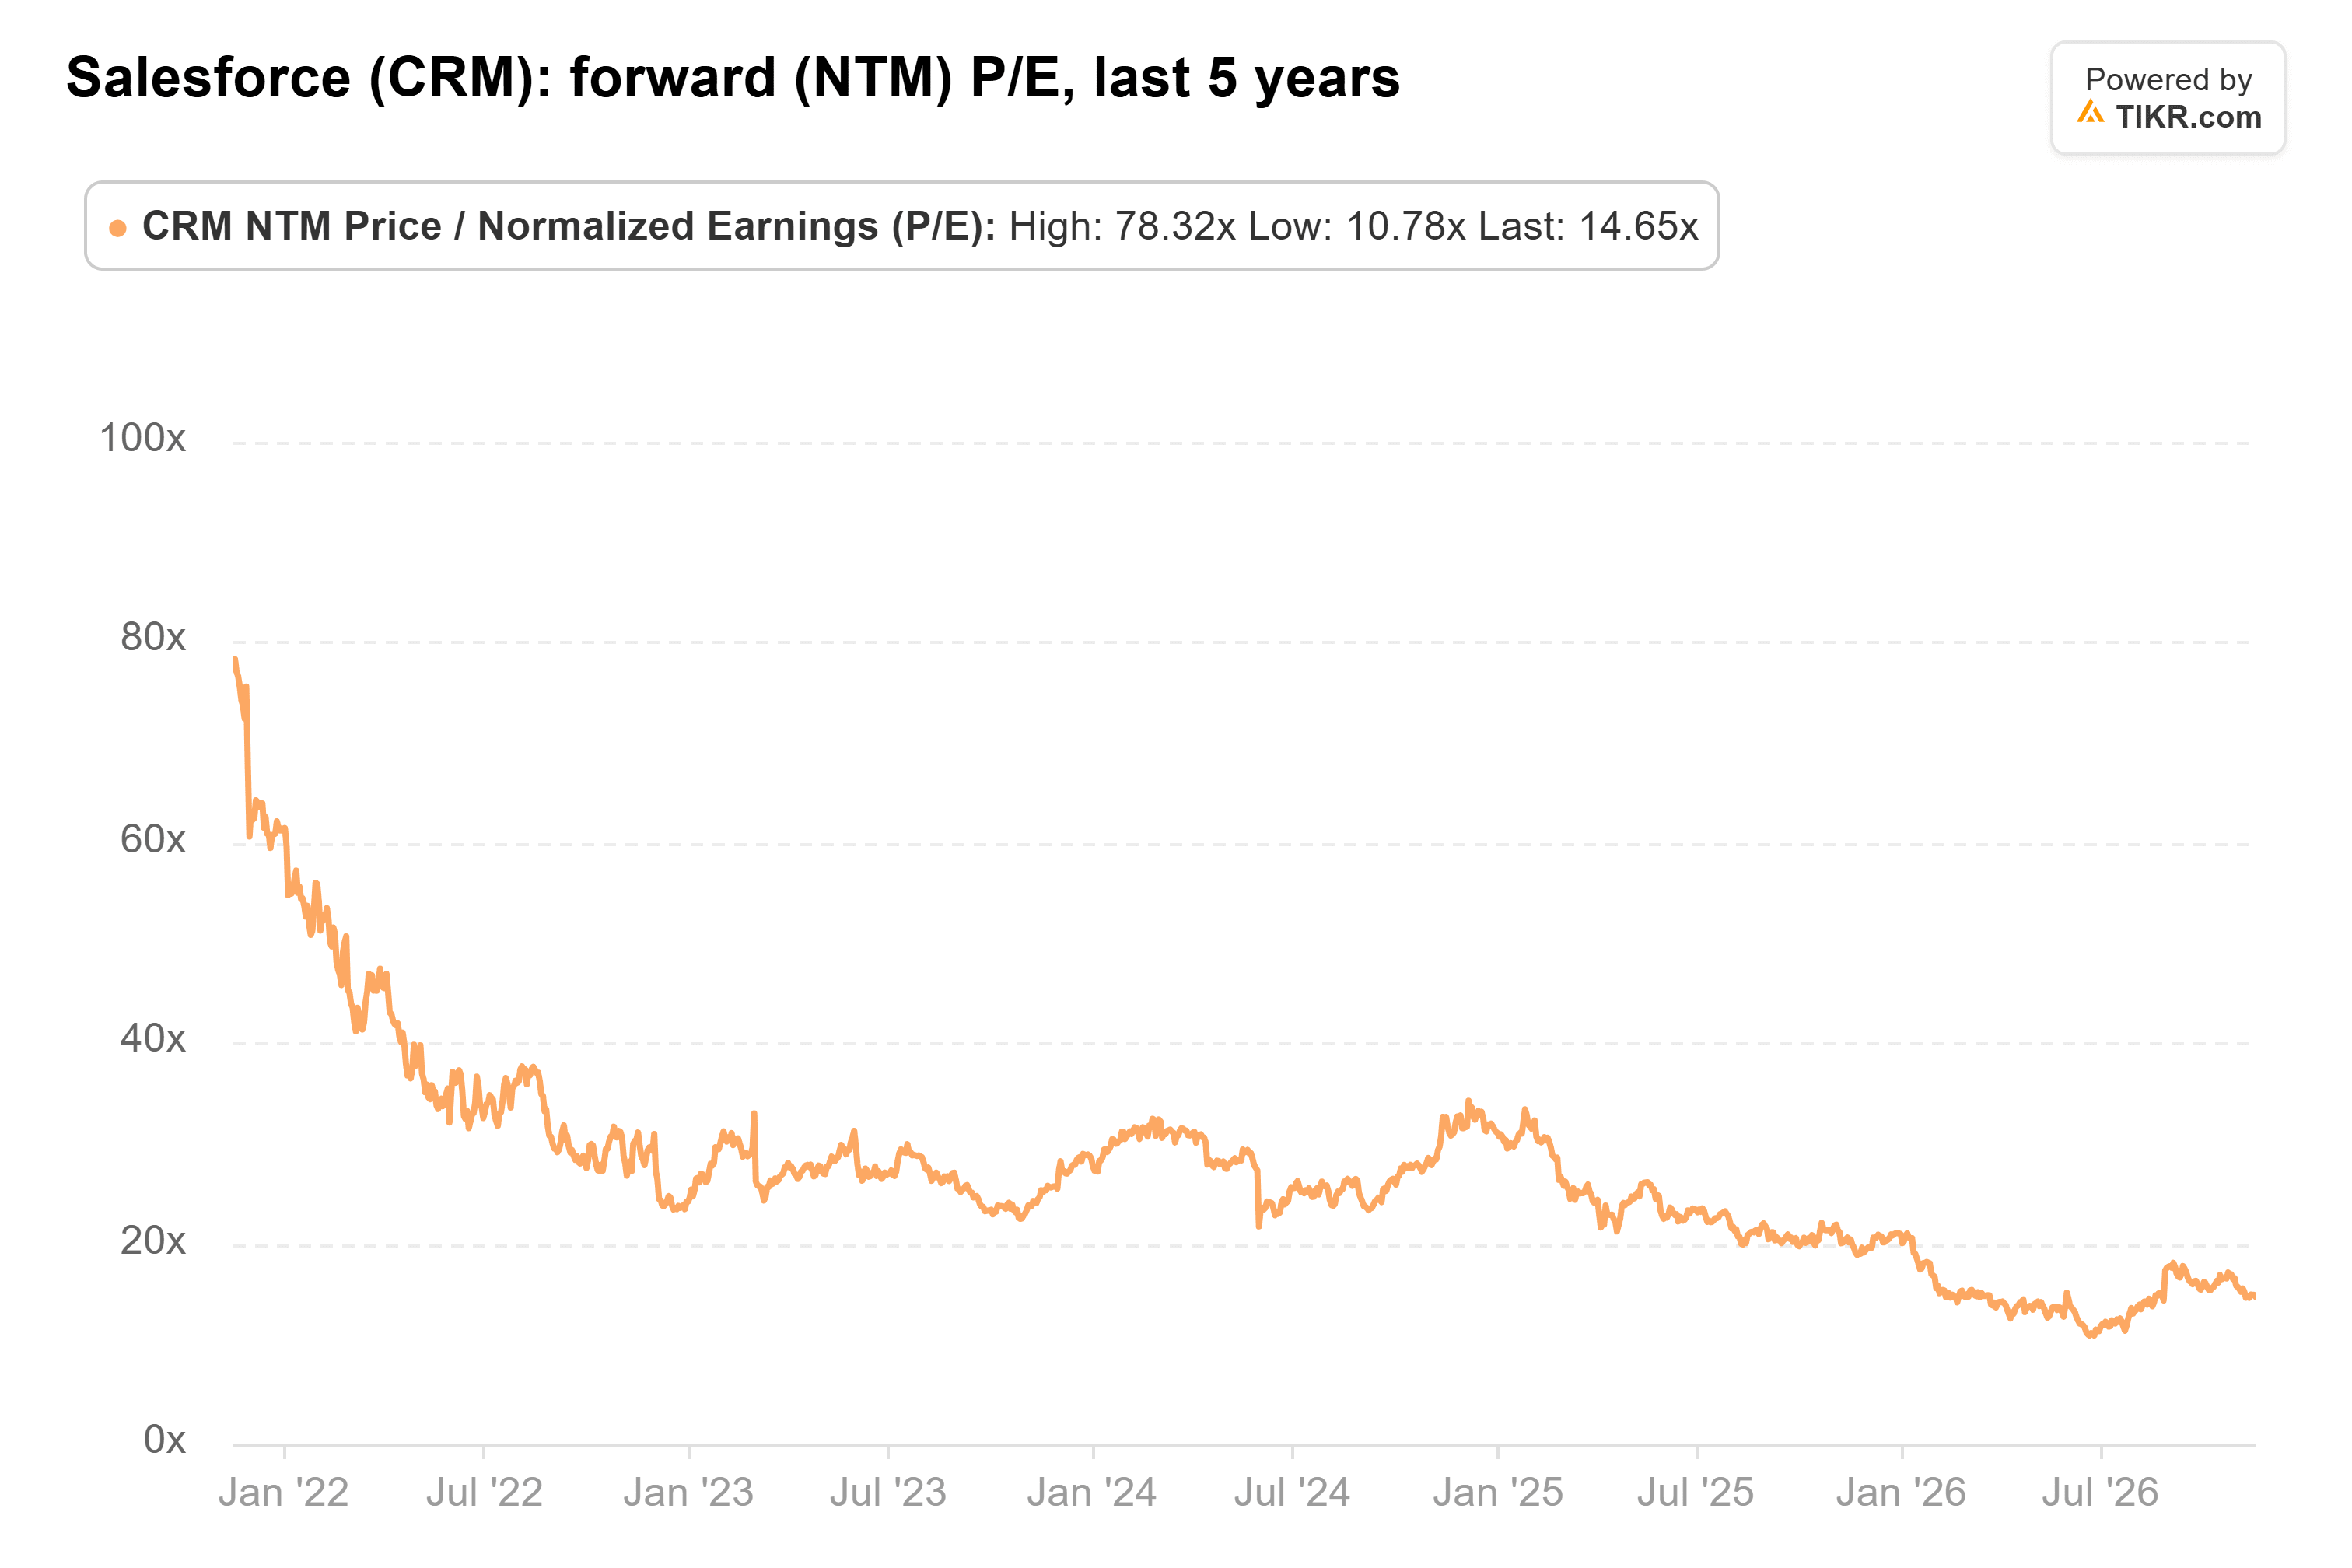
I laboratori non devono distruggere Salesforce per danneggiare il titolo. Hanno solo bisogno di avere voce in capitolo su dove viene svolto il lavoro, e quindi su quanto vale un posto utente. Penso che sia per questo che si trova a 15x, e non conterei su un ritorno verso 27x finché Salesforce non dimostra di poter far pagare per la porta aperta.
La prima prova è il report del terzo trimestre il 2 dicembre. I ricavi devono attestarsi al livello più basso delle previsioni di $11,42 miliardi o superiore, la crescita escludendo l'acquisizione di Informatica deve essere chiaramente superiore al 6% del secondo trimestre, e il management deve segnalare nuovamente la crescita dei posti utente. Se tutte e tre si verificano, 15x potrebbe sembrare economico rapidamente, dato che le stime degli utili alla base sono state in aumento.
Quindi quanto vale effettivamente il titolo Salesforce?
TIKR ti permette di prevedere il prezzo futuro di qualsiasi titolo in meno di un minuto. Basta inserire alcune ipotesi nel modello di valutazione di TIKR e vedere quanto potrebbe valere Salesforce. Parti dalle stime di consenso di Wall Street, o modifica gli input per riflettere la tua visione del business. È gratuito da usare.
Valuta Salesforce gratuitamente
Disclaimer:
Si prega di notare che gli articoli su TIKR non sono intesi come consigli di investimento o finanziari da parte di TIKR o del nostro team di contenuti, né sono raccomandazioni per acquistare o vendere titoli. Creiamo i nostri contenuti sulla base dei dati di investimento di TIKR Terminal e delle stime degli analisti. La nostra analisi potrebbe non includere notizie recenti sull'azienda o aggiornamenti importanti. TIKR non ha posizioni in nessuno dei titoli menzionati. Grazie per la lettura e buoni investimenti!