Points clés
- TC Energy offre un rendement de 3,9 % et Coca-Cola de 2,2 %, après une hausse de 36 % de l'action Coca-Cola sur l'année écoulée.
- TC Energy a relevé ses perspectives pour 2026 le 5 novembre et prévoit d'augmenter son dividende de 3 % à 5 % par an.
- Le flux de trésorerie disponible de Coca-Cola a été inférieur à son dividende pour les exercices 2024 et 2025, mais il le couvre à nouveau sur les 12 derniers mois, avec un taux de distribution de 79 %.
- TC Energy est bien plus endettée, avec une dette nette à 6x l'EBITDA contre 1,5x pour Coca-Cola.
TC Energy (TRP) a relevé ses perspectives pour 2026 le 5 novembre et a réaffirmé son plan d'augmenter son dividende de 3 % à 5 % par an, alors que les nouveaux projets de pipelines pour les exportations de GNL, les centrales électriques et les centres de données s'accumulent.
Coca-Cola (KO) a relevé ses propres prévisions annuelles le 27 octobre. Mais son action a tellement grimpé que son rendement est tombé à 2,2 %, contre 3,9 % pour TC Energy.
Toute personne qui détient une action sur une décennie veut un chèque qui augmente et une entreprise qui peut continuer à le payer. Donc, si vous ne pouviez en détenir qu'une seule pour les 10 prochaines années, laquelle devrait-ce être ?
| Métrique | TC Energy (TRP) | Coca-Cola (KO) |
|---|---|---|
| Rendement du dividende | 3.9% | 2.2% |
| Croissance du dividende, exercice 2020-2025 | 1.0% par an | 4.5% par an |
| Croissance du dividende, exercice 2015-2025 | 5.0% par an | 4.4% par an |
| Couverture du dividende, dernier rapporté | Couverture par le flux de trésorerie distribuable de 1.96x (exercice 2025) | Taux de distribution des dividendes en espèces de 79% (TTM au 2 oct. 2026) |
| Dette nette / EBITDA (LTM) | 6.02x | 1.45x |
| Couverture des intérêts, EBIT / intérêts (LTM) | 2.07x | 10.74x |
Source : TIKR, aux prix d'aujourd'hui ; dividendes de TC Energy en dollars canadiens.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6%+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Les projets de TC Energy continuent de s'accumuler
La croissance de TC Energy provient de la demande de gaz naturel liée aux exportations de GNL, aux centres de données et à la production d'électricité. Le 5 novembre, elle a approuvé l'expansion estimée à 4,9 milliards de dollars de la phase 2 du Coastal GasLink, financée par jusqu'à 3,3 milliards de dollars de dette au niveau du projet, plus environ 2,15 milliards de dollars de nouveaux projets américains desservant la demande d'électricité et de centres de données du Midwest. Elle a également relevé ses perspectives d'EBITDA comparable pour 2026 à 11,8 à 12,0 milliards de dollars canadiens.
« Il s'agit d'un plan financé en interne. Pas besoin d'actions, de fusions-acquisitions, ni de rotation de capital pour réaliser ce plan si nous pouvons livrer comme prévu », a déclaré le directeur financier Sean O'Donnell lors de la conférence téléphonique du troisième trimestre.
Le flux de trésorerie distribuable par action a dépassé le dividende chaque année depuis l'exercice 2016 :
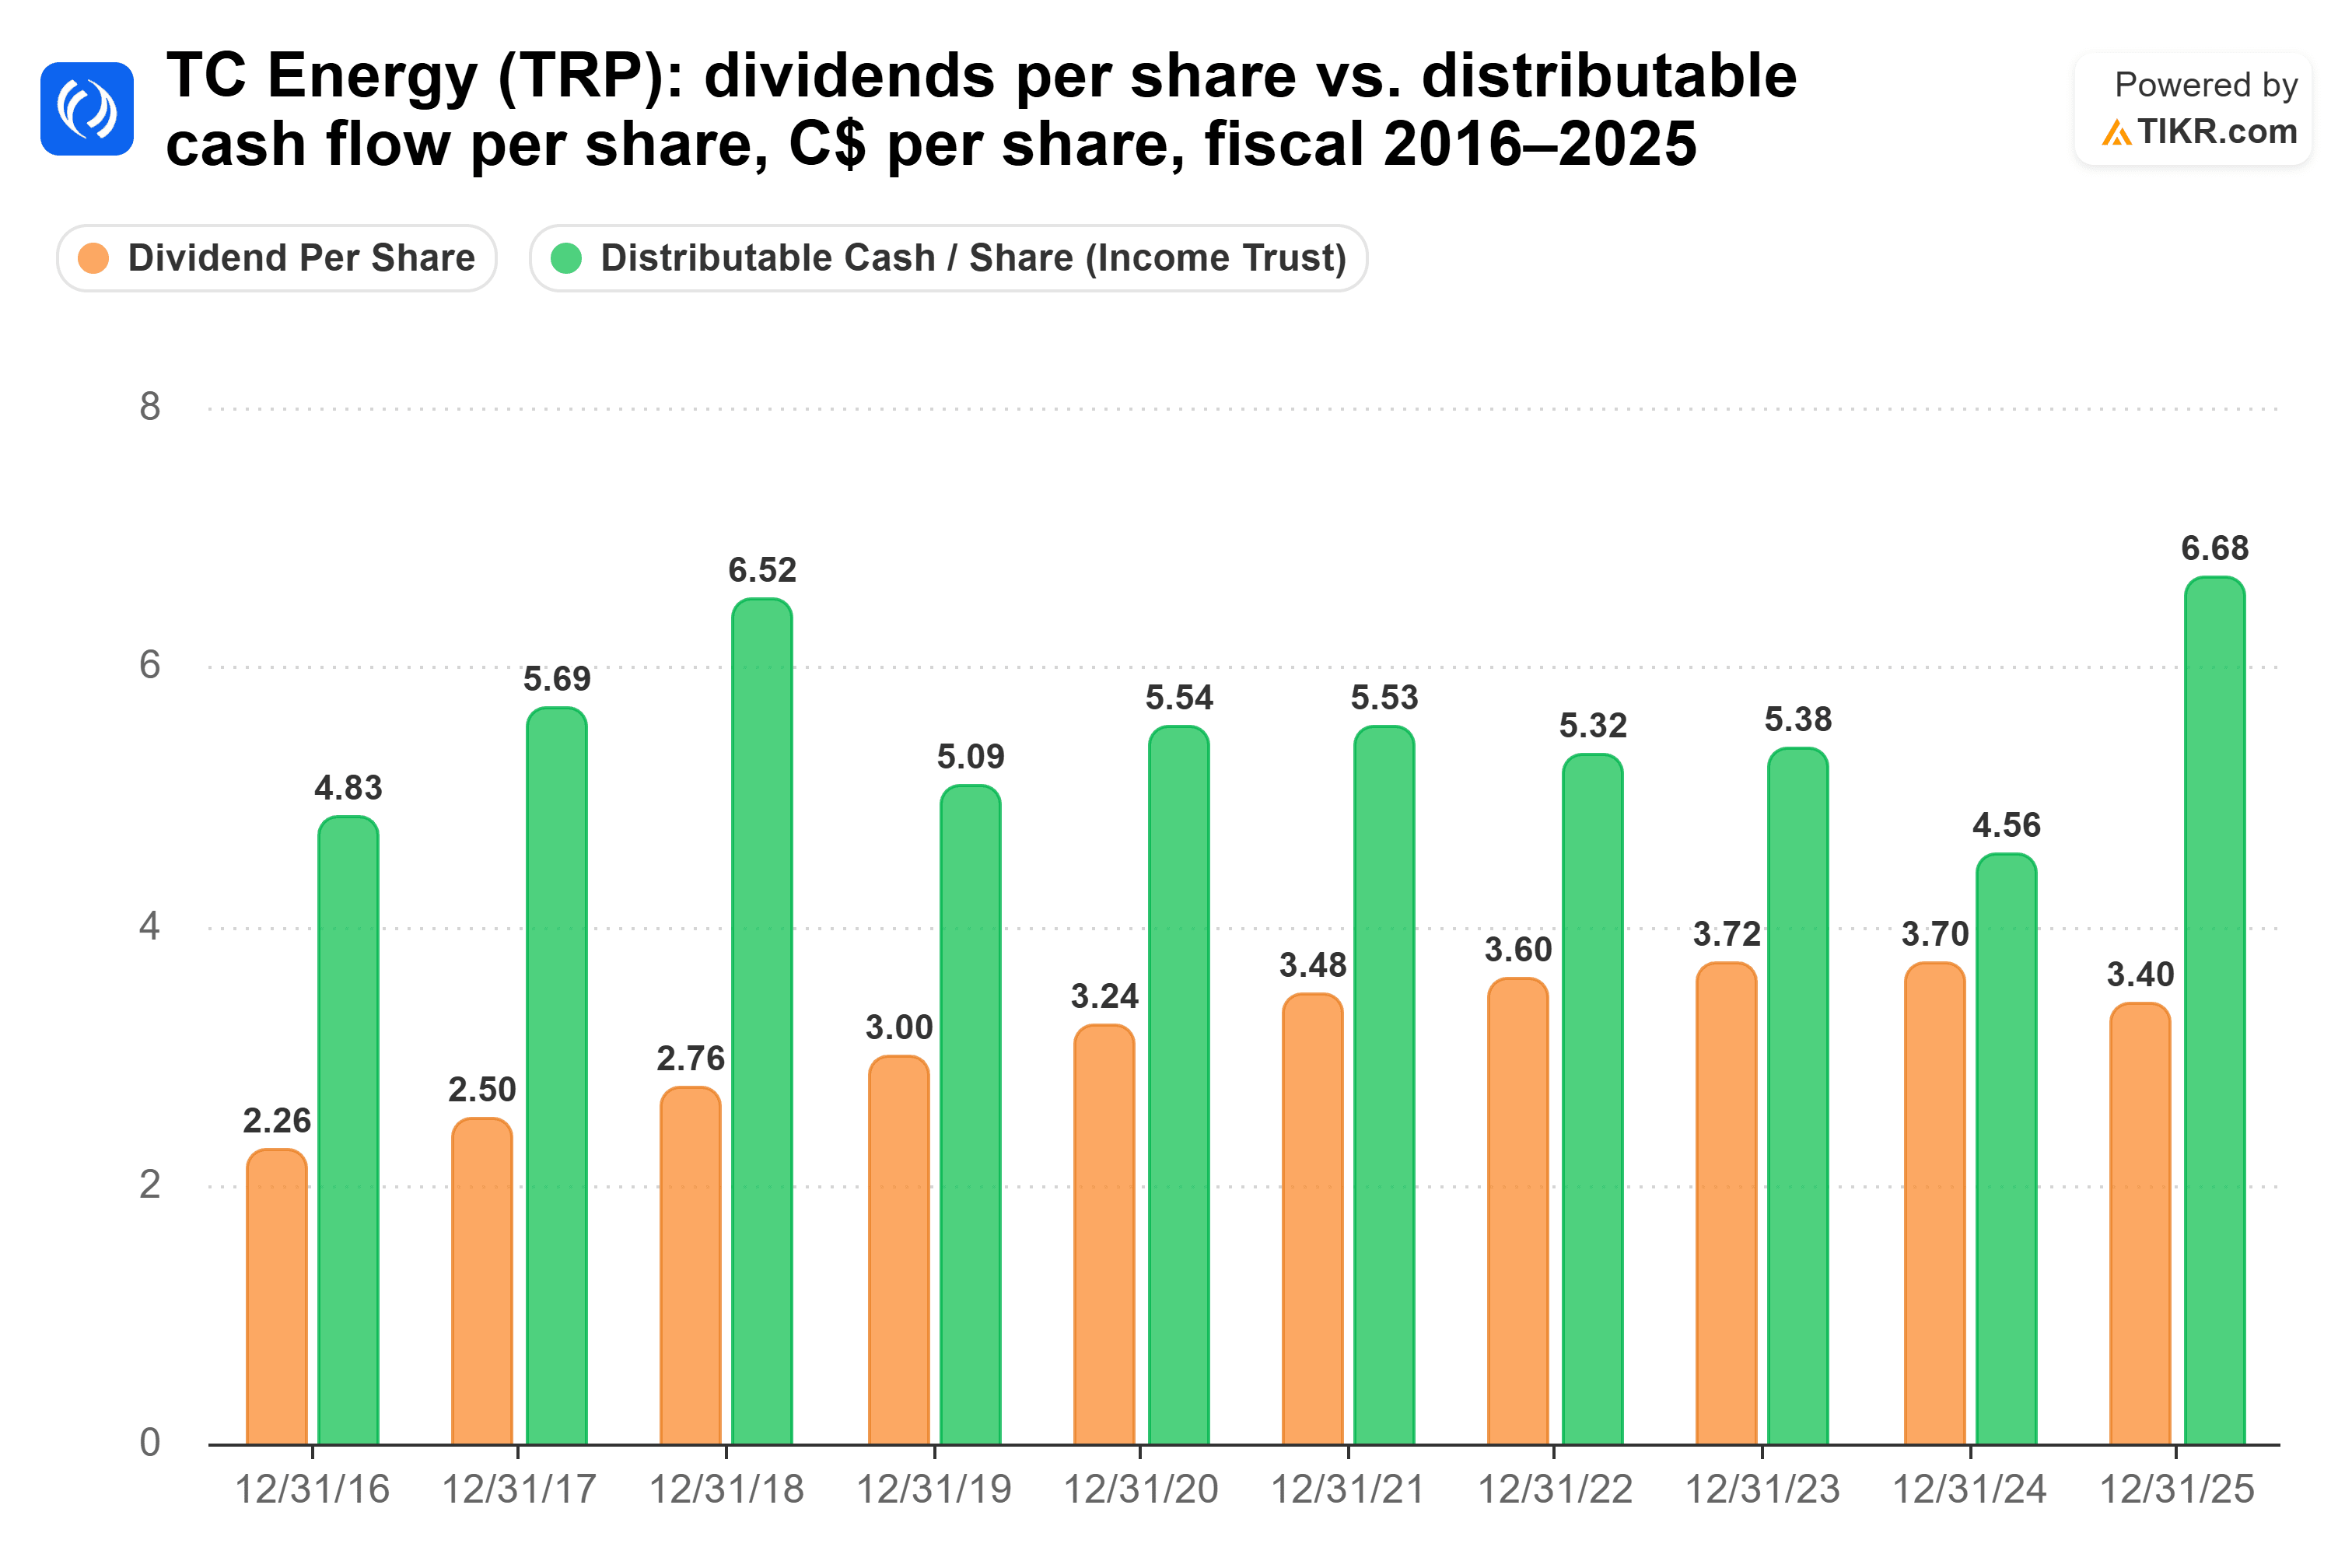
La couverture est passée de 2,36x lors de l'exercice 2018 à 1,23x lors de l'exercice 2024, puis est remontée à un niveau confortable de 1,96x lors de l'exercice 2025.
Le dividende trimestriel est désormais de 0,8775 $C par action, contre 0,85 $C un an plus tôt, et l'entreprise compte « 26 années consécutives de croissance du dividende ». Il est payé en dollars canadiens, donc le chèque d'un détenteur américain varie avec le taux de change, et le Canada prélève une retenue d'impôt sur les dividendes versés aux détenteurs américains.
Le point faible est la dette : la dette nette s'élève à 6,02x l'EBITDA, et l'EBIT ne couvre les intérêts que 2,07x.
La trésorerie de Coca-Cola rattrape son retard
L'activité de Coca-Cola croît également, avec un bilan bien plus léger. Le chiffre d'affaires du troisième trimestre a augmenté de 7 % pour atteindre 13,4 milliards de dollars, le BPA comparable a augmenté de 11 % pour atteindre 0,91 $, et le volume de cas a augmenté de 5 %, avec Coca-Cola Zero Sugar en hausse de 16 %.
Sa trésorerie a connu quelques années plus difficiles. Le flux de trésorerie disponible a couvert le dividende jusqu'à l'exercice 2023, puis est devenu inférieur à celui-ci lors des exercices 2024 et 2025 :
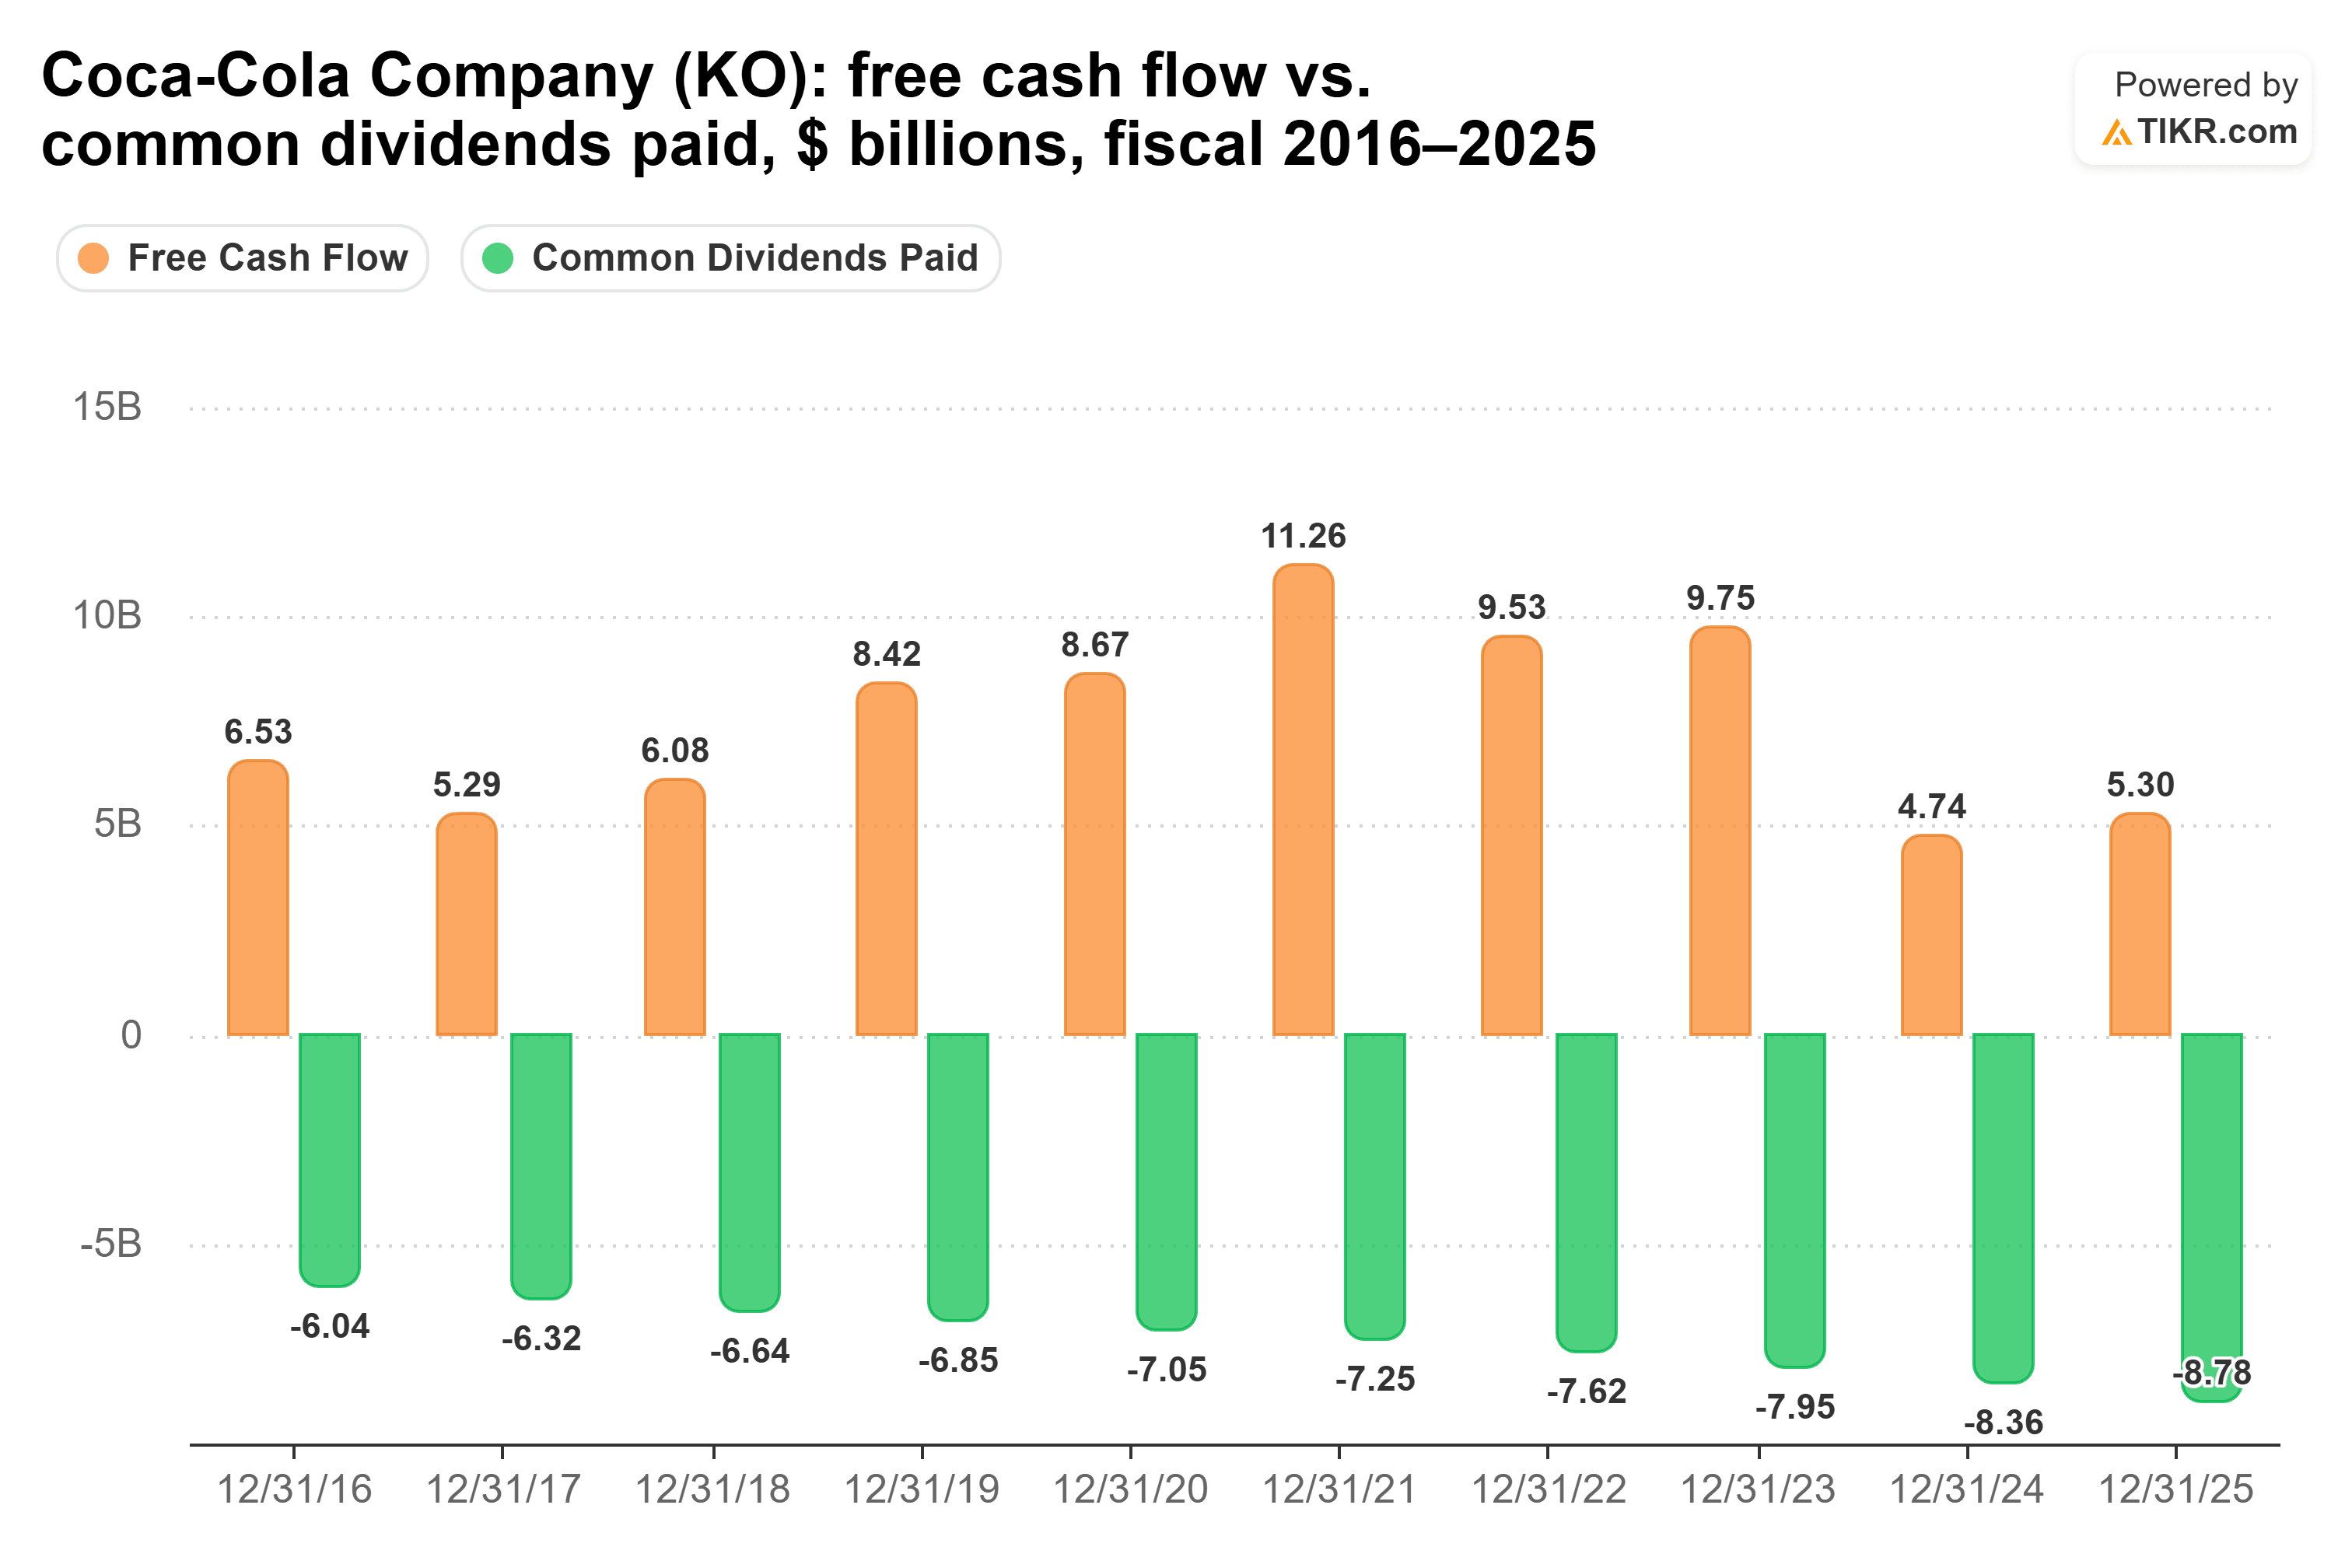
Les distributions de ces deux années ont représenté un niveau risqué de 176,3 % et 165,8 % du flux de trésorerie disponible. Sur les 12 mois se terminant le 2 octobre 2026, 14,28 milliards de dollars de flux de trésorerie disponible ont couvert 11,23 milliards de dollars de dividendes : un taux de distribution de 79 %, couvert mais serré.
« Je crois que notre bilan aujourd'hui est en aussi bonne forme qu'il l'a été depuis de nombreuses années », a déclaré le directeur financier John Murphy lors de la conférence téléphonique. Les chiffres de TIKR le confirment, avec une dette nette à 1,45x l'EBITDA et un EBIT couvrant les intérêts 10,74x. Le risque est qu'un taux de distribution de 79 % laisse peu de marge de manœuvre si le flux de trésorerie disponible baisse à nouveau.
Alors, quel dividende l'emporte ?
Je détiendrais TC Energy pour les 10 prochaines années. Elle paie le chèque le plus important, le flux de trésorerie distribuable le couvre près de deux fois, et l'entreprise a les projets en attente pour continuer à l'augmenter.
Placez 10 000 $ dans TC Energy, et elle paie 390 $ par an aujourd'hui, contre 220 $ dans Coca-Cola. Au taux de croissance quinquennal de chaque entreprise (celui de TC Energy étant calculé en dollars canadiens), cela représente environ 4 074 $ sur 10 ans contre environ 2 699 $, soit environ 1 376 $ de plus pour TC Energy. Et 1,0 % par an est un seuil bas par rapport à son propre plan de 3 % à 5 %. Même à 4,5 % par an, Coca-Cola ne rattraperait pas ce niveau avant environ 2043.
Le prix de Coca-Cola explique en grande partie l'écart. Après une hausse de 36 % sur l'année écoulée, elle se négocie à 29x les bénéfices futurs, son niveau le plus élevé en cinq ans :
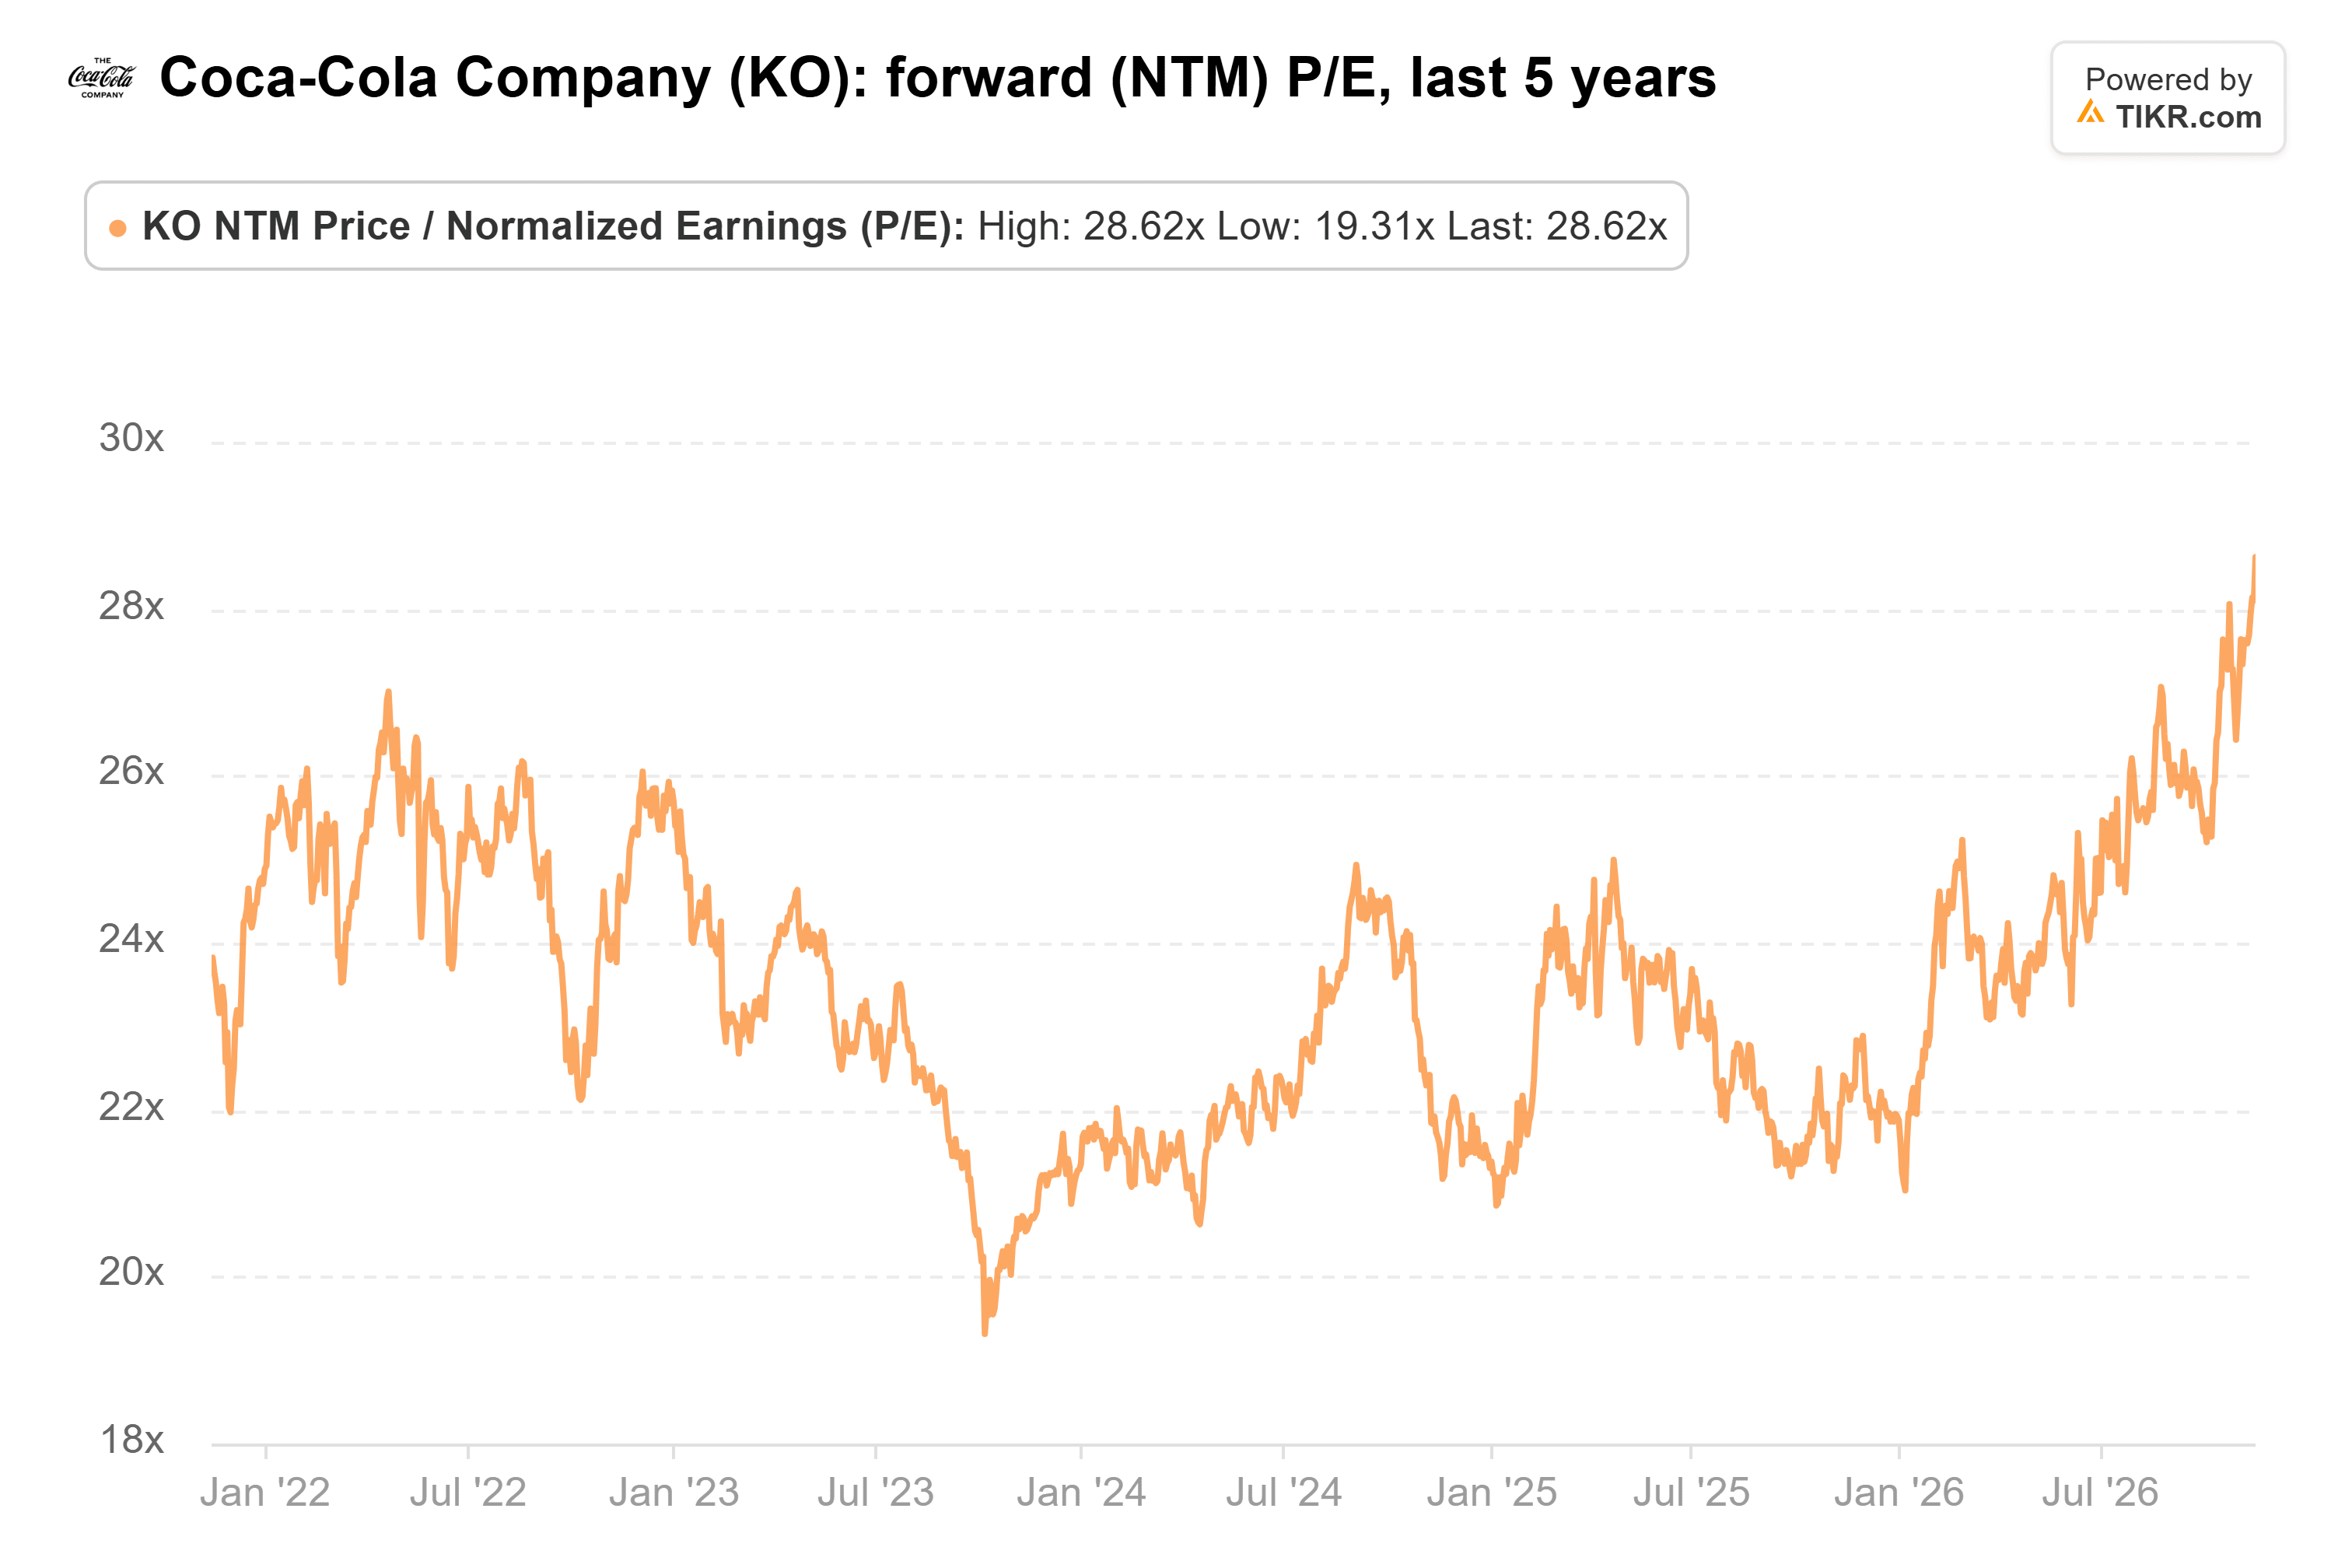
C'est bien au-dessus de sa moyenne quinquennale de 23x.
Cela ne veut pas dire que le dividende de Coca-Cola est en danger. Son activité est en croissance, le flux de trésorerie disponible couvre à nouveau le dividende, et elle supporte une fraction de la dette de TC Energy. C'est simplement que, sur 10 ans, je préférerais percevoir le chèque le plus important d'une entreprise qui a déjà financé sa croissance.
Bien sûr, TC Energy doit encore transformer un carnet de commandes de plus de 40 milliards de dollars en projets aux rendements qu'elle vise. Avec une dette nette à 6x l'EBITDA, des dépassements de coûts ou des taux plus élevés la frapperaient bien plus durement que Coca-Cola.
Oubliez TC Energy : 6 rendements de dividendes sûrs à 6%+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et TC Energy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !