Points clés
- Le président Donald Trump a déclaré qu'il travaillerait avec le nouveau Congrès démocrate pour plafonner les taux d'intérêt des cartes de crédit, et la proposition standard est un plafond à 10%.
- Les prêts personnels principaux de SoFi affichaient un coupon moyen pondéré de 12,9% au deuxième trimestre, donc une carte plafonnée coûterait moins cher que le produit principal de SoFi.
- Le PDG de SoFi affirme qu'un plafond créerait un vide que ses prêts pourraient combler, mais les emprunteurs que les émetteurs de cartes abandonneraient ressemblent plus à ceux d'Upstart qu'à ceux de SoFi.
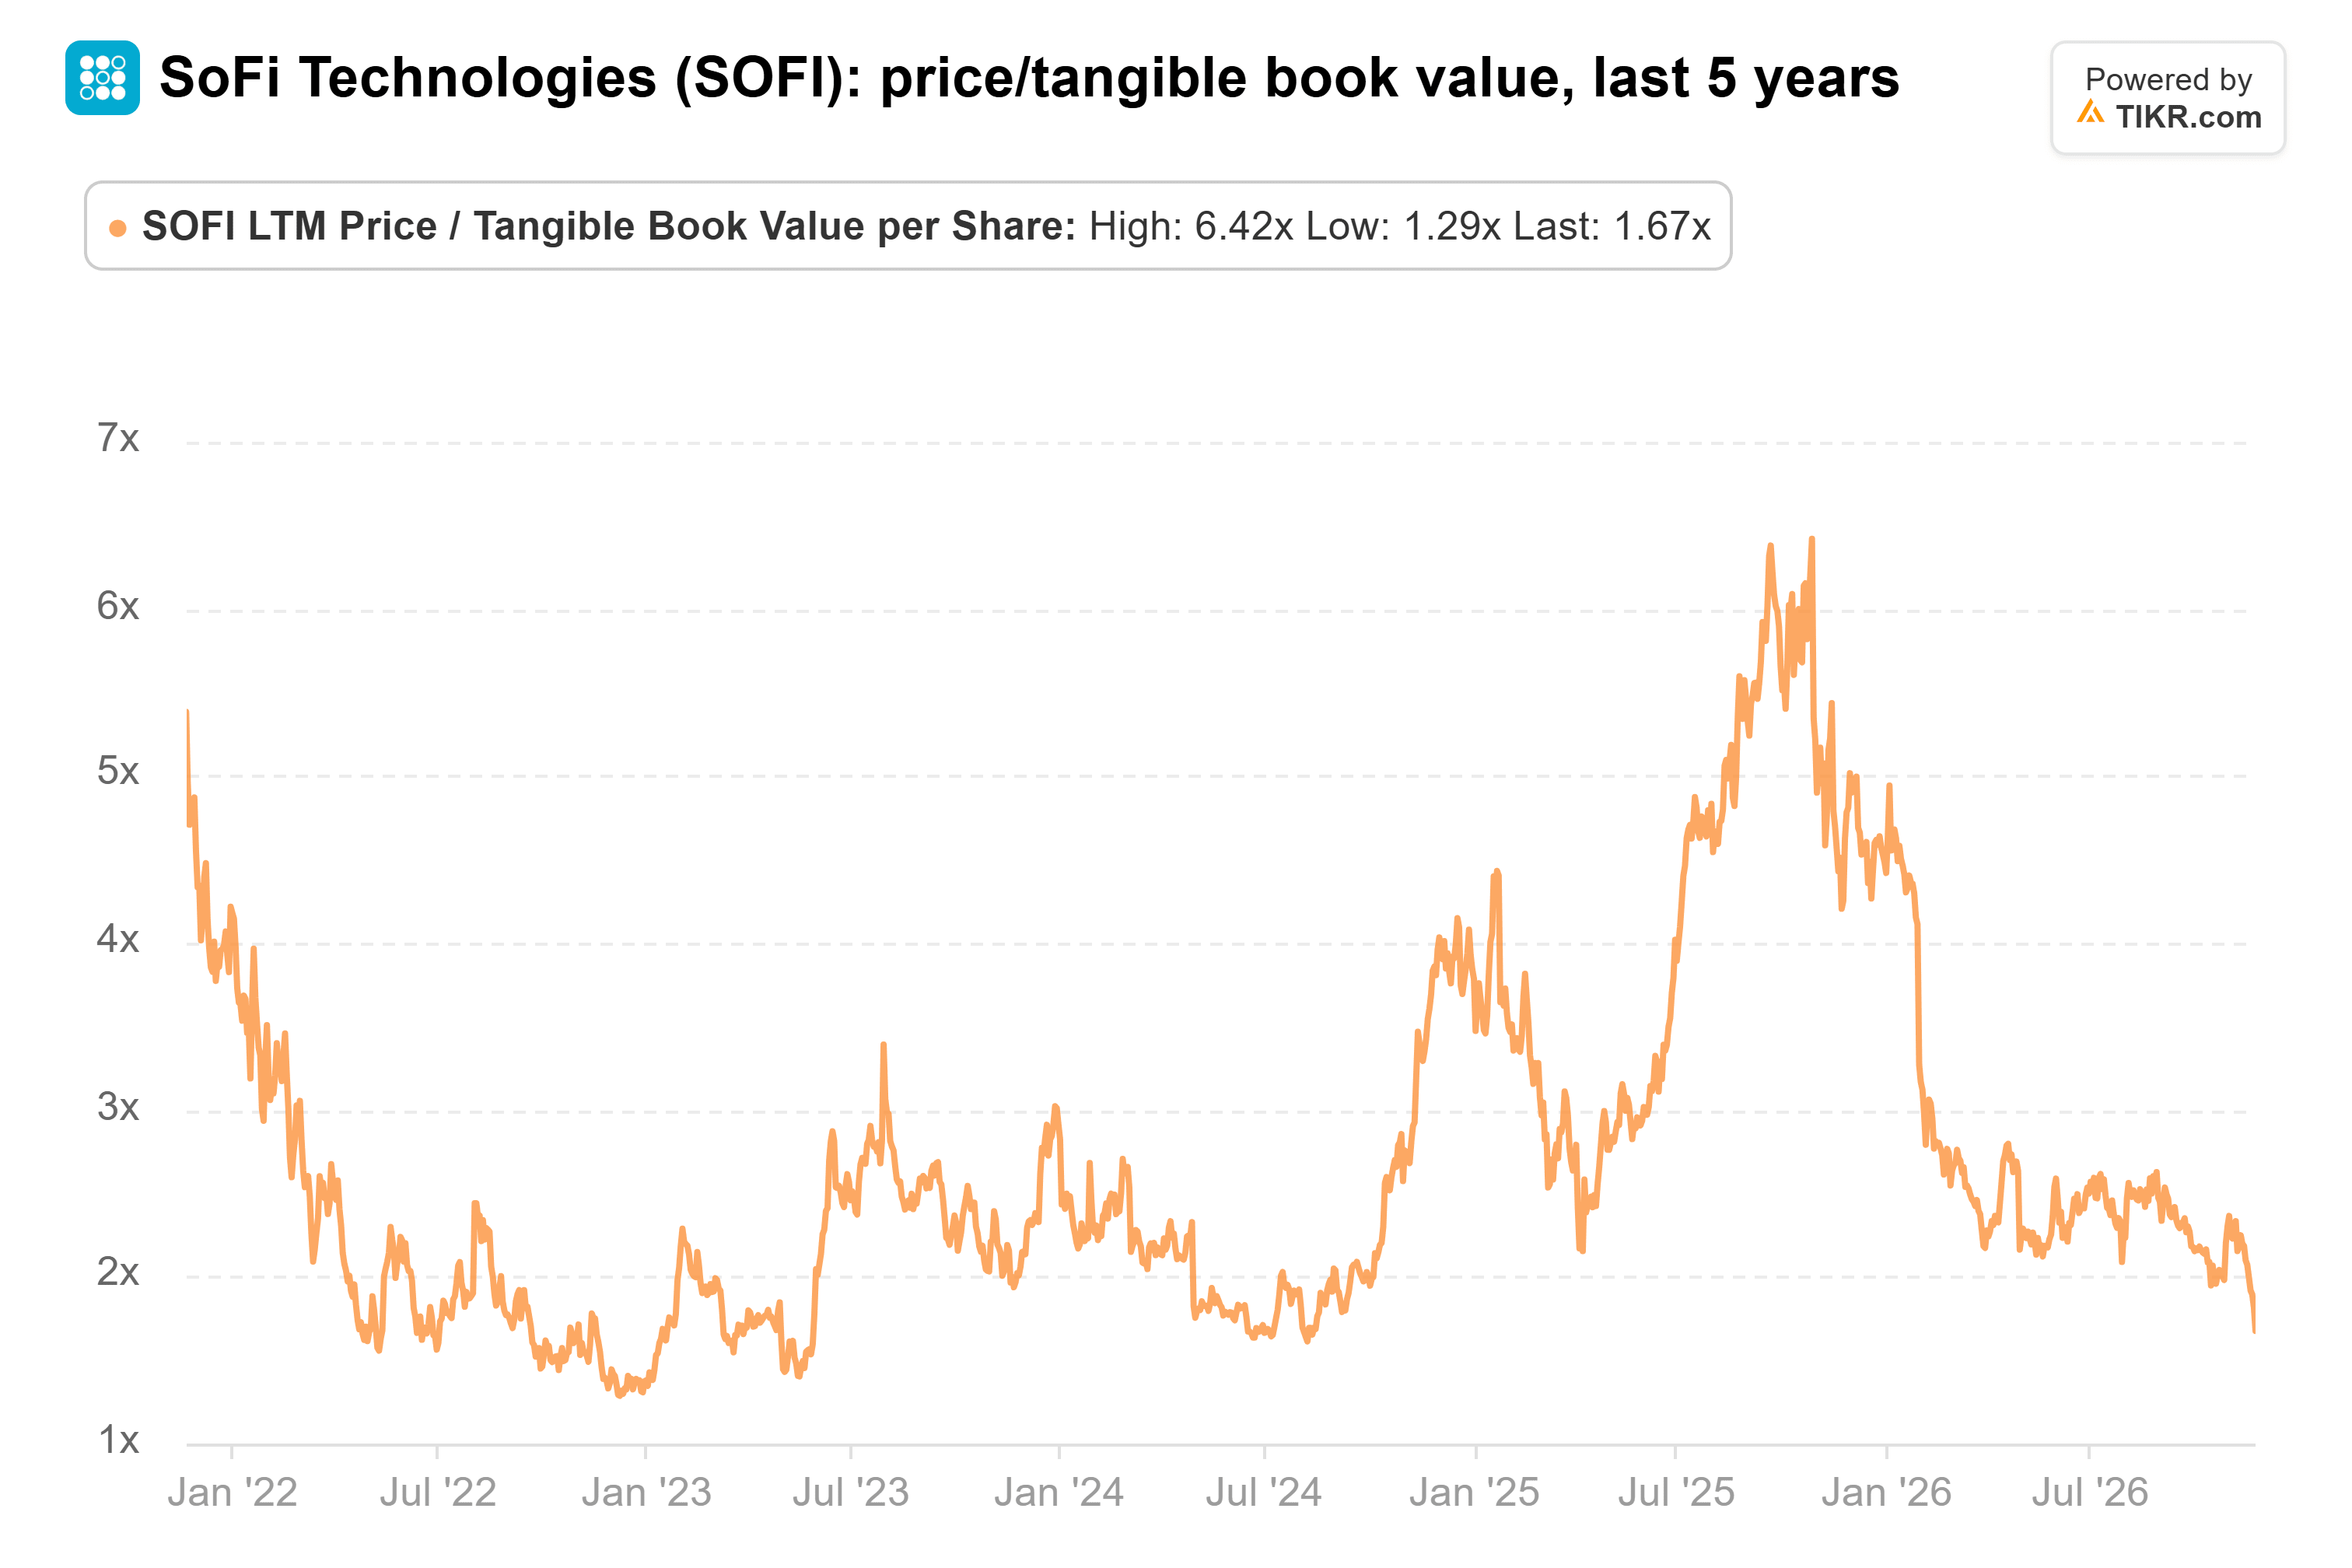
- Le plafond doit encore être adopté par le Congrès, et SoFi se négocie à 1,7x la valeur comptable tangible contre une moyenne sur cinq ans de 2,7x.
Le président Donald Trump a déclaré samedi qu'il travaillerait avec le nouveau Congrès démocrate pour plafonner les taux d'intérêt des cartes de crédit. « Je le ferais. Ces sociétés de cartes de crédit ont beaucoup gagné », a-t-il déclaré à la chaîne Fox News dans l'émission « Saturday in America ».
La proposition standard est un plafond à 10%, et l'attention s'est principalement portée sur les émetteurs de cartes comme JPMorgan Chase (JPM) et Capital One (COF). Mais ce plafond pourrait importer davantage pour les prêteurs dont les prêts servent à rembourser les soldes de cartes, comme SoFi Technologies (SOFI) et Upstart (UPST).
Le PDG de SoFi, Anthony Noto, a déjà présenté l'argument haussier. Lorsque Trump a évoqué pour la première fois ce plafond en janvier, Noto a écrit sur X que les émetteurs de cartes « ne pourront tout simplement pas maintenir leur rentabilité avec un plafond de taux à 10% », ce qui « crée un grand vide » que les prêts personnels de SoFi « sont bien positionnés pour combler ».
Je ne suis pas si sûr que SoFi soit le prêteur qui le comblera.
TIKR suit 25 analystes sur SoFi. Combien recommandent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur SoFi, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour SoFi
Une carte à 10% est plus avantageuse qu'un prêt à 12,9%
Les prêts personnels sont le moteur de profit de SoFi. Ils représentaient 10,7 milliards de dollars sur ses 14,8 milliards de dollars d'originations record au deuxième trimestre, et le prêt a généré 64,0% du bénéfice de contribution par segment ce trimestre, contre 52,5% un an plus tôt.
Le prix est ce qui vend ces prêts. En janvier, Noto a écrit qu'ils « présentent des taux (10-12%) qui sont jusqu'à la moitié des taux typiques des cartes de crédit ».
Un plafond à 10% inverse cette comparaison. Le prêt personnel principal de SoFi affichait un coupon moyen pondéré de 12,9% au deuxième trimestre, donc une carte plafonnée serait environ 3 points moins chère. S'aligner dessus ferait mal : la direction a estimé la marge ajustée du risque du prêt à environ 6,1% après 3,1% de coûts de financement et 3,7% de pertes, et un prix à 10% réduirait cela à peu près de moitié.
Cela compte car les analystes s'attendent à ce que le BPA normalisé de SoFi triple environ entre 2025 et 2028 :

Les émetteurs garderaient les meilleurs emprunteurs de SoFi
L'argument de Noto dépend du fait que les émetteurs restreindront le crédit une fois qu'ils ne pourront plus facturer plus de 10%, et les banques affirment qu'un plafond les obligerait à annuler les cartes des clients les moins solvables ou à réduire les récompenses.
Mais ce ne sont pas les emprunteurs de SoFi, qui affichaient un score FICO moyen de 745 et un revenu de 154 000 $ au premier trimestre. Je soupçonne que ce sont exactement les clients qu'un émetteur plafonné lutterait le plus pour garder. À lui seul, JPMorgan détenait en moyenne 250,1 milliards de dollars de prêts des services de cartes au troisième trimestre, avec un taux de pertes nettes sur créances de 2,91%, et un portefeuille aussi sain vaut la peine d'être conservé même à 10%.
Les emprunteurs qui perdront effectivement leurs cartes ressemblent plus à ceux d'Upstart, dont l'activité non garantie a généré 212 millions de dollars de bénéfice de contribution au troisième trimestre, en hausse de 35%. Capital One détenait 276,4 milliards de dollars de prêts sur cartes au 30 septembre et a réalisé une marge d'intérêt nette de 8,41% au troisième trimestre, donc le fait qu'elle reprixe ce portefeuille ou réduise les lignes de crédit contribuera grandement à déterminer combien d'emprunteurs iront chercher un prêt.
Le Congrès doit encore agir
Le plafond n'est pas une loi. Trump l'a proposé pour la première fois en janvier, et le Congrès à majorité républicaine n'en a guère fait. Cela pourrait changer lorsque les démocrates prendront le contrôle des deux chambres en janvier.
Les investisseurs ne paient pas non plus une prime pour la croissance du prêt de SoFi. L'action se négocie à 1,7x la valeur comptable tangible, contre une moyenne sur cinq ans de 2,7x et un pic de 6,4x en octobre 2025 :
Le « vide » de Noto est la partie la plus faible de l'argument haussier de SoFi sur ce plafond, car une carte à 10% serait plus avantageuse que les prêts de SoFi pour les emprunteurs prime qu'elle cible. Néanmoins, à ce prix, je conserverais l'action malgré les gros titres. Ce qui compte ensuite, c'est ce que dit réellement un projet de loi une fois que le nouveau Congrès prendra ses fonctions. Le rapport du quatrième trimestre de SoFi, attendu fin janvier, devrait nous dire comment la direction prévoit de rivaliser si les cartes finissent par être moins chères que ses prêts.
Alors, quelle est la valeur réelle de l'action SoFi ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que SoFi pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !