Points clés
- L'action Snap a gagné 7 % après que Deutsche Bank a maintenu sa recommandation Achat et son objectif de 8 $, affirmant que les investisseurs sous-estiment ses abonnements.
- Le nombre d'abonnés payants a augmenté de 77 % pour atteindre environ 30 millions au dernier trimestre, générant environ les trois quarts des revenus supplémentaires de Snap.
- Meta Platforms, Pinterest et Reddit ont tous affiché une croissance de leurs revenus bien plus rapide que celle de la publicité de Snap, ce qui suggère que le ralentissement est propre à Snap.
- L'action semble bon marché sur la base des bénéfices futurs, bien que ceux-ci excluent environ 1 milliard de dollars par an de rémunération en actions.
Snap (SNAP) L'action Snap progresse de 7 % aujourd'hui, après que Benjamin Black de Deutsche Bank a soutenu que la vente post-publication des résultats de la semaine dernière avait manqué ce qui anime l'entreprise. Sa note du 10 novembre est intitulée « Mieux que ne le suggère le cours ; le mix d'abonnements et la capacité bénéficiaire comptent. »
Reddit (RDDT) progresse également de 7 %. Mais la note s'attaque directement au point faible de Snap : son activité publicitaire a à peine progressé au dernier trimestre, tandis que Meta Platforms (META) et Pinterest (PINS) ont continué de croître à des taux à deux chiffres.
30 millions de personnes paient désormais pour Snapchat
Le nombre d'abonnés payants a augmenté de 77 % pour atteindre environ 30 millions au troisième trimestre, et les autres revenus, principalement les abonnements, ont bondi de 84 % à 350 millions de dollars. La publicité n'a progressé que de 4 % à 1,37 milliard de dollars. Ainsi, les abonnements ont généré environ les trois quarts des revenus supplémentaires de Snap. Black a écrit : « Les abonnements comptent de plus en plus pour la qualité des revenus et la marge, mais nous pensons que cela reste sous-estimé par les investisseurs. »
Les analystes s'attendent à ce que les revenus continuent d'augmenter jusqu'en 2028 :
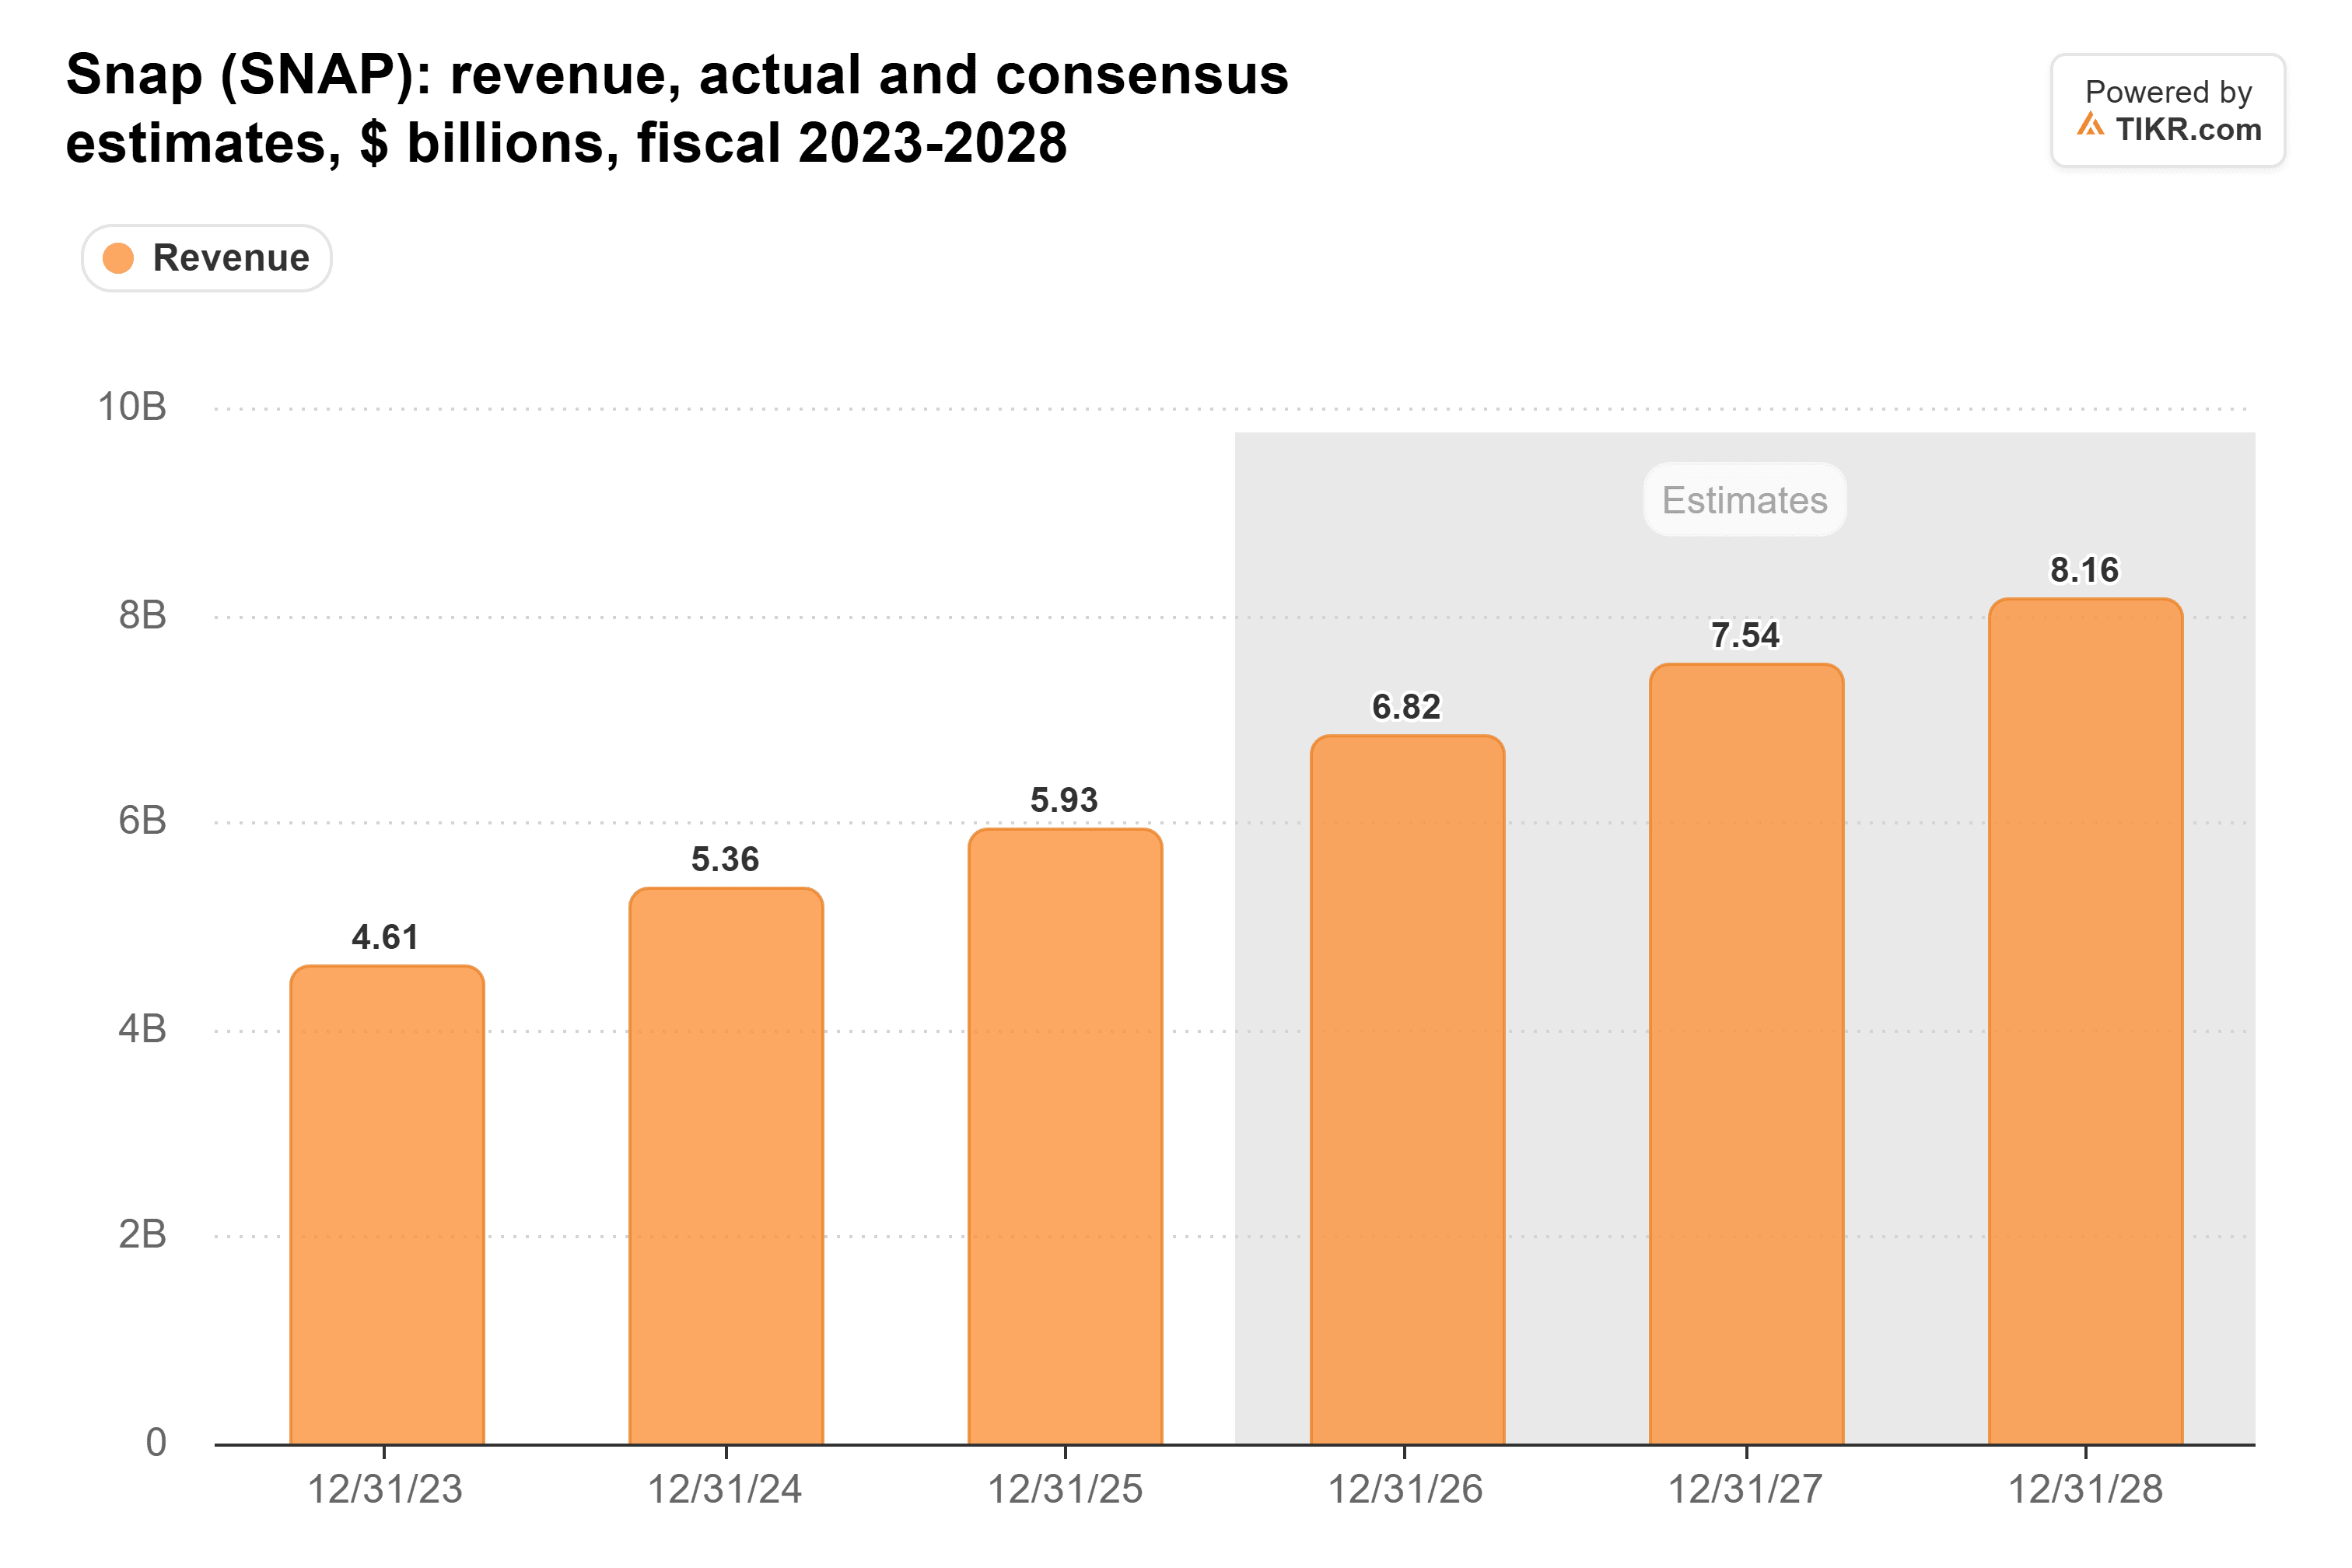
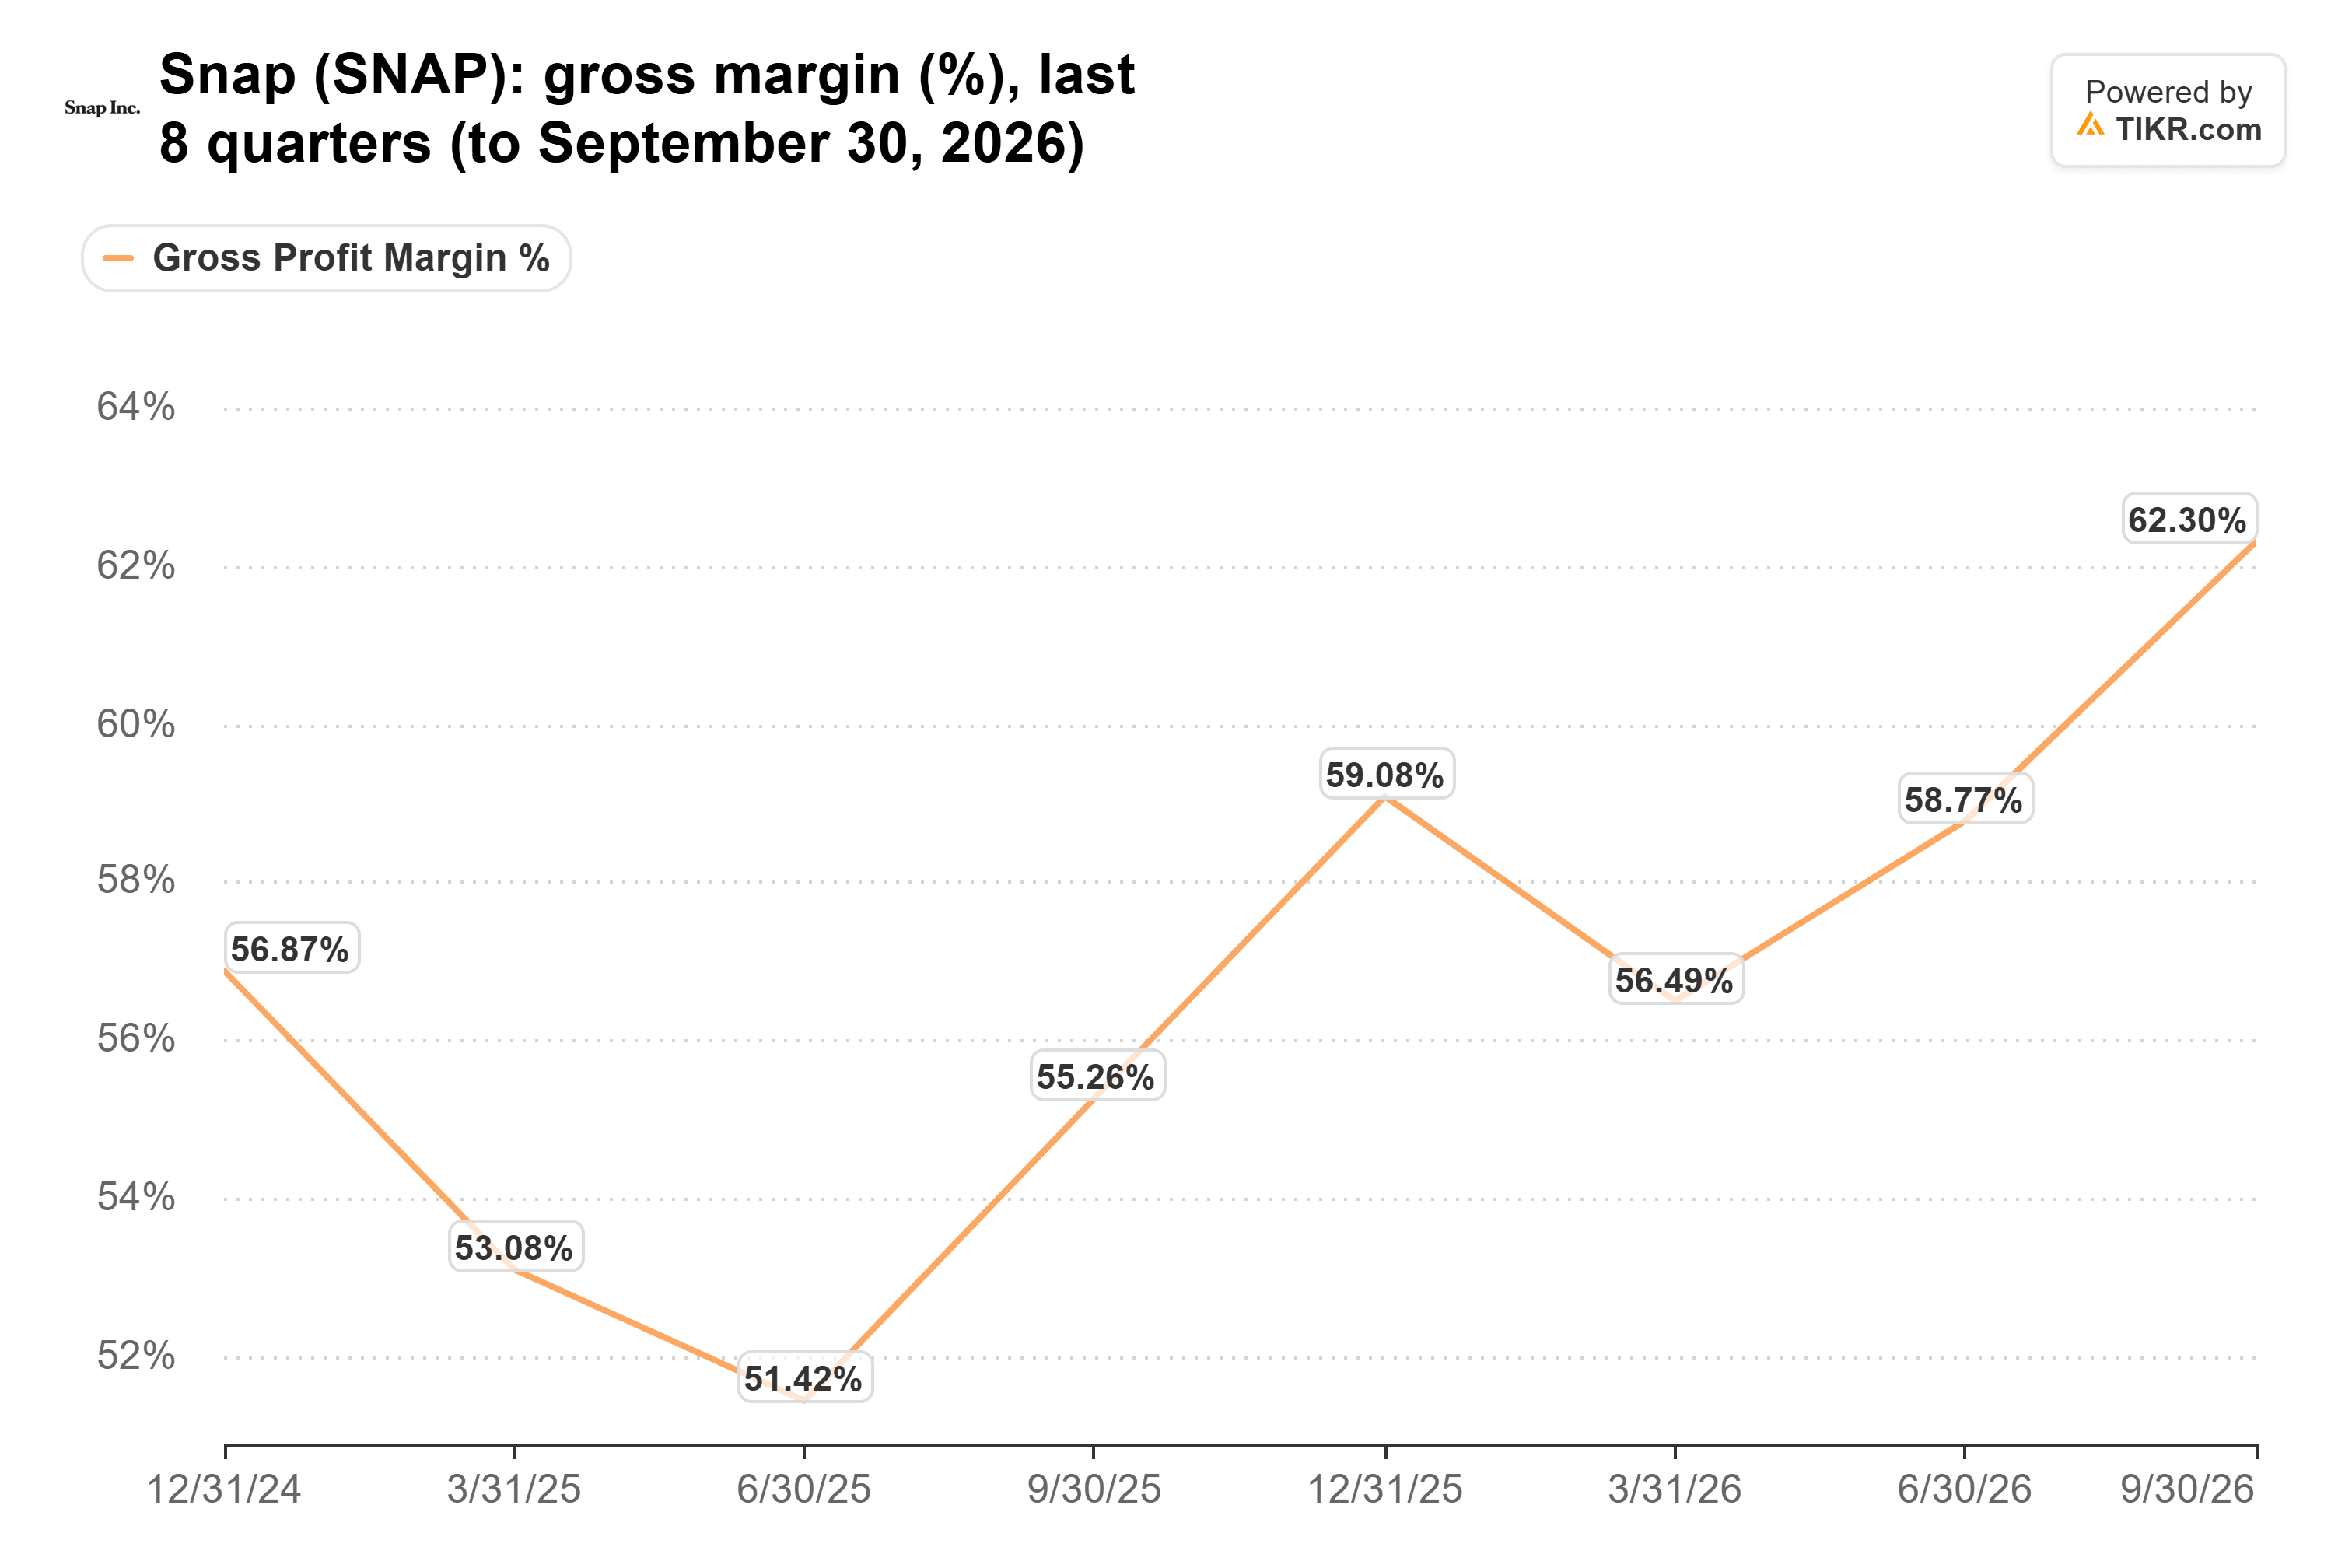
Black prévoit des revenus d'abonnement d'environ 1,81 milliard de dollars en 2027, en hausse d'environ 35 %, contre un consensus d'environ 11 % de croissance pour l'ensemble de l'entreprise. La marge brute est passée de 55,3 % il y a un an à 62,3 % au troisième trimestre.
Le problème publicitaire de Snap lui est propre
Le nombre d'utilisateurs quotidiens en Amérique du Nord a baissé de 6 % à 92 millions.
Les concurrents ne connaissent pas la même situation. Meta a vu ses revenus du troisième trimestre augmenter de 26 % à 64,6 milliards de dollars. Pinterest a progressé de 12 %. Et Reddit a augmenté ses revenus de 53 % tandis que ses utilisateurs quotidiens augmentaient de 12 %. Les annonceurs dépensent toujours, juste moins avec Snap, ce qui explique pourquoi les abonnements sont si importants.
TIKR suit 41 analystes sur Snap. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Snap, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Snap
Bon marché, avec une réserve importante
L'objectif de 8 $ de Black est environ 60 % au-dessus du cours de clôture de Snap avant la hausse d'aujourd'hui. L'action se négociait à 6,6 fois les bénéfices futurs à la dernière clôture, bien en dessous de sa moyenne sur un an d'environ 12 fois. Mais ces bénéfices normalisés excluent environ 1,05 milliard de dollars de rémunération en actions cette année.
Je pense que Deutsche Bank a raison : à environ 7 fois les bénéfices, Snap n'a pas besoin de beaucoup de la publicité tant que les abonnements croissent de plus de 80 % et que les marges augmentent.
Bien sûr, Snap cessera de publier le nombre d'utilisateurs quotidiens avec ses résultats du premier trimestre 2027, ce qui fait des résultats du quatrième trimestre début février le prochain véritable point de contrôle sur la publicité.
Alors, quelle est la valeur réelle de l'action Snap ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Snap pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'acheter ou de vendre des actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !