

Points clés
- Le sénateur Tim Kaine a déclaré au Comité sénatorial du budget que 37 % des seniors américains seraient sous le seuil de pauvreté sans la Sécurité sociale, contre 10 % actuellement.
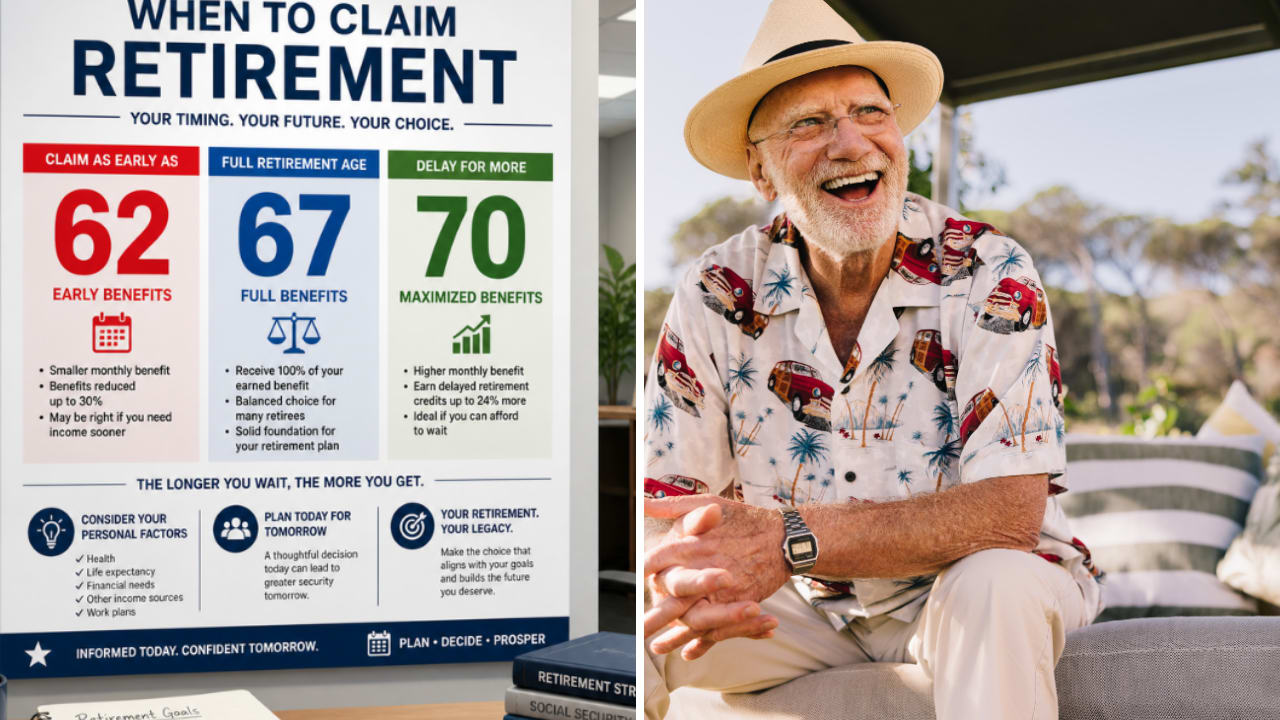
- Un travailleur dont la prestation complète à 67 ans est de 1 600 $ par mois perçoit 1 120 $ par mois en la demandant à 62 ans. Cela représente 13 440 $ par an, soit 2 520 $ de moins que le seuil de pauvreté 2026 de 15 960 $ pour une personne seule.
- Attendre jusqu'à 67 ans rapporte 19 200 $ par an, soit 3 240 $ au-dessus du seuil, et attendre jusqu'à 70 ans rapporte 23 808 $.
- Si la Sécurité sociale constituera la majeure partie de vos revenus, vérifiez votre propre estimation à chaque âge de demande avant de la réclamer de manière anticipée.
Le sénateur Tim Kaine (Démocrate-Virginie) a défendu la Sécurité sociale lors d'une audience du Comité sénatorial du budget mercredi avec une statistique : « Sans ce programme essentiel de Sécurité sociale, 37 % des seniors américains seraient sous le seuil de pauvreté. » Grâce à elle, a-t-il dit, le taux est actuellement de 10 %, ce qu'il a jugé trop élevé. Ses chiffres proviennent d'un rapport de février 2026 du Center on Budget and Policy Priorities.
Si vous approchez de la retraite après une carrière modeste, je regarderais de près ces 10 %. La Sécurité sociale seule ne garantit pas un chèque supérieur au seuil de pauvreté, et un travailleur aux revenus modestes qui la réclame à 62 ans peut se retrouver durablement en dessous.
Ce que rapporte une prestation de 1 600 $ à 62 ans
Prenons un exemple hypothétique : votre prestation complète à 67 ans est de 1 600 $ par mois, et la Sécurité sociale est votre seul revenu. Pour toute personne née en 1960 ou après, 67 ans est l'âge de la retraite à taux plein, et vous pouvez commencer à percevoir des prestations dès 62 ans. Mais les réclamer à 62 ans réduit la prestation de 30 % à vie.
Ainsi, à 62 ans, vos 1 600 $ deviennent 1 120 $ par mois, soit 13 440 $ par an. Le seuil de pauvreté 2026 du HHS pour une personne seule est de 15 960 $, vous commenceriez donc votre retraite avec 2 520 $ de moins par an que ce seuil, soit 210 $ par mois.
Aïe.
Et comme cette réduction ne disparaît jamais, chaque future augmentation du coût de la vie est un pourcentage du chèque réduit. (Le rapport cité par Kaine compte les seniors en situation de pauvreté selon la mesure officielle du Bureau du recensement, qui a ses propres seuils, donc son seuil et la ligne directrice sont deux chiffres distincts.)
6 actions à dividendes sûrs rapportant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions versant des dividendes annuels de 6 %+.
Mais après une analyse d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Attendez jusqu'à 67 ans, et vous êtes au-dessus du seuil
Attendez jusqu'à 67 ans, et vous percevez l'intégralité des 1 600 $ par mois, soit 19 200 $ par an. C'est 3 240 $ au-dessus du seuil de pauvreté. Chaque année d'attente au-delà de 67 ans ajoute 8 % à la prestation, jusqu'à 70 ans, donc retarder de trois années supplémentaires augmente le chèque de 24 %, à 1 984 $ par mois, soit 23 808 $ par an.
Le piège, ce sont les cinq années intermédiaires. Réclamer à 62 ans vous aurait rapporté 67 200 $ d'ici 67 ans, et attendre signifie couvrir ces années avec un salaire ou des économies à la place.
La réduction fait moins mal sur un chèque plus important. Disons que votre prestation complète est de 2 500 $ à la place : réclamez à 62 ans, et vous percevriez 1 750 $ par mois, soit 21 000 $ par an. Vous resteriez au-dessus du seuil même après la réduction de 30 %. Donc avec le chèque plus important, vous percevriez moins à 62 ans tout en dépassant le seuil. Avec celui de 1 600 $, vous tomberiez en dessous.
Avant de faire votre demande à 62 ans
Votre relevé de Sécurité sociale montre votre propre estimation à 62 ans, à l'âge de la retraite à taux plein et à 70 ans, donc commencez par là. Si le chiffre à 62 ans est inférieur à 15 960 $ par an et que la Sécurité sociale constituera la majeure partie de vos revenus, la réduction diminue avec chaque mois d'attente, et quelque part entre 62 et 67 ans votre chèque dépasse le seuil. Marié(e) ? Le seuil pour un ménage de deux personnes est de 21 640 $, et vos deux chèques comptent pour l'atteindre, donc faites le même calcul pour vous deux ensemble.
Vous prévoyez de réclamer à 62 ans et de continuer à travailler pour combler l'écart ? Si vos revenus dépassent la limite annuelle, la Sécurité sociale retient des chèques entiers dès le début de l'année jusqu'à ce que l'excédent soit couvert. Elle vous crédite ces mois plus tard, avec une prestation plus élevée à partir de l'âge de la retraite à taux plein. Et si vous avez déjà fait votre demande, vous pouvez la retirer une fois dans les 12 mois suivant votre premier droit, en remboursant ce que vous avez reçu, et la refaire plus tard pour une prestation plus importante.
En résumé : si votre prestation complète est modeste et que la Sécurité sociale paiera la plupart de vos factures, je considérerais 62 ans comme un dernier recours. Bien sûr, attendre ne fonctionne que si un salaire ou des économies peuvent vous soutenir pendant les années intermédiaires, et si votre santé est fragile, un chèque plus petit maintenant peut être le meilleur choix.
Profitez de votre retraite avec style grâce à ces rendements de dividendes sûrs à 6 %+
Les dividendes peuvent détenir la clé d'une fortune considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit crédité.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !


