

Points clés
- Eversource verse un rendement de 4,6 % et Mondelez de 3,2 %, mais Mondelez a augmenté son dividende de 10 % par an de l'exercice 2020 à l'exercice 2025, contre 6 % pour Eversource.
- Le dividende de Mondelez a absorbé 77 % de sa trésorerie disponible (free cash flow) à l'exercice 2025, contre 58 % à l'exercice 2021, et les analystes anticipent 74 % pour l'exercice 2026.
- Le dividende d'Eversource a représenté entre 60 % et 63 % de son BPA normalisé chaque année de l'exercice 2016 à l'exercice 2025, bien qu'il soit beaucoup plus endetté.
- À leurs taux de croissance respectifs sur 5 ans, un investissement de 10 000 $ dans l'une ou l'autre action rapporterait environ 760 $ par an d'ici la 10e année.
Mondelez International (MDLZ) et Eversource Energy (ES) ont tous deux confirmé leurs perspectives pour 2026 dans leurs derniers rapports. Mondelez a réaffirmé ses objectifs le 29 octobre, et Eversource a resserré ses prévisions de résultats (guidance) le 4 novembre et en a relevé le point médian.
Les retraités qui vivent de leurs dividendes veulent un chèque sur lequel ils peuvent compter, et ces deux entreprises en versent de très différents. Eversource offre un rendement de 4,6 %, contre 3,2 % pour Mondelez. Mondelez, en revanche, a augmenté son dividende de 10,1 % par an de l'exercice 2020 à l'exercice 2025, soit près du double des 5,8 % d'Eversource.
Alors, laquelle de ces deux actions mérite sa place dans le portefeuille d'un retraité ?
| Métrique | Mondelez (MDLZ) | Eversource (ES) |
|---|---|---|
| Rendement du dividende | 3,2% | 4,6% |
| Croissance du dividende, exercices 2020-2025 | 10,1% par an | 5,8% par an |
| Mesure de couverture | Taux de distribution sur trésorerie disponible (cash dividend payout ratio) | Taux de distribution sur BPA normalisé (payout ratio of normalized EPS) |
| Couverture, dernier rapporté | 70% (TTM au 30 sept. 2026) | 63% (exercice 2025) |
| Couverture, prévisionnel (consensus exercice 2026) | 74% | 68% |
| Dette nette/EBITDA | 2,6x | 5,8x |
| PER forward | 20x | 15x |
Source : TIKR. Rendements et PER aux cours actuels.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6%+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6% ou plus.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Le taux de distribution de Mondelez continue d'augmenter
Mondelez continue de croître. Le chiffre d'affaires net organique a augmenté de 2,1 % au troisième trimestre 2026, et le BPA ajusté de 0,78 $ a progressé de 5,5 % à taux de change constants. Une grande partie de la croissance provient de marchés comme l'Inde, où Mondelez a ajouté environ 130 000 points de vente cette année, et le Brésil, où elle est désormais présente dans plus d'un million de magasins. L'Europe a évolué dans le sens inverse, avec un chiffre d'affaires en baisse de 3,3 % alors que Mondelez digère les hausses de prix du chocolat de l'année dernière.
Le dividende de Mondelez a absorbé 70 % de sa trésorerie disponible (free cash flow) sur les douze mois clos le 30 septembre 2026. Il est toujours couvert, mais la marge se réduit. La trésorerie disponible est passée de 3,60 milliards de dollars à l'exercice 2023 à 3,24 milliards à l'exercice 2025, tandis que les dividendes versés sont passés de 2,16 milliards à 2,49 milliards. Cela a fait passer le ratio de 58 % à l'exercice 2021 à un niveau plus serré de 77 % :
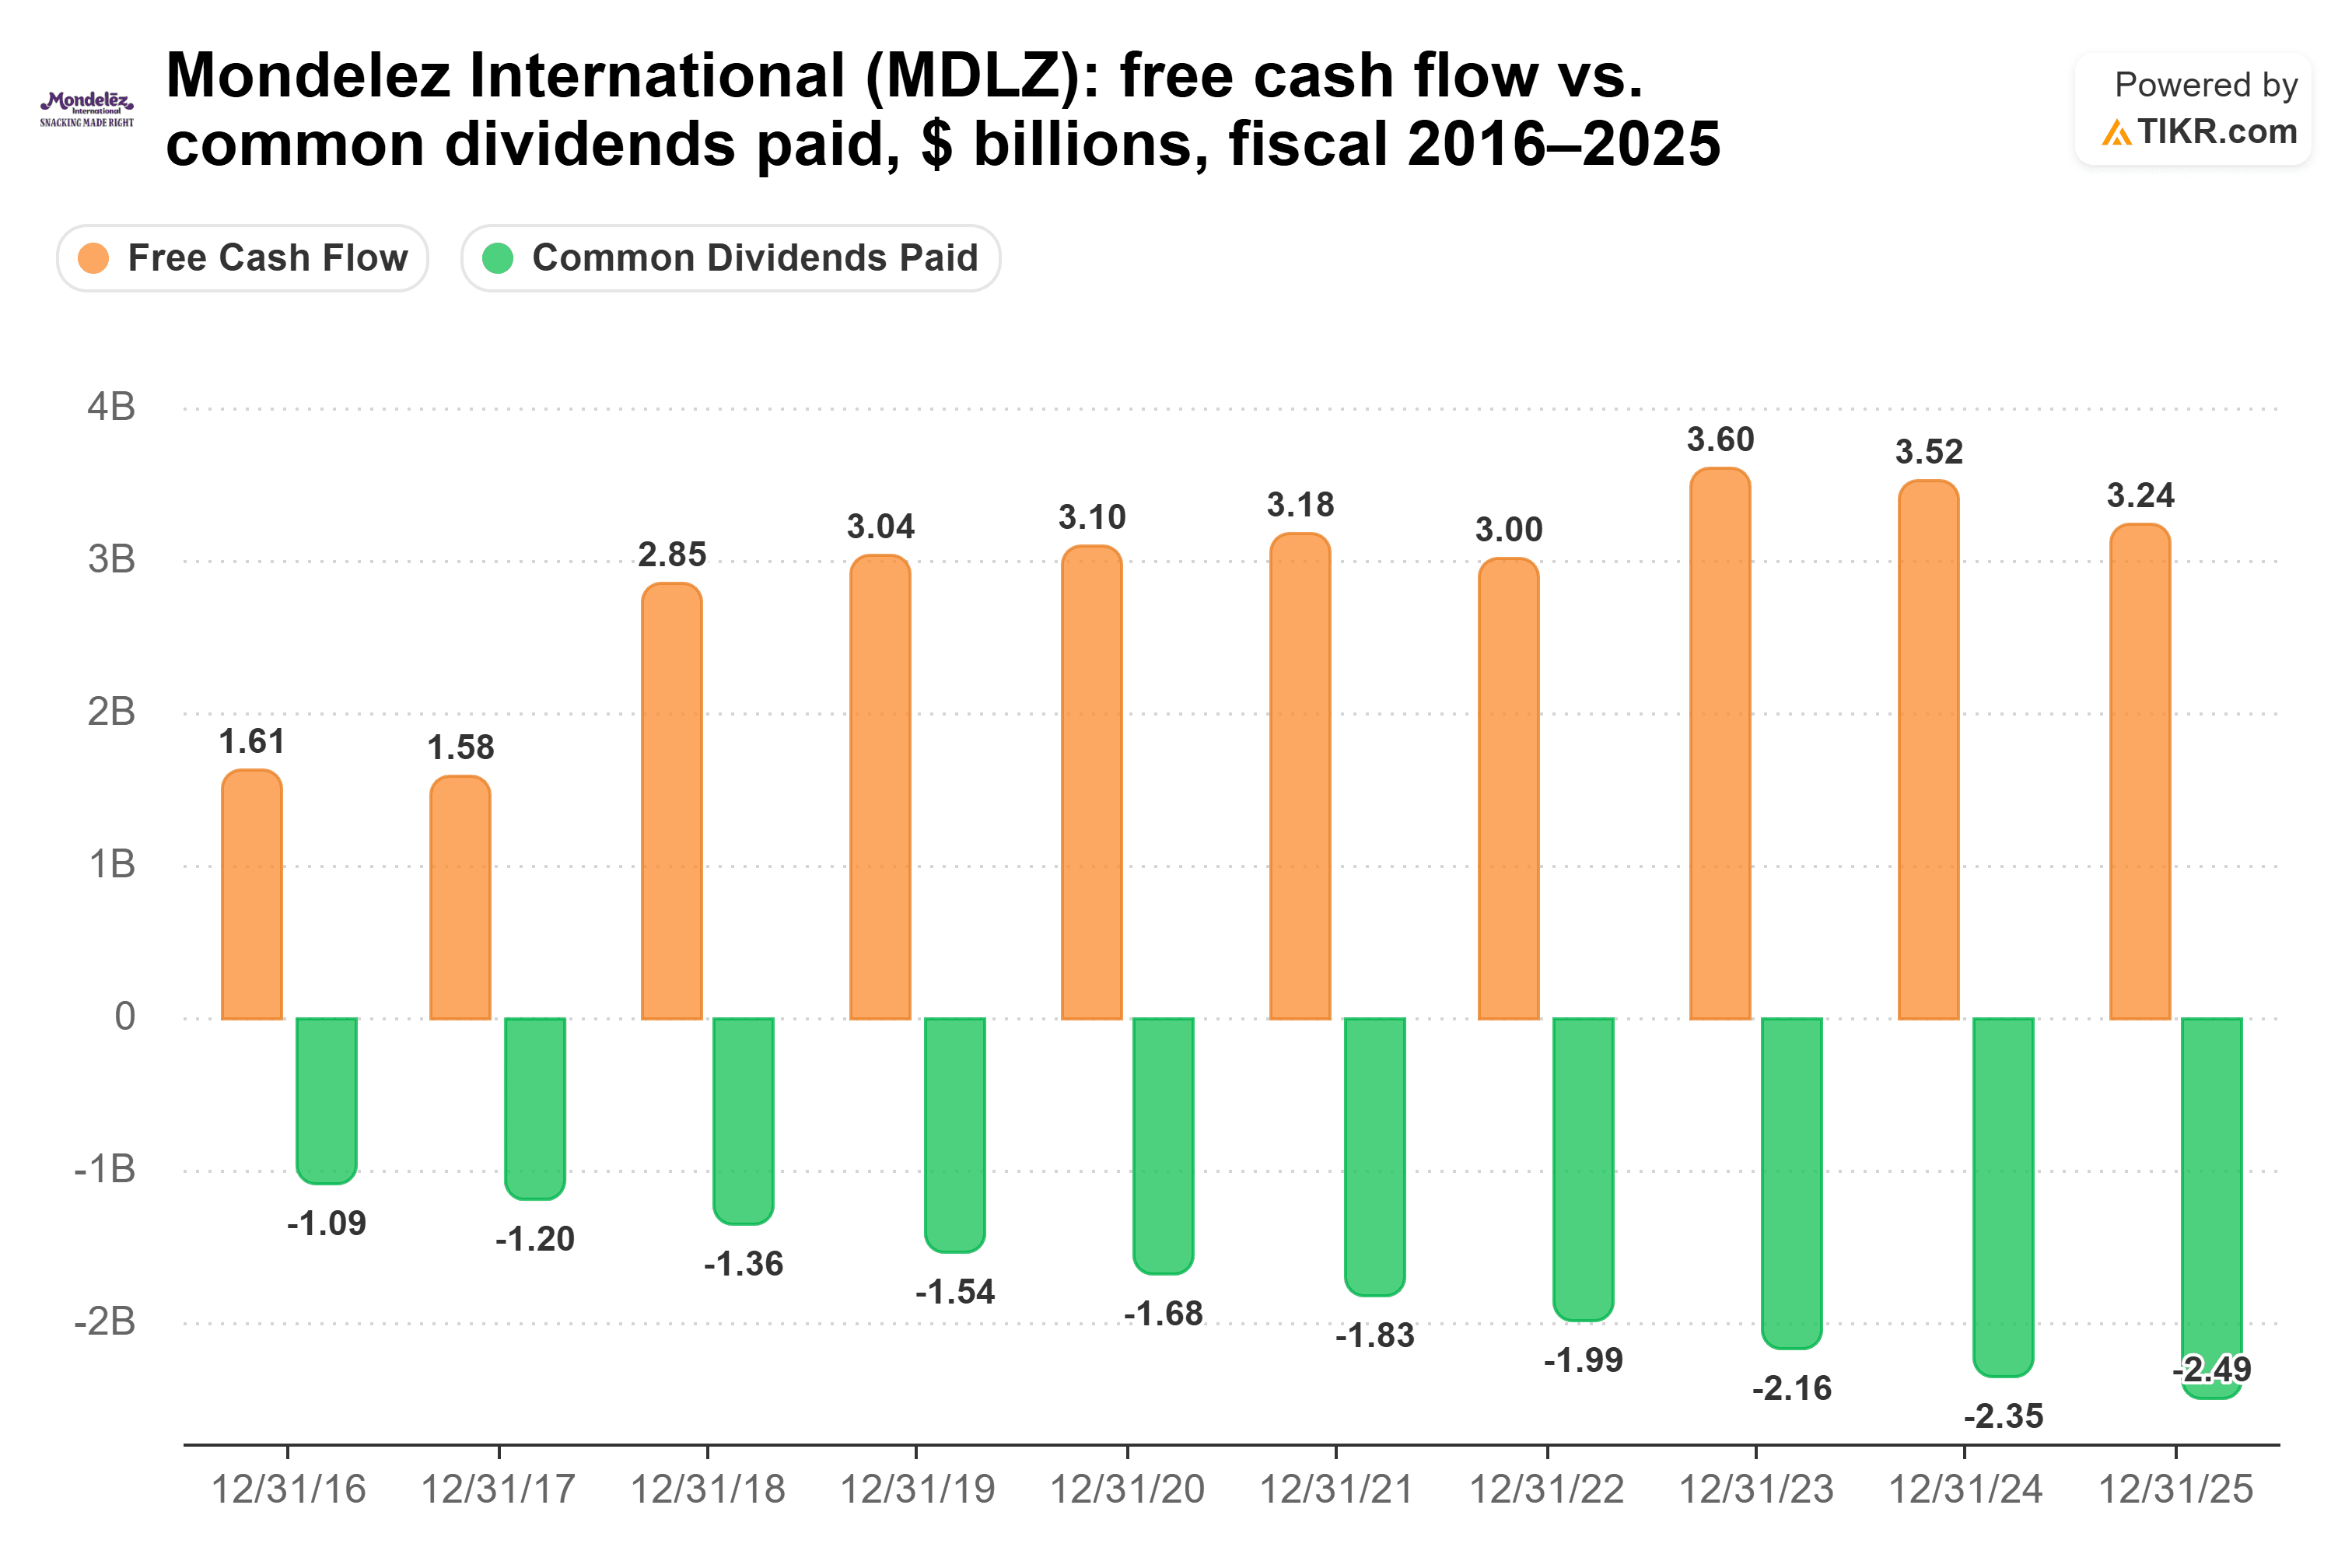
Les analystes anticipent 74 % pour l'exercice 2026, sur une trésorerie disponible de 3,52 milliards de dollars. La prévision de la direction est d'environ 3 milliards de dollars, ce qui laisserait moins de marge. Le cacao est l'autre risque. Le directeur financier Amit Banati a déclaré lors de la conférence téléphonique du troisième trimestre que « les fondamentaux sont dans une position beaucoup plus solide que lors de la précédente crise ». Mais les contrats à terme sur le cacao de New York ont bondi de 3 % le 11 novembre après que l'agence météorologique de la Côte d'Ivoire a averti qu'un fort El Niño pourrait réduire sa récolte.
Le taux de distribution d'Eversource a à peine bougé en une décennie
Le dividende d'Eversource est bien plus stable. En tant qu'entreprise de services publics régulée, elle emprunte pour construire, elle est donc jugée sur la part de son BPA normalisé que son dividende absorbe. Cette part était de 63 % à l'exercice 2025, contre 60 % à l'exercice 2016. Sur la même période, le BPA normalisé a augmenté chaque année, passant de 2,96 $ par action à 4,76 $, et le dividende est passé de 1,78 $ à 3,01 $ :
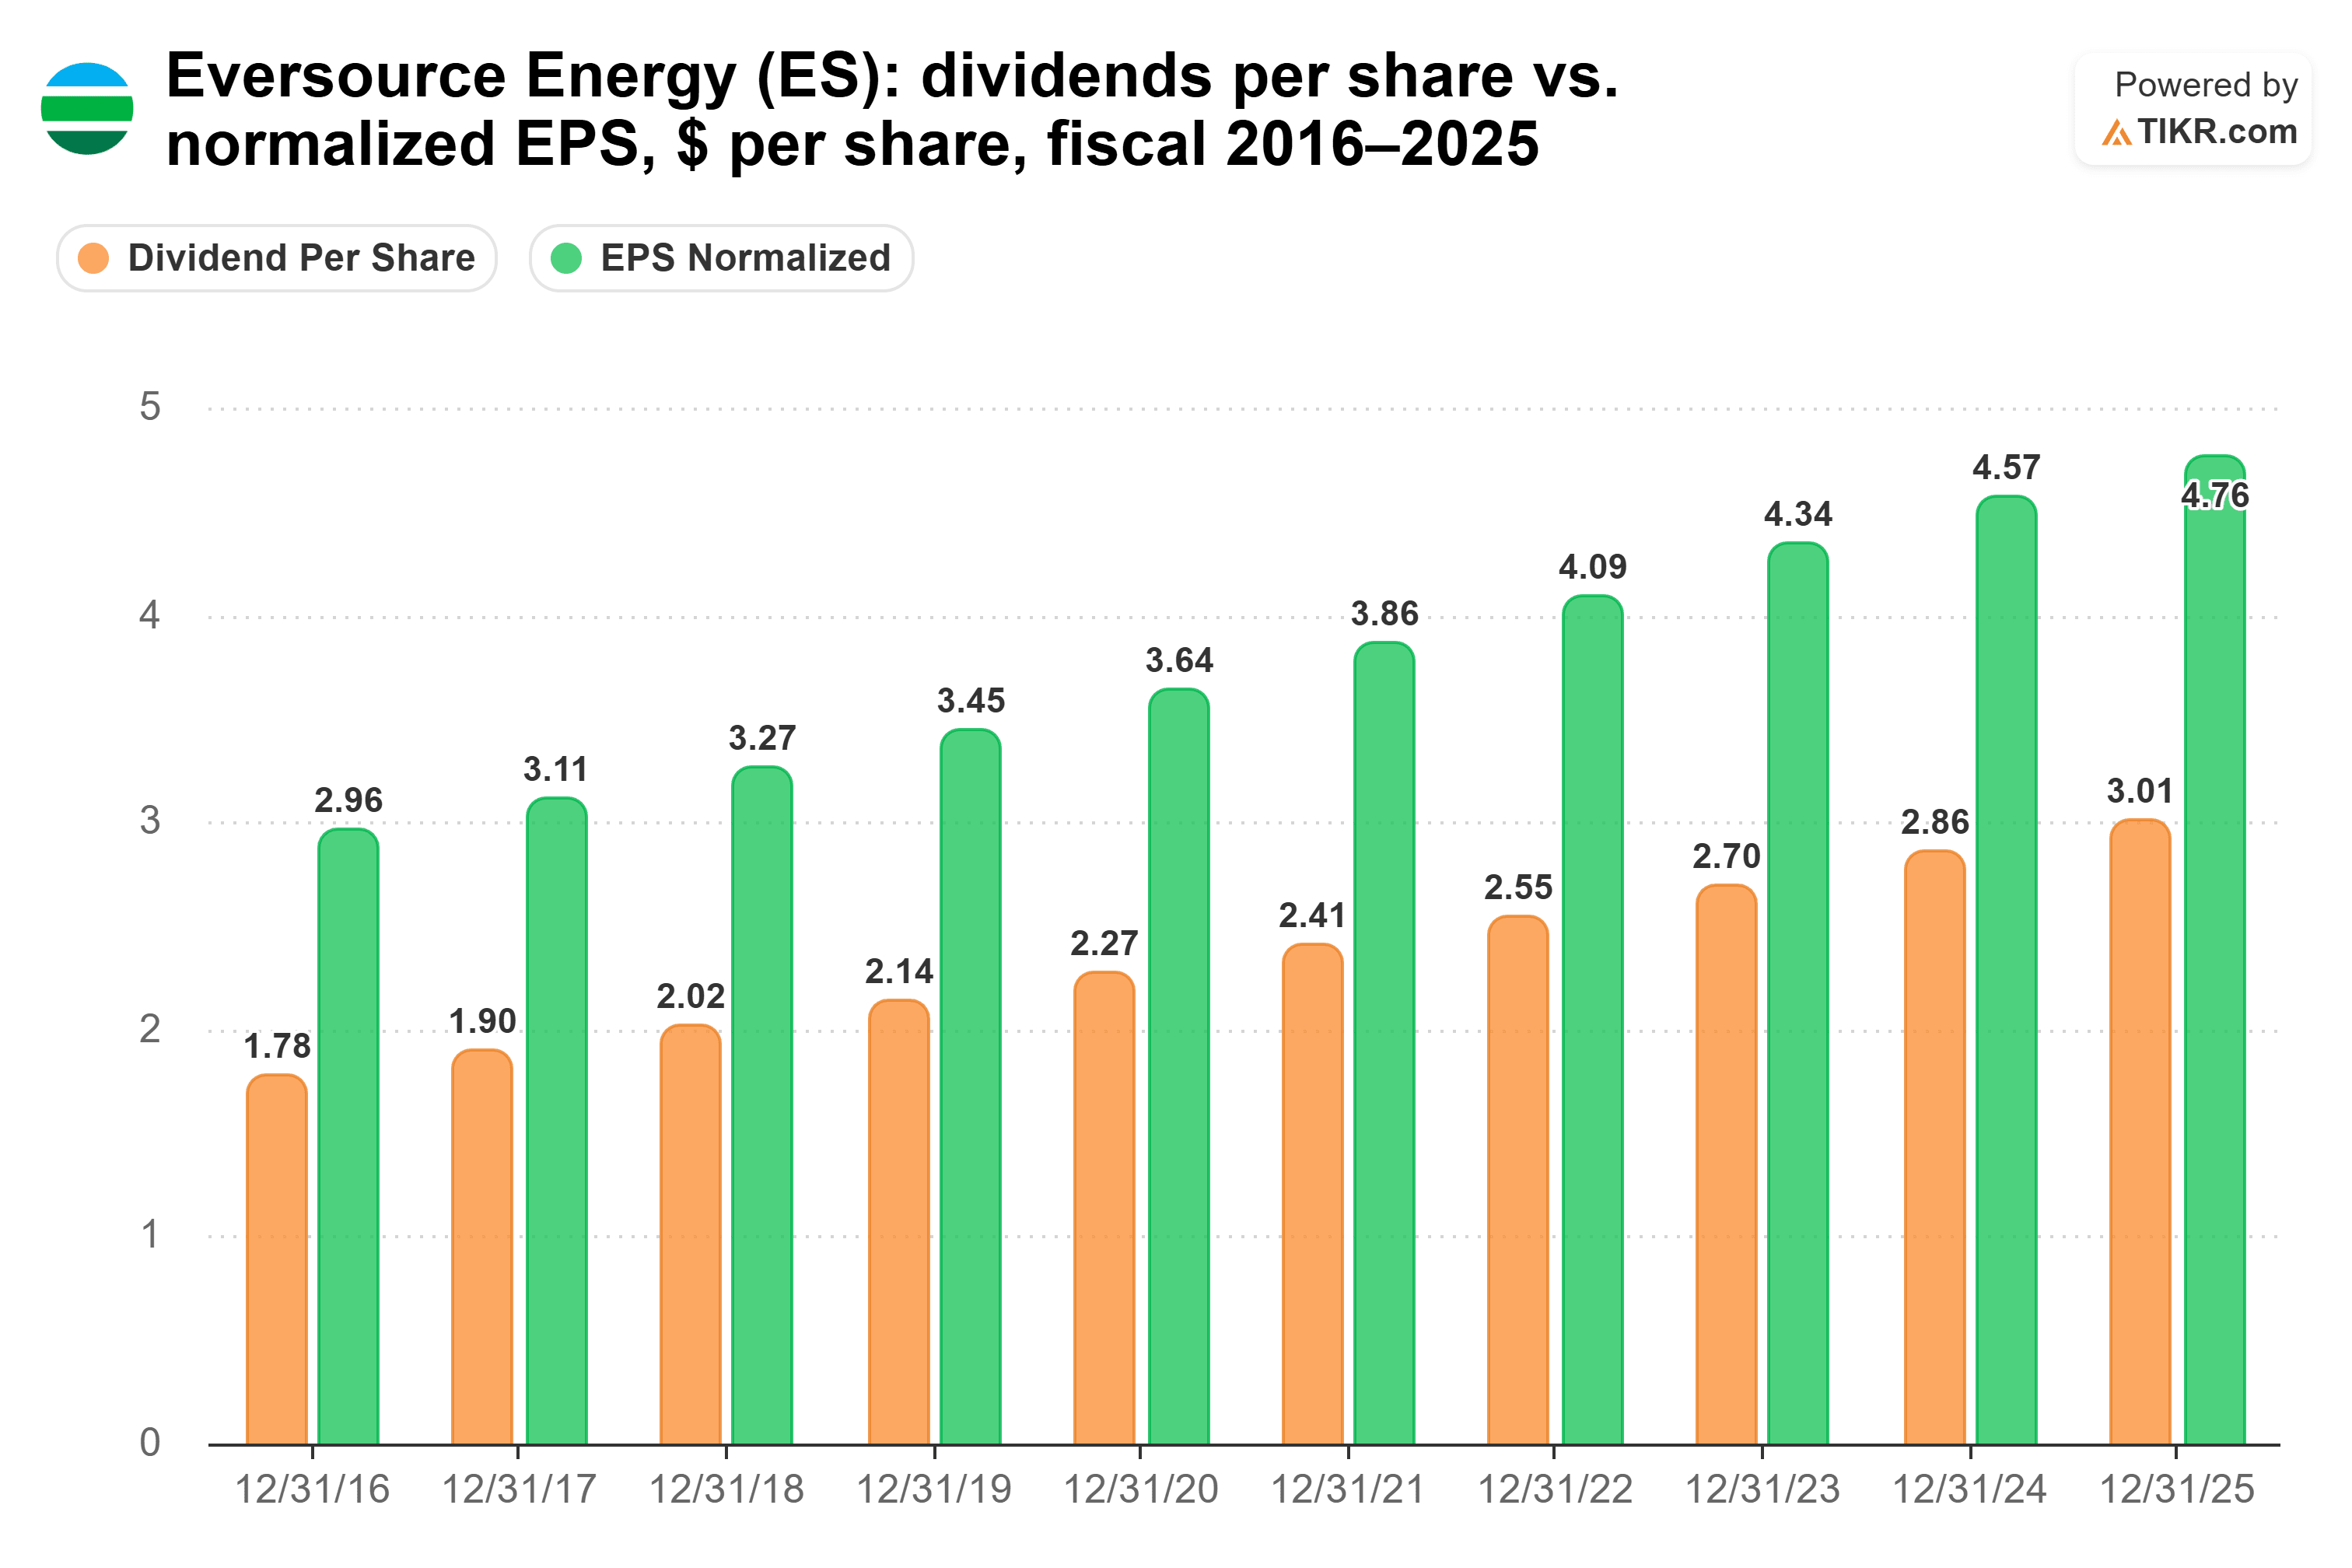
Le troisième trimestre 2026 a été difficile. Le résultat non-GAAP est tombé à 0,92 $ par action, contre 1,19 $ un an plus tôt. Cette baisse est due à un rendement autorisé plus faible sur les activités de transport, à des coûts liés aux tempêtes dans le Connecticut non autorisés et à la vente de l'activité eau Aquarion le 30 juin, entre autres éléments. Néanmoins, la direction a resserré ses prévisions (guidance) pour 2026 à 4,62-4,70 $ par action, en relevant le point médian à 4,66 $, et a réaffirmé une croissance du BPA de 5 % à 7 % par an jusqu'en 2030. Au consensus de 4,66 $, le dividende absorbe 68 % du BPA normalisé de l'exercice 2026.
L'éolien offshore est également moins préoccupant. Le PDG Joe Nolan a déclaré lors de la conférence téléphonique du 5 novembre qu'avec Revolution Wind désormais pleinement opérationnel, le risque pour Eversource de nouvelles obligations est considérablement réduit. Il reste des paiements à régler avec l'acheteur en 2027, et l'entreprise estime que sa provision est adéquate. Le hic, c'est la dette : Eversource affiche une dette nette de 5,8x l'EBITDA et couvre ses intérêts 2,3x, contre 2,6x et 10,6x chez Mondelez.
Alors, quel dividende l'emporte ?
Pour les retraités, Eversource est la meilleure action à dividendes.
Elle verse le plus gros chèque aujourd'hui : 10 000 $ d'investissement génèrent 460 $ de revenus annuels, contre 320 $ pour Mondelez. Au taux de croissance de chaque action sur 5 ans, les revenus de Mondelez ne dépasseraient ceux d'Eversource qu'aux alentours de 2036. Et cela suppose que Mondelez continue d'augmenter son dividende de 10,1 % par an alors que son taux de distribution est déjà à 70 %. Le rythme de 5,8 % d'Eversource s'inscrit dans la croissance du BPA de 5 % à 7 % que la direction anticipe jusqu'en 2030.
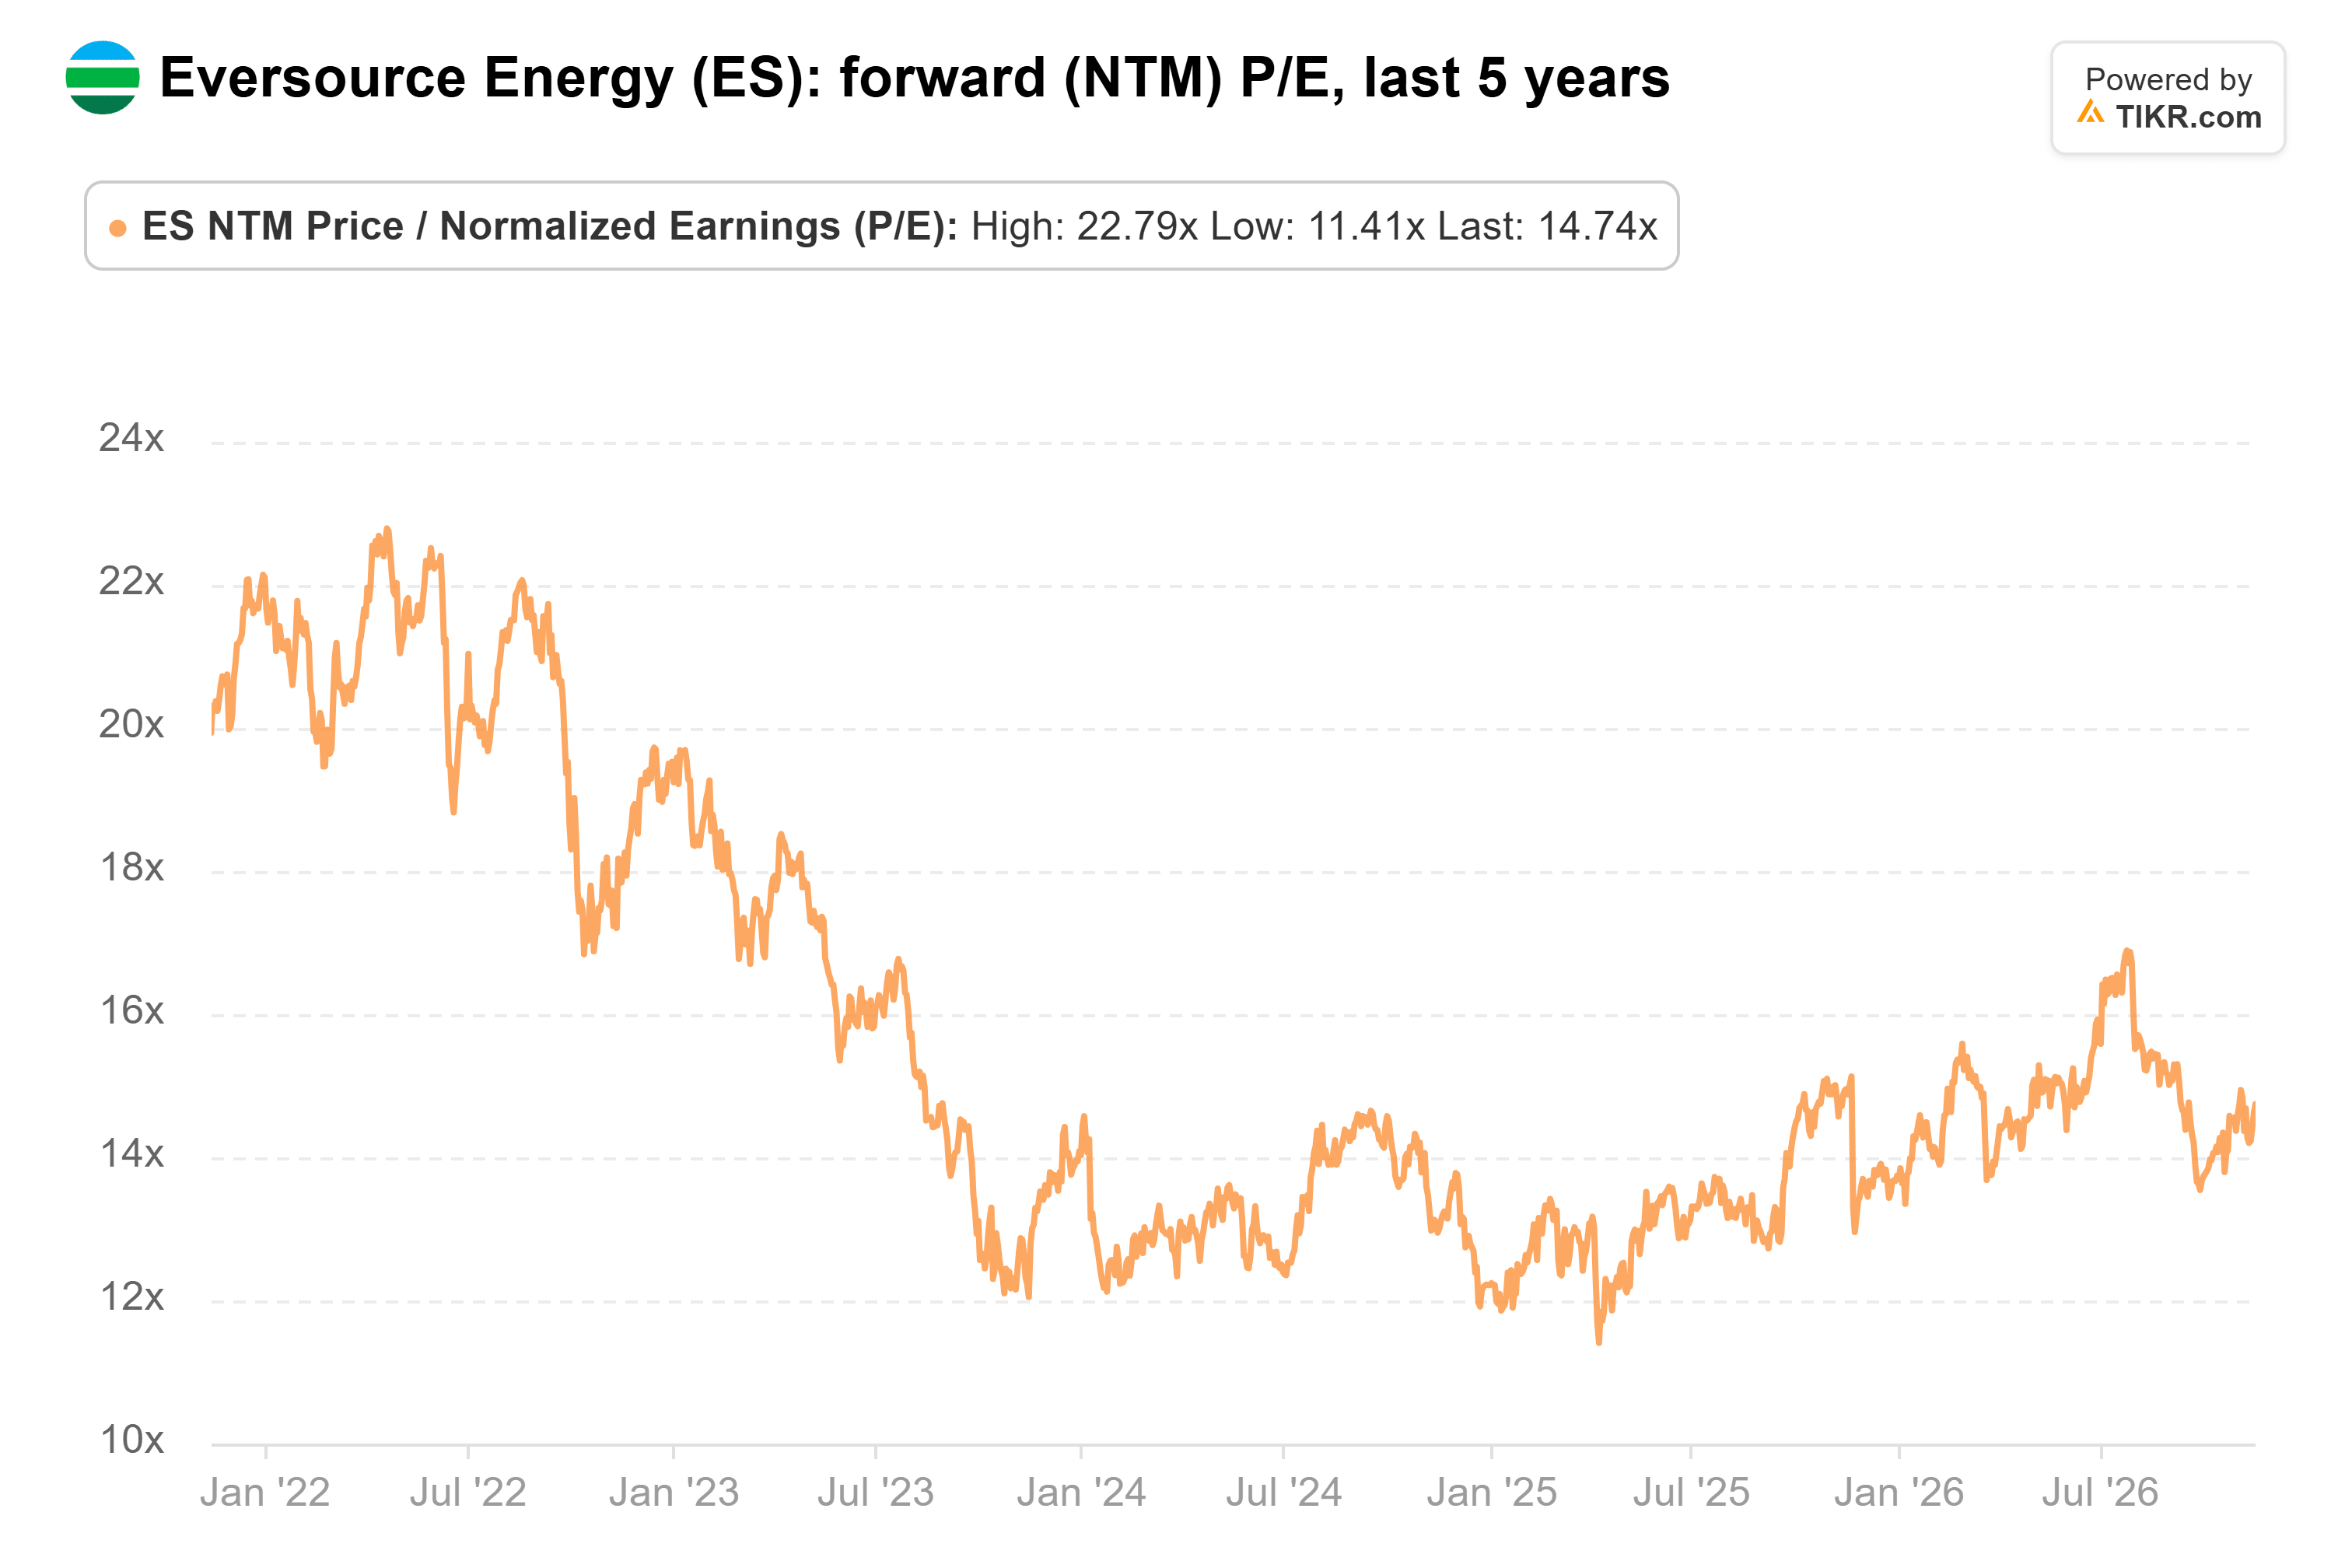
Ce revenu supplémentaire ne vient pas non plus avec une prime de valorisation. Eversource se négocie à 15x les bénéfices prévisionnels (forward P/E), en dessous de sa moyenne de 16x sur les cinq dernières années, tandis que Mondelez se négocie à 20x :
Le dividende de Mondelez est sûr. Il est toujours couvert par la trésorerie disponible, son bilan est bien plus solide, et sa croissance dans les marchés émergents lui donne de la marge pour continuer à l'augmenter. Un investisseur avec des décennies devant lui pourrait légitimement le préférer. Mais un retraité achète le chèque, et celui d'Eversource est plus gros et repose sur des bénéfices qui ont augmenté chaque année de l'exercice 2016 à l'exercice 2025.
Le point à surveiller est le Connecticut. Les régulateurs devraient statuer en juin sur le premier dossier tarifaire d'Eversource pour Connecticut Light & Power depuis 2018.
Oubliez Eversource : 6 rendements de dividendes sûrs de 6%+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une fortune considérable. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour, en attendant que le prochain chèque de sécurité sociale soit crédité.
Nous avons identifié six actions offrant un rendement de 6%+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Eversource n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a pas de position sur aucune des actions mentionnées. Merci de votre lecture et bon investissement !


