

Points clés
- Thiel Macro, le fonds de Peter Thiel, a vendu la totalité de ses actions American Electric Power, DTE Energy et FirstEnergy avant le 30 septembre. Ces positions représentaient 29% du fonds au 30 juin, et au cours du même trimestre, il a augmenté sa position dans Vista Energy de 59%.
- Les trois entreprises de services publics ont depuis publié des bénéfices du troisième trimestre supérieurs, et AEP et DTE ont relevé leurs objectifs de croissance à long terme.
- Les objectifs de cours moyens des analystes se situent entre 7% et 9% au-dessus du cours actuel de chaque action, et celle d'AEP est la seule à avoir significativement progressé sur l'année écoulée.
- La vente d'AEP semble la moins justifiée par les chiffres, tandis que la croissance plus lente de FirstEnergy rend sa sortie plus facile à comprendre.
Peter Thiel vient de liquider trois positions dans des services publics de son fonds. Le formulaire 13F de Thiel Macro pour le trimestre clos le 30 septembre, déposé le 16 novembre, montre qu'il ne détient plus d'actions d'American Electric Power (AEP), de DTE Energy (DTE) ou de FirstEnergy (FE). Il détenait les trois au 30 juin.
Près d'un tiers du fonds, liquidé
Ensemble, ces trois positions représentaient 29% du fonds au 30 juin : 308 617 actions d'AEP d'une valeur de 42 millions de dollars (10,1%), 264 450 actions de DTE d'une valeur de 40 millions de dollars (9,6%) et 839 319 actions de FirstEnergy d'une valeur de 40 millions de dollars (9,5%). Un formulaire 13F ne montre que ce qu'un fonds détenait le dernier jour d'un trimestre, il n'indique donc pas à quel moment du trimestre la vente a eu lieu, ni à quel prix.
Depuis le 30 juin, l'action AEP a perdu 5%, celle de DTE a perdu 8% et celle de FirstEnergy est stable. (Il s'agit des variations par rapport au cours de ce jour. Le prix de vente réel obtenu par le fonds n'est pas indiqué dans le 13F.)
Ce qui reste est concentré. Le 13F détaille désormais 460 millions de dollars d'actions américaines réparties en cinq positions. Vista Energy (VIST) en représente 26,8% après que le fonds a augmenté son nombre d'actions de 59% au cours du trimestre, et l'action Vista a perdu 18% depuis le 30 septembre.
TIKR suit 23 analystes sur American Electric Power. Combien recommandent "Achat" ?
Consultez la répartition complète des recommandations Achat, Conserver et Vendre sur American Electric Power, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour American Electric Power
AEP est la vente la plus difficile à justifier
Le troisième trimestre d'AEP, publié le 28 octobre, a été solide. Le bénéfice d'exploitation par action est passé à 2,23 dollars contre 1,80 dollar un an plus tôt, et la direction s'attend désormais à ce que 2026 se situe au niveau supérieur ou au-dessus de la fourchette haute de sa prévision de 6,25 à 6,55 dollars. Elle a également dévoilé un plan d'investissement quinquennal de 100 milliards de dollars et un nouvel objectif de croissance annuelle du bénéfice d'exploitation de 9% à 11% de 2027 à 2031. Et la demande sous-jacente à ce plan est signée : AEP a ajouté 15 gigawatts de nouvelles charges engagées au cours du trimestre et dispose désormais de 84 gigawatts de charges contractées jusqu'en 2031, en ne comptant que les engagements soutenus par des accords exécutés.
Les analystes ont relevé leurs attentes tout au long de l'année. L'objectif de cours moyen pour AEP est passé de 127 à 142 dollars sur l'année écoulée :
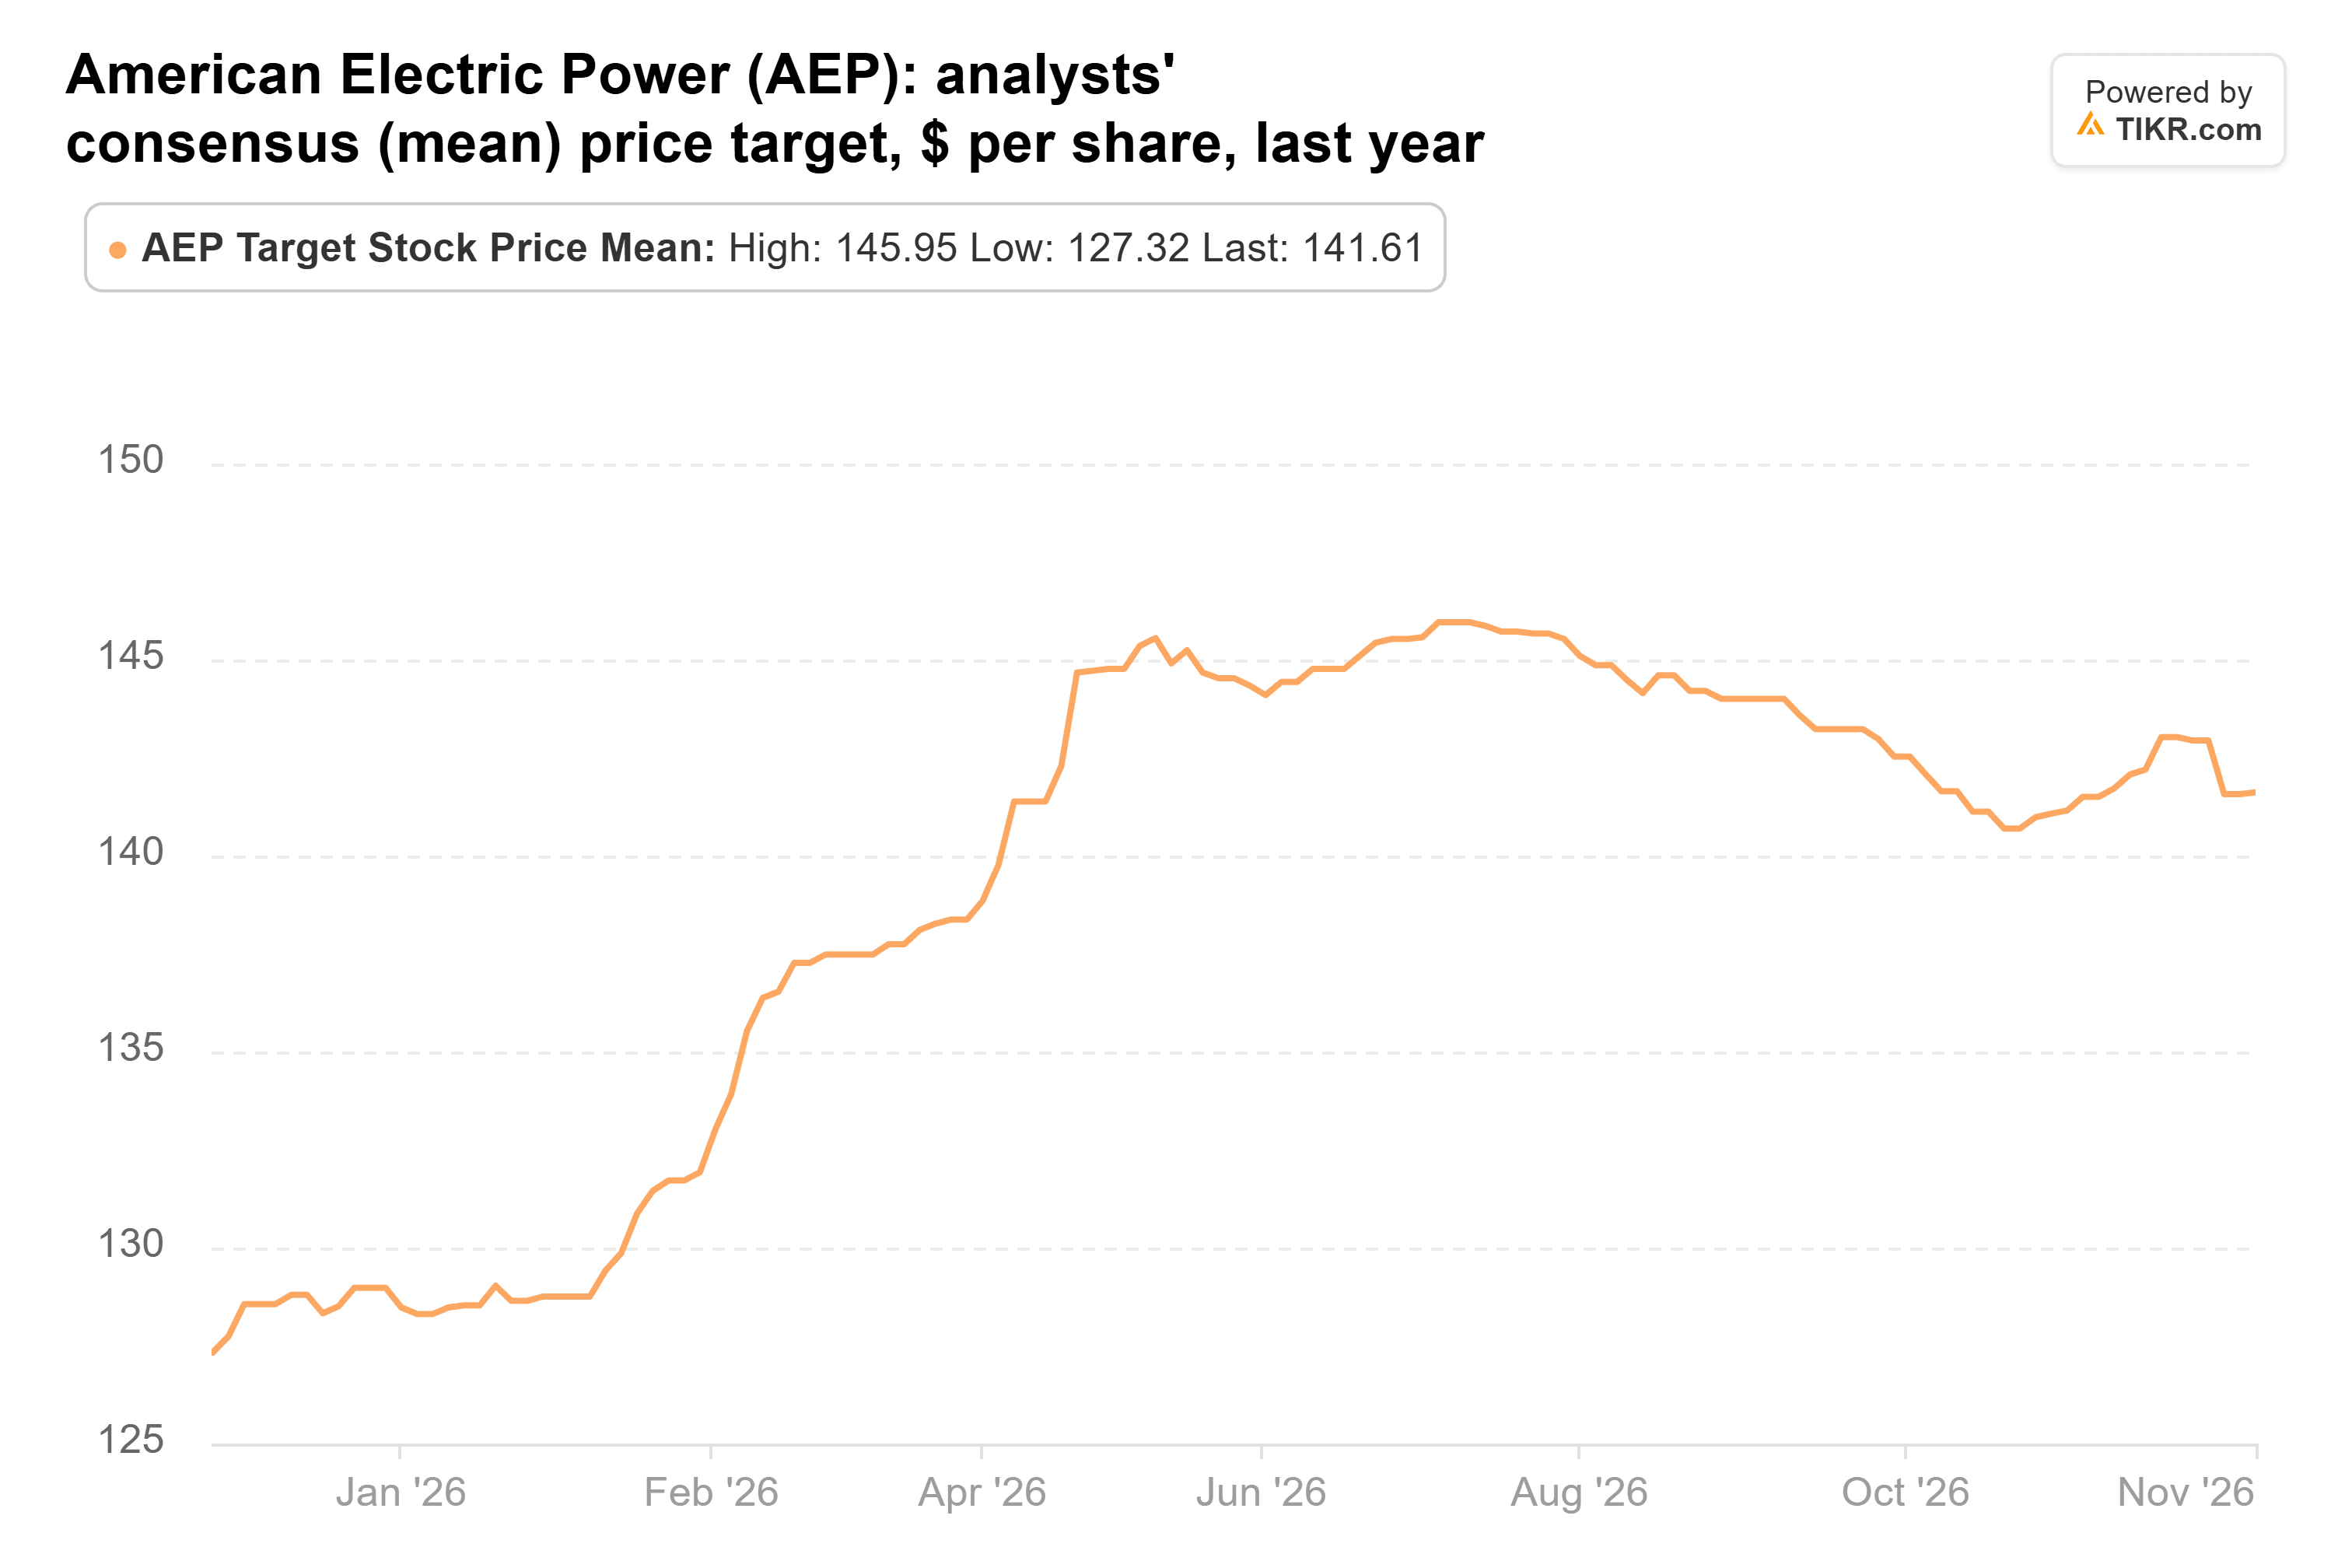
Cela représente un potentiel de hausse de 9% par rapport au cours actuel, selon les 23 analystes qui la suivent, l'action se négociant à environ 19 fois les bénéfices futurs.
Le plan de DTE s'est également étoffé
DTE a présenté une histoire similaire lors de sa conférence téléphonique du 5 novembre. Le bénéfice d'exploitation du troisième trimestre s'est établi à 2,30 dollars par action, et la direction a déclaré être sur la bonne voie pour atteindre le niveau supérieur de sa prévision 2026 de 7,59 à 7,73 dollars. Elle a relevé son objectif de croissance à long terme du BPA d'exploitation à plus de 9% et a détaillé un plan d'investissement de 44 milliards de dollars dans ses activités régulées, qu'elle associe à la croissance des centres de données. Mais elle vend également son activité Vantage pour environ 3 milliards de dollars, une opération dont la direction s'attend à ce qu'elle dilue les bénéfices pendant un certain temps.
Les analystes n'ont pas bougé. L'objectif de cours moyen pour DTE est de 151 dollars, exactement le même qu'il y a un an, après avoir atteint un pic à 162 dollars en juillet :
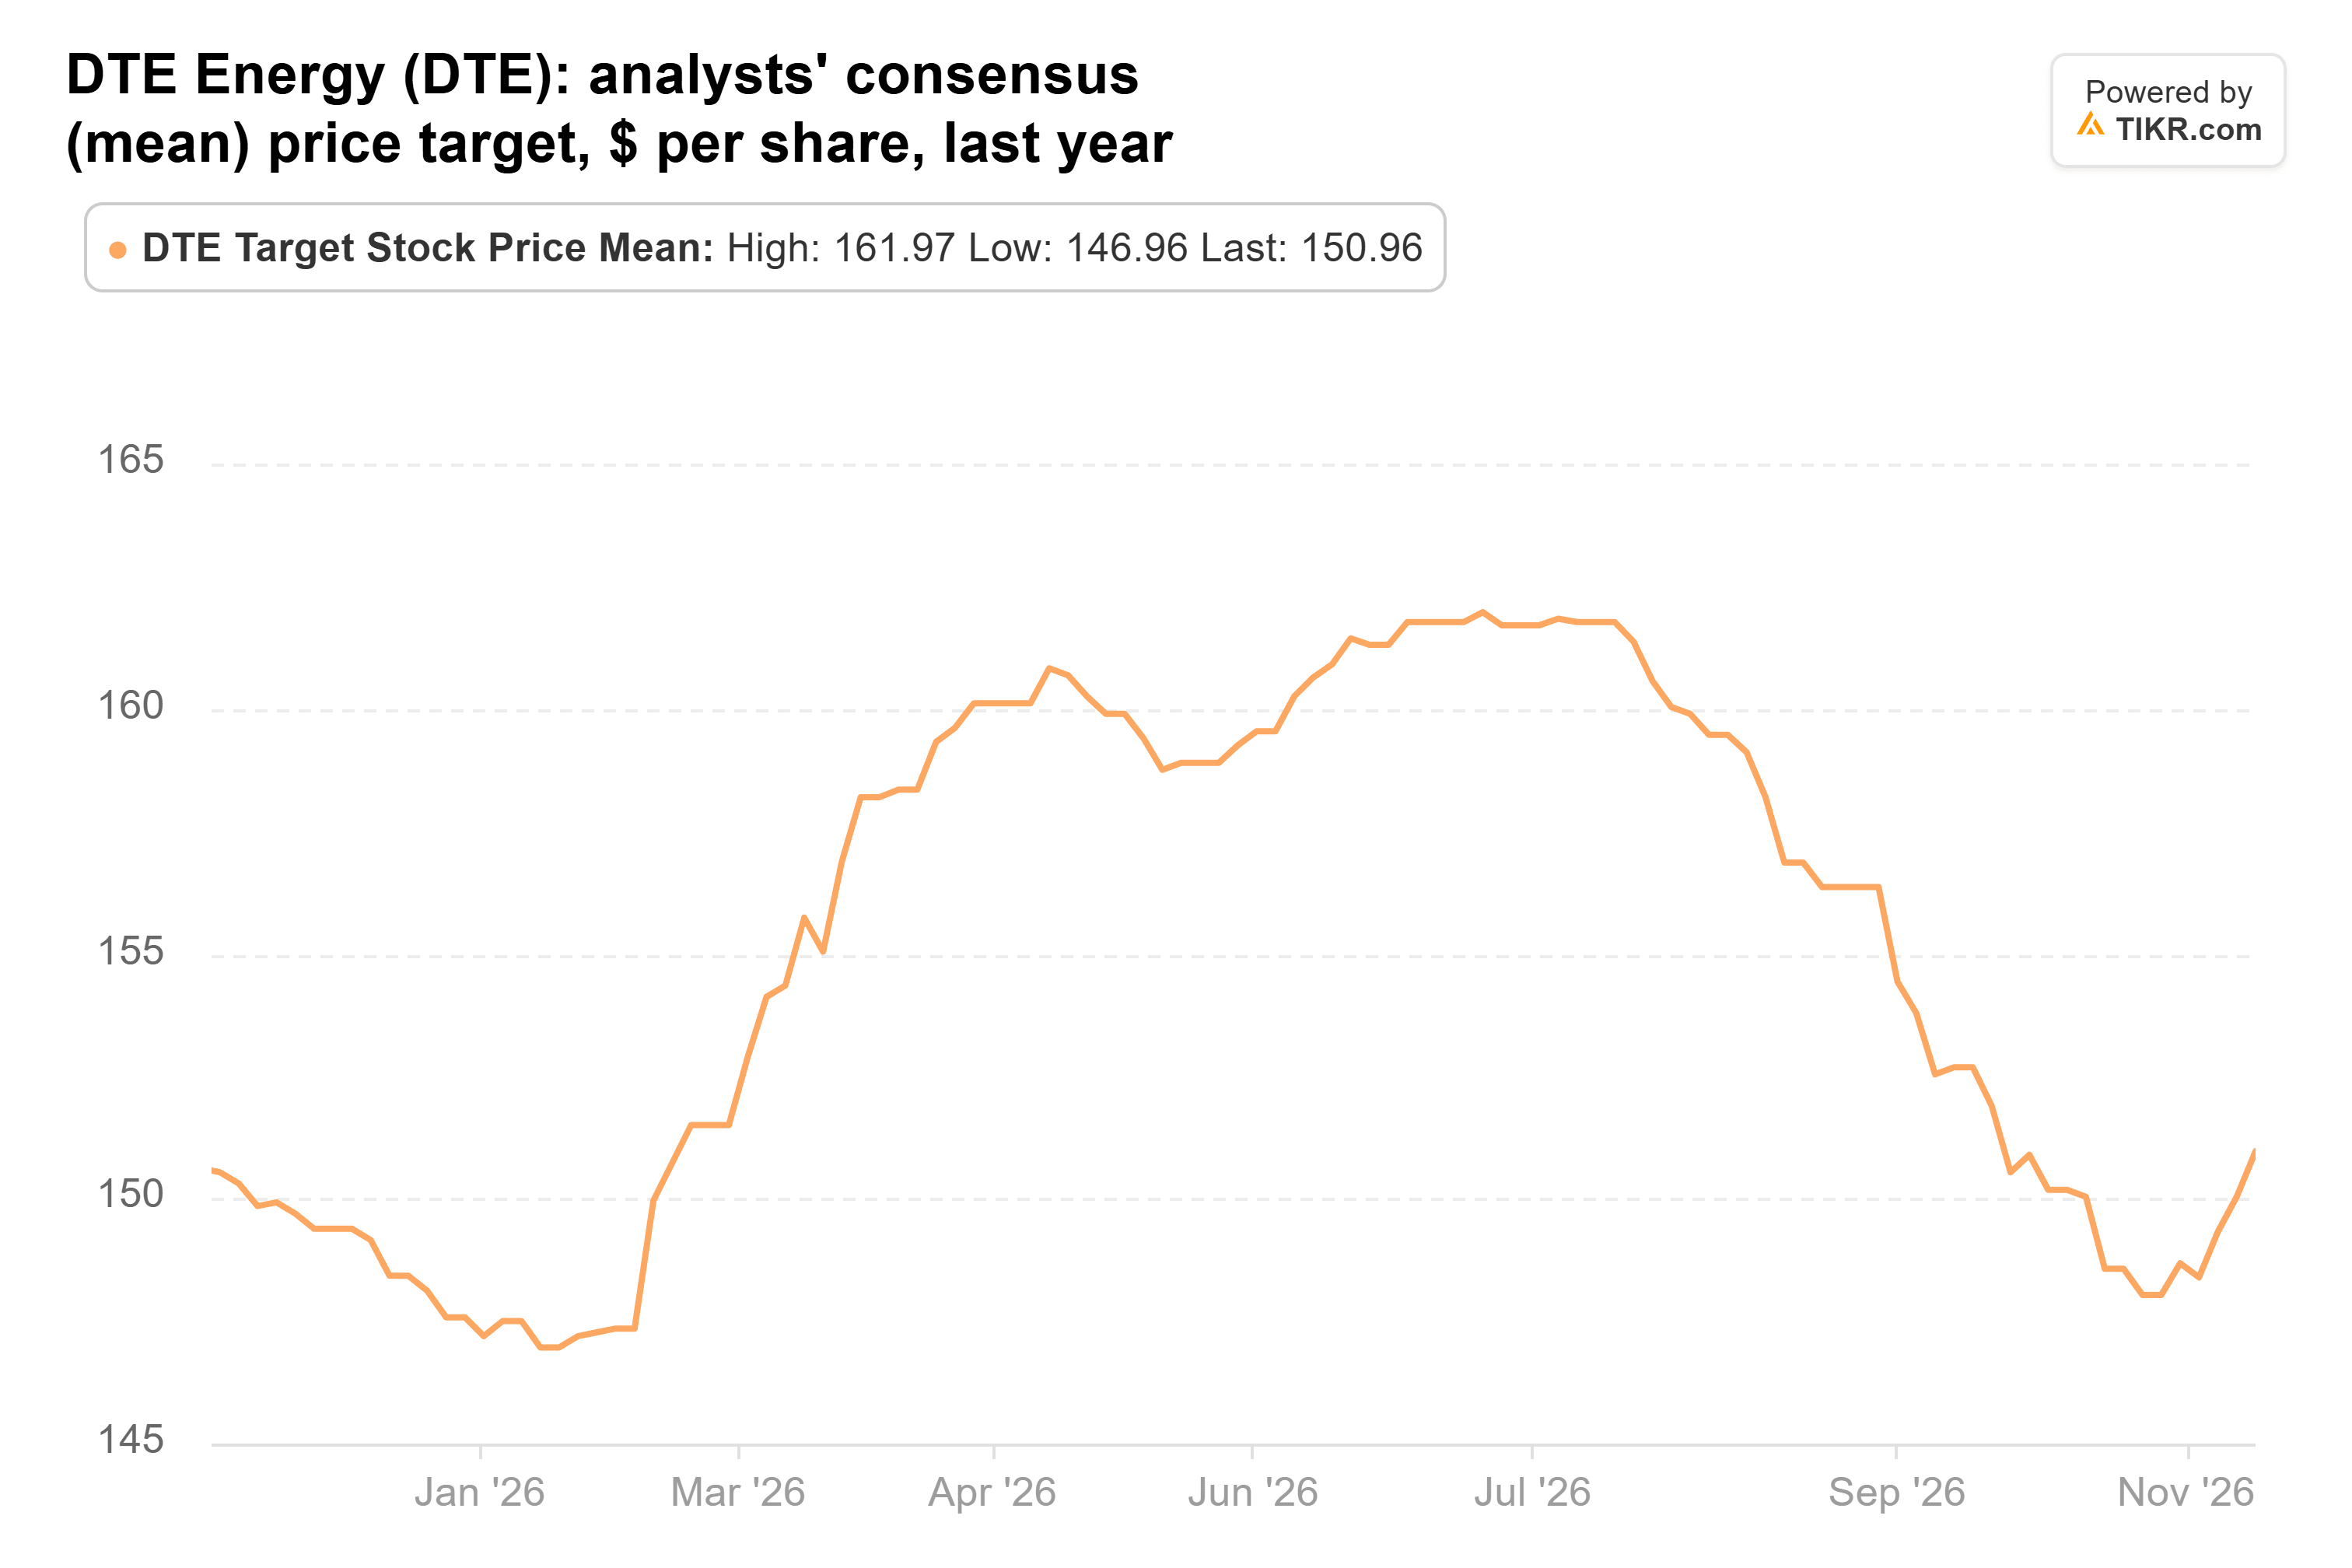
À environ 17 fois les bénéfices futurs, DTE est moins cher qu'AEP, et les 17 analystes qui la suivent voient un potentiel de hausse de 8%.
Les chiffres de FirstEnergy justifient le mieux la vente
FirstEnergy a publié ses résultats en premier, le 27 octobre, et son trimestre a également été solide : le bénéfice de base par action est passé à 0,98 dollar contre 0,83 dollar un an plus tôt. Mais ses perspectives sont les plus modestes des trois. Elle a réaffirmé sa prévision de bénéfice de base 2026 de 2,62 à 2,82 dollars par action et s'attend à des résultats au niveau du milieu de la fourchette ou légèrement au-dessus. Elle prévoit une croissance à long terme proche du niveau supérieur d'une fourchette de 6% à 8% par an jusqu'en 2030, soutenue par un plan d'investissement quinquennal de 36 milliards de dollars.
Les analystes n'en attendent pas beaucoup plus. L'objectif de cours moyen pour FirstEnergy est passé de 50 à 51 dollars sur l'année écoulée :
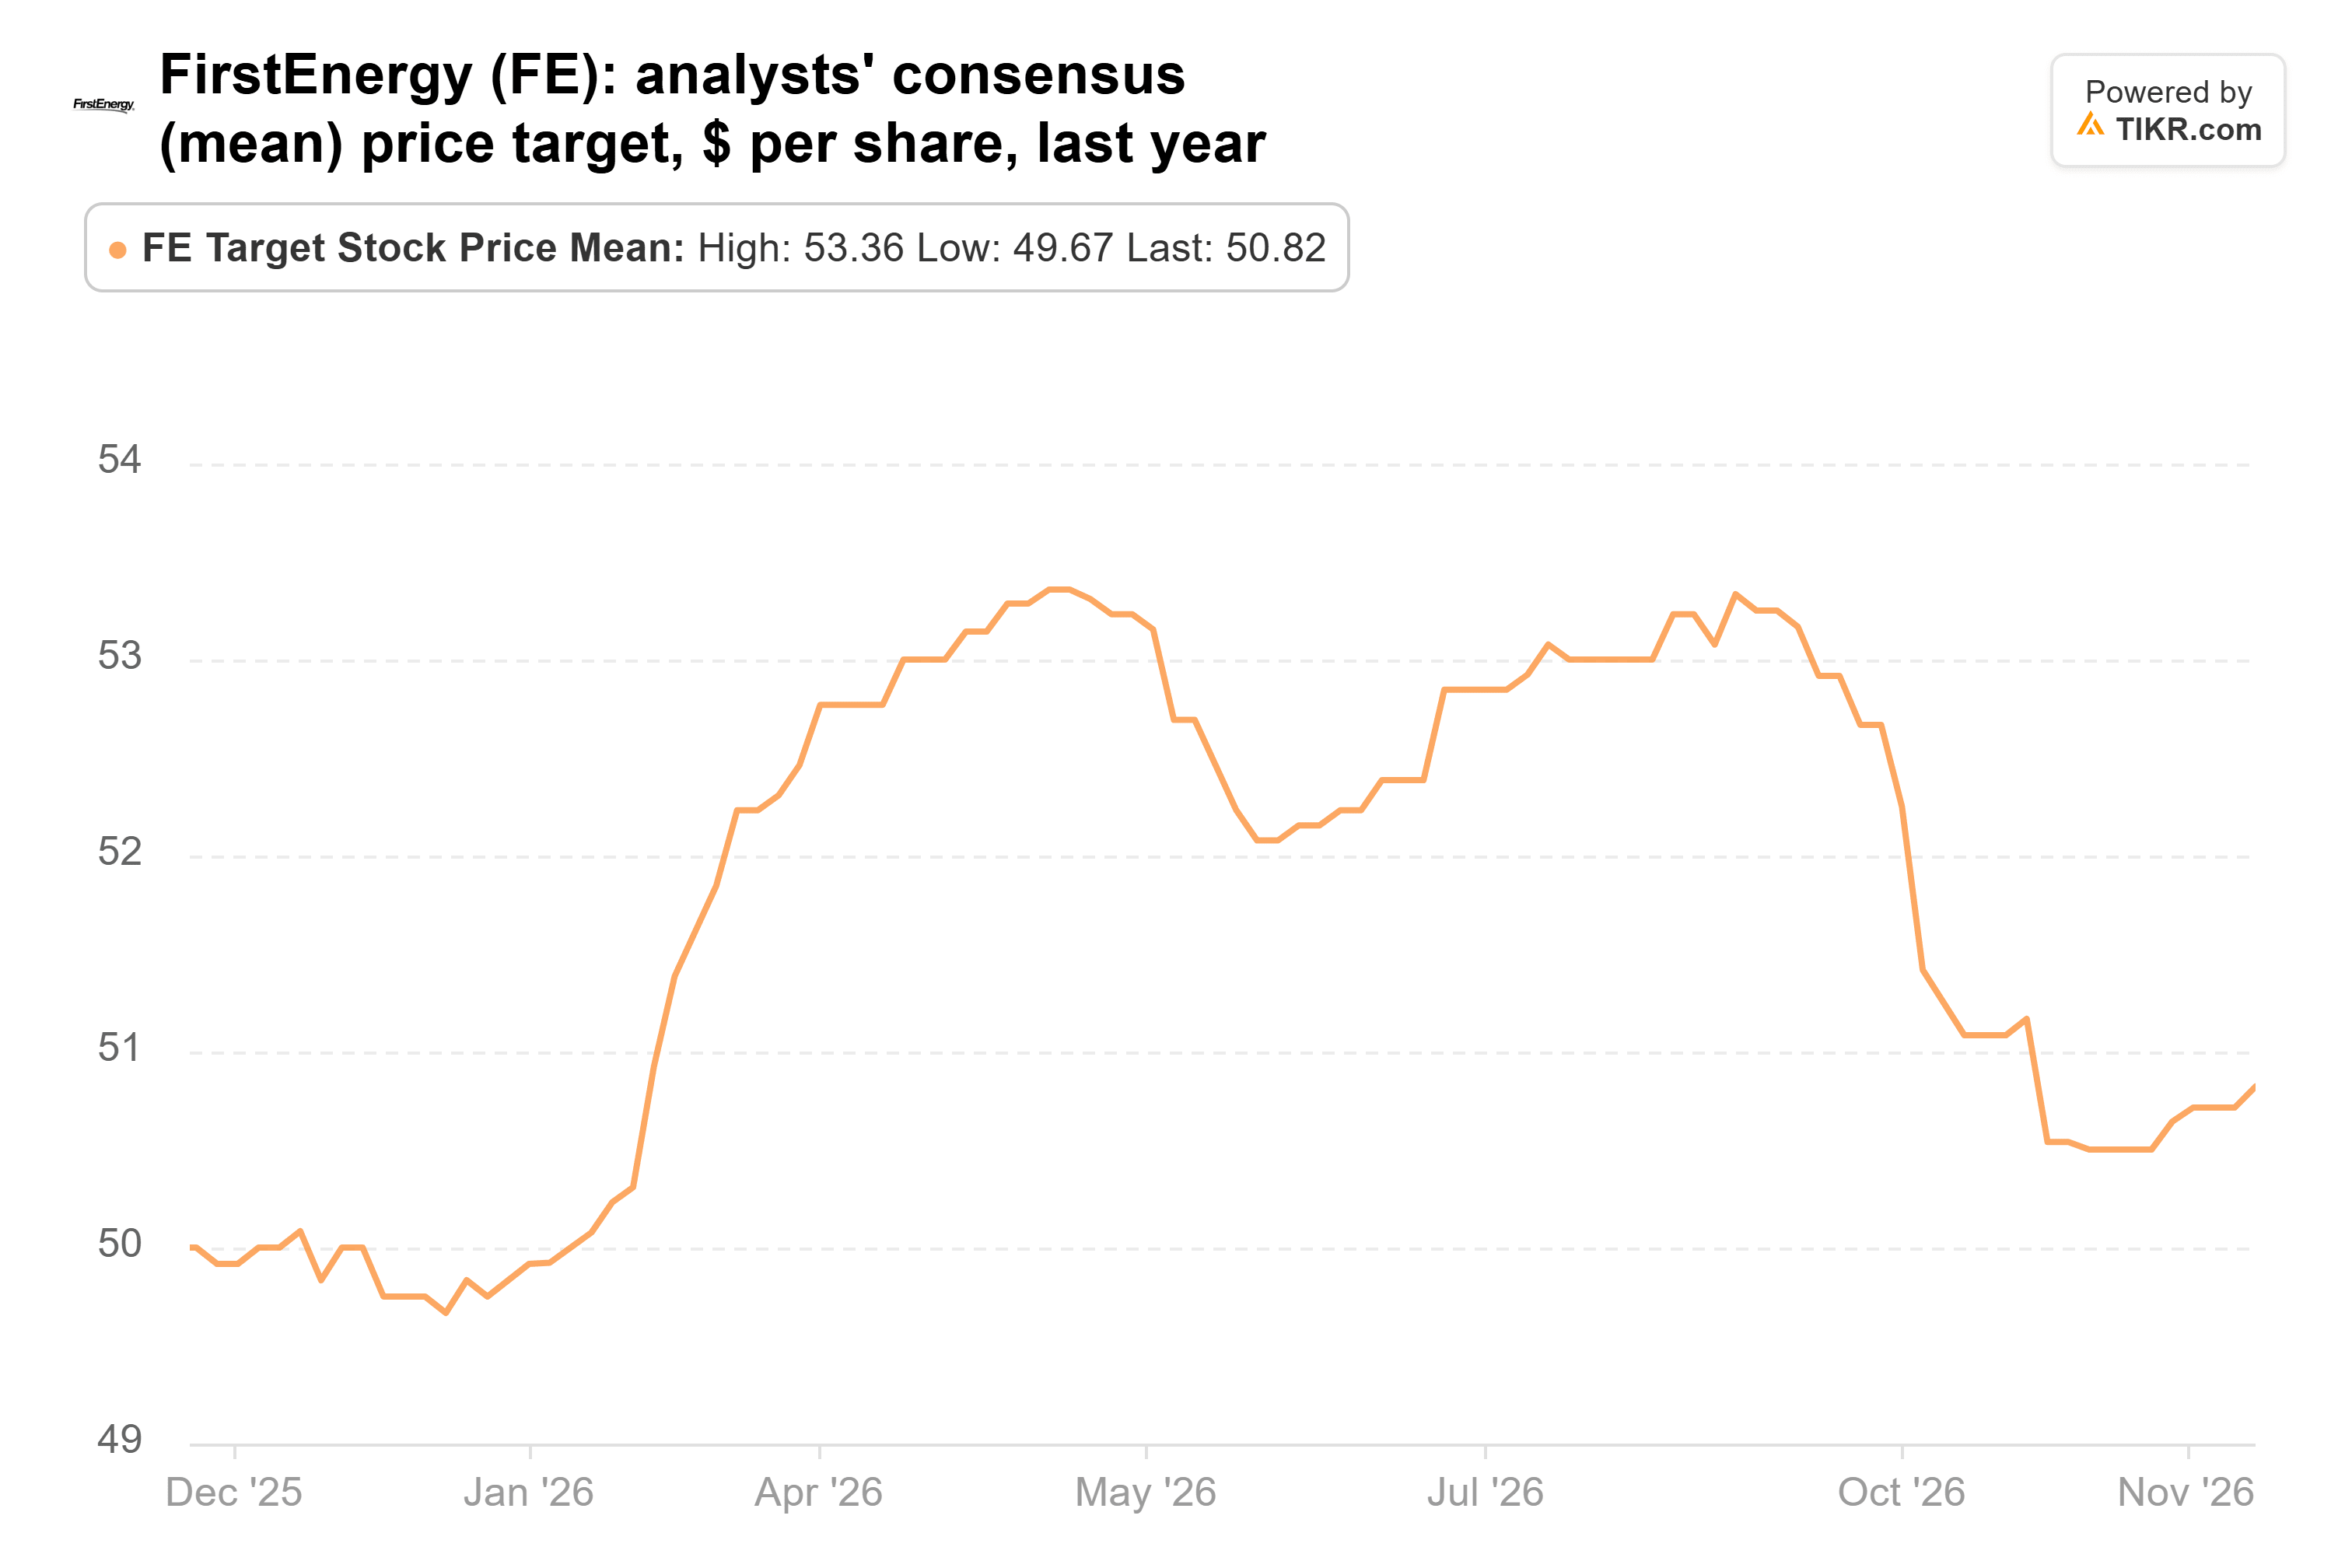
Cela représente un potentiel de hausse de 7% par rapport au cours actuel selon les 18 analystes qui la suivent, et l'objectif le plus bas, à 46 dollars, est déjà inférieur au cours de l'action. À environ 17 fois les bénéfices futurs, FirstEnergy coûte à peu près le même prix que DTE, mais avec une croissance plus lente.
AEP est celle que je voudrais racheter
Sur la base des chiffres, la sortie du fonds semble justifiée pour FirstEnergy, défendable pour DTE et prématurée pour AEP. Si je ne pouvais en acheter qu'une seule des trois maintenant, ce serait AEP. Elle a l'objectif de croissance le plus élevé, une grande partie de sa nouvelle demande est sous contrat, et c'est la seule des trois dont les analystes ont continué à relever l'objectif de cours moyen cette année. Elle coûte effectivement plus cher, à environ 19 fois les bénéfices futurs.
Le risque est le même pour les trois : des plans d'une telle ampleur nécessitent l'approbation des régulateurs pour les tarifs qui les financent, et DTE a plusieurs de ces décisions encore en attente.
Le prochain 13F de Thiel Macro, attendu à la mi-février, montrera s'il est resté à l'écart des services publics et si Vista représente toujours plus d'un quart du fonds. Et le rapport du quatrième trimestre de chaque entreprise de services publics début l'année prochaine indiquera si ces plans de croissance tiennent toujours.
Alors, quelle est la valeur réelle de l'action American Electric Power ?
TIKR vous permet de prévoir le cours futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que pourrait valoir American Electric Power. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez American Electric Power gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !



