Points clés
- PDD Holdings publie ses résultats du troisième trimestre le 19 novembre, après un chiffre d'affaires du T2 en hausse de 8 % et un bénéfice net en baisse de 12 % à 27,2 milliards de RMB.
- Les revenus des services transactionnels ont progressé de 13 %, mais les revenus du marketing en ligne n'ont augmenté que de 3,5 %, ce qui signifie que le moteur publicitaire domestique est quasiment à l'arrêt.
- Les dépenses d'exploitation ont augmenté de 13 % alors que PDD a intensifié son soutien aux marchands, et Temu fait face à une nouvelle taxe de douane de 3 € par colis dans l'UE ainsi qu'à une surveillance réglementaire continue.
- Le rapport de jeudi montrera si Temu a absorbé son premier trimestre complet sous l'effet de cette taxe et à quelle distance le bénéfice net se situera par rapport aux 29,3 milliards de RMB de l'année dernière.
PDD Holdings (PDD) publie ses résultats du troisième trimestre avant l'ouverture du marché américain jeudi 19 novembre. Le contexte semble familier : bénéfice solide, croissance ralentie et coûts en hausse.
En août, le chiffre d'affaires a augmenté de 8 % pour atteindre 112,4 milliards de RMB, mais le bénéfice net a chuté de 12 % à 27,2 milliards de RMB. Des dépenses plus importantes pour les marchands et pour la conformité ont été les principales responsables de cette baisse.
JD.com (JD) passe le premier, le 17 novembre. Cela donne aux investisseurs un nouvel aperçu des consommateurs chinois, bien que les deux sociétés soient très différentes en termes de rentabilité. La marge nette de JD au deuxième trimestre était de 2,1 %, contre 24,2 % pour PDD.
La croissance du marketing quasiment à l'arrêt
Le dernier rapport de PDD montrait un bénéfice solide et une croissance molle. Trois chiffres ressortaient :
- Les revenus des services transactionnels ont augmenté de 13 % pour atteindre 54,7 milliards de RMB.
- Les revenus des services de marketing en ligne et autres n'ont progressé que de 3,5 % pour atteindre 57,6 milliards de RMB.
- Le bénéfice par ADS non-GAAP est tombé à 19,33 RMB (2,85 $) contre 22,07 RMB.
Une perte non opérationnelle de 7,4 milliards de RMB a également pesé sur le bénéfice net. Un an plus tôt, cette ligne affichait un léger gain.
La répartition est importante car le segment à la croissance la plus lente est aussi le plus important. Le marketing représentait encore un peu plus de la moitié du chiffre d'affaires du deuxième trimestre, donc sa faible croissance tire le total vers le bas…
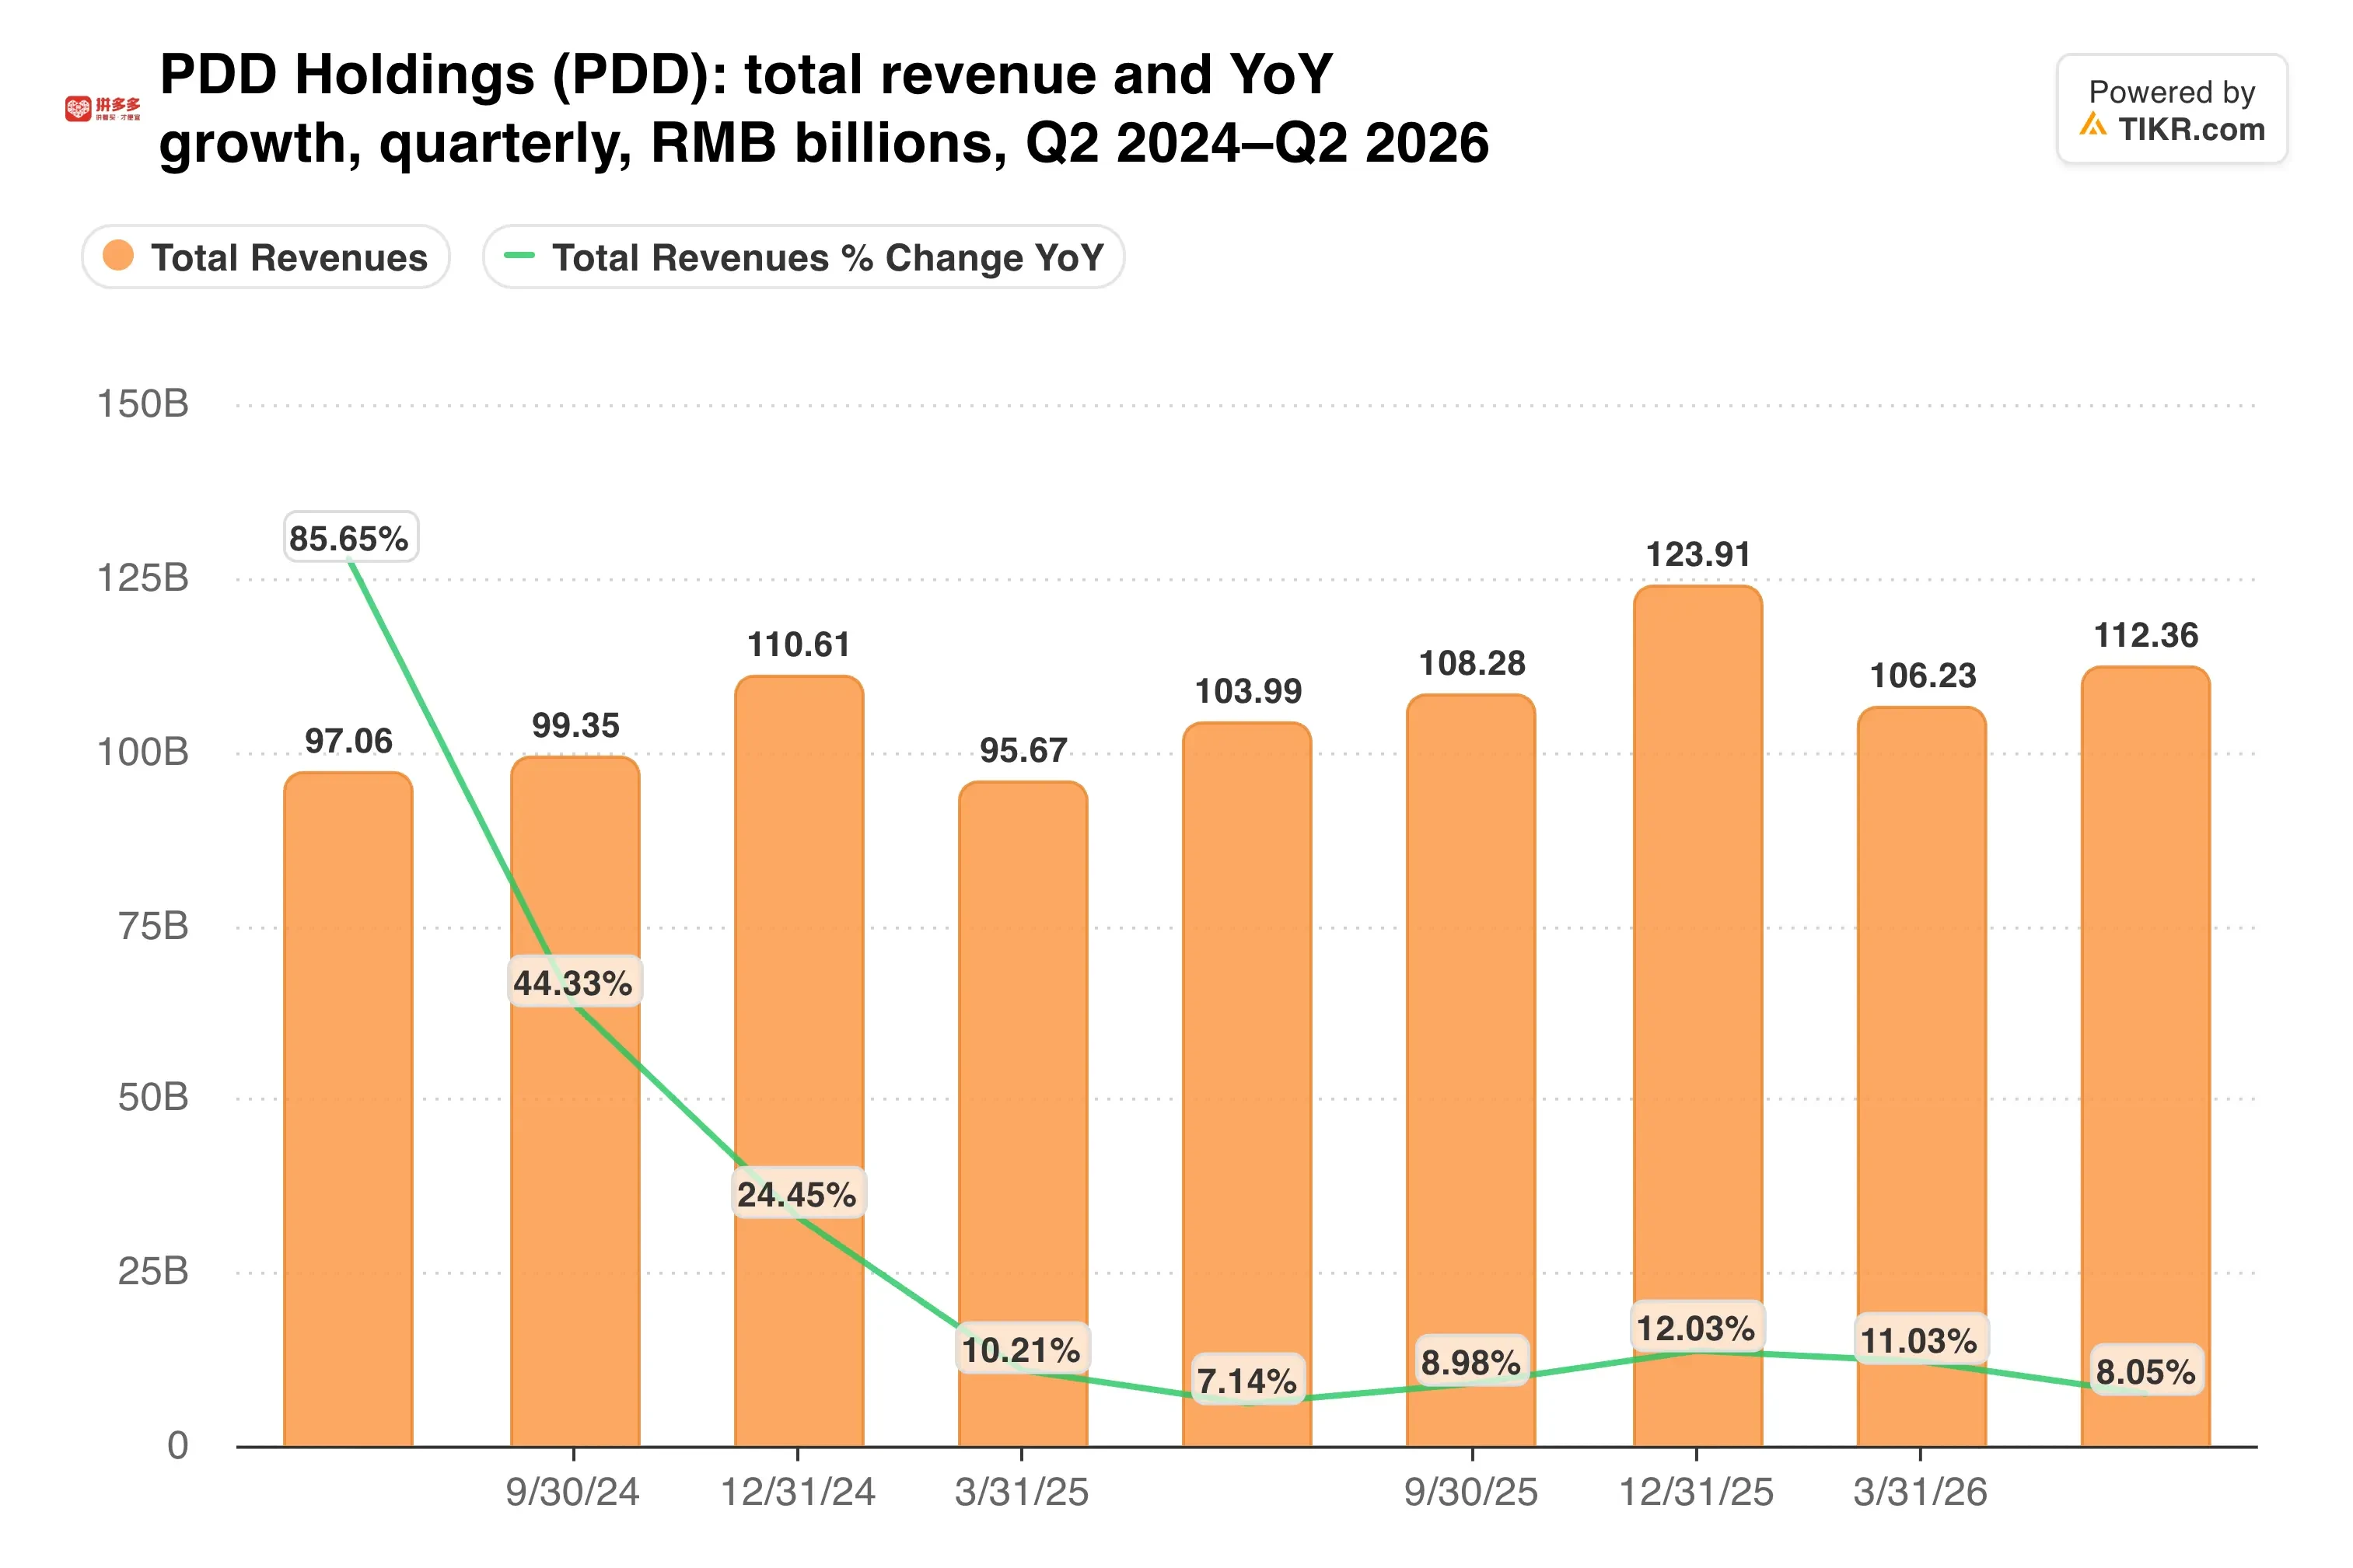
La croissance du chiffre d'affaires était de 9 % au troisième trimestre 2025 et de 8 % au deuxième trimestre 2026. Les revenus marketing reflètent principalement ce que les marchands de Pinduoduo dépensent en publicité sur le marché intérieur, donc le moteur domestique a besoin d'un coup de pouce.
Les dépenses sont le facteur déterminant
Les dépenses d'exploitation totales ont augmenté de 13 % pour atteindre 36,6 milliards de RMB, soit plus vite que le chiffre d'affaires. Les frais généraux et administratifs ont bondi de 53 %, et la recherche et développement a augmenté de 27 %.
La direction affirme que ces dépenses sont délibérées. "À ce stade, notre priorité est d'aider les marchands à prospérer et de renforcer l'écosystème industriel au sens large", a déclaré Jun Liu, vice-président des finances, dans le communiqué d'août.
Temu ajoute sa propre facture. La Commission européenne l'a condamné à une amende de 200 millions d'euros en mai pour ne pas avoir évalué le risque de produits illégaux. Temu a qualifié l'amende de disproportionnée, mais la Commission a accepté son plan de correction le 26 octobre. Ensuite, Temu doit fournir aux régulateurs une évaluation des risques intermédiaire couvrant les six mois jusqu'au 30 novembre.
L'Europe a également commencé à facturer une taxe de 3 € par article sur les colis de moins de 150 € en juillet. Le troisième trimestre est donc le premier trimestre complet à supporter ce coût. En octobre, Temu a également conclu un accord de 3 millions de dollars avec le Texas concernant la sécurité des données et des produits.
Malgré cela, PDD conserve une part bien plus importante de chaque yuan que son rival.
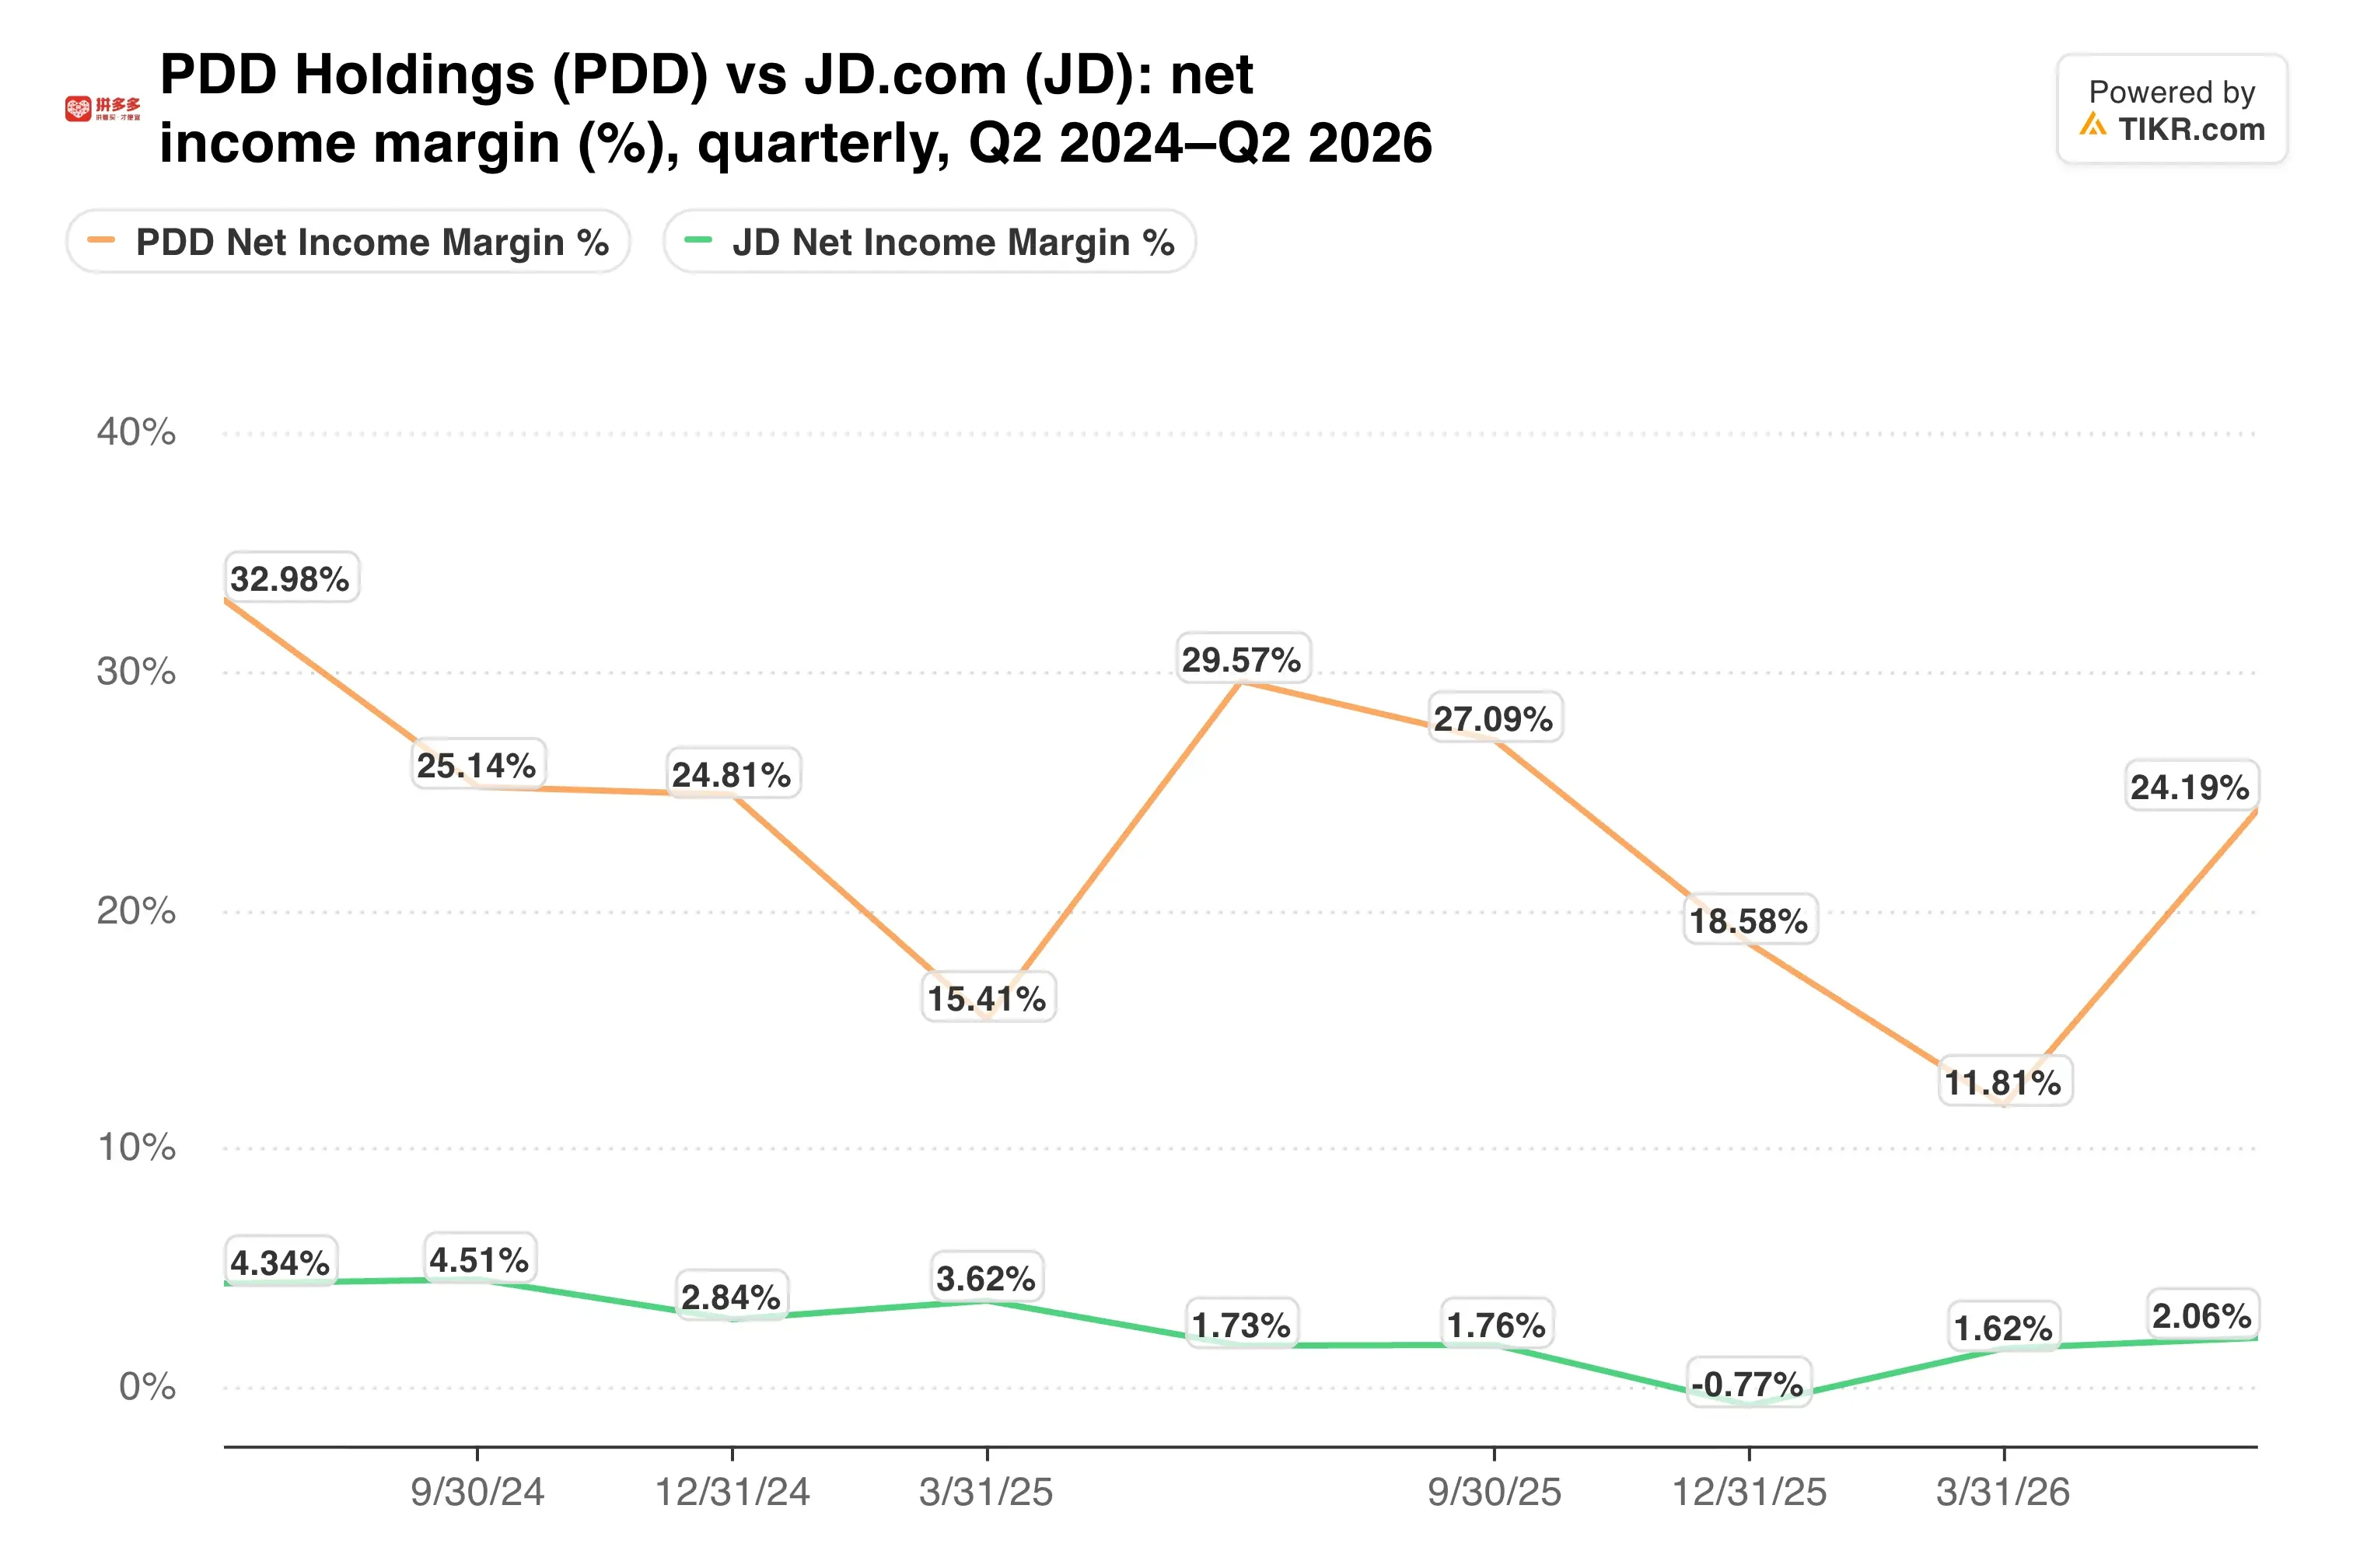
Cet écart donne à PDD la marge de manœuvre nécessaire pour absorber de nouveaux coûts. Cependant, ce coussin se réduit trimestre après trimestre.
TIKR suit 37 analystes sur PDD Holdings. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur PDD Holdings, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour PDD Holdings
Un matelas de trésorerie amortit la comparaison
PDD a clôturé le mois de juin avec 456,4 milliards de RMB (67,3 milliards de dollars) de trésorerie, équivalents de trésorerie et placements à court terme. C'était en hausse par rapport aux 422,3 milliards de RMB à la fin de 2025, et le solde continue d'augmenter :
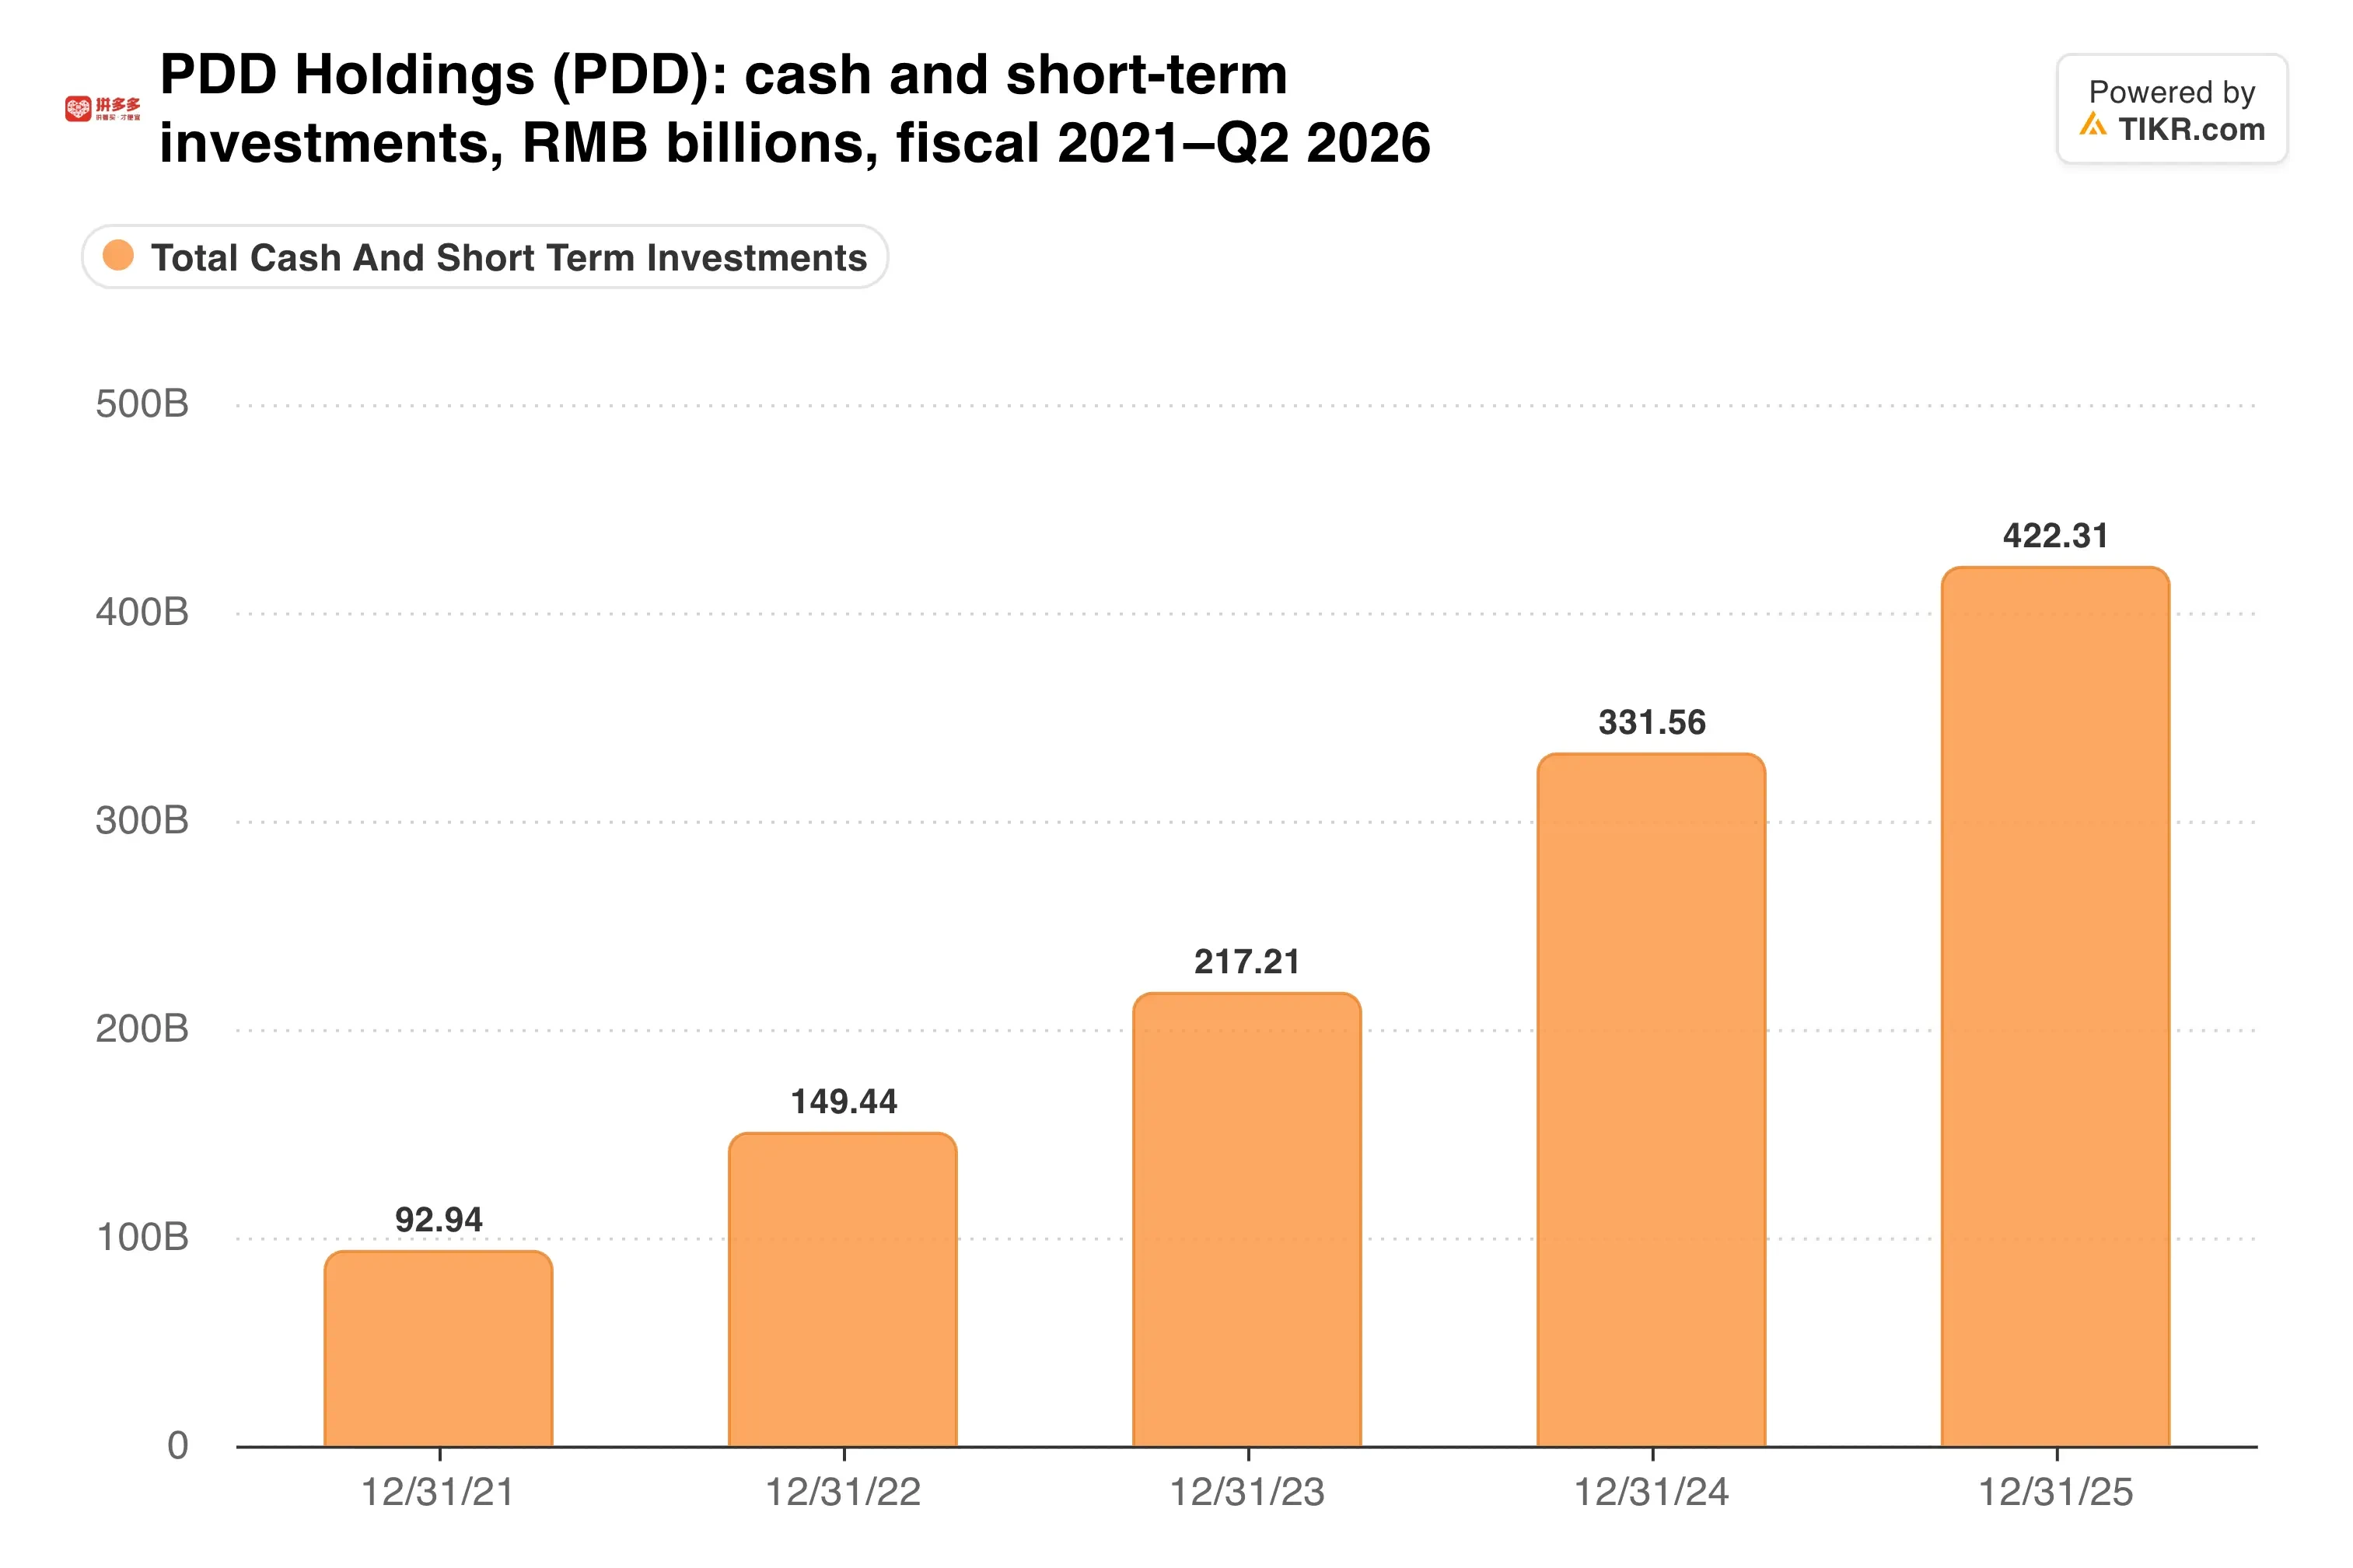
Toute cette trésorerie est une des principales raisons pour lesquelles l'action peut paraître bon marché alors que les bénéfices se contractent. Sa valorisation se situe près du bas de sa fourchette sur cinq ans.
La comparaison du troisième trimestre est plus difficile que celle du deuxième. Il y a un an, PDD affichait un bénéfice net de 29,3 milliards de RMB et un bénéfice par ADS non-GAAP de 21,08 RMB. La trésorerie opérationnelle avait atteint 45,7 milliards de RMB ce trimestre-là.
Mon analyse : PDD reste extrêmement rentable, et sa trésorerie permet à la direction de continuer à dépenser sans pression. Néanmoins, je voudrais deux signes avant de parler d'un point bas. Premièrement, la croissance des revenus marketing devrait repasser au-dessus de 3,5 %. Deuxièmement, les dépenses d'exploitation devraient croître moins vite que les ventes. Jusque-là, un multiple bon marché peut le rester.
Le rapport de jeudi montrera si Temu a absorbé le premier trimestre complet de la taxe de 3 € tout en maintenant la croissance des services transactionnels autour de 13 %. Il montrera également à quelle distance le bénéfice net se situera par rapport aux 29,3 milliards de RMB de l'année dernière. Les chiffres de JD mardi donneront un premier aperçu de la demande chinoise.
Alors, quelle est la valeur réelle de l'action PDD ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que PDD pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !