

Points clés
- Microsoft (MSFT) et Amazon (AMZN) pourraient bénéficier d'un resserrement de la capacité des centres de données aux États-Unis, Morgan Stanley anticipant qu'environ 5 gigawatts, soit 20 %, des projets prévus pour 2028 seront reportés à 2029.
- Morgan Stanley a maintenu ses prévisions de dépenses en capital des hyperscalers à environ 1 600 milliards de dollars pour 2027 et 1 800 milliards de dollars pour 2028, suggérant que l'opposition politique pourrait prolonger le cycle d'investissement dans l'IA plutôt que de le faire dérailler.
- Microsoft a dépensé environ 116 milliards de dollars en dépenses d'investissement pour l'exercice 2026, tandis qu'Amazon a réaffirmé ses plans pour 220 milliards de dollars de dépenses d'investissement en espèces au cours de l'année civile 2026.
- Nvidia (NVDA) fait face à une plus grande incertitude quant au calendrier des commandes d'équipements. Microsoft est mon choix préféré pour ce thème d'investissement à environ 24 fois les bénéfices anticipés.
Morgan Stanley anticipe un report de 20 % du pipeline IA 2028 à 2029
Les élections de mi-mandat de 2026 aux États-Unis ont introduit un nouvel obstacle à l'expansion de l'infrastructure IA du pays : une opposition politique croissante à la construction de centres de données.
Selon The Texas Tribune, la gouverneure élue du Texas, Gina Hinojosa, a proposé de suspendre les nouvelles approbations de centres de données, tandis que la gouverneure élue de l'Ohio, Amy Acton, soutient un moratoire conditionnel.
Pour Microsoft et Amazon, ces restrictions pourraient augmenter la valeur des infrastructures déjà en développement. Nvidia fait face à un défi différent, car les retards de construction pourraient repousser les commandes d'équipements à des périodes ultérieures.
Le 11 novembre, Ariana Salvatore, responsable de la recherche sur les politiques publiques chez Morgan Stanley, a déclaré qu'environ 5 gigawatts de projets de centres de données américains, représentant « environ 20 % du pipeline de 2028 », devraient être reportés à 2029.
Dans le podcast Thoughts on the Market de Morgan Stanley, Salvatore a indiqué que les prévisions de dépenses en capital des hyperscalers restaient inchangées à environ 1 600 milliards de dollars pour 2027 et 1 800 milliards de dollars pour 2028.
Les projets déjà autorisés ou en construction devraient subir moins de perturbations en 2027. Morgan Stanley s'attend à ce que les ajouts de capacité américains restent à peu près stables en 2028 avant d'augmenter de près de 40 % en 2029.
Salvatore a déclaré que ces retards « pourraient en fait prolonger la durée du cycle d'investissement dans l'IA ».
Cette distinction est importante car les plus grands acheteurs d'infrastructures ont les ressources financières pour supporter des délais de construction plus longs, tandis que les fournisseurs d'équipements font face à l'incertitude quant au moment où les futures commandes arriveront.
TIKR suit 58 analystes sur Microsoft. Combien recommandent « Acheter » ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Microsoft, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci.
Voir les recommandations des analystes pour Microsoft
La base de dépenses de 116 milliards de dollars de Microsoft lui confère un avantage concurrentiel
Microsoft aborde le potentiel ralentissement de la construction avec un pipeline de développement étendu.
Selon les données de Cleanview citées par Reuters, Microsoft a 35 centres de données américains en construction et 134 autres planifiés.
Les projets déjà en cours pourraient rencontrer moins d'obstacles immédiats en matière d'autorisations que les développements en attente d'approbation.
Les dépenses d'investissement de Microsoft sont passées d'environ 23,9 milliards de dollars pour l'exercice 2022 à 116 milliards de dollars pour l'exercice 2026, reflétant un investissement agressif dans l'infrastructure IA.
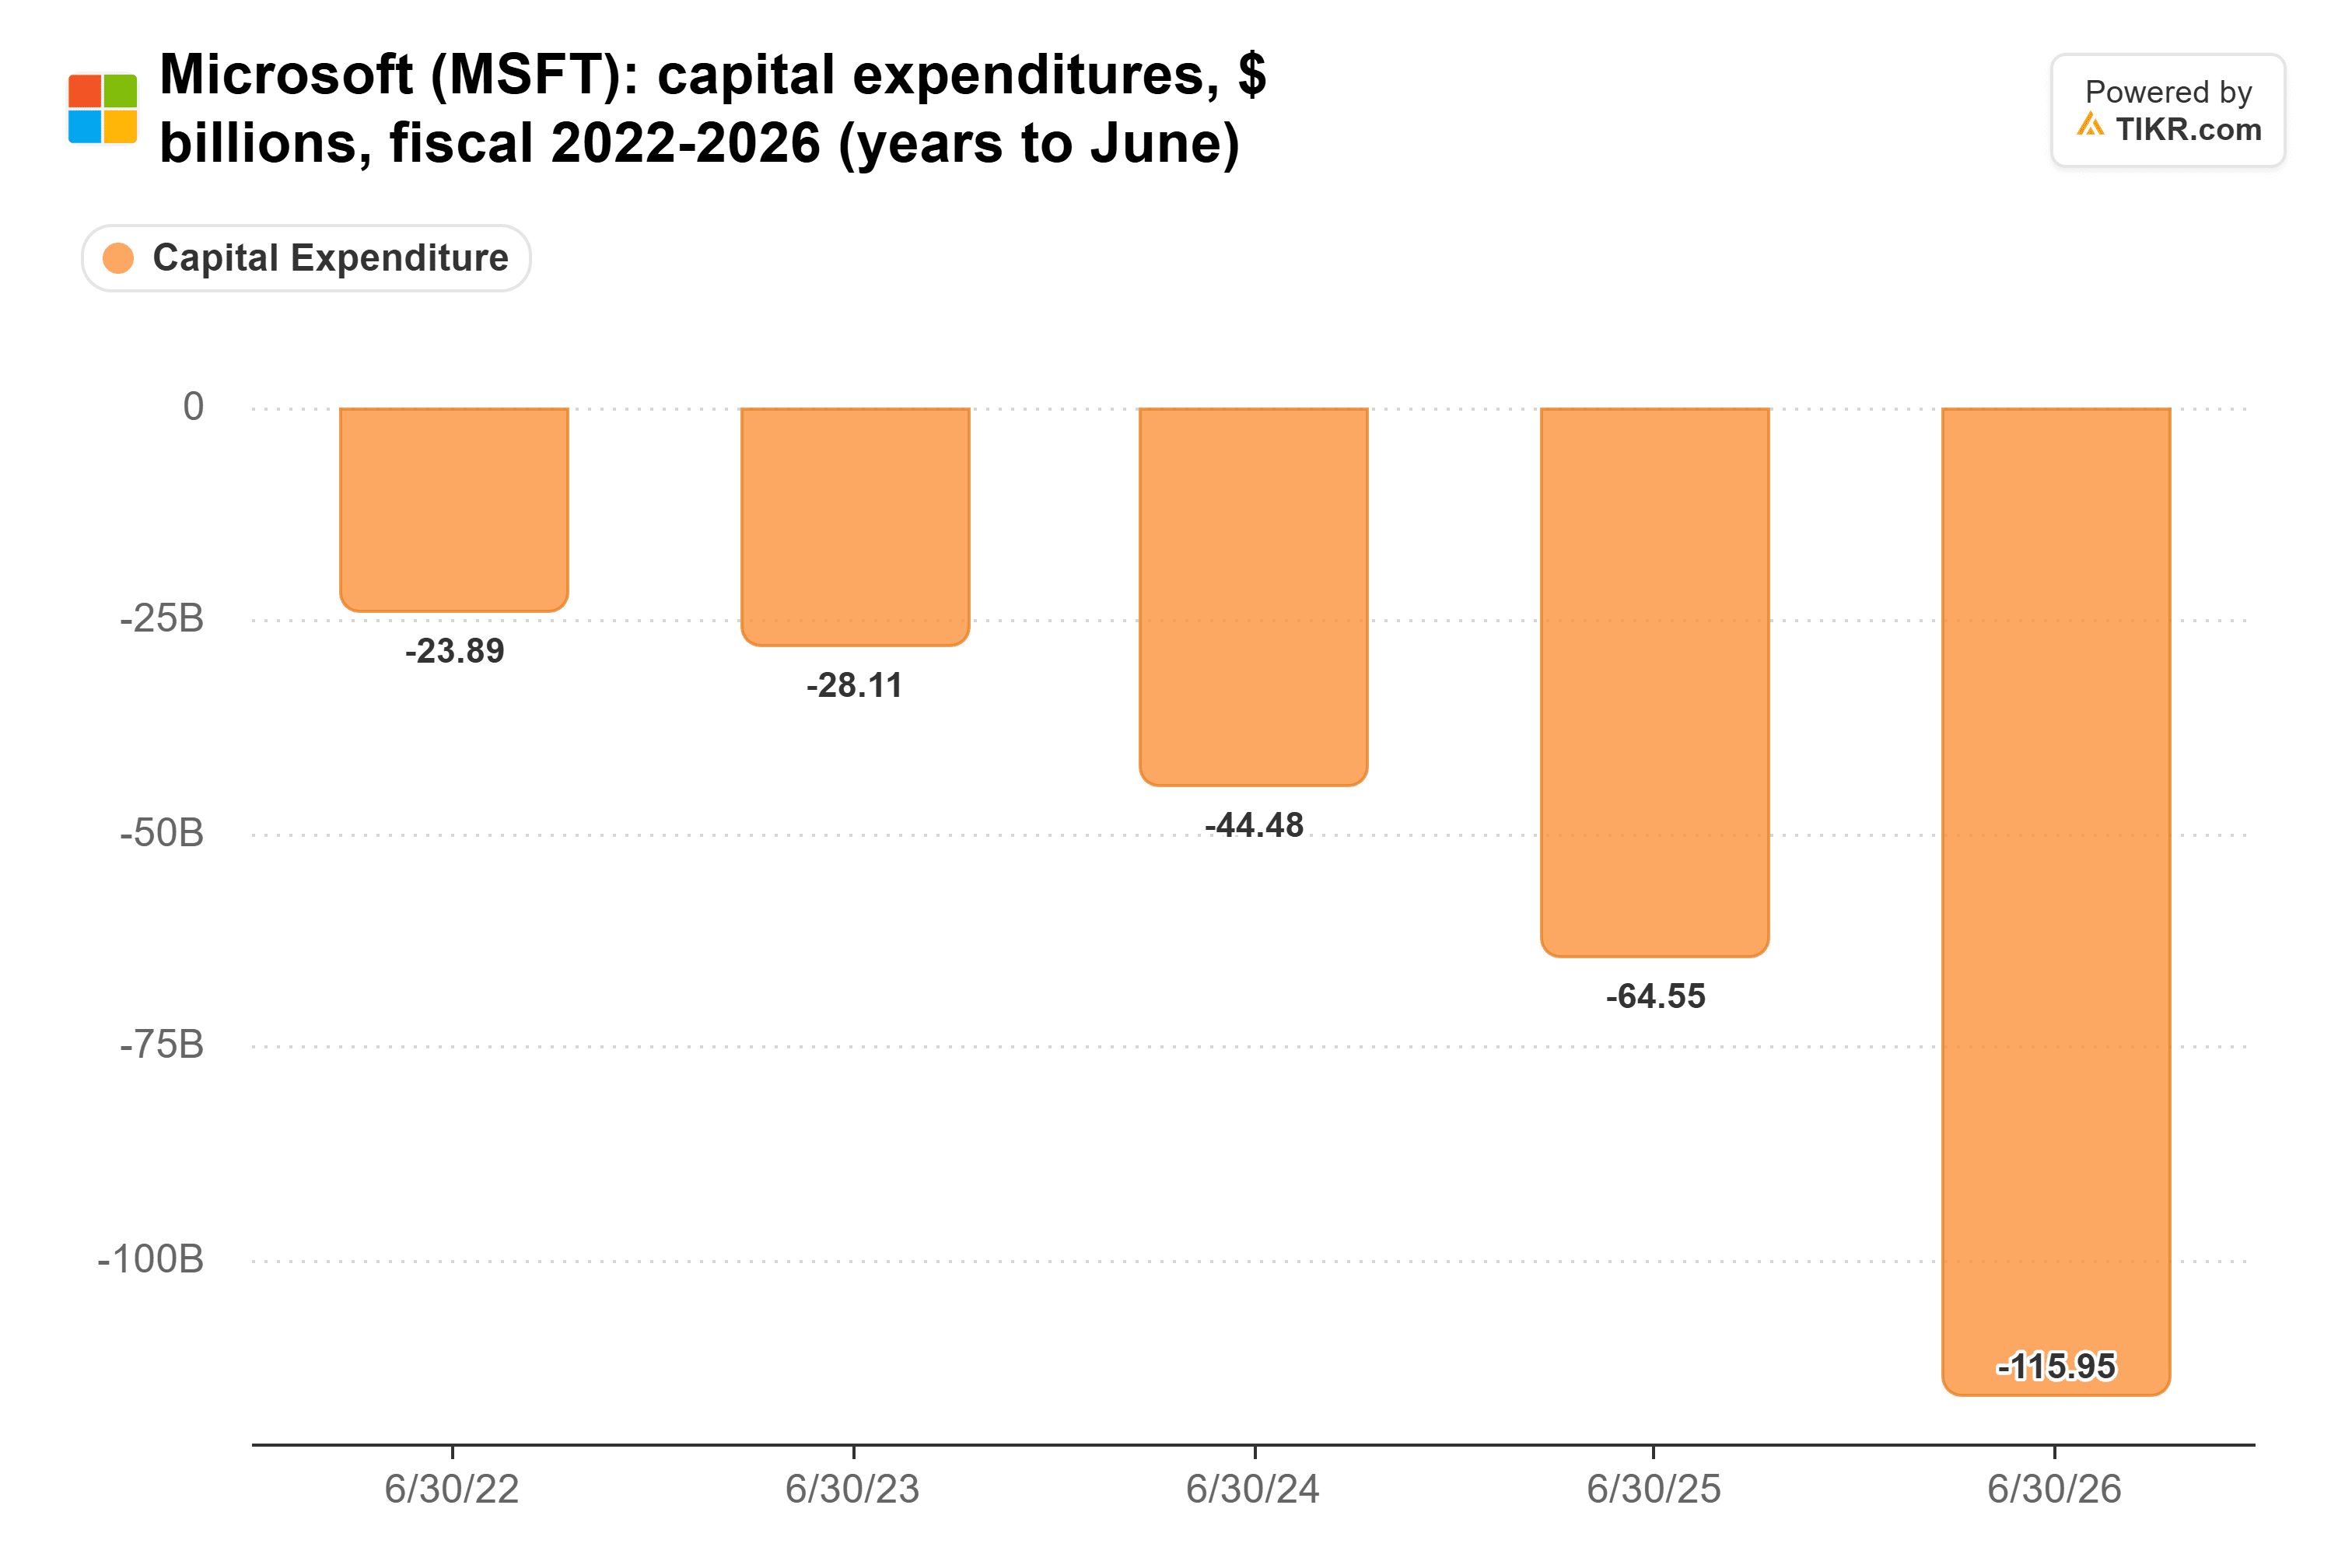
Les analystes prévoient environ 193,7 milliards de dollars de dépenses d'investissement pour l'exercice 2027, indiquant une nouvelle augmentation substantielle de l'investissement en infrastructure de Microsoft.
Microsoft détenait également environ 36,5 milliards de dollars de trésorerie nette au 30 juin 2026, offrant une flexibilité financière alors que les coûts de développement augmentent.
Cette expansion représente un fardeau substantiel pour les flux de trésorerie. Les analystes s'attendent à ce que le flux de trésorerie disponible de Microsoft passe d'environ 67 milliards de dollars pour l'exercice 2026 à 32,7 milliards de dollars pour l'exercice 2027.
Cela rend le retour sur investissement de son infrastructure IA particulièrement important.
À environ 24 fois les bénéfices anticipés, je considère Microsoft comme attractivement valorisé compte tenu de son activité cloud établie, de sa flexibilité financière et de son opportunité de croissance à long terme dans l'IA.
L'objectif de prix moyen de Wall Street d'environ 636 $ implique une hausse potentielle d'environ 27 % par rapport à un prix d'entrée de 500 $. Combiné à l'activité cloud établie de Microsoft et à sa flexibilité financière, ce rendement potentiel soutient ma recommandation d'achat à ce prix d'entrée.
Le plan de dépenses de 220 milliards de dollars d'Amazon montre que l'investissement dans l'IA se poursuit
Amazon fournit un autre exemple de la raison pour laquelle les retards de construction ne signalent pas nécessairement une demande plus faible en infrastructure IA.
Selon les données de TIKR, les dépenses d'investissement d'Amazon ont plus que doublé, passant d'environ 52,7 milliards de dollars en 2023 à 131,8 milliards de dollars en 2025.

Les résultats du troisième trimestre d'Amazon du 29 octobre ont renforcé cette tendance.
La société a réaffirmé ses attentes d'environ 220 milliards de dollars de dépenses d'investissement en espèces au cours de l'année 2026, tandis que les revenus d'Amazon Web Services ont augmenté de plus de 39 % en glissement annuel pour atteindre environ 46 milliards de dollars.
Bien que les chiffres historiques des dépenses d'investissement et les prévisions actuelles de dépenses en espèces utilisent des mesures comptables différentes, les deux démontrent l'engagement d'Amazon à étendre sa capacité d'infrastructure.
Morgan Stanley estime que les hyperscalers les plus grands et les mieux capitalisés sont particulièrement bien positionnés car ils peuvent absorber des coûts de développement plus élevés et rediriger leurs dépenses vers des emplacements plus favorables.
La banque estime un déficit de puissance des centres de données américains de 44 gigawatts d'ici 2028, représentant environ 38 % de la demande projetée.
Cette pénurie pourrait rendre les installations existantes avec des connexions électriques sécurisées de plus en plus précieuses.
Amazon est bien positionnée pour bénéficier de son infrastructure cloud établie et de la forte croissance d'AWS.
À environ 26 fois les bénéfices anticipés, Amazon est un titre à conserver plutôt qu'à acheter. La croissance d'AWS soutient ses perspectives à long terme, mais la valorisation laisse peu de marge pour des rendements décevants sur les investissements substantiels de l'entreprise en infrastructure IA.
Nvidia fait face à un risque accru lié au report des commandes d'équipements
Les implications sont plus complexes pour Nvidia, qui fournit l'infrastructure informatique soutenant les centres de données IA.
Morgan Stanley a averti qu'une construction plus lente en 2028 pourrait entraîner des commandes d'équipements plus faibles, une accumulation de stocks et une pression sur les marges des fournisseurs, même si la demande sous-jacente d'IA reste forte.
Nvidia a généré environ 215,9 milliards de dollars de revenus pour l'exercice 2026, en hausse de 65 % par rapport à l'année précédente.
Les analystes s'attendent à une poursuite de l'expansion des revenus alors que les hyperscalers investissent dans la capacité de calcul IA.
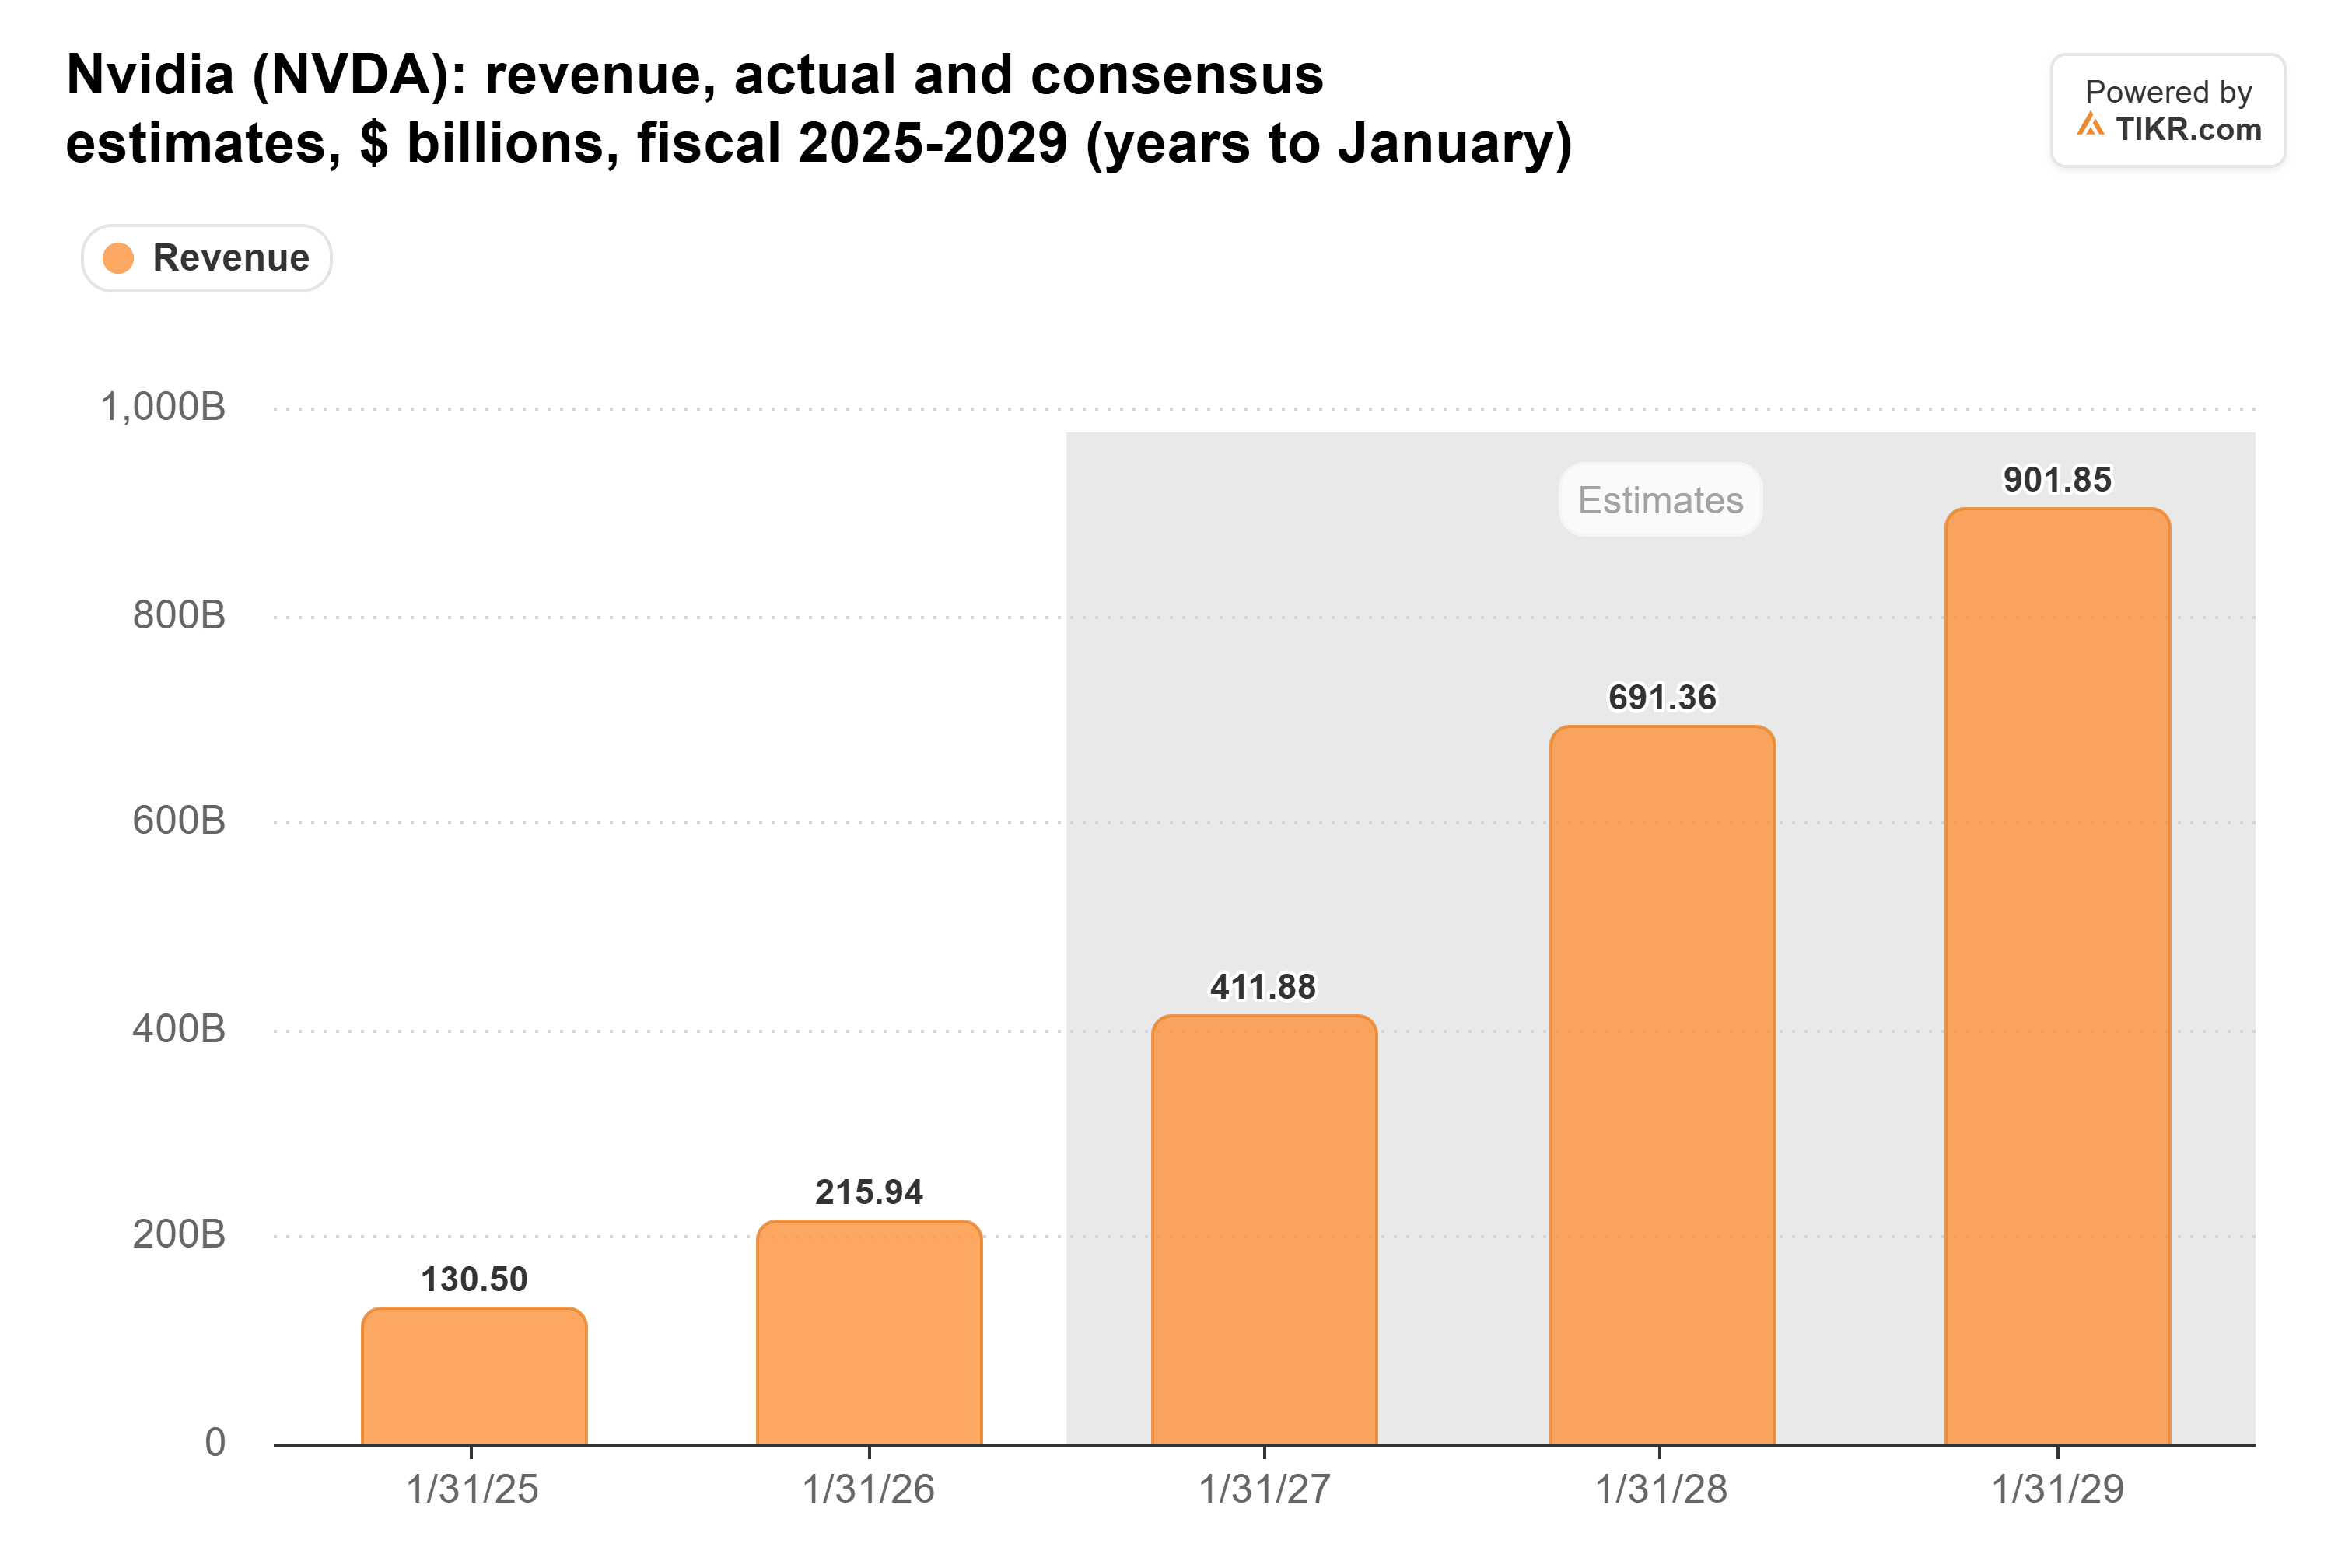
Ces prévisions dépendent de la poursuite d'investissements substantiels en infrastructure IA sur plusieurs années.
Si les centres de données américains mettent plus de temps à devenir opérationnels, certains achats d'équipements semi-conducteurs et de réseaux pourraient être reportés à des périodes de reporting ultérieures.
Cela crée une incertitude autour du calendrier de croissance des revenus de Nvidia sans nécessairement compromettre son opportunité à long terme.
Nvidia sert également des clients dans le monde entier.
Morgan Stanley s'attend à ce que les ajouts de capacité mondiaux des centres de données augmentent d'environ 9 % en 2028, suggérant que les projets internationaux pourraient partiellement compenser une construction plus lente aux États-Unis.
Nvidia reste centrale dans l'expansion mondiale de l'infrastructure IA, mais le retard de construction aux États-Unis rend le calendrier des futures commandes d'équipements moins prévisible. Je préfère l'infrastructure existante et la flexibilité financière de Microsoft pour ce thème d'investissement.
Microsoft est le meilleur achat alors que les retards de construction IA redessinent les dépenses
J'achèterais Microsoft à environ 500 $ par action, soit environ 24 fois les bénéfices anticipés. Son activité cloud établie, sa flexibilité financière et sa capacité à continuer d'investir malgré les retards de construction de centres de données soutiennent la thèse d'investissement. L'objectif de prix moyen de Wall Street proche de 636 $ implique une hausse potentielle d'environ 27 % par rapport à ce prix d'entrée.
Amazon est un titre à conserver à environ 26 fois les bénéfices anticipés. La croissance d'AWS reste forte, mais j'attendrais une valorisation plus attractive avant d'augmenter mon exposition à ses dépenses d'infrastructure substantielles.
Nvidia n'est pas mon choix préféré pour cette thèse de retard de construction. Un développement plus lent pourrait décaler les commandes d'équipements vers des périodes ultérieures, rendant le calendrier des revenus moins prévisible.
Le principal risque pour la thèse d'investissement sur Microsoft est que les dépenses en infrastructure IA croissent plus vite que les bénéfices et le flux de trésorerie disponible supplémentaires qu'elles génèrent.
La perspective de Morgan Stanley suggère que l'investissement dans l'IA est retardé plutôt qu'abandonné, faisant de Microsoft mon action préférée pour les investisseurs cherchant une exposition à un cycle d'investissement en infrastructure IA prolongé.
Alors, quelle est la valeur réelle de l'action Microsoft ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Microsoft pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Microsoft gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse pourrait ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


