Points clés
- Josh Brown affirme que Netflix peut facilement dépasser l'estimation de croissance des revenus de Wall Street pour 2027, qui se situe en dessous des 13 % de croissance que Netflix prévoit pour 2026.
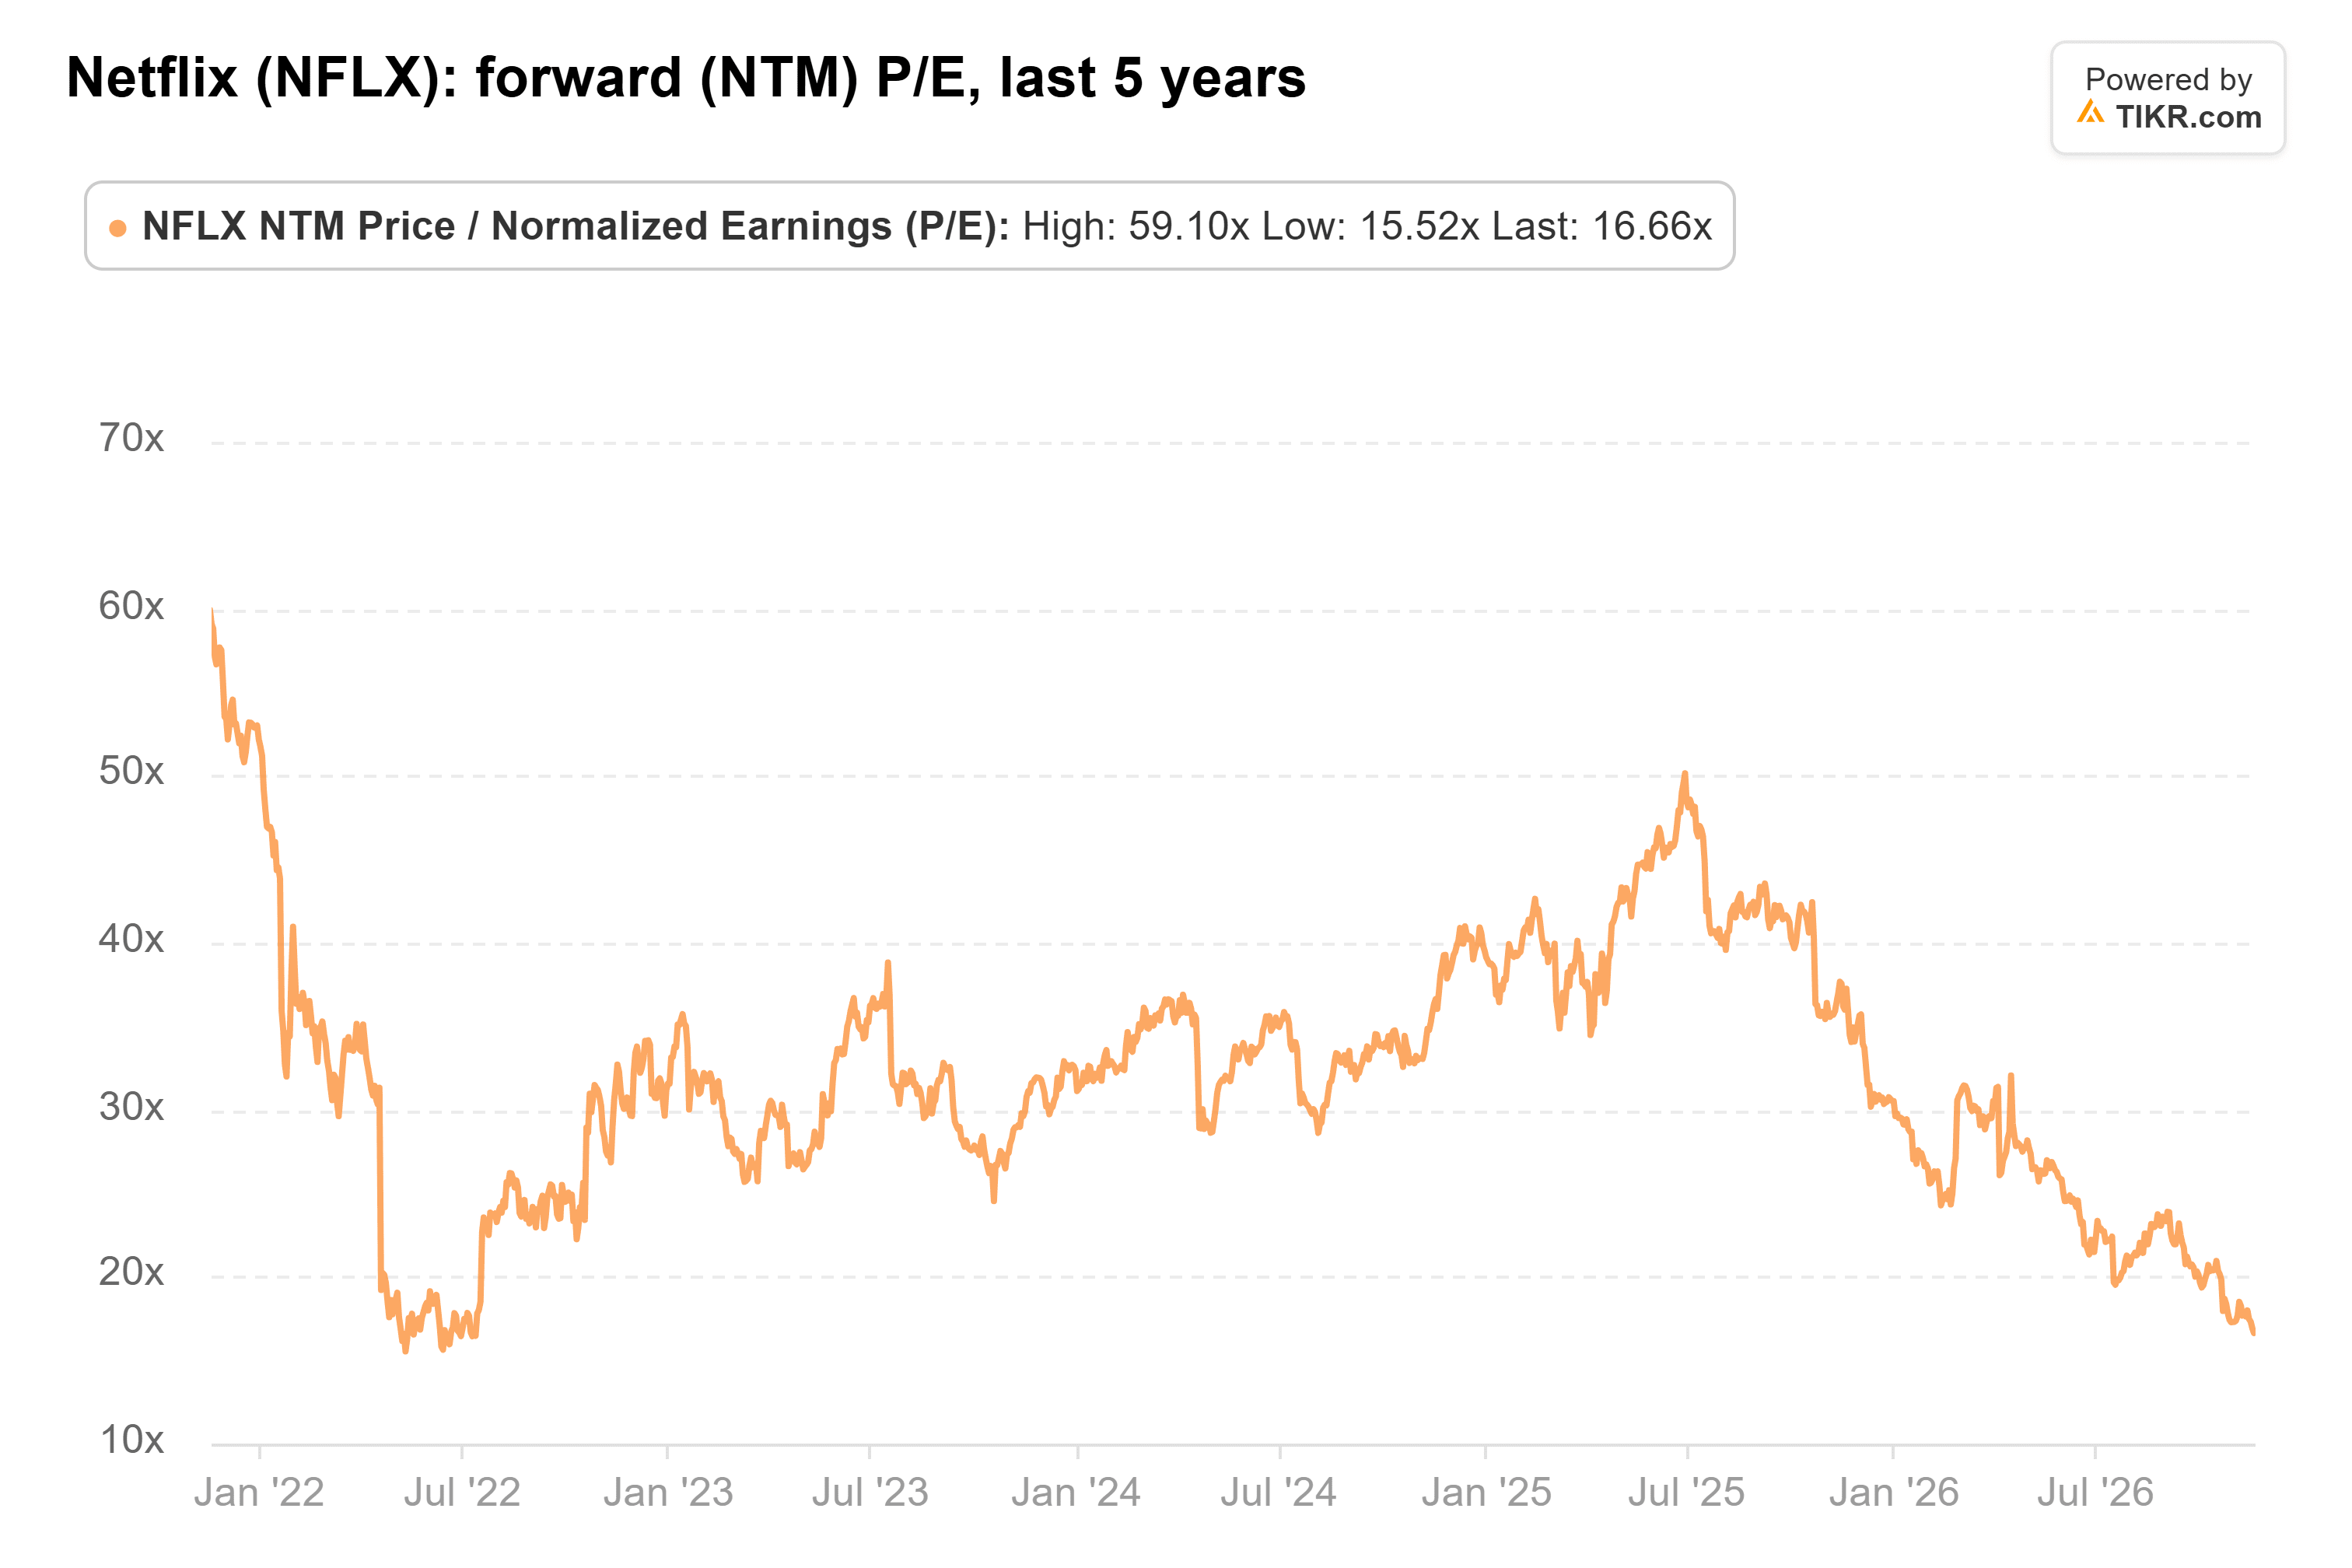
- À environ 17 fois les bénéfices futurs, Netflix se négocie à peu près la moitié de sa moyenne de multiples sur cinq ans, soit à peu près le niveau de Disney.
- La croissance des revenus de Netflix a ralenti chaque trimestre cette année, et ses bénéfices 2026 incluent une indemnité de rupture de 2,8 milliards de dollars versée par Warner Bros. Discovery.
- La barre de croissance semble facile à franchir. Le risque majeur est une rumeur d'offre de Netflix pour NBCUniversal de Comcast, et les prévisions pour 2027 en janvier constituent le prochain test.
Netflix (NFLX) a perdu près de 50 % par rapport à son sommet d'il y a un an. Josh Brown, PDG de Ritholtz Wealth Management, vient d'acheter davantage d'actions, et il a déclaré mercredi au Halftime Report de CNBC que Wall Street n'en demande pas beaucoup à Netflix l'année prochaine :
« Le consensus est à 10,6 % de croissance des revenus, ce qu'ils peuvent faire les doigts dans le nez, selon moi. »
Le cours de l'action ne valorise pas non plus grand-chose. Sur la base des bénéfices futurs, Netflix se négocie à un niveau proche de Walt Disney (DIS), à 16x, et bien au-dessus de Comcast (CMCSA), qui possède Universal ainsi que son activité câble, à 7,4x.
Netflix croît déjà plus vite que cela
Netflix prévoit un chiffre d'affaires record de 51,1 milliards de dollars pour 2026, en hausse de 13 %. Les analystes attendent 56,6 milliards de dollars en 2027, soit une croissance de 10,8 % selon le consensus TIKR, proche du chiffre de Brown. La croissance ralentit à nouveau en 2028 selon ces estimations :
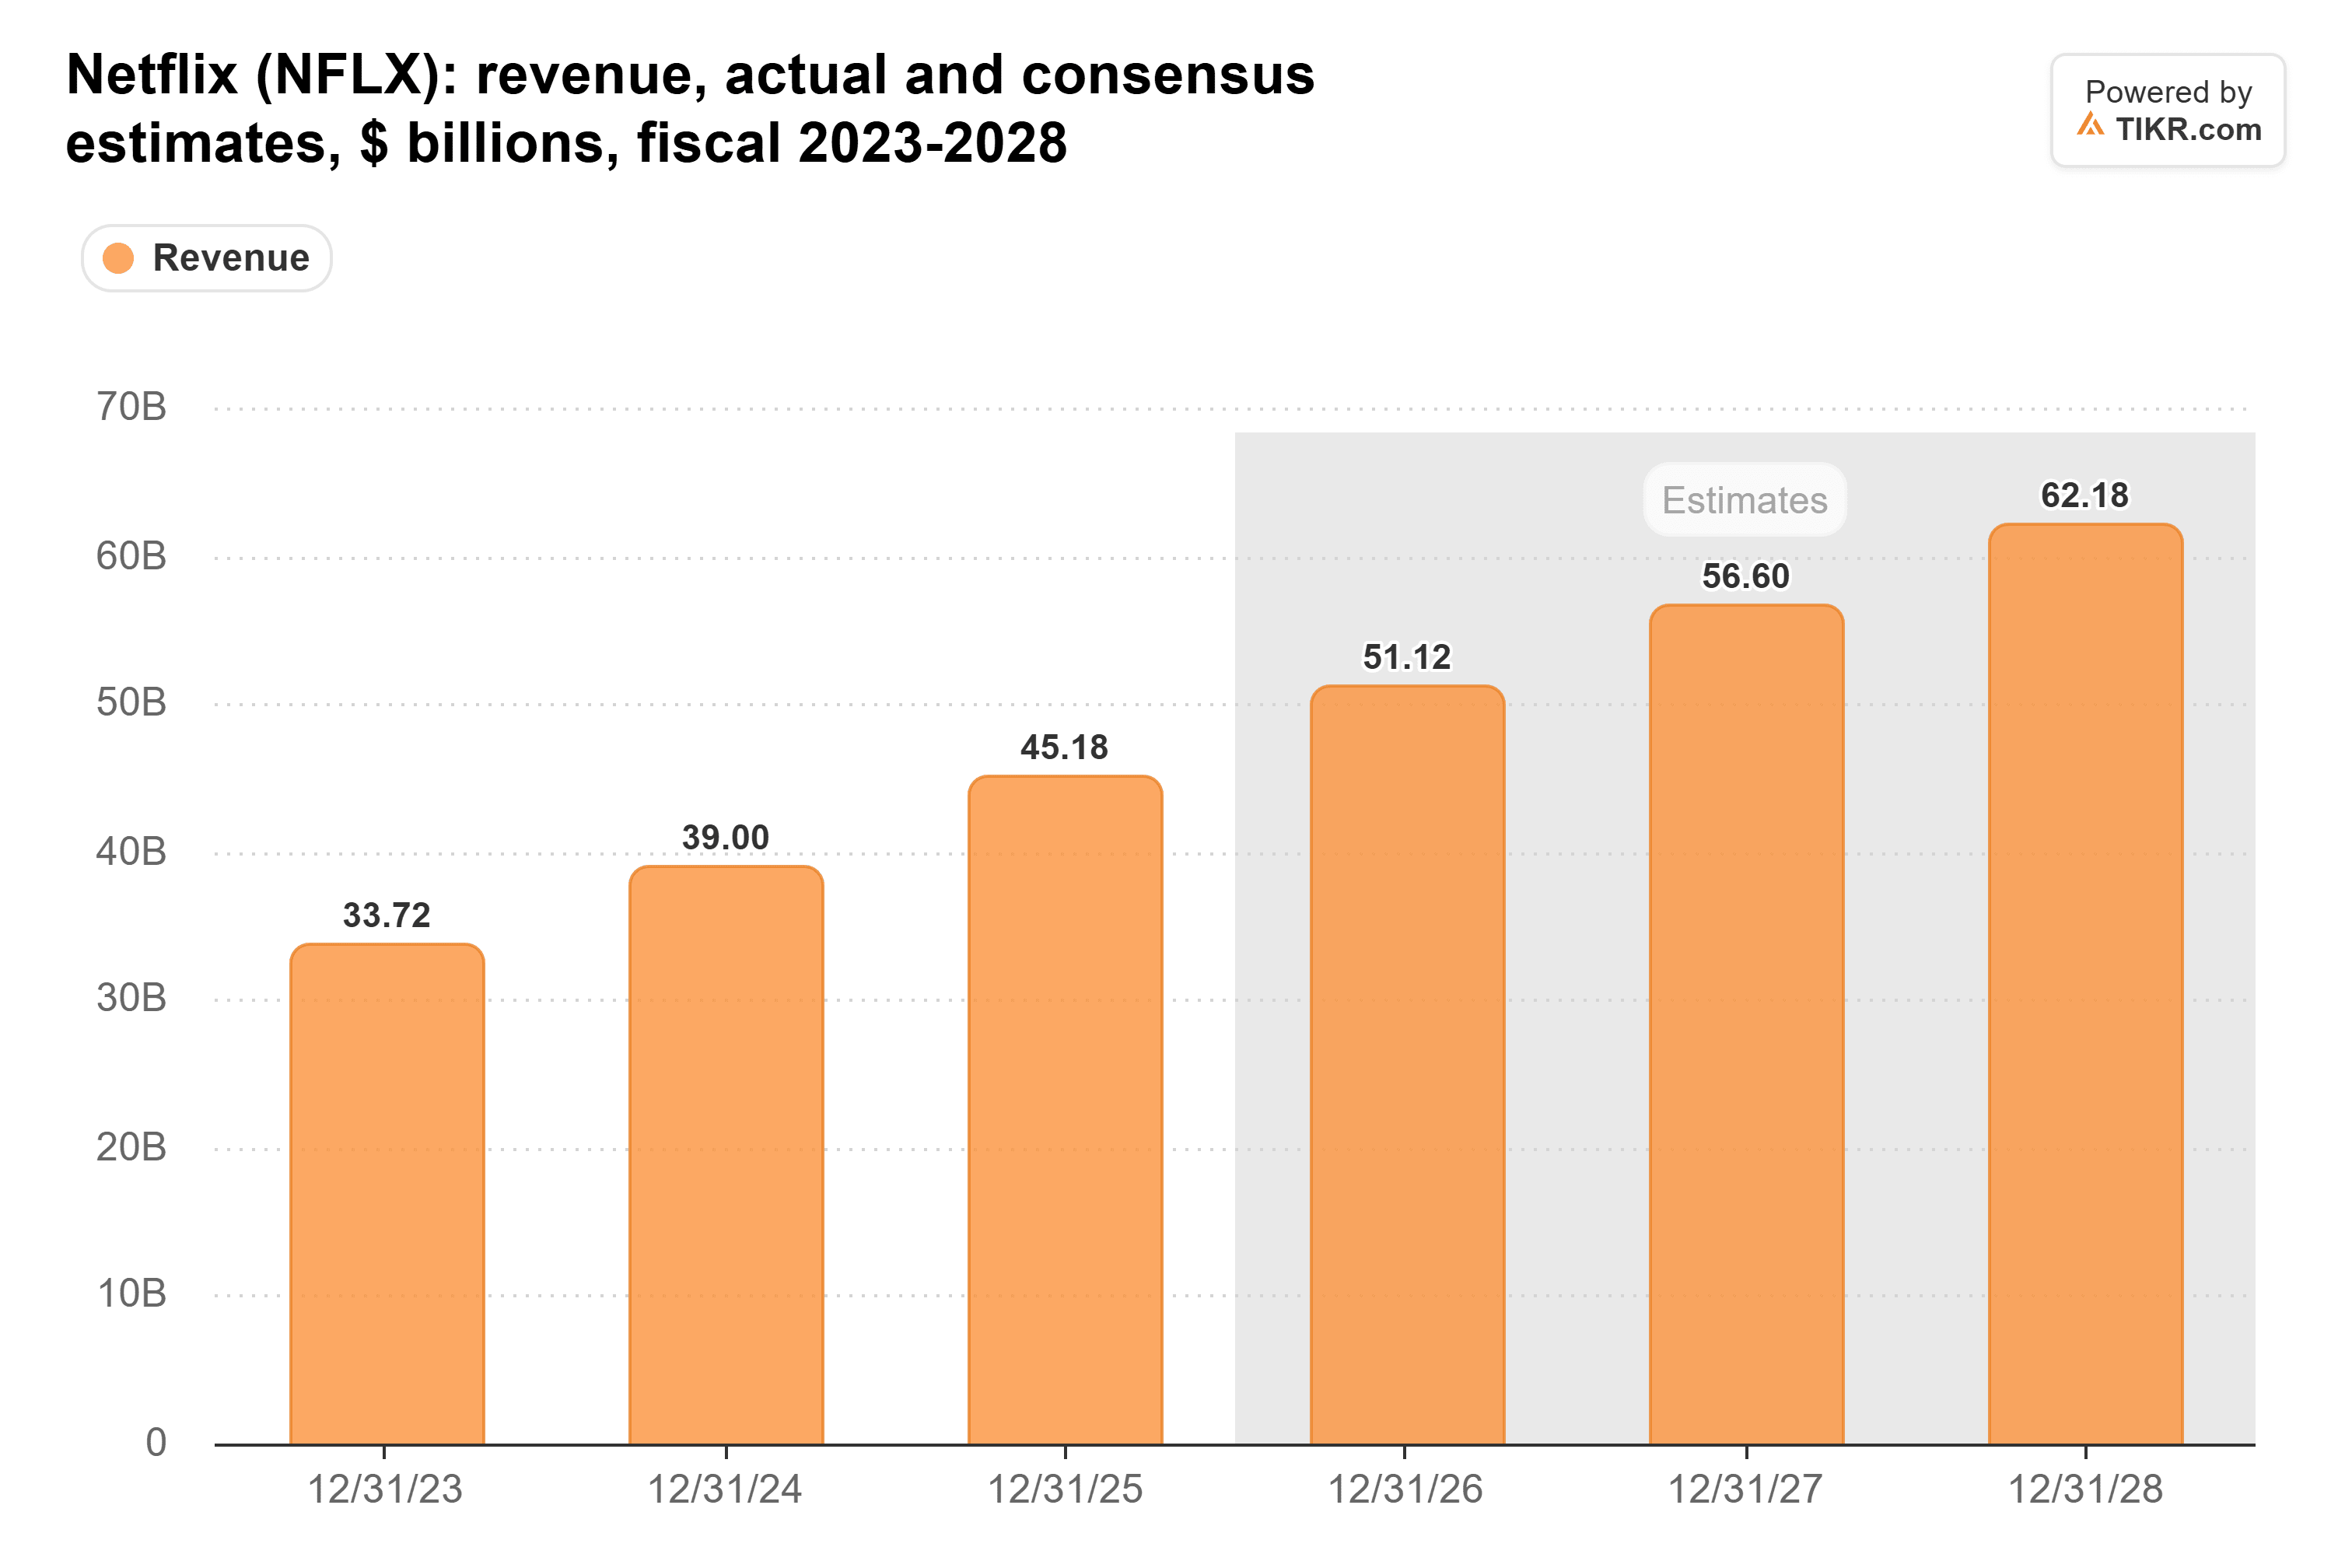
Le trimestre le plus lent de Netflix cette année franchit déjà cette barre : il prévoit une croissance du chiffre d'affaires du quatrième trimestre de 11,5 %. Brown a également évoqué les événements en direct, des matchs de NFL à la Coupe du monde féminine l'été prochain, les qualifiant de « support publicitaire le plus fiable ». L'offre avec publicités de Netflix sera également lancée dans 12 pays supplémentaires en mars.
La barre des bénéfices semble encore plus basse. Le consensus TIKR prévoit un BPA 2027 en hausse de seulement 5,7 %, à 3,77 $. Mais c'est parce que le chiffre de 3,57 $ pour 2026 inclut l'indemnité de rupture de 2,8 milliards de dollars perçue par Netflix de Warner Bros. Discovery. Le résultat opérationnel ne tient pas compte de cette indemnité, et les analystes s'attendent à ce qu'il augmente de 17 % en 2027, pour atteindre 18,9 milliards de dollars.
TIKR suit 51 analystes sur Netflix. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Netflix, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Netflix
Un prix Disney pour une activité de streaming meilleure
Le cours de l'action accorde presque aucun crédit à cela pour Netflix. Netflix se négocie à 17 fois les bénéfices futurs, soit environ la moitié de sa moyenne sur cinq ans de 32x et à peine au-dessus de son plus bas de mai 2022 à 16x :
La trésorerie est réelle. Le flux de trésorerie disponible a atteint 9,5 milliards de dollars en 2025, et Netflix prévoit environ 12 milliards de dollars cette année :
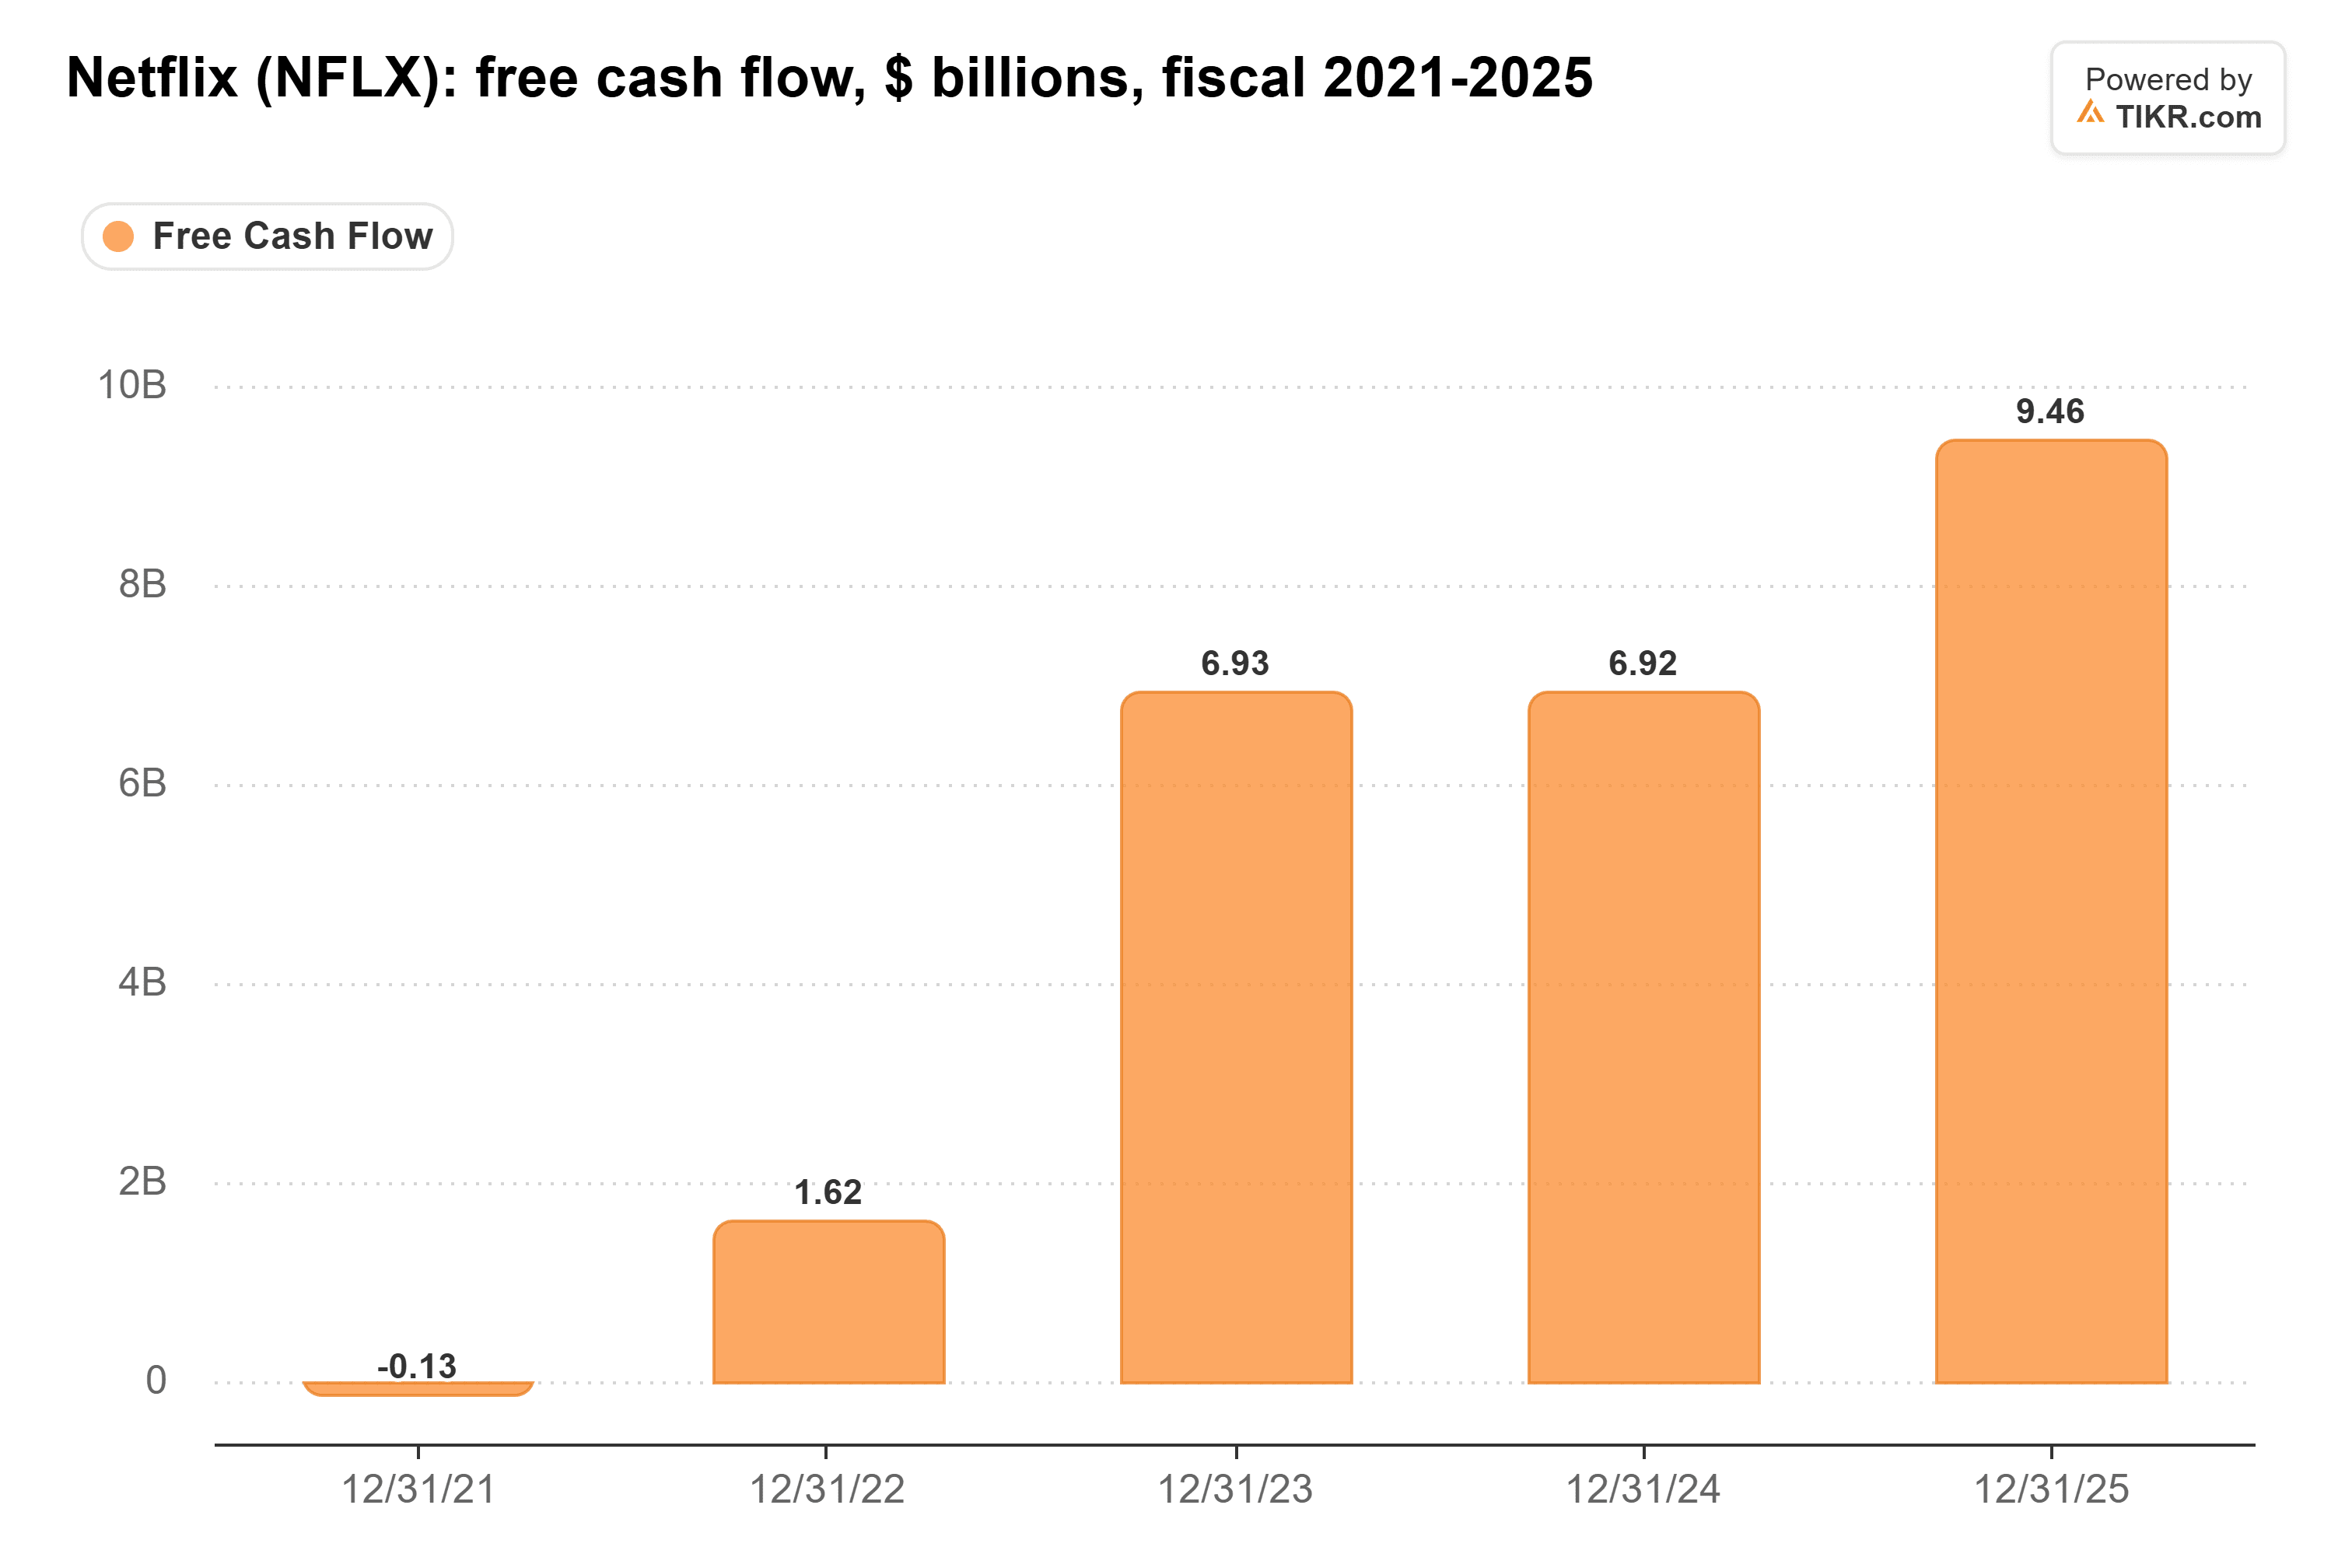
Le chiffre d'affaires de Disney a augmenté de 8 % lors de l'exercice 2026, aidé par une semaine supplémentaire dans l'année, et son activité d'abonnement Disney+ et Hulu a dégagé une marge opérationnelle de 11,5 %. Netflix prévoit une marge opérationnelle de 31,5 % pour 2026, soit près de 3 fois la marge de streaming de Disney, sur une croissance plus rapide.
Croissance en ralentissement, et un facteur imprévisible
La croissance du chiffre d'affaires de Netflix a ralenti chaque trimestre, passant de 17,6 % au quatrième trimestre 2025 à 11,8 % au troisième trimestre 2026. En octobre, la direction a également réduit sa prévision de revenus publicitaires pour 2026 à environ 2,7 milliards de dollars contre environ 3 milliards de dollars auparavant. La prévision pour le quatrième trimestre suggère une stabilisation, mais le ralentissement ne s'est pas encore arrêté.
Brown a lui-même nommé le facteur imprévisible majeur : les rumeurs à Hollywood d'une offre de Netflix pour NBC et Universal Studios, le cœur de NBCUniversal de Comcast. Comcast affirme être sur la bonne voie pour scinder NBCUniversal et Sky en une société distincte, ce qui mettrait ces actifs en jeu. Le dernier gros accord de studio de Netflix, pour Warner Bros. Discovery, a échoué en février. Pour une deuxième tentative, Brown a admis : « Je ne sais pas ce que cela ferait au cours de l'action. »
La barre, c'est la partie facile
Brown a raison sur ce point : Netflix ne devrait pas avoir de mal à franchir les 10,8 % l'année prochaine. À 17x, le marché paie le prix de Disney pour un service de streaming plus rapide et plus rentable. Le risque majeur est ce que Netflix fait de sa trésorerie.
Netflix devrait publier ses résultats du quatrième trimestre à la mi-janvier. Une prévision de chiffre d'affaires 2027 d'au moins 56,6 milliards de dollars franchirait la barre de Brown. Une prévision de croissance inférieure à 10 %, ou une offre formelle pour NBCUniversal, changerait la donne.
Alors, quelle est la valeur réelle de l'action Netflix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Netflix pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Netflix gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !