Points clés
- NVIDIA a relevé sa prévision de croissance du chiffre d'affaires pour l'exercice 2028 à environ 75 %, contre 70 % auparavant, dans son premier rapport depuis la démission de Jensen Huang du poste de PDG.
- Le marché avait déjà intégré une croissance plus lente, donc cette révision à la hausse fait paraître le faible multiple de NVIDIA comme une véritable aubaine.
- NVIDIA se négocie à 13 fois les bénéfices anticipés, son niveau le plus bas en cinq ans, et à environ 10 fois le BPA que les analystes attendent pour l'exercice 2028.
- Gil Luria de DA Davidson met en garde : la croissance pourrait se situer entre 25 % et 50 %, et les résultats du trimestre de janvier fin février constitueront le prochain test.
NVIDIA (NVDA) vient de publier son premier trimestre depuis la démission de Jensen Huang du poste de PDG, et son conseil d'administration a indiqué qu'il ne le rappellerait pas.
Les perspectives se sont néanmoins améliorées ! Lors de la conférence téléphonique du troisième trimestre mardi, la PDG et CFO par intérim Colette Kress a relevé la prévision pour l'exercice 2028, l'année se terminant en janvier 2028 : « Nous prévoyons que le chiffre d'affaires augmentera d'environ 75 % en glissement annuel, contre 70 % précédemment, et sur une base d'exercice 2027 désormais plus élevée. »
Beaucoup s'attendaient à l'inverse. Gil Luria, responsable de la recherche technologique chez DA Davidson, a déclaré lors de l'épisode de mercredi de Prof G Markets : « Je ne pensais même pas qu'ils toucheraient aux prévisions pour l'année prochaine. »
C'est un élément important pour une action dont le cours intègre déjà un scénario négatif. Avant la publication, Charlie Bilello de Creative Planning a résumé la situation sur X : « Soit l'action est incroyablement bon marché, soit les attentes en matière de bénéfices sont beaucoup trop élevées. »
Kress vient de rendre la première option beaucoup plus crédible.
TIKR suit 63 analystes sur Nvidia. Combien disent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nvidia, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour analyser des actions comme celle-ci. Voir les recommandations des analystes pour Nvidia
La révision s'appuie sur une base plus large
Le trimestre a donné à Kress une bonne marge de manœuvre. Le chiffre d'affaires a atteint 115,8 milliards de dollars, en hausse de 103 % sur un an et bien au-dessus des attentes. NVIDIA prévoit un chiffre d'affaires de 127,4 à 132,6 milliards de dollars pour le trimestre de janvier.
Kress a également indiqué que l'arriéré de commandes de l'industrie du cloud avait atteint 2 500 milliards de dollars, contre 2 000 milliards trois mois plus tôt.
Ajoutez le point médian des prévisions pour le trimestre de janvier aux trois premiers trimestres, et le chiffre d'affaires de l'exercice 2027 s'élève à environ 424 milliards de dollars. Une croissance de 75 % à partir de cette base amènerait l'exercice 2028 à environ 740 milliards de dollars. Le graphique ci-dessous montre que les analystes s'attendaient à moins que cela :
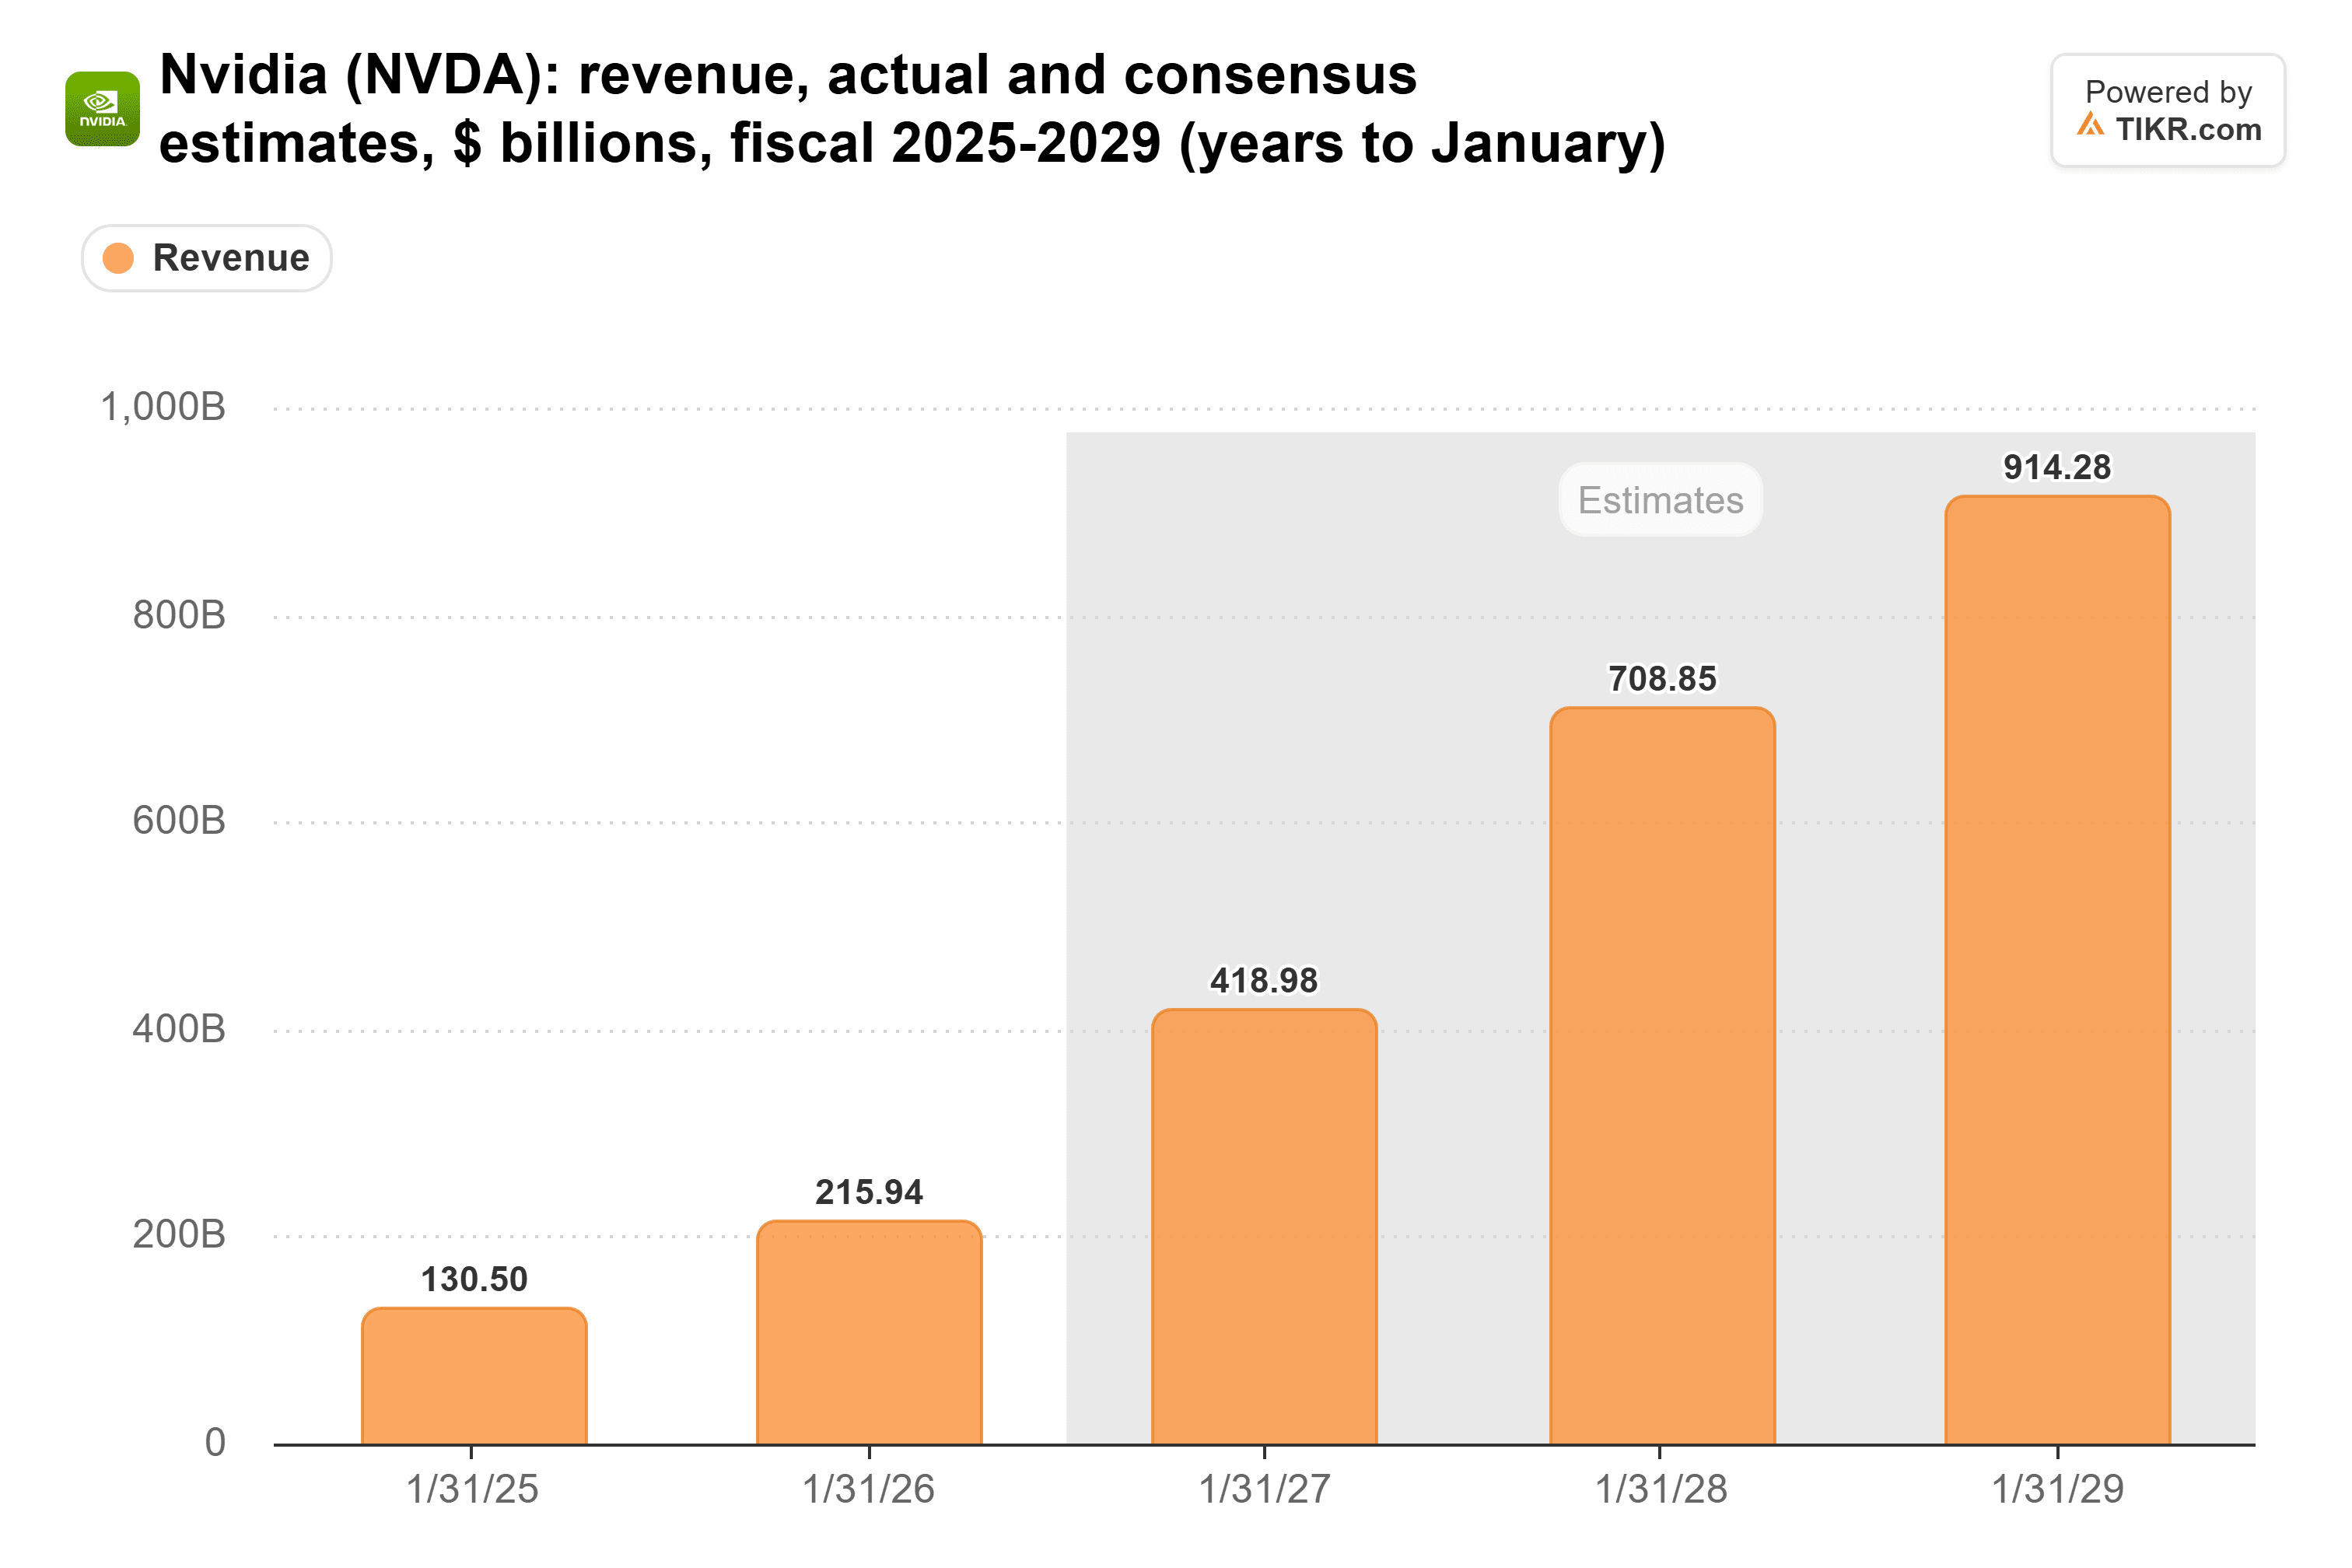
La majeure partie du consensus de 709 milliards de dollars pour l'exercice 2028 avait été établie avant la révision à la hausse, et elle devrait être revue à la hausse.
13 fois pour tout ça
Malgré cela, NVIDIA se négocie à environ 13 fois les bénéfices anticipés, son point le plus bas en cinq ans. Le graphique montre à quel point elle se situe en dessous de sa moyenne quinquennale de 36x et de son pic proche de 70x en mai 2023 :
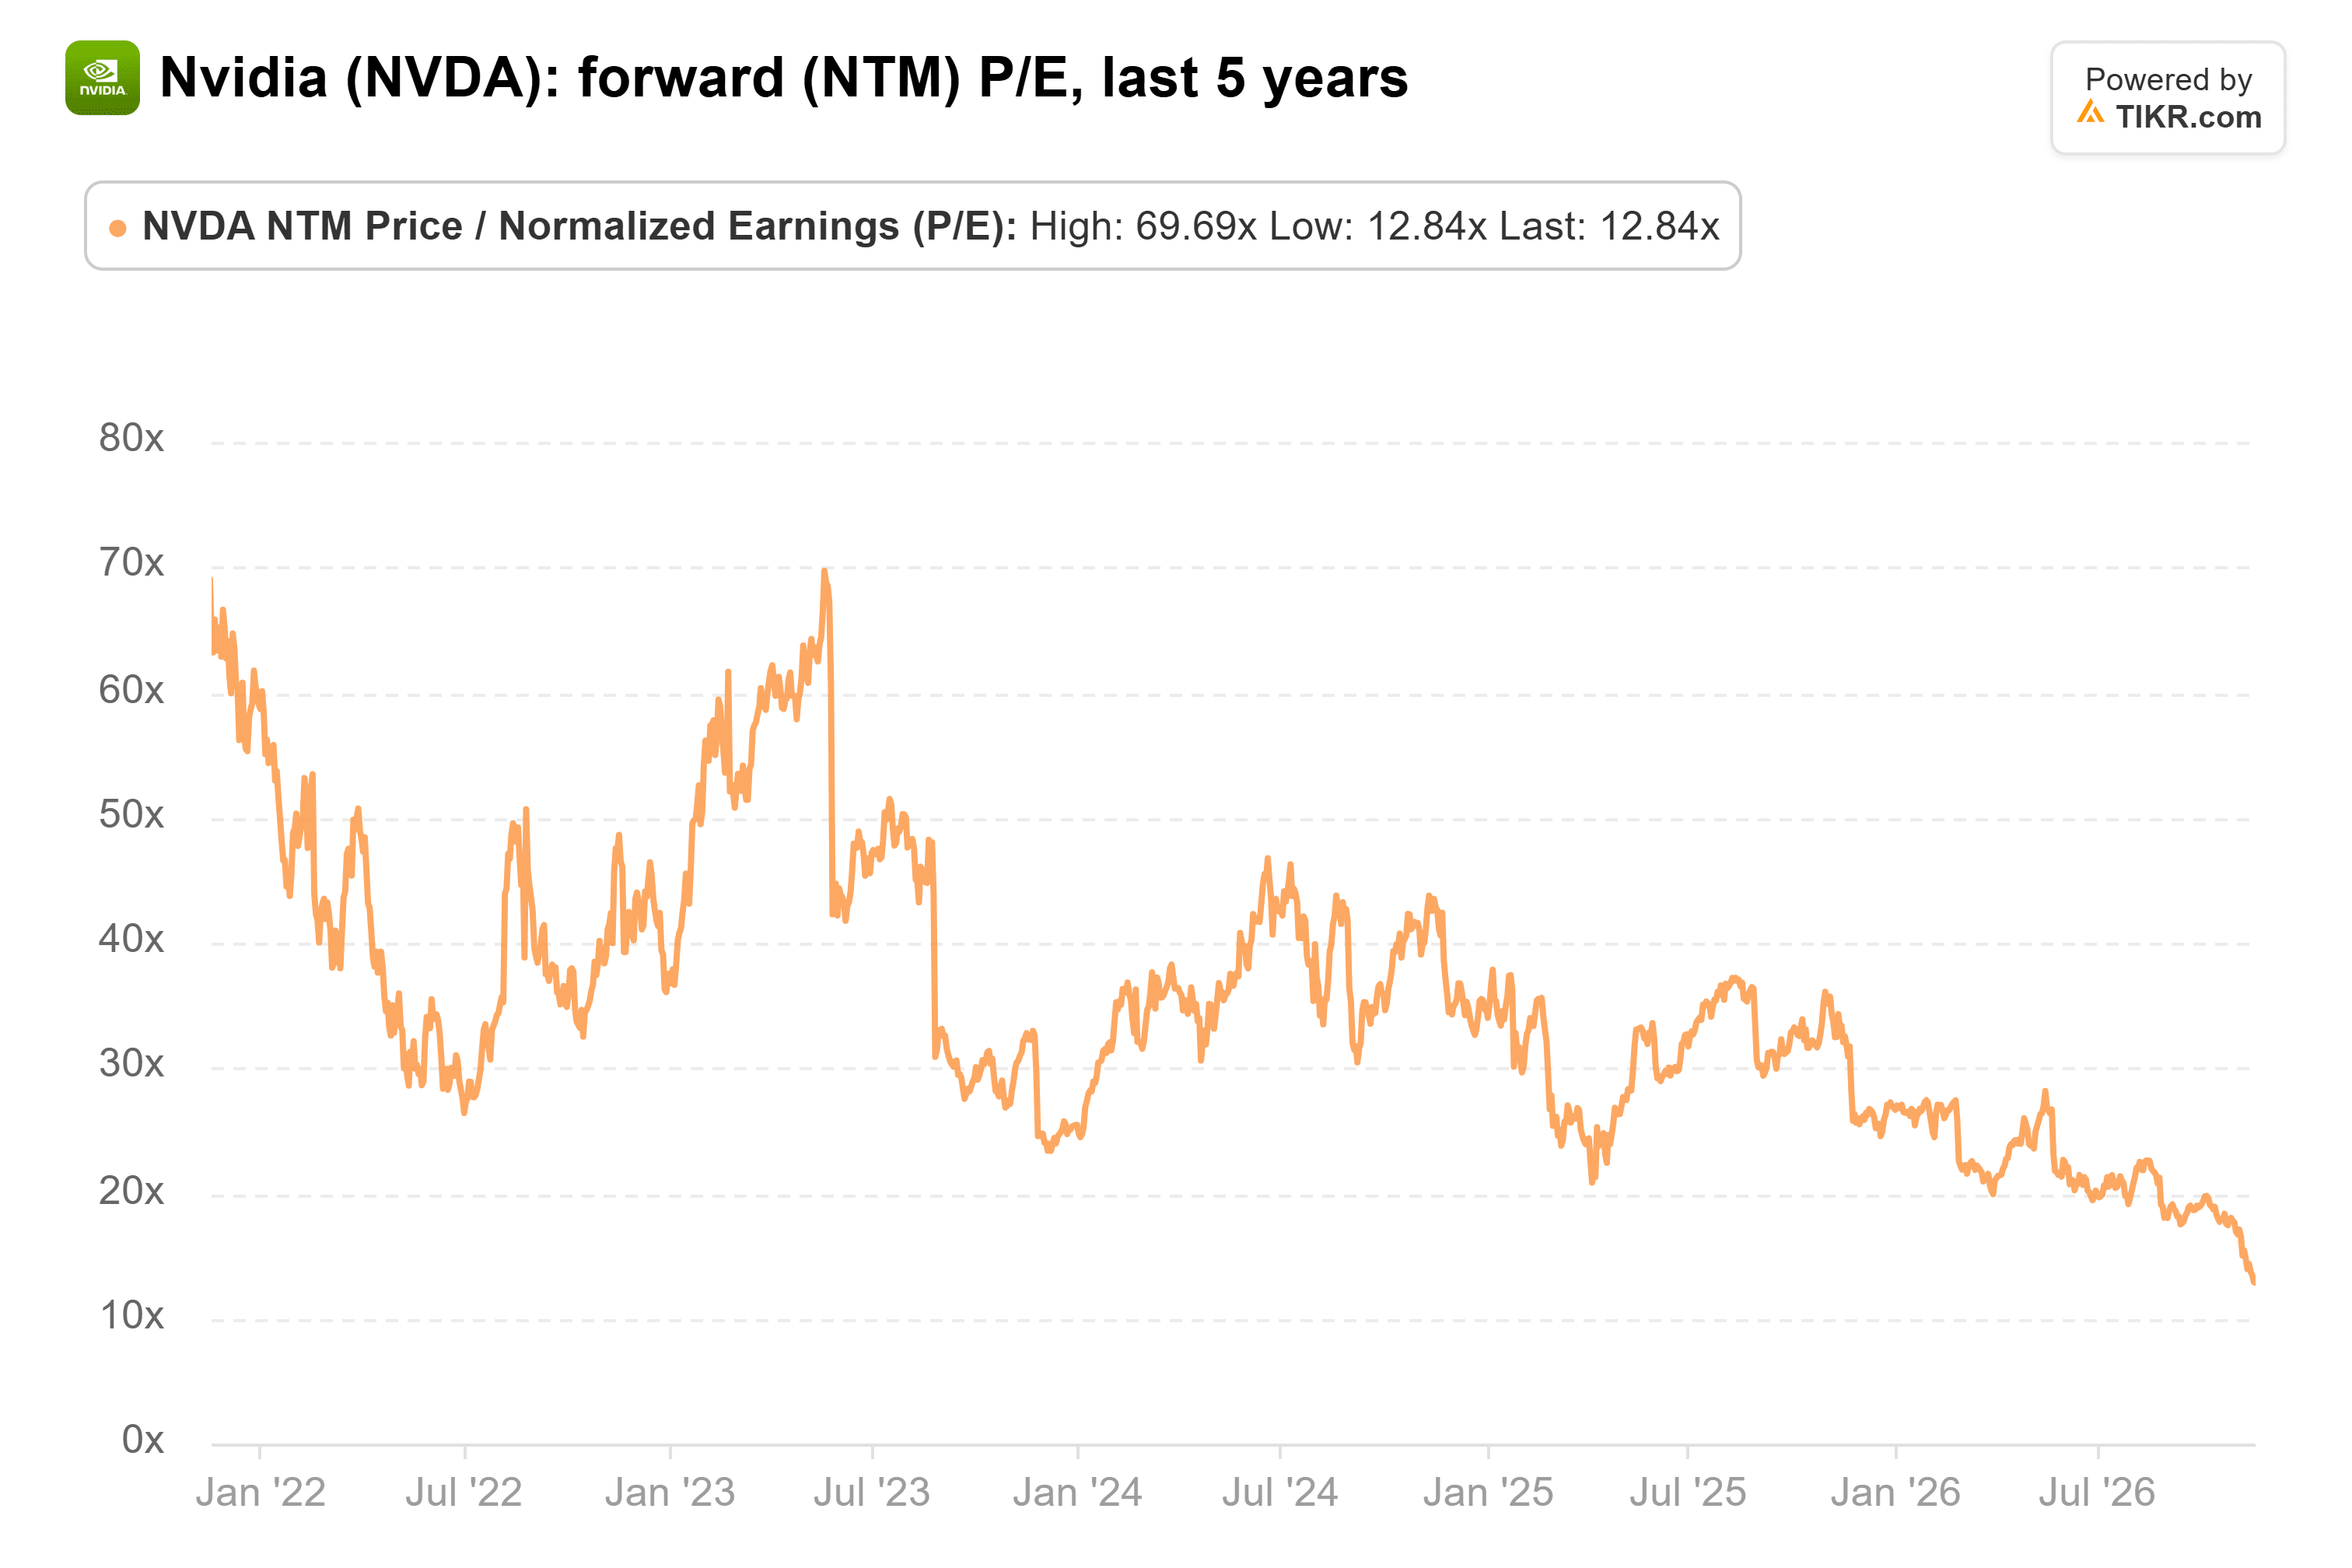
Mon interprétation : une partie de cette baisse est une décote pour la perte de Huang, et une autre partie est l'inquiétude évoquée par Bilello, à savoir que les estimations sont trop élevées.
Mais les analystes attendent un BPA normalisé de 16,24 $ pour l'exercice 2028, soit plus de 3 fois les 4,77 $ que NVIDIA a gagnés lors de l'exercice 2026 :
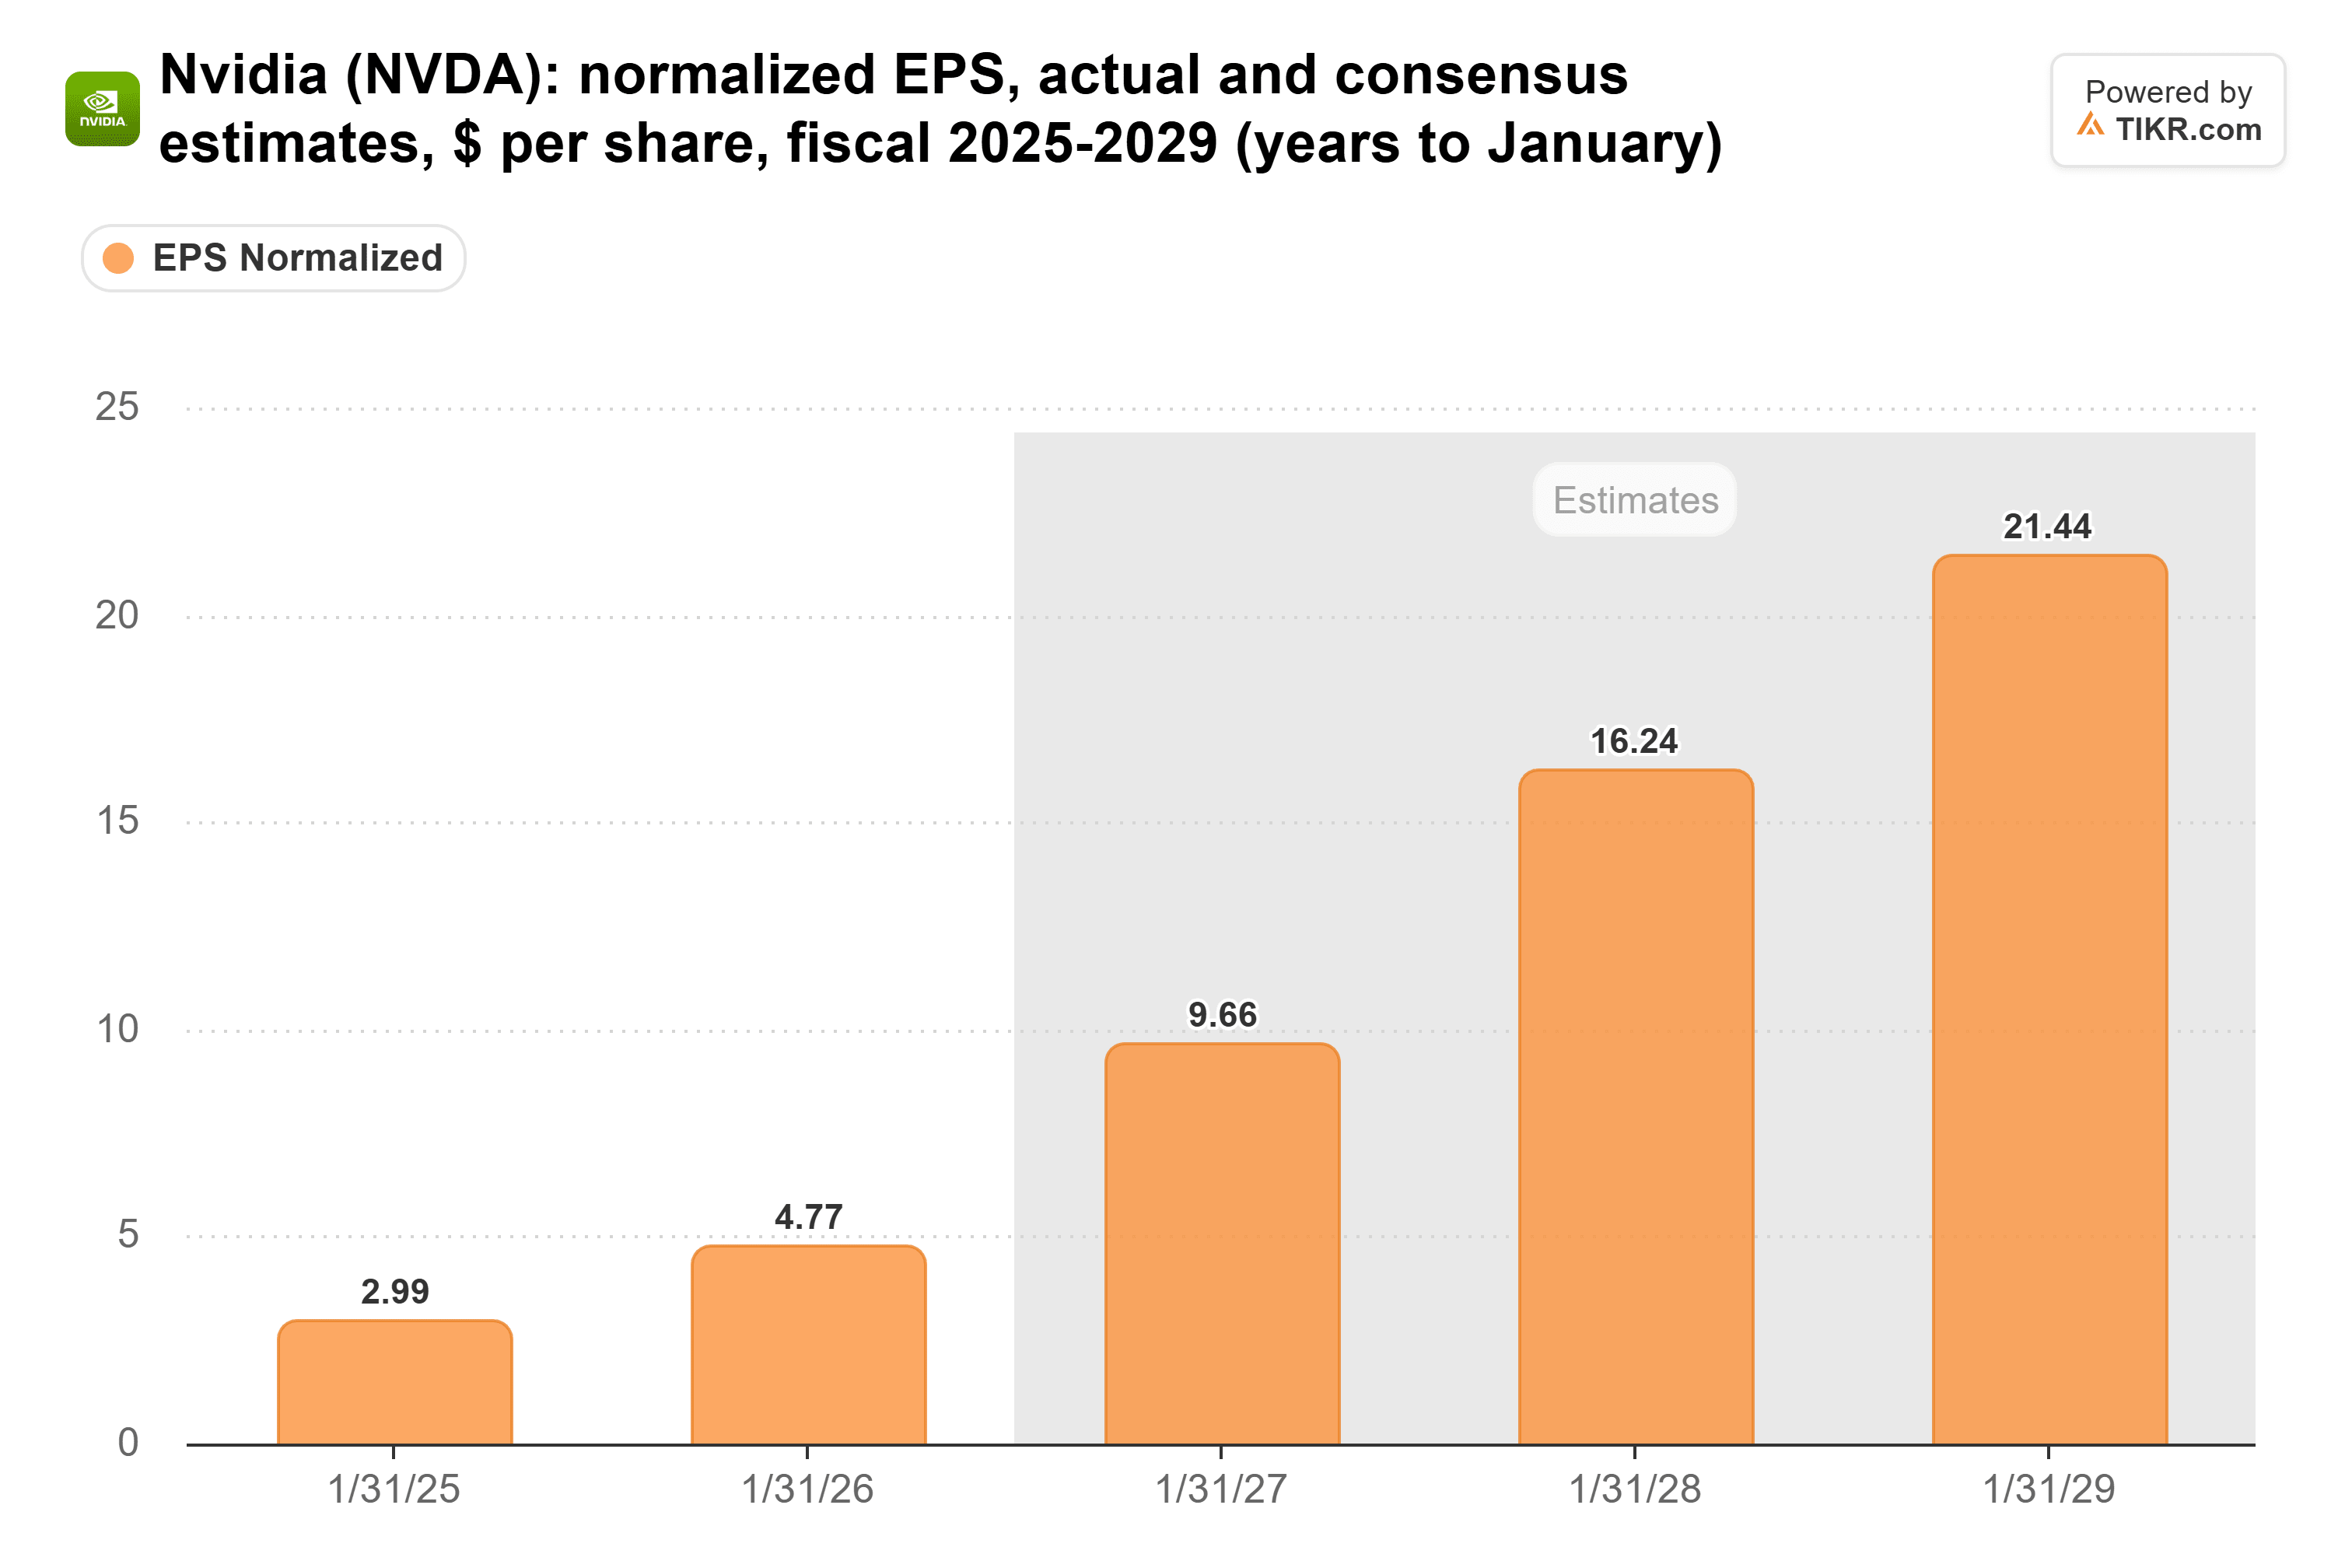
Si l'on valorise l'action uniquement sur la base de ces 16,24 $, elle se négocie à environ 10 fois. Quelle que soit la décote que le marché applique à NVIDIA sans Huang, elle s'applique désormais à beaucoup plus de bénéfices.
Le scénario de croissance plus lente de Luria est déjà intégré dans le cours
Luria estime qu'un resserrement du crédit et des réactions politiques contre les nouveaux centres de données pourraient ralentir tout le développement de l'IA : « Lorsque nous disons que NVIDIA va croître de 75 % l'année prochaine, c'est un indicateur pour tout l'écosystème. Peut-être que nous ne croîtrons pas de 75 %. Peut-être que nous croîtrons de 25 % à 50 %. »
Mais il pense aussi que le marché a déjà intégré ce ralentissement : « Donc oui, la prochaine étape pourrait être des estimations plus basses pour l'année prochaine. On dirait que c'est déjà dans le cours de l'action. »
Je suis d'accord avec lui sur ce point, et c'est l'argument haussier. À 13 fois, l'action est déjà valorisée pour une croissance bien inférieure à 75 %, donc tout chiffre proche de celui de Kress représente un potentiel de hausse que le marché ne paie pas.
Le risque se situe au niveau du bilan de NVIDIA. Les clients mettent plus de temps à payer : le délai moyen de recouvrement des créances est passé à 64 jours contre 60 en juillet.
Le prochain test sera le trimestre de janvier, publié fin février. Si le chiffre d'affaires se situe près du point médian de 130 milliards de dollars et que la marge brute se stabilise autour des 71,5 % prévus par NVIDIA, les 75 % de Kress sembleront un objectif atteignable.
Alors, quelle est la valeur réelle de l'action NVIDIA ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que NVIDIA pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !