Points clés
- L'action Nebius a chuté d'environ 16 % après que des retards dans des centres de données tiers ont repoussé une partie des revenus 2026 vers 2027, les plaçant à l'extrémité basse de la fourchette de 3,0 à 3,4 milliards de dollars.
- Le chiffre d'affaires du troisième trimestre a bondi de 571 % pour atteindre 980,8 millions de dollars, mais environ 325 millions de dollars provenaient de revenus non récurrents liés à la première phase de son modèle de partenariat "asset-light".
- Les prévisions d'investissements (capex) ont été relevées à environ 27 milliards de dollars pour 2026 et à 40-45 milliards de dollars pour 2027, ravivant les inquiétudes concernant le financement et la dilution.
- Le rapport de février devrait indiquer si la capacité de Microsoft dans le New Jersey est arrivée et si le revenu annuel récurrent (ARR) est en bonne voie pour dépasser 7 milliards de dollars.
Nebius Group (NBIS) a dépassé les attentes en matière de chiffre d'affaires jeudi dernier et a tout de même perdu environ 16 % de sa valeur lors de cette séance.
C'est la perspective qui a fait le malheur. Les centres de données que les propriétaires construisent pour Nebius accusent du retard, donc une partie des revenus 2026 se reporte sur l'année prochaine. Les ventes annuelles devraient se situer à l'extrémité basse de la fourchette de 3,0 à 3,4 milliards de dollars.
Le timing a fait mal. CoreWeave (CRWV) a relevé ses prévisions de revenus 2026 à 13,0-13,3 milliards de dollars le 10 novembre. L'action Nebius a alors bondi de 15 % le lendemain, juste avant sa propre publication de résultats.
Le plus gros retard concerne Vineland, dans le New Jersey, sur un site tiers desservant le contrat de Nebius avec Microsoft (MSFT). Nebius s'attend désormais à livrer plus de la moitié de cette capacité d'ici la fin de l'année. Le reste glisse au deuxième trimestre 2027.
Une performance supérieure aux attentes, mais avec un astérisque
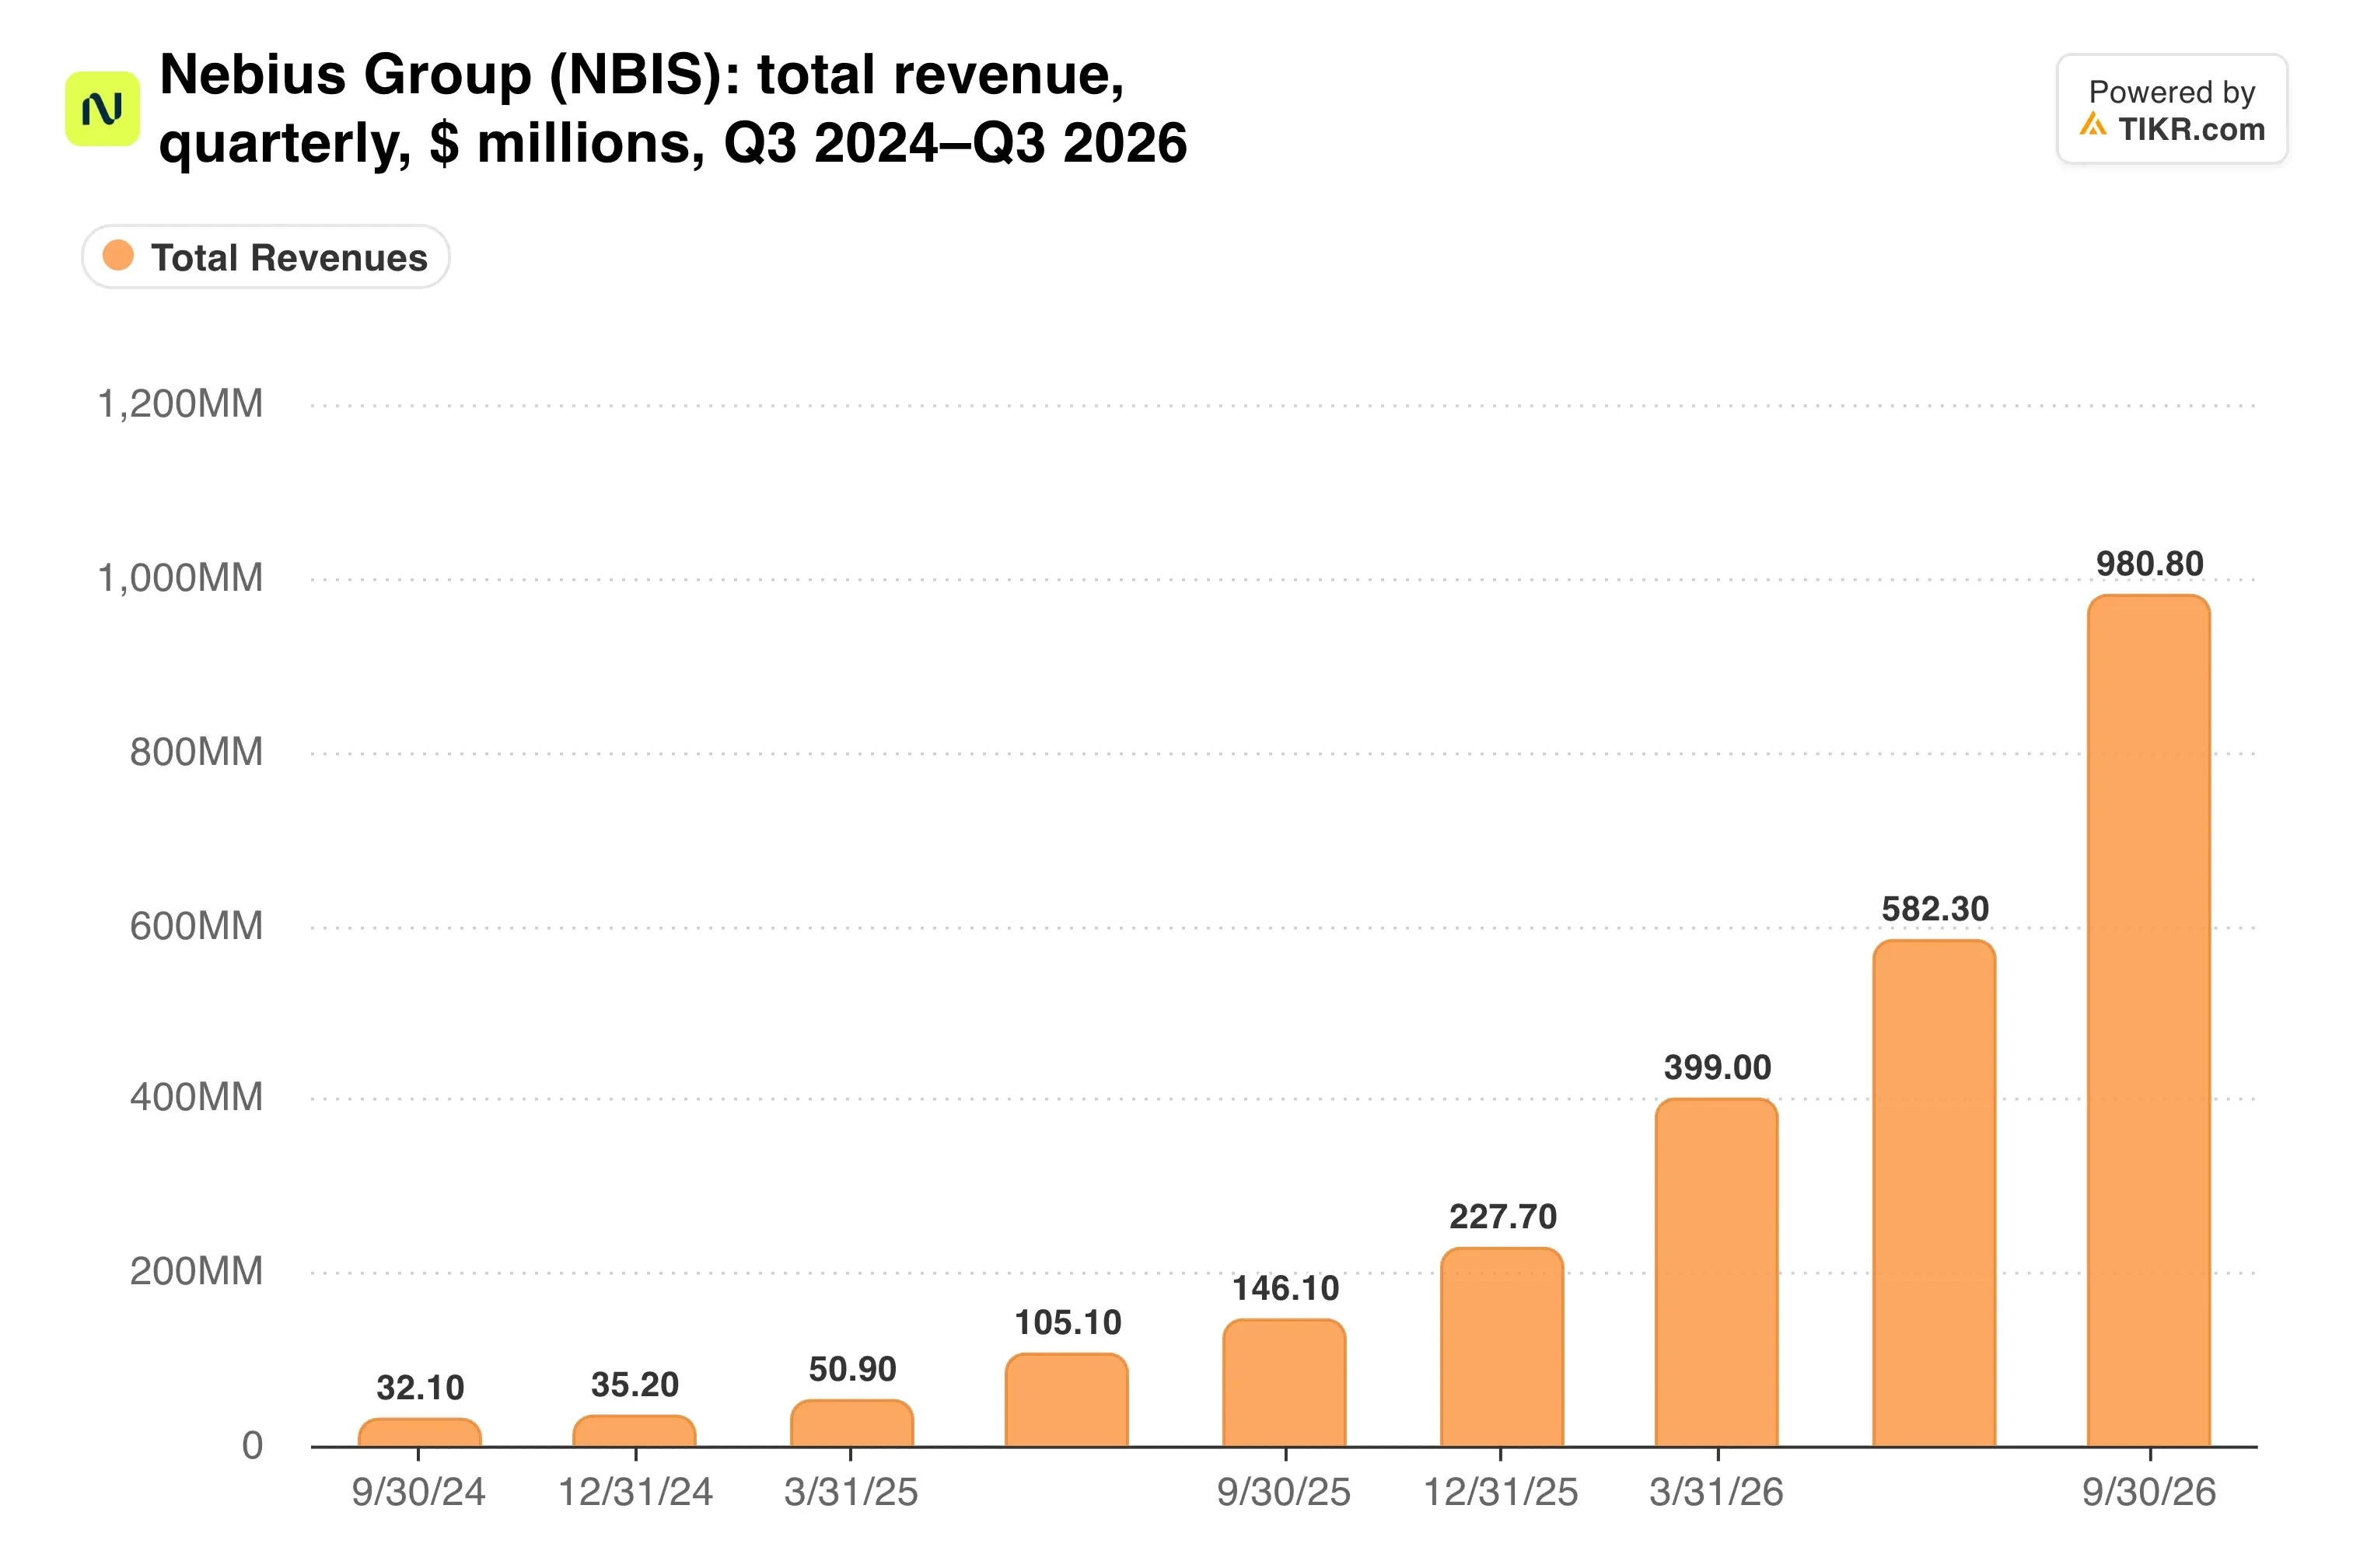
Le chiffre d'affaires du troisième trimestre a atteint 980,8 millions de dollars, en hausse de 571 % par rapport aux 146,1 millions de dollars il y a un an et de 68 % par rapport au deuxième trimestre. Cela a dépassé le consensus de 907,5 millions de dollars.
Le chiffre brut nécessite cependant un ajustement :
- Environ 325 millions de dollars provenaient de revenus non récurrents liés à la première phase de son modèle de partenariat "asset-light".
- Le résultat opérationnel s'est établi à 50,4 millions de dollars, contre une perte de 130,2 millions de dollars il y a un an.
- La perte nette des activités poursuivies s'est réduite à 37,5 millions de dollars, soit 0,13 dollar par action.
En excluant la partie non récurrente, le chiffre d'affaires était d'environ 656 millions de dollars. Cela représente tout de même une hausse d'environ 12 % par rapport au deuxième trimestre…
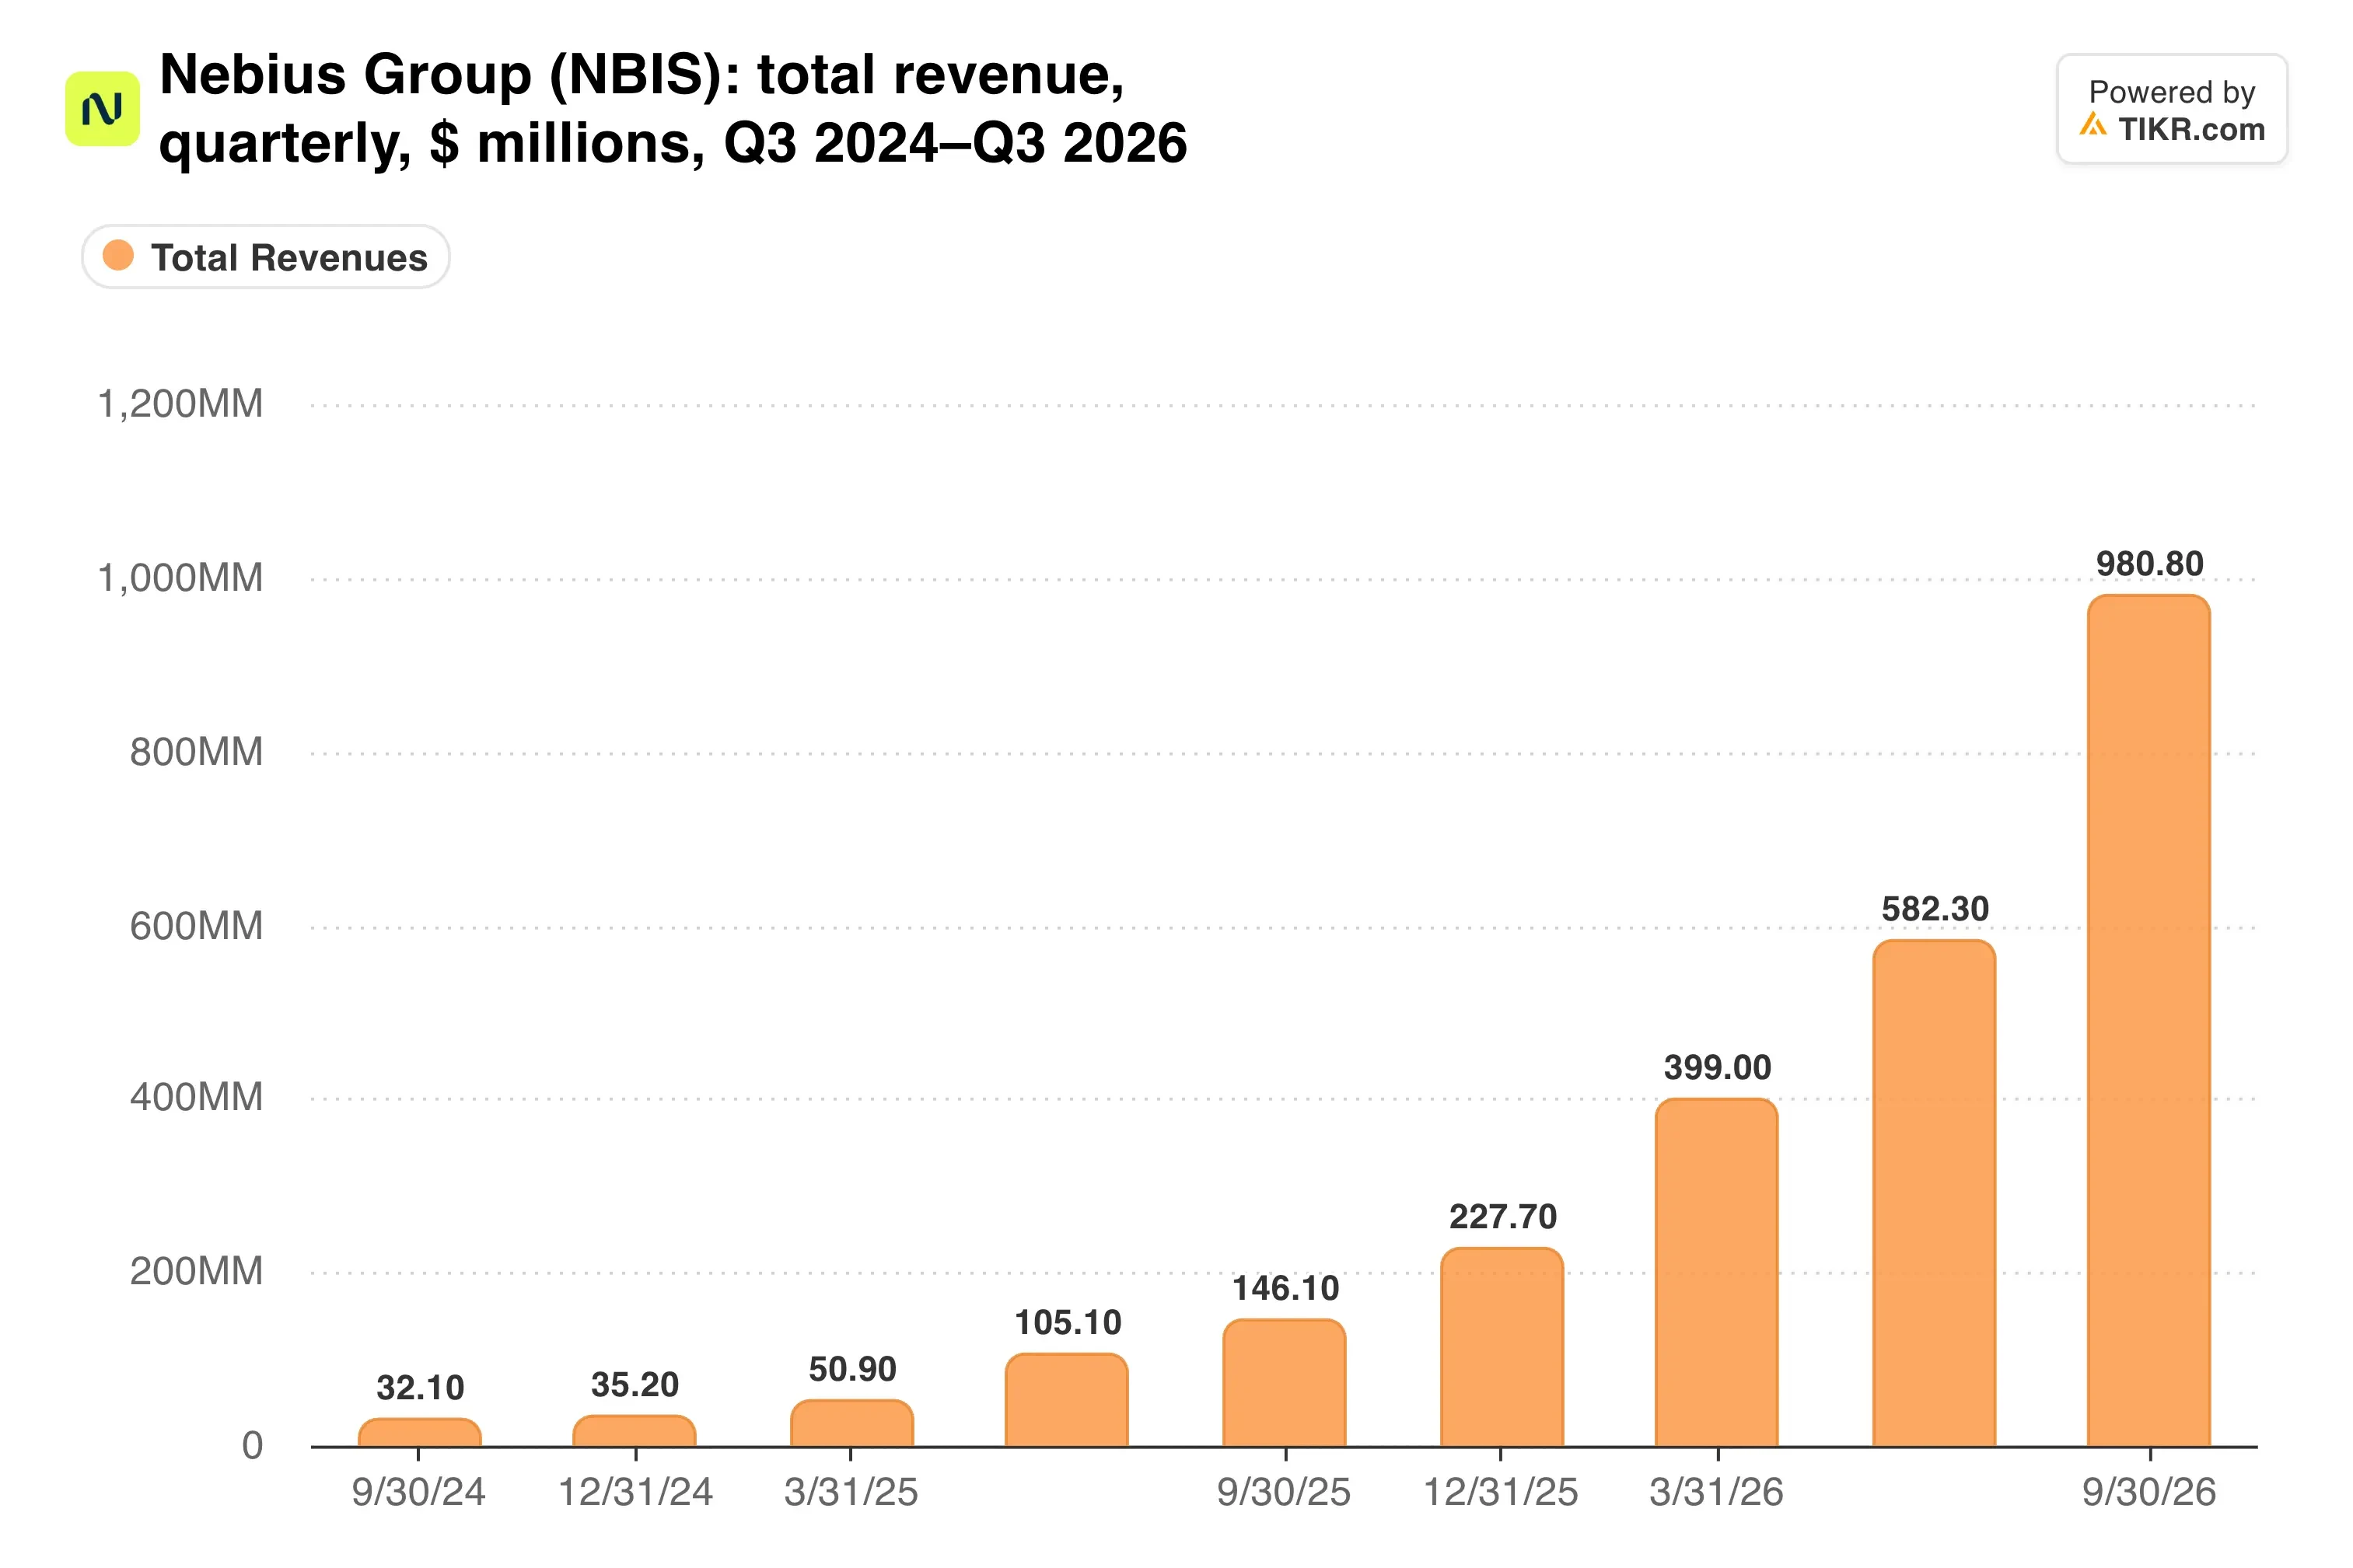
La tendance sous-jacente s'est maintenue. À partir de maintenant, cependant, le rythme dépendra surtout du moment où les bâtiments seront alimentés en électricité.
Les clients paient à l'avance
C'est la partie sur laquelle les optimistes devraient se concentrer. Les prix sur les contrats du troisième trimestre ont augmenté de plus de 20 % par heure-GPU par rapport au deuxième trimestre, et les clients se sont engagés pour plus de 12 milliards de dollars de valeur contractuelle depuis le début du trimestre.
Les paiements anticipés représentent le changement le plus important. Sur les contrats signés au cours du trimestre, ils ont couvert plus de 100 % des investissements (capex) associés, contre 50 % à 60 % au deuxième trimestre. Les clients financent donc désormais une grande partie de la construction eux-mêmes.
Une tarification de ce niveau devrait se refléter dans la rentabilité. Est-ce le cas ?
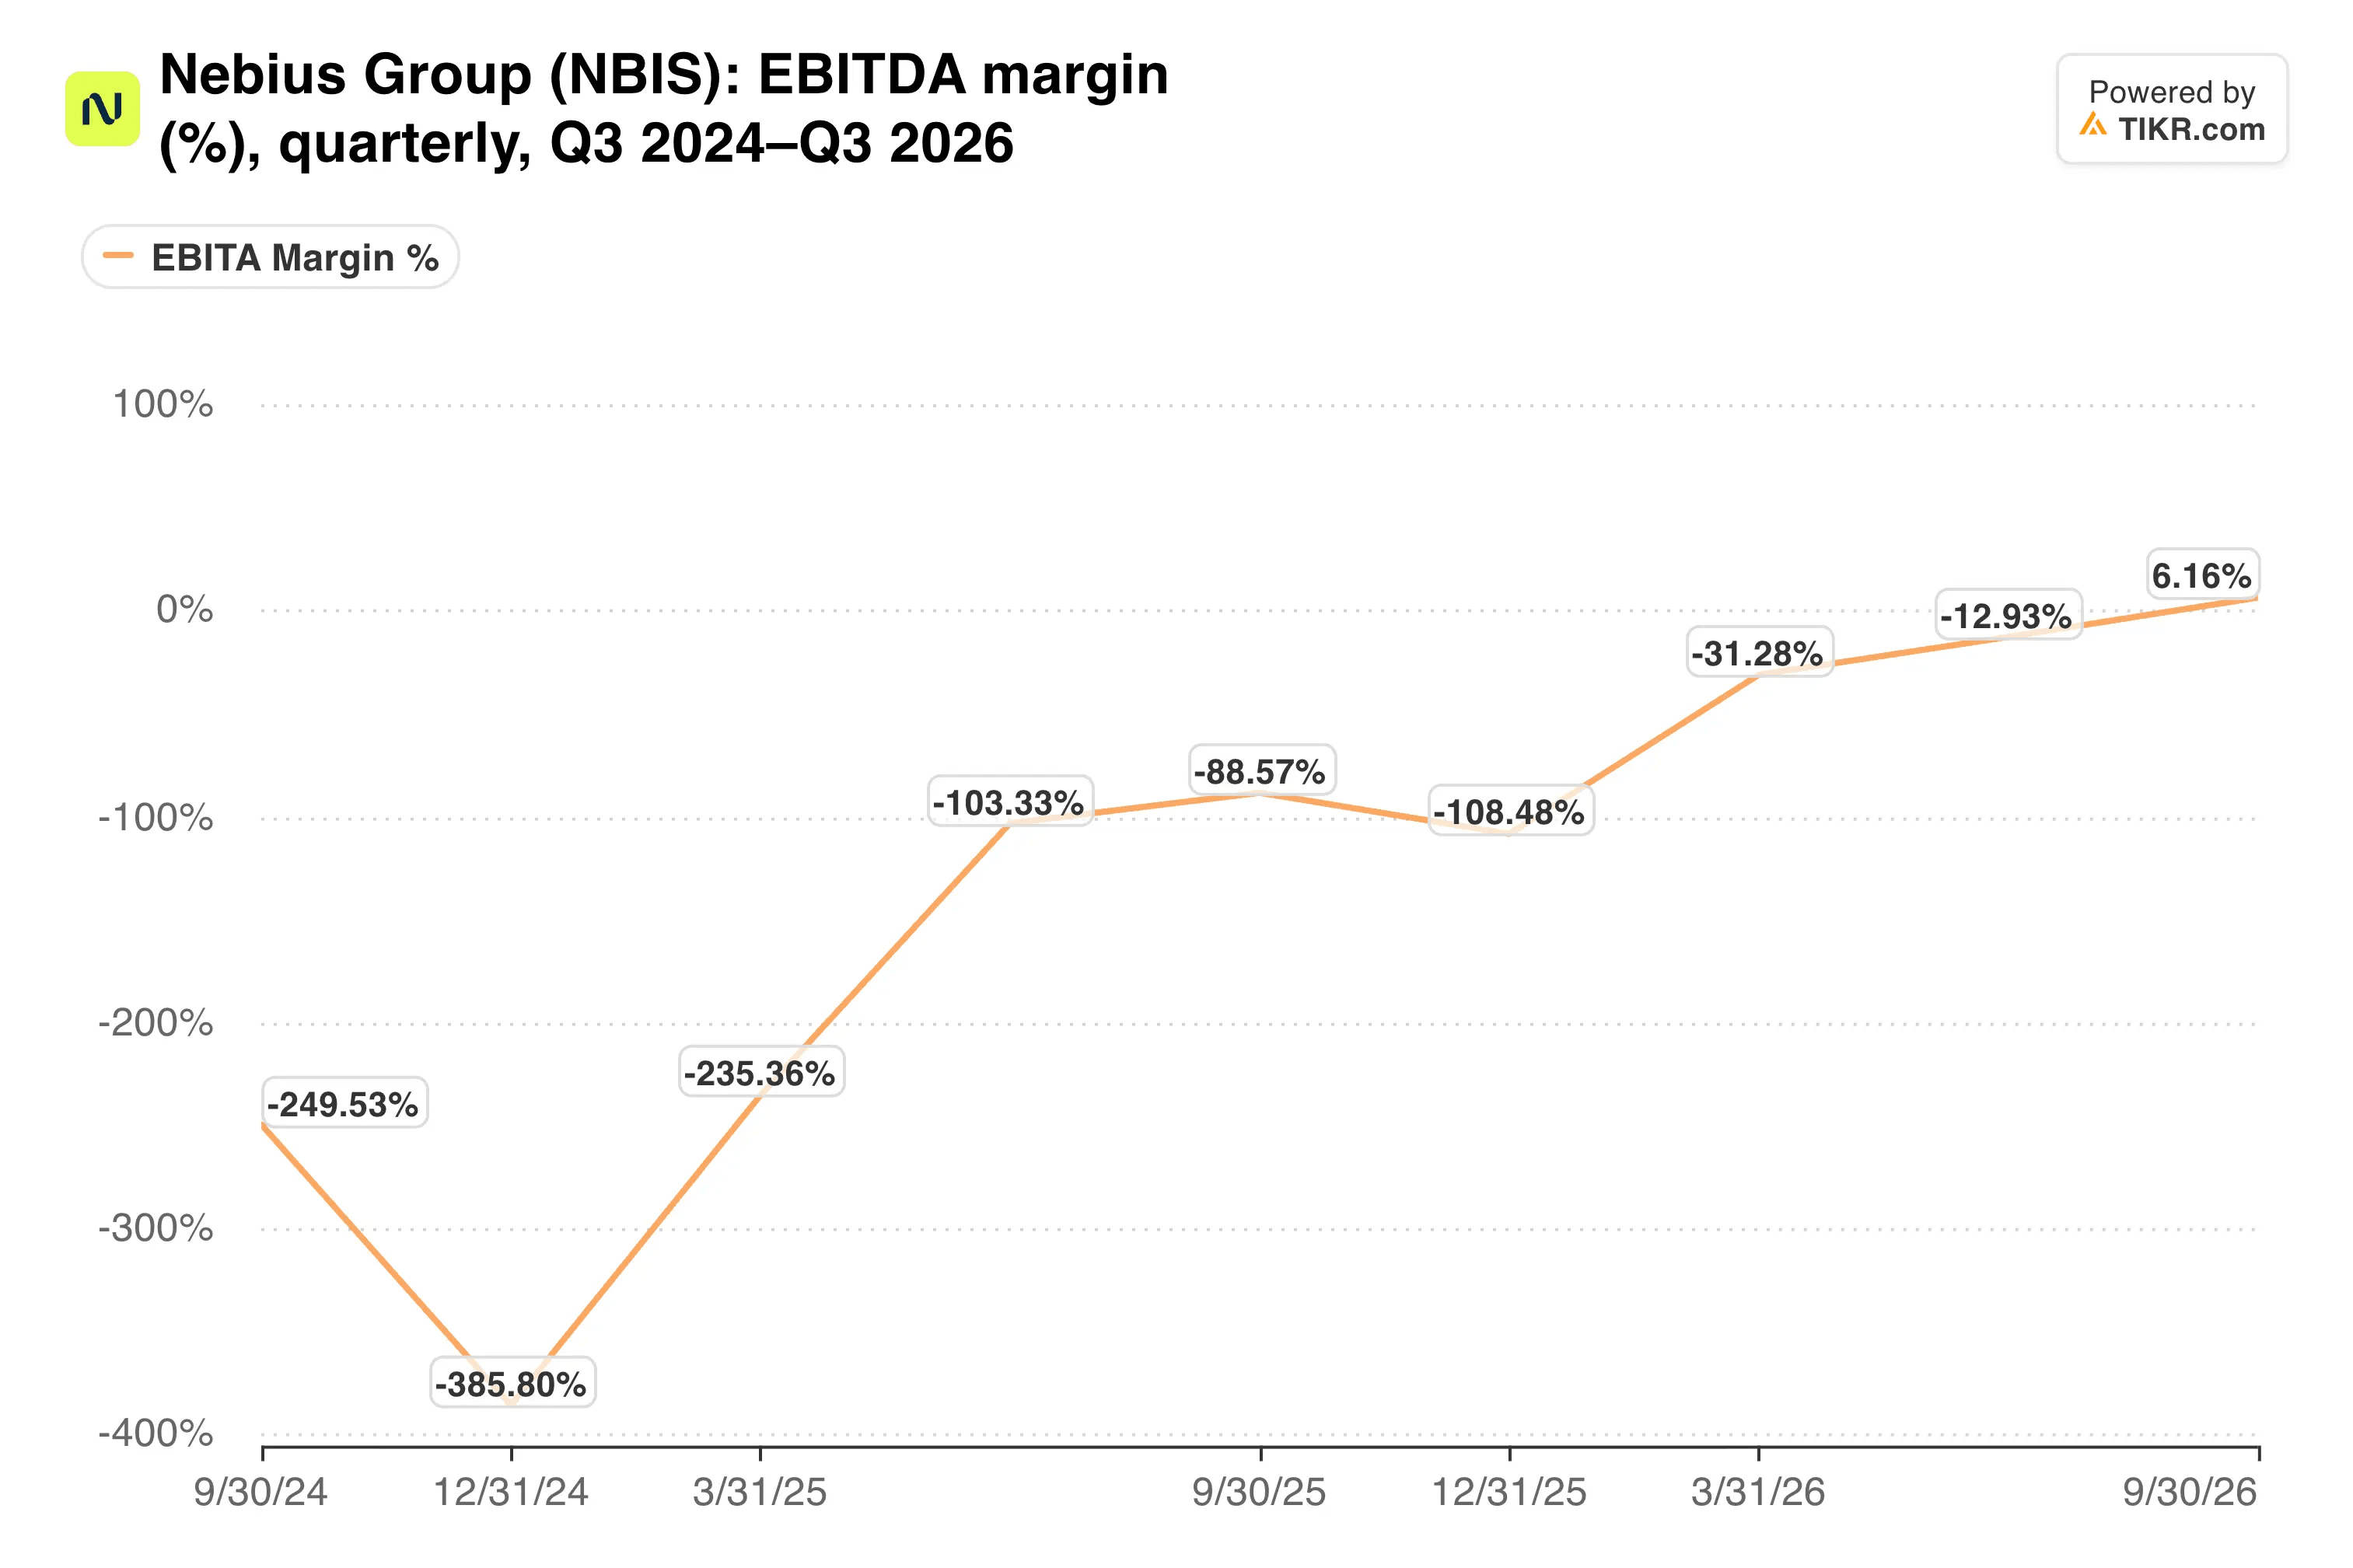
L'activité cloud IA a affiché une marge EBITDA ajustée de 53,2 %. Pour donner une idée de l'échelle, le chiffre d'affaires du troisième trimestre de CoreWeave a augmenté de 168 % pour atteindre 3,66 milliards de dollars, soit toujours plus de trois fois le total de Nebius. Nebius croît plus rapidement à partir d'une base plus petite, et elle a donné des prévisions de revenus 2027 de 12 à 13 milliards de dollars, soit environ quatre fois cette année.
TIKR suit 23 analystes sur Nebius. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Nebius, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Nebius
La facture des dépenses ne cesse de gonfler
C'est au niveau des dépenses que la vente massive d'actions prend tout son sens. Nebius a relevé ses prévisions d'investissements (capex) 2026 à environ 27 milliards de dollars, contre 20-25 milliards de dollars auparavant. Elle a également donné des prévisions de 40 à 45 milliards de dollars pour 2027, et ces deux chiffres ont dépassé les attentes des analystes.
Les investissements du troisième trimestre à eux seuls se sont élevés à environ 7,3 milliards de dollars, et la progression a été rapide.
La trésorerie générée par l'exploitation était un décaissement de 273 millions de dollars, donc l'argent extérieur a comblé l'écart. Cela comprenait 5,75 milliards de dollars d'obligations convertibles en août et environ 1,0 milliard de dollars de ventes d'actions.
Le PDG Arkady Volozh a été franc lors de la conférence téléphonique sur les résultats : "Construire à cette échelle est difficile, et les retards font partie de notre secteur en ce moment. Nous n'y sommes pas immunisés."
Nebius s'attend à ce que les paiements anticipés et les prêts adossés à des actifs couvrent 75 % à 85 % des investissements (capex) 2027. Elle vise également un seuil de rentabilité avant impôts au quatrième trimestre 2027.
Mon avis : Le côté demande de ce rapport était meilleur que ne le suggère la réaction du cours. Pourtant, les retards incombent à des propriétaires que Nebius ne contrôle pas, et d'autres ventes d'actions restent possibles tant que les sites en propriété ne prennent pas le relais. J'attendrais une preuve de livraison avant d'acheter sur la baisse.
Le prochain point de contrôle est le rapport du quatrième trimestre, attendu en février. Ce rapport devrait indiquer si plus de la moitié de la capacité de Microsoft dans le New Jersey est arrivée comme prévu. Surveillez également si le revenu annuel récurrent (ARR) semble en bonne voie pour dépasser 7 milliards de dollars ce mois-là.
Alors, quelle est la valeur réelle de l'action Nebius Group ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Nebius Group pourrait valoir. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des informations récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !