Points clés
- Citi a rétrogradé McDonald’s de « Achat » à « Neutre » le 18 novembre et a abaissé son objectif de cours à 301 $, contre 315 $ auparavant. L’action se négocie 20 % en dessous de son plus haut de février.
- Les ventes comparables de McDonald’s aux États-Unis ont reculé de 0,2 % au troisième trimestre en raison d’une baisse de la fréquentation, tandis que celles de Burger King ont progressé de 8,4 %.
- L’objectif de 301 $ de Citi est supérieur de 10,5 % à la clôture du 19 novembre. En appliquant le PER forward actuel de 20,5x à l’estimation de BPA 2028 des analystes (14,50 $), on obtient 297 $, soit à seulement 4 $ de l’objectif.
- Citi a raison de prendre du recul car le multiple s’est déjà redressé par rapport à ses plus bas, et McDonald’s vise un lancement national de son nouveau programme de valeur au début de 2027.
McDonald’s (MCD) vient de perdre l’une de ses recommandations « Achat ». L’analyste de Citi, Jon Tower, a rétrogradé l’action de « Achat » à « Neutre » le 18 novembre et a abaissé son objectif de cours à 301 $, contre 315 $ auparavant, un objectif qu’il avait relevé de 295 $ après la publication des résultats du troisième trimestre.
Ces résultats ont montré une baisse des ventes comparables aux États-Unis de 0,2 %, due à une fréquentation en recul. Chez Restaurant Brands International (QSR), les ventes comparables de Burger King aux États-Unis ont augmenté de 8,4 %. Yum! Brands (YUM) a vu les ventes en magasin comparables de Taco Bell reculer de 4 % après un incident lié à la sécurité alimentaire en juillet, mais le PDG Chris Turner a déclaré lors de la conférence téléphonique du 3 novembre que depuis la fin septembre, la chaîne « surperforme l’industrie de la restauration rapide en termes de croissance des ventes en magasin comparables ». McDonald’s affirme que ses offres numériques restaurées ont dépassé les attentes en matière de visites supplémentaires, mais l’entreprise teste encore quel forfait de valeur déployer à l’échelle nationale.
Un bénéfice qui s’est appuyé sur la vente de restaurants
Le BPA ajusté de McDonald’s a augmenté de 11 % pour atteindre 3,57 $, sur un chiffre d’affaires en hausse de seulement 1 % à 7,16 milliards de dollars. Les autres produits d’exploitation, qui incluent les gains sur la vente de restaurants exploités en propre à des franchisés, sont passés à 139 millions de dollars, contre 37 millions de dollars. Ces 102 millions de dollars supplémentaires représentaient 43 % de l’augmentation de 238 millions de dollars du résultat d’exploitation, et les gains plus élevés sur les ventes de restaurants ont à eux seuls contribué à hauteur de 62 millions de dollars.
Lors de la conférence téléphonique, le président et PDG Chris Kempczinski a déclaré que les ventes comparables aux États-Unis étaient redevenues positives en septembre. Sa priorité absolue est de « finaliser la dernière pièce de notre équation de valeur, les offres d’entrée de gamme », et McDonald’s teste des forfaits de valeur dans 1 900 restaurants américains avant un lancement national visé pour début 2027.
TIKR suit 34 analystes sur McDonald’s. Combien disent « Acheter » ?
Consultez la répartition complète des recommandations Achat, Conserver et Vendre sur McDonald’s, ainsi que les estimations de chiffre d’affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur McDonald’s
L’objectif de Citi ne nécessite pas de réévaluation
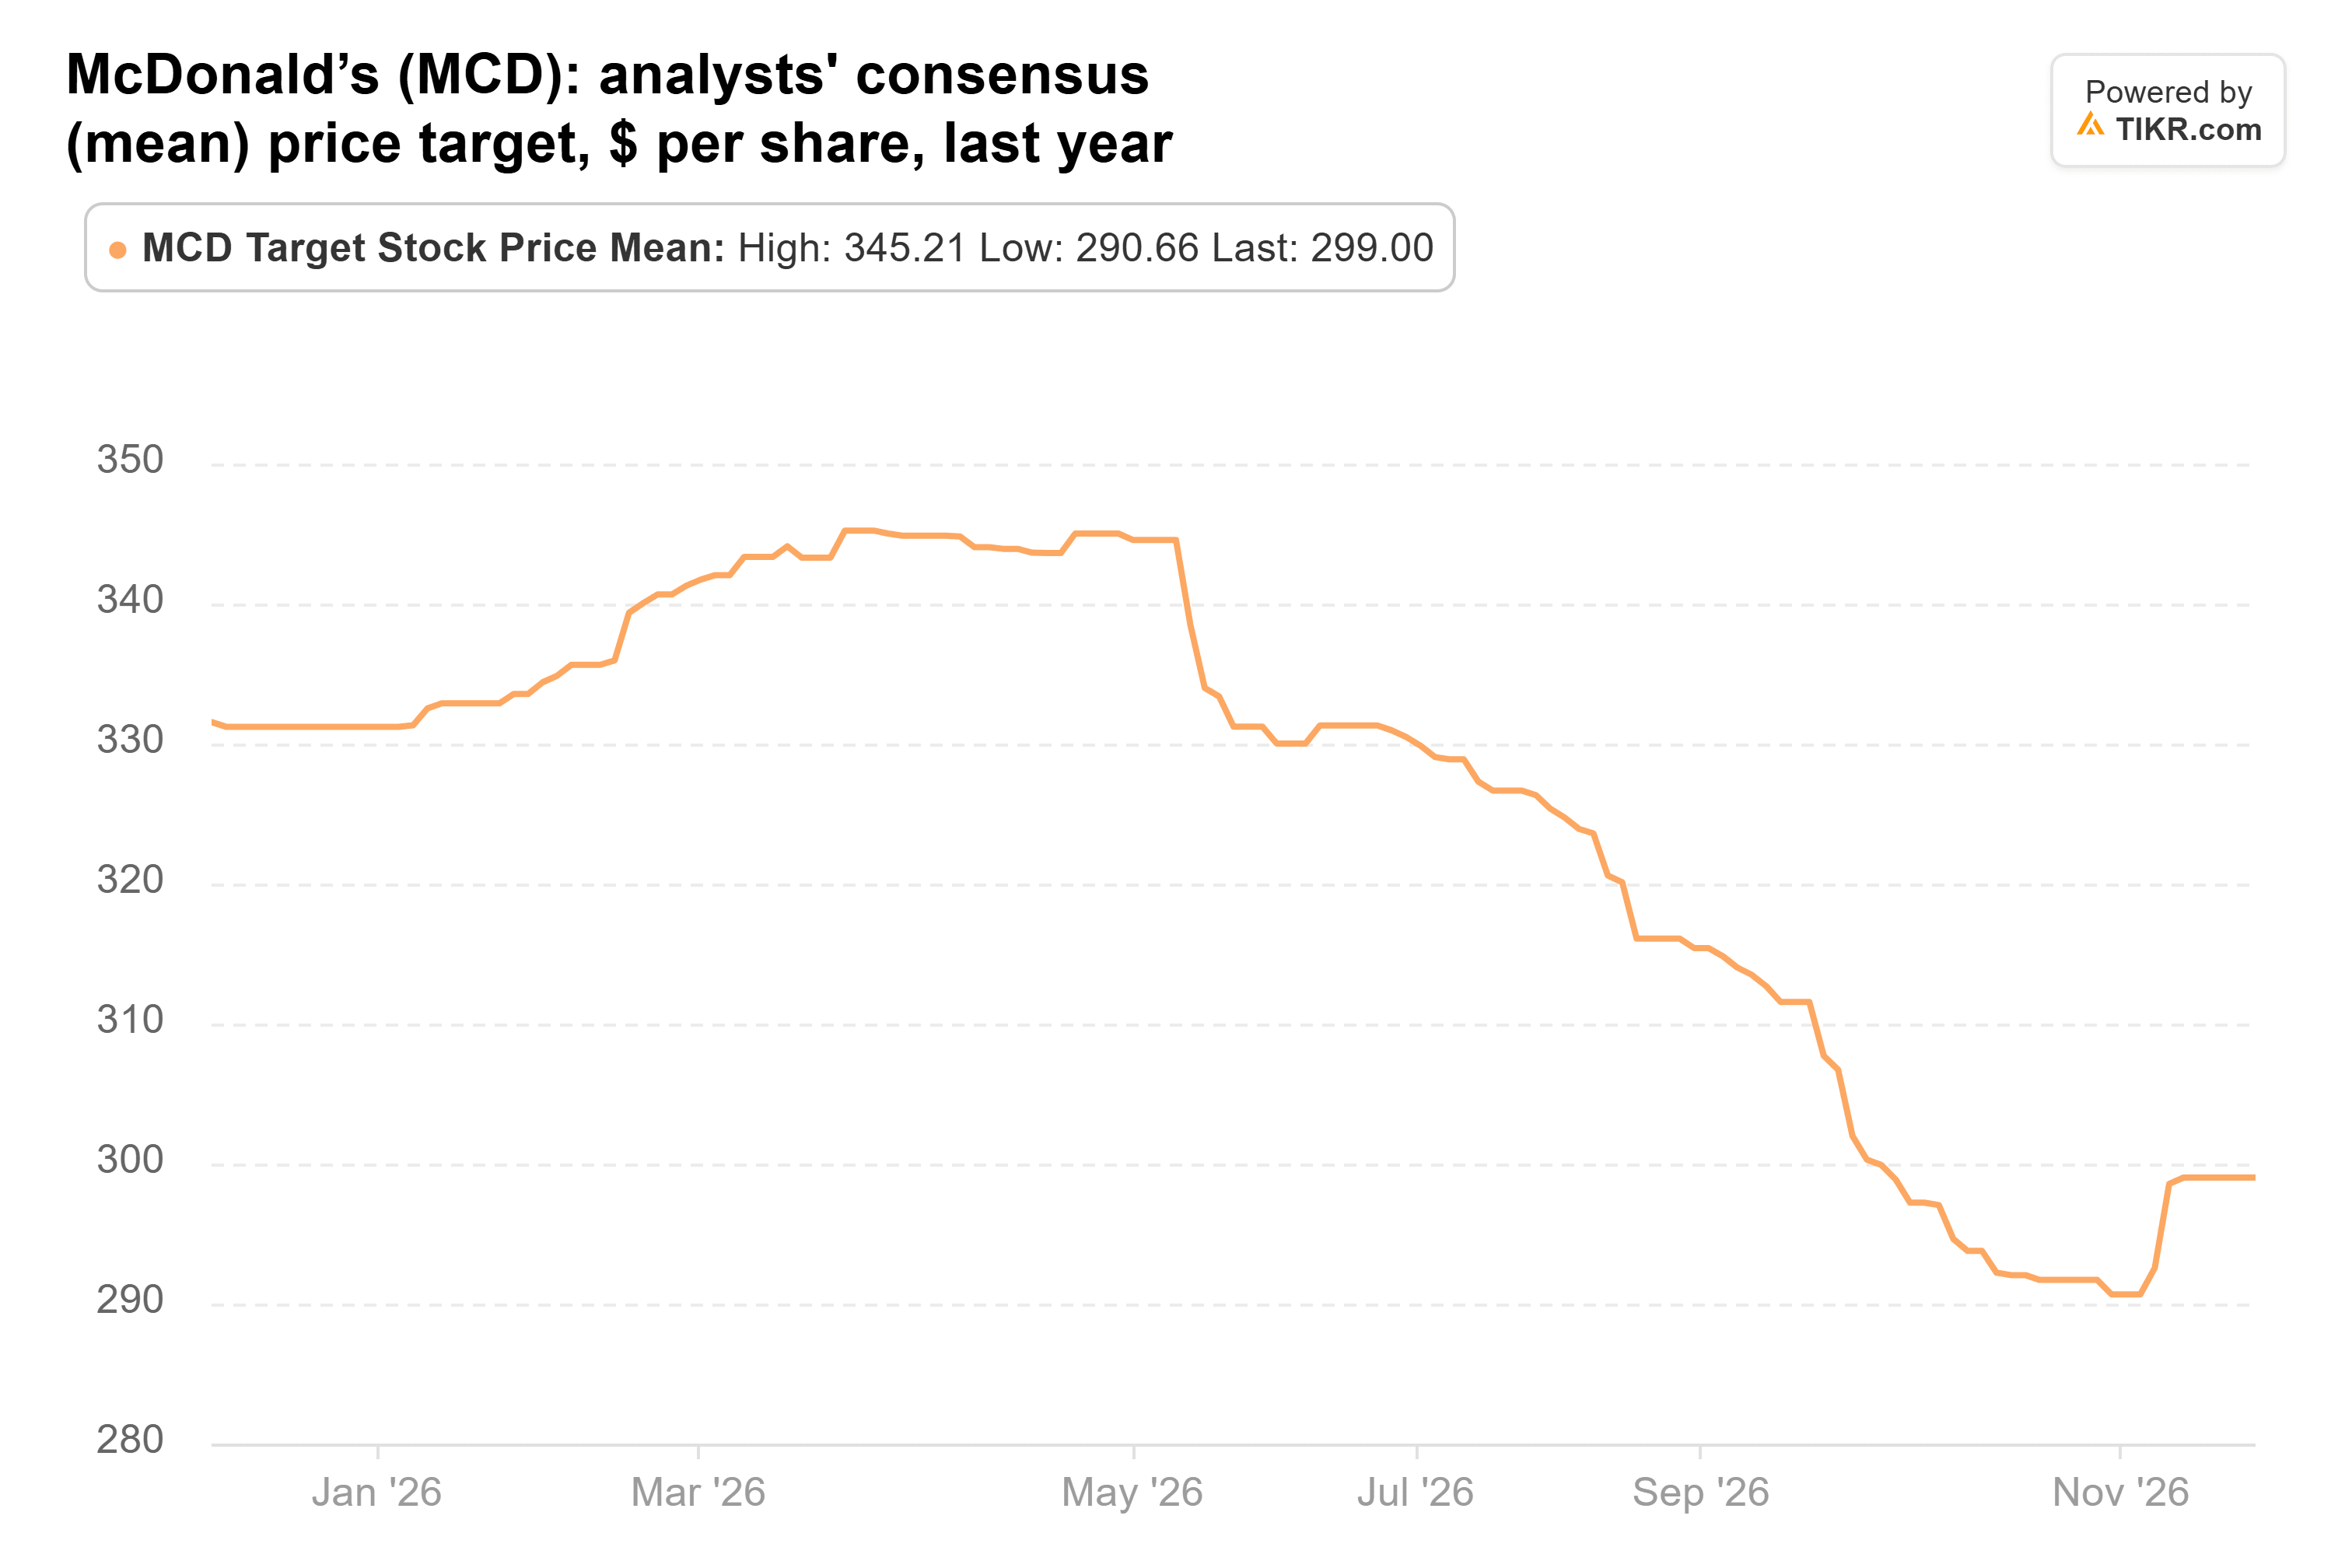
Citi n’est pas seul à réduire ses estimations. L’objectif de cours consensuel est de 299 $, en baisse par rapport à 332 $ il y a un an et à un pic de 345 $ en mars, de sorte que l’objectif de 301 $ de Citi se situe juste au-dessus de la moyenne.
Les analystes attendent un BPA normalisé de 12,94 $ cette année, 13,65 $ en 2027 et 14,50 $ en 2028. L’estimation pour 2027 était de 14,00 $ il y a trois mois.
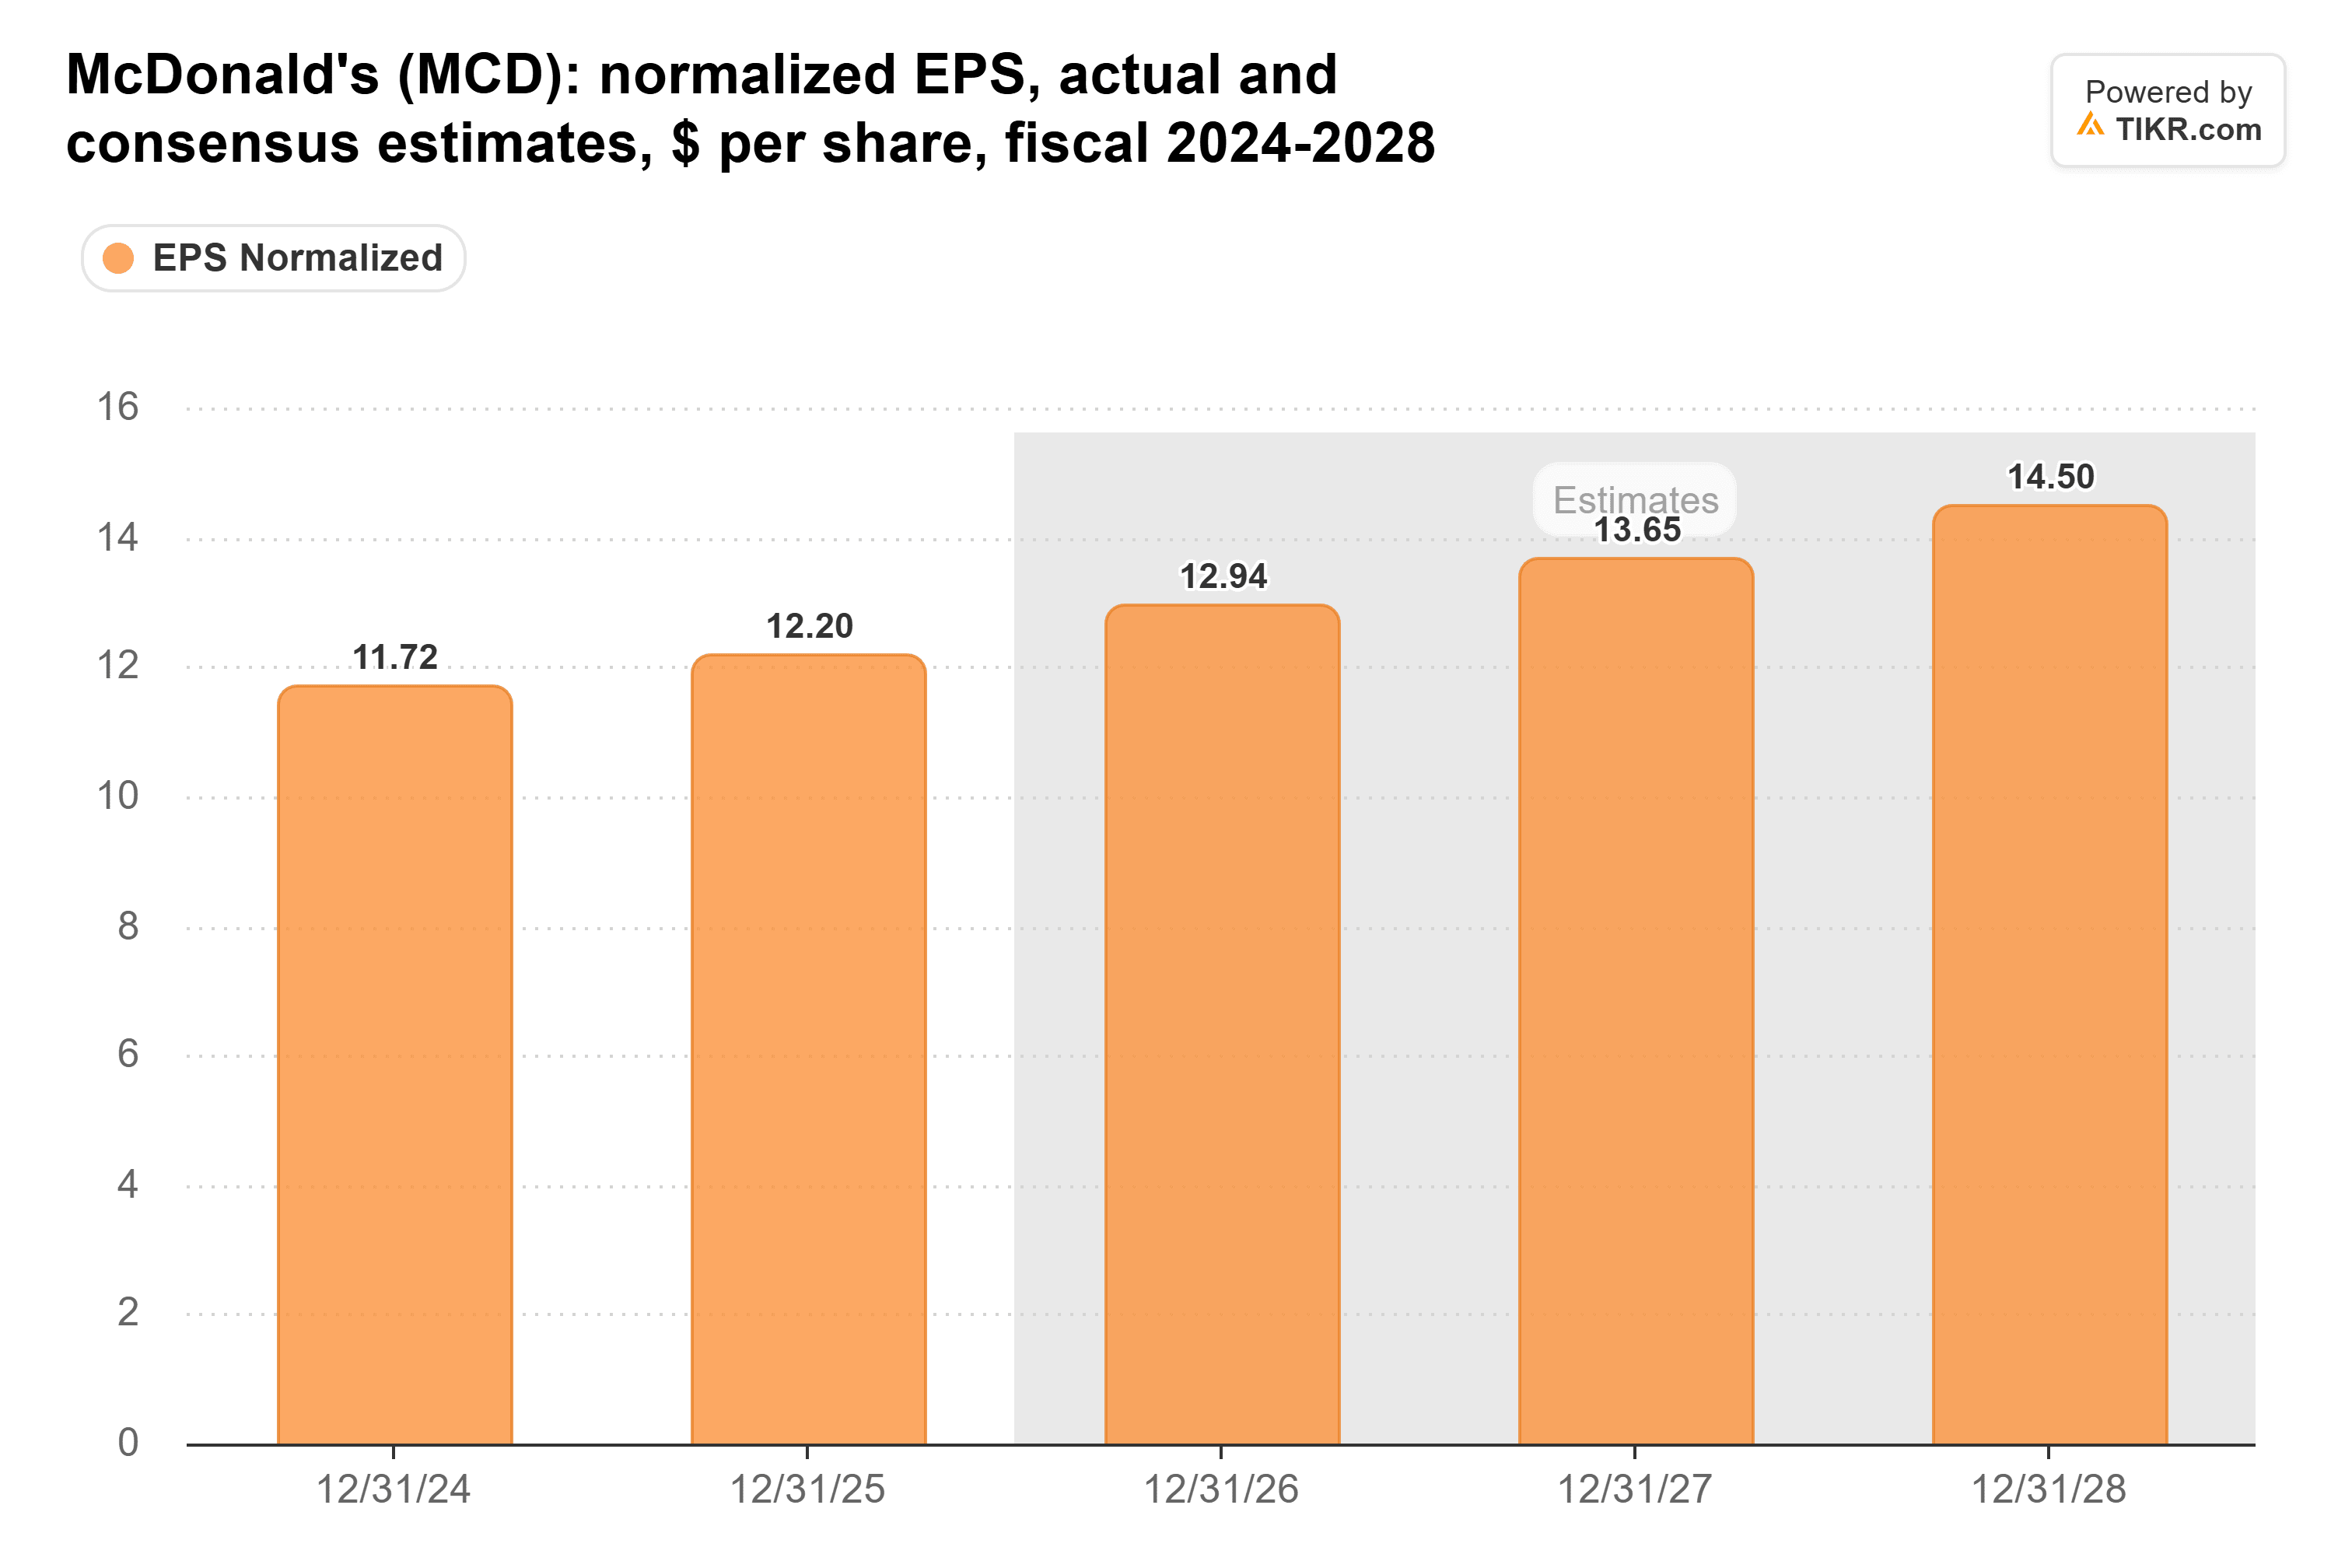
Sur la base des estimations pour 2028, 301 $ représente un PER de 20,8x, à peine supérieur au PER forward actuel de 20,5x et bien en dessous de la moyenne quinquennale de 24x.
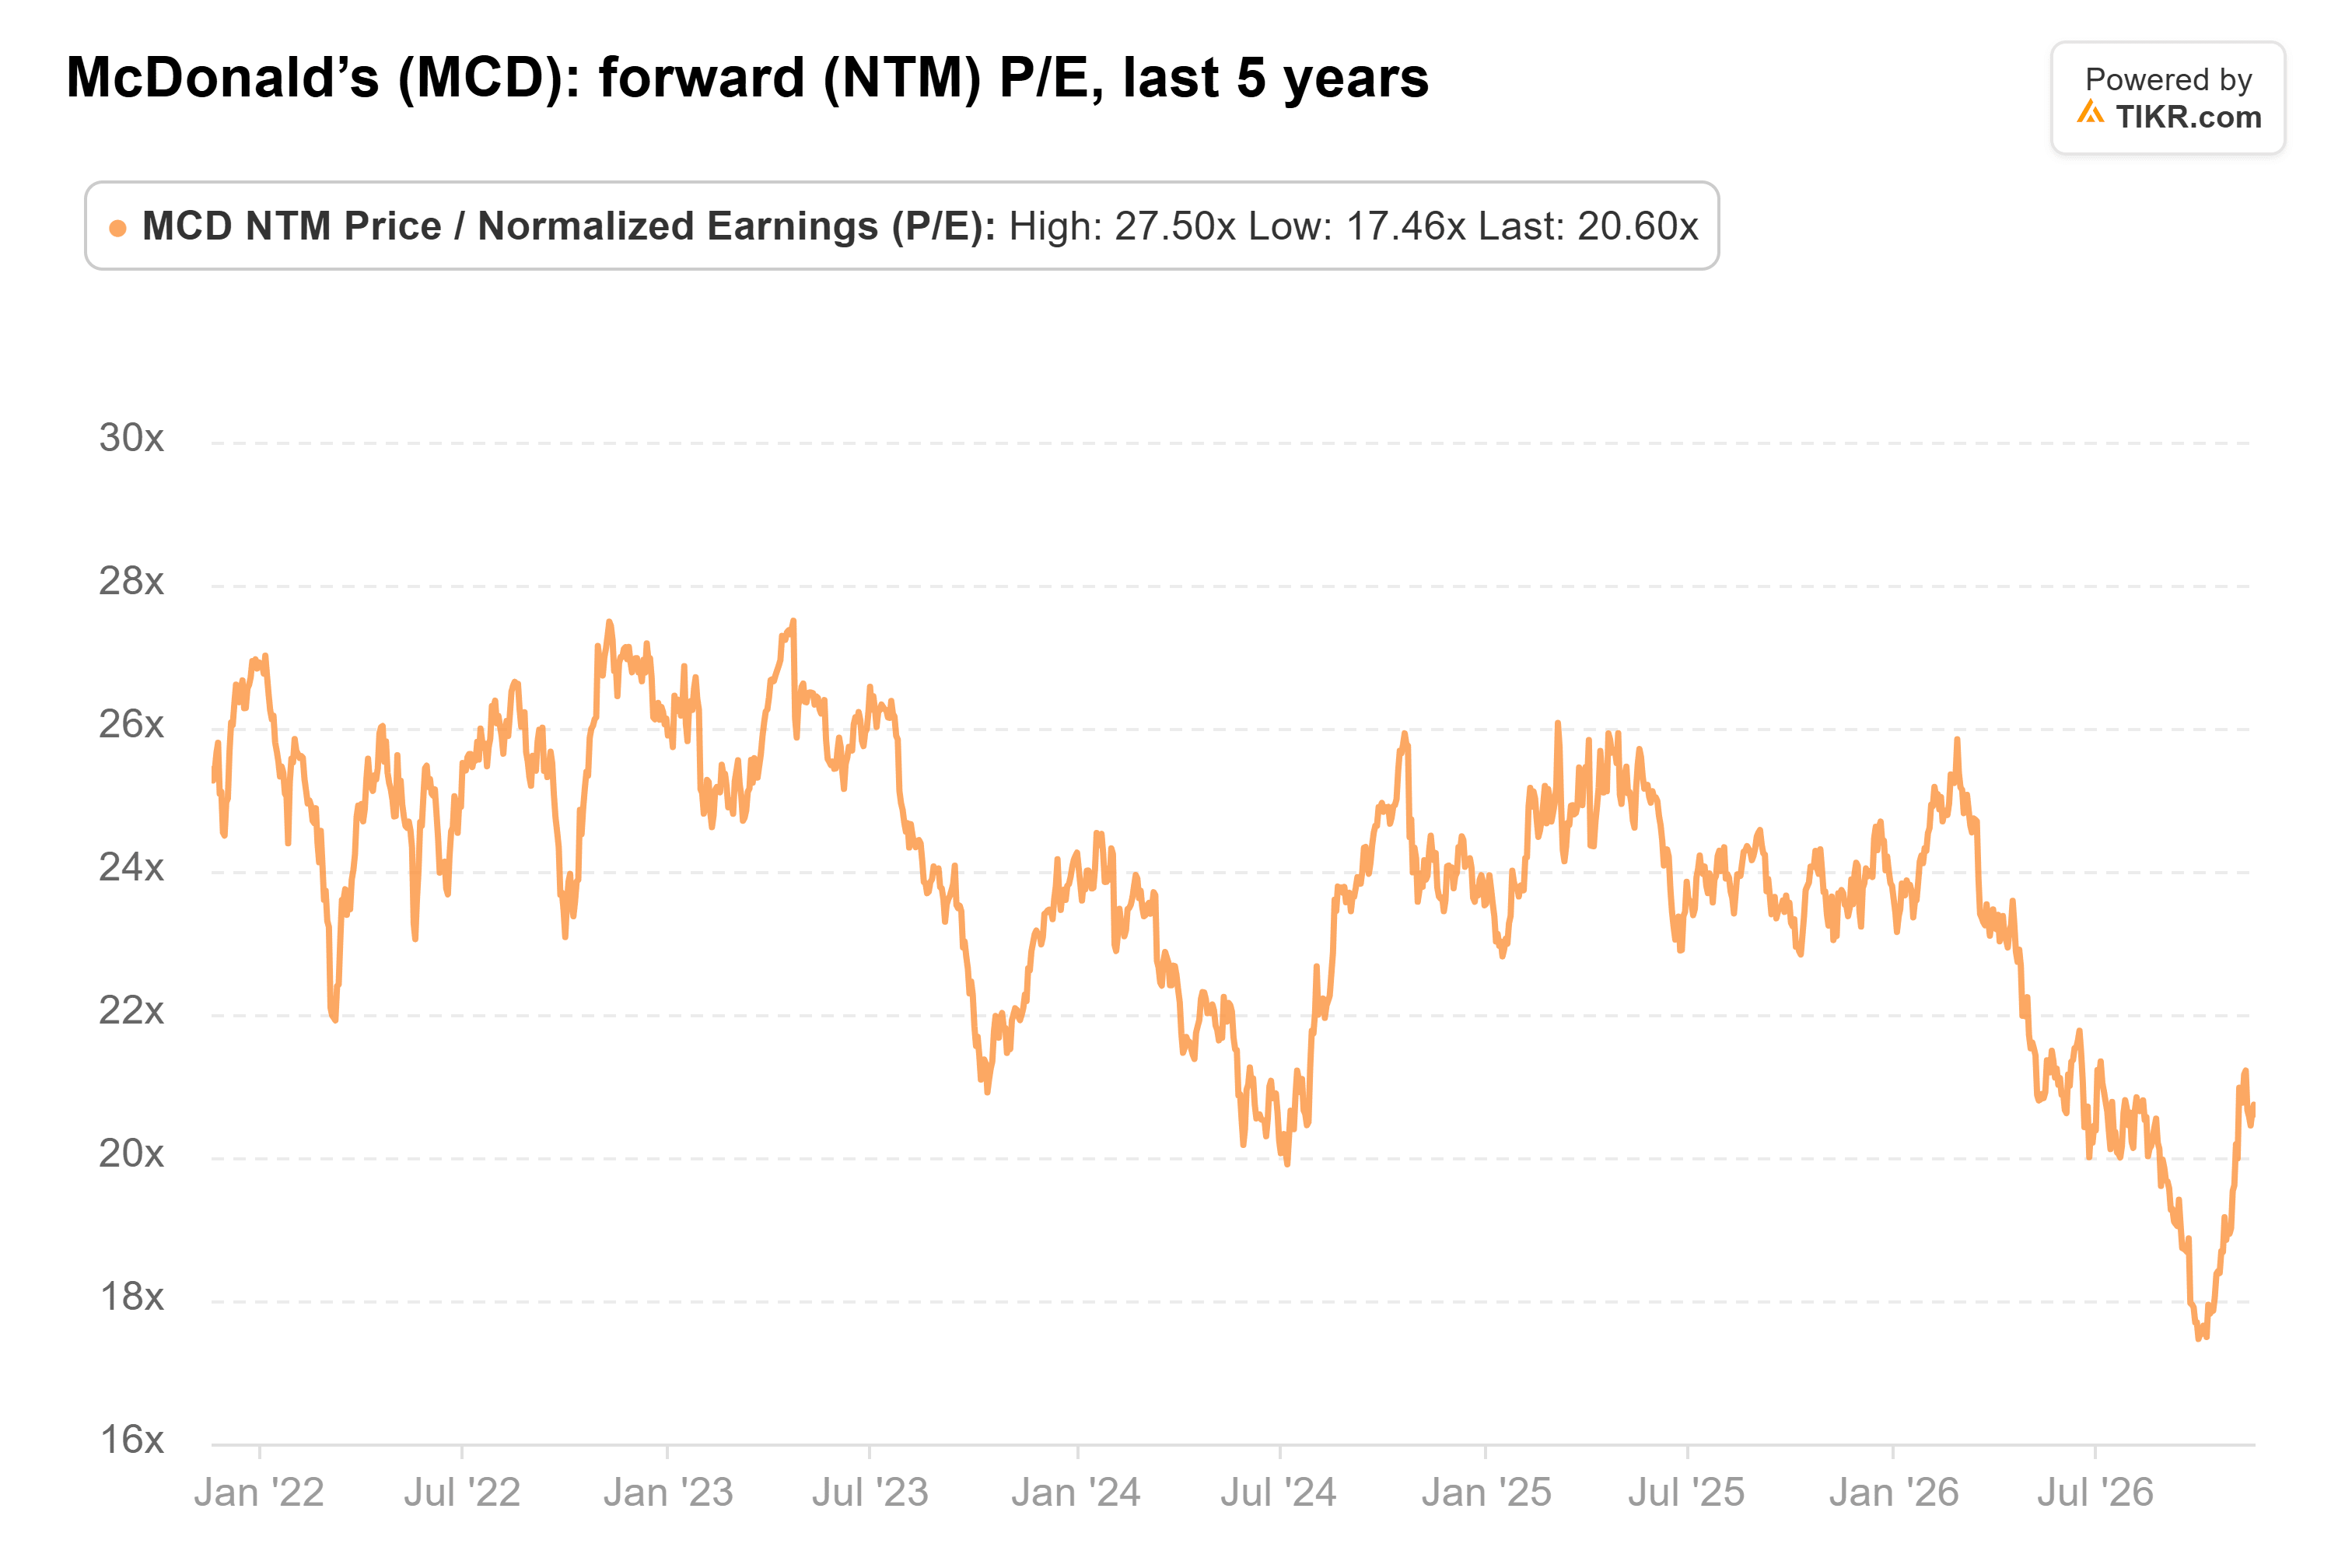
En appliquant le multiple actuel de 20,5x à l’estimation des analystes de 14,50 $ pour 2028, on obtient 297 $, soit à seulement 4 $ de l’objectif de Citi.
La partie facile du rebond de McDonald’s est terminée
Le risque à plus long terme et plus important est le suivant. McDonald’s prévoit environ 8,5 milliards de dollars d’allégements de loyer et de soutien en capital pour ses franchisés jusqu’en 2036. Les allégements de loyer réduisent directement les marges des franchisés, qui représentaient environ 90 % des dollars de marge restaurant de McDonald’s au troisième trimestre.
Citi a raison sur ce point. Le multiple est déjà remonté de 17x à son plus bas du 30 septembre à 20,5x. S’il reste à ce niveau, les gains supplémentaires dépendront d’une hausse des bénéfices forward, et les analystes ont réduit leur estimation pour 2027 au cours des trois derniers mois. Le prochain test sera la publication des résultats du quatrième trimestre : les ventes comparables aux États-Unis devront croître par rapport au bond de 6,8 % de l’année dernière, et les perspectives pour 2027 devront soutenir les 13,65 $ par action attendus par les analystes.
Alors, quelle est la valeur réelle de l’action McDonald’s ?
TIKR vous permet de prévoir le prix futur de n’importe quelle action en moins d’une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que McDonald’s pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l’entreprise. C’est gratuit.
Valorisez McDonald’s gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d’achat ou de vente d’actions. Nous créons notre contenu sur la base des données d’investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n’a aucune position dans les actions mentionnées. Merci de votre lecture et bon investissement !