Points clés
- L'action Intel (INTC) a progressé de 5% aujourd'hui après que le PDG Lip-Bu Tan a annoncé qu'Intel avait signé son premier client externe pour le procédé 18A, le même jour où Microsoft (MSFT) est devenu le premier client nommé pour son packaging EMIB.
- C'est la première preuve externe concrète pour la fonderie d'Intel, mais le client 18A n'est pas nommé.
- La fonderie d'Intel a perdu 10,3 milliards de dollars en 2025, avec seulement 307 millions de dollars de revenus provenant de clients externes.
- L'objectif de Tan de rattraper TSMC (TSM) nécessite des clients pour le 14A, et à environ 40x les bénéfices anticipés, le cours intègre déjà un retournement.
L'action Intel a progressé de 5% aujourd'hui après que le PDG Lip-Bu Tan a annoncé qu'Intel avait signé son premier client externe pour le 18A, son procédé de fabrication le plus avancé.
C'est une nouvelle bienvenue pour une action qui a perdu plus d'un tiers de sa valeur en un mois après un écart de 1,6 milliard de dollars par rapport à ses prévisions et une action en justice d'actionnaires.
Le même jour, Microsoft est devenu la première entreprise à annoncer qu'elle utilisera le packaging EMIB d'Intel pour ses puces Azure. Et Tan a fixé une date pour rattraper TSMC.
Ce qu'a dit Tan
Lors du TomorrowX Summit à Austin mercredi, Tan a déclaré qu'Intel venait de "signer notre premier client externe sur le 18A" et a indiqué que le rendement du 18A était "maintenant à 70%", selon la publication sur X de Wall St Engine.
La publication indique également qu'il s'attend à une parité avec TSMC pour les propres puces d'Intel d'ici fin 2027 ou 2028, avec une production en volume sur le 14A, le prochain procédé d'Intel, en 2028.
Il n'a pas nommé le client ni précisé quelle mesure de rendement il entendait. Le directeur de la technologie d'Intel, Pushkar Ranade, a déclaré plus tard sur X que le client avait signé pour le 18A-P, une version du 18A.
TIKR suit 55 analystes sur Intel. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Intel, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Intel
Pourquoi un seul client compte autant
Le rapport annuel d'Intel montre que la fonderie a perdu 10,3 milliards de dollars en 2025 sur 17,8 milliards de dollars de revenus, dont seulement 307 millions de dollars provenaient de clients externes.
L'année dernière, Intel a déclaré qu'il pourrait suspendre le 14A s'il ne parvenait pas à obtenir un client externe significatif pour celui-ci, donc un client payant pour le 18A est le premier signe qu'une demande externe peut se matérialiser.
Les analystes en attendent déjà beaucoup. Le consensus prévoit que les revenus d'Intel augmenteront à 83,8 milliards de dollars en 2028 contre 52,9 milliards de dollars en 2025, avec la plus forte progression en 2028, l'année où Tan veut le 14A en volume :
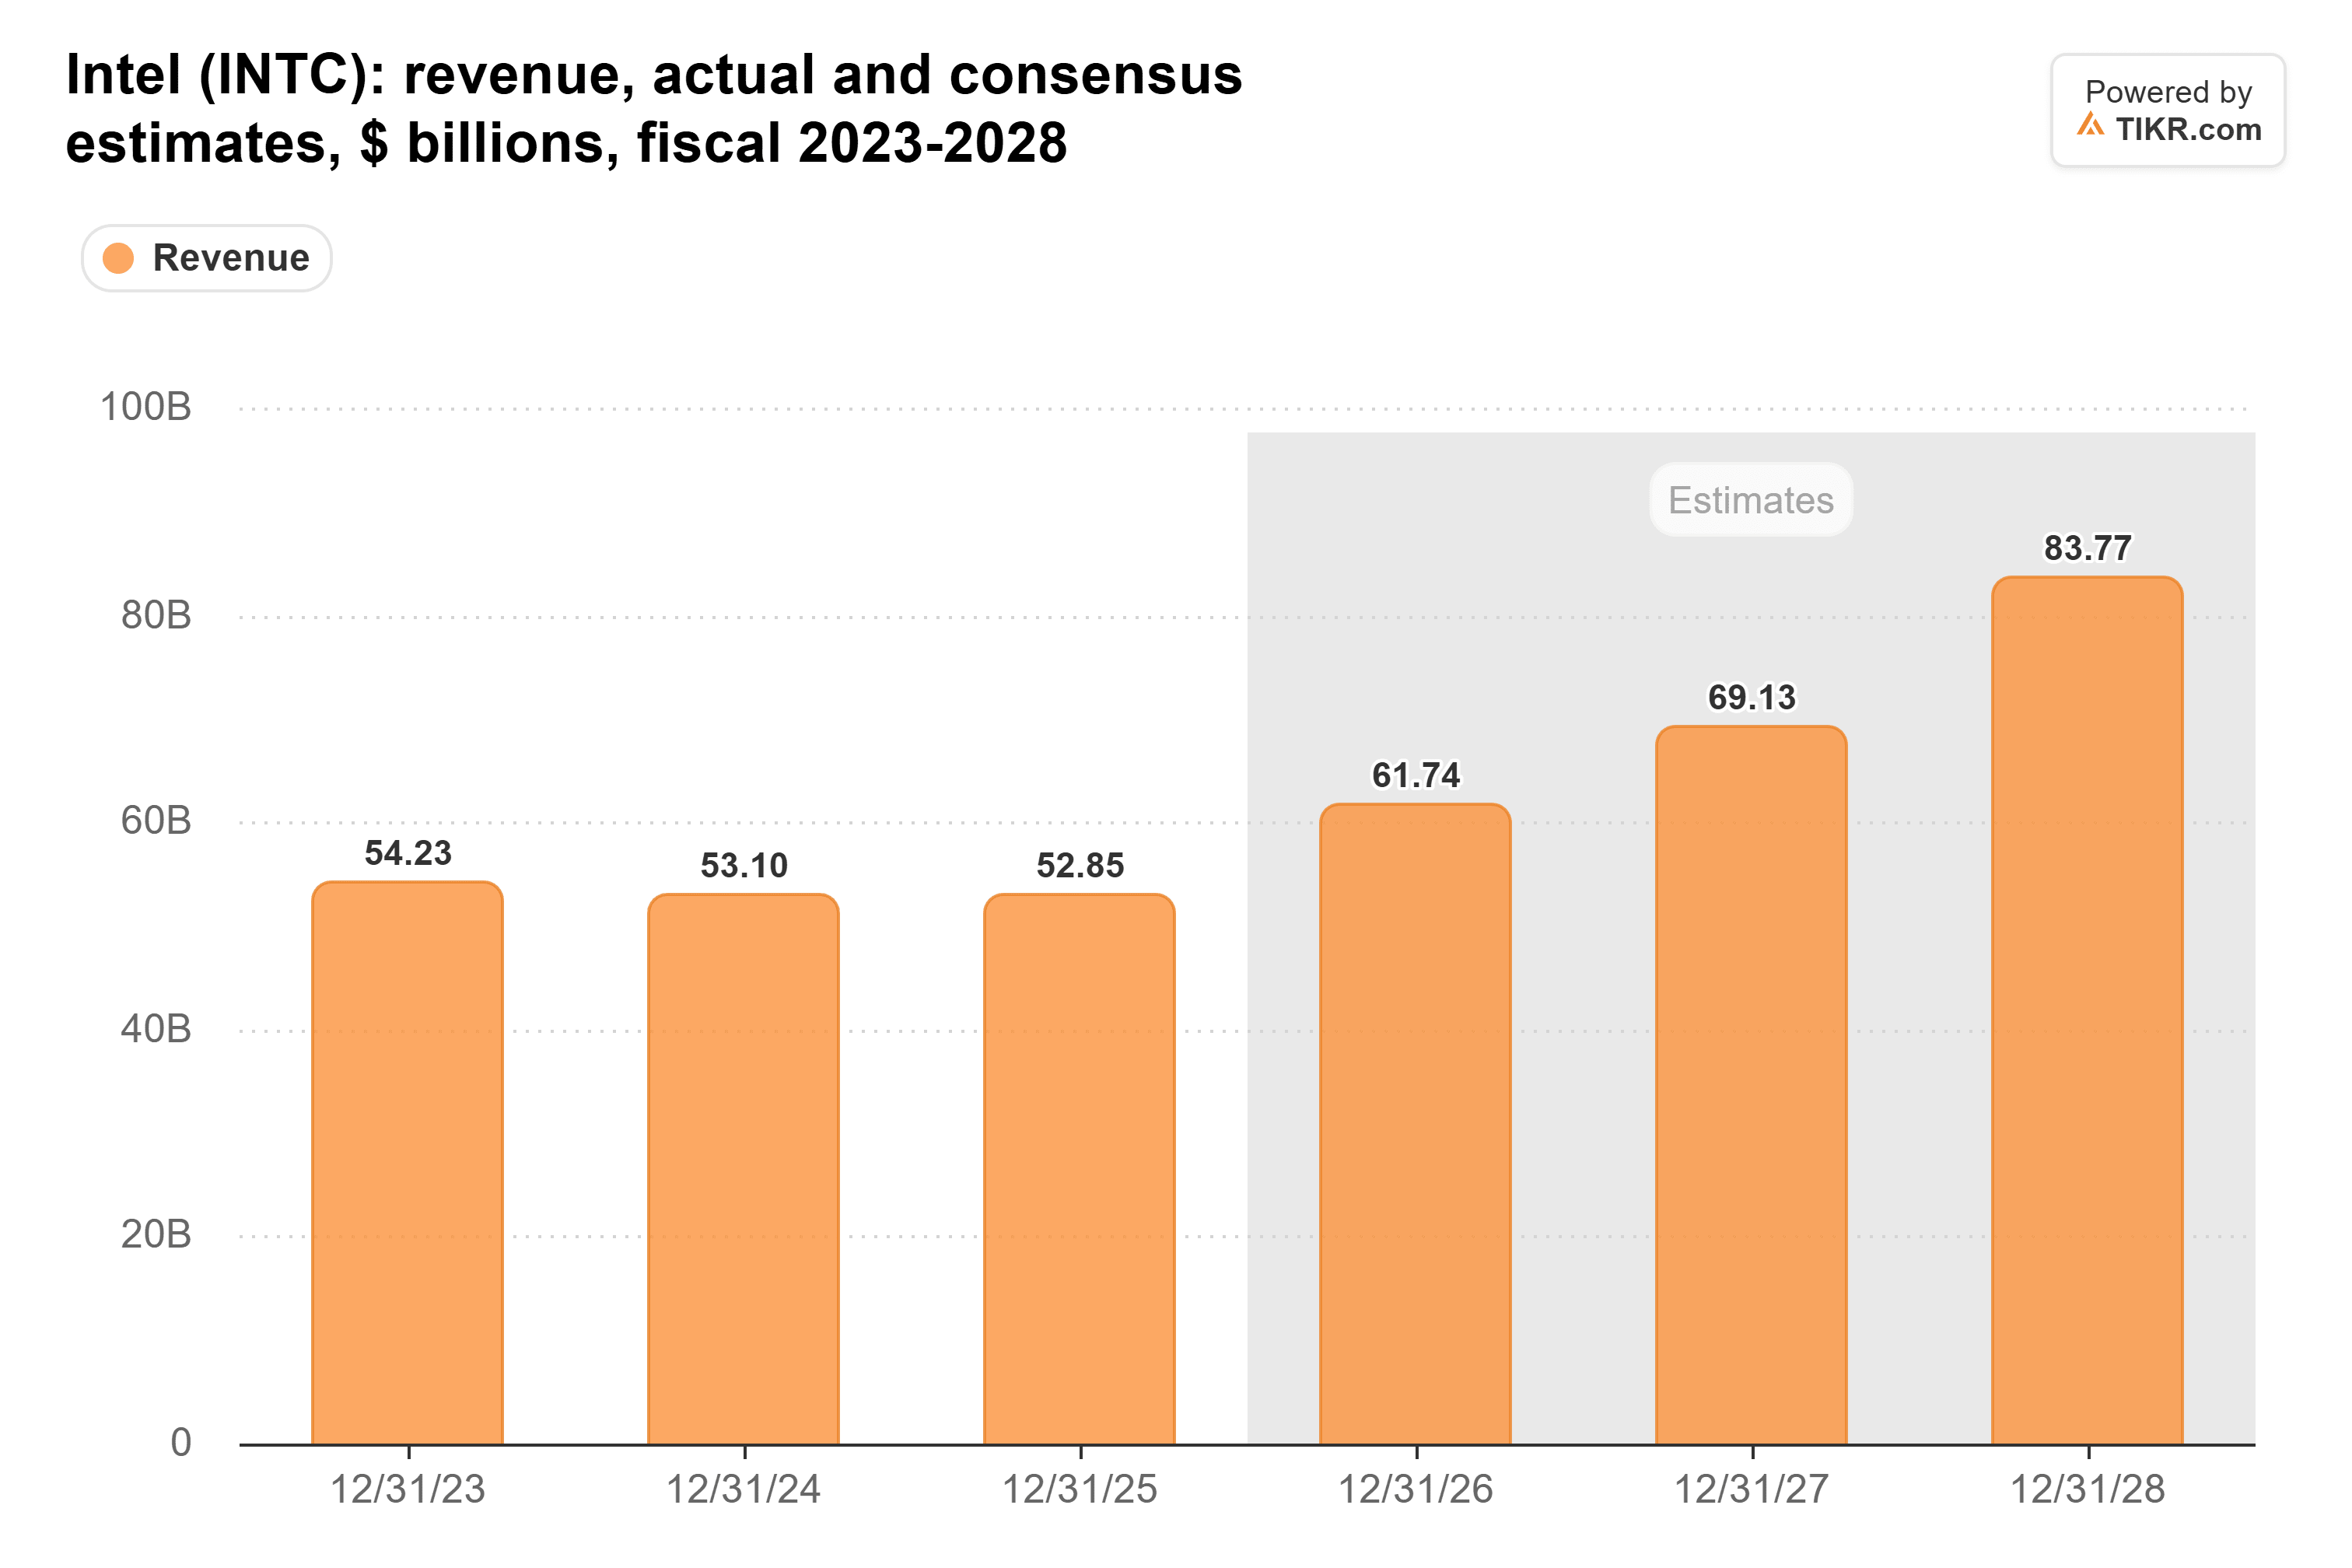
Ces estimations datent d'avant l'annonce de mercredi. Un client non nommé sur le 18A-P ne suffit pas à moi pour m'attendre à ce qu'elles augmentent pour l'instant.
Remplir les usines (fabs) est aussi la façon dont Intel retrouve sa marge. Sa marge brute est passée de 55,5% en 2021 à 36,6% en 2025 :
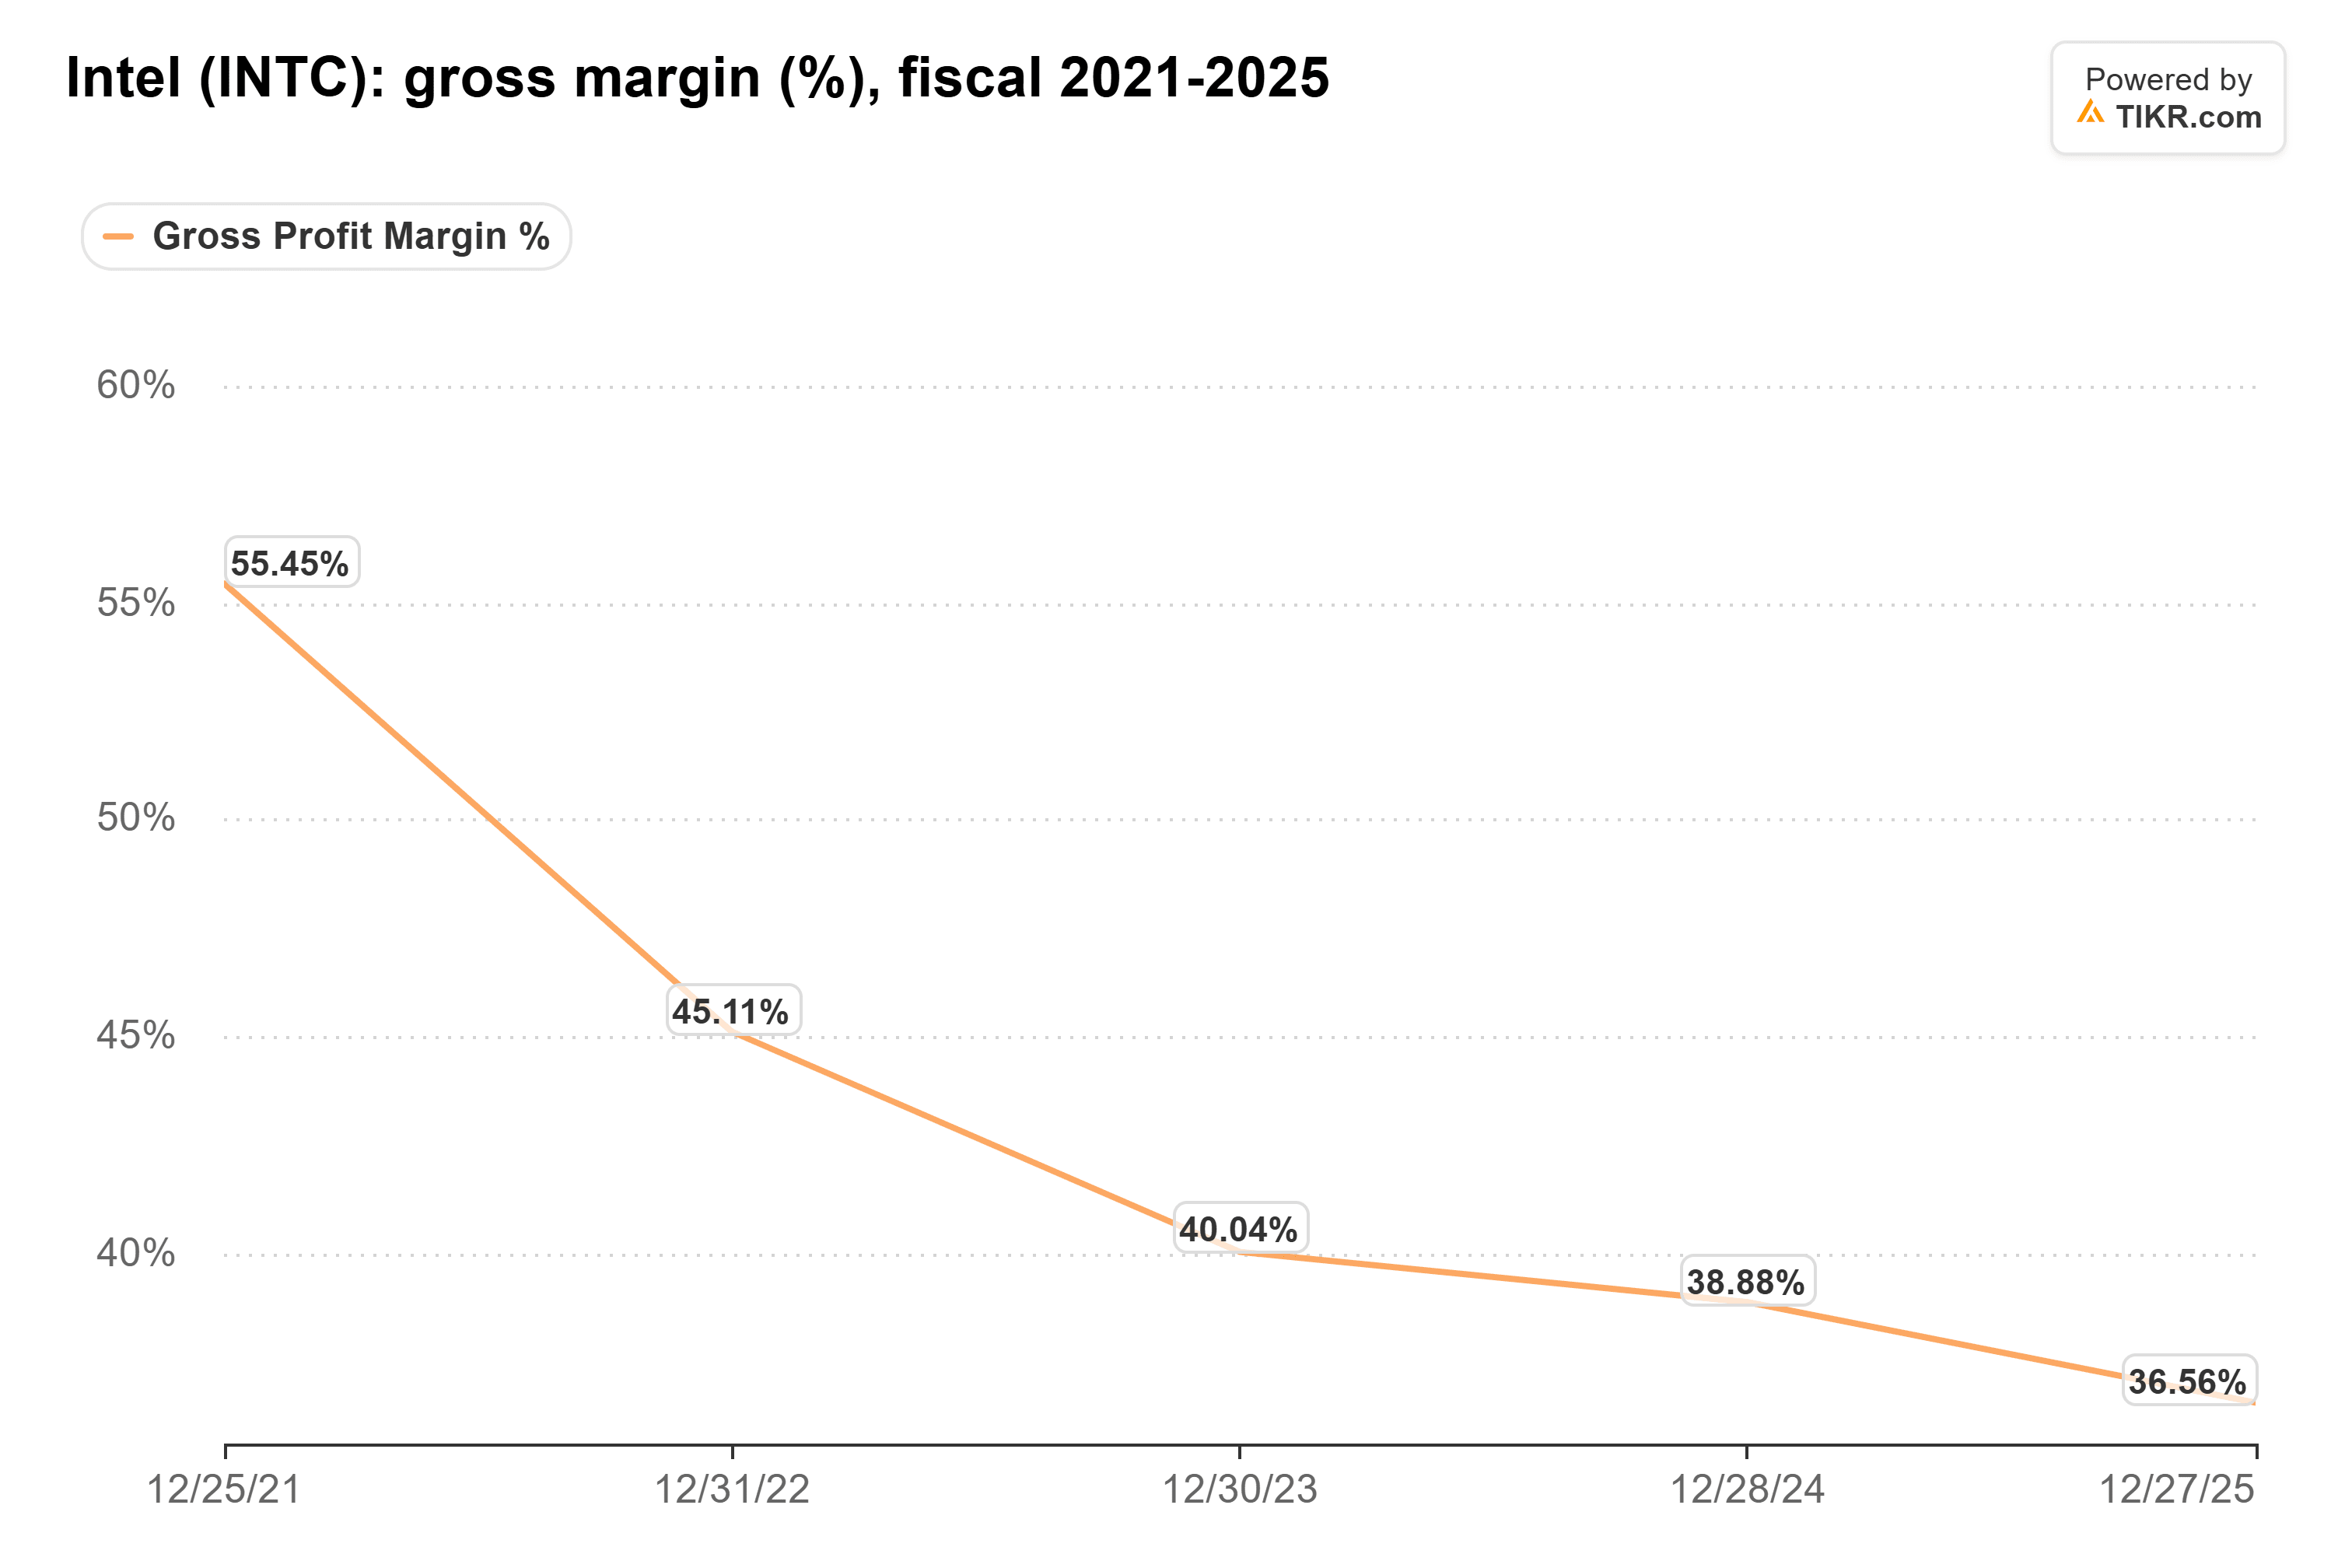
Pour la retrouver, il faut des wafers externes, vendus à des prix qui couvrent le coût des usines.
L'accord avec Microsoft porte un nom
Microsoft utilisera l'EMIB, la technologie d'Intel pour connecter plusieurs puces dans un seul package, pour son propre silicium Azure. Le communiqué conjoint des entreprises indique que l'accord couvre également l'approvisionnement en Xeon, y compris les prochaines puces Diamond Rapids, mais aucune n'a dévoilé sa valeur ni confirmé que Microsoft était le client du 18A.
Tan a déclaré lors du sommet qu'"Amazon, Microsoft et Google ont du mal à obtenir de la capacité pour leurs ambitions en matière de CPU chez TSMC."
C'est une pique envers TSMC, dont le PDG avait proposé en octobre d'aider les clients qui ne pouvaient pas obtenir suffisamment du packaging EMIB-T d'Intel. Microsoft s'est tout de même tourné vers Intel.
Mon interprétation : atteindre la parité avec TSMC permettrait à Intel de rapatrier les tuiles (tiles) qu'il achète chez TSMC pour certains de ses propres produits, la partie de l'activité de TSMC la plus exposée au calendrier de Tan.
Une bonne nouvelle, à un prix élevé
Même après la chute, Intel n'est pas bon marché. À la dernière clôture, l'action se négociait à environ 40x les bénéfices anticipés. C'est en dessous de sa moyenne sur cinq ans de 50x, mais des années de bénéfices minces ont gonflé cette moyenne :
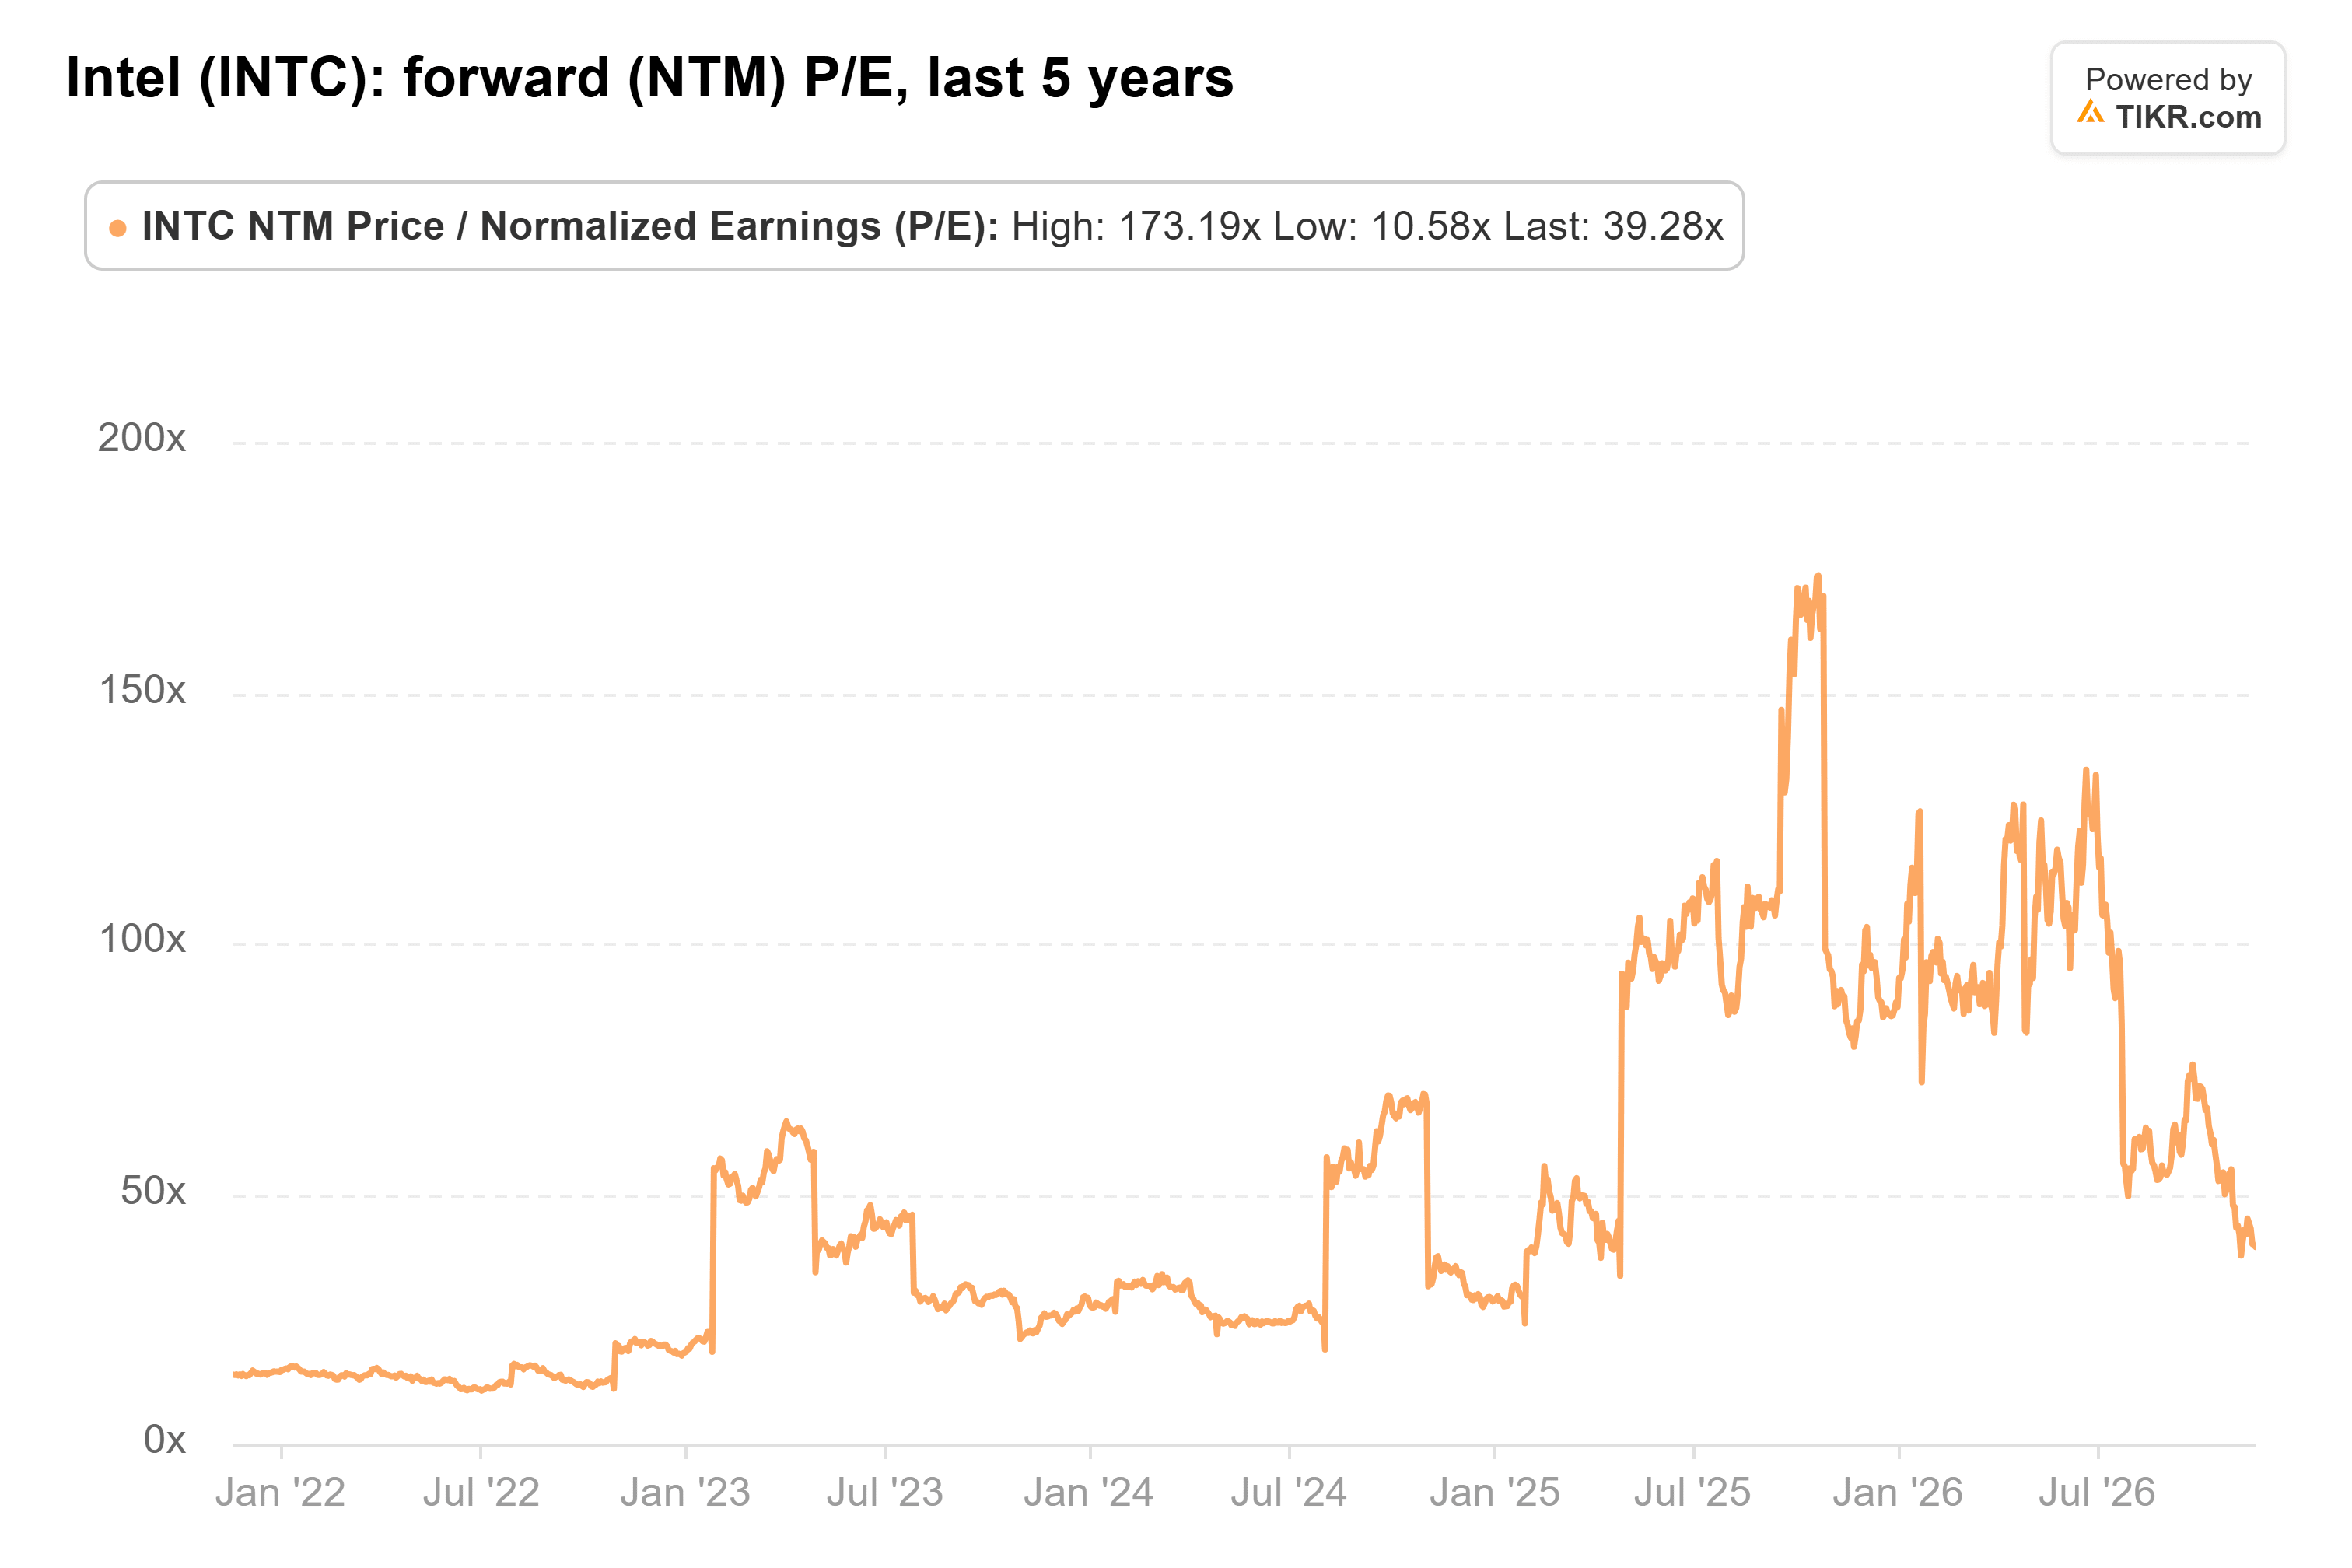
De 2014 à 2022, alors qu'Intel était un fabricant de puces mature et rentable, il se négociait entre 10x et 18x. La hausse d'aujourd'hui pousse le multiple encore plus haut.
En résumé : c'est la première preuve concrète qu'une entreprise externe paiera pour le procédé le plus avancé d'Intel, et le nom de Microsoft sur l'accord de packaging vient s'y ajouter.
Cependant, à ce prix-là, je voudrais connaître le nom du client 18A et la taille de sa commande avant d'investir dans le scénario de retournement.
Le prochain test est le 14A, pour lequel la direction s'attend à ce que les clients s'engagent sur des conceptions entre le second semestre 2026 et le premier semestre 2027.
Un client nommé pour le 14A avec des volumes associés confirmerait le retournement. Des revenus de fonderie externe stagnants autour des 307 millions de dollars de 2025 laisseraient les usines d'Intel dépendre des propres puces d'Intel.
Alors, quelle est la valeur réelle de l'action Intel ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Intel. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes de l'entreprise ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !