Points clés
- Hims & Hers a vu son chiffre d'affaires du troisième trimestre augmenter de 49% pour atteindre $890.4 millions, mais a basculé vers une perte nette de $33 millions alors que la marge brute est tombée à 57%.
- Le nombre d'abonnés est tombé à près de 2.8 millions contre près de 2.9 millions en juin, et le directeur financier a lié cela à une dépense marketing délibérément modulée.
- L'accord avec Eli Lilly permet d'ajouter Zepbound sur la plateforme à partir de $299 par mois, mais aux mêmes tarifs en paiement direct que partout ailleurs.
- Hims a abaissé ses prévisions d'EBITDA ajusté 2026 à une fourchette de $257 millions à $277 millions, et le rapport du quatrième trimestre constitue le prochain test.
Hims & Hers Health (HIMS) aborde son mois le plus chargé de l'année avec moins de marge de manœuvre. Le chiffre d'affaires du troisième trimestre a bondi de 49% pour atteindre $890.4 millions, juste en dessous des $892.9 millions attendus par les analystes. La marge brute, cependant, est tombée à 57% contre 74%, et la société a basculé vers une perte nette de $33 millions.
L'action a reculé de plus de 3% lors d'une séance de négociation après-clôture volatile une fois les chiffres tombés.
Hims propose une solution en deux parties. Un accord du 6 novembre permet aux patients d'acheter le Zepbound de Eli Lilly (LLY) sur la plateforme à partir de $299 par mois, s'ajoutant à l'accès au Wegovy de Novo Nordisk (NVO) que Hims avait sécurisé en mars. Ensuite, Peptides+ sera lancé plus tard ce mois-ci.
« La plateforme sur laquelle les gens peuvent compter pour leur santé chaque jour, dans chaque catégorie et chaque marché, est la plateforme qui transformera l'industrie », a déclaré le PDG Andrew Dudum dans le communiqué des résultats. La construire est toutefois devenu coûteux.
Des ventes plus rapides, des marges plus fines
Le trimestre s'est nettement divisé en deux :
- Le chiffre d'affaires national a augmenté de 21% pour atteindre $657.1 millions, tandis que le chiffre d'affaires international a plus que quadruplé pour atteindre $233.3 millions.
- Le chiffre d'affaires mensuel par abonné moyen a grimpé de 30% pour atteindre $105.
- Le nombre d'abonnés a augmenté de 13% par rapport à l'année précédente pour atteindre près de 2.8 millions, en baisse par rapport aux près de 2.9 millions de juin.
Cette dernière ligne explique en partie la vente massive. Le directeur financier Yemi Okupe a déclaré que Hims « modulait délibérément les dépenses marketing en prévision de plusieurs expansions prévues » au quatrième trimestre.
La croissance du chiffre d'affaires s'est maintenant accélérée pendant deux trimestres consécutifs…
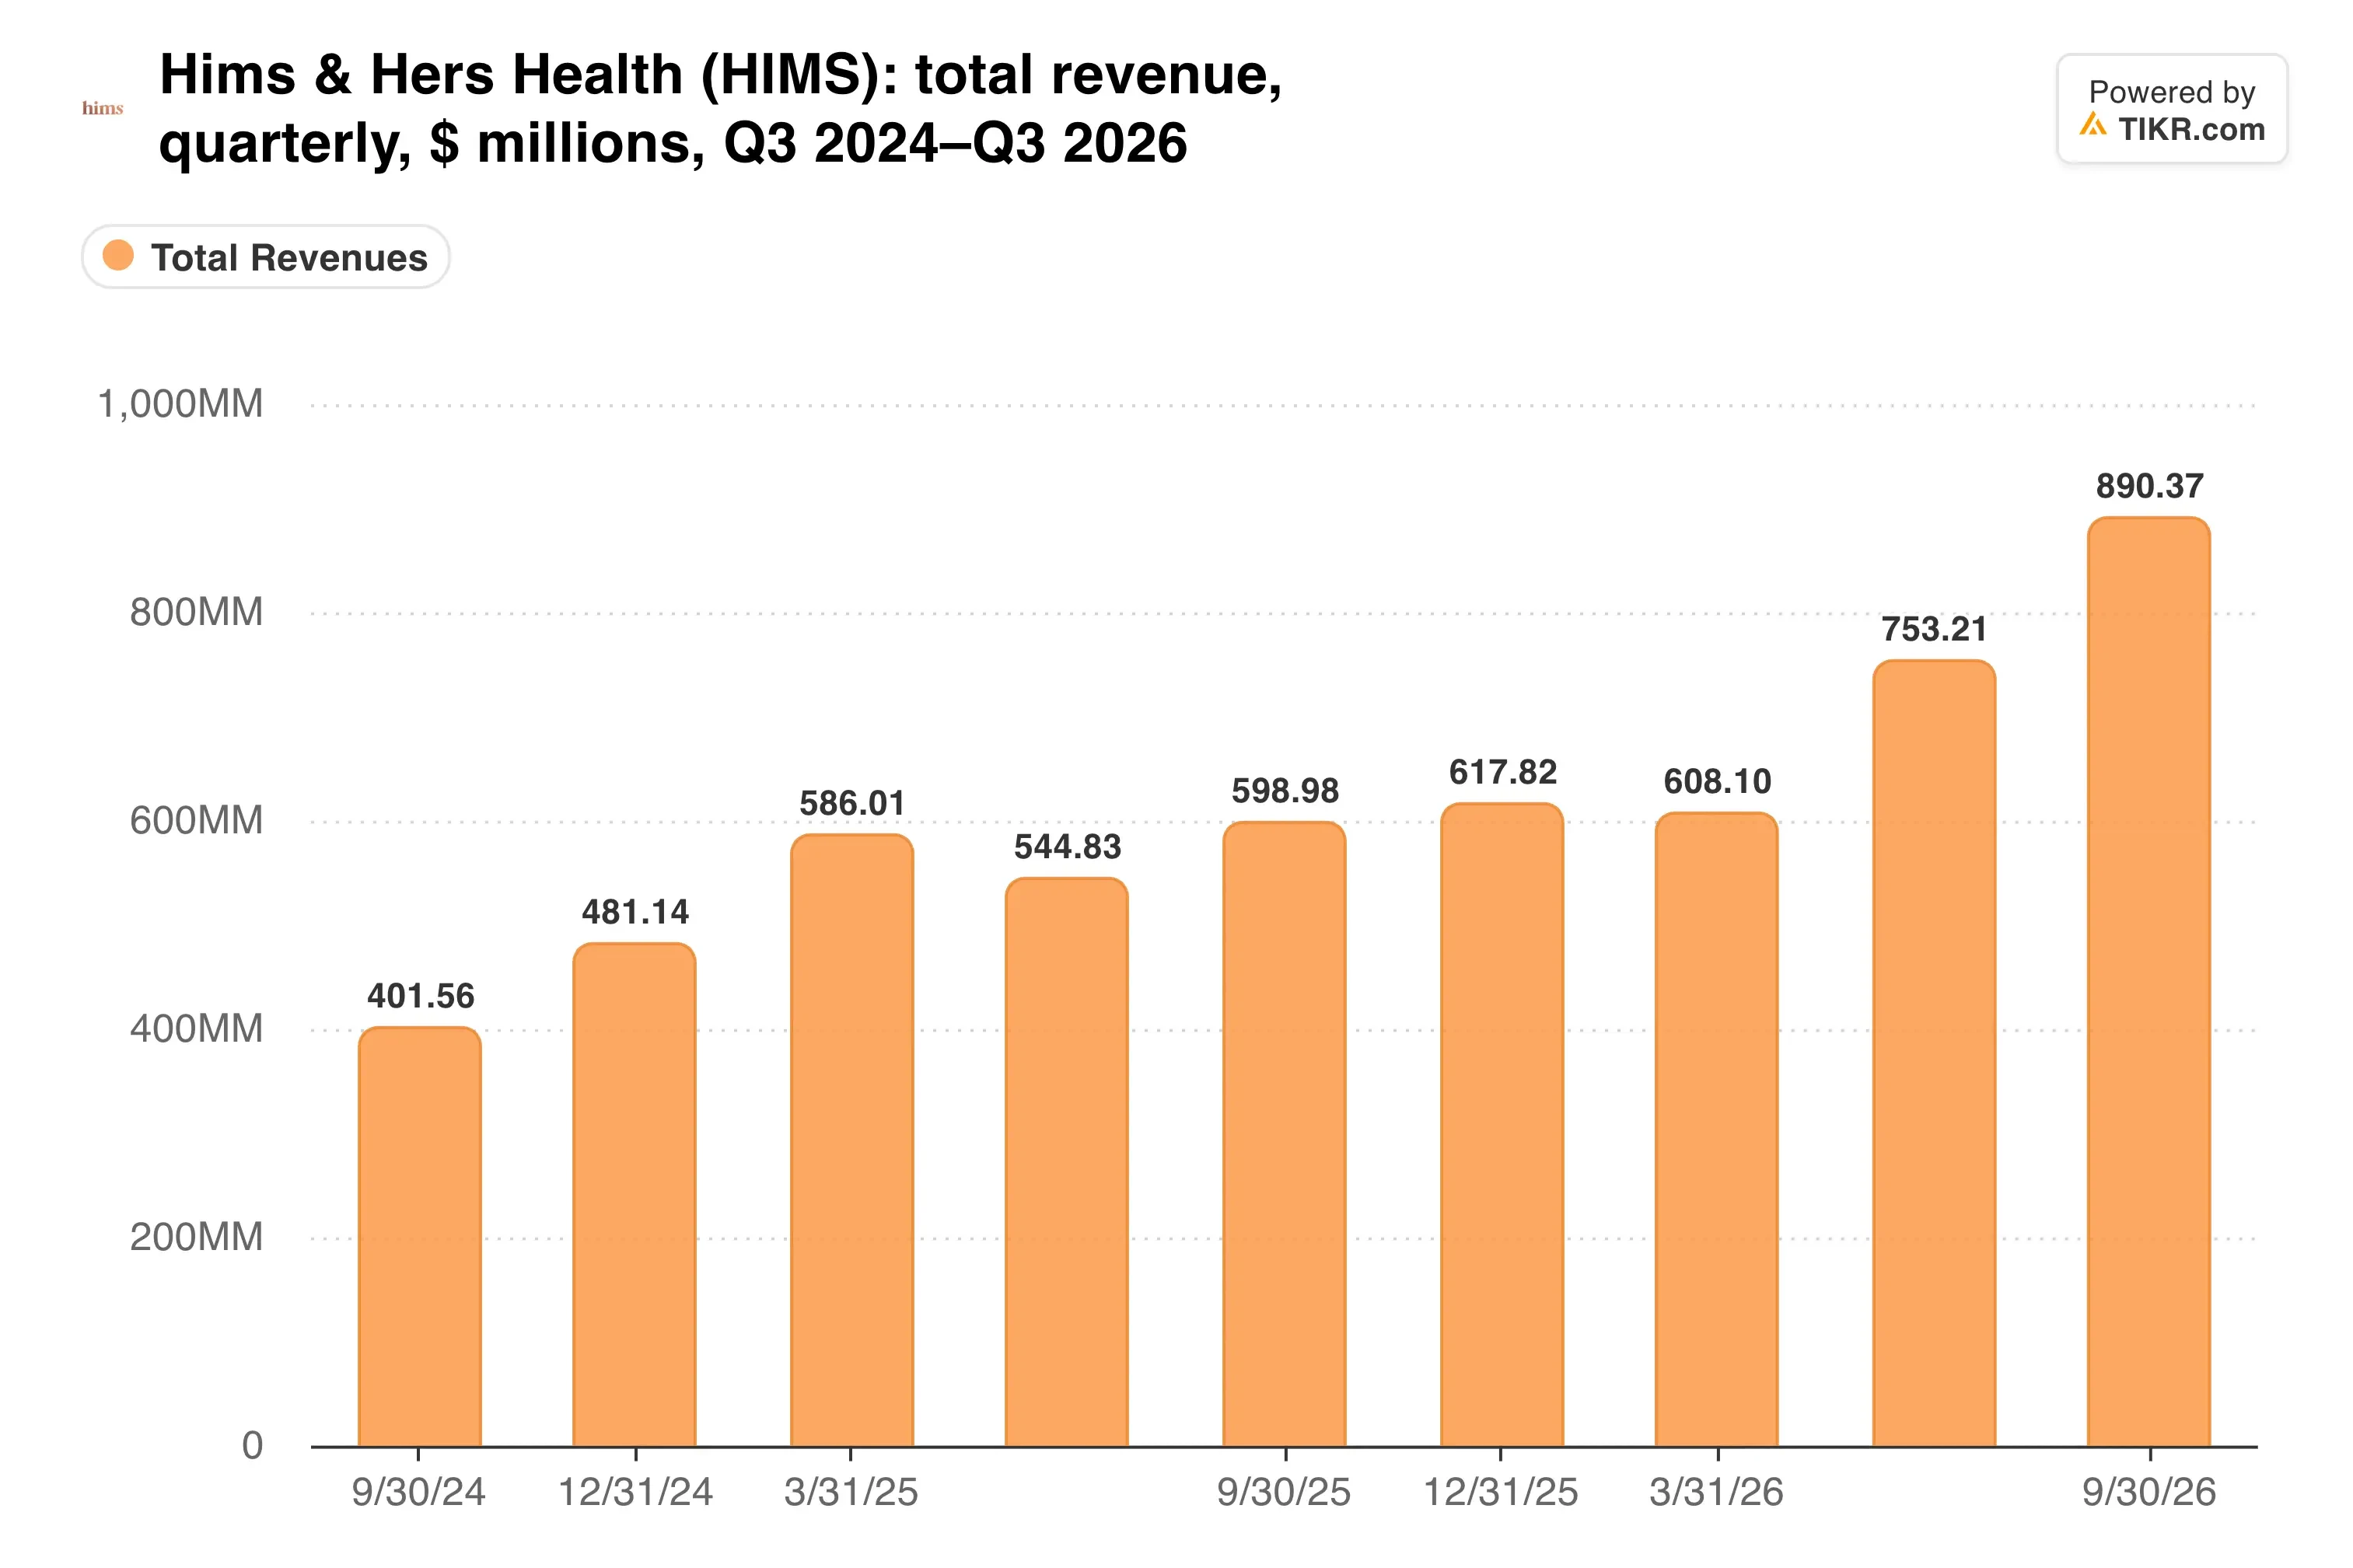
Le chiffre d'affaires tient donc bon. Le coût pour le générer est le vrai problème.
Les médicaments de marque compriment la marge
La marge brute a chuté parce que Hims s'est davantage tourné vers des médicaments de marque plus coûteux pour la perte de poids et a étendu ses activités à l'étranger. L'analyste de Morningstar Keonhee Kim a déclaré à Reuters que le mix de produits de marque augmente le chiffre d'affaires par abonné mais continuera de peser sur la marge brute à court terme.
Jusqu'où est-elle tombée ?
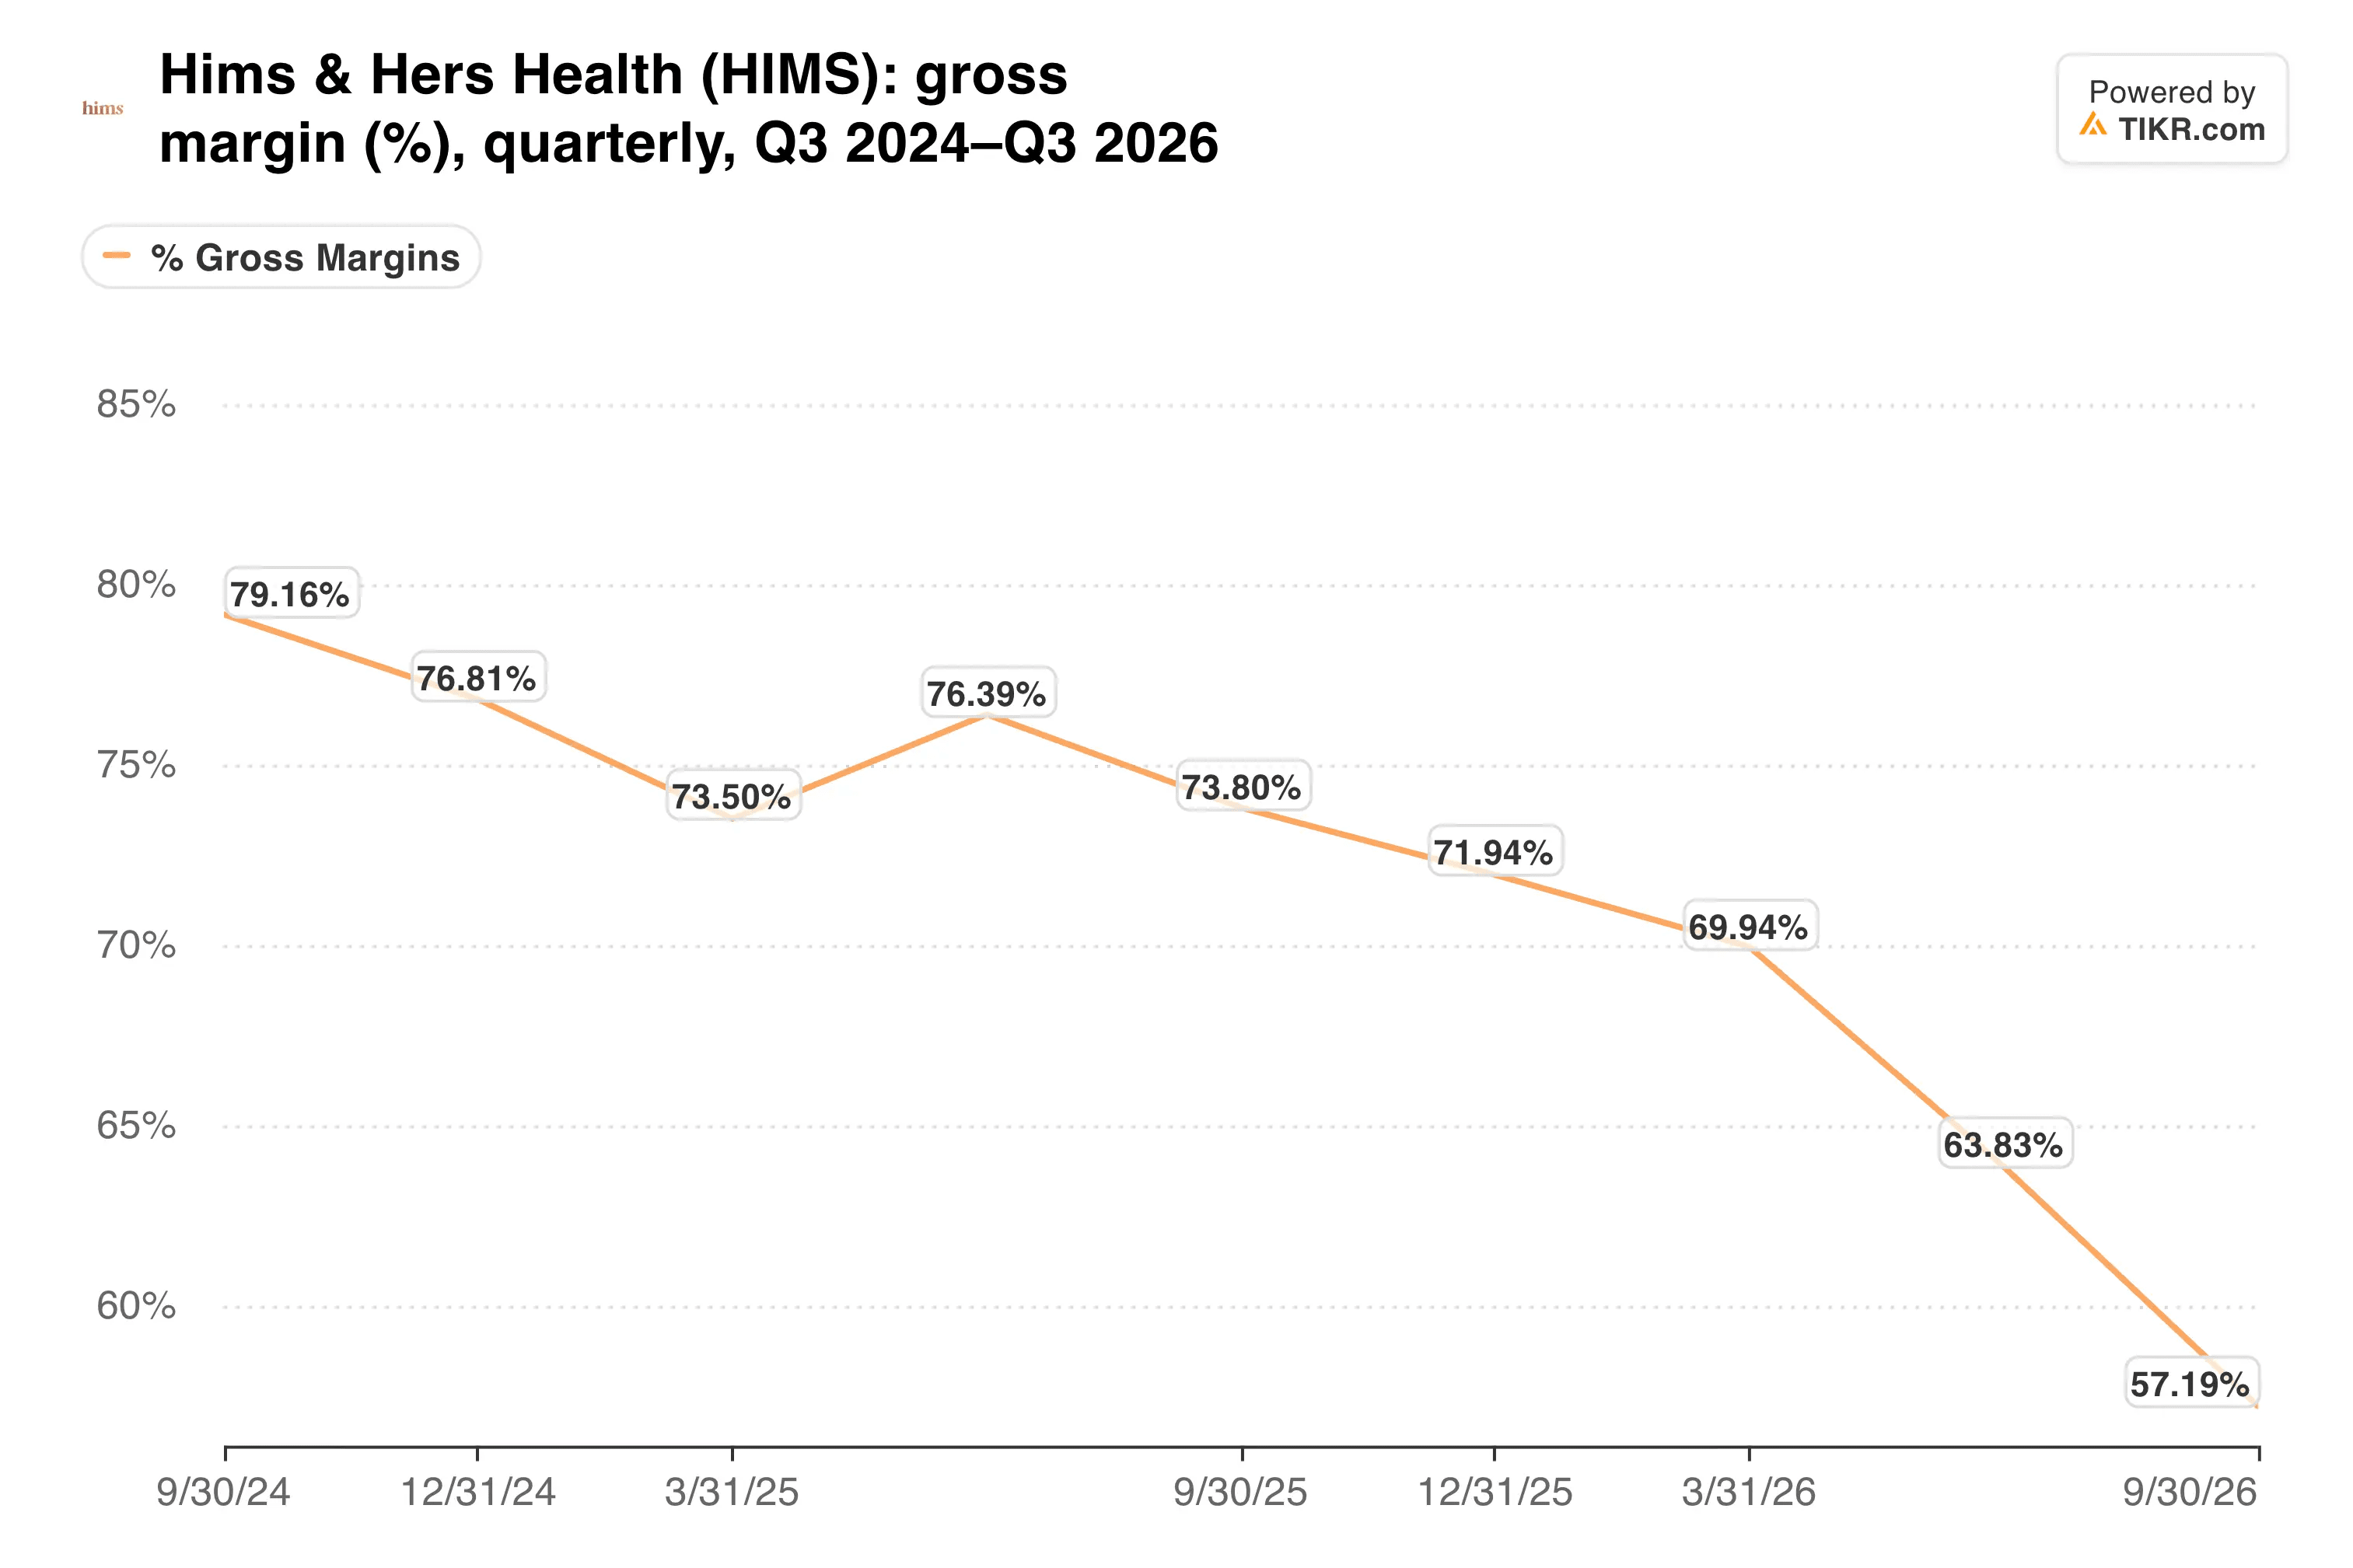
C'est une baisse de 17 points en un an. L'accord avec Lilly ajoute du volume, mais il modifie à peine l'économie unitaire. Les patients paient les mêmes tarifs en paiement direct disponibles partout ailleurs, et Hims s'est engagé à ne jamais proposer de copies composées des médicaments GLP-1 de Lilly.
L'avantage est la portée. Lilly a déclaré à Reuters que 40% à 45% des ventes de Zepbound proviennent déjà des canaux de paiement direct, et Okupe s'attend à ce que le partenariat aide à la fidélisation.
Peptides+ est le pari à marge plus élevée. Il commence avec NAD+, sermoreline et glutathion, et Hims prévoit de fabriquer du BPC-157 et du TB-500 aux États-Unis plus tard. Ceux-ci reposent sur la tolérance discrétionnaire des régulateurs, car aucun n'est approuvé par la FDA.
TIKR suit 16 analystes sur Hims & Hers. Combien disent « Acheter » ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Hims & Hers, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Hims & Hers
Les peptides ne sauveront pas 2026
Okupe a déclaré que le chiffre d'affaires des peptides devrait être négligeable jusqu'à la fin de l'année. Entre-temps, Hims a abaissé ses prévisions d'EBITDA ajusté 2026 à une fourchette de $257 millions à $277 millions, contre $275 millions à $325 millions auparavant. Il a également resserré ses prévisions de chiffre d'affaires à une fourchette de $3.13 milliards à $3.15 milliards.
Les prévisions pour le quatrième trimestre indiquent un chiffre d'affaires de $875 millions à $895 millions et un EBITDA ajusté de $70 millions à $90 millions.
La génération de trésorerie s'est également amincie.
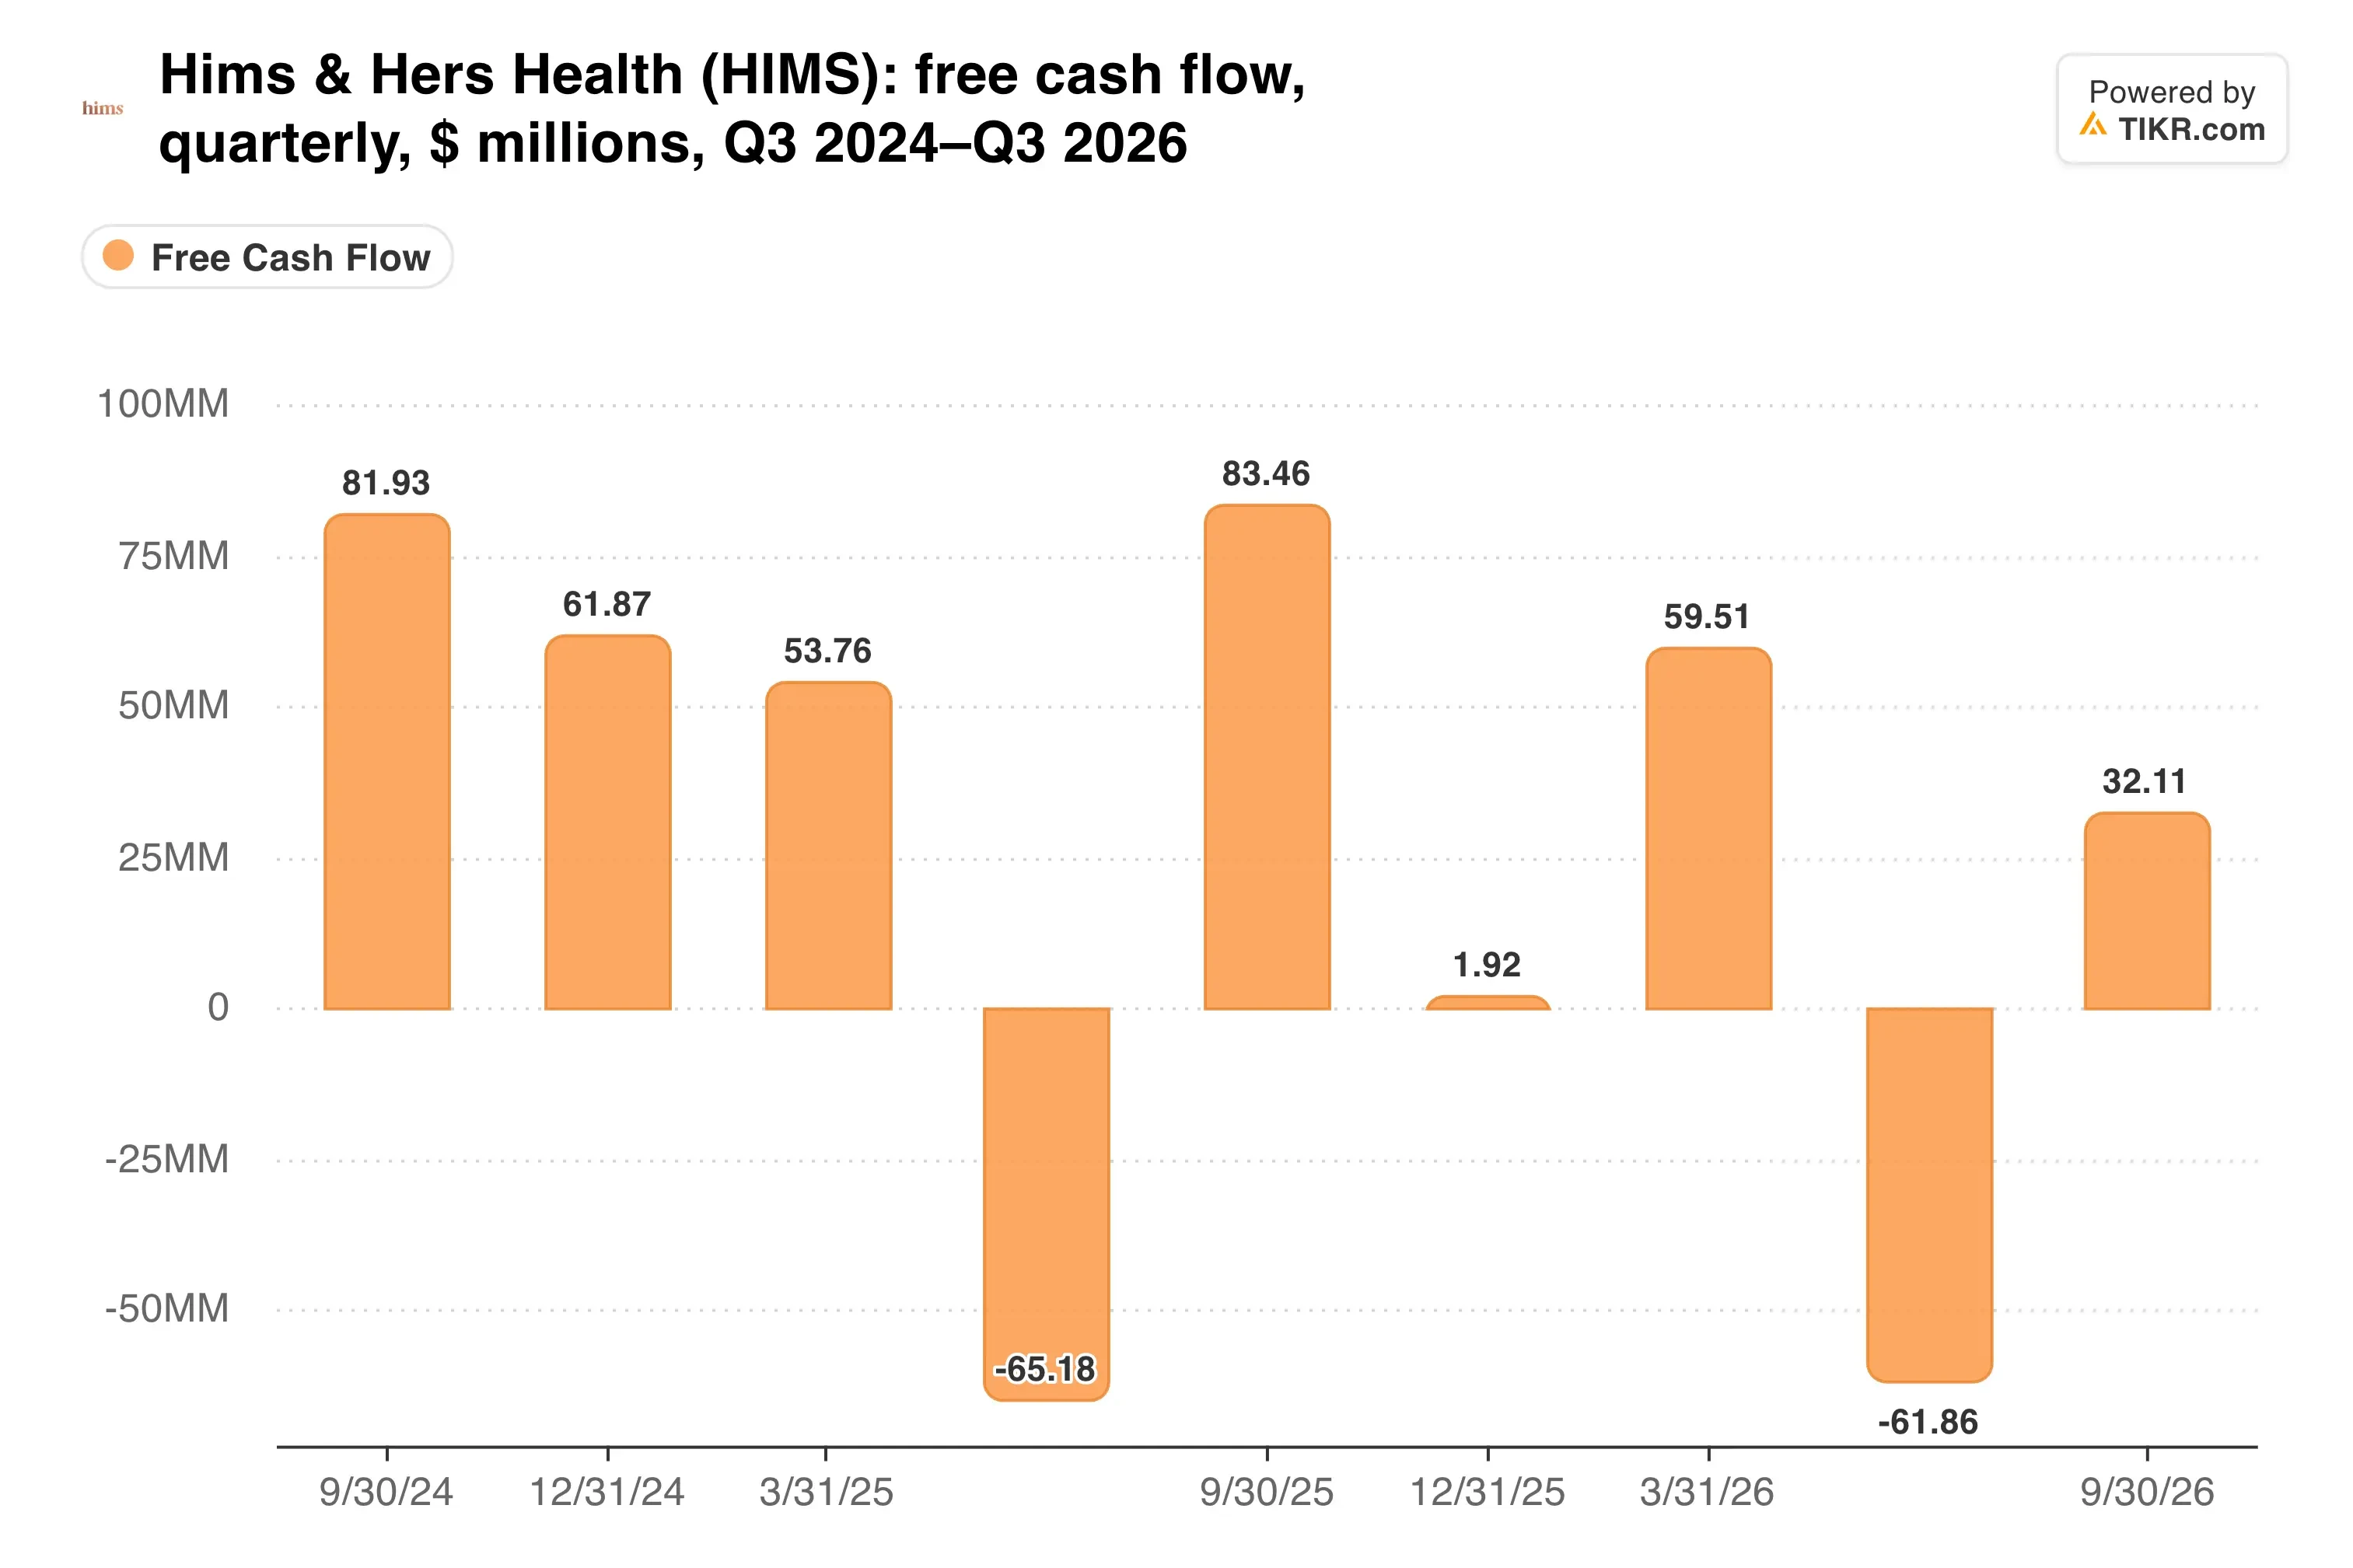
Le flux de trésorerie disponible est tombé à $26.0 millions contre $79.4 millions un an plus tôt. Hims vise toujours $6.5 milliards de chiffre d'affaires et $1.3 milliard d'EBITDA ajusté d'ici 2030, donc l'ascension à partir d'ici est raide.
Mon avis : Le moteur de chiffre d'affaires fonctionne, et l'accord avec Lilly comble un fossé qui envoyait auparavant les patients ailleurs. Mais chaque nouveau levier de croissance jusqu'à présent, des médicaments de marque aux marchés étrangers, a coûté de la marge. Je voudrais la preuve que les abonnés reviennent avant de payer un prix élevé pour l'histoire des peptides.
Le rapport du quatrième trimestre, attendu fin février, est le prochain point de contrôle. Il montrera si le nombre d'abonnés a de nouveau augmenté avec le marketing réactivé, et si la marge brute a trouvé un plancher autour de 57%.
Alors, quelle est la valeur réelle de l'action Hims & Hers ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que Hims & Hers pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !