Points clés
- Le dividende de Hershey a augmenté de 11,7 % par an de l'exercice 2020 à l'exercice 2025, bien plus vite que la revalorisation de 3,6 % de la Sécurité sociale pour 2027.
- Le dividende est largement couvert, utilisant 53 % du flux de trésorerie disponible de Hershey sur les douze mois clos le 27 septembre 2026.
- La part du flux de trésorerie disponible consacrée au dividende est passée de 43 % en 2021 à 60 % en 2025, et le total des dividendes versés a à peine augmenté l'année dernière.
- Avec la reprise des bénéfices en 2026, je m'attends à ce que les augmentations de Hershey continuent de dépasser la revalorisation, mais pas au rythme des cinq dernières années.
Si vous vivez de la Sécurité sociale, vous connaissez votre chiffre pour l'année prochaine : 3,6 %. C'est la revalorisation pour 2027, et elle commence avec les prestations de décembre, payées en janvier.
Les actionnaires de Hershey (HSY) s'en sont beaucoup mieux sortis. Son dividende a augmenté de 11,7 % par an de l'exercice 2020 à l'exercice 2025, passant de 3,15 $ par action à 5,48 $. Aujourd'hui, il verse 5,81 $ par action par an en dividendes trimestriels, soit un rendement de 3,4 % aux prix actuels.
Pour un retraité, la question est de savoir si ce chèque peut continuer à dépasser la revalorisation à partir de maintenant.
| Métrique | Hershey (HSY) |
|---|---|
| Dividende annuel | 5,81 $ par action |
| Rendement du dividende | 3,4 % |
| Croissance du dividende, exercice 2020-2025 | 11,7 % par an |
| Croissance du dividende, exercice 2015-2025 | 9,4 % par an |
| Taux de distribution en espèces, 12 mois clos le 27 sept. 2026 | 53 % |
| Dette nette / EBITDA | 1,5x |
| Revalorisation Sécurité sociale, 2027 | 3,6 % |
Source : TIKR et StockAnalysis, aux prix actuels ; Administration de la Sécurité sociale.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une analyse approfondie des investissements exploitant les données propriétaires de TIKR, nous pensons désormais que seulement six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Les bénéfices de Hershey rebondissent
Le troisième trimestre de Hershey a marqué une forte amélioration sur le résultat net. Le chiffre d'affaires net a augmenté de 3,0 % par rapport au même trimestre de l'année précédente pour atteindre 3,28 milliards de dollars, et le bénéfice ajusté par action a plus que doublé, en hausse de 103,1 % à 2,64 $.
Les segments ont évolué dans des directions différentes. Les ventes de Snacks Salés en Amérique du Nord ont augmenté de 22,3 % au trimestre, dont 20 points grâce à l'acquisition de LesserEvil. Le résultat du segment Confiserie Amérique du Nord a bondi de 66,2 % grâce à des prix plus élevés, des économies de productivité, des remboursements de droits de douane et des coûts des matières premières plus bas. Les ventes internationales ont reculé de 7,5 %, et ce segment a enregistré une perte de 30,0 millions de dollars.
La demande est le point faible. Les ventes organiques à taux de change constants n'ont augmenté que de 0,8 %, et Hershey cite l'élasticité-prix parmi ses risques. Comme l'a déclaré le PDG Kirk Tanner dans le communiqué : « Nos initiatives de création de demande pour le second semestre prennent de l'ampleur, même si les consommateurs se montrent plus prudents. »
Néanmoins, le 29 octobre, Hershey a relevé ses prévisions pour 2026 à environ 5 % de croissance du chiffre d'affaires net et un bénéfice ajusté par action de 8,58 $ à 8,74 $, en hausse de 36 % à 38,5 %. L'entreprise a cité les remboursements de droits de douane, LesserEvil et des coûts des matières premières plus bas, et je ne compterais pas sur des remboursements de droits de douane chaque année. Le levier à plus long terme est la marge. « Pour prendre du recul, nous restons concentrés sur la récupération d'une marge à moyen terme dans les 40 % sur le long terme », a déclaré le directeur financier Dave Hulays lors de la conférence téléphonique du troisième trimestre.
Une large marge pour le chèque
Hershey finance son dividende grâce au flux de trésorerie disponible, et ce graphique montre la part de cette trésorerie que le dividende a absorbée au cours de la dernière décennie :
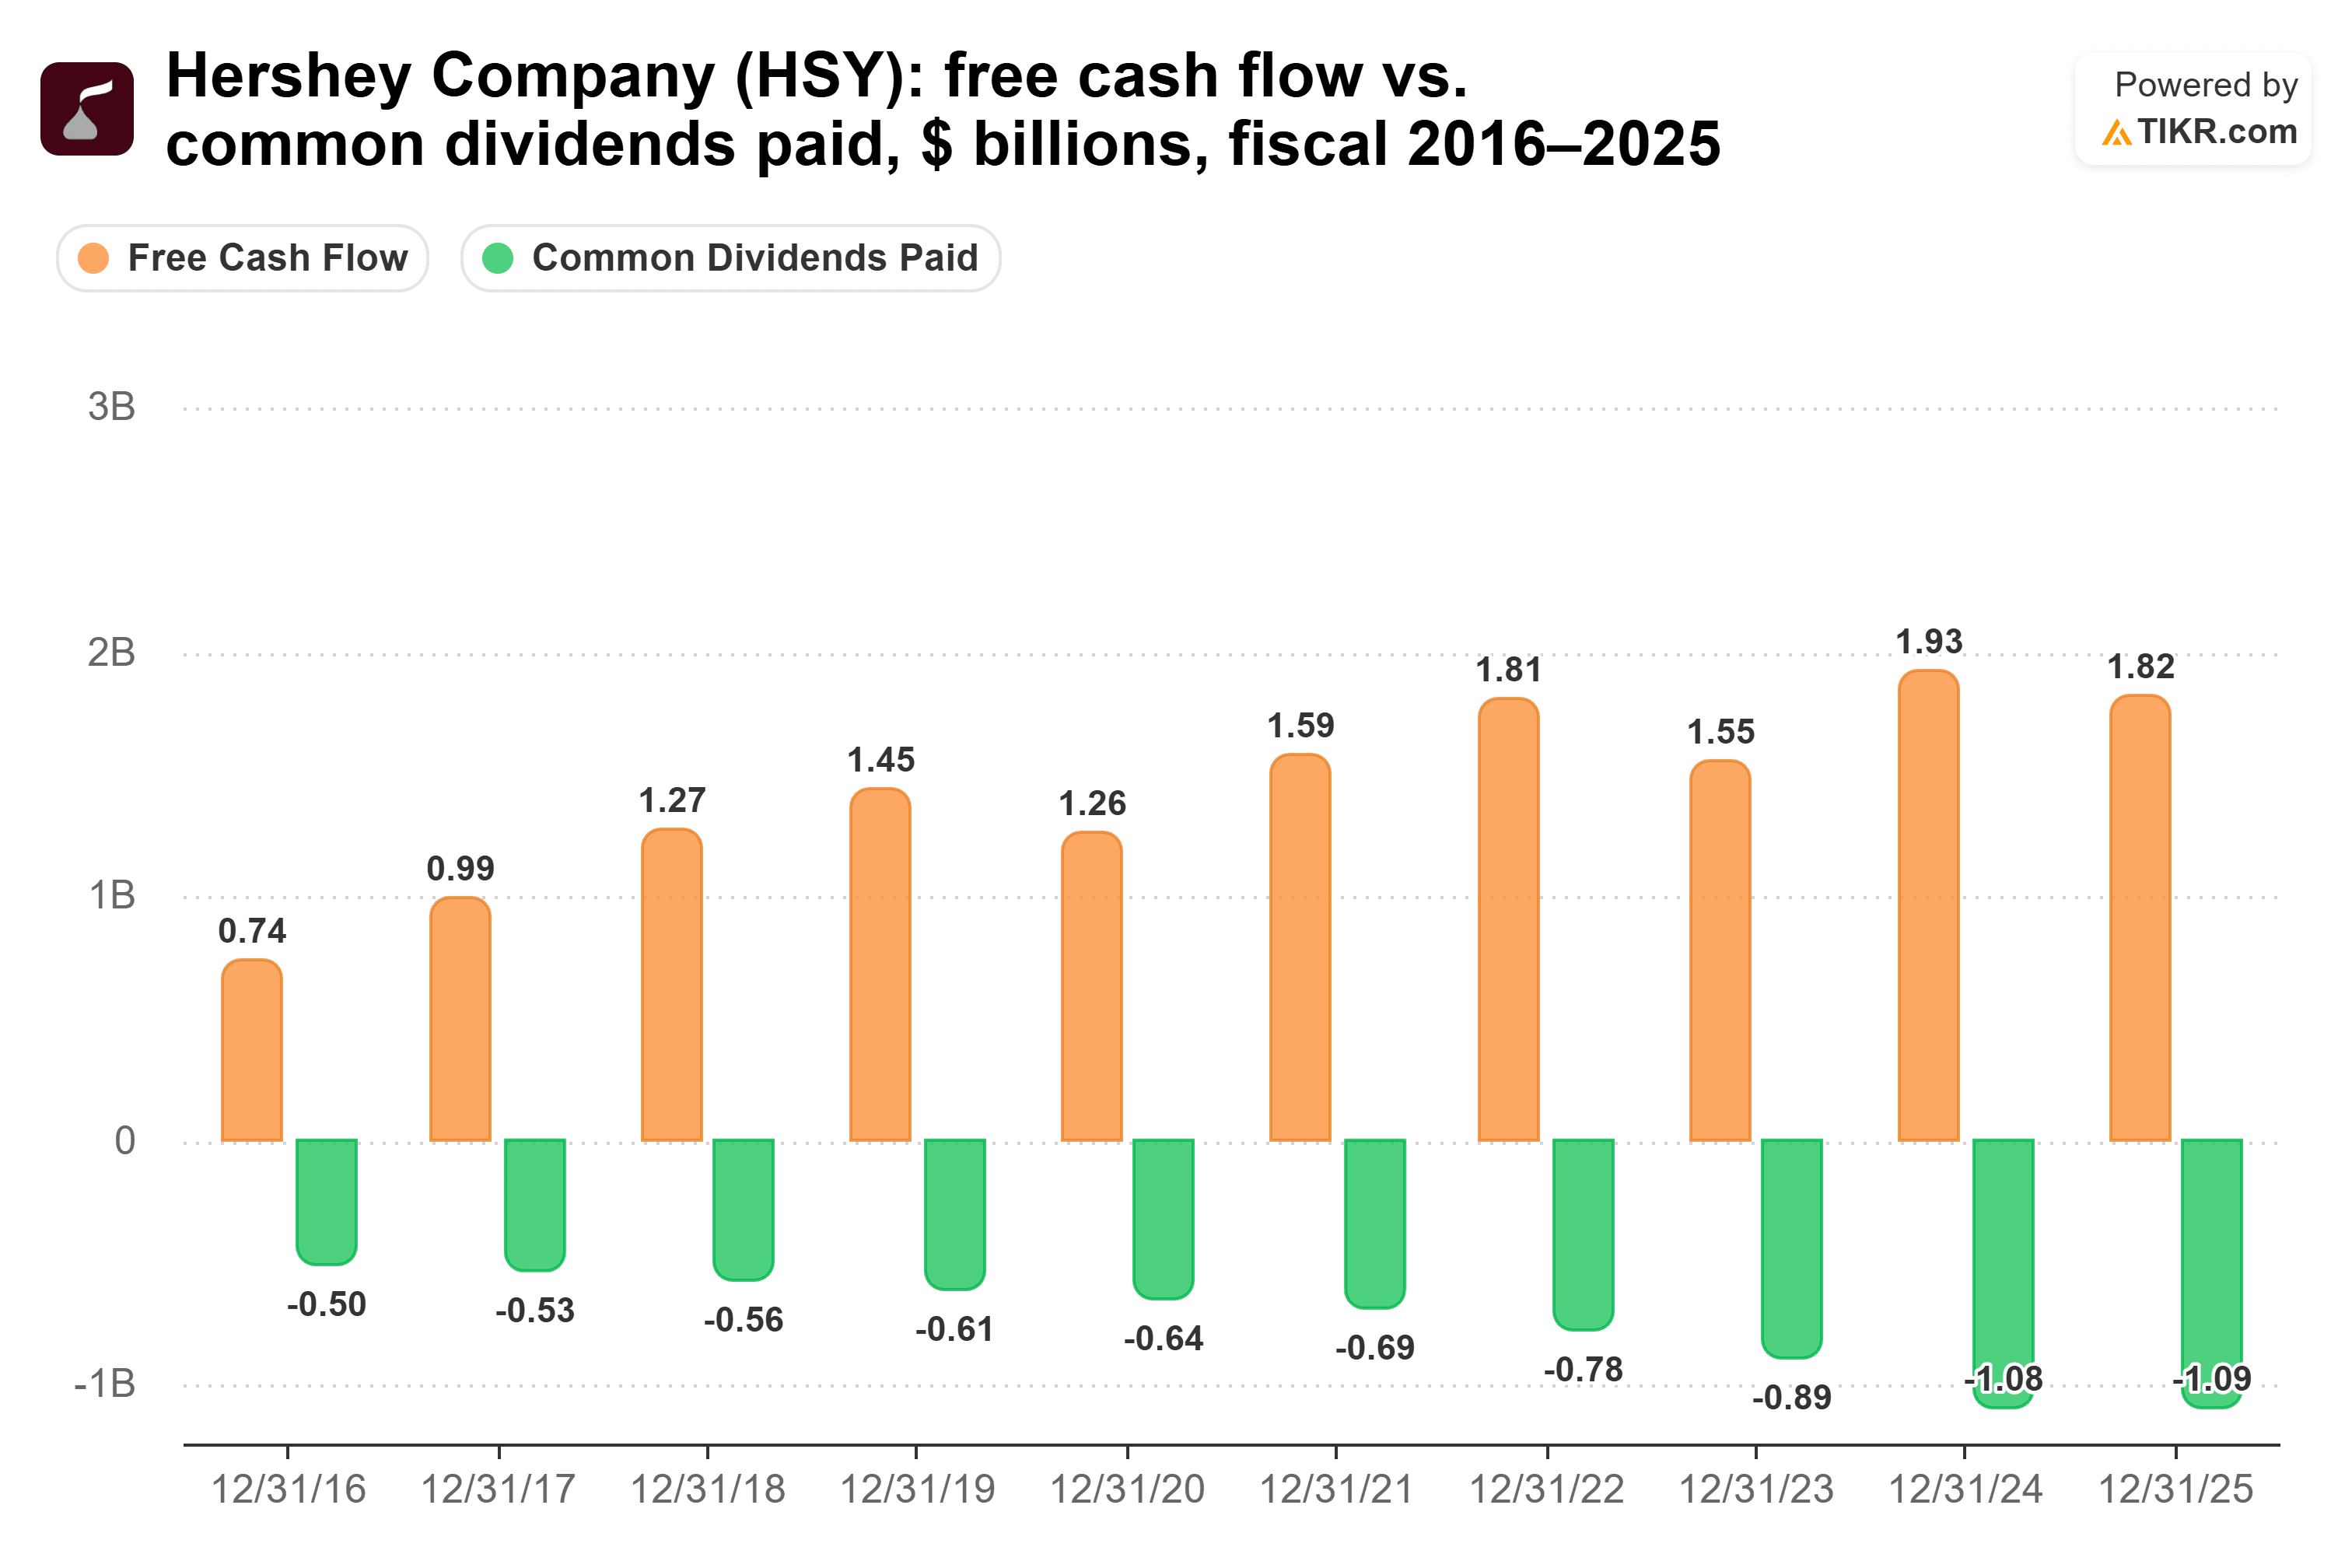
Le flux de trésorerie disponible est passé de 0,74 milliard de dollars en 2016 à 1,82 milliard en 2025, tandis que les dividendes versés sont passés de 0,50 milliard à 1,09 milliard. Entre-temps, la marge de sécurité s'est réduite. Le dividende absorbait une part bien couverte de 43 % du flux de trésorerie disponible en 2021. En 2023, le flux de trésorerie disponible était tombé à 1,55 milliard de dollars tandis que les dividendes continuaient d'augmenter, et le ratio a atteint 57 %. Il a atteint 60 % en 2025, ce qui est plus élevé que je ne le souhaiterais, mais encore loin d'être problématique.
Hershey a également ralenti. Le total des dividendes versés a à peine bougé, passant de 1,08 milliard de dollars en 2024 à 1,09 milliard en 2025. Sur les douze mois clos le 27 septembre 2026, le flux de trésorerie disponible a rebondi à 2,12 milliards de dollars, et les 1,13 milliard de dollars de dividendes ont absorbé un ratio confortable de 53 %. La dette nette est de 1,5x l'EBITDA, et le résultat d'exploitation couvre les intérêts 11,7 fois, donc le bilan n'est pas non plus sous tension.
Le 29 octobre, le conseil d'administration a déclaré le 387e dividende régulier consécutif sur les actions ordinaires de Hershey : 1,452 $ par action pour le trimestre, le taux fixé en février. Une entreprise qui augmente une fois par an devrait maintenir le même taux entre les augmentations, donc cela ne nous apprend rien de nouveau sur la prochaine.
Hershey peut-il continuer à dépasser la revalorisation ?
Je ne m'inquiète pas d'une réduction. Un taux de distribution de 53 %, une dette modeste et des bénéfices prévus en hausse de 36 % à 38,5 % cette année offrent un soutien largement suffisant au dividende.
Le cacao est ce que je surveillerais. Hershey cite les spéculations sur l'offre liées à El Niño parmi ses risques, et les contrats à terme sur le cacao ont augmenté de 3,2 % à 4 893 $ la tonne le 11 novembre après que l'agence météorologique de la Côte d'Ivoire a averti qu'un fort El Niño pourrait réduire la récolte du pays. Lors de sa conférence téléphonique du deuxième trimestre, la direction a déclaré avoir une bonne visibilité sur la déflation du cacao pour 2027. Lors de la conférence téléphonique du troisième trimestre, Hulays a ajouté que le calendrier de ses couvertures sur le cacao rendrait l'année prochaine différente.
Voici ma conclusion : je m'attends à ce que le chèque de Hershey continue de croître plus vite que celui de la Sécurité sociale, mais pas à 11,7 % par an. Même le rythme sur 10 ans de 9,4 % par an, de 2015 à 2025, est bien supérieur à 3,6 %, et un taux de distribution revenu près de 53 % laisse de la marge pour augmenter à nouveau. Gardez à l'esprit que la revalorisation suit une formule, tandis que le conseil d'administration de Hershey choisit son augmentation chaque année, comme l'a montré la facture de dividendes presque plate de l'année dernière. (Et bien sûr, aucun retraité ne devrait compter sur une seule action pour ses revenus.)
Je surveillerai le dividende que Hershey déclarera début l'année prochaine, et si ses marges continuent de se redresser à mesure que ses couvertures sur le cacao se déroulent en 2027.
Oubliez Hershey : 6 rendements de dividendes sûrs à 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent être la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à dividende à haut rendement peut faire la différence entre une retraite de rêve… et se débrouiller chaque mois, en attendant que le prochain chèque de Sécurité sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Hershey n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne sont des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur les entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !