Points clés
- Morgan Stanley a relevé son objectif de cours sur Disney à 138 $ contre 133 $ précédemment et a maintenu sa recommandation Overweight, après avoir mis à jour ses estimations pour les résultats de l'exercice 2026 de Disney.
- Disney a dépassé ses propres prévisions pour l'exercice 2026 et prévoit une croissance du BPA ajusté à deux chiffres en 2027, hors semaine supplémentaire.
- Disney a attiré plus de visiteurs dans ses parcs alors que Comcast a évoqué des facteurs défavorables pour ses parcs à thème, mais la marge du streaming de Disney reste très inférieure à celle de Netflix.
- Sur la base des estimations pour l'exercice 2028, 138 $ représente un multiple de 16 fois les bénéfices, le même multiple auquel Disney se négocie aujourd'hui. Disney n'a donc qu'à atteindre les chiffres des analystes pour y parvenir.
Disney (DIS) a clôturé à un plus haut sur un an le 18 novembre après la publication de ses résultats du quatrième trimestre, et Morgan Stanley estime que la hausse peut se poursuivre. Le 19 novembre, la firme a relevé son objectif de cours à 138 $ contre 133 $ et a maintenu sa recommandation Overweight, soit 14 % au-dessus du cours actuel.
Disney prend de l'avance sur un rival mais en poursuit un autre. Elle a attiré 4 % de visiteurs en plus dans ses parcs mondiaux au trimestre, hors semaine supplémentaire, tandis que les co-PDG de Comcast (CMCSA) ont évoqué en octobre des "facteurs défavorables cycliques à court terme dans les parcs à thème". Mais la marge de streaming de 11,5 % de Disney pour l'exercice 2026 est loin de la marge opérationnelle de 31,5 % que Netflix (NFLX) prévoit cette année.
Disney a dépassé ses propres prévisions
Le chiffre d'affaires du quatrième trimestre a augmenté de 16 % pour atteindre 25,9 milliards de dollars, et le BPA ajusté a bondi à 1,77 $ contre 1,11 $. Pour l'exercice 2026, le BPA ajusté a progressé de 16 % hors 53e semaine, dépassant les environ 12 % que Disney avait prévus. La société a augmenté son dividende de 33 %, prévoit une croissance du BPA ajusté à deux chiffres pour l'exercice 2027 sur la même base, et s'est fixé un objectif d'économies annuelles d'environ 3 milliards de dollars d'ici l'exercice 2029. Le PDG Josh D'Amaro a déclaré lors de la conférence téléphonique que "la majeure partie de ces économies sera utilisée pour financer la croissance future."
TIKR suit 32 analystes sur Disney. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Disney, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Disney
Morgan Stanley suit les bénéfices
L'analyste Sean Diffley a relevé l'objectif après avoir mis à jour ses estimations suite à ces résultats. C'est sa deuxième hausse ce mois-ci : le 4 novembre, il l'avait relevé à 133 $ contre 125 $. Cette note précédente prévoyait également une baisse de 1,4 % de la fréquentation des parcs internationaux l'année prochaine, et D'Amaro s'attend à ce que la pression à Shanghai et Hong Kong se poursuive jusqu'à l'exercice 2027.
L'objectif de 138 $ est-il réaliste ?
La moyenne de Wall Street est plus basse. Le consensus d'objectifs de TIKR était de 128 $ le 18 novembre, soit 6 % au-dessus du cours et en baisse par rapport aux 132,50 $ d'il y a un an, alors même que l'action avait grimpé de 15 % :
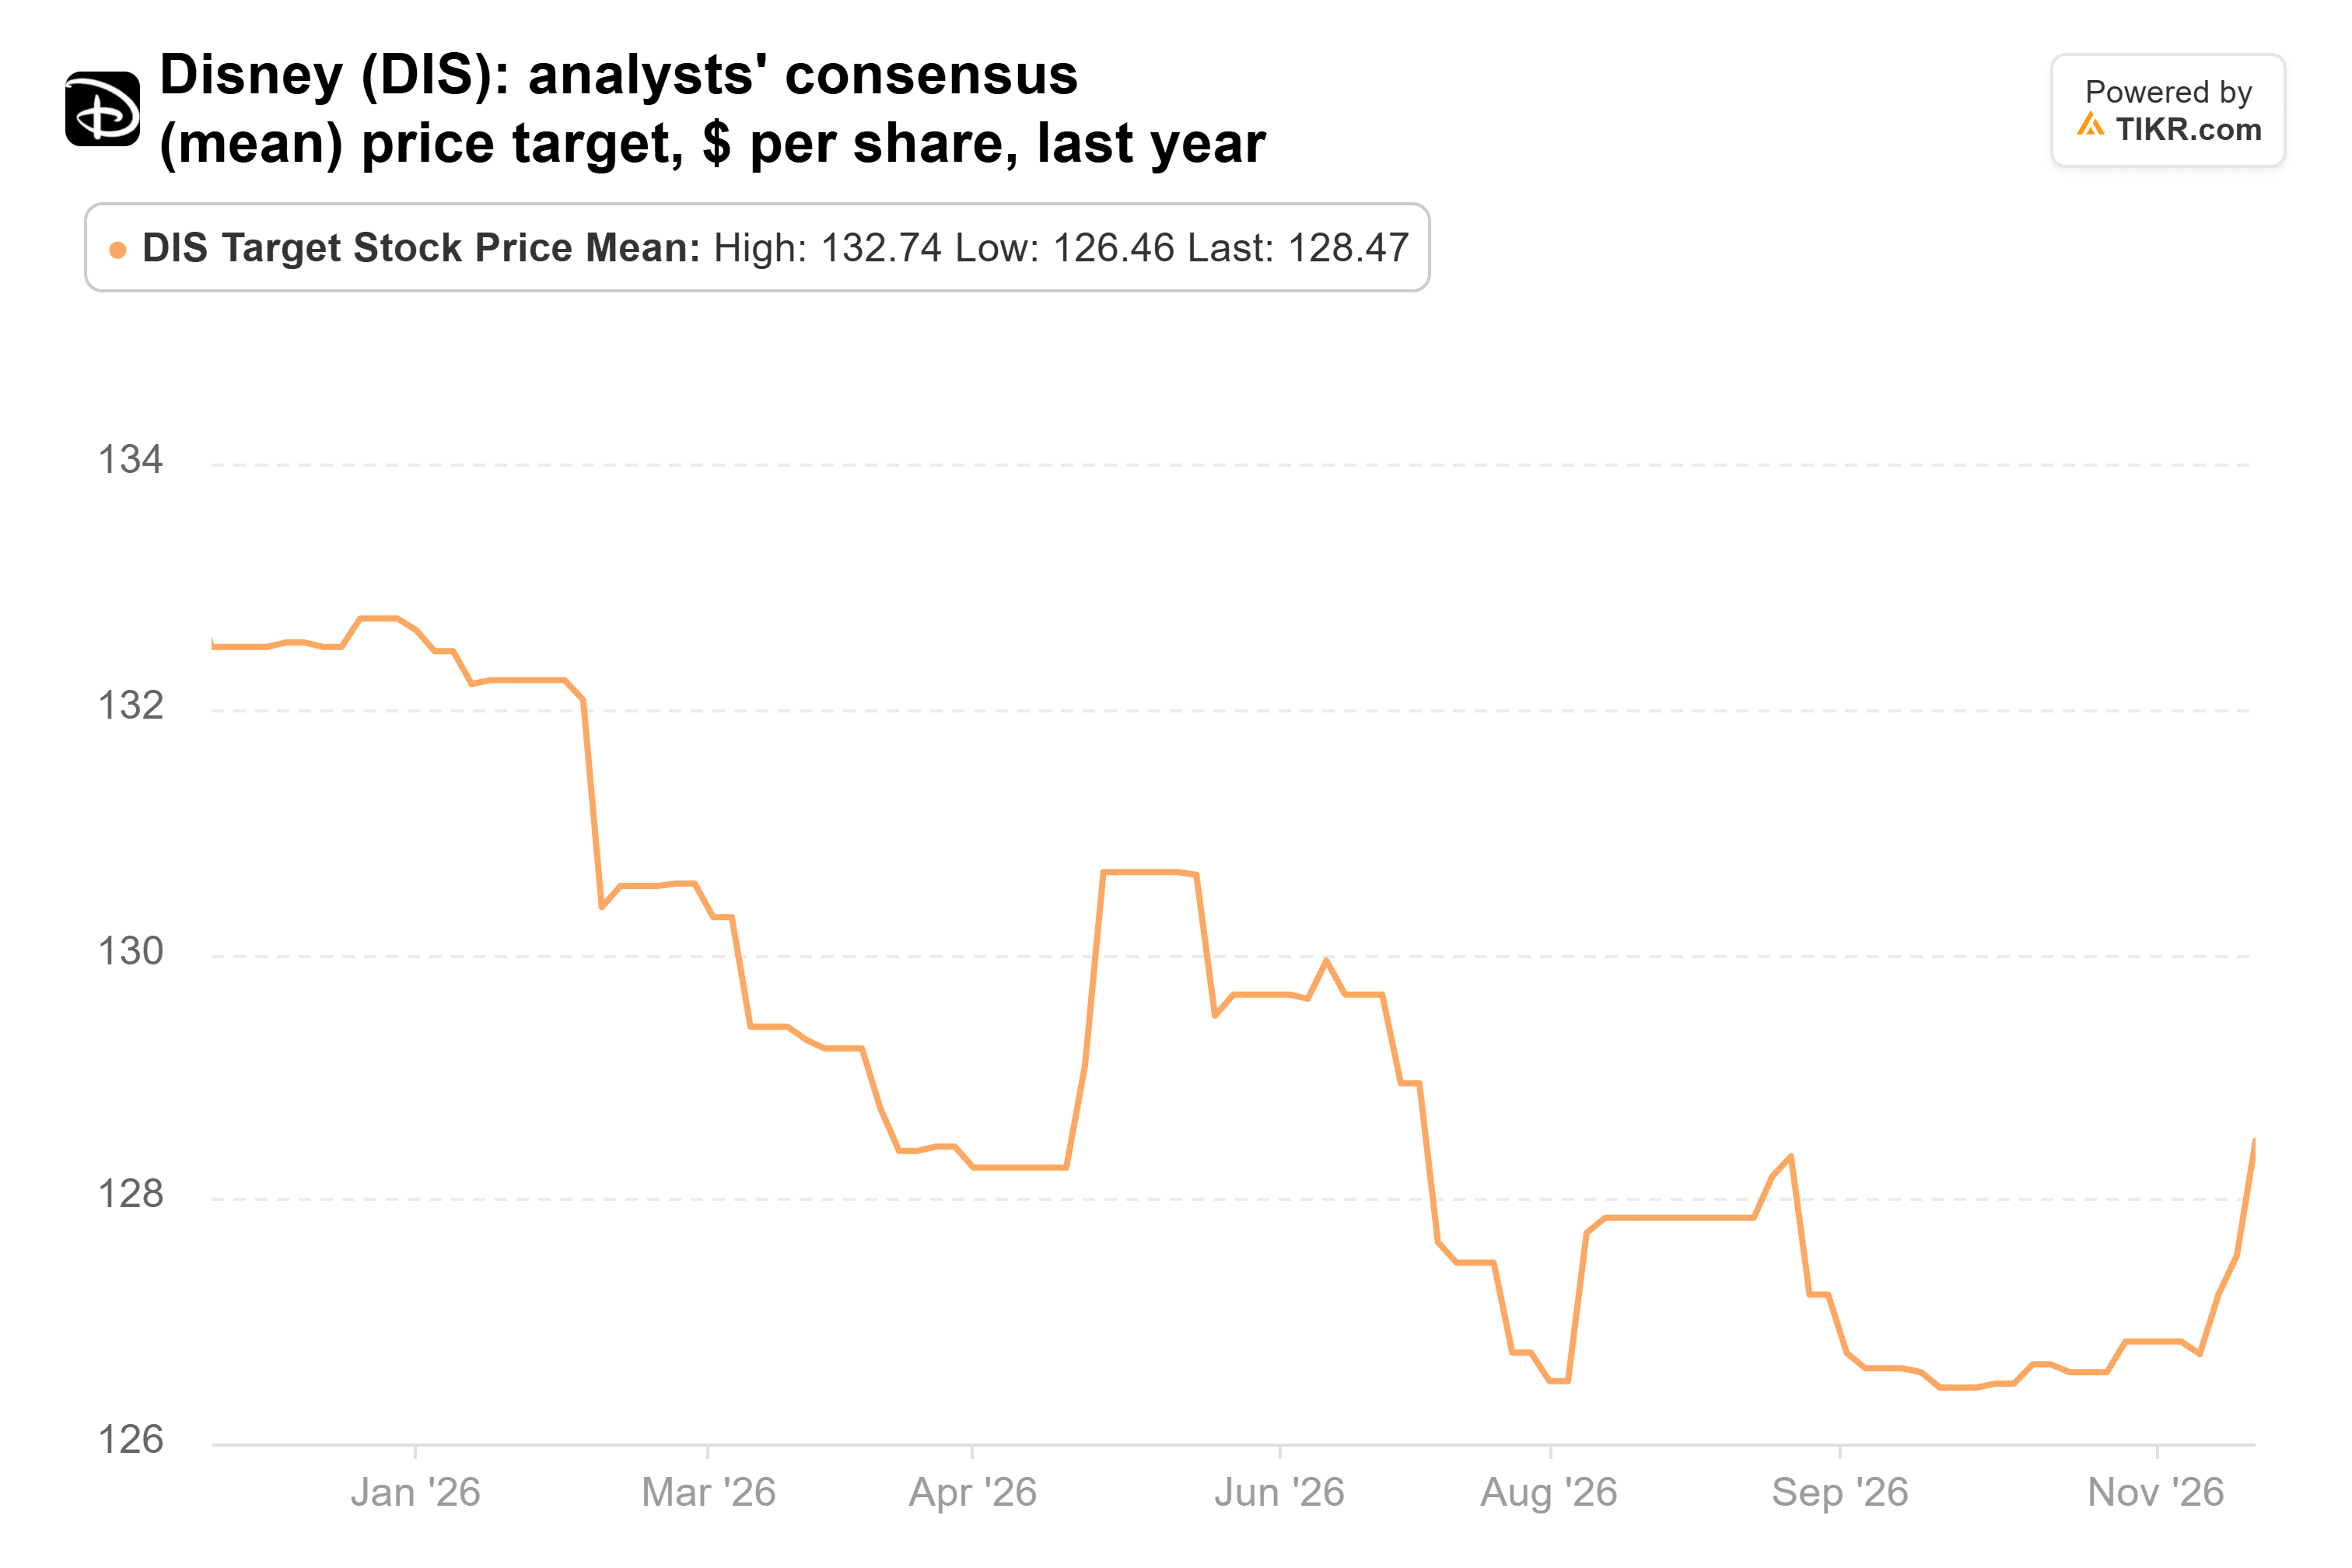
L'objectif de 138 $ de Morgan Stanley est supérieur de 7 % à ce consensus, et le plus élevé des 31 objectifs est de 144 $. Les estimations des analystes augmentent également, avec un BPA ajusté de 8,52 $ pour l'exercice 2028, contre 8,28 $ il y a trois mois :
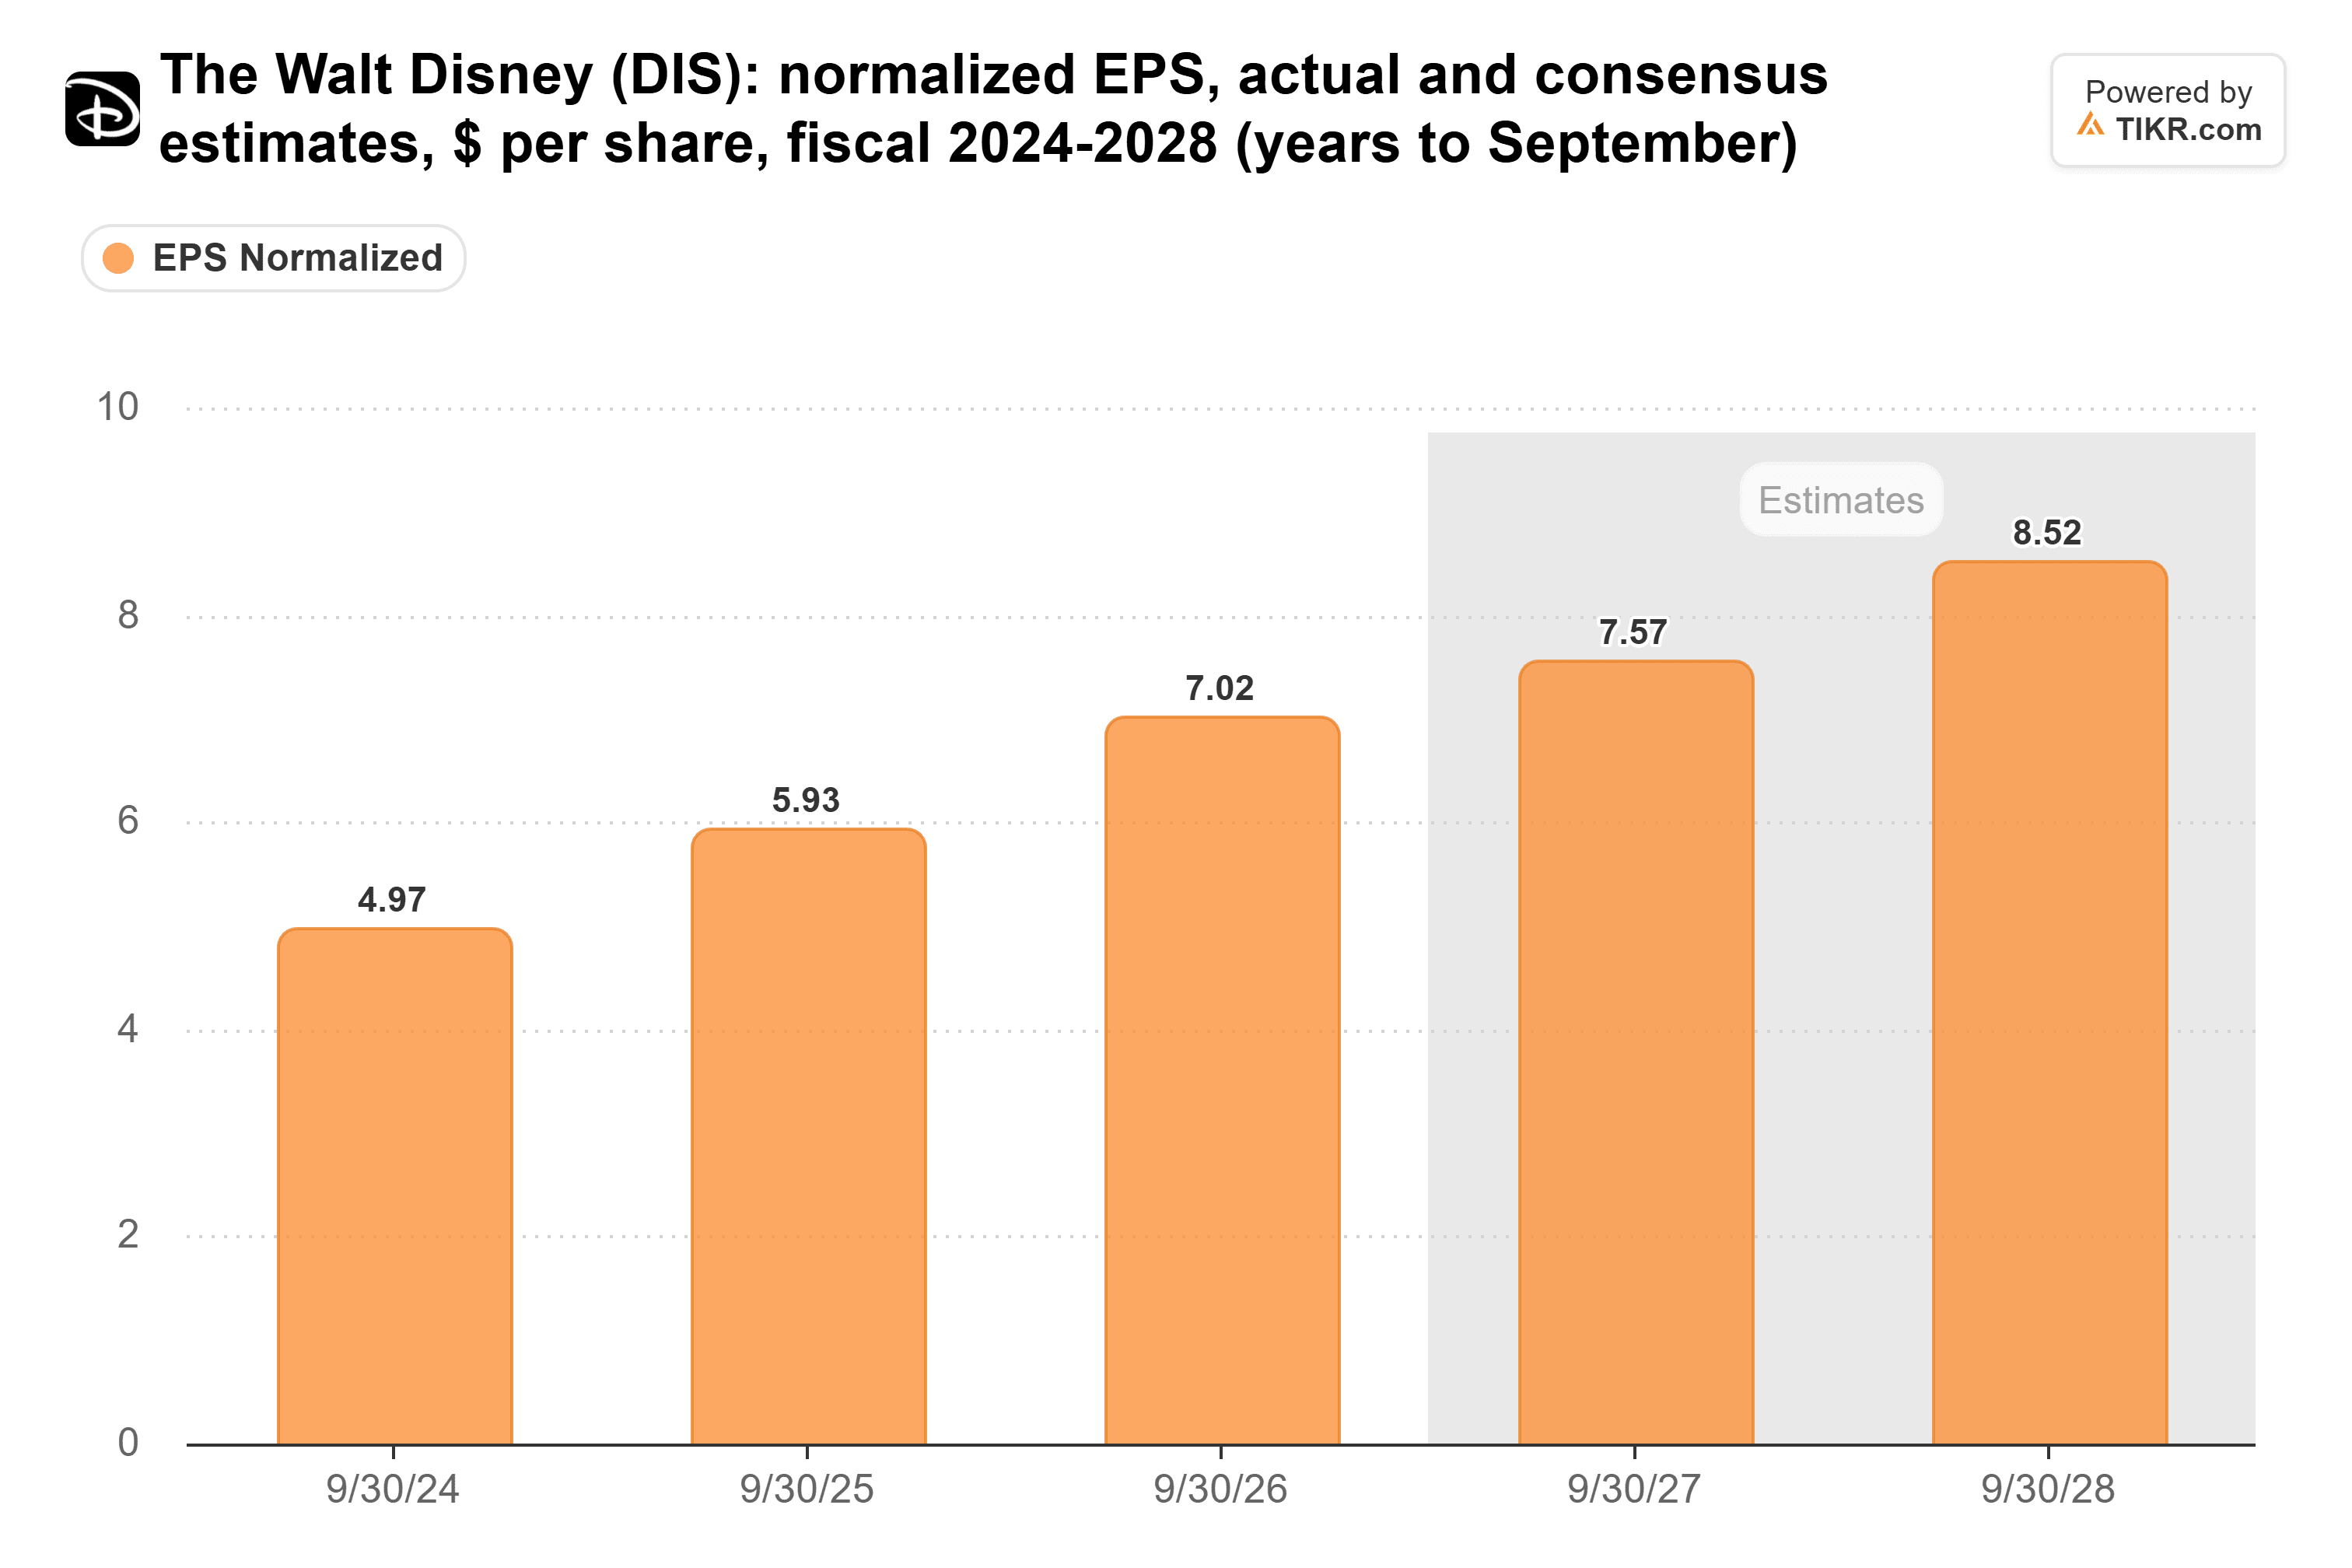
Morgan Stanley n'a pas expliqué comment elle arrive à 138 $, donc le calcul qui suit est le mien. Sur la base des estimations pour l'exercice 2028, 138 $ représente un multiple de 16 fois les bénéfices, le même multiple auquel Disney se négocie aujourd'hui. L'objectif ne nécessite donc que la croissance des bénéfices d'environ 13 % que les analystes attendent déjà. Et un multiple de 16 est faible pour Disney par rapport à sa moyenne sur cinq ans de 20 :
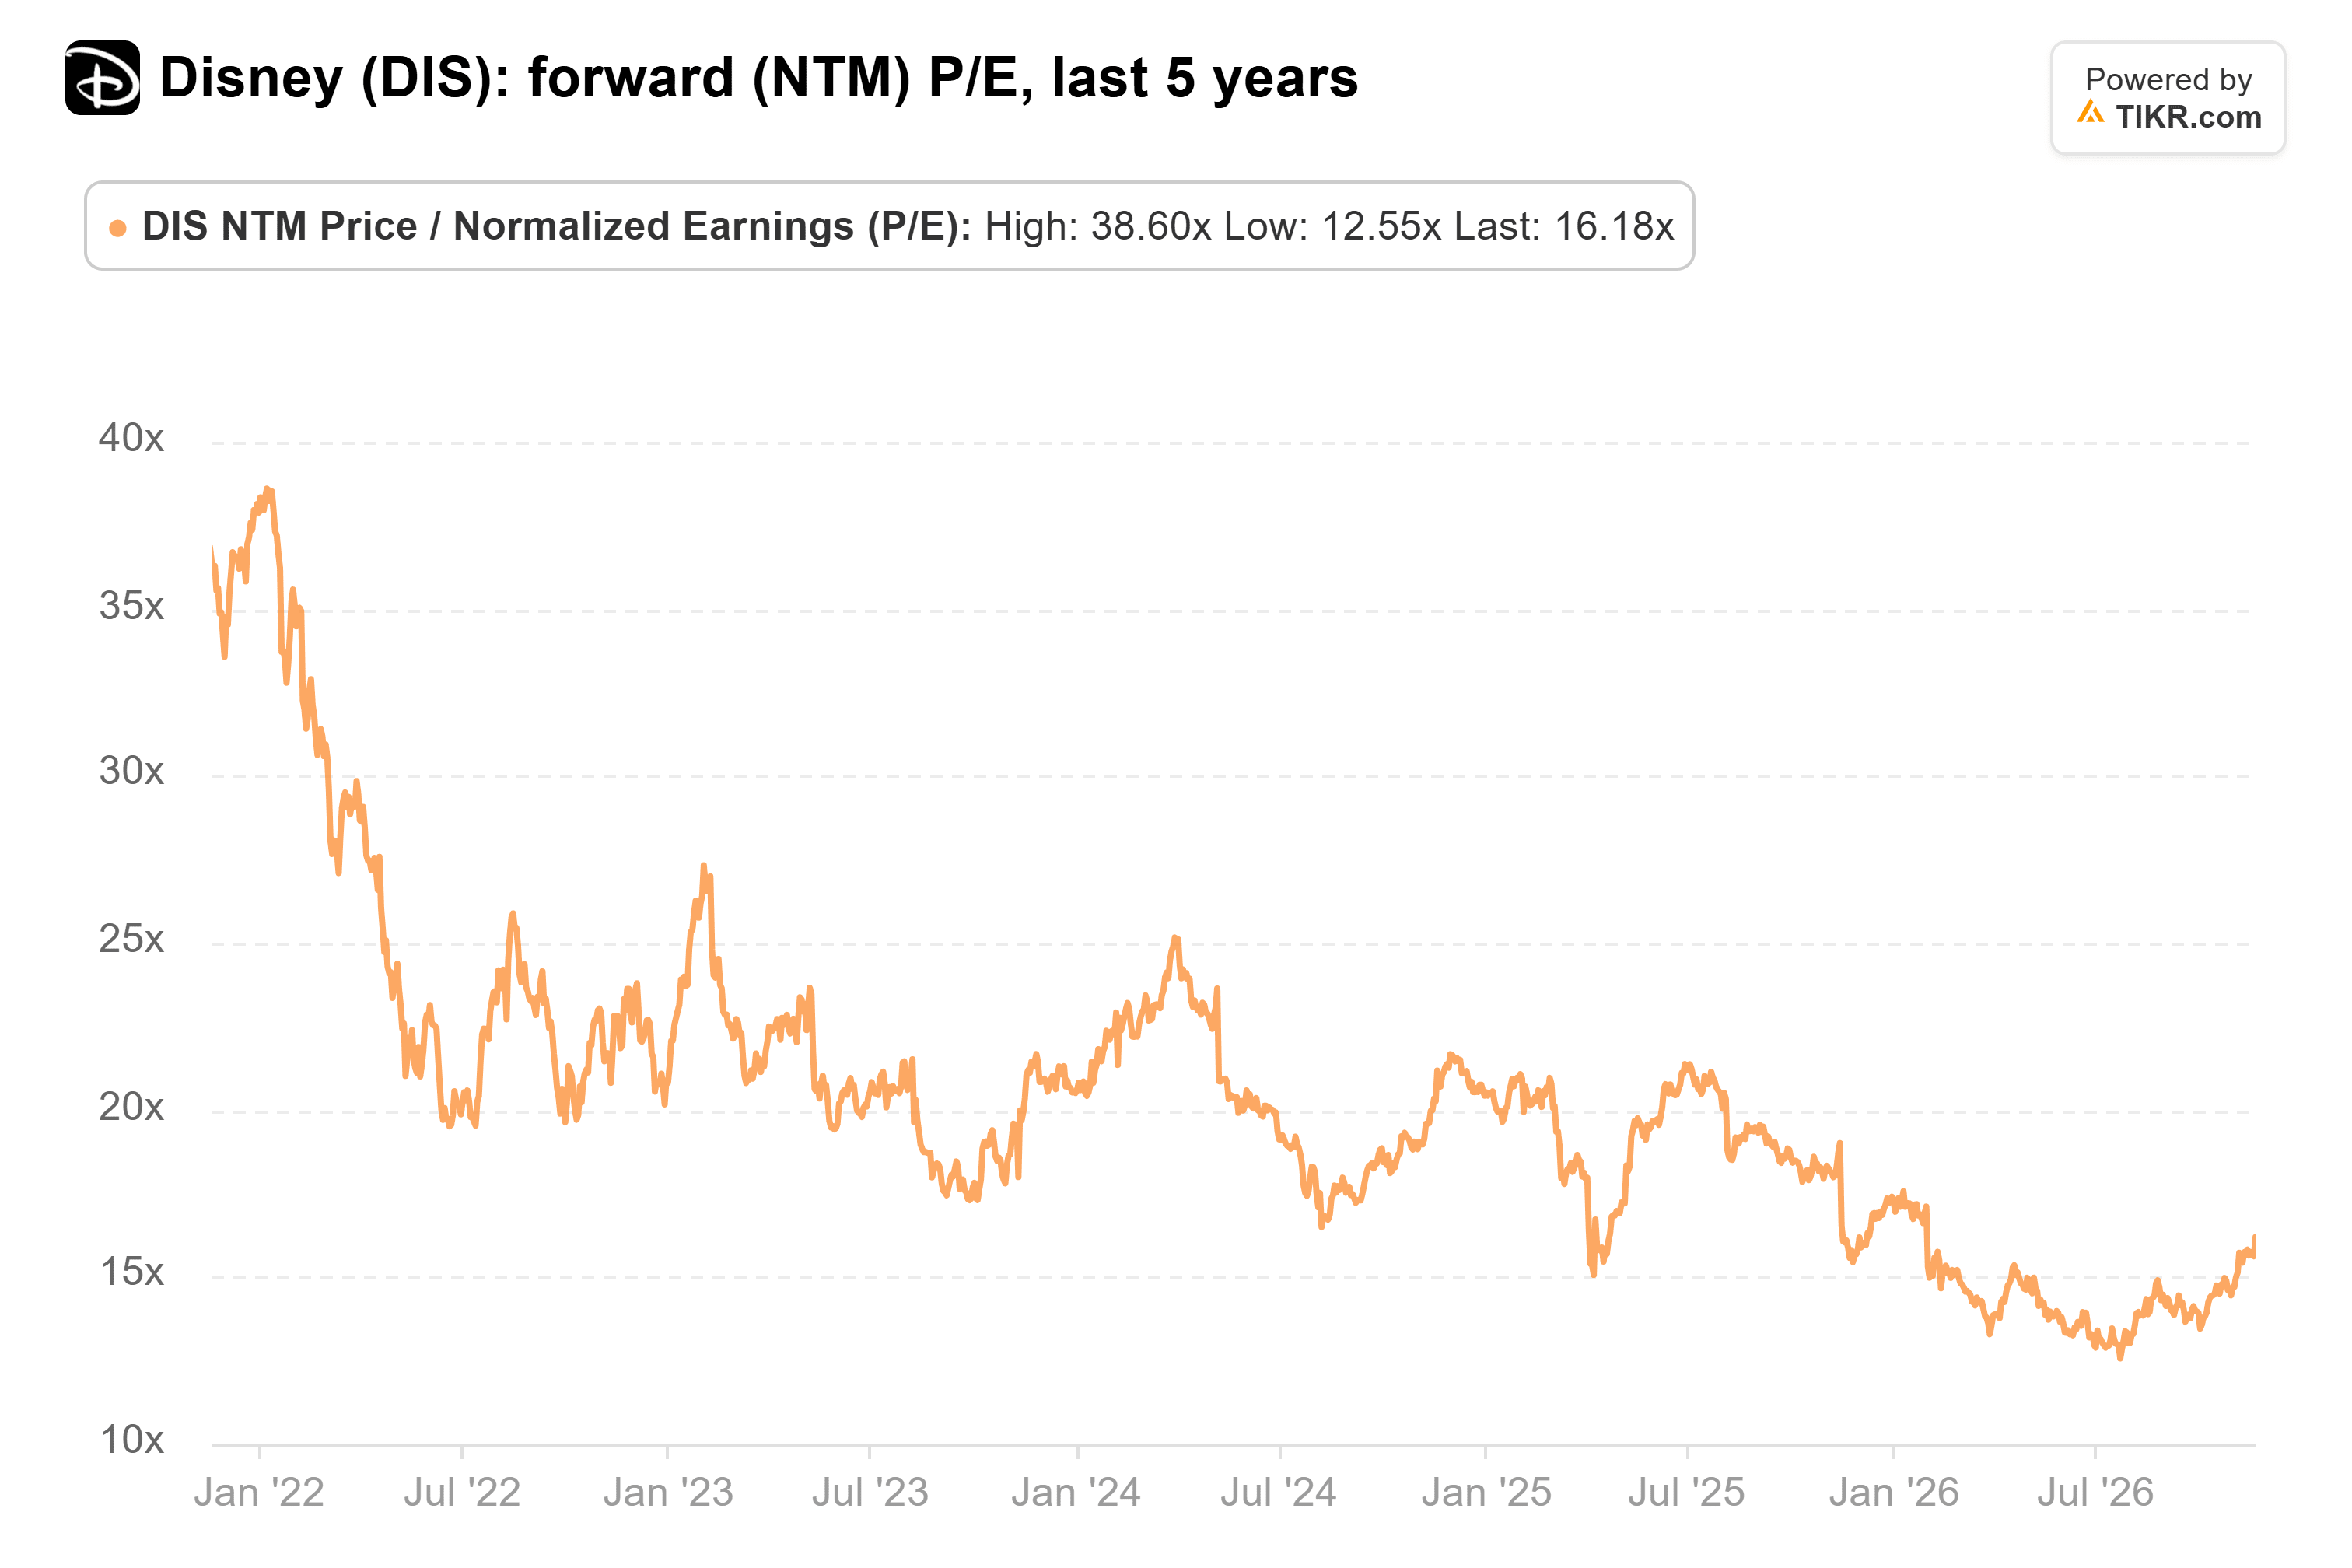
Cette moyenne comprend un pic à 39 en janvier 2022. Sur la dernière année, Disney a affiché une moyenne proche de 15, donc je ne compterais pas non plus sur une réévaluation du multiple.
Disney doit atteindre les estimations
Le risque réside dans les dépenses : Disney prévoit davantage de contenu streaming et de marketing pour l'exercice 2027, ce qui pourrait la maintenir loin derrière Netflix en termes de marge.
Franchement, 138 $ est un objectif raisonnable. Disney y parvient en réalisant les bénéfices que les analystes attendent déjà au multiple actuel, et ces estimations sont en hausse. Le premier test sera les résultats du premier trimestre début février. Disney prévoit environ 5,4 milliards de dollars de résultat opérationnel par segment pour le trimestre, et ses parcs montreront si l'écart avec Universal de Comcast se maintient.
Quelle est donc la valeur réelle de l'action Disney ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle de valorisation de TIKR pour voir ce que Disney pourrait valoir. Partez des estimations consensuelles de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure des nouvelles récentes sur l'entreprise ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !