Points clés
- Dorsal Capital Management, qui gère 6,64 milliards de dollars, a vendu la totalité de ses actions de Home Depot et de Nexstar Media au troisième trimestre, selon son dernier formulaire 13F.
- Le même dépôt montre des positions plus importantes dans Meta et US Foods, qui font désormais partie des six plus grandes positions du fonds.
- L'objectif de prix consensus et les estimations de bénéfices pour Home Depot ont baissé au cours de l'année écoulée, et la direction a réduit ses prévisions annuelles le 17 novembre.
- Nexstar se négocie à environ 8 fois les bénéfices futurs après un trimestre record, et des deux, c'est celui que je préférerais posséder aujourd'hui.
Dorsal Capital Management vient de sortir de deux sociétés versant des dividendes. Son formulaire 13F pour le trimestre clos le 30 septembre, déposé le 16 novembre, ne montre plus aucune action de Home Depot (HD) ou de Nexstar Media (NXST). Il détenait les deux au 30 juin.
Deux sorties, deux paris plus importants
Dorsal gère au total 6,64 milliards de dollars, et son 13F listait 2,86 milliards de dollars d'actions américaines réparties sur 20 positions au 30 septembre. Home Depot avait été une position importante : 600 000 actions d'une valeur de 212 millions de dollars au 30 juin, soit 7,6 % de ses actions déclarées en 13F. Nexstar était plus modeste, avec 250 000 actions d'une valeur de 45 millions de dollars, soit 1,6 %.
Le même dépôt montre que le fonds a investi davantage dans deux autres actions. Il a augmenté sa position dans Meta Platforms (META) de 27 %. Celle-ci s'élève désormais à 280 000 actions et constitue sa 4ème position, représentant 7,1 % de ses actions déclarées en 13F. Il a également augmenté son nombre d'actions de US Foods (USFD) de 533 % pour atteindre 1,90 million, sa 6ème position à 6,1 %. Depuis le 30 septembre, Meta a perdu 15 % et US Foods a gagné 17 %.
TIKR suit 36 analystes sur Home Depot. Combien recommandent "Acheter" ?
Consultez la répartition complète des recommandations Acheter, Conserver et Vendre sur Home Depot, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Home Depot
Les estimations pour Home Depot ne cessent de baisser
Home Depot a perdu 4 % depuis le 30 septembre, et son rapport du troisième trimestre du 17 novembre a été mitigé. Les ventes ont augmenté de 4,9 % pour atteindre 43,4 milliards de dollars. Les ventes comparables aux États-Unis ont progressé de 2,2 %, contre 1,3 % au deuxième trimestre. Le BPA ajusté de 3,86 dollars a légèrement dépassé les 3,84 dollars attendus par les analystes.
Mais les perspectives se sont dégradées. La direction a resserré ses prévisions pour l'exercice 2026 concernant la croissance des ventes comparables à environ 1,4 %, contre une fourchette précédente de stable à 2 %. Elle a également resserré la croissance du BPA ajusté à environ 2 %, contre une fourchette précédente de stable à 4 %. La marge opérationnelle est passée à 12,6 %, contre 12,9 % un an plus tôt. Et elle a réduit les perspectives de croissance organique pour SRS à un faible taux à un chiffre, contre un taux moyen à un chiffre, après deux saisons de tempêtes faibles. SRS est la pièce maîtresse des 24,2 milliards de dollars que Home Depot a dépensés en grossistes pour séduire les entrepreneurs professionnels.
Dorsal n'était pas seul sur la sortie : Lone Pine Capital a également vendu l'intégralité de sa position dans Home Depot au troisième trimestre. Home Depot a également nommé son directeur financier Richard McPhail comme prochain PDG, à compter du 23 novembre, donc une nouvelle équipe définira le plan de l'année prochaine.
Les analystes ont baissé leurs objectifs tout au long de l'année. L'objectif consensus est passé de 420 dollars il y a un an à 377 dollars.
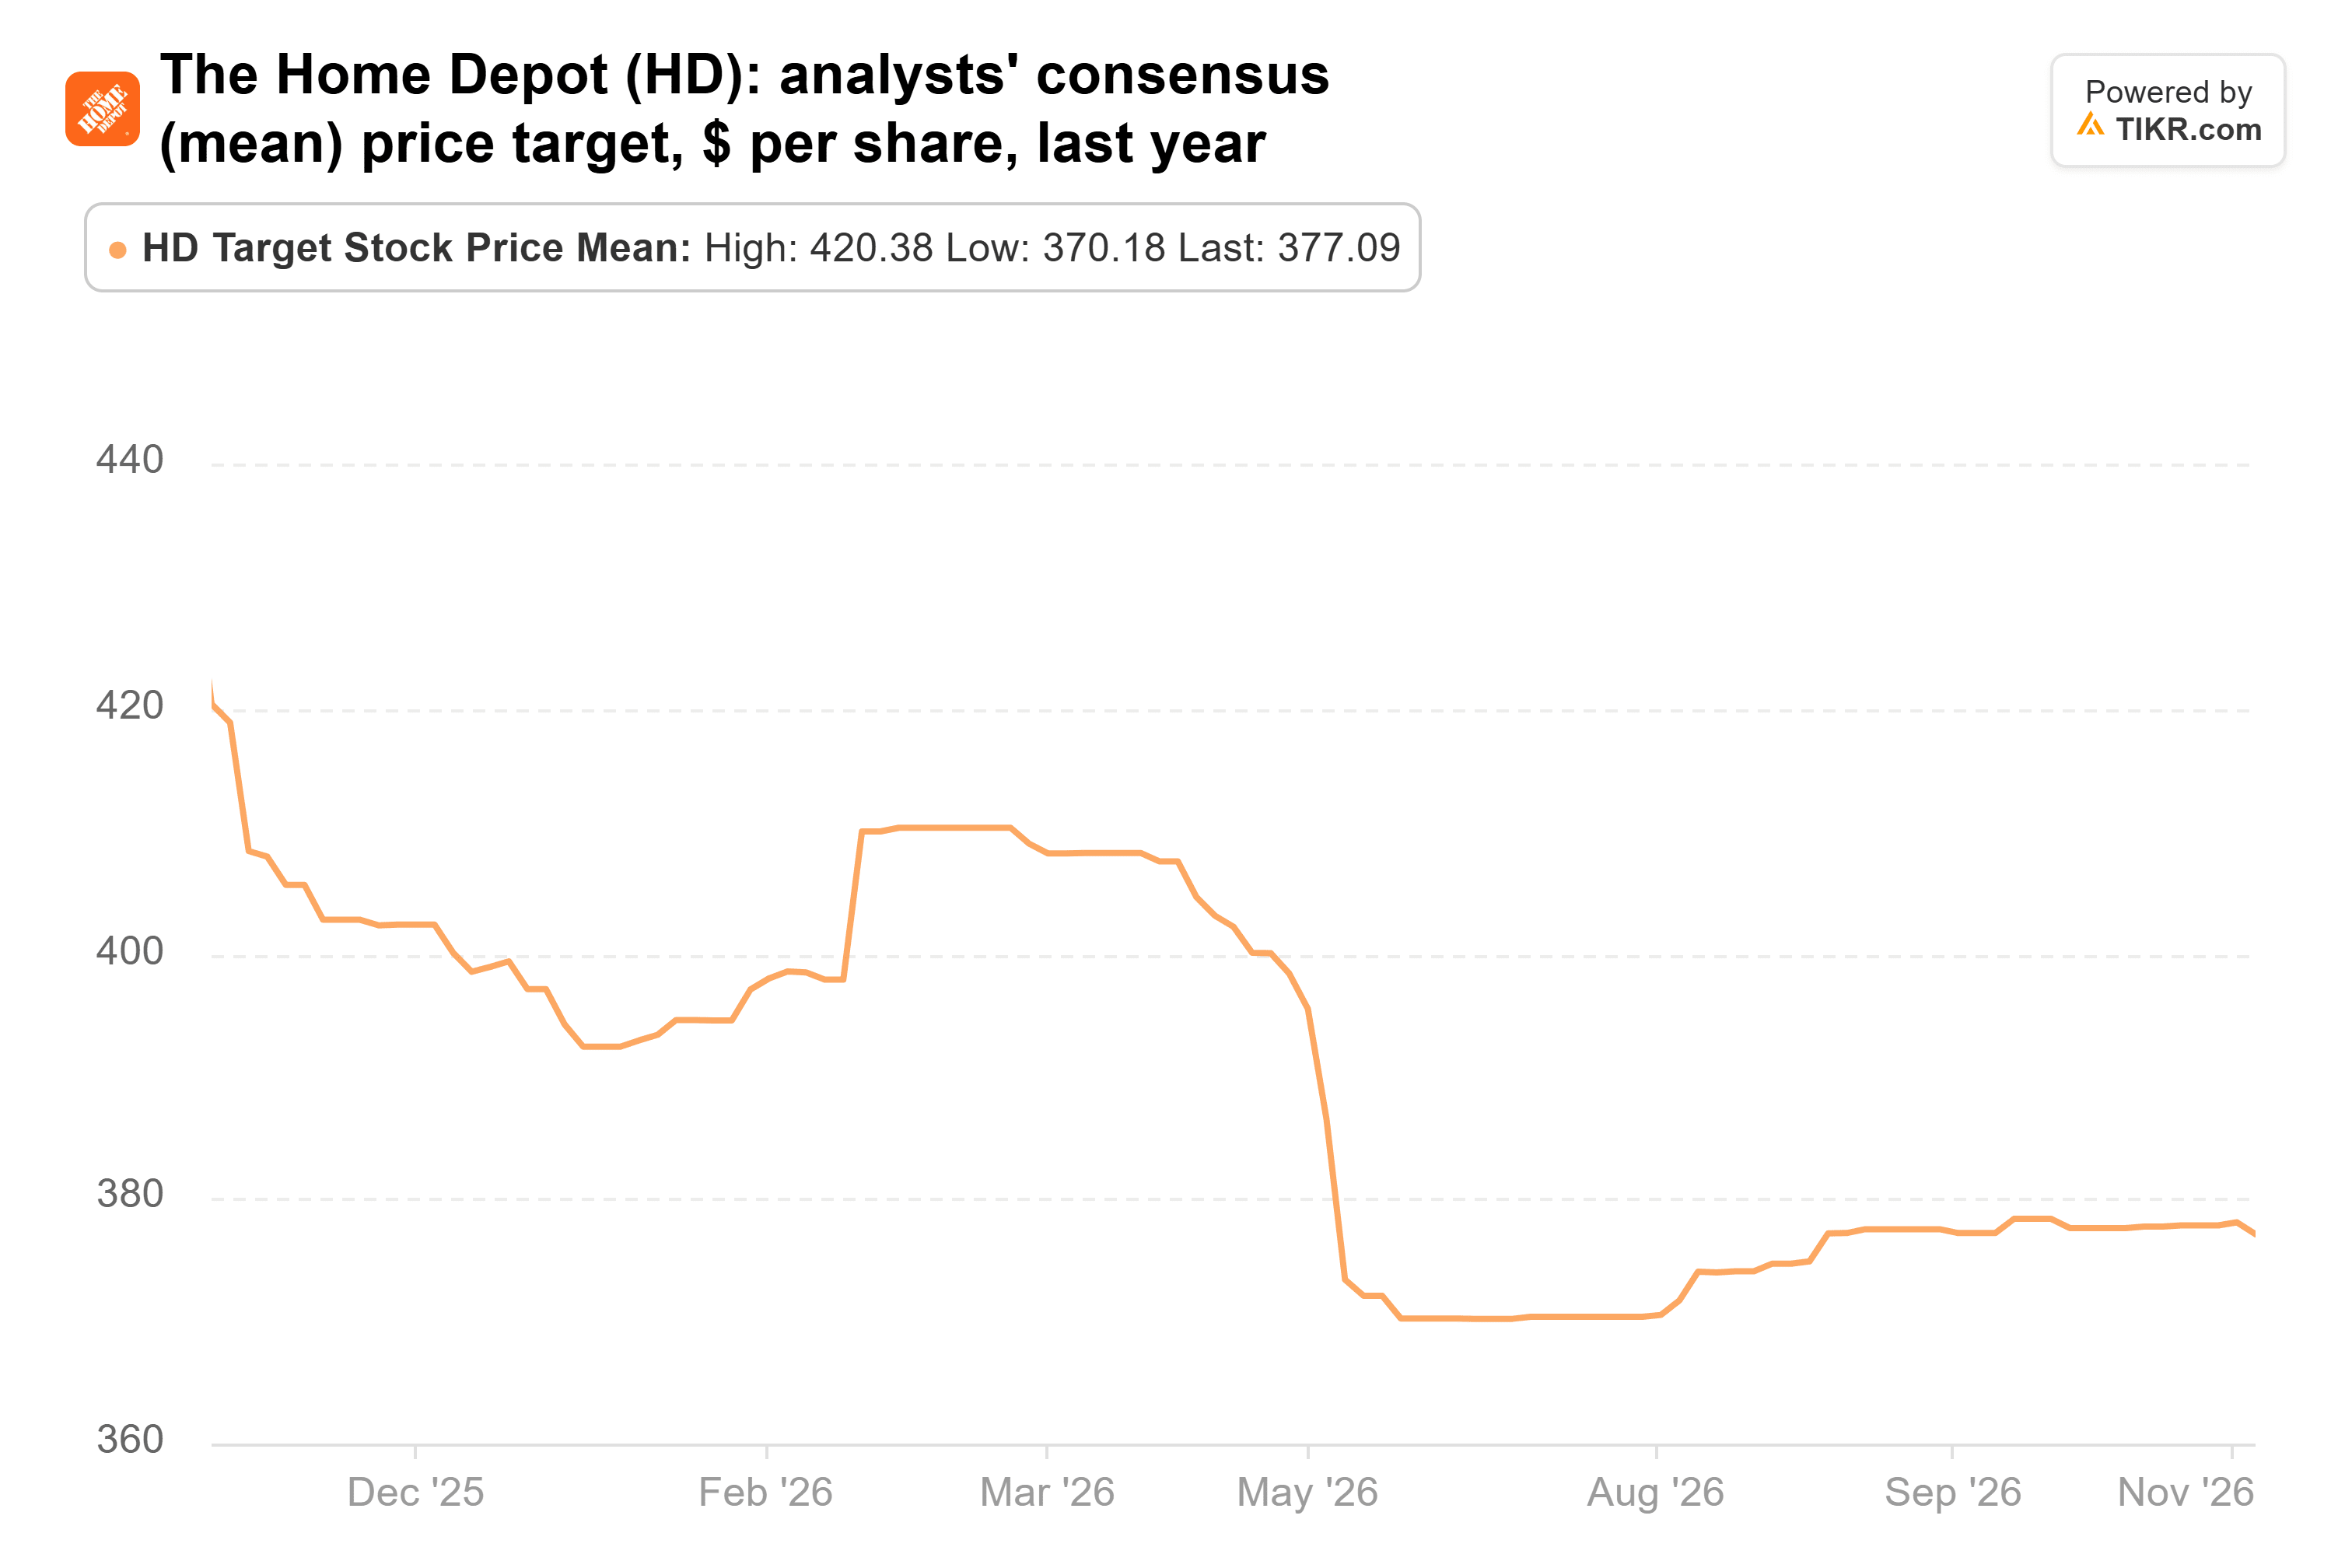
Cela représente toujours 12 % de plus que le dernier cours de clôture de 337,64 dollars, mais les estimations sous-jacentes continuent de baisser. Le consensus pour l'exercice 2027, l'année se terminant en janvier 2028, était tombé à 15,90 dollars par action contre 17,74 dollars à la fin septembre 2025, et cela avant la révision des prévisions. À environ 22 fois les bénéfices futurs, l'action se négocie autour de sa moyenne de 21,4x depuis 2014.
Vous payez donc la valorisation habituelle de Home Depot pour des bénéfices qui ne cessent d'être révisés à la baisse, avec un rendement de 2,8 % en attendant.
Nexstar vient d'enregistrer un trimestre record
Nexstar a évolué dans le sens inverse et a gagné 15 % depuis le 30 septembre. Dans son communiqué du troisième trimestre du 5 novembre, le revenu net a augmenté de 78 % pour atteindre un record de 2,13 milliards de dollars. Deux éléments l'ont porté : Tegna, le groupe de stations que Nexstar a acheté pour 6,2 milliards de dollars en mars, et 317 millions de dollars de publicités politiques, un record pour un troisième trimestre d'une année d'élections de mi-mandat. Les revenus de distribution, les frais que les services de télévision payante et de streaming paient pour diffuser ses stations, ont augmenté de 53,9 % pour atteindre 1,09 milliard de dollars. Tegna a contribué à hauteur de 352 millions de dollars. L'EBITDA ajusté a plus que doublé pour atteindre 756 millions de dollars.
Les analystes ont relevé leurs objectifs. L'objectif consensus est passé de 232 à 245 dollars au cours de l'année écoulée, bien qu'il reste inférieur à son sommet de 271,50 dollars atteint en mars.
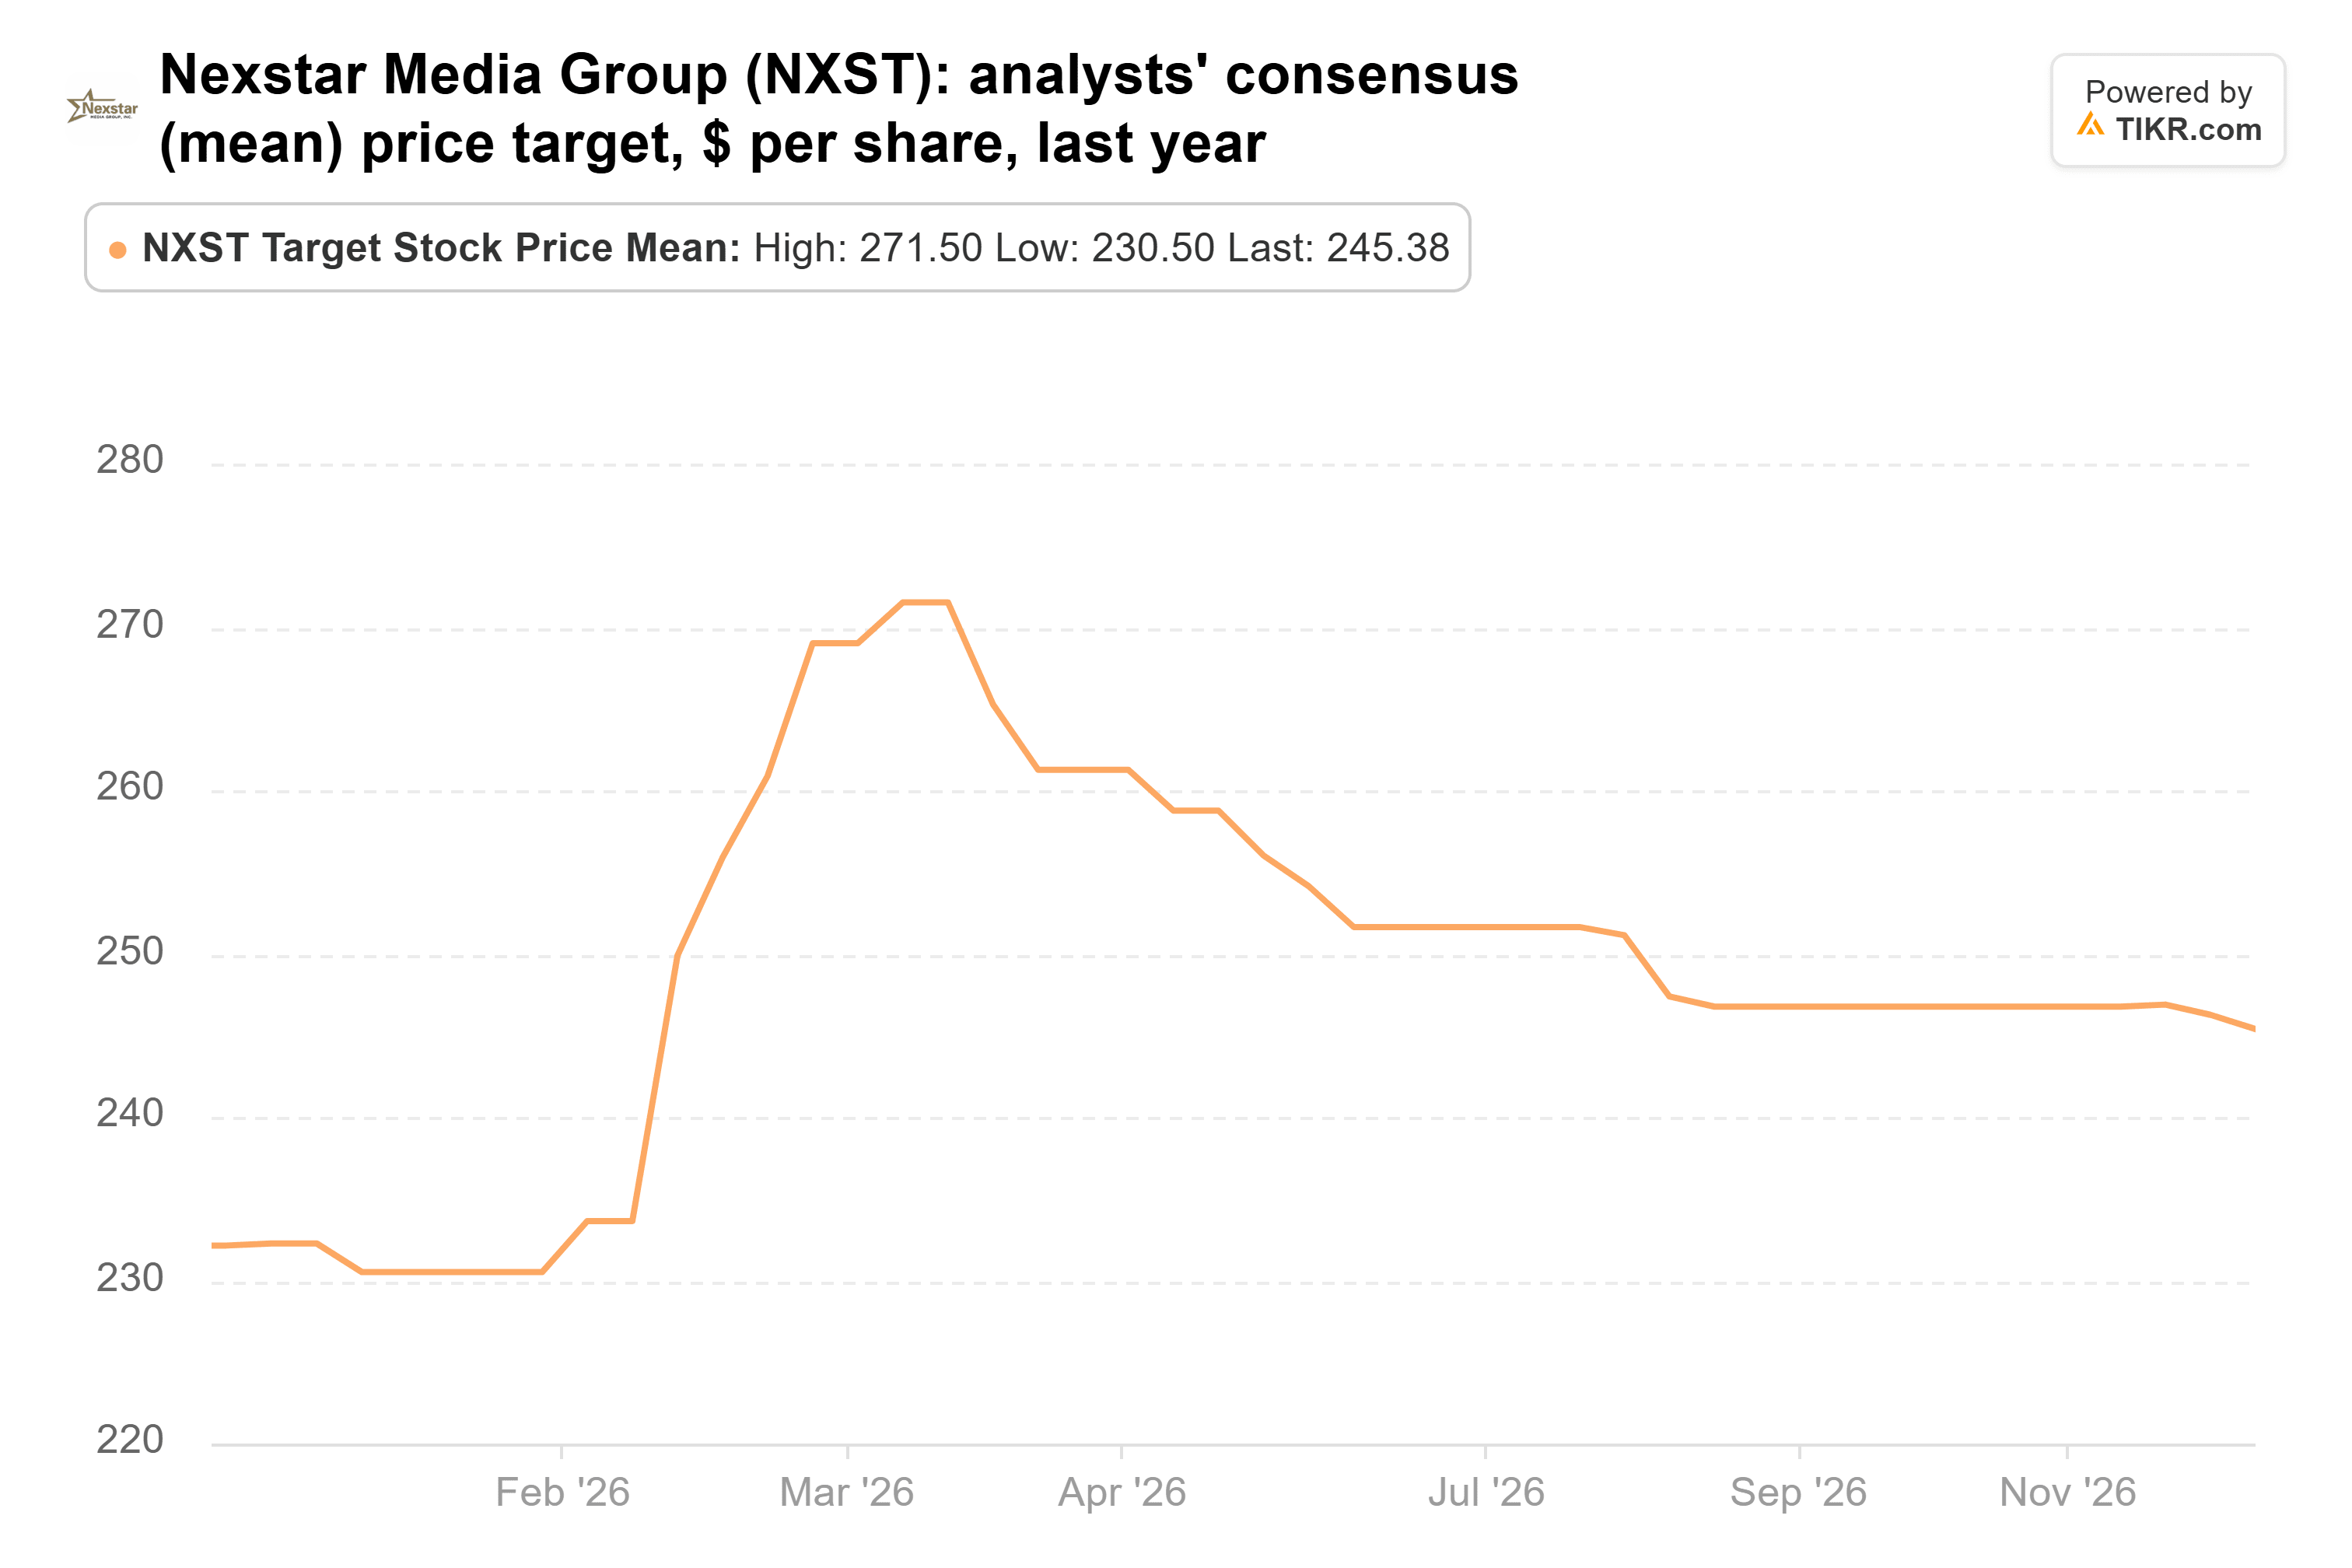
Cela représente 20 % de plus que le dernier cours de clôture, et l'action se négocie à environ 8 fois les bénéfices futurs avec un rendement de 3,6 %.
L'année prochaine ne comporte pas d'élections de mi-mandat, donc les revenus publicitaires politiques derrière le record de ce trimestre ne reviendront pas à cette échelle. Les pertes d'abonnés à la télévision payante pèsent également toujours sur les revenus de distribution. Et huit procureurs généraux d'État et DirecTV ont intenté un procès pour bloquer l'acquisition de Tegna le jour même de sa finalisation. Malgré tout, je pense que les investisseurs qui paient 8 fois anticipent déjà un exercice 2027 plus calme.
Qui a raison ?
Concernant Home Depot, les chiffres donnent raison à Dorsal. L'action se négocie à sa valorisation habituelle alors que les estimations ne cessent de baisser, et le nouveau PDG n'a pas encore donné ses premières prévisions annuelles complètes. Concernant Nexstar, je pense que le fonds a tort de s'en aller : un trimestre record, un objectif consensus en hausse et un multiple à un chiffre constituent un argument solide pour le posséder.