Points clés
- Anthropic a ouvert en hausse de 34 % par rapport à son prix d'introduction de 83 $ lors de son entrée au Nasdaq aujourd'hui, et Melius a initié sa couverture avec une recommandation Achat et un objectif de 155 $.
- Ben Reitzes de Melius s'attend à ce que les marges d'Anthropic finissent par dépasser celles d'un hyperscaler, là où les clouds d'Amazon et d'Alphabet et Microsoft réalisent des marges opérationnelles allant de 36 % à près de 50 %.
- La marge opérationnelle d'Anthropic le trimestre dernier était de 15 % ajustée et de -3 % en normes GAAP.
- Une marge ajustée dans la haute trentaine semble crédible, mais l'atteindre en normes GAAP nécessite que l'entraînement des modèles représente une part plus faible des dépenses.
Anthropic (ANT) a ouvert à 111,50 $ lors de son entrée au Nasdaq aujourd'hui, soit 34 % au-dessus de son prix d'introduction de 83 $, pour une valeur entièrement diluée d'environ 2 000 milliards de dollars.
Melius a fixé le plus élevé des quatre premiers objectifs : 155 $ avec une recommandation Achat, soit 39 % au-dessus du cours d'ouverture.
Le responsable de la recherche technologique chez Melius, Ben Reitzes, est allé plus loin sur CNBC :
« À maturité, les marges d'Anthropic seront probablement meilleures que celles d'un hyperscaler. »
Les hyperscalers sont Amazon (AMZN), Microsoft (MSFT) et Alphabet (GOOG). Amazon et Alphabet vendent également à Anthropic sa puissance de calcul et sont deux de ses plus grands actionnaires, donc l'hyperscaler auquel il fait référence importe beaucoup.
Une forte croissance, mais pas encore de bénéfice GAAP
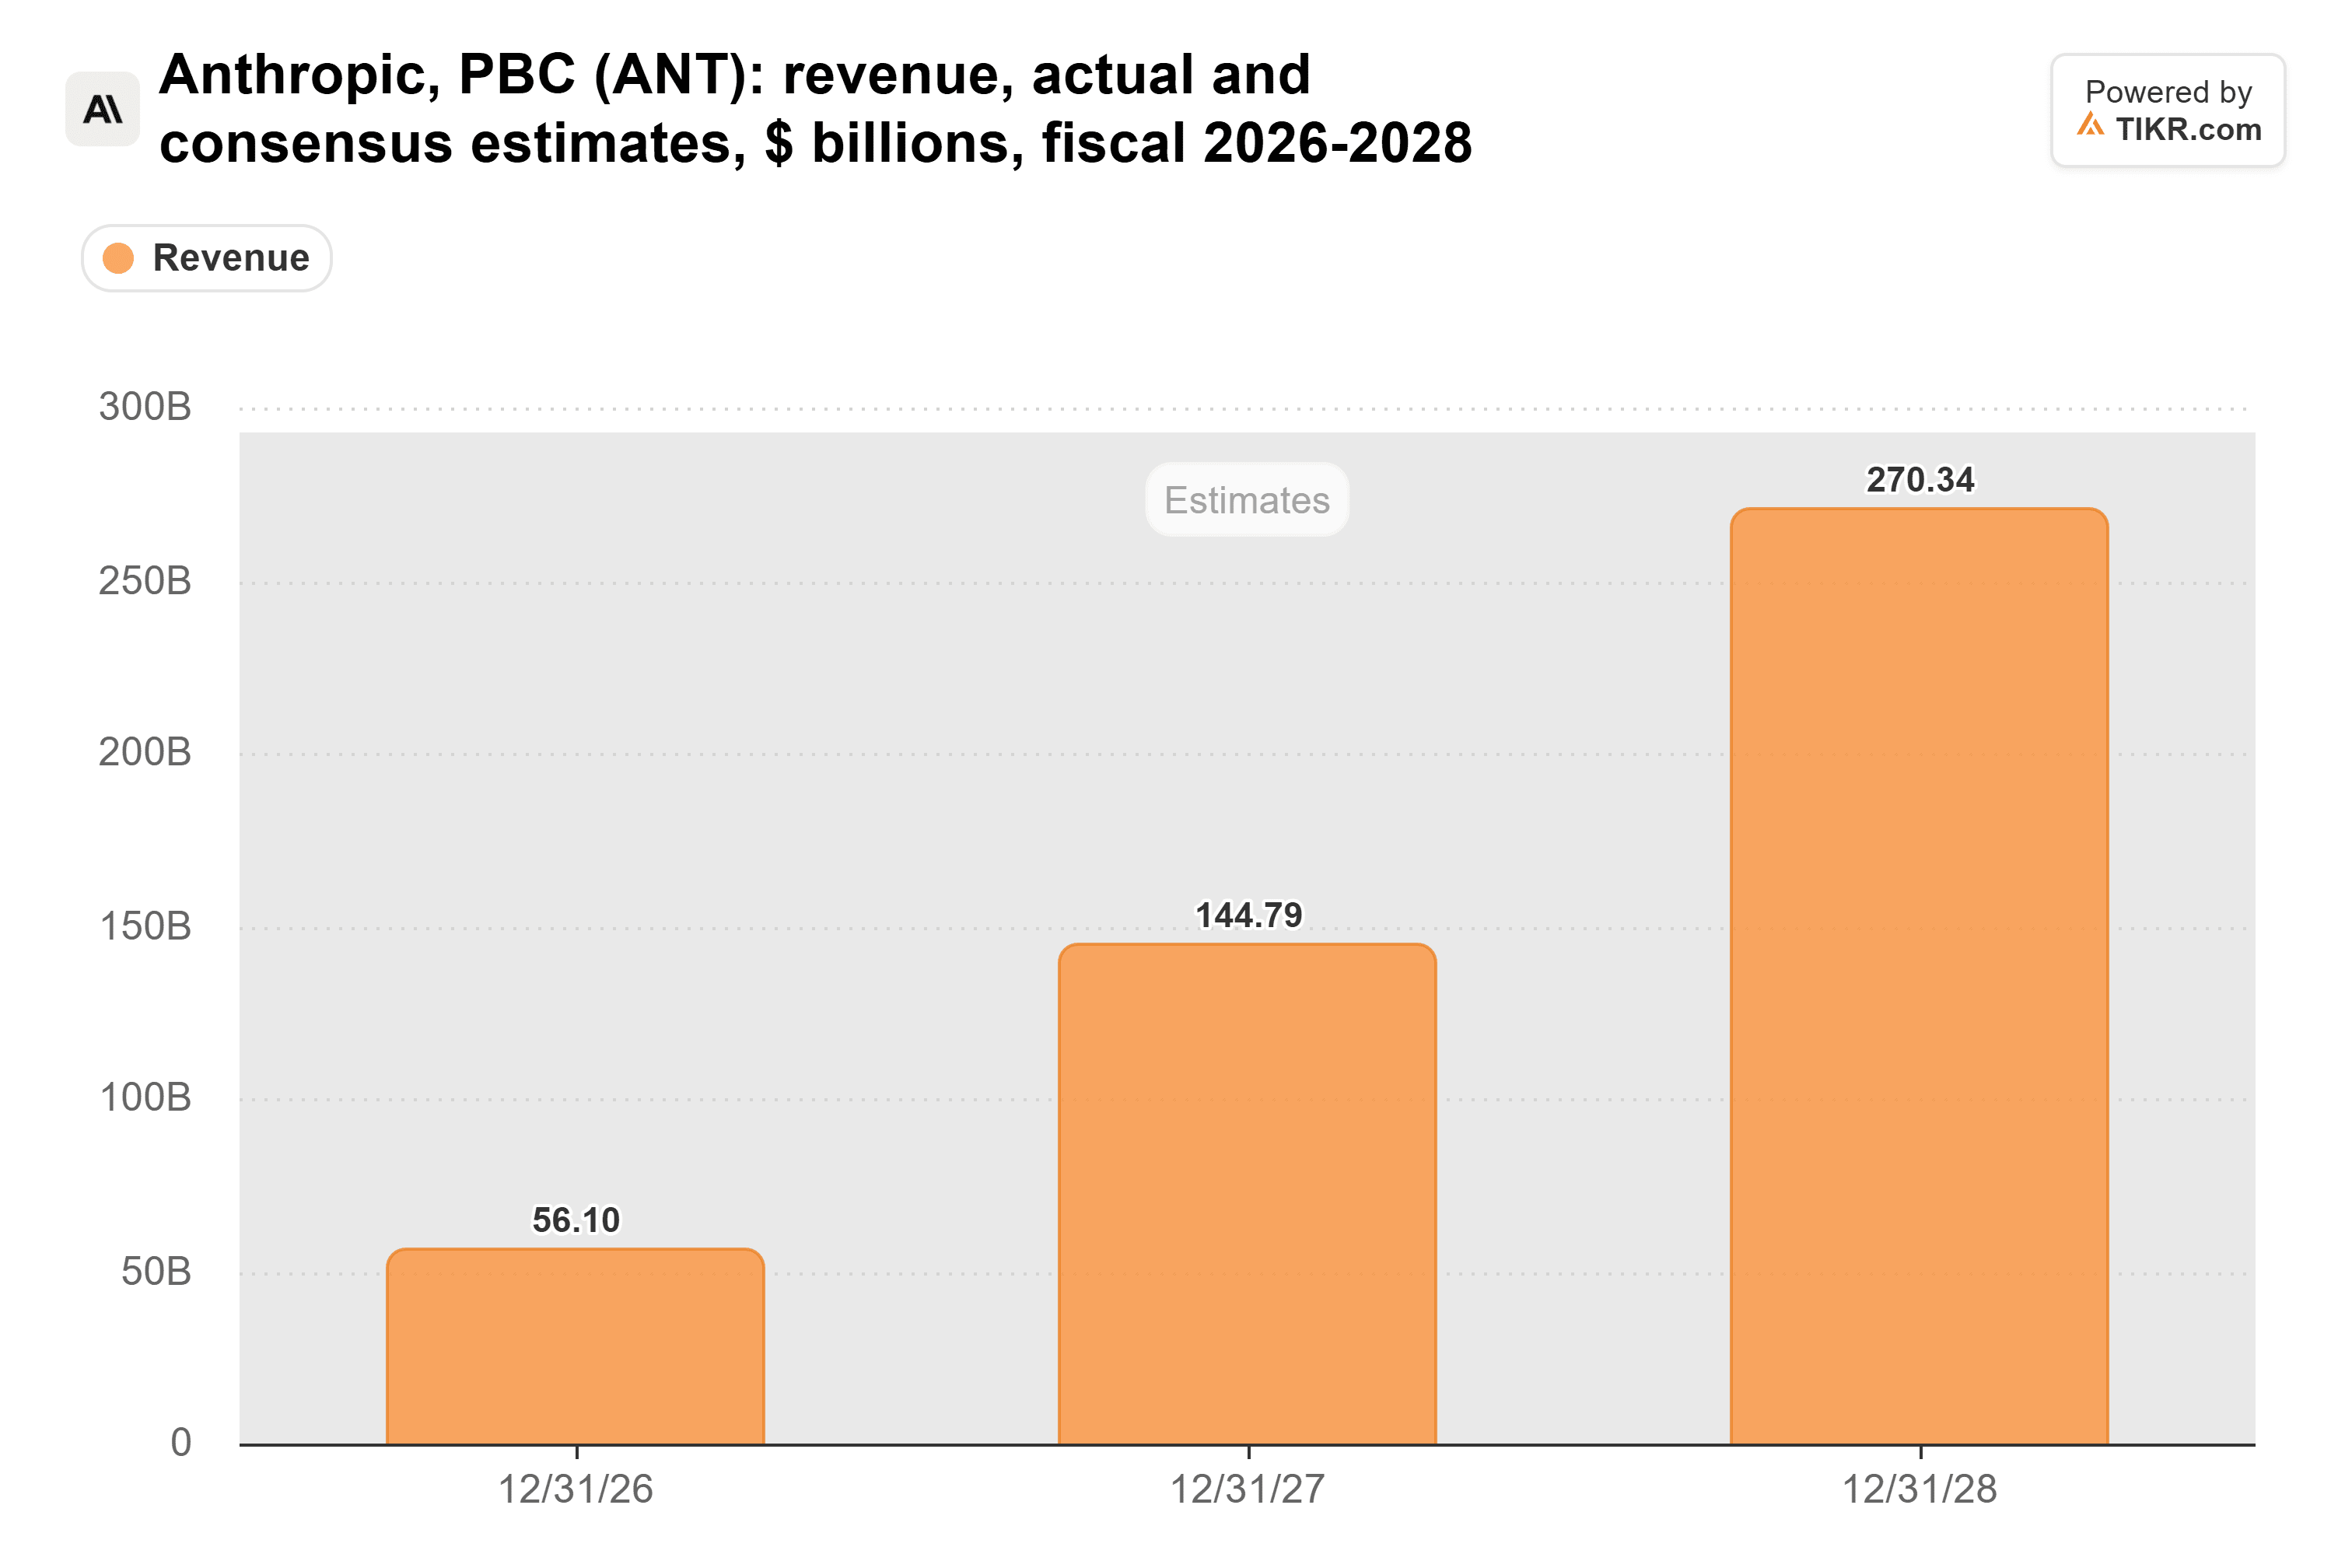
Les analystes s'attendent à ce que le chiffre d'affaires d'Anthropic passe de 56,1 milliards de dollars cette année à 270 milliards de dollars en 2028.
Selon les chiffres de TIKR, la marge opérationnelle d'Anthropic était de -772 % en 2024 et de -143,1 % en 2025.
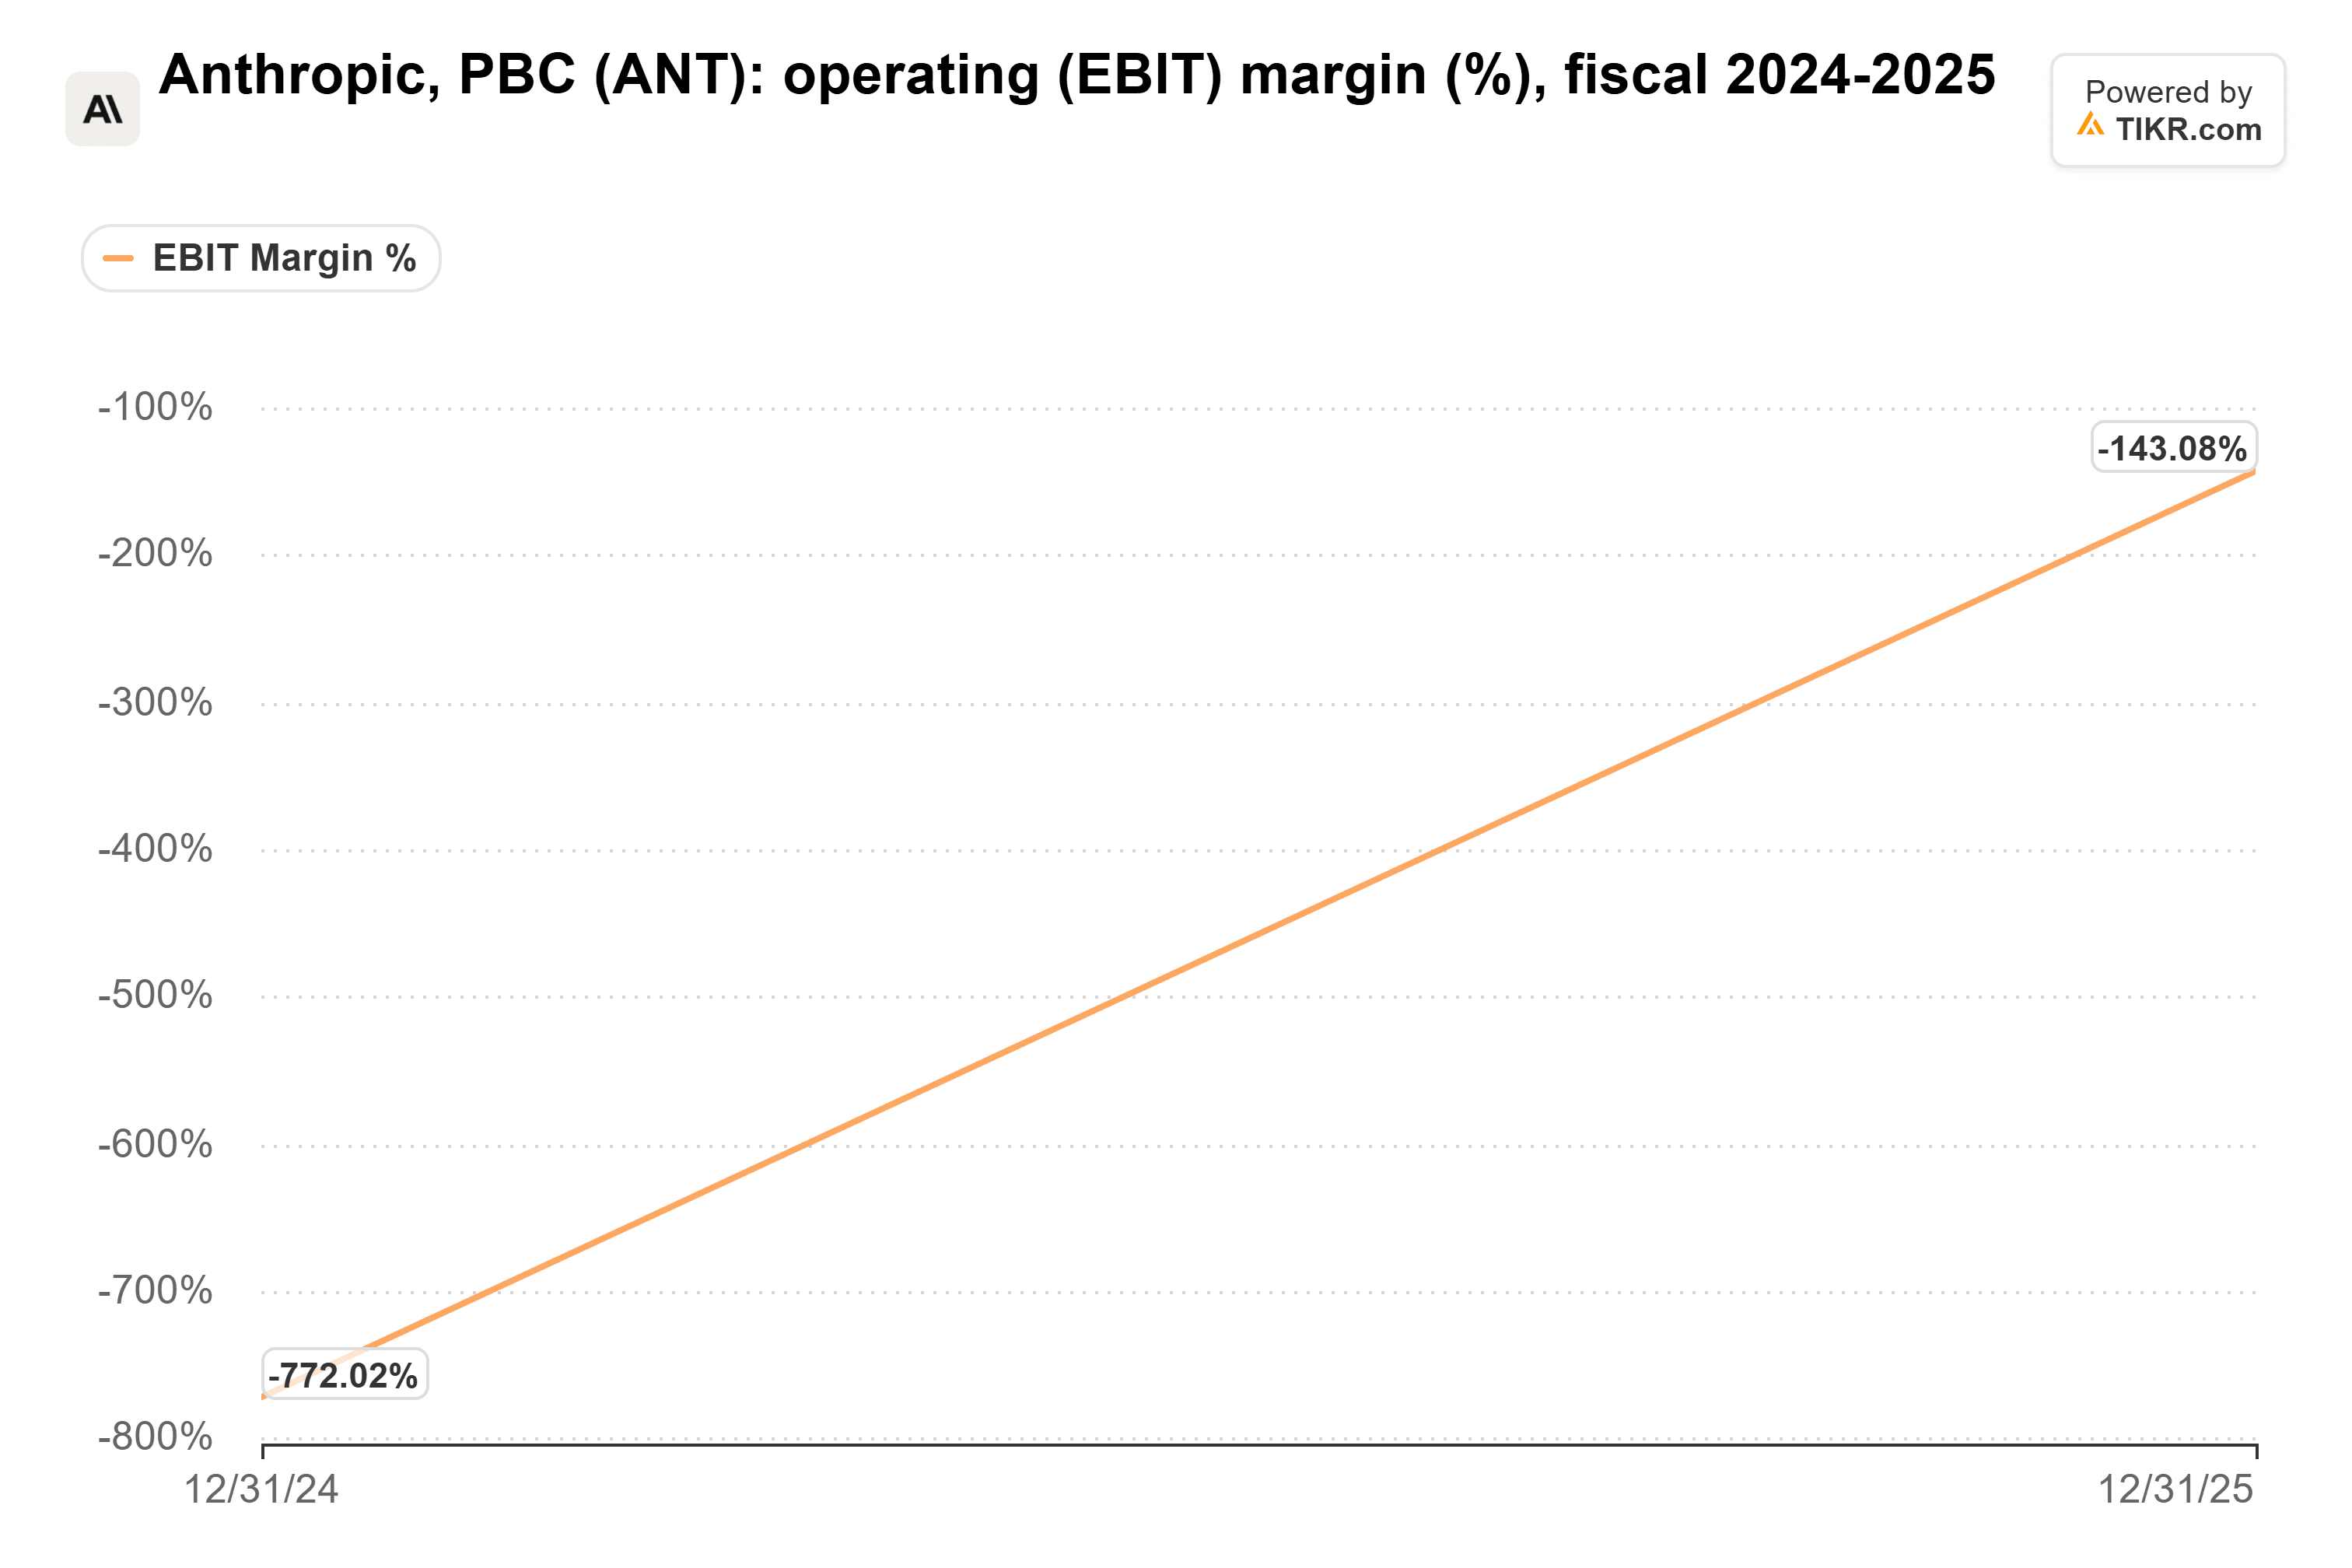
La situation a beaucoup évolué depuis. Le document S-1 indique que la marge opérationnelle du dernier trimestre était de 15 % ajustée et de -3 % en normes GAAP, principalement en raison des rémunérations en actions. Bloomberg Intelligence s'attend à environ 45 milliards de dollars de rémunérations en actions de 2026 à 2029.
Voir les recommandations des analystes sur Anthropic (c'est gratuit) :
Consultez la répartition complète des recommandations Achat, Conserver et Vendre sur Anthropic, ainsi que les estimations de chiffre d'affaires et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes sur Anthropic
Le véritable objectif se situe dans la haute trentaine
En considérant Amazon dans son ensemble, la barre semble basse. Sa marge opérationnelle est passée de 5,3 % en 2021 à 11,2 % en 2025.
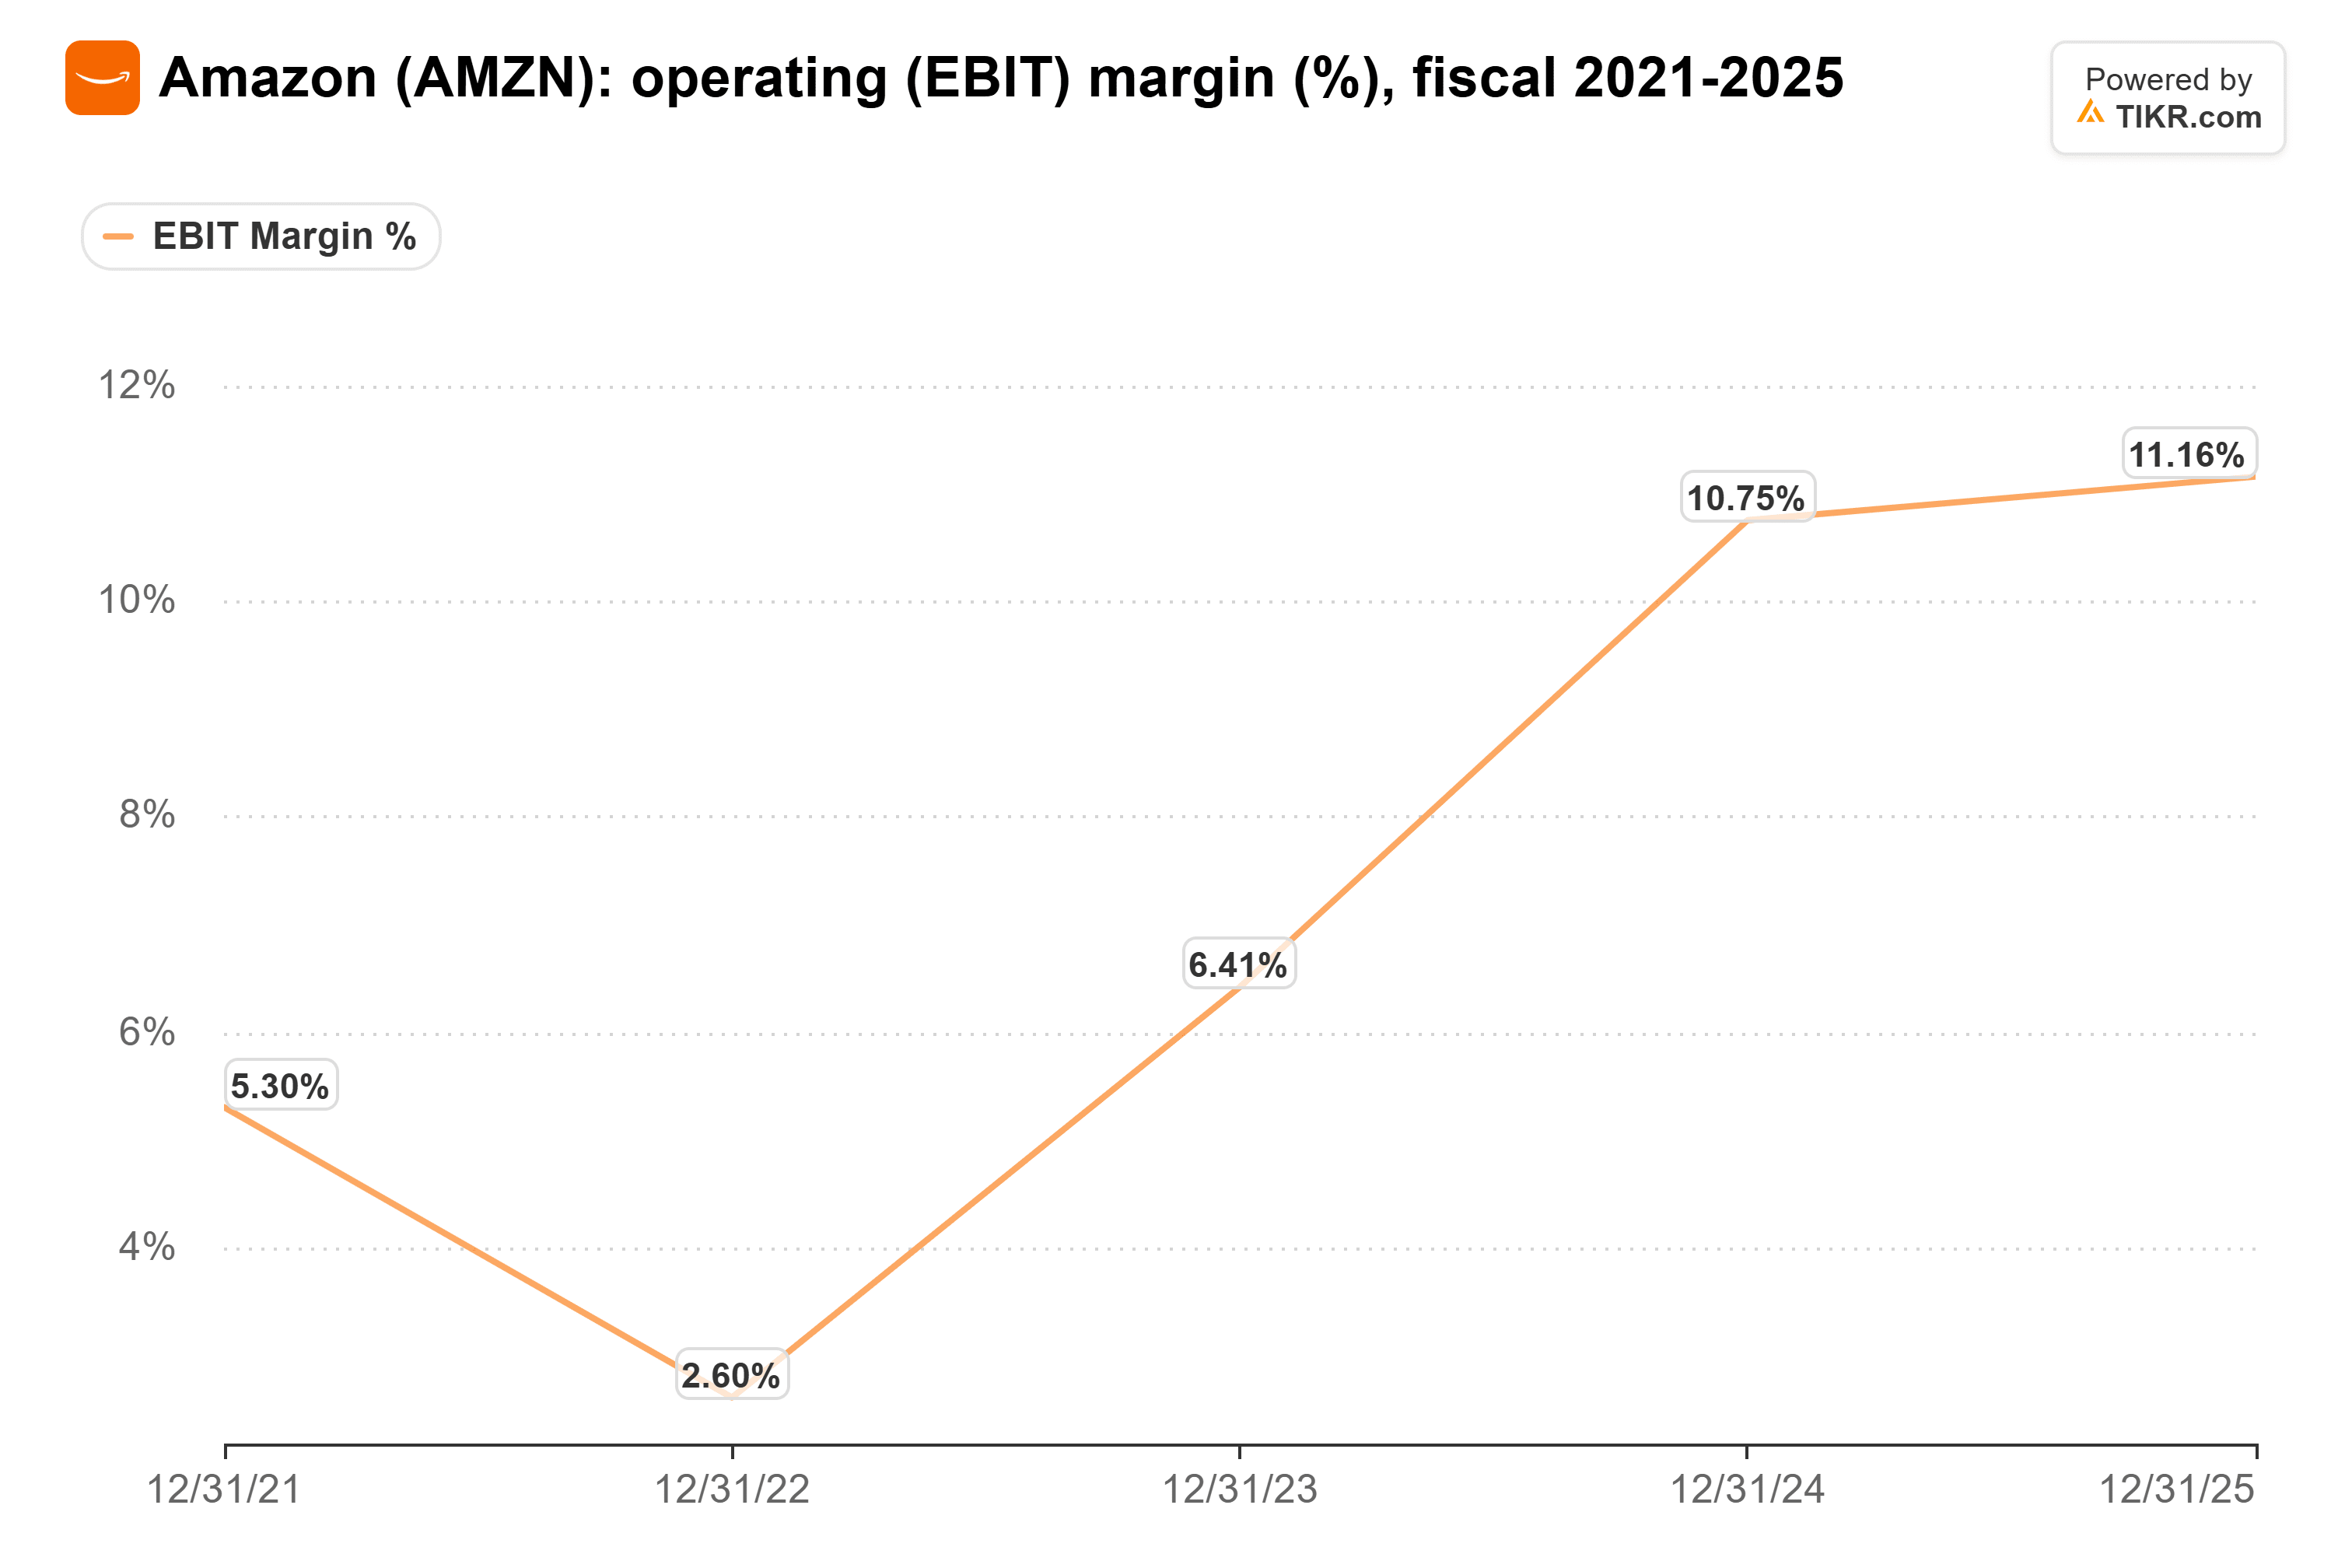
Mais les activités de vente au détail tirent ce chiffre vers le bas. AWS a réalisé une marge opérationnelle de 39,4 % au deuxième trimestre, et Google Cloud a réalisé 36,2 % au troisième. Microsoft ne communique pas la marge d'Azure, mais l'ensemble de l'entreprise a réalisé une marge de 49,8 % au trimestre clos le 30 septembre.
Le véritable objectif se situe donc dans la haute trentaine ou au-dessus. En normes GAAP, passer de -3 % à ce niveau implique un écart d'environ 40 points.
L'inférence doit dépasser tout le reste
L'effet d'échelle est le premier élément. Répartis uniformément, 45 milliards de dollars de rémunérations en actions représentent environ 11 milliards de dollars par an, soit environ 4 % de l'estimation de chiffre d'affaires pour 2028.
Le second est le chiffre d'affaires généré par chaque dollar de puissance de calcul. Sur le Big Technology Podcast, le PDG de Box, Aaron Levie, a déclaré qu'Anthropic générait 40 cents pour chaque dollar de calcul au premier trimestre 2025, et qu'elle en génère 1,72 $ maintenant. Il l'attribue à la répartition : l'inférence est désormais « très rentable », et l'entraînement représente « une part moins importante du total de la puissance de calcul ».
Melius mise fortement sur cette tendance, anticipant un pouvoir de bénéfice à long terme de plus de 5 $ par action. Sur les quelque 18 milliards d'actions entièrement diluées, cela représente environ 90 milliards de dollars de bénéfice par an, soit un tiers de l'estimation de chiffre d'affaires pour 2028.
Les propriétaires aident à le financer
De plus : une façon de dépasser la marge d'un hyperscaler est de leur payer moins. Anthropic s'est engagée à dépenser plus de 100 milliards de dollars auprès d'AWS sur dix ans.
Sur Odd Lots, Paul Kedrosky de SK Ventures a déclaré que près de 48 % des ventes d'Anthropic passaient par des places de marché comme celle de Microsoft, et que le document S-1 laissait entendre une moindre dépendance aux locations de cloud et à ces canaux. Toute marge supplémentaire qu'Anthropic gagne de cette manière vient en partie des poches de ses partenaires.
Cela nuit moins à Amazon et Alphabet qu'il n'y paraît : selon le document S-1, ils détiendront respectivement 14,7 % et 13,7 % d'Anthropic après l'introduction en bourse. Microsoft a le plus à perdre si une plus grande partie de ces ventes contourne sa place de marché.
Je trouve cela crédible sur une base ajustée
Je pense que Reitzes a raison concernant la marge ajustée : 1,72 $ de chiffre d'affaires par dollar de calcul et des estimations de chiffre d'affaires qui quintuplent presque d'ici 2028 rendent une marge ajustée dans la haute trentaine crédible.
La norme GAAP est plus difficile. Elle nécessite que l'entraînement représente une part décroissante de la puissance de calcul, et comme l'a noté Kedrosky, Anthropic ne renonce pas complètement à l'entraînement des modèles. À 155 $, l'objectif de Melius représente 31 fois son pouvoir de bénéfice de 5 $, il y a donc peu de marge de manœuvre si ce changement prend plus de temps que prévu.
Le premier rapport d'Anthropic en tant que société cotée, probablement début de l'année prochaine, sera le premier test. Si la marge ajustée dépasse les 15 % du dernier trimestre et que l'écart avec la norme GAAP se réduit, la trajectoire de Reitzes se confirme.
Alors, quelle est la valeur réelle de l'action Anthropic ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit de saisir quelques hypothèses dans le modèle d'évaluation de TIKR pour voir ce que pourrait valoir Anthropic. Partez des estimations de consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Évaluez Anthropic gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a pas de position sur les actions mentionnées. Merci de votre lecture et bon investissement !