

Points clés
- Clearway Energy offre un rendement de 5,9 %, près du double des 3,0 % de Consolidated Edison, et son dividende a augmenté de 7,3 % au cours de l'exercice 2025 contre 2,4 % pour Con Edison.
- À ces rythmes, 10 000 $ investis dans Clearway rapporteraient environ 8 257 $ sur 10 ans, contre environ 3 347 $ pour Con Edison.
- Le dividende de Con Edison a absorbé 60 % de ses bénéfices normalisés en 2025 et celui de Clearway 76 %, et Clearway affiche une dette nette de 7,5x l'EBITDA contre 4,4x pour Con Edison.
- Le choix se résume à savoir si le chèque plus important de Clearway pourra tenir face à ce niveau d'endettement sur une décennie.
Toute personne constituant un revenu de dividendes pour la prochaine décennie examinera de près une entreprise du secteur de l'énergie comme Consolidated Edison (ED). Elle a augmenté son dividende annualisé de 4,4 % en 2026, ce qui, selon son propre décompte, porte à 52 le nombre d'années consécutives d'augmentations.
Clearway Energy (CWEN) fait une proposition différente au même investisseur. Elle offre un rendement de 5,9 %, près du double de celui de Con Edison, et le 9 novembre, elle a à nouveau augmenté son dividende trimestriel, à 0,4824 $ par action contre 0,4750 $ en août.
Donc, si je ne peux en détenir qu'une seule pour les 10 prochaines années, laquelle mérite mon argent ?
| Métrique | Consolidated Edison (ED) | Clearway Energy (CWEN) |
|---|---|---|
| Rendement du dividende | 3,0 % | 5,9 % |
| Dividende annuel | 3,55 $ | 1,93 $ |
| Croissance du dividende, exercices 2020-2025 | 2,1 % par an | 11,0 % par an |
| Taux de distribution sur BPA normalisé, exercice 2025 | 60 % | 76 % |
| Dette nette / EBITDA, 12 derniers mois | 4,4x | 7,5x |
| Couverture des intérêts (EBIT / intérêts), 12 derniers mois | 3,0x | 0,8x |
Source : TIKR et StockAnalysis, aux prix d'aujourd'hui.
6 actions à dividendes sûrs offrant aux retraités des rendements de 6 %+
Il existe aujourd'hui plus de 100 actions offrant des dividendes annuels de 6 %+.
Mais après une revue d'investissement approfondie exploitant les données propriétaires de TIKR, nous pensons désormais que seules six d'entre elles sont véritablement sûres pour les retraités.
Elles sont toutes à vous dans le cadre de notre nouveau rapport d'investissement. Découvrez comment y accéder ici.
Les bénéfices de Con Edison dépassent la croissance de son dividende
Le communiqué du troisième trimestre de Con Edison, publié le 5 novembre, a montré un BPA ajusté de 2,07 $, contre 1,90 $ un an plus tôt. L'entreprise a également resserré ses prévisions pour 2026 à 6,05-6,15 $ par action, contre 6,00-6,20 $ auparavant. Une grande partie de cette croissance provient de l'électrification à New York. Les demandes de nouvelle capacité électrique pour les bâtiments ont augmenté de 20 % à 25 %, et la société estime la croissance de sa base d'investissements régulés à 8,7 % par an sur cinq ans.
Les bénéfices ont également augmenté plus vite que le dividende. Le BPA normalisé est passé de 4,18 $ en 2020 à 5,70 $ en 2025, tandis que le dividende est passé de 3,06 $ à 3,40 $ par action :
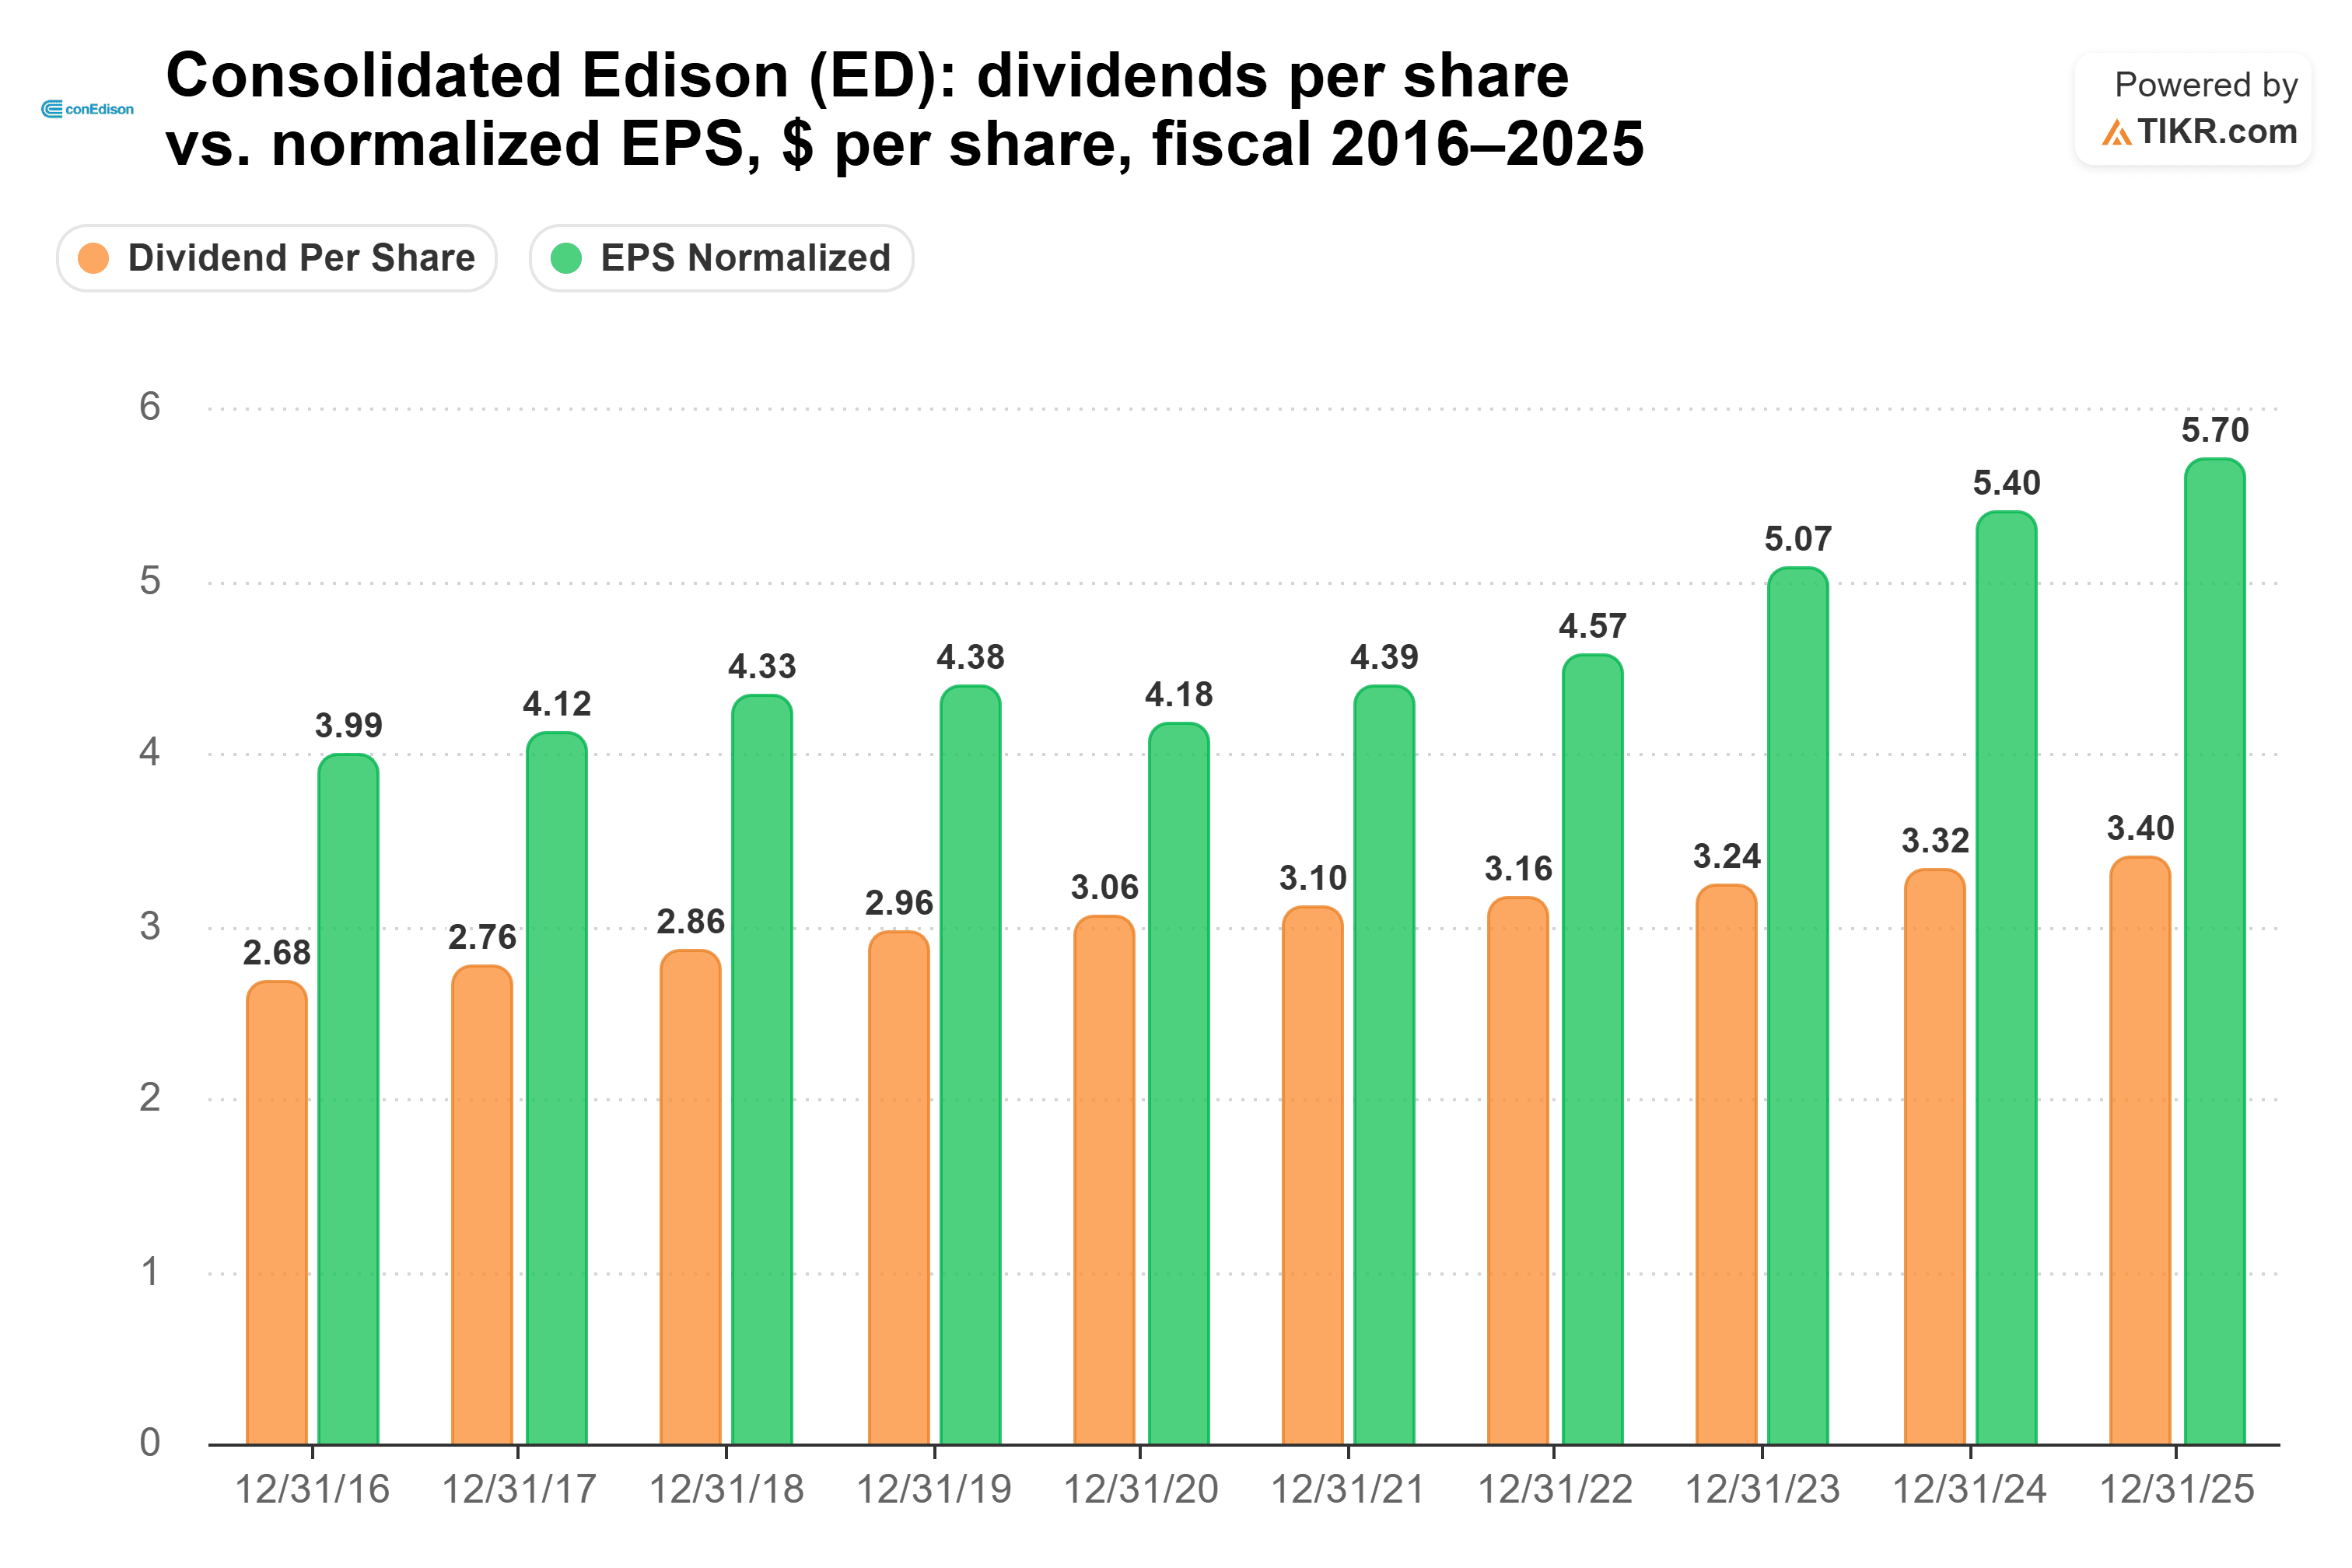
Cela a fait passer le taux de distribution sur BPA normalisé de 73 % en 2020 à un niveau confortable de 60 % en 2025, ce qui laisse de la marge pour des augmentations comme celle de 4,4 % cette année. Le principal risque est la réglementation. L'entreprise avertit que ses plans tarifaires pourraient ne pas offrir un rendement raisonnable, et elle prévoit de dépenser environ 797 millions de dollars pour la résilience climatique de 2026 à 2030.
Le chèque de Clearway est plus gros, et sa marge plus fine
Le dividende de Clearway a augmenté beaucoup plus vite que celui de Con Edison, passant de 1,05 $ en 2020 à 1,77 $ en 2025. Ses flux de trésorerie augmentent également. La trésorerie disponible pour distribution (CAFD) s'est élevée à 173 millions de dollars au troisième trimestre, contre 166 millions un an plus tôt, et la production de son segment énergies renouvelables et stockage a augmenté de 12 % grâce aux nouveaux investissements. Clearway a réitéré ses prévisions de CAFD pour 2026, comprises entre 430 et 470 millions de dollars, et a fixé celle de 2027 entre 520 et 590 millions de dollars.
Sa marge de sécurité est plus fine. Le dividende a absorbé 76 % du BPA normalisé en 2025, et les données historiques montrent une baisse du dividende de 1,26 $ par action en 2018 à 0,80 $ en 2019 :
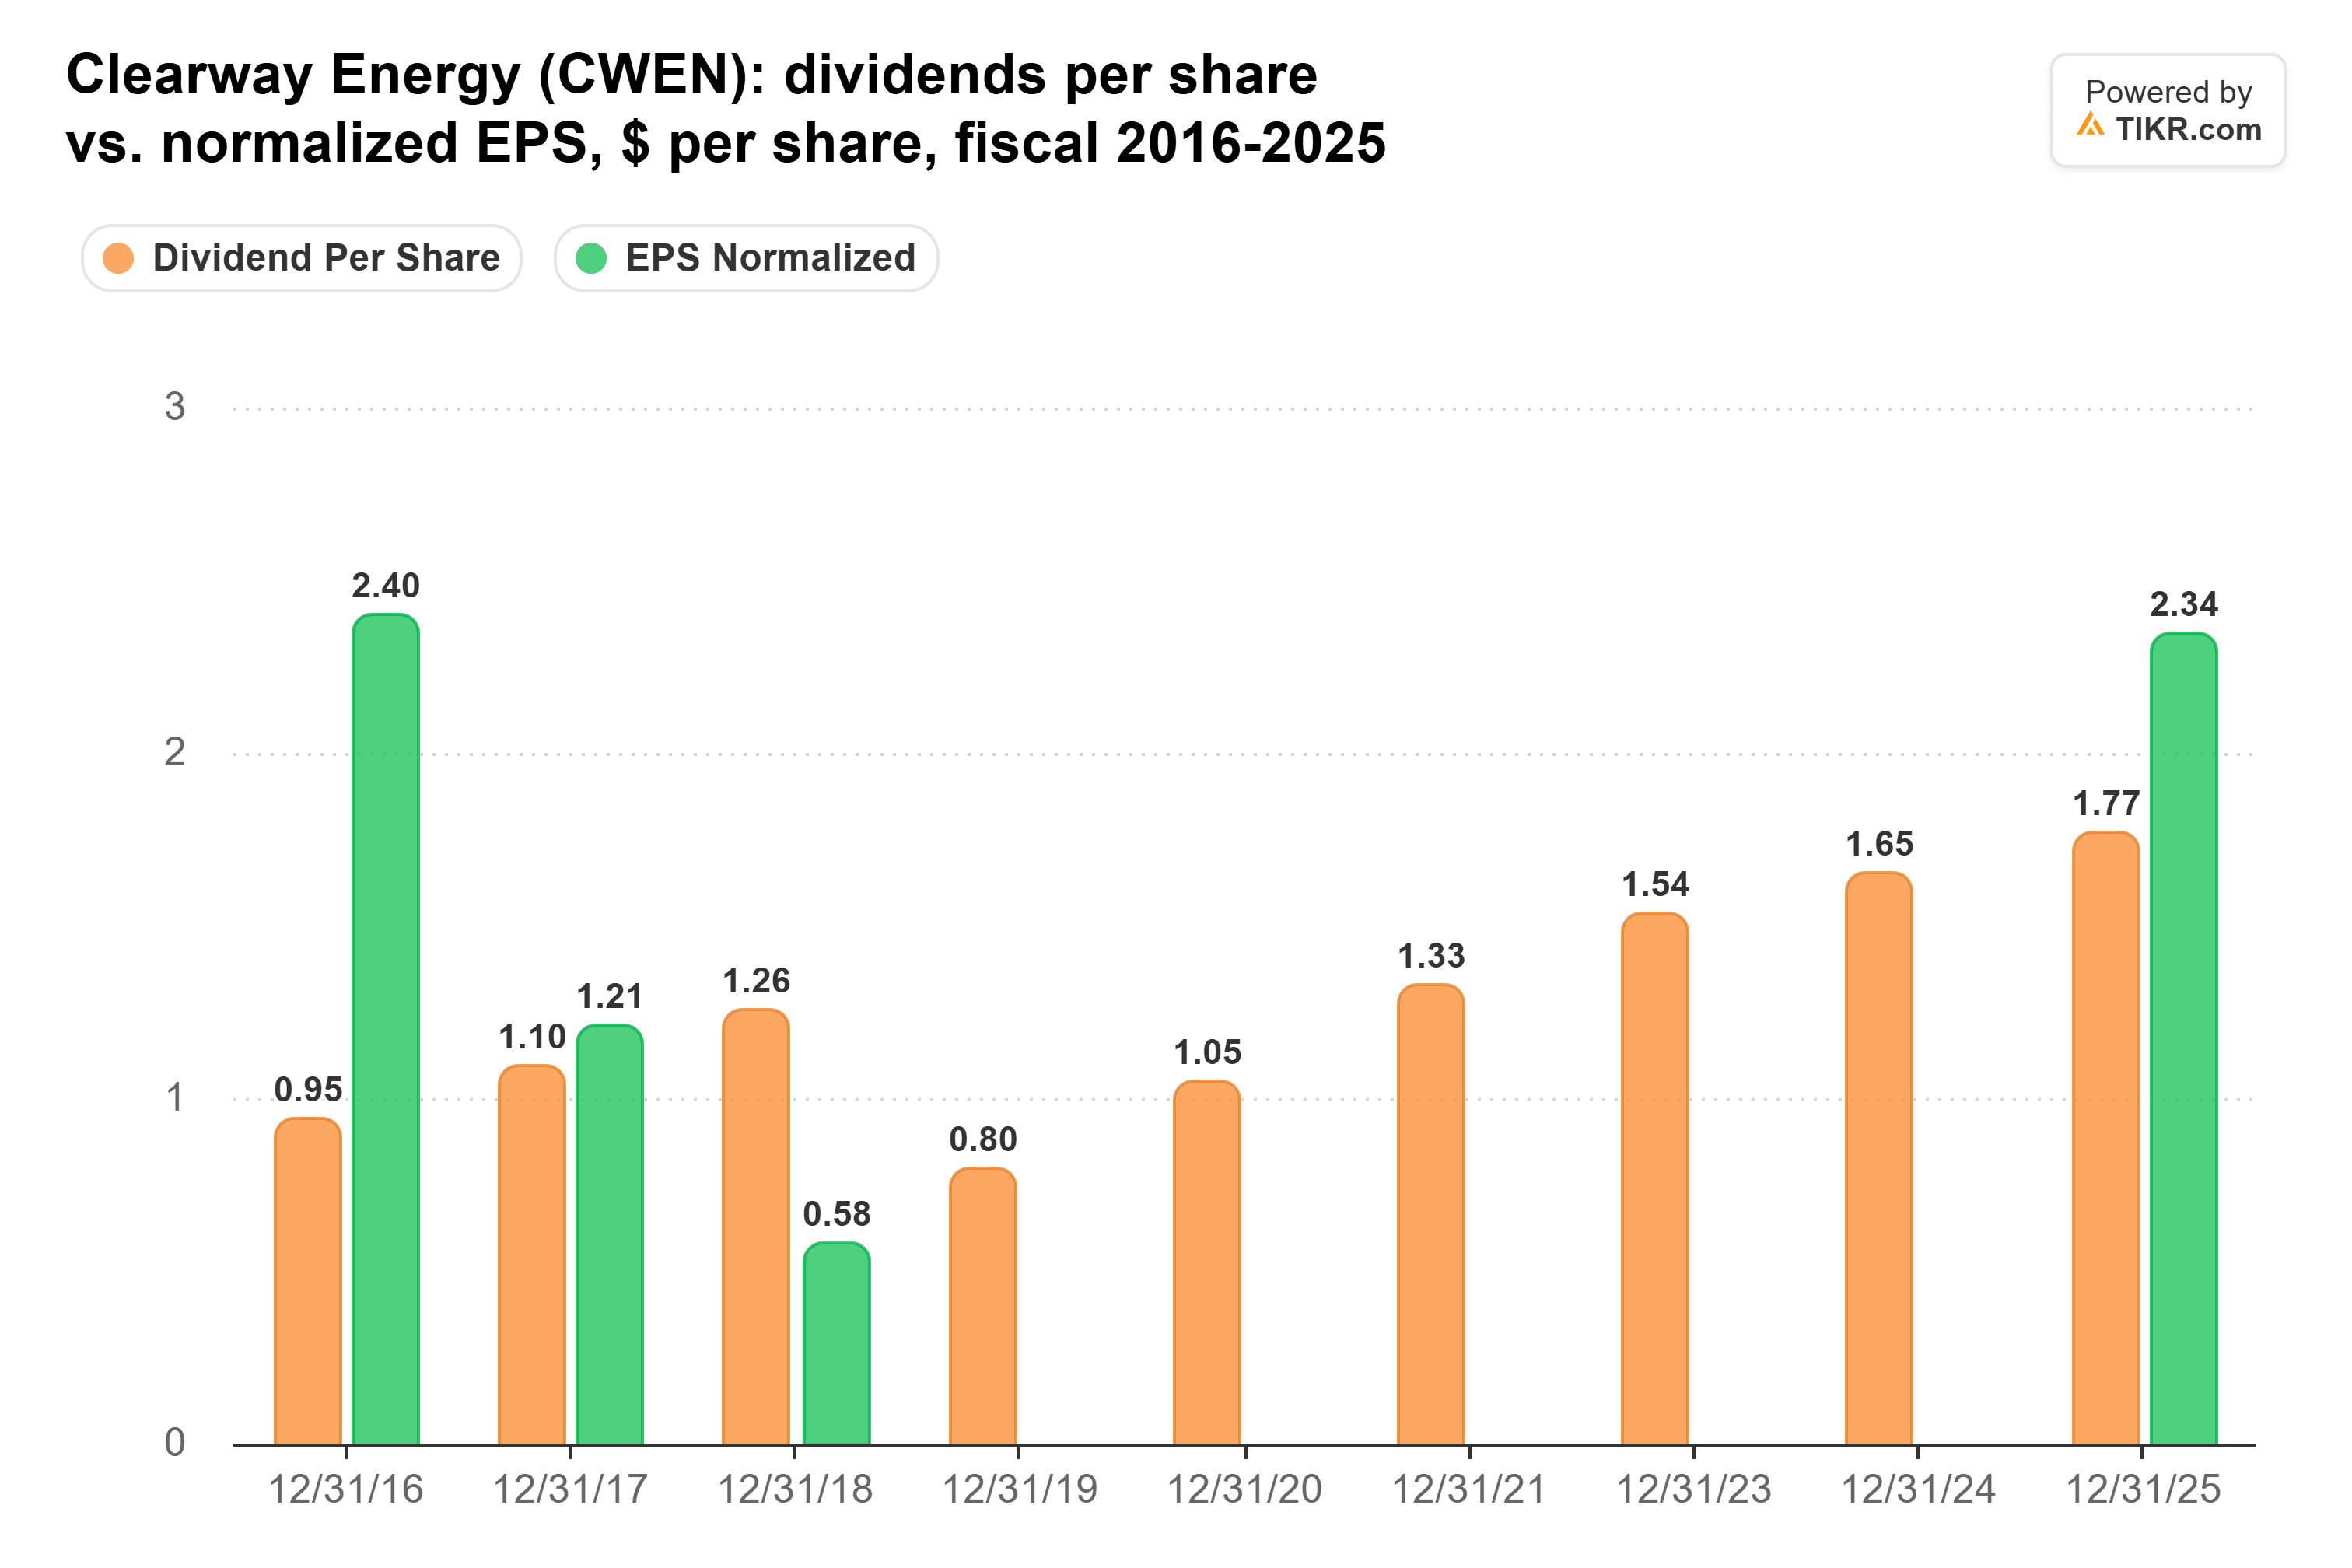
Le PDG Craig Cornelius a déclaré lors de la conférence téléphonique du troisième trimestre que l'entreprise visait à « ramener notre taux de distribution en dessous de 70 % ». Son communiqué du 9 novembre a également fixé un objectif de dividende pour 2027 à 1,98 $ par action, soit seulement un peu plus que les 1,93 $ par an versés actuellement. Mon interprétation est que les augmentations de Clearway vont ralentir à partir de maintenant. La plus grande inquiétude est qu'au cours des douze derniers mois, l'EBIT de Clearway n'a représenté que 0,8x ses charges d'intérêts.
Alors, quel dividende l'emporte ?
Clearway Energy obtient mes dollars de dividendes pour les 10 prochaines années. Au rythme actuel de chaque dividende, 10 000 $ investis dans Clearway rapporteraient environ 8 257 $ sur la décennie, contre environ 3 347 $ pour Con Edison. Les augmentations de Clearway vont probablement ralentir pour atteindre cet objectif de 1,98 $. Mais elle commence avec un chèque près de deux fois plus important, 590 $ par an sur 10 000 $ contre 300 $, donc le revenu de Con Edison ne rattrape jamais à ces taux. Et la trésorerie qui paie effectivement le dividende est prévue en hausse pour 2027.
Le compromis, c'est la dette. La dette nette de Clearway a évolué entre 7,0x et 8,4x l'EBITDA chaque année depuis 2021 :
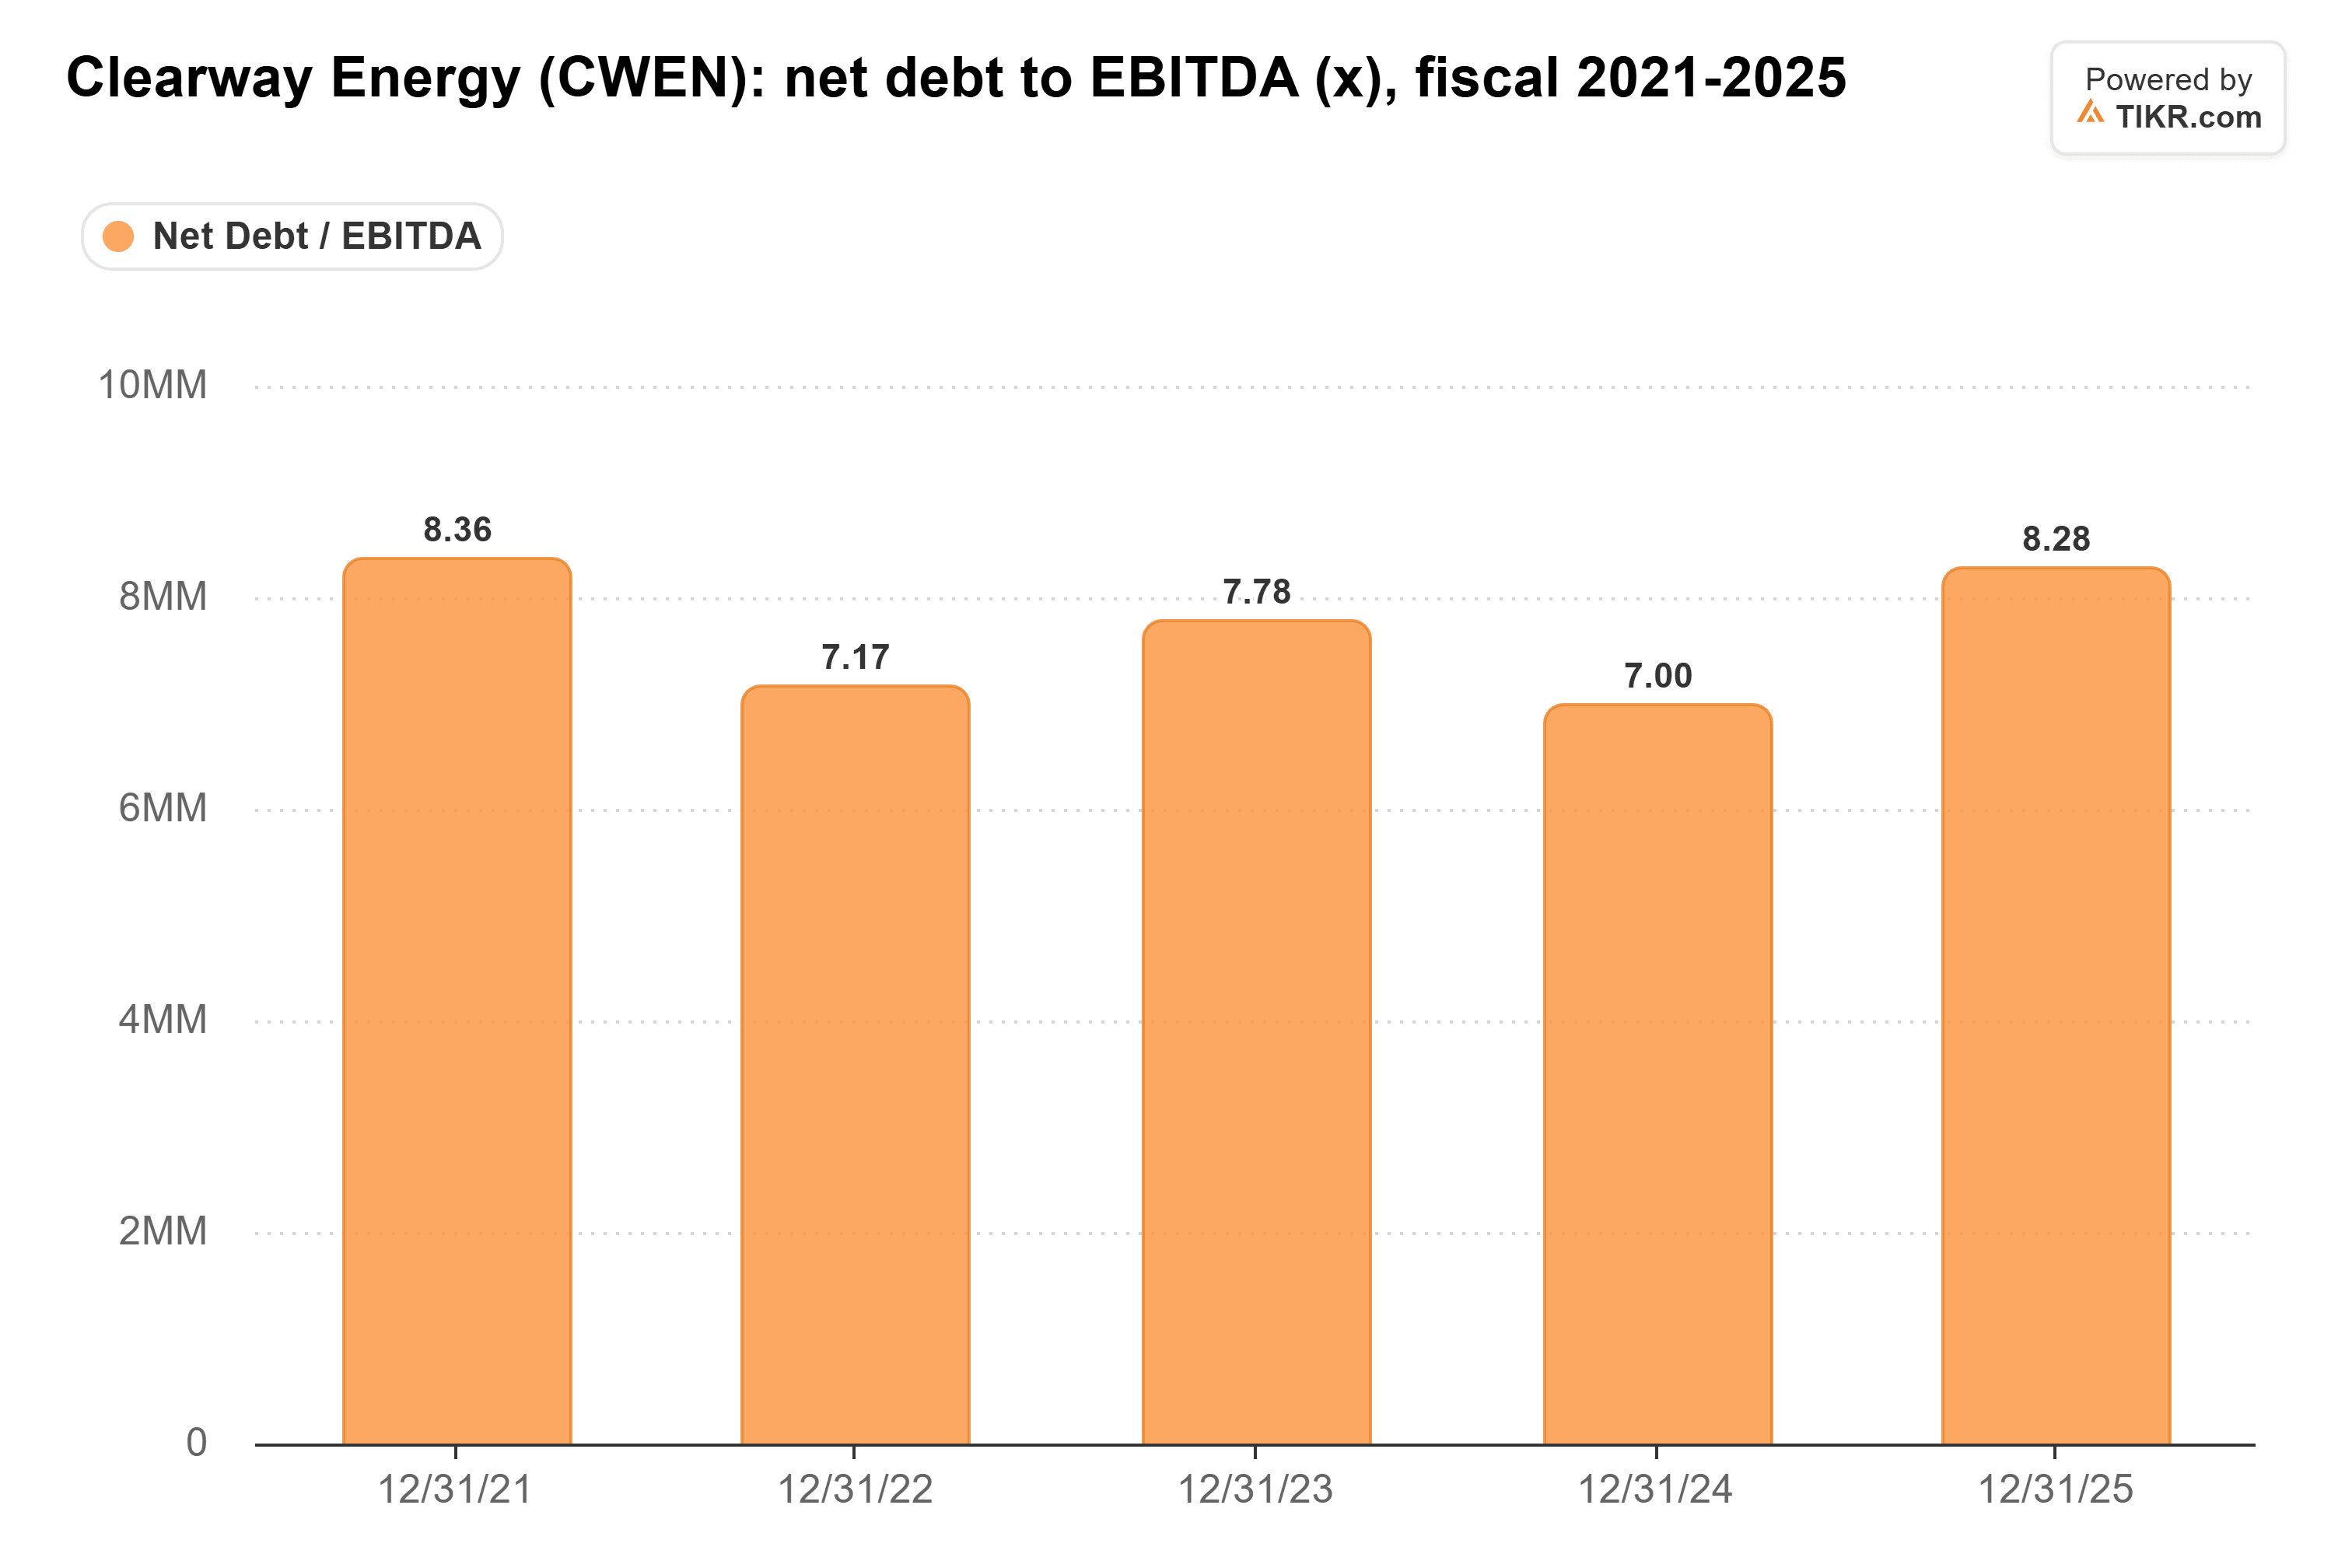
À 7,5x sur les douze derniers mois, c'est bien plus lourd que les 4,4x de Con Edison.
Rien de tout cela ne rend le dividende de Con Edison autre chose que sûr. Il a absorbé un niveau confortable de 60 % des bénéfices en 2025, l'EBIT de l'entreprise couvre ses intérêts 3,0x, et la direction travaillera dur pour maintenir en vie un record de 52 années d'augmentations. C'est juste que sur 10 ans, le chèque plus important de Clearway représente un revenu trop important pour y renoncer, et ses flux de trésorerie croissants me donnent des raisons de penser qu'elle pourra continuer à le verser.
Bien sûr, cela dépend de la capacité de Clearway à atteindre ses prévisions de CAFD pour 2027 et à refinancer sa dette à des taux raisonnables. Si l'un ou l'autre faiblit, les augmentations lentes et régulières de Con Edison commencent à paraître bien plus intéressantes.
Oubliez Clearway Energy : 6 rendements de dividendes sûrs à 6 %+ que vous pouvez acheter dès maintenant
Les dividendes peuvent détenir la clé d'une richesse énorme. Mais seulement si vous achetez les bons.
Choisir la bonne action à haut rendement peut faire la différence entre une retraite de rêve… et vivre au jour le jour chaque mois, en attendant que le prochain chèque de Sécurité Sociale soit encaissé.
Nous avons identifié six actions offrant un rendement de 6 %+ que nous pensons que tout retraité devrait connaître dès maintenant. (Et Clearway Energy n'en fait pas partie.)
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu sur la base des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !


