

Points clés
- Sur les 456 grands fonds ayant déposé leurs 13F pour le troisième trimestre, 17 ont acheté Netflix, dont le ARK Invest de Cathie Wood, et 20 ont vendu, y compris le fonds de George Soros.
- Les mouvements les plus importants sont venus de sociétés moins connues : Harris Associates a ajouté environ 556 millions de dollars d'actions Netflix aux prix de fin de trimestre, tandis que Sands Capital en a vendu pour environ 184 millions de dollars.
- Netflix se négocie à 17 fois les bénéfices futurs, soit environ la moitié de sa moyenne sur cinq ans et proche du multiple de Disney, et les analystes s'attendent toujours à ce que ses bénéfices progressent.
- Les acheteurs ont le meilleur argument à ce prix, mais la baisse des estimations de bénéfices est le risque à surveiller à l'approche du rapport de Netflix en janvier.
Le ARK Invest de Cathie Wood détenait 29 % d'actions Netflix (NFLX) supplémentaires au 30 septembre par rapport à trois mois plus tôt, selon son 13F pour le troisième trimestre, déposé le 13 novembre. Le Soros Fund Management de George Soros a pris la direction opposée et réduit sa position sur Netflix de 74 %, selon le 13F qu'il a déposé le même jour.
De nombreux autres fonds ont également pris parti. Sur les 456 grands fonds ayant déposé leurs 13F pour le trimestre jusqu'à présent (noms connus, ou fonds détenant 1 milliard de dollars ou plus d'actions américaines, hors fonds quantitatifs et indiciels), 17 ont acheté Netflix en ouvrant une position ou en l'augmentant de 20 % ou plus. 20 autres ont vendu ou réduit leur position de 20 % ou plus, et 58 détenaient l'action à la fin du trimestre.
TIKR suit 51 analystes sur Netflix. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Netflix, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout en un seul endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Netflix
L'achat de Cathie Wood était l'un des plus modestes
L'achat d'ARK s'est élevé à environ 4 millions de dollars aux prix de fin de trimestre. Cela lui laissait 289 011 actions, soit seulement 0,1 % de ses actions déclarées en 13F. La vente de Soros était d'environ 2 millions de dollars. Les mouvements d'argent significatifs se trouvaient plus bas dans la liste.
Harris Associates de Bill Nygren, la société derrière les fonds Oakmark, gère 109 milliards de dollars. Elle a augmenté sa position de 73 %, pour une valeur d'environ 556 millions de dollars, et a terminé le trimestre avec 19,00 millions d'actions d'une valeur de 1,32 milliard de dollars, soit 2 % de ses actions déclarées en 13F. GMO de Jeremy Grantham, une société de 81 milliards de dollars, a ajouté 32 %, soit environ 228 millions de dollars, et Netflix représente désormais 2,0 % de ses actions déclarées en 13F. BLS Capital a ouvert une nouvelle position d'une valeur de 135 millions de dollars. Cela représente 5,4 % de ses actions déclarées en 13F et son neuvième plus gros investissement.
Jusqu'à présent, l'action leur a donné tort. Netflix a perdu 13 % depuis son prix du 30 septembre.
Les vendeurs ont de vraies raisons
Sands Capital, qui gère 44 milliards de dollars, a réalisé la plus grosse vente : elle a réduit sa position de 49 %, soit environ 184 millions de dollars aux prix de fin de trimestre. Edgewood Management, une société de 22 milliards de dollars, a vendu 32 % de ses actions, soit environ 129 millions de dollars. Malgré cela, Netflix était toujours le 10e plus gros investissement d'Edgewood au 30 septembre, représentant 4,4 % de ses actions déclarées en 13F. Harding Loevner a réduit sa position de 69 %, et Comgest a vendu la totalité de ses 918 975 actions.
Les propres chiffres de Netflix montrent pourquoi. La croissance du chiffre d'affaires a ralenti chaque trimestre, passant de 17,6 % au quatrième trimestre 2025 à 11,8 % au troisième trimestre 2026, et la direction prévoit 11,5 % pour le quatrième trimestre. Les heures de visionnage n'ont augmenté que de 2 % au premier semestre 2026. En octobre, Netflix a révisé à la baisse ses prévisions de revenus publicitaires pour 2026 à environ 2,7 milliards de dollars contre environ 3 milliards de dollars auparavant. Les liquidités versées pour le contenu ont augmenté de 18,5 % au cours des neuf premiers mois de 2026, soit près du double de l'augmentation de 9,5 % de l'amortissement du contenu, ce qui laisse présager des dépenses plus élevées pour 2027 et 2028.
À 17x, le ralentissement est déjà intégré dans le prix
Les analystes s'attendent toujours à ce que les bénéfices de Netflix progressent, bien que plus lentement qu'auparavant :
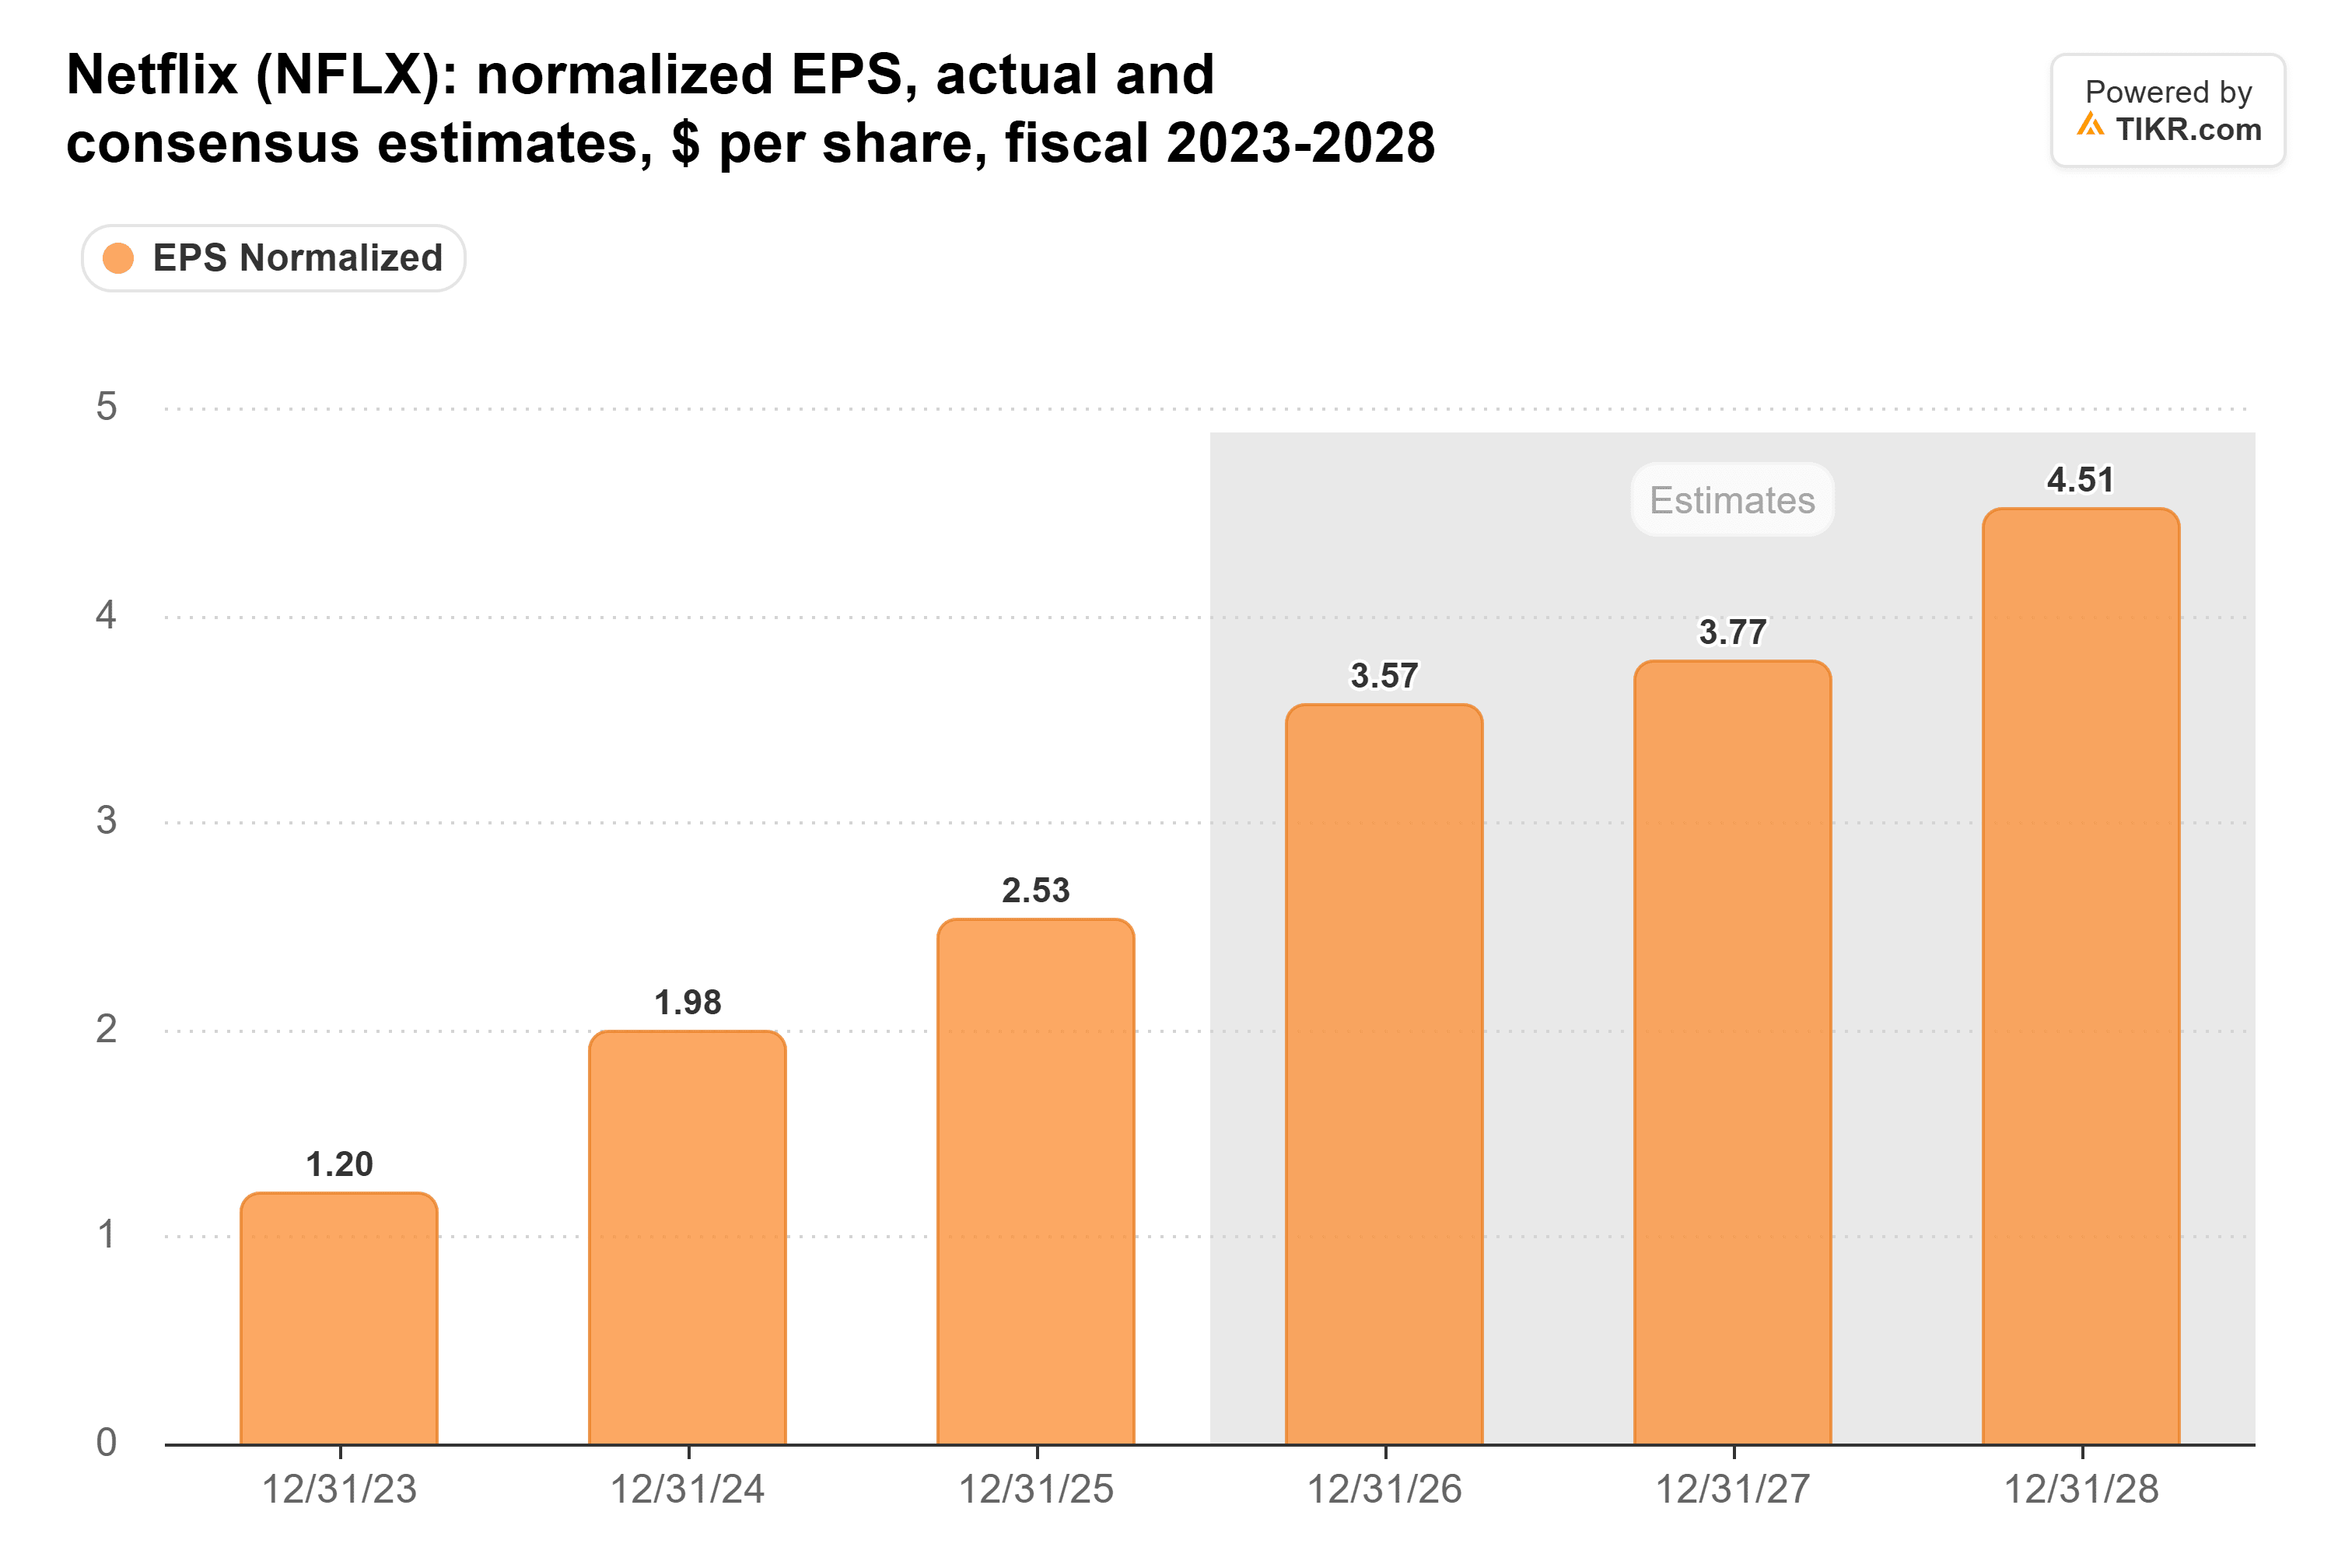
Le BPA normalisé a plus que doublé, passant de 1,20 $ pour l'exercice 2023 à 2,53 $ pour l'exercice 2025, et le consensus le voit atteindre 4,51 $ d'ici l'exercice 2028. (L'estimation pour l'exercice 2026 de 3,57 $ inclut les 2,8 milliards de dollars de frais que Netflix a perçus lorsque son accord avec Warner Bros. Discovery est tombé à l'eau. Cela gonfle 2026 et rend la progression vers 2027 plus modeste.) Les estimations ont toutefois reculé : le chiffre pour l'exercice 2027 était de 3,94 $ fin septembre 2025 et est de 3,77 $ aujourd'hui.
Le multiple que les investisseurs paient pour ces bénéfices a chuté beaucoup plus fortement :
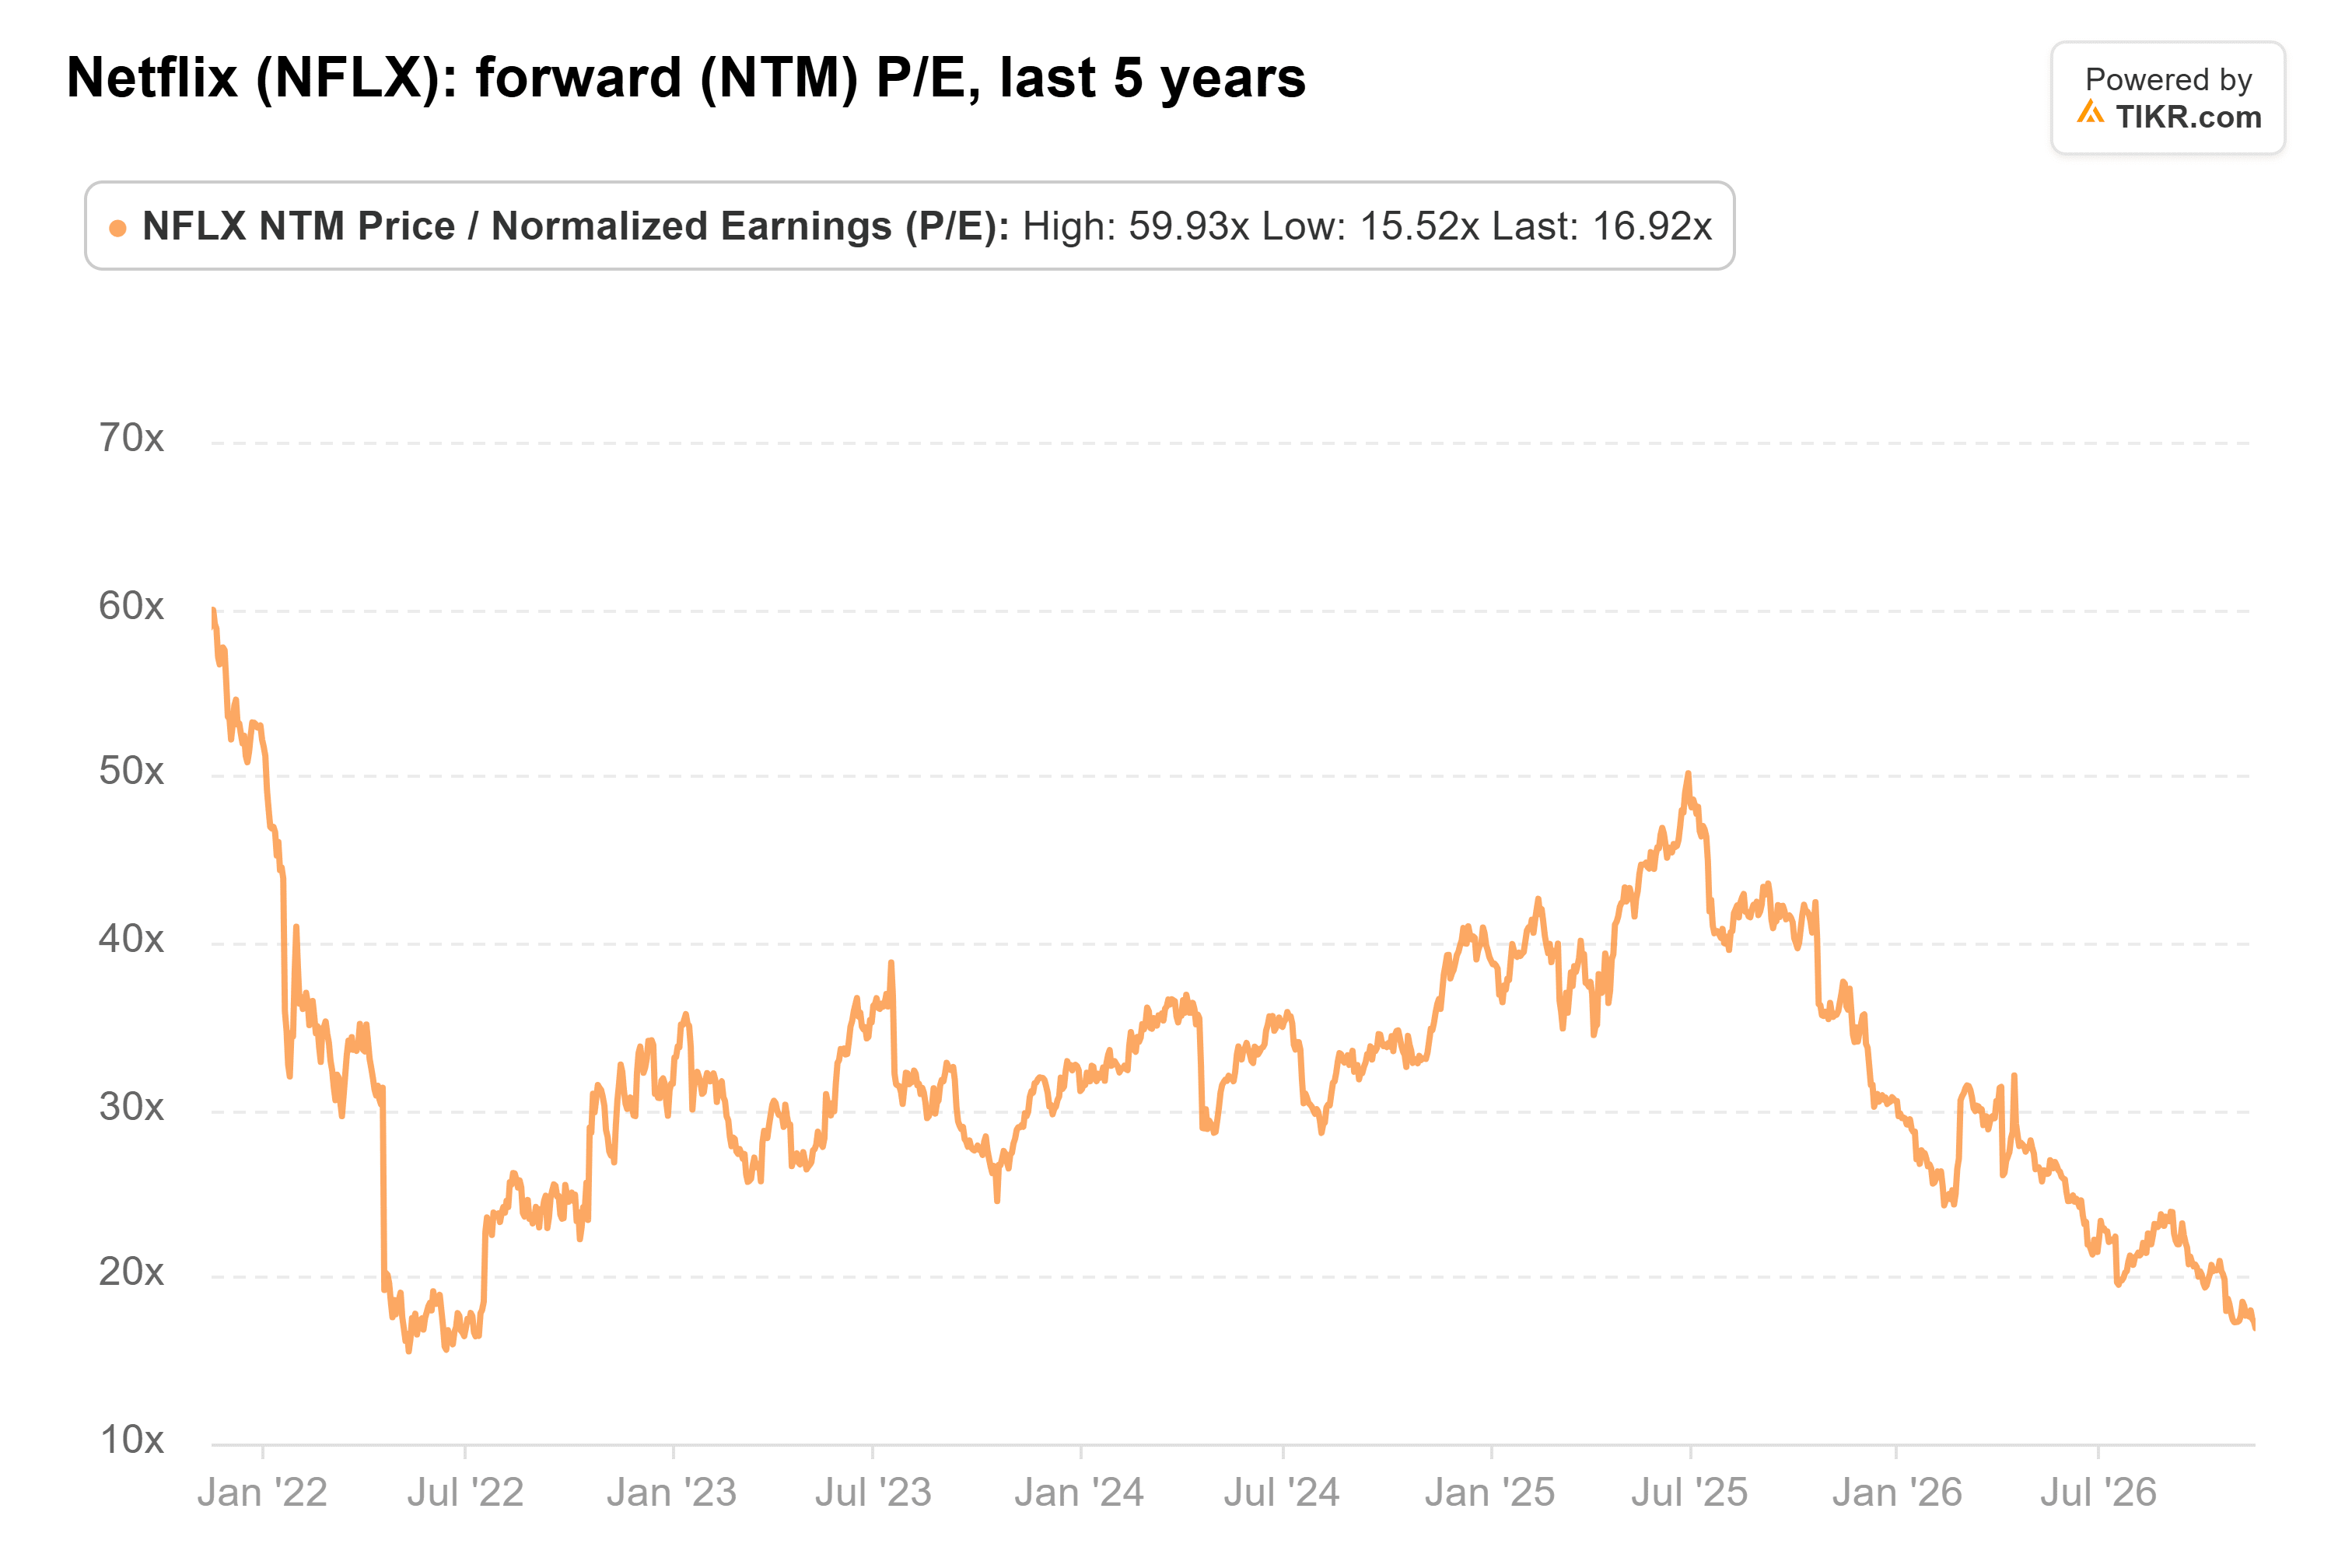
Netflix se négocie à 17 fois les bénéfices futurs, contre une moyenne sur cinq ans de 32x et un plus bas sur cinq ans de 16x en mai 2022. C'est proche de Disney (DIS), à environ 16x. Mais l'action de Disney est à 2 % de son plus haut sur 52 semaines, tandis que celle de Netflix est à 47 % de son propre plus haut.
Wall Street a abaissé ses objectifs de cours en cours de route :
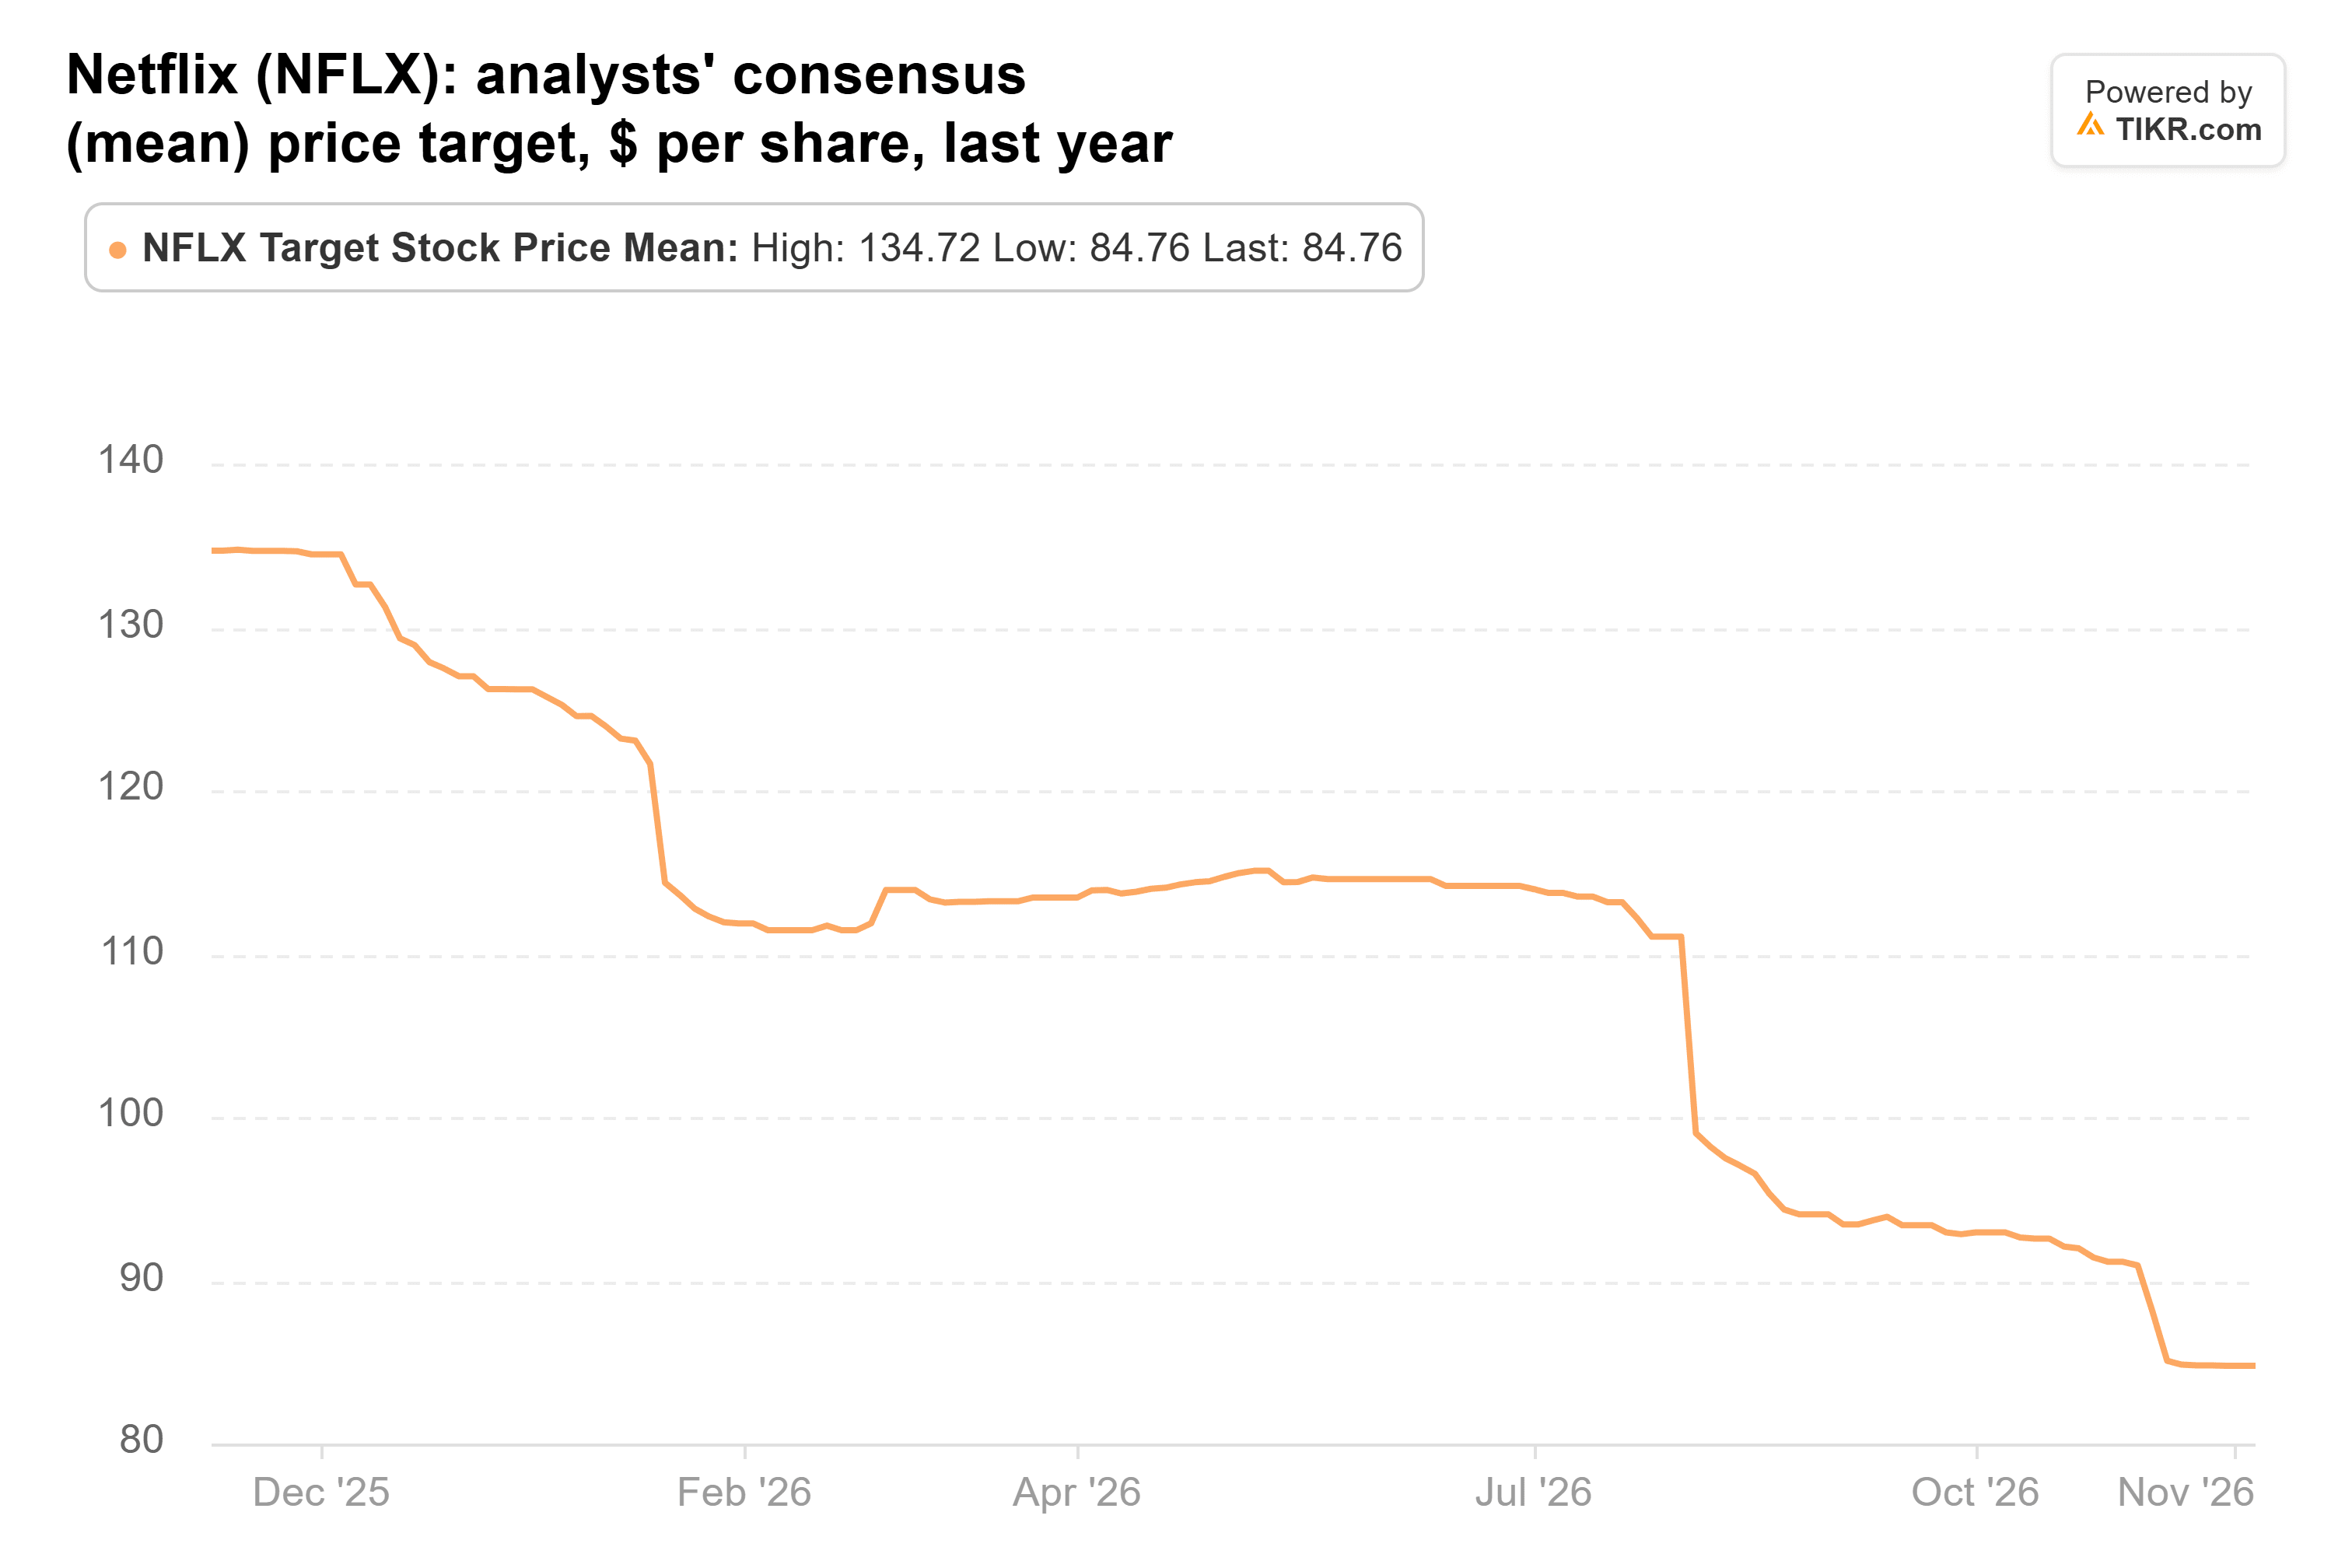
Les 51 analystes couvrant Netflix ont un objectif moyen de 85 $. C'est en baisse par rapport aux 135 $ d'il y a un an, mais toujours 40 % au-dessus du dernier cours de clôture de 60,75 $. Même l'objectif le plus bas, 57 $, n'est que de quelques dollars en dessous de ce cours de clôture.
Je prendrais le parti des acheteurs
À 17x, Netflix est valorisé à peu près comme Disney. Pourtant, Netflix a encore augmenté son chiffre d'affaires de 11,8 % au dernier trimestre, et les analystes s'attendent à ce qu'il gagne 4,51 $ par action d'ici 2028. Les inquiétudes des vendeurs sont réelles, mais un multiple à peine supérieur à son plus bas sur cinq ans en reflète déjà la plupart.
Netflix semble être d'accord. La société a racheté 4,8 milliards de dollars de ses propres actions au troisième trimestre, à des prix mensuels moyens de 72 à 77 $ l'action. C'est plus que n'importe quel fonds de l'une ou l'autre liste n'a investi.
Le risque réside dans les estimations. Si la croissance du visionnage reste faible et que les coûts de contenu continuent d'augmenter, les chiffres de 2027 et 2028 pourraient continuer à glisser, et chaque révision à la baisse rend l'action moins bon marché. Netflix donnera ses prévisions de chiffre d'affaires et de marge pour 2027 avec son rapport du quatrième trimestre, attendu mi-fin janvier, et ce sera le premier vrai test pour savoir quel camp avait raison.
Alors, quelle est la valeur réelle de l'action Netflix ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle de valorisation de TIKR et de voir ce que Netflix pourrait valoir. Partez du consensus de Wall Street, ou ajustez les paramètres pour refléter votre propre vision de l'entreprise. C'est gratuit.
Valorisez Netflix gratuitement
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni ne constituent des recommandations d'achat ou de vente d'actions. Nous créons notre contenu à partir des données d'investissement du Terminal TIKR et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !



