Points clés
- Sur les 460 grands fonds ayant déposé leur formulaire 13F pour le trimestre clos le 30 septembre, 14 ont acheté Alibaba et 11 l'ont vendu, Cathie Wood d'ARK Invest figurant parmi les vendeurs.
- Les acheteurs ont misé beaucoup plus : la nouvelle position de Viking Global d'environ 478 millions de dollars dépassait de plus de quatre fois le montant total vendu par les 11 vendeurs, et Hillhouse a fait d'Alibaba son deuxième plus gros portefeuille derrière PDD Holdings.
- À 9,6x les bénéfices anticipés, Alibaba se négocie bien en dessous de sa moyenne quinquennale de 12,9x, bien que les estimations des analystes nécessitent que ses bénéfices plus que doublent d'ici l'exercice 2028.
- Les acheteurs ont le meilleur argument, avec des pertes qui se réduisent dans la livraison chez Alibaba et JD.com, mais la consommation de trésorerie et les nouvelles règles américaines sur les puces signifient qu'il faudra de la patience.
Les grands fonds étaient divisés sur Alibaba (BABA) le trimestre dernier. Sur les 460 ayant déposé leur 13F pour le trimestre clos le 30 septembre, 14 l'ont acheté et 11 l'ont vendu, tandis que 36 le détenaient à la clôture du trimestre.
Ces chiffres couvrent les fonds connus des lecteurs et tout fonds détenant 1 milliard de dollars ou plus d'actions américaines dans son 13F, excluant les fonds quantitatifs et indiciels. Un achat correspond à une nouvelle position ou à une augmentation de 20 % ou plus des actions, et une vente à une sortie totale ou à une réduction de 20 % ou plus.
L'action a perdu 25 % depuis le 30 septembre, donc les vendeurs semblent avoir eu raison pour l'instant. Mais les derniers trimestres d'Alibaba et de son rival de la livraison JD.com (JD) ont donné quelques arguments aux acheteurs.
Les acheteurs ont apporté des chèques bien plus gros
Viking Global d'Andreas Halvorsen (78,2 milliards de dollars) a réalisé le plus gros achat : une nouvelle position de 4,45 millions d'actions, d'une valeur d'environ 478 millions de dollars aux cours de fin de trimestre. Cela représente 1,5 % de ses actions déclarées en 13F, son 29e plus gros portefeuille : un vrai investissement, mais loin d'être un pari total.
HHLR Advisors de Hillhouse, dont le 13F détient 1,54 milliard de dollars d'actions américaines, est allé beaucoup plus loin. Il a porté sa position de 183 934 actions à 2,49 millions, soit environ 248 millions de dollars d'achats, et Alibaba représente désormais 17,4 % de ses actions déclarées en 13F. Seul PDD Holdings (PDD), à 22,5 %, est plus important.
SRS Investment Management a ouvert une position de 181 millions de dollars, et Coatue de Philippe Laffont en a démarré une plus petite d'environ 33 millions de dollars. L'ensemble des 14 acheteurs ont investi environ 1,1 milliard de dollars.
TIKR suit 41 analystes sur Alibaba. Combien disent "Acheter" ?
Voir la répartition complète des recommandations Acheter, Conserver et Vendre sur Alibaba, ainsi que les estimations de revenus et de bénéfices de Wall Street, le tout au même endroit. Plus de 500 000 investisseurs utilisent TIKR pour rechercher des actions comme celle-ci. Voir les recommandations des analystes pour Alibaba
Cathie Wood a pratiquement tourné le dos
ARK Invest de Cathie Wood a réduit sa position de 96 %, passant de 119 555 actions à 4 691, soit environ 12 millions de dollars de ventes, faisant d'Alibaba son 169e plus gros portefeuille. Le plus gros vendeur, H&H International Investment, a vendu la totalité de ses 301 400 actions, soit environ 29 millions de dollars, et Keystone Investors et Contrarius ont vendu environ 20 millions et 17 millions de dollars. L'ensemble des 11 ventes s'élève à environ 110 millions de dollars, moins du quart du seul achat de Viking.
H&H n'a cependant pas quitté le commerce électronique chinois. Au même trimestre, il a augmenté sa position sur PDD de 12 %, qui s'élève désormais à 27,99 millions d'actions d'une valeur de 2,18 milliards de dollars, soit 12,7 % de ses actions déclarées en 13F. PDD a progressé de 7 % depuis le 30 septembre. Ses revenus publicitaires du troisième trimestre ont augmenté de 12 %, bien que les services de transaction, qui incluent les frais d'exécution de Temu, aient baissé de 12 % en raison de la nouvelle taxe sur les colis en Europe.
Bon marché, si les bénéfices reviennent
Les analystes s'attendent au rebond des bénéfices sur lequel parient les acheteurs. Le BPA normalisé d'Alibaba est tombé à 26,80 RMB par ADS lors de l'exercice 2026 (l'année se terminant en mars) contre 65,41 RMB, et le consensus le voit revenir à 61,03 RMB d'ici l'exercice 2028, proche des 62,23 RMB de l'exercice 2024 :
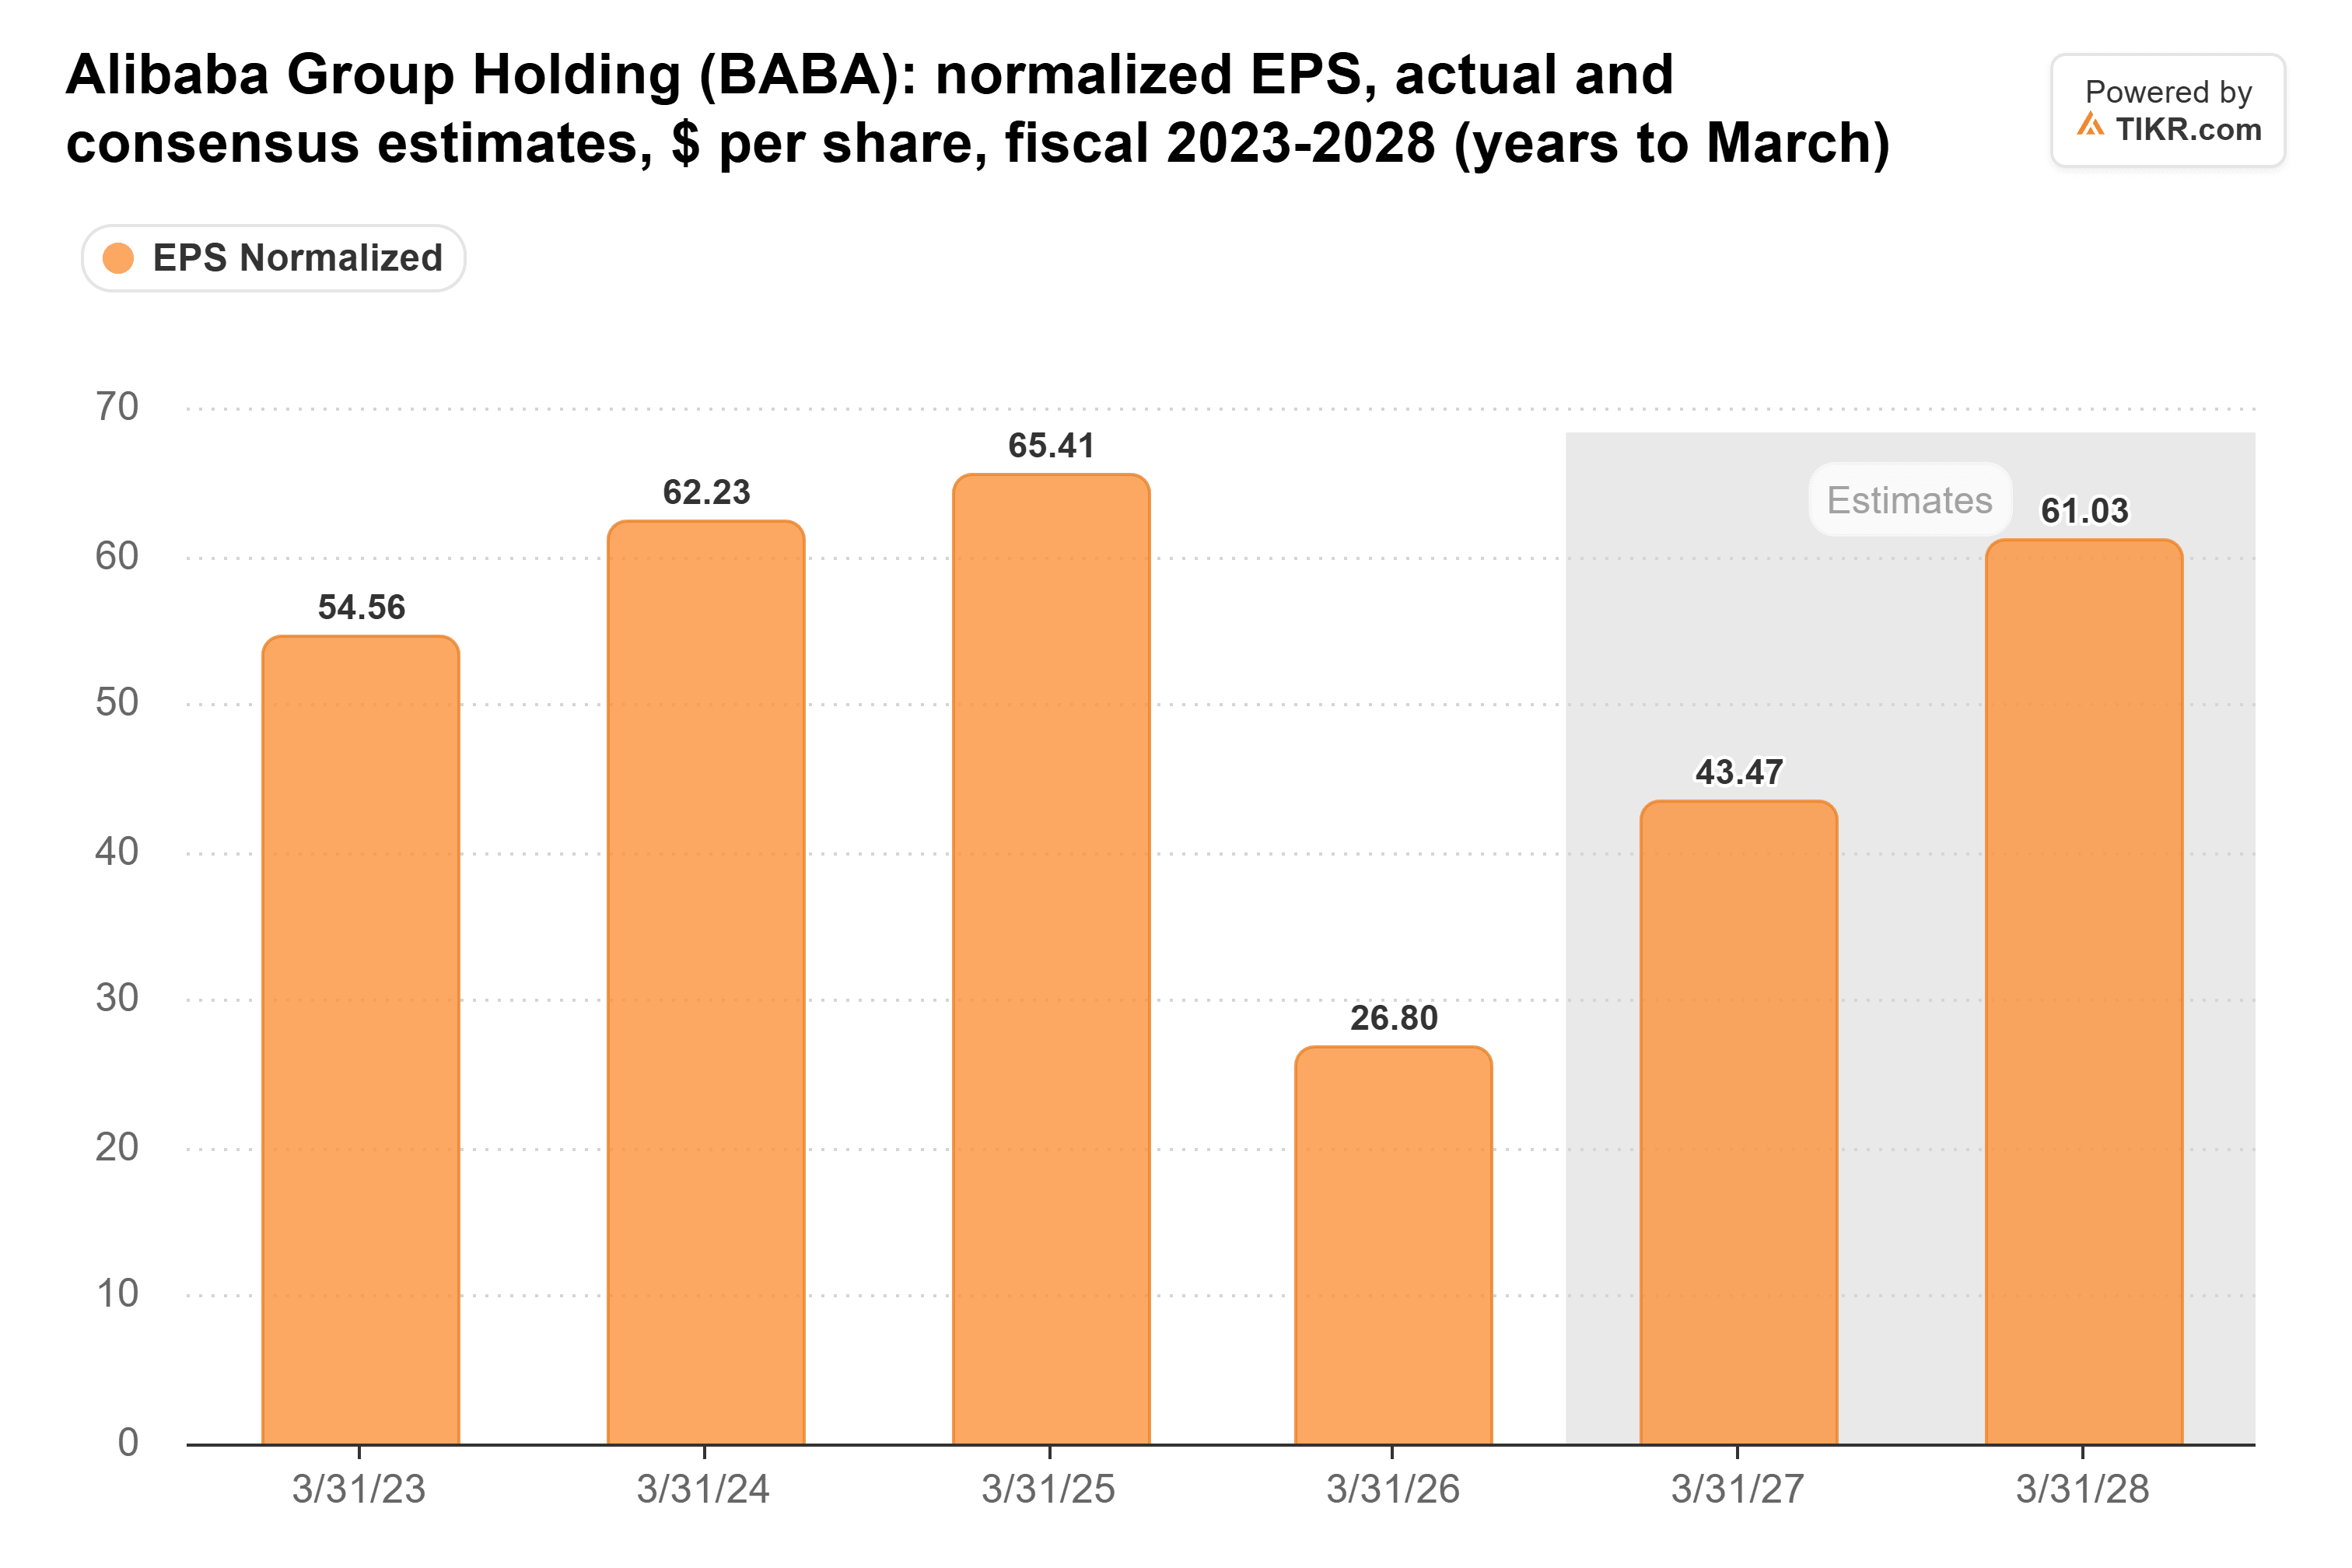
Cela représente plus du double en deux ans, et le trimestre de septembre a montré ce qui fonctionne et ce qui ne fonctionne pas. Les revenus du cloud ont augmenté de 53 %, et la marge EBITA ajustée de l'unité cloud est passée à 14,5 % contre 11,6 % en juin. L'EBITA ajusté du groupe commerce électronique a bondi de 243 %, principalement parce que le commerce rapide a perdu beaucoup moins. Mais les revenus de gestion de la clientèle à périmètre comparable, les frais des marchands qui financent tout le reste, n'ont augmenté que de 1 % à nouveau, et le BPA ajusté a manqué les estimations.
Le trimestre de JD.com pointe dans la même direction. Sa marge opérationnelle est devenue positive à 1,7 %, contre -0,4 % un an plus tôt, et le directeur financier Ian Su Shan a attribué cela à des "réductions significatives des pertes" dans ses nouvelles activités, menées par la livraison de nourriture. Avec les deux parties dépensant moins, la facture des subventions qui a réduit le bénéfice du commerce électronique chinois d'Alibaba de 44 % lors de l'exercice 2026 devrait continuer à diminuer.
Le P/E anticipé d'Alibaba montre à quel point les investisseurs paient peu pour cette reprise :
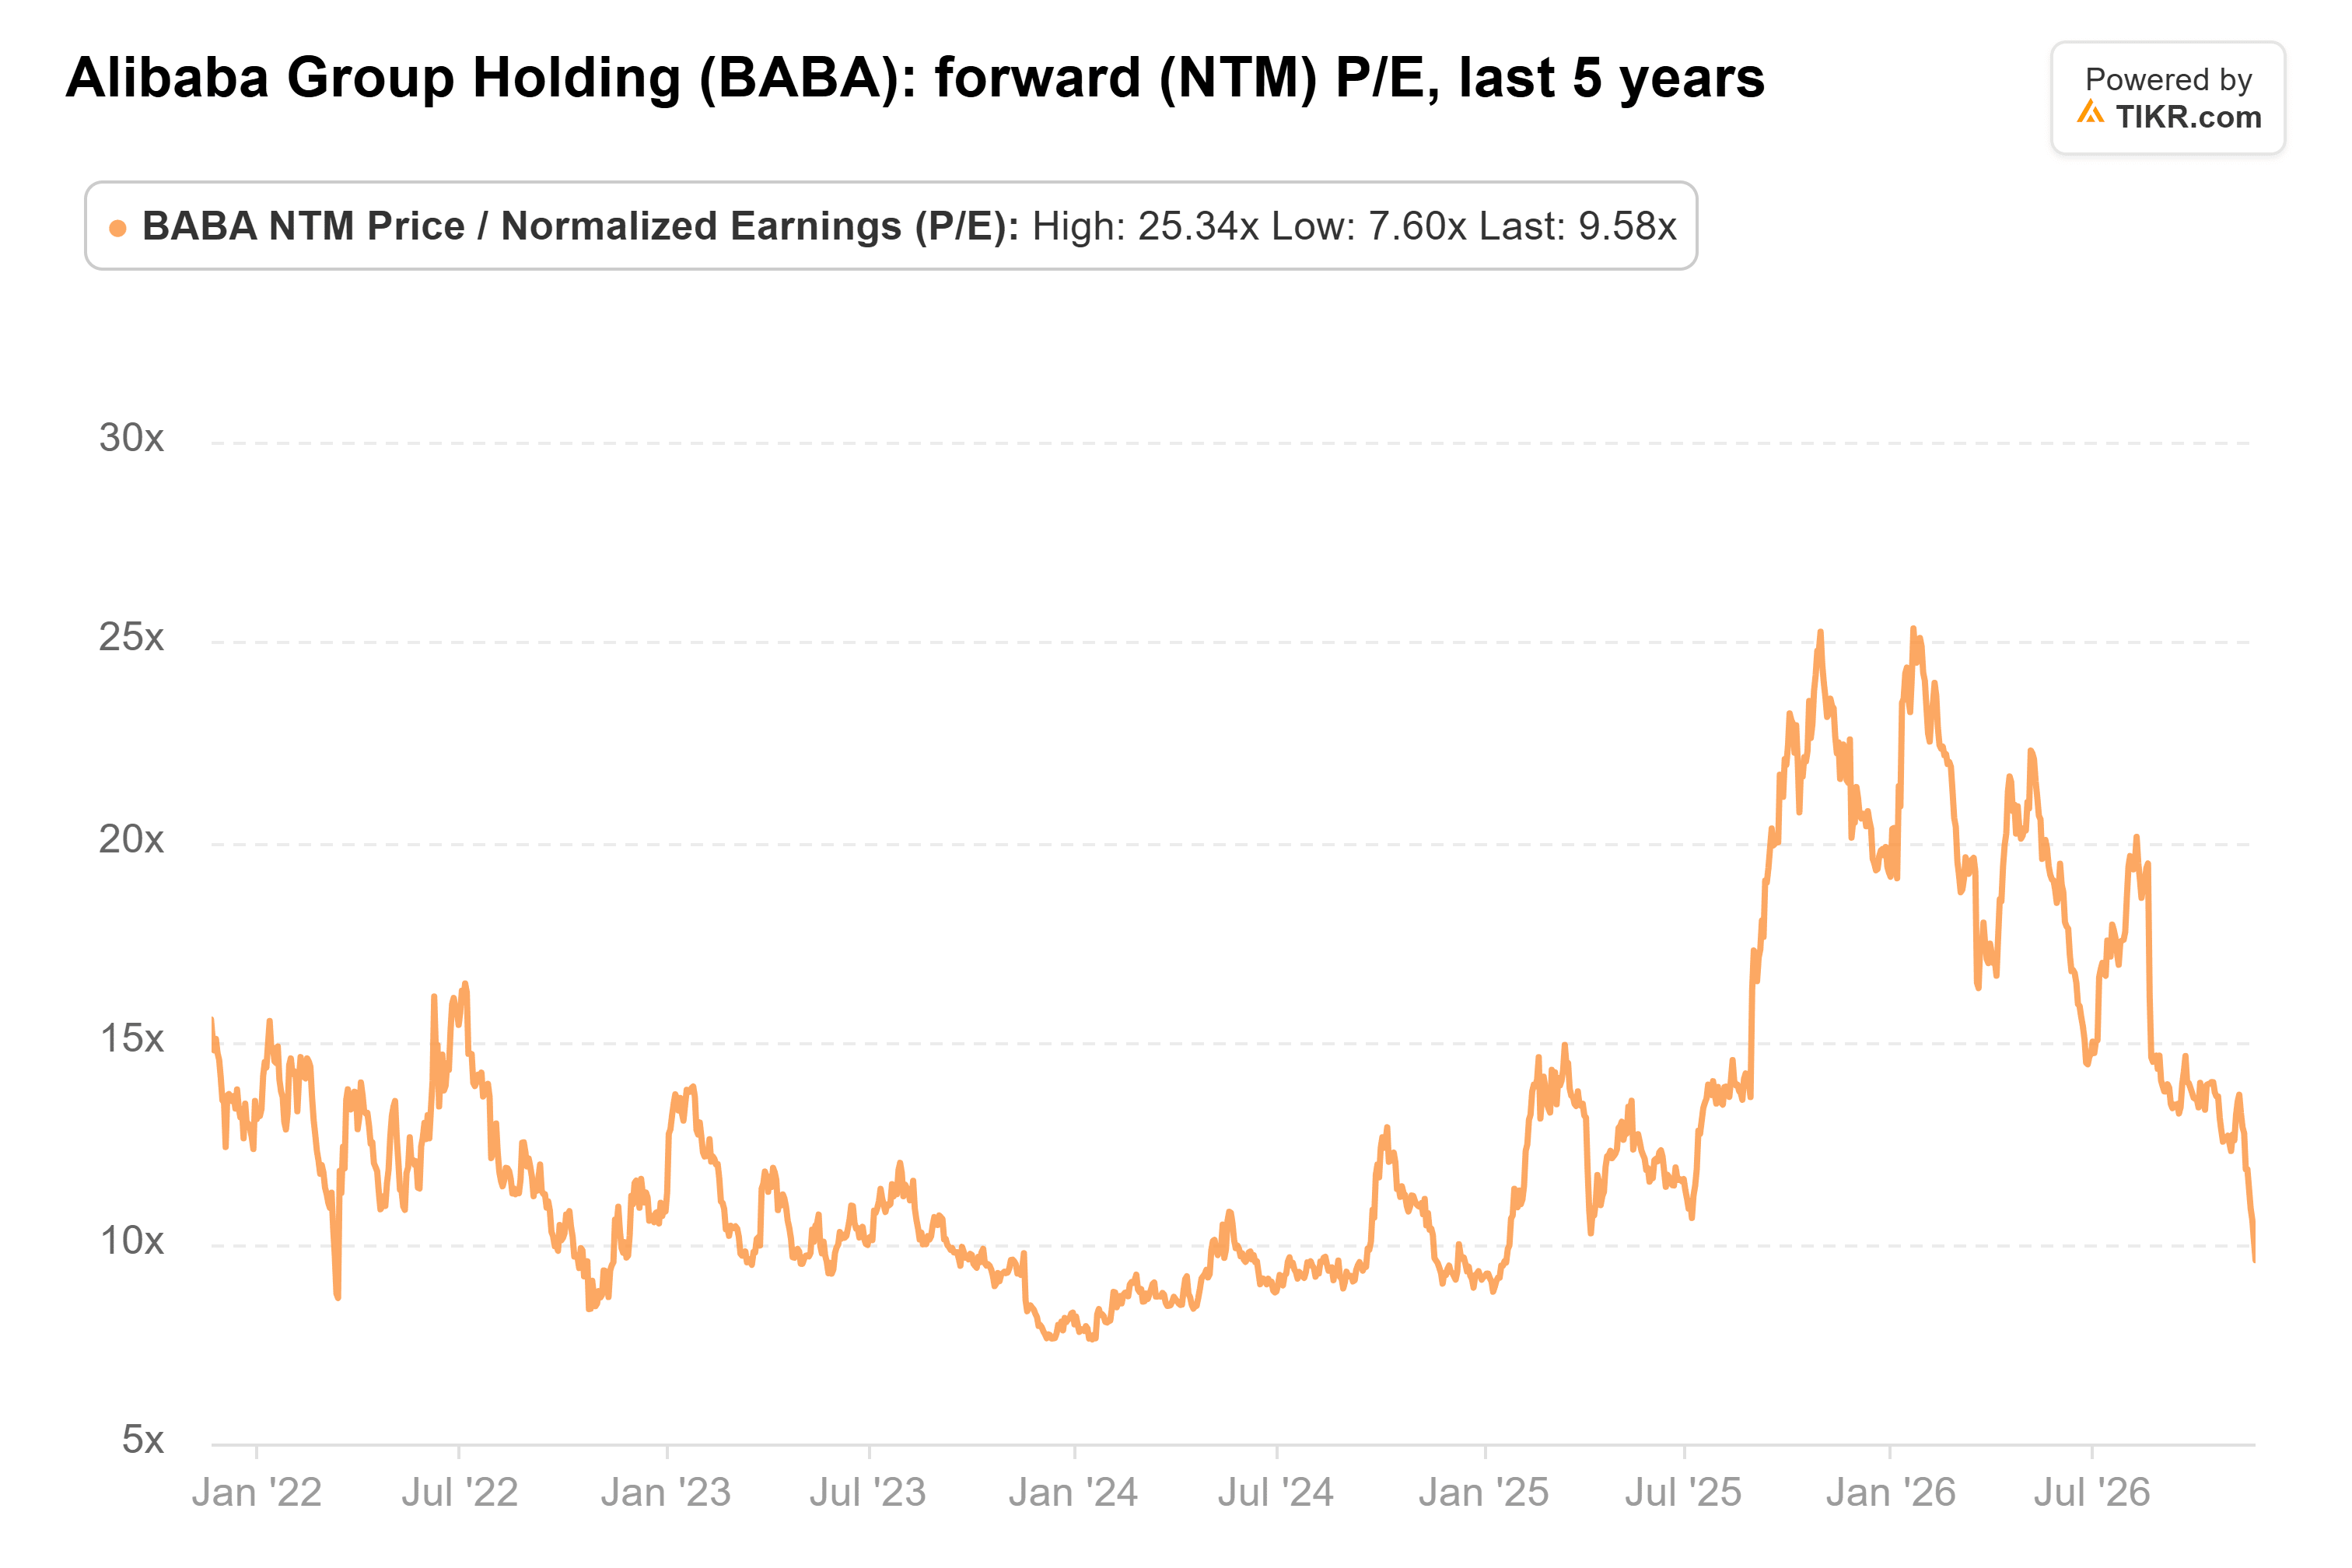
À 9,6x, il est bien en dessous de sa moyenne quinquennale de 12,9x, pas très loin de son plus bas de 7,6x de janvier 2024. Un simple retour à la moyenne vaudrait environ un tiers de plus sur les estimations actuelles.
L'objectif de consensus a baissé d'environ 16 % sur l'année écoulée :

L'objectif moyen de 162,28 $ reste le double du prix actuel.
Je suis avec les acheteurs
La baisse de 25 % depuis le 30 septembre (le mouvement par rapport à son prix de fin de trimestre ; personne ne sait ce que chaque fonds a payé) a jusqu'à présent joué en faveur des vendeurs. Mais sur les chiffres de TIKR, je suis avec Viking et Hillhouse. En dessous de 10x les bénéfices, le prix suppose déjà que beaucoup de choses vont mal, et le trimestre de septembre a livré ce dont la reprise a le plus besoin : une marge cloud plus élevée et des pertes réduites dans la livraison.
Le risque est la trésorerie. Le flux de trésorerie disponible était une sortie de 34,47 milliards de RMB au troisième trimestre sur 50,5 milliards de RMB de dépenses d'investissement, et Goldman Sachs ne le voit désormais redevenir positif qu'en exercice 2029. Le PDG Eddie Wu a également déclaré qu'une nouvelle règle américaine de licence sur les puces pourrait ralentir la croissance du cloud à 30-45 % l'exercice prochain.
Le rapport du quatrième trimestre, début de l'année prochaine, sera le prochain test : une croissance des revenus de gestion de la clientèle à périmètre comparable supérieure à 1 % et une sortie de flux de trésorerie disponible inférieure à 34,47 milliards de RMB mettraient les acheteurs sur la bonne voie. Les prochains 13F des fonds, dus à la mi-février, montreront qui a tenu bon.
Alors, quelle est la valeur réelle de l'action Alibaba ?
TIKR vous permet de prévoir le prix futur de n'importe quelle action en moins d'une minute. Il suffit d'entrer quelques hypothèses dans le modèle d'évaluation de TIKR et de voir ce que pourrait valoir Alibaba. Partez des estimations de consensus de Wall Street, ou ajustez les entrées pour refléter votre propre vision de l'entreprise. C'est gratuit.
Avertissement :
Veuillez noter que les articles sur TIKR ne sont pas destinés à servir de conseils en investissement ou financiers de la part de TIKR ou de notre équipe éditoriale, ni de recommandations d'acheter ou de vendre des actions. Nous créons notre contenu à partir des données d'investissement de TIKR Terminal et des estimations des analystes. Notre analyse peut ne pas inclure les actualités récentes des entreprises ou des mises à jour importantes. TIKR n'a aucune position sur les actions mentionnées. Merci de votre lecture et bon investissement !